

Williams %R indica dónde cierra el precio dentro de una ventana reciente, no flujo de órdenes ni probabilidad de giro. Esta estrategia prueba dos recuperaciones sucesivas dentro de un rango previo. La demora puede evitar entradas tempranas y dejar poco recorrido; por eso incluye rechazos explícitos, no operar cada recuperación.
1. Escala negativa y ventana móvil
Usa OHLC Bid M15 y Williams %R(14): R = −100 × (HH14 − Close) / (HH14 − LL14). HH14 y LL14 incluyen la vela recién cerrada y 13 previas. Omite datos ausentes o amplitud cero. R va de −100 en el mínimo a 0 en el máximo; −80, −50 y −20 no son probabilidades.
Recalcula esas 14 velas en cada cierre; solo se fija el rango de contexto. Con entradas idénticas sin suavizar, R = %K estocástico bruto − 100. Añadir ambos no confirma de forma independiente. Distintos suavizados cambian la relación mostrada: compara variantes equivalentes.
R = −100 × (HH14 − Close) / (HH14 − LL14); R = raw %K − 1002. Preparar el gráfico y distinguir las ventanas
Usa EURUSD M15, velas Bid normales, pip 0.0001 y una fuente declarada. Añade Williams’ Percent Range período 14 y niveles −80, −50, −20. Otro período o un oscilador positivo 0–100 no es la entrada especificada. Marca L0, U0 y M0 de las 32 velas previas antes de abrir A. Son ocho horas solo con tiempos consecutivos; no ocultes intervalos ausentes.
El máximo de ambas ventanas puede diferir. Un máximo 1.1080 en A−24 pertenece al rango fijo de 32, pero no a la ventana móvil de 14. Un máximo 1.1030 en A−10 puede seguir dentro hasta A, B=A+1 y C=A+2. Así son compatibles los dos máximos del BUY. Guarda las horas de las barras; no reemplaces HH14 por U0.
3. Fija el rango más largo antes de A
Antes de abrir A usa las 32 M15 cerradas anteriores: mínimo L0, máximo U0, W = U0 − L0 y M0 = (L0 + U0) / 2, con W > 0. Exige ER32 ≤ 0.25 y denominador positivo en los 32 intervalos anteriores, lo que requiere 33 cierres.
Es una referencia de investigación, no soporte permanente. No la cambies durante candidato y operación. Solo prepara sin posición y espera 32 M15 nuevas completas tras A antes de otro candidato, sea cual sea el resultado. No redibujes ni borres candidatos desfavorables después.
ER32 = |C[t] − C[t−32]| / Σ(k=t−31…t)|C[k] − C[k−1]| ≤ 0.254. Entender cambios causados por la ventana móvil
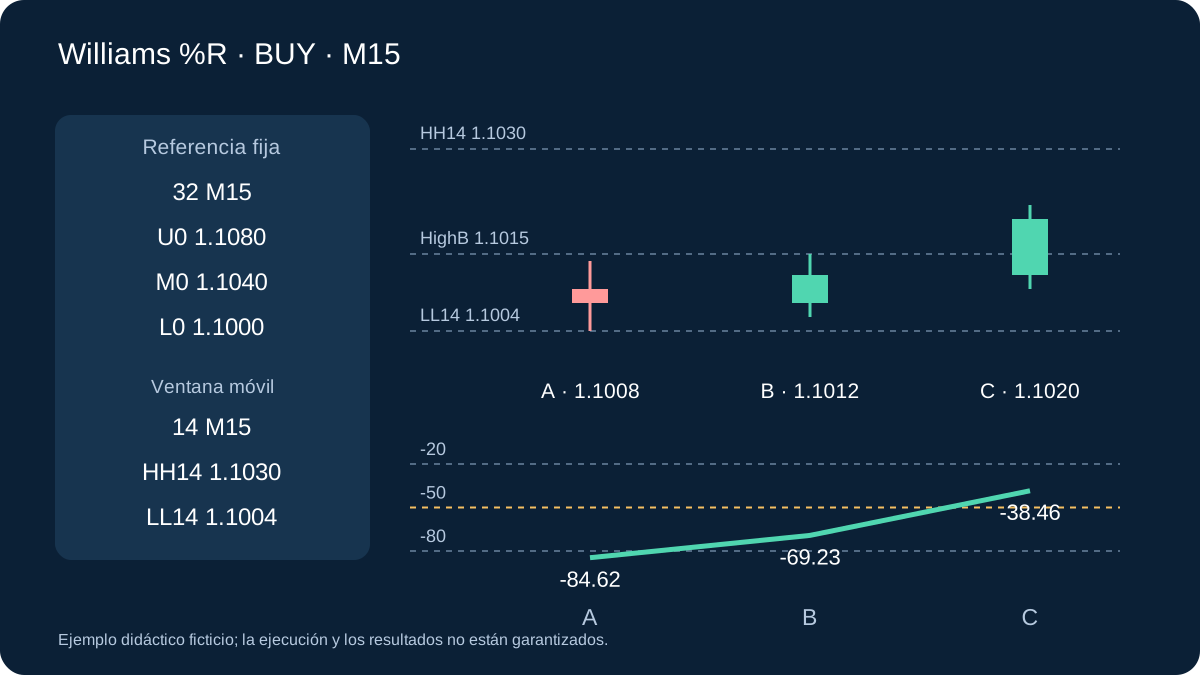
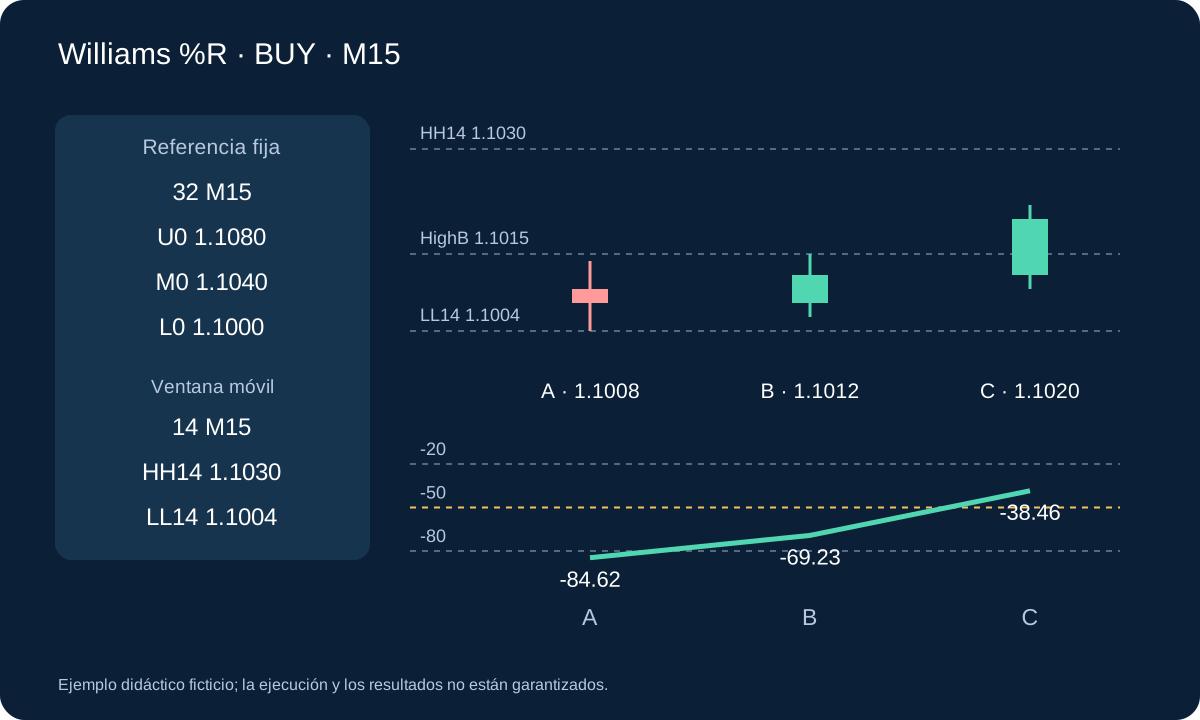
HH14 1.1030, LL14 1.1004 y cierre 1.1012 dan R ≈ −69.23. Si el máximo antiguo sale y el nuevo HH14 es 1.1020, con idéntico cierre y mínimo R = −50. Cambió el indicador sin subir el cierre. Ese valor exacto no es C, que exige superar −50. Recalcula extremos y registra qué barras abandonan la ventana.
Por eso se exige también C alcista y CloseC sobre HighB. Aportan una observación de precio, pero dos funciones del mismo mercado no se vuelven pruebas estadísticamente independientes. Otro denominador, más spread o un hueco pueden arruinar la entrada. %R y su cruce no miden liquidez ejecutable ni prueban que sobreviva el rango.
5. BUY A y recuperación B separada
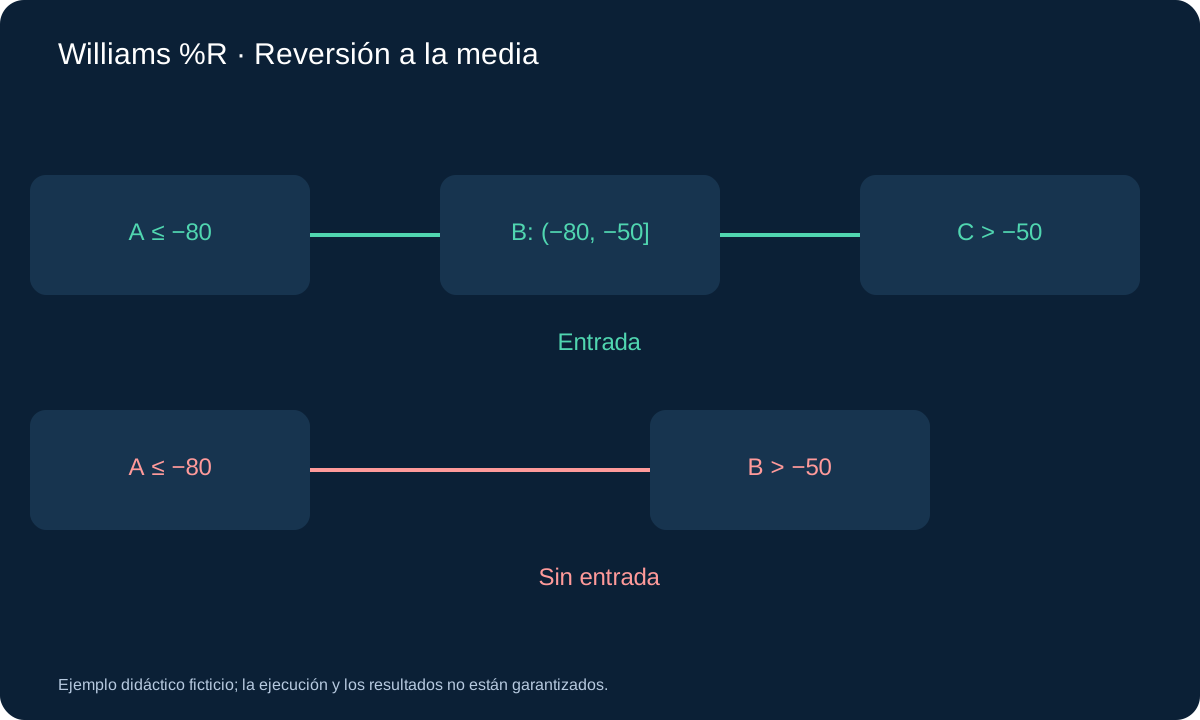
A exige R ≤ −80, toda la vela dentro de [L0, U0], LowA ≤ L0 + 0.20W y CloseA ≤ L0 + 0.30W. Así queda cerca de la zona inferior. No entres en A. En las tres M15 siguientes, el primer cruce de R ≤ −80 a R > −80 es B.
B debe terminar en −80 < R ≤ −50. Si la primera recuperación salta directamente sobre −50, recházala: no puede ser también C. Sin B al finalizar la tercera vela, caduca. Cualquier cierre fuera [L0, U0] durante la espera cancela.
6. C BUY debe ser posterior
Durante las tres velas siguientes a B, solo el primer cruce de R ≤ −50 a R > −50 puede ser C. Exige C alcista, CloseC > HighB y CloseC ≤ M0. Si falla el precio en ese cruce, termina sin esperar otro.
Si R vuelve a ≤ −80 antes de C, cancela; sin C en tres velas, caduca. A, B y C son cierres distintos y C aparece como máximo seis velas después de A. Más confirmación a cambio de demora no demuestra mejora del resultado.
7. Seguir ambos plazos sin unir velas
Si A es 09:00–09:15, B puede ser una de las tres siguientes, como tarde 09:45–10:00. Solo al cerrar B empieza el plazo separado de C; en ese caso extremo, C debe cerrar como tarde en 10:30–10:45. A las 10:45 se evalúa la primera cotización. Máximo seis velas posteriores, no seis intentos para reemplazar cruces fallidos. Una vela que salta ambos niveles no son dos velas.
Procesa huecos y cierres fuera del rango antes de recuperar. Tras B, cancela el retorno al extremo antes de buscar C. El primer cruce C con precio fallido termina el candidato. Pausa A+1 a A+32; nueva A desde A+33, sin posición ni candidato. Datos necesarios ausentes o no consecutivos cancelan y exigen una ventana nueva completa. Tras reconectar no inventes entradas pasadas; concilia posiciones reales.
8. SELL refleja ambas etapas
A SELL exige R ≥ −20, vela completa dentro del rango, HighA ≥ U0 − 0.20W y CloseA ≥ U0 − 0.30W. En tres velas, el primer cruce de R ≥ −20 a R < −20 es B y debe terminar en −50 ≤ R < −20. Salto directo bajo −50: rechazo.
Dentro de tres velas tras B, primer cruce de R ≥ −50 a R < −50 es C. Exige C bajista, CloseC < LowB y CloseC ≥ M0. Volver a R ≥ −20, cerrar fuera del rango, vencer o fallar el primer precio cancela. Una vela no satisface ambas etapas.
9. SELL numérico en escala negativa
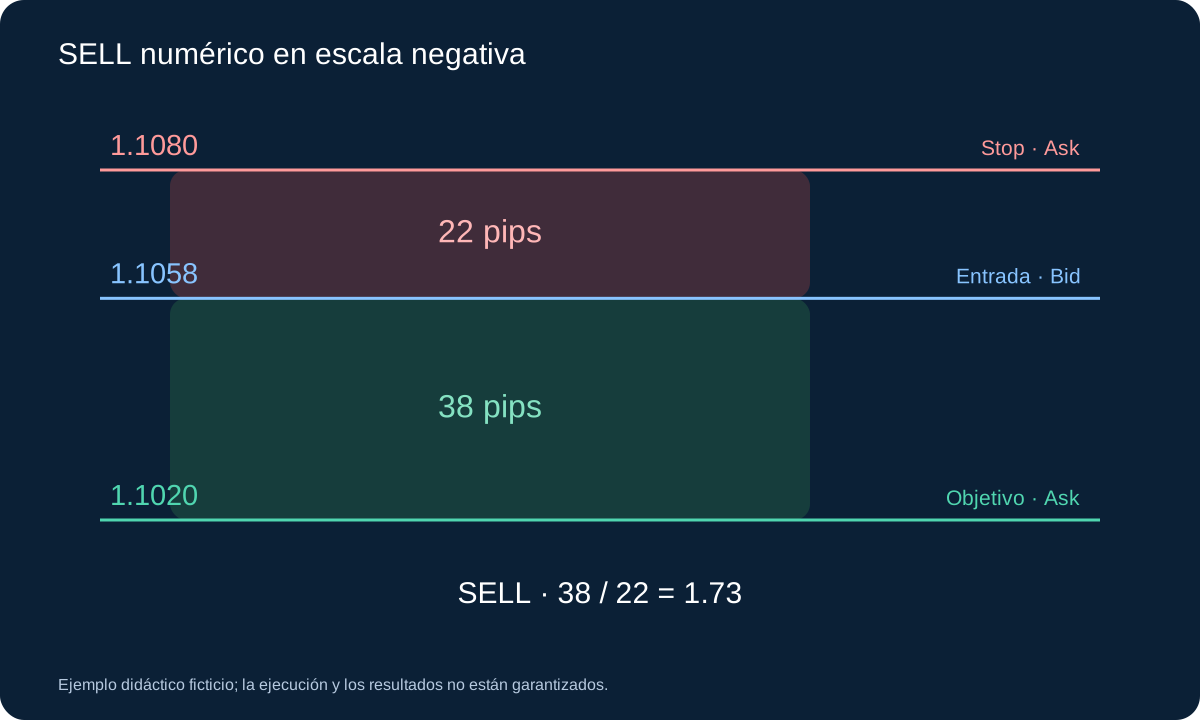
Rango fijo L0 1.1000, U0 1.1080, W 0.0080, M0 1.1040 y ER32 0.20. Supón HH14 móvil 1.1076 y LL14 1.1050 durante A/B/C. A tiene máximo 1.1076 y cierre 1.1072: R ≈ −15.38. B posterior cierra 1.1068 con mínimo 1.1065: R ≈ −30.77. C posterior bajista cierra 1.1060: R ≈ −61.54, bajo LowB y sobre M0. Supón A íntegra dentro y ninguna cancelación intermedia.
Máximo hasta C 1.1076 da stop 1.1076 + 0.0004 = 1.1080 y objetivo fijo 1.1020. Primera Bid/Ask 1.1058/1.1060: entrada SELL 1.1058, riesgo 22 pips, recorrido 38, ratio ≈ 1.73 y spread 2/22 ≈ 9.1%. Con el mismo presupuesto y costes, 0.20 lotes estiman pérdida USD 49.40 y ganancia neta USD 74.60 al objetivo Ask exacto antes de otros cargos. El objetivo es el cuarto inferior del rango fijo, no el mínimo móvil.
10. Primera cotización, riesgo y salidas
Tras cerrar C revisa solo la primera cotización. BUY entra en Ask ≤ M0; SELL en Bid ≥ M0. Stop BUY: mínimo Bid desde A hasta C menos 0.05W; stop SELL: máximo Bid de esa secuencia más 0.05W. Objetivos fijos BUY L0 + 0.75W y SELL L0 + 0.25W.
Exige distancias positivas, spread ≤ 15% del stop y recorrido ≥ 1.20 veces ese riesgo ejecutable; si falla, omite sin sustituir precio. BUY sale Bid y SELL Ask. Stop fijo, sin añadir, promediar, trailing ni equilibrio. Cierre M15 fuera del rango pide salida a la próxima cotización; de lo contrario, tras ocho velas completas de tenencia, entrada = 1. Confirma protección servidor y disponibilidad local.
BUY: SL = min(Low[A…C]) − 0.05W; TP = L0 + 0.75W; SELL: SL = max(High[A…C]) + 0.05W; TP = L0 + 0.25W11. Decidir igualdades y fallos de fase
| Observación BUY | Decisión | Motivo |
|---|---|---|
| Primera B: R = −50 | B permitida | Intervalo B incluye −50 |
| Primera B: R = −49 | Rechazar candidato | B no puede saltar sobre −50 |
| R posterior = −50 | Aún no es C | C exige R mayor |
| Primera C: cierre = HighB | Terminar candidato | Precio estrictamente encima |
| Tras B: R = −80 | Cancelar | Volver al extremo cancela |
| Cierre esperando > U0 | Cancelar primero | No confirmar fuera del rango |
C puede confirmar en la tercera vela tras B si es el primer cruce admisible y pasa el precio. Entrada en la primera cotización de 10:45–11:00 hace esa vela la 1; la 8 acaba a las 12:45. Solicita salida en la cotización siguiente si sigue abierta. Stop u objetivo del servidor pueden cerrar antes; conserva la primera salida real.
12. BUY con ventanas distintas
Supón rango fijo de 32 velas: L0 1.1000, U0 1.1080, W 0.0080, M0 1.1040 y ER32 0.20. En el ejemplo HH14 móvil sigue en 1.1030 y LL14 en 1.1004 durante A, B y C. A cierra 1.1008, mínimo 1.1004: R ≈ −84.62. B cierra 1.1012, máximo 1.1015: R ≈ −69.23. C posterior alcista cierra 1.1020: R ≈ −38.46, supera HighB y queda bajo M0.
Si el mínimo hasta C sigue 1.1004, stop = 1.1004 − 0.0004 = 1.1000 y objetivo 1.1060. Primera Bid/Ask 1.1020/1.1022: riesgo 22 pips, recorrido 38, ratio 1.73; spread 2/22 ≈ 9.1%. Cuenta USD, USD 10 por pip y lote, comisión completa USD 7 y reserva stop 2 pips: pérdida USD 247 por lote. Presupuesto USD 50, paso 0.01: 0.20 lotes, USD 49.40. Objetivo exacto: USD 74.60 netos antes de swap y otros cargos.
0.20 × (22 × 10 + 7 + 2 × 10) = 49.40 USD; 0.20 × (38 × 10 − 7) = 74.60 USD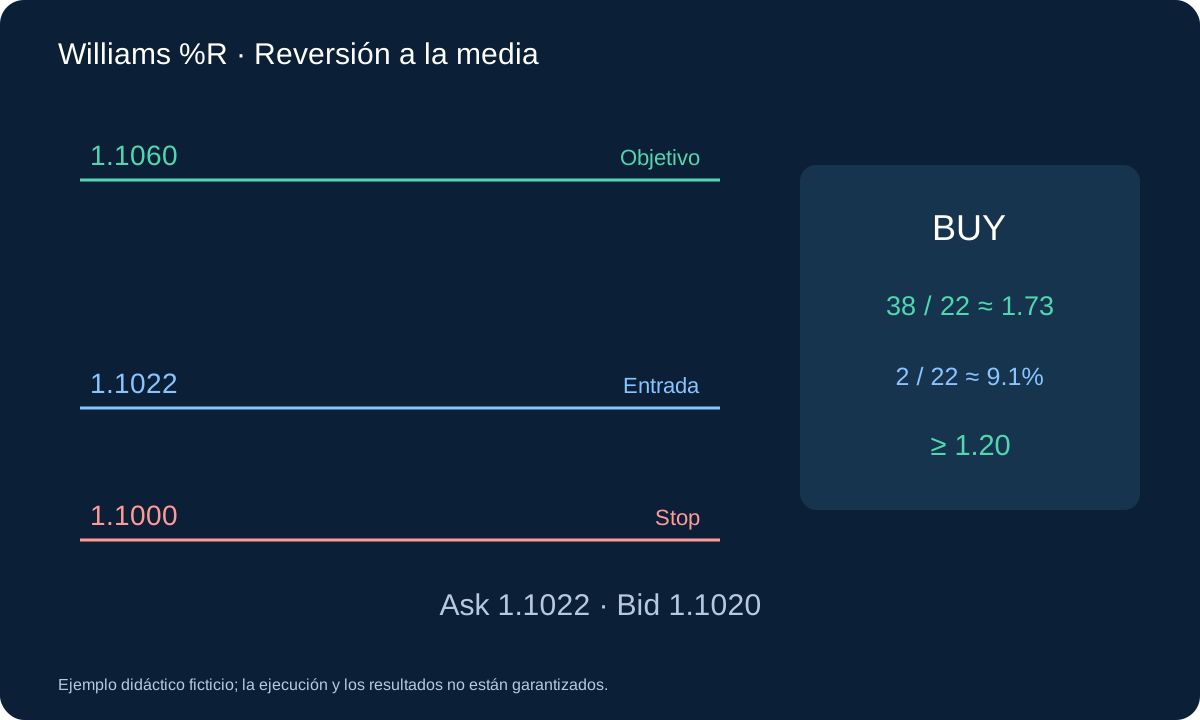
13. Audita demoras y señales correlacionadas
La etapa adicional puede entrar tarde o rechazar un giro brusco. Un trend persistente invalida extremos y rango viejo. Incluye saltos rechazados, fallo de precio, caducidad, spread y rupturas. No conviertas ganadores perdidos en operaciones ni promedies posiciones perdedoras.
Valida R móvil y rango fijo por separado, con tiempos y límites exactos. Usa ticks Bid/Ask y costes, entrenamiento cronológico y validación intacta. OHLC no resuelve todas las secuencias. Compara esperanza, drawdown, extremos, duración y sensibilidad; después forward. Estrategias con osciladores comparten exposición al precio: varios indicadores no crean diversificación por sí solos.
Revisa exposición monetaria y correlación antes de combinar estrategias.
14. Auditar las fases antes de combinar resultados
Registra cada A: entradas de 32 velas, extremos móviles de 14, primeros cruces, motivo de rechazo y cotización. B sin C no es una operación. Un salto rechazado sigue rechazado aunque luego gane. Tras ejecutar, concilia volumen y stop aceptado: calcular desde una cotización no elimina un peor fill. Define respuesta a protección fallida y evita duplicar órdenes ante confirmación incierta.
Compara dos fases con una variante de una fase registrada aparte en entrenamiento; fija elección antes de validación intacta y forward. Cuenta todas las variantes. Revisa costes, drawdown, peores pérdidas, duración y rechazos. Bollinger, CCI y %R pueden comprar el mismo par que cae; nombres distintos no diversifican esa exposición. Evalúa riesgo simultáneo por divisa y cuenta.
Preguntas
¿Una vela de −85 a −30 confirma ambas etapas?
No. Falla el intervalo B y se rechaza. Esta especificación exige cierres B y C distintos; aceptar el salto sería otra regla.
¿Por qué difieren el máximo del indicador y del rango?
Usan 14 velas móviles y 32 previas fijas. Un máximo antiguo puede quedar fuera de la ventana corta; mezclarlos cambia los valores y la estrategia.
Fuentes y alcance
MetaQuotes documenta Williams %R e iWPR. Rango de 32 velas, ER, dos recuperaciones, objetivos y vencimientos son reglas educativas propias. Ejemplos ficticios, sin ventaja comprobada ni rendimiento de producto implícito.
Ejemplo didáctico ficticio; la ejecución y los resultados no están garantizados.