

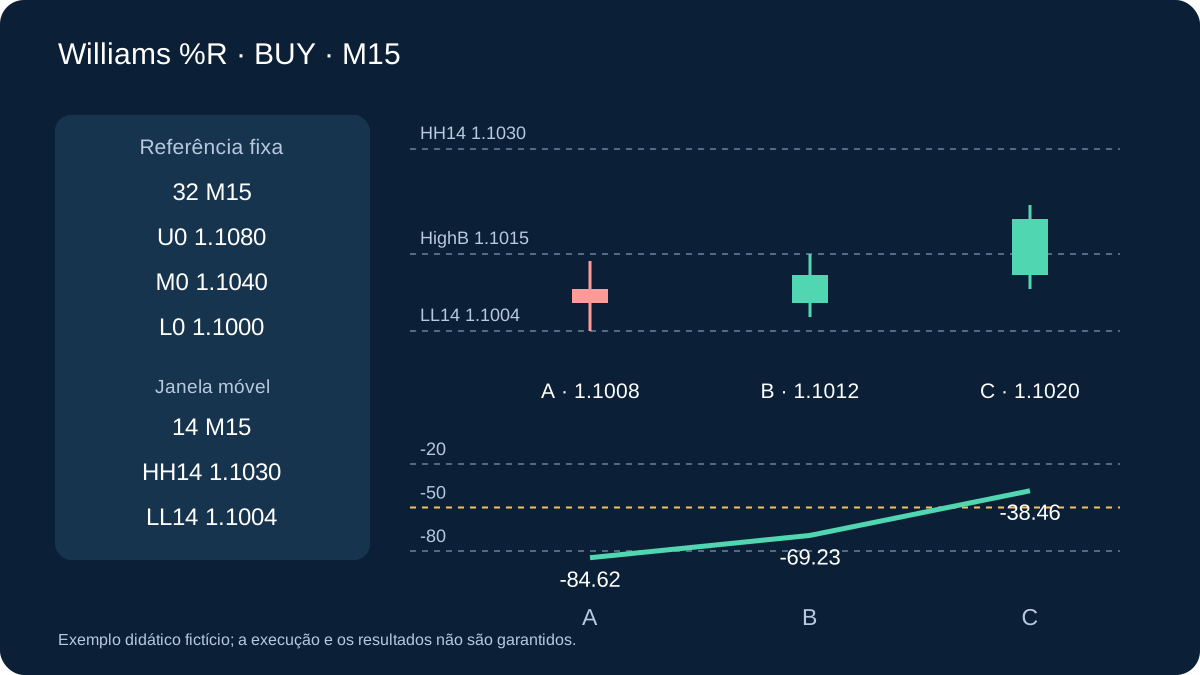
Williams %R localiza o fechamento em uma janela recente, não mede fluxo de ordens ou probabilidade de reversão. Esta estratégia testa duas recuperações numa faixa prévia. A confirmação tardia pode evitar entradas precoces e deixar pouco espaço; por isso há rejeições explícitas.
1. Escala negativa e janela móvel
Use OHLC Bid M15 e Williams %R(14): R = −100 × (HH14 − Close) / (HH14 − LL14). HH14 e LL14 incluem a vela fechada e 13 anteriores. Descarte dados ausentes ou amplitude zero. R vai de −100 na mínima a 0 na máxima; −80, −50 e −20 não são probabilidades.
Recalcule as 14 velas em cada fechamento; só a faixa de contexto é fixa. Com entradas não suavizadas idênticas, R = %K estocástico bruto − 100. Usar ambos não confirma independentemente. Suavizações distintas mudam a relação exibida.
R = −100 × (HH14 − Close) / (HH14 − LL14); R = raw %K − 1002. Prepare o gráfico e diferencie as janelas
Use EURUSD M15, Bid comum, pip 0.0001 e feed declarado. Williams’ Percent Range período 14, níveis −80, −50, −20. Outro padrão ou oscilador positivo 0–100 não é o dado especificado. Antes de A, marque L0, U0, M0 das 32 velas anteriores. São oito horas apenas com horários consecutivos; não esconda intervalos ausentes.
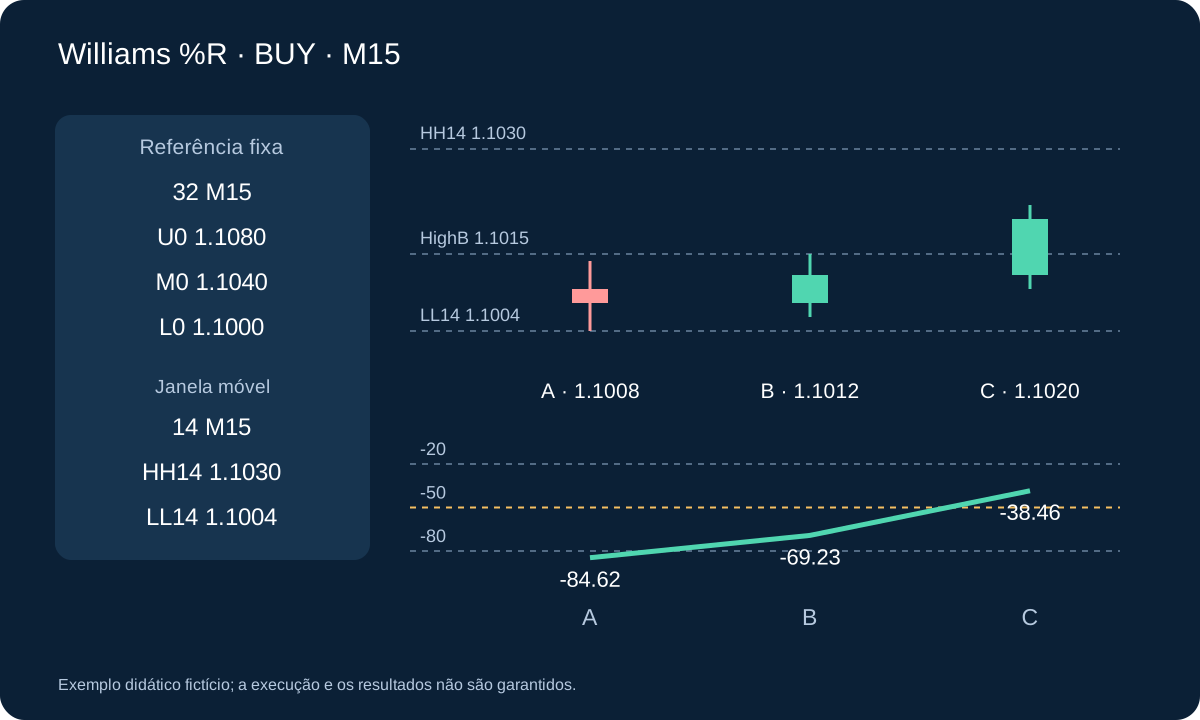
As máximas podem diferir: 1.1080 em A−24 pertence à faixa fixa de 32, não à janela móvel de 14. Máxima 1.1030 em A−10 pode permanecer até A, B=A+1 e C=A+2. Isso torna compatíveis as máximas do BUY. Guarde horários das barras, sem substituir HH14 por U0.
3. Fixe a faixa longa antes de A
Antes de A abrir, use 32 M15 anteriores fechadas: mínima L0, máxima U0, W = U0 − L0 e M0 = (L0 + U0) / 2; exija W > 0. ER32 ≤ 0.25 com denominador positivo nos 32 intervalos requer 33 fechamentos.
É referência de pesquisa, não suporte permanente. Mantenha durante candidato e operação. Inicie sem posição e espere 32 novas M15 completas após A antes de outro candidato, qualquer que seja o resultado. Não redesenhe ou elimine casos desfavoráveis depois.
ER32 = |C[t] − C[t−32]| / Σ(k=t−31…t)|C[k] − C[k−1]| ≤ 0.254. Entenda mudanças causadas pela janela móvel
HH14 1.1030, LL14 1.1004 e fechamento 1.1012 dão R ≈ −69.23. Se a máxima antiga sai e HH14 vira 1.1020, os mesmos fechamento e mínima dão R = −50. O indicador muda sem subir o fechamento. Esse valor exato não é C, que exige acima de −50. Recalcule extremos e registre quais velas saíram.
Por isso também exige C de alta e CloseC acima de HighB. É outra observação de preço, não independência estatística entre funções do mesmo mercado. Novo denominador, spread maior ou gap ainda podem prejudicar o trade. %R não mede liquidez executável nem prova sobrevivência da faixa.
5. BUY A e recuperação B separada
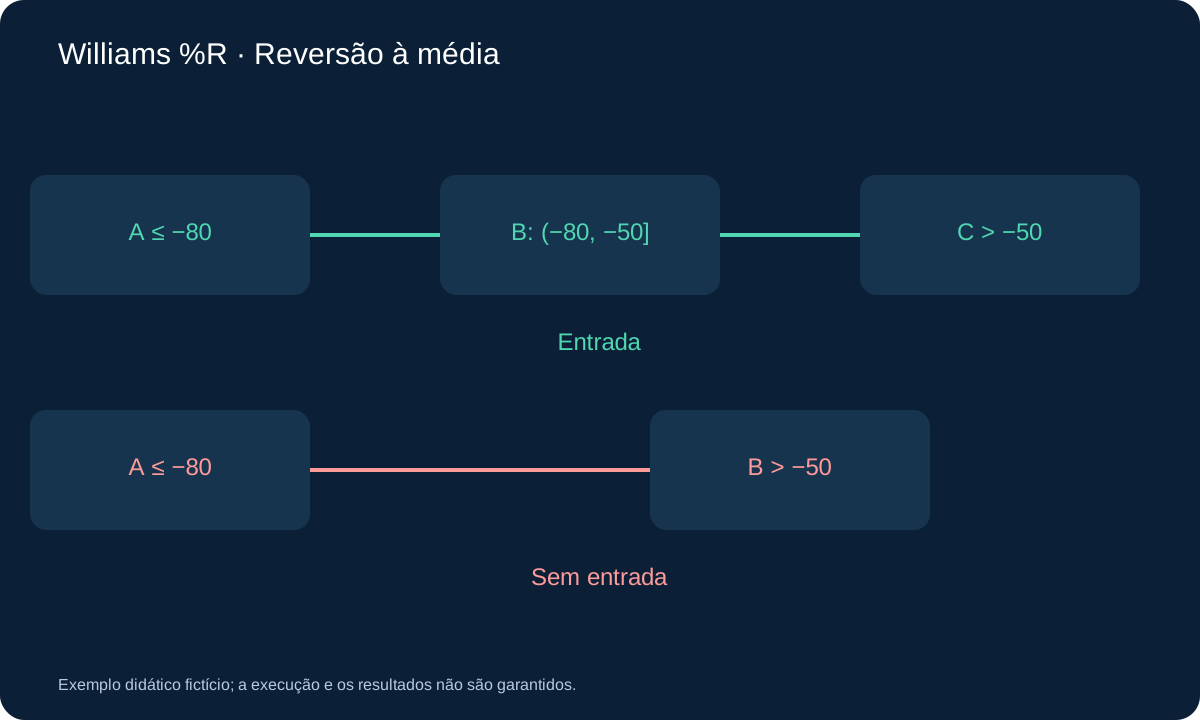
A exige R ≤ −80, toda a vela em [L0, U0], LowA ≤ L0 + 0.20W e CloseA ≤ L0 + 0.30W. Localiza o candidato perto da parte baixa. Não entre em A. Nas três M15 seguintes, a primeira passagem de R ≤ −80 para R > −80 é B.
B precisa terminar em −80 < R ≤ −50. Se a primeira recuperação saltar acima de −50, rejeite: não pode também ser C. Sem B na terceira vela, expira. Qualquer fechamento fora [L0, U0] durante a espera cancela.
6. BUY C precisa ser posterior
Nas três velas após B, somente a primeira passagem de R ≤ −50 para R > −50 pode ser C. Exija C altista, CloseC > HighB e CloseC ≤ M0. Falha de preço nesse primeiro cruzamento encerra sem esperar outro.
Volta a R ≤ −80 antes de C cancela; três velas sem C expiram. A, B e C são distintas, com no máximo seis velas posteriores de A até C. Trocar antecipação por confirmação não comprova melhora.
7. Siga dois prazos sem juntar velas
A pode ser 09:00–09:15 servidor. B será uma das três seguintes, no máximo 09:45–10:00. Só após B começa o prazo separado de C; nesse caso tardio, C termina até 10:30–10:45. Às 10:45 avalie a primeira cotação seguinte. Seis velas posteriores não são seis chances de substituir cruzamentos falhos. Uma vela saltando dois níveis não vira duas velas.
Processe lacunas e fechamentos fora antes da recuperação. Após B, cancele retorno ao extremo antes de C. Primeiro cruzamento C com preço inválido encerra. Pausa A+1 a A+32; nova A desde A+33, sem posição ou candidato. Falta ou descontinuidade cancela e exige janela nova completa. Após reconectar, concilie posições reais, sem inventar entradas passadas.
8. SELL espelha as duas etapas
A SELL exige R ≥ −20, toda a vela dentro, HighA ≥ U0 − 0.20W e CloseA ≥ U0 − 0.30W. Em três velas, primeira passagem de R ≥ −20 a R < −20 é B, terminando em −50 ≤ R < −20. Salto direto abaixo de −50 é rejeitado.
Em três velas após B, primeira passagem de R ≥ −50 a R < −50 é C. Exija C baixista, CloseC < LowB e CloseC ≥ M0. R ≥ −20 antes de C, fechamento fora, validade ou preço falho cancelam. Uma vela não cumpre duas etapas.
9. SELL numérico na escala negativa
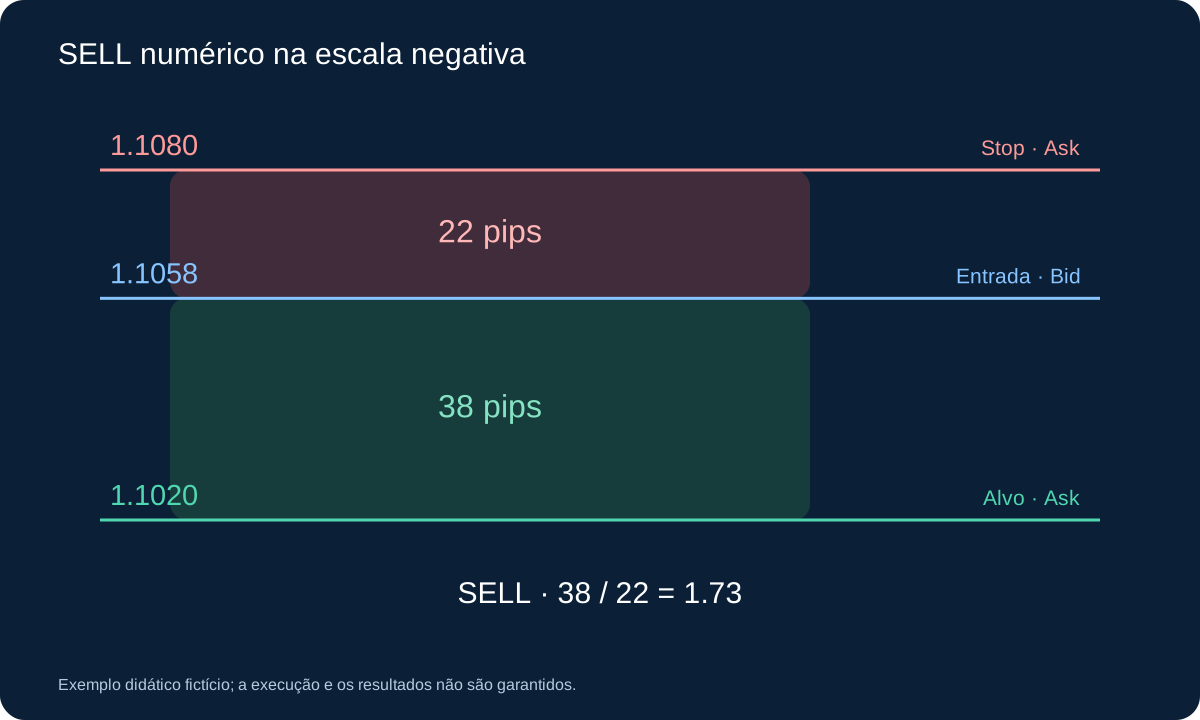
L0 fixo 1.1000, U0 1.1080, W 0.0080, M0 1.1040, ER32 0.20. HH14 móvel 1.1076 e LL14 1.1050 permanecem em A/B/C. A: máxima 1.1076, fechamento 1.1072, R ≈ −15.38. B posterior: fechamento 1.1068, mínima 1.1065, R ≈ −30.77. C posterior de baixa: fechamento 1.1060, R ≈ −61.54, abaixo de LowB e acima de M0. Suponha A inteira dentro e nenhuma anulação intermediária.
Máxima até C 1.1076: stop 1.1076 + 0.0004 = 1.1080, alvo fixo 1.1020. Primeiro Bid/Ask 1.1058/1.1060: SELL 1.1058, risco 22 pips, espaço 38, relação ≈ 1.73, spread 2/22 ≈ 9.1%. Aos mesmos orçamento e custos, 0.20 lote estima perda USD 49.40 e ganho líquido alvo Ask USD 74.60 antes de outras despesas. O alvo é o quarto inferior fixo, não a mínima móvel.
10. Primeira cotação, risco e saídas
Após C, confira só a primeira cotação. BUY entra Ask ≤ M0, SELL Bid ≥ M0. Stop BUY: menor mínima Bid de A até C menos 0.05W; SELL: maior máxima Bid da sequência mais 0.05W. Alvos fixos BUY L0 + 0.75W, SELL L0 + 0.25W.
Distâncias positivas, spread ≤ 15% do stop e espaço ≥ 1.20 vezes risco executável; senão descarte sem cotação substituta. BUY sai Bid, SELL Ask. Stop fixo sem acréscimo, preço médio, trailing ou equilíbrio. Fechamento M15 fora da faixa pede saída na próxima cotação; senão após oito velas completas, entrada = 1. Confira stop servidor e saída local disponível.
BUY: SL = min(Low[A…C]) − 0.05W; TP = L0 + 0.75W; SELL: SL = max(High[A…C]) + 0.05W; TP = L0 + 0.25W11. Decida igualdades e falhas de etapa
| Observação BUY | Decisão | Motivo |
|---|---|---|
| Primeira B: R = −50 | B permitida | B inclui −50 |
| Primeira B: R = −49 | Rejeitar candidato | B não salta acima de −50 |
| R posterior = −50 | Ainda não é C | C exige R maior |
| Primeira C: fechamento = HighB | Encerrar candidato | Preço estritamente acima |
| Após B: R = −80 | Cancelar | Voltar ao extremo cancela |
| Fechamento espera > U0 | Cancelar primeiro | Não confirmar fora |
C pode confirmar na terceira vela após B se primeiro cruzamento válido e preço passarem. Entrada na primeira cotação de 10:45–11:00: vela 1; a 8 acaba 12:45. Peça saída na próxima cotação se aberta. Stop ou alvo servidor podem fechar antes; mantenha a primeira saída real.
12. BUY com duas janelas
Faixa fixa 32: L0 1.1000, U0 1.1080, W 0.0080, M0 1.1040, ER32 0.20. No exemplo HH14 móvel fica 1.1030 e LL14 1.1004 durante A, B e C. A fecha 1.1008, mínima 1.1004: R ≈ −84.62. B fecha 1.1012, máxima 1.1015: R ≈ −69.23. C posterior altista fecha 1.1020: R ≈ −38.46, acima de HighB e abaixo de M0.
Mínima até C ainda 1.1004: stop = 1.1004 − 0.0004 = 1.1000; alvo 1.1060. Primeira Bid/Ask 1.1020/1.1022: risco 22 pips, espaço 38, relação 1.73; spread 2/22 ≈ 9.1%. Conta USD, USD 10 por pip e lote, comissão completa USD 7 e reserva stop 2 pips: USD 247 por lote. Orçamento USD 50, passo 0.01: 0.20 lote, USD 49.40. Alvo exato: USD 74.60 líquidos antes de swap e custos.
0.20 × (22 × 10 + 7 + 2 × 10) = 49.40 USD; 0.20 × (38 × 10 − 7) = 74.60 USD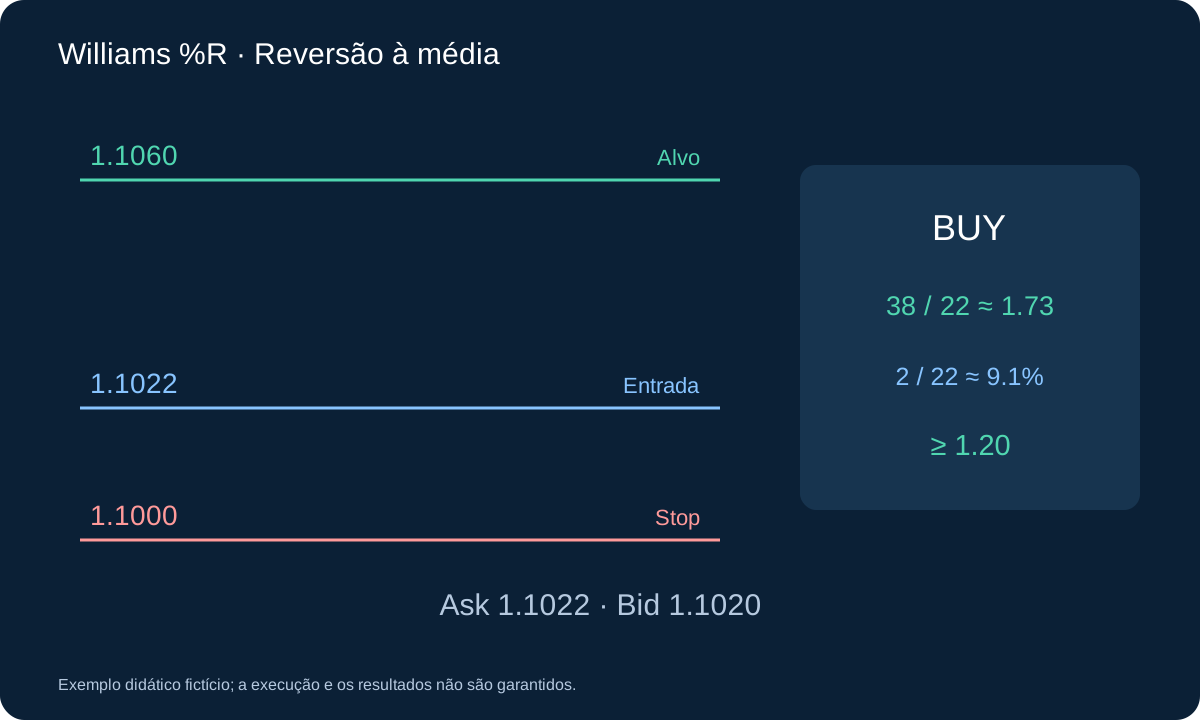
13. Audite atraso e correlação
A etapa extra pode entrar tarde ou rejeitar uma reversão brusca. Tendência persistente invalida extremos e faixa antiga. Inclua saltos rejeitados, preços falhos, validade, spread e rompimentos. Não transforme vencedores perdidos em trades nem aumente posições perdedoras por preço médio.
Valide R móvel e faixa fixa separadamente, com horários e igualdades corretos. Use ticks Bid/Ask, custos, treinamento cronológico e validação intocada. OHLC não resolve toda sequência. Compare expectativa líquida, drawdown, extremos, duração e sensibilidade, depois forward. Osciladores compartilham exposição ao preço; vários indicadores não diversificam sozinhos.
Revise exposição cambial e correlação antes de combinar estratégias.
14. Audite etapas antes do portfólio
Uma linha por A: dados fixos 32, extremos móveis 14, primeiros cruzamentos, rejeição e cotação. B sem C não é trade. Salto rejeitado continua assim mesmo se depois ganhasse. Após fill, concilie volume e stop aceito: dimensionar na cotação não apaga fill pior. Defina falhas de proteção e evite ordens duplicadas após resposta incerta.
Compare duas etapas com variante de uma etapa registrada à parte no treinamento, depois trave antes da validação intocada e forward. Conte todas as variantes. Revise custos, drawdown, piores perdas, duração e rejeições. Bollinger, CCI e %R podem comprar o mesmo par em queda; nomes distintos não diversificam a exposição. Avalie risco simultâneo por moeda e conta.
Perguntas
Uma vela de −85 para −30 confirma tudo?
Não. Viola o intervalo B. São necessários fechamentos B e C separados; aceitar o salto é outra regra.
Por que máximas do indicador e da faixa diferem?
São 14 velas móveis e 32 anteriores fixas. Máximas antigas podem ficar fora da janela curta; misturar muda indicador e estratégia.
Fontes e escopo
A MetaQuotes documenta Williams %R e iWPR. Faixa 32, ER, etapas, alvos e validade são regras didáticas próprias. Exemplos fictícios, sem vantagem testada ou desempenho de produto implícito.
Exemplo didático fictício; a execução e os resultados não são garantidos.