

Williams %R colloca il close in una finestra recente, non misura flussi di ordini o probabilità di inversione. Questa strategia verifica due recuperi in un range definito prima. La conferma tardiva può evitare ingressi precoci e lasciare poco spazio: sono quindi previsti rifiuti espliciti.
1. Scala negativa e finestra mobile
Usa OHLC Bid M15 e Williams %R(14): R = −100 × (HH14 − Close) / (HH14 − LL14). HH14 e LL14 includono la candela completata e 13 precedenti. Salta dati assenti o ampiezza zero. R va da −100 al minimo a 0 al massimo; −80, −50 e −20 non sono probabilità.
Ricalcola le 14 candele a ogni close; soltanto il range di contesto è fisso. A input identici non smussati, R = %K stocastico grezzo − 100. Aggiungerli entrambi non dà conferma indipendente. Smussamenti diversi modificano la relazione visualizzata.
R = −100 × (HH14 − Close) / (HH14 − LL14); R = raw %K − 1002. Preparare il grafico e distinguere le finestre
Usa EURUSD M15, Bid ordinario, pip 0.0001 e un feed dichiarato. Williams’ Percent Range periodo 14, livelli −80, −50, −20. Un altro default o oscillatore positivo 0–100 non è l’input previsto. Prima di A marca L0, U0, M0 delle 32 barre precedenti. Sono otto ore solo con tempi consecutivi: non nascondere intervalli mancanti.
I massimi possono differire: 1.1080 in A−24 è nel range fisso di 32, non nella finestra mobile di 14. Un massimo 1.1030 in A−10 può restare fino ad A, B=A+1, C=A+2. I due massimi del BUY sono compatibili. Conserva gli orari delle barre, senza sostituire HH14 con U0.
3. Fissa il range lungo prima di A
Prima dell’apertura A prendi le 32 M15 precedenti chiuse: minimo L0, massimo U0, W = U0 − L0 e M0 = (L0 + U0) / 2, con W > 0. Richiedi ER32 ≤ 0.25 e denominatore positivo su 32 intervalli: servono 33 close.
È un riferimento di ricerca, non un supporto permanente. Mantienilo durante candidato e trade. Inizia senza posizione e attendi 32 nuove M15 complete dopo A prima di altro candidato, qualunque esito abbia. Non ridisegnare o rimuovere retroattivamente casi sfavorevoli.
ER32 = |C[t] − C[t−32]| / Σ(k=t−31…t)|C[k] − C[k−1]| ≤ 0.254. Capire cambiamenti dovuti alla finestra mobile
HH14 1.1030, LL14 1.1004 e close 1.1012 danno R ≈ −69.23. Se il vecchio massimo esce e HH14 diventa 1.1020, stesso close e minimo danno R = −50. L’indicatore cambia senza salita del close. Il valore esatto non è C, che richiede oltre −50. Ricalcola gli estremi e registra le barre uscite.
Per questo si richiedono anche C rialzista e CloseC sopra HighB. È un’osservazione aggiuntiva di prezzo, non indipendenza statistica tra due funzioni dello stesso mercato. Denominatore nuovo, spread crescente o gap possono ancora peggiorare il trade. %R non misura liquidità eseguibile né garantisce la tenuta del range.
5. BUY A e recupero B separato
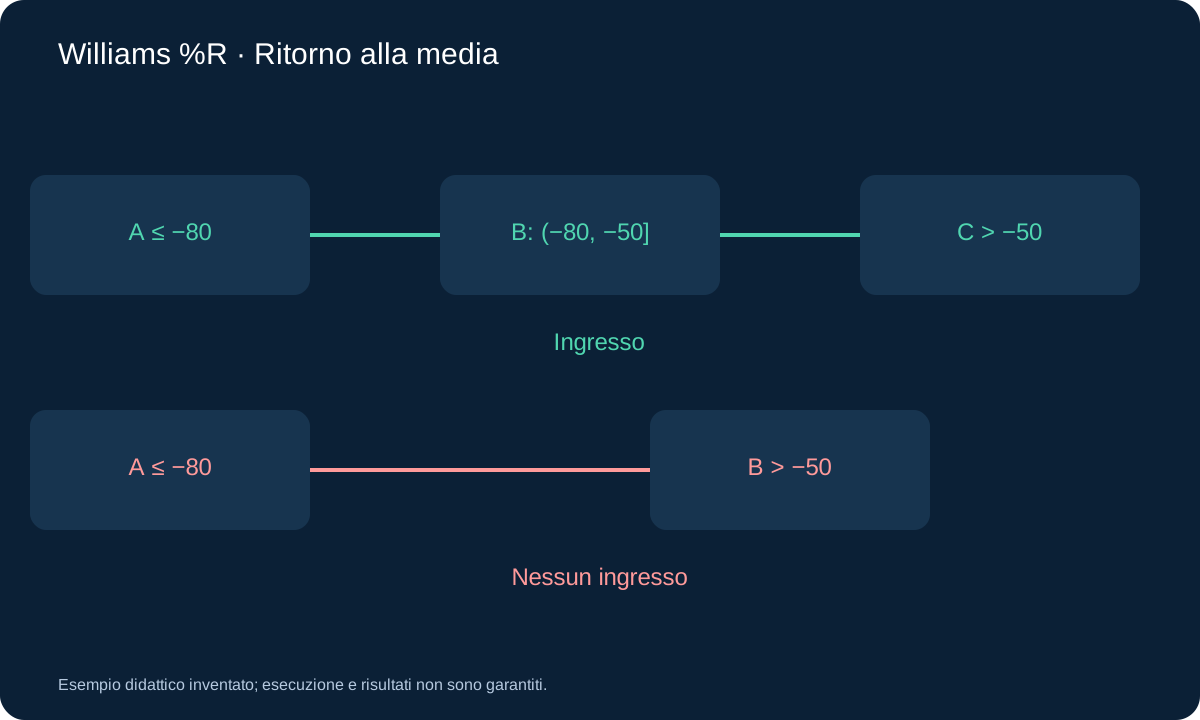
A richiede R ≤ −80, intera candela in [L0, U0], LowA ≤ L0 + 0.20W e CloseA ≤ L0 + 0.30W. Colloca così il candidato vicino alla parte bassa. Non entrare in A. Nelle tre M15 seguenti il primo passaggio da R ≤ −80 a R > −80 diventa B.
B deve finire in −80 < R ≤ −50. Se il primo recupero salta direttamente sopra −50, rifiutalo: non può essere anche C. Senza B alla terza candela, scade. Un close fuori [L0, U0] in qualunque attesa annulla.
6. BUY C deve essere successiva
Nelle tre candele dopo B, solo il primo passaggio da R ≤ −50 a R > −50 può essere C. Richiedi C rialzista, CloseC > HighB e CloseC ≤ M0. Se il primo prezzo fallisce, termina senza attendere un altro incrocio.
Ritorno a R ≤ −80 prima di C annulla; tre candele senza C fanno scadere. A, B e C sono candele distinte, con massimo sei successive da A a C. Più evidenza in cambio di ritardo non dimostra risultati migliori.
7. Seguire due scadenze senza fondere le barre
A sia 09:00–09:15 server. B può essere una delle tre successive, al più tardi 09:45–10:00. Solo dopo B parte il distinto termine di C: nel caso più tardo termina entro 10:30–10:45. Alle 10:45 valuta la prima quotazione seguente. Sei barre successive non sono sei tentativi di sostituire incroci falliti. Una barra che salta due soglie non diventa due barre.
Prima controlla dati mancanti e chiusure fuori range. Dopo B, annulla il ritorno all’estremo prima di valutare C. Primo incrocio C con prezzo invalido: termina. Pausa A+1 fino ad A+32; nuova A da A+33 solo senza posizione o candidato. Dati necessari discontinui annullano l’attesa e richiedono finestra nuova completa. Al ricollegamento riconcilia posizioni vere, senza inventare ingressi passati.
8. SELL rispecchia entrambe le fasi
A SELL richiede R ≥ −20, candela tutta nel range, HighA ≥ U0 − 0.20W e CloseA ≥ U0 − 0.30W. Entro tre candele il primo passaggio da R ≥ −20 a R < −20 è B, che deve finire in −50 ≤ R < −20. Salto diretto sotto −50: rifiuto.
Entro tre candele dopo B, primo passaggio da R ≥ −50 a R < −50 è C. Richiedi C ribassista, CloseC < LowB e CloseC ≥ M0. Ritorno a R ≥ −20, close esterno, scadenza o primo prezzo fallito annullano. Una candela non completa due fasi.
9. SELL numerico su scala negativa
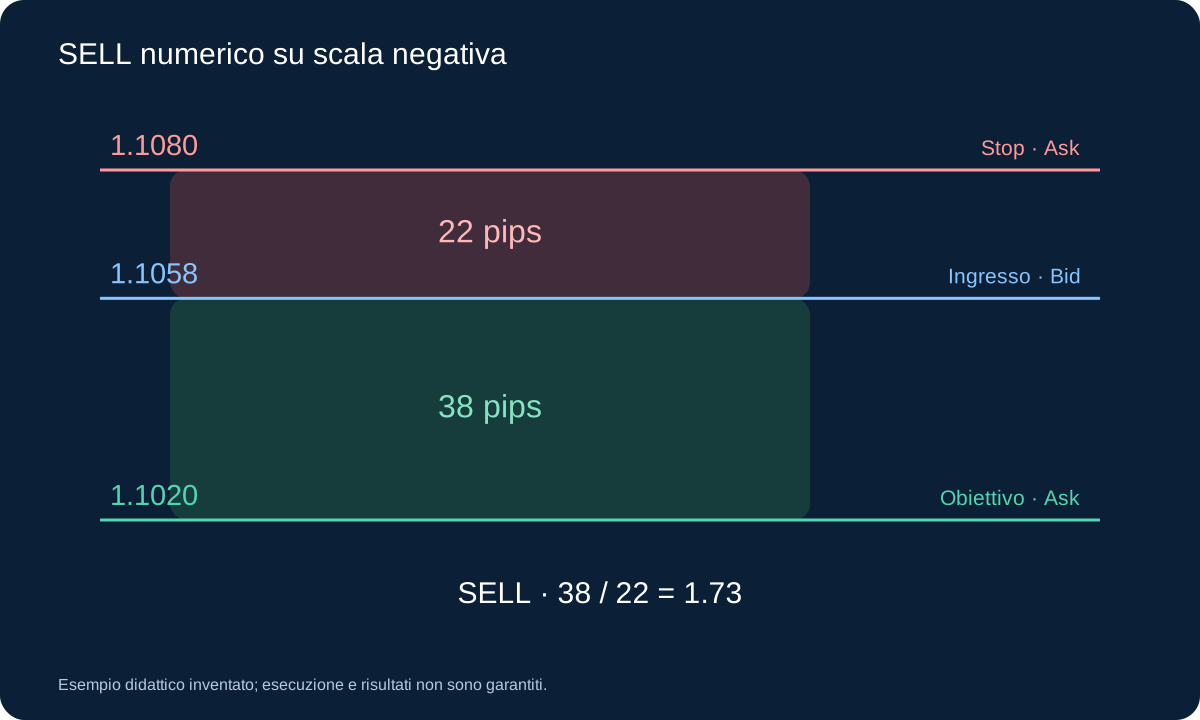
L0 fisso 1.1000, U0 1.1080, W 0.0080, M0 1.1040, ER32 0.20. HH14 mobile 1.1076 e LL14 1.1050 restano per A/B/C. A: massimo 1.1076, close 1.1072, R ≈ −15.38. B successiva: close 1.1068, minimo 1.1065, R ≈ −30.77. C ancora successiva ribassista: close 1.1060, R ≈ −61.54, sotto LowB e sopra M0. Si assume A interamente dentro e nessun annullamento intermedio.
Massimo fino a C 1.1076: stop 1.1076 + 0.0004 = 1.1080, target fisso 1.1020. Primo Bid/Ask 1.1058/1.1060: SELL 1.1058, rischio 22 pip, spazio 38, rapporto ≈ 1.73, spread 2/22 ≈ 9.1%. Stessi budget e costi: 0.20 lotti stimano perdita USD 49.40 e utile netto al target Ask USD 74.60 prima di altri costi. Il target è il quarto inferiore fisso, non il minimo mobile.
10. Prima quotazione, rischio e uscite
Dopo C controlla solo la prima quotazione. BUY ad Ask ≤ M0, SELL a Bid ≥ M0. Stop BUY minimo Bid da A a C meno 0.05W; SELL massimo Bid nella sequenza più 0.05W. Target fissi BUY L0 + 0.75W, SELL L0 + 0.25W.
Distanze positive, spread ≤ 15% dello stop, spazio target ≥ 1.20 volte il rischio eseguibile; altrimenti salta senza altro prezzo. BUY esce Bid e SELL Ask. Stop fisso, niente aggiunte, mediazioni, trailing o pareggio. Un close M15 fuori dal range chiede uscita alla prossima quotazione; altrimenti dopo otto candele complete, ingresso = 1. Verifica protezione server e operatività locale.
BUY: SL = min(Low[A…C]) − 0.05W; TP = L0 + 0.75W; SELL: SL = max(High[A…C]) + 0.05W; TP = L0 + 0.25W11. Decidere uguaglianze e fallimenti delle fasi
| Osservazione BUY | Decisione | Motivo |
|---|---|---|
| Prima B: R = −50 | B ammessa | B include −50 |
| Prima B: R = −49 | Rifiuta candidato | B non può saltare oltre −50 |
| R successivo = −50 | Non ancora C | C richiede R maggiore |
| Prima C: close = HighB | Termina candidato | Prezzo strettamente sopra |
| Dopo B: R = −80 | Annulla | Ritorno all’estremo annulla |
| Close attesa > U0 | Annulla prima | Non confermare fuori range |
C può confermare sulla terza barra dopo B se primo incrocio ammissibile e prezzo valido. Ingresso prima quotazione 10:45–11:00: barra 1; barra 8 termina 12:45. Richiedi uscita al prezzo seguente se aperta. Stop o target server possono chiudere prima; conserva la prima uscita reale.
12. BUY con due finestre
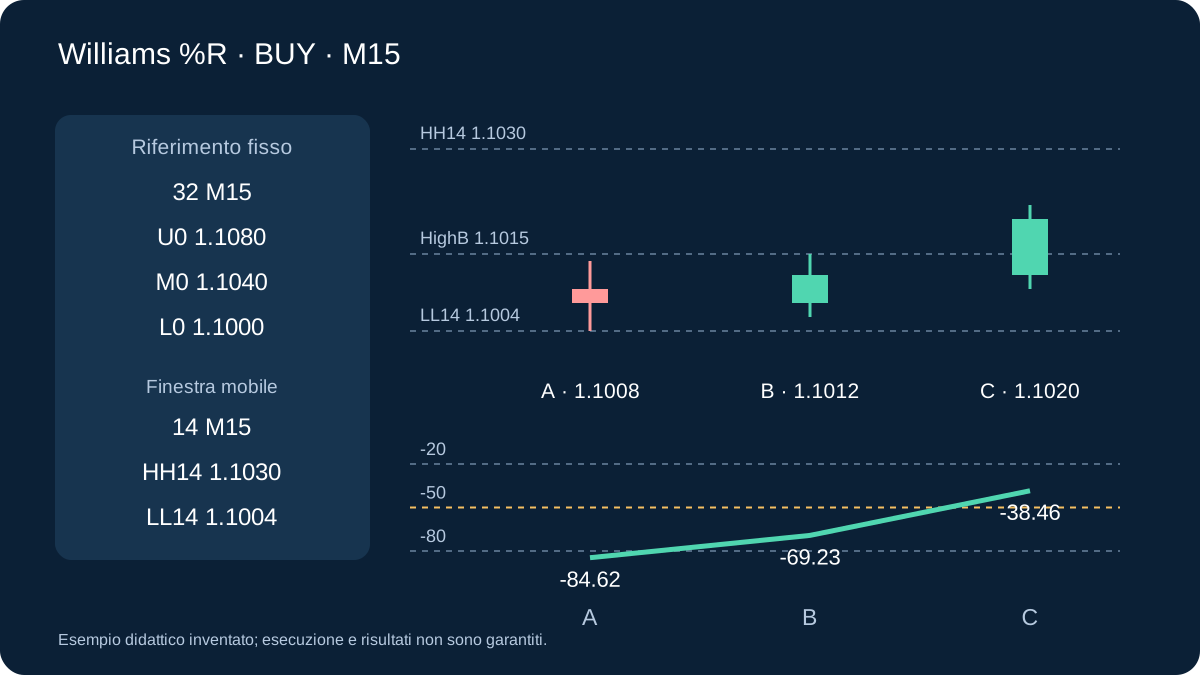
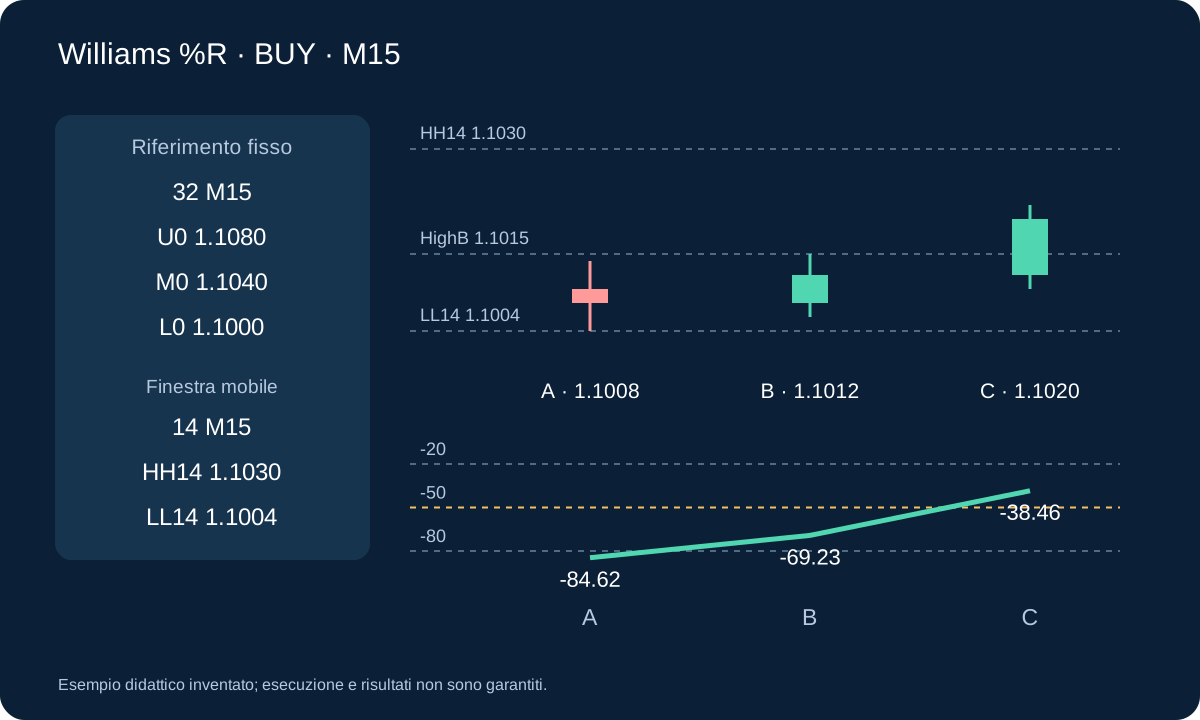
Range fisso 32: L0 1.1000, U0 1.1080, W 0.0080, M0 1.1040, ER32 0.20. Nell’esempio HH14 mobile resta 1.1030 e LL14 1.1004 per A, B e C. A chiude 1.1008, minimo 1.1004: R ≈ −84.62. B chiude 1.1012, massimo 1.1015: R ≈ −69.23. C successiva rialzista chiude 1.1020: R ≈ −38.46, sopra HighB e sotto M0.
Minimo fino a C ancora 1.1004: stop = 1.1004 − 0.0004 = 1.1000, target 1.1060. Prima Bid/Ask 1.1020/1.1022: rischio 22 pip, spazio 38, rapporto 1.73; spread 2/22 ≈ 9.1%. Conto USD, USD 10 per pip e lotto, commissione completa USD 7, riserva stop 2 pip: USD 247 stimati per lotto. Budget USD 50 e passo 0.01 consentono 0.20 lotti, USD 49.40. Target esatto: USD 74.60 netti prima di swap e costi.
0.20 × (22 × 10 + 7 + 2 × 10) = 49.40 USD; 0.20 × (38 × 10 − 7) = 74.60 USD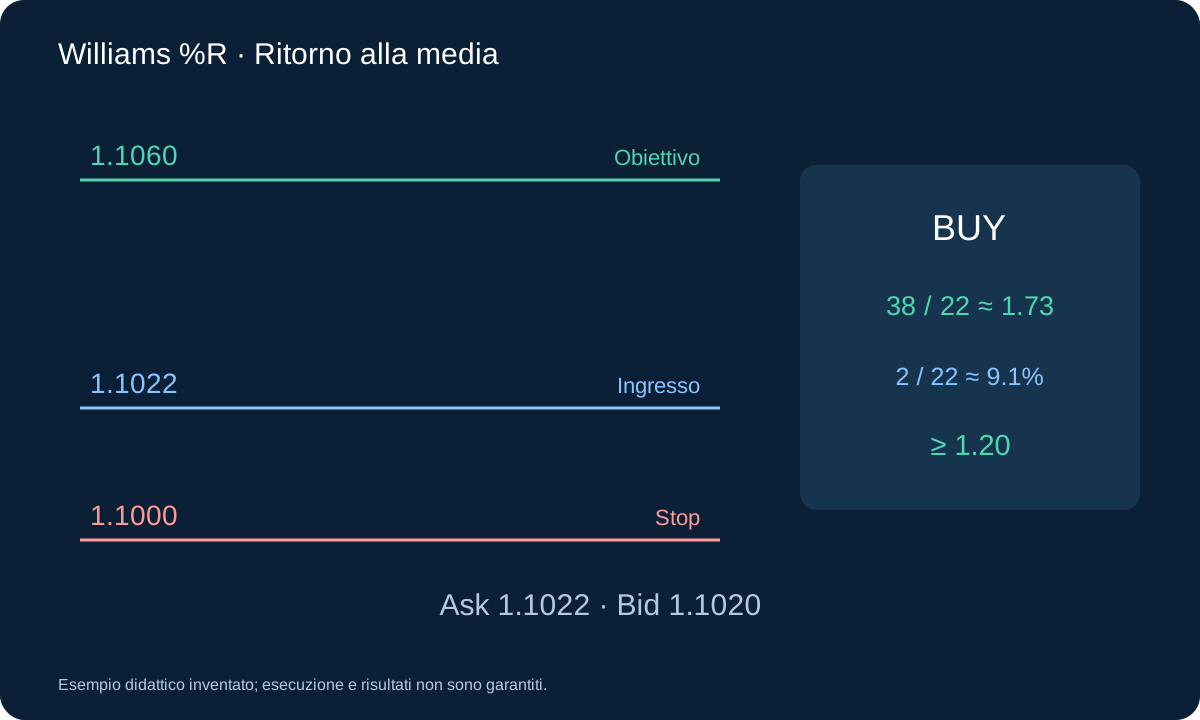
13. Verifica ritardi e correlazioni
La fase aggiuntiva può entrare tardi o rifiutare un’inversione brusca. Un trend persistente invalida estremi e vecchio range. Includi salti rifiutati, prezzo fallito, scadenza, spread e rotture. Non contare vincitori mancati come operazioni né mediare perdite.
Valida R mobile e range fisso separatamente, con tempi ed uguaglianze esatti. Tick Bid/Ask, costi, training cronologico e validazione intatta. OHLC non risolve ogni sequenza. Confronta valore atteso netto, drawdown, code, durata e sensibilità, poi forward. Gli oscillatori condividono esposizione al prezzo: più indicatori non diversificano da soli.
Rivedi esposizione valutaria e correlazione prima di combinare strategie.
14. Verificare le fasi prima del portafoglio
Una riga per A: input fissi 32, estremi mobili 14, primi incroci, rifiuto e quotazione. B senza C non è un trade. Un salto rifiutato resta tale anche se dopo vincerebbe. Dopo fill riconcilia volume e stop accettato: dimensionare dalla quotazione non cancella un prezzo peggiore. Prevedi fallimenti della protezione ed evita ordini duplicati dopo risposta incerta.
Confronta due fasi e variante a una fase registrata separatamente nel training, poi fissa la scelta prima di validazione intatta e forward. Conta tutti i tentativi. Rivedi costi, drawdown, perdite estreme, durata e rifiuti. Bollinger, CCI e %R possono comprare la stessa coppia in calo: nomi diversi non diversificano l’esposizione. Valuta rischio simultaneo per valuta e conto.
Domande
Una candela da −85 a −30 conferma tutto?
No. Non rispetta l’intervallo B. Sono richieste chiusure B e C separate; accettare il salto sarebbe un’altra regola.
Perché i massimi di indicatore e range differiscono?
Usano 14 candele mobili e 32 precedenti fisse. Massimi vecchi possono essere fuori dalla finestra breve; mescolarli cambia indicatore e strategia.
Fonti e ambito
MetaQuotes documenta Williams %R e iWPR. Range 32, ER, recuperi distinti, target e scadenze sono nostre regole didattiche. Esempi fittizi, senza vantaggio testato o performance implicita.
Esempio didattico inventato; esecuzione e risultati non sono garantiti.