
触及轨道描述相对位置,带宽收窄描述所选窗口内的离散程度。两者都不能单独构成订单。本指南从明示收盘价重算布林带,区分位置与宽度,并说明滚动窗口如何改变图形含义。
1. 先命名三条轨道及其作用
将中轨称为M、上轨称为U、下轨称为L。传统布林带把外轨放在简单均线上下指定倍数的标准差处。高低是相对于这项计算而言,并非绝对昂贵或便宜。
计算使用历史价格,也包括当前观测值。触上轨不自动等于SELL,触下轨也不自动等于BUY。这里的原创例子解释构造与读法,不报告交易表现。
2. 比较图表前固定20/2输入
基准为20 / 2:均值与离散计算都使用二十个观测,每侧二倍标准差。应用价格为Close。在H1上,二十周期指二十根K线,不是二十个日历日。显示不作位移,并记录真实品种名称和报价源。
倍数不是百分比,也不是概率。二倍标准差并不意味着未来价格有95%概率留在轨道内。相互重叠的滚动市场观测不能提供这种分布保证。默认参数是起始规格,不是盈利证据。
3. 从同一个窗口计算总体离散程度
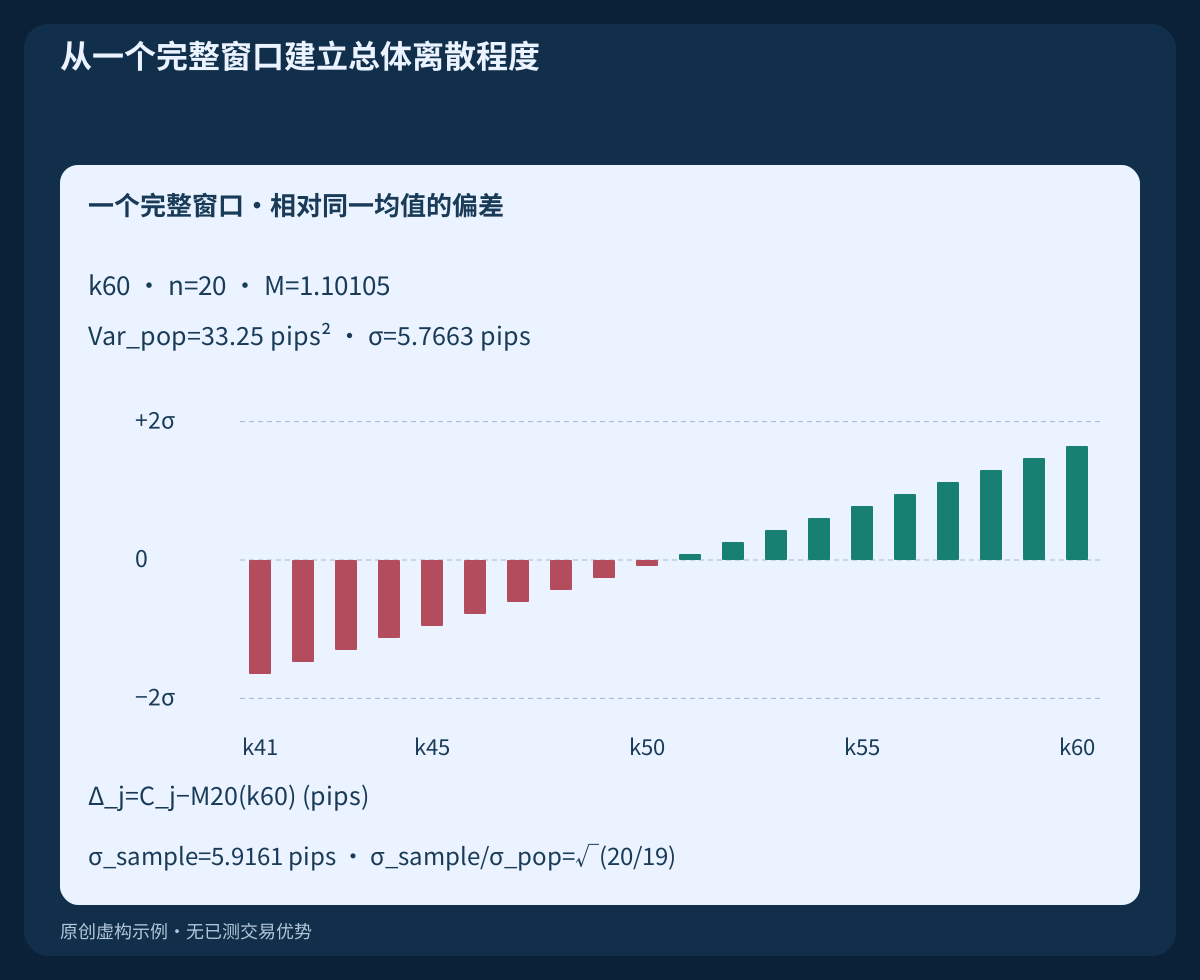
对截至k的n个收盘价,使用M(k)=ΣC_j/n、Var_pop(k)=Σ(C_j−M(k))²/n和σ(k)=√Var_pop(k)。窗口内每个偏差都相对于该窗口同一个当前均值。索引从零开始时,二十根基准首次出现在k19,此前数据不可用。
改用n−1作除数会得到样本方差及不同的外轨。同一组二十个收盘价满足σ_sample=σ_pop×√(20/19)。文件单独保留这一比较,但基准轨道使用总体方差方式。完整常数窗口的σ=0有效,不能与历史不足混为一谈。
4. 将%B读作位置,允许超出轨道
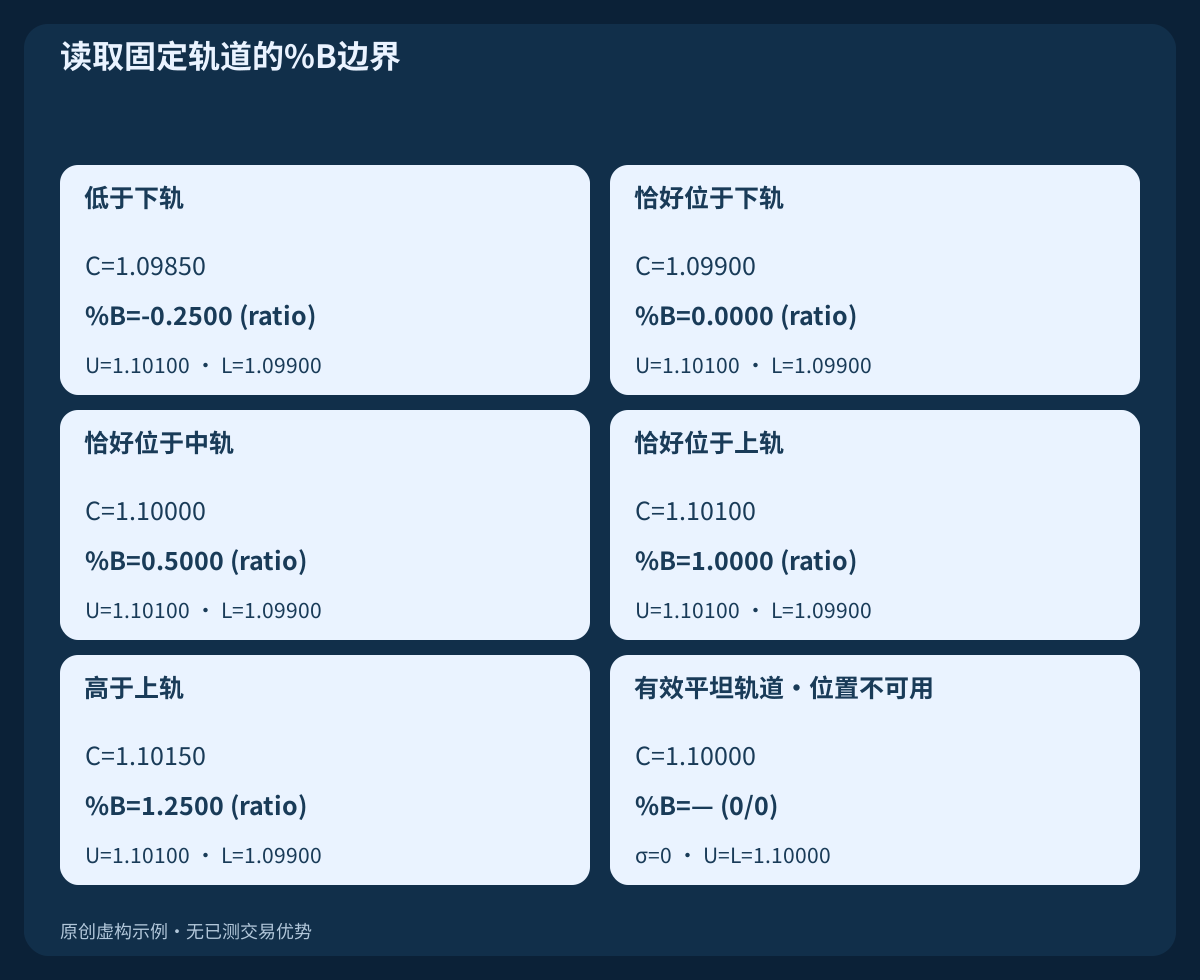
定义%B(k)=(C(k)−L(k))/(U(k)−L(k))。对宽度为正的对称轨道,0、0.5、1分别对应下轨、中轨、上轨。%B<0和%B>1都允许,表示价格在外侧,而非算错。独立固定轨道CSV明确展示这些边界。
本指南发布比例尺度;有些显示会再乘一百。应明确尺度,不从名称中的百分号推断。U=L时,本例平坦窗口的表达式成为0/0,保持不可用,不擅自补中性值。其他实现需要检查各自明示的替代值规则。
5. 区分实际宽度、归一化宽度和百分数
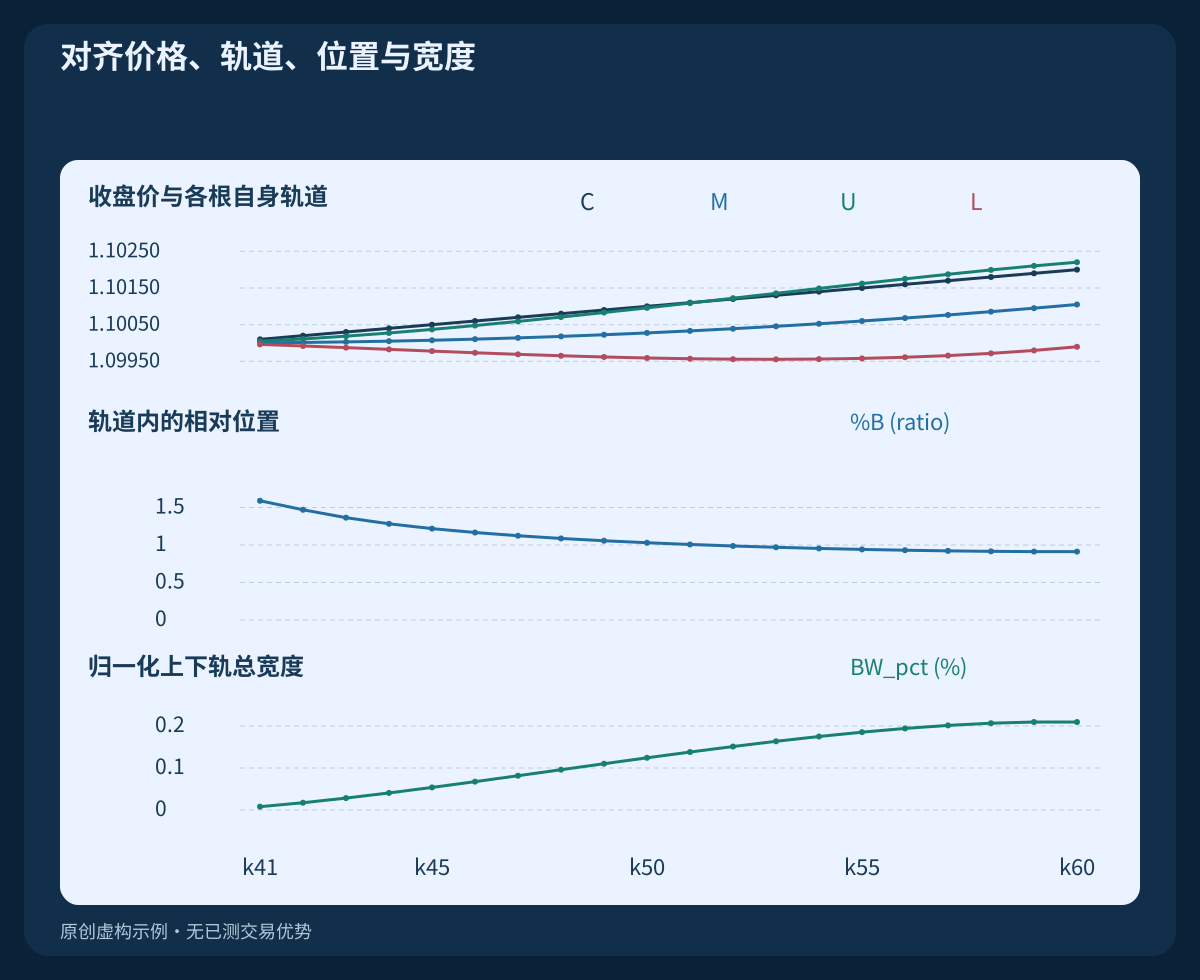
设W=U−L、BW_ratio=W/M、BW_pct=100×BW_ratio。本基准要求M>0才能归一化。在构造的交替区间终点,BW_ratio≈0.00036298与BW_pct≈0.036298%代表同一宽度。显示相差一百倍不等于波动不同。
中轨为正且轨道平坦时,即使%B不可用,BW_pct=0仍然有效。中轨为零或负值不在本正外汇价格规范内。另外,%BandWidth可能指在历史带宽范围内作另一种归一化的指标,不一定只是乘一百。必须核对公式。
6. 区分相同位置与相同点数距离
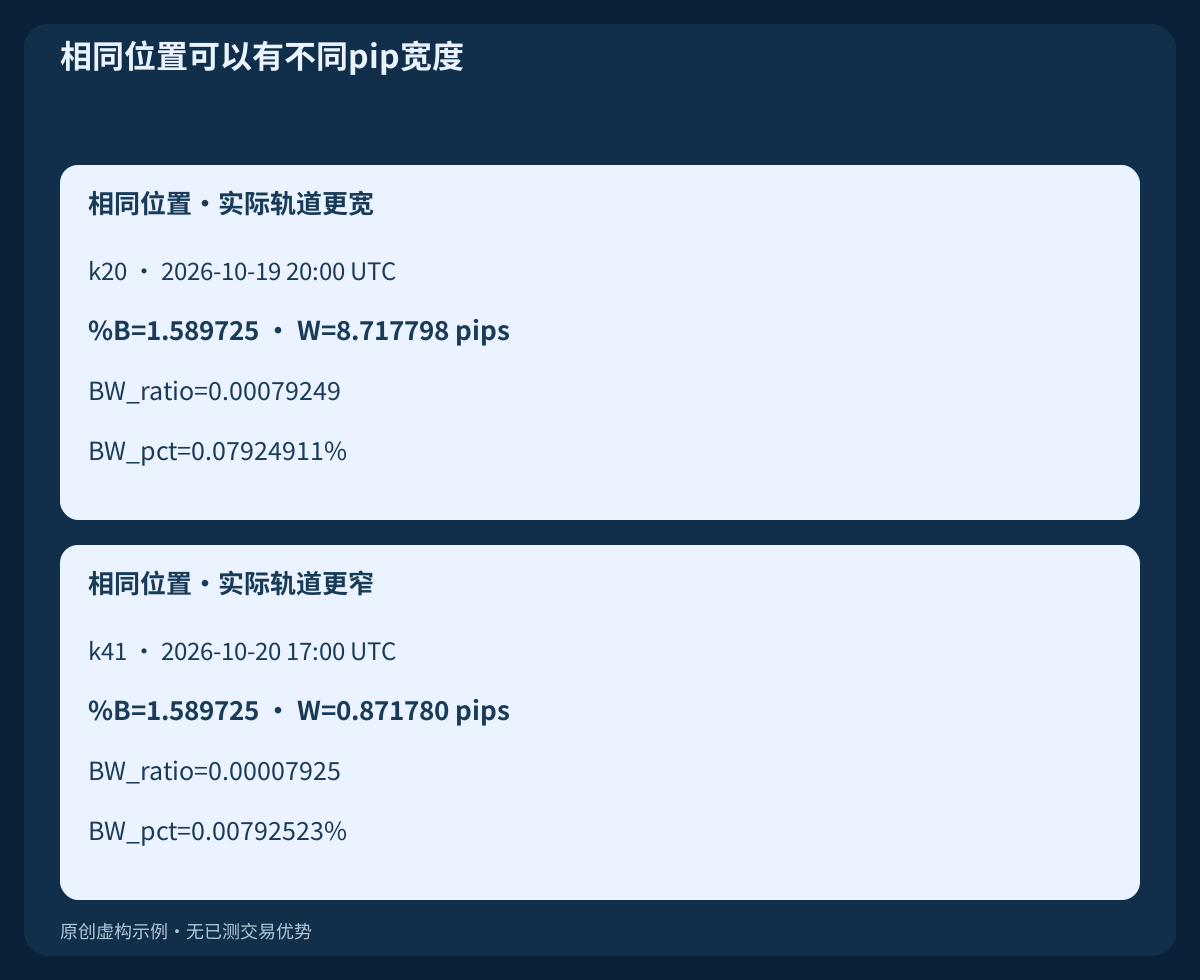
最初异常值k20与重置后初次上涨k41都有%B≈1.589725,但上下轨总宽度分别为W≈8.717798 pips和W≈0.871780 pips。本EURUSD例规定1 pip=0.0001。位置相同,实际宽度却相差十倍。
相同%B因此不代表相同止损距离、点差负担、风险或手数。BandWidth以中轨价格归一化宽度,不是ATR、收益率波动,也不是跨货币对和时段的通用阈值。将指标与费用联系时应保留价格、pip与比例单位。
7. 区分状态与新出现的收盘穿越
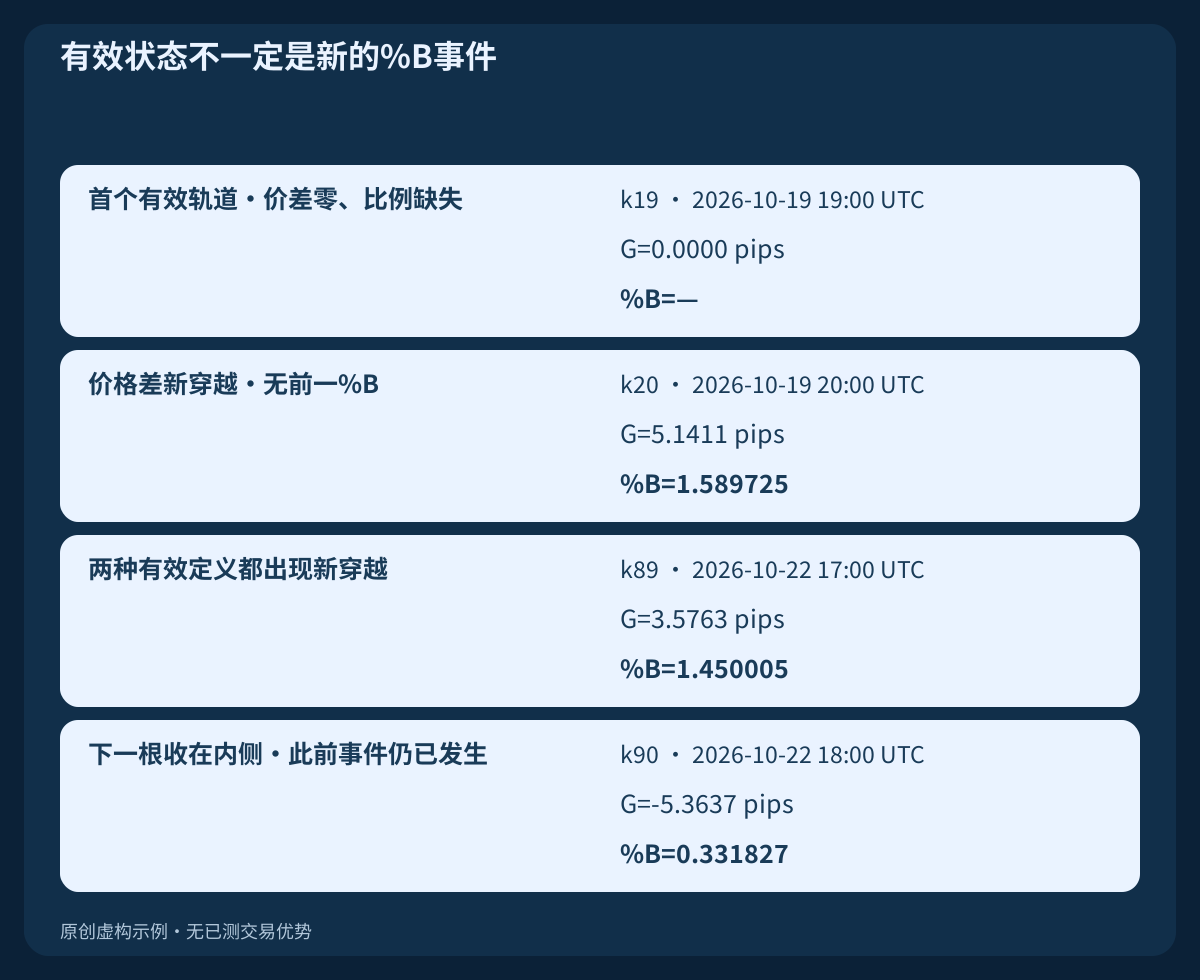
对上轨外收盘定义G(k)=C(k)−U(k)。一种严格新穿越为G(k−1)≤0 AND G(k)>0。每个观测使用其自身同期轨道。当前相等不算严格外侧收盘,持续在上方只是状态。与过去冻结轨道比较属于另一种必须命名的规则。
两次宽度都为正时,相应位置事件为%B(k−1)≤1 AND %B(k)>1。在k19,G是有效零值,但%B不可用。因此k20的价格差穿越有效,却没有比例定义所需的前值。在k89两种定义都满足,k90则严格位于内侧。任何单项观测都不自动授权下单或重试。
8. 解释旧值移出窗口,再解释收缩
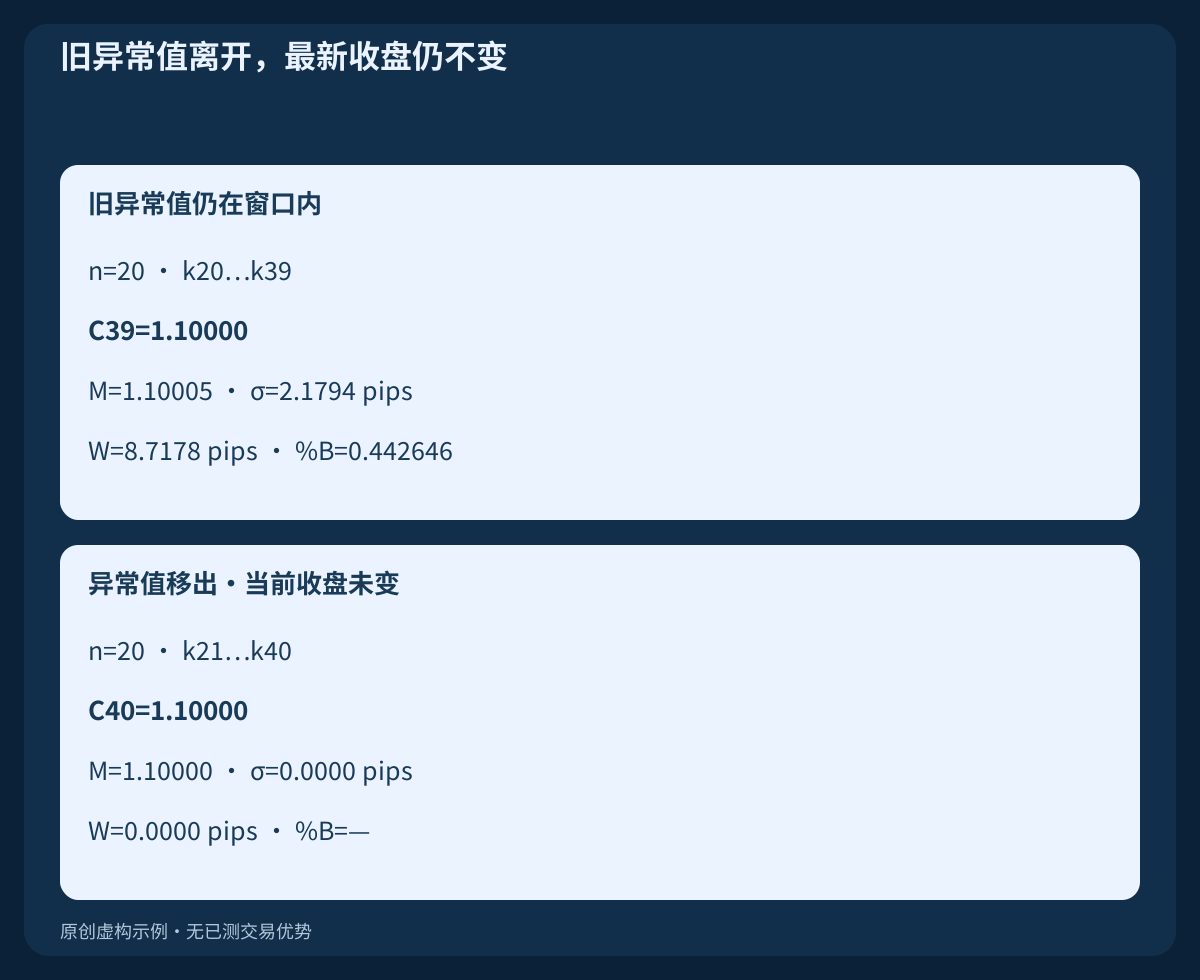
比较k39与k40:C39=C40=1.10000。单个异常值k20先属于k20…k39,随后移出k21…k40。后一个窗口完全平坦。最新收盘价未变,轨道仍会重合。
这个有限窗口变化不证明未来机会、反转或活跃何时恢复。有序漂移也可能增加价格水平的标准差。它衡量收盘价相对均值的离散程度,不是K线内部高低范围,也不是已经证明的价格加速度。
9. 结合震荡和趋势环境,不自动逆向交易
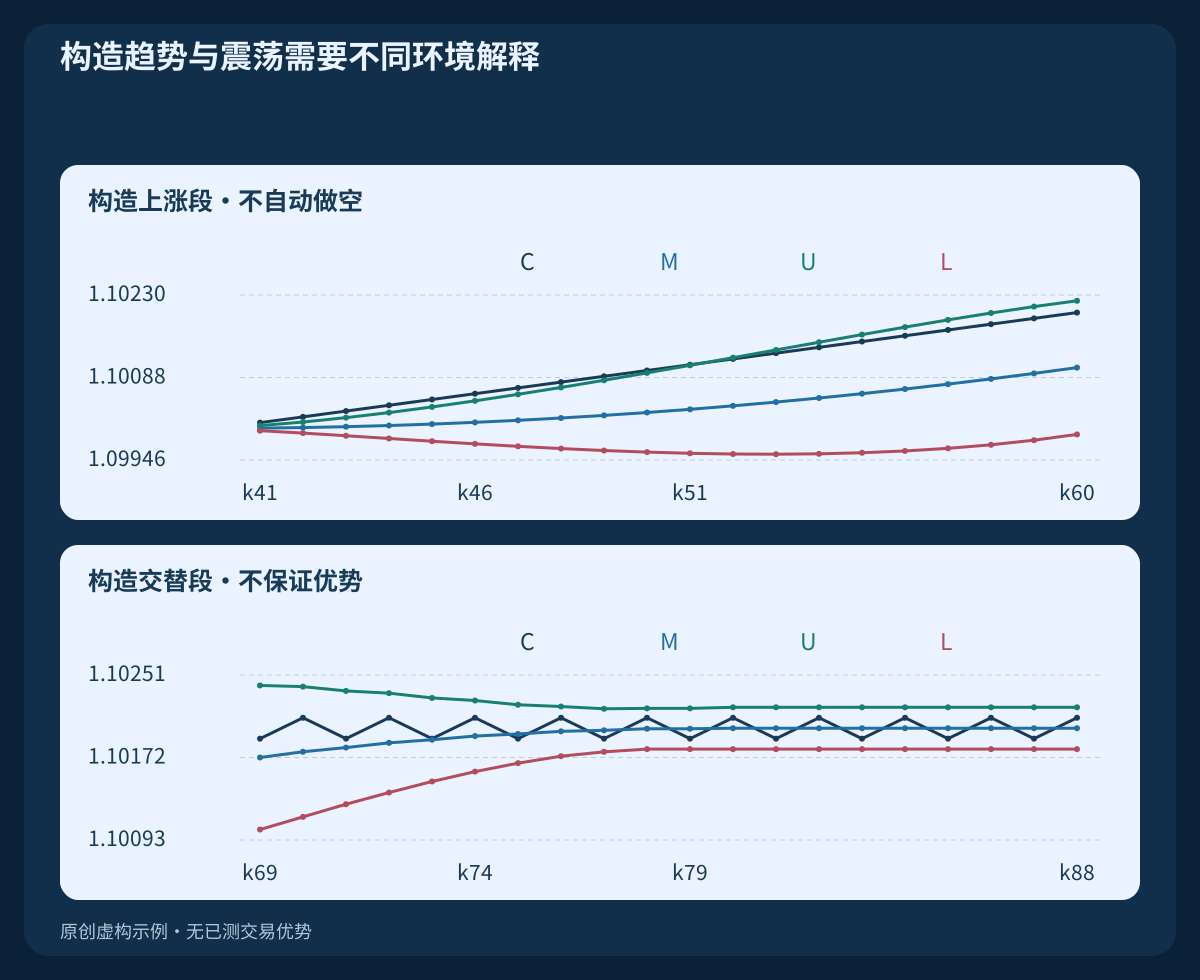
构造上涨段k41–k60与交替段k69–k88回答不同图形问题。上涨中的k41–k51收在各自上轨之外;随后价格仍上涨,相对位置却回到内侧。连续高位读数与延续相容,不会逐根刷新新进场。
交替段是刻意构造的,不是在经纪商历史上验证过的环境分类器。它的早期窗口仍包含此前上涨的收盘价。狭窄或看似水平的轨道不能保证下一次边缘有效。环境应依据决策前可用信息定义,而非看到结果后再命名成功趋势或区间。
10. 将狭窄定义为相对此前有效宽度
一个严格教学比较为BW_pct(k)<min(BW_pct(k−10),…,BW_pct(k−1))。当前值不进入参照集合,之前10个值及当前值都必须可用。等于此前最小值不算严格新低。持续低位也不代表每根K线刷新纪录。
这项短比较不是125周期Squeeze规范的实现。在k40带宽创相对新低,但%B仍不可用。宽度条件不能补齐缺失比例。收缩不决定方向或时点,后续扩张也不能追溯地使此前观测具备交易资格。
11. 分别改变窗口与倍数
主CSV比较20 / 2、10 / 2与20 / 3。短窗口首先可用于k9,三者在k19–k90都有完整窗口;比较位置比例还要求各相关轨道宽度均为正。改变长度会改变均值和离散程度;仅改变倍数则保留两者并拉宽同一包络。
从二倍改为三倍时,总宽度和归一化宽度乘以1.5;正宽度下有%B_3=0.5+(%B_2−0.5)×2/3。这项代数不确定最优参数。判断更少或更迟的观测有无益处前,应在同一有效样本和一致执行、退出假设下比较完整规则。
12. 区分MT4缓冲区时间与显示位移
参考调用为iBands("EURUSD",PERIOD_H1,20,2,0,PRICE_CLOSE,MODE_MAIN,1),同样输入另取MODE_UPPER和MODE_LOWER。其中bands_shift=0使显示不位移,shift=1在下一根及数据可用后读取最新完成K线。
请求shift=0读取形成中的K线,可在内部变化。显示位移是另一项设置,不提供未来信息。检查历史和真实经纪商品种名,不把错误或缺失缓冲区当成有效平坦窗口。还要对齐应用价格、时间和缺口。本计算不认证终端数值一致性。
13. 将观测与可执行BUY预算分开
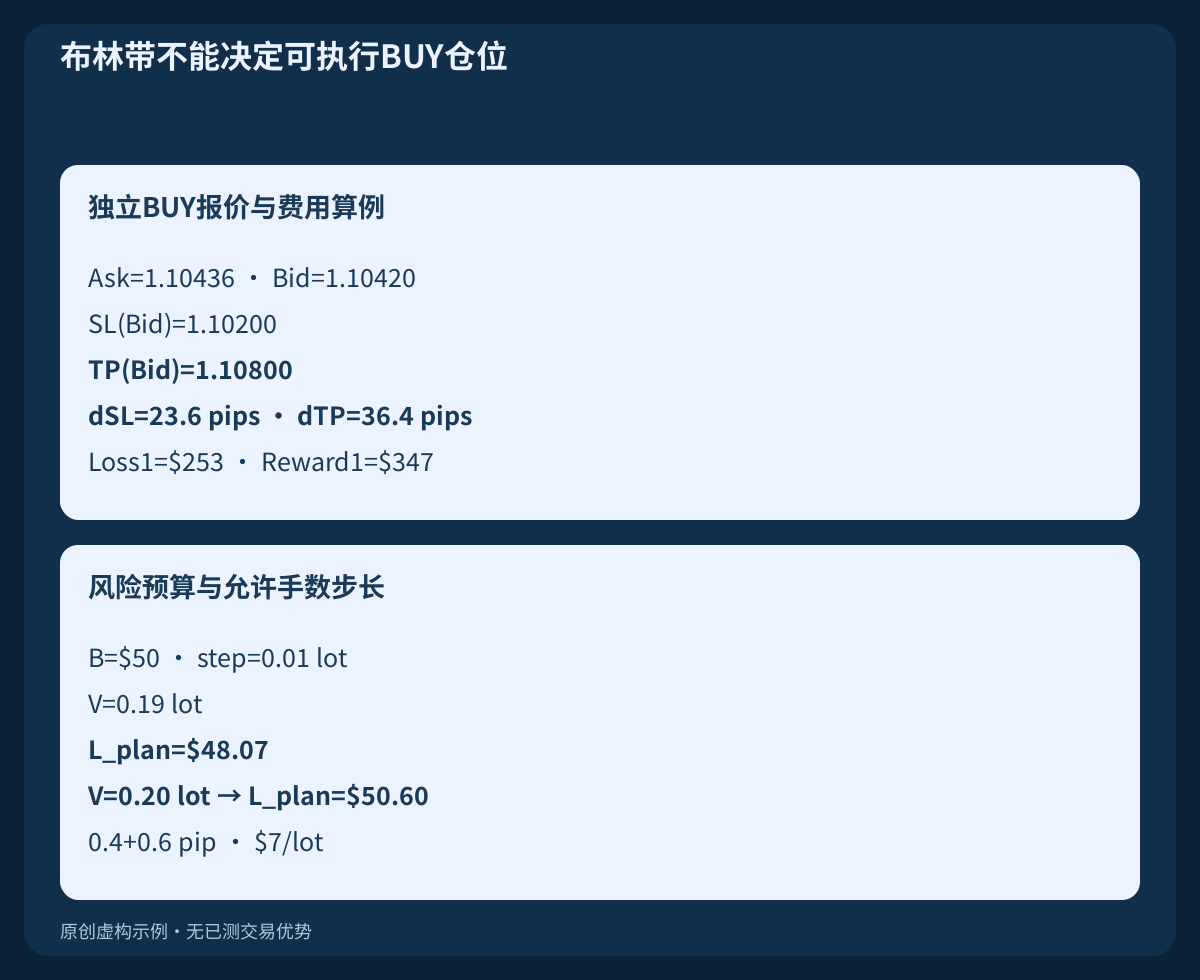
考虑独立虚构BUY算例:Ask=1.10436、Bid=1.10420、SL(Bid)=1.10200、TP(Bid)=1.10800。多头以Ask入场,保护条件使用Bid。止损距离为23.6 pips,目标距离为36.4 pips。这不是来自收盘价序列的交易;该序列没有历史Ask或成交路径。
假设$10/pip/lot、双边总佣金$7/lot、独立不利预留a_entry=0.4 pip; a_exit=0.6 pip及资金费用为零,则Loss1=(23.6+1)×10+7=$253、Reward1=(36.4−1)×10−7=$347。预算$50、步长0.01-lot允许0.19 lot,计划损失$48.07;0.20 lot会承担$50.60。距离已反映正确报价侧,勿再加点差。核对费率、保证金与实际成交;计划预留不能封顶真实损失。
14. 评估完整规则,而非轨道形状
测试前确定价格源、总体方差规范、位移、单位、可用性及精确事件。明确冻结参照、事前环境和失效期,再加入订单时点、入场、取消、止损、目标、规模、退出和不确定订单处理。完成信号不保证在同一收盘价成交。
在相同执行假设下比较基准与每个附加条件有无的结果。轨道、%B、BandWidth共享价格,一致不代表独立证据。留出评估数据、记录参数尝试,并报告费用、样本、回撤与不确定性。挑选好看的图形不能证明未来优势。
15. 复现原创数据及其边界
主CSV包含从2026-10-19 00:00 UTC开始、初值1.10000的91个虚构EURUSD H1 Bid收盘价,含默认、两项参数比较及单独命名的样本离散比较。第二CSV是含零宽度的独立假定边界几何,不是该历史的观测。
均值、方差采用精确有理数,平方根和派生值采用八十位Decimal后再舍入导出。表中价格五位小数,事件使用完整精度。没有经纪商K线、高低值、内部路径、历史Ask或订单,也不报告历史回测、实测准确率或盈利参数。
| 索引 | UTC收盘时刻 | Bid收盘 | M20 | U20x2 | L20x2 | %B (ratio) | BW_pct (%) |
|---|---|---|---|---|---|---|---|
| 19 | 2026-10-19 19:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 20 | 2026-10-19 20:00 UTC | 1.10100 | 1.10005 | 1.10049 | 1.09961 | 1.5897 | 0.0792 |
| 39 | 2026-10-20 15:00 UTC | 1.10000 | 1.10005 | 1.10049 | 1.09961 | 0.4426 | 0.0792 |
| 40 | 2026-10-20 16:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 60 | 2026-10-21 12:00 UTC | 1.10200 | 1.10105 | 1.10220 | 1.09990 | 0.9119 | 0.2095 |
| 88 | 2026-10-22 16:00 UTC | 1.10210 | 1.10200 | 1.10220 | 1.10180 | 0.7500 | 0.0363 |
| 89 | 2026-10-22 17:00 UTC | 1.10280 | 1.10204 | 1.10244 | 1.10165 | 1.4500 | 0.0721 |
| 90 | 2026-10-22 18:00 UTC | 1.10190 | 1.10204 | 1.10244 | 1.10163 | 0.3318 | 0.0728 |
16. 保留实用读图清单
识别品种、数据源、K线长度、应用价格、窗口、倍数、方差除数、位移、单位和可用历史,再说明观测的是位置、宽度、持续状态、新穿越还是独立定义的环境。必需数据缺失仍是限制,不能虚构数值。
只有另一份完整交易规格才能把读数连接到入场、保护、规模和退出。相关文章采用各自规则。评估追加确认、延迟和费用时保持基准固定,不预先假设添加指标就能改善方法。
常见问题
布林带20/2是什么意思?
简单均值和总体离散计算各用二十根K线,每侧二倍标准差。H1上是K线而非天数。还应说明价格和位移;默认值不保证盈利。
触轨意味着买入或卖出吗?
不是。它描述相对位置,价格可以沿轨或在外侧继续运动。入场、无效化、保护、规模和退出需要另一套完整规则。
%B可以小于零或大于一吗?
可以。比例尺度下零对应下轨,一对应上轨。1.25表示高出上轨四分之一个总宽度。零宽度时本基准比例不可用。
为什么BandWidth会相差一百倍?
宽度除以中轨是比例,再乘一百是同值的百分数。应核对公式与单位。按历史带宽范围归一化的%BandWidth可能是另一指标。
已完成缓冲区与轨道位移相同吗?
不同。缓冲区shift选择观测,显示位移改变图形对齐。本指南用零位移和数据可用后的最新完成观测。它们不提供未来价格。
二倍标准差能保证95%留在带内吗?
不能。构造本身不给出固定未来概率。还涉及市场分布、滚动依赖和环境。虚构例子不估计覆盖率或交易表现。
来源与研究说明
一手资料支持传统构造、输入、显示时点和定义。收盘序列、假定几何、参数比较、可用性规范及BUY计算是原创教学构造,不认证经纪商或平台一致性及交易表现。
布林带教育指南。虚构收盘、独立假定几何和另列费用;没有经纪商订单、历史回测或实测盈利。