

Sentuhan band menjelaskan lokasi relatif. Band sempit menjelaskan sebaran dalam jendela pilihan. Keduanya tidak menyediakan order sendiri. Panduan ini menghitung ulang band dari penutupan yang dinyatakan, memisahkan posisi dari lebar dan menjelaskan dampak jendela bergulir.
1. Namai tiga band dan pertanyaan yang dijawab
Sebut band tengah M, atas U dan bawah L. Bollinger tradisional menempatkan kurva luar sejumlah deviasi standar dari rata-rata sederhana. Tinggi dan rendah bersifat relatif terhadap hitungan tersebut, bukan penilaian mahal atau murah secara mutlak.
Hitungan memakai harga historis termasuk pengamatan saat ini. Sentuhan atas bukan SELL otomatis dan sentuhan bawah bukan BUY otomatis. Contoh asli menjelaskan pembentukan dan pembacaan indikator; tidak melaporkan kinerja trading.
2. Tetapkan input 20/2 sebelum membandingkan
Acuannya 20 / 2: dua puluh pengamatan untuk rata-rata dan dispersi, dengan dua deviasi pada setiap sisi. Harga terapan ialah Close. Pada H1, dua puluh periode berarti bar, bukan hari kalender. Gunakan tampilan tanpa pergeseran dan catat simbol serta sumber harga sebenarnya.
Pengali bukan persentase atau probabilitas. Dua deviasi tidak menetapkan peluang 95% bahwa harga mendatang tetap di dalam. Pengamatan bergulir dan bertumpang tindih tidak memberi jaminan distribusi itu. Nilai bawaan adalah spesifikasi awal, bukan bukti profitabilitas.
3. Hitung dispersi populasi dari jendela yang sama
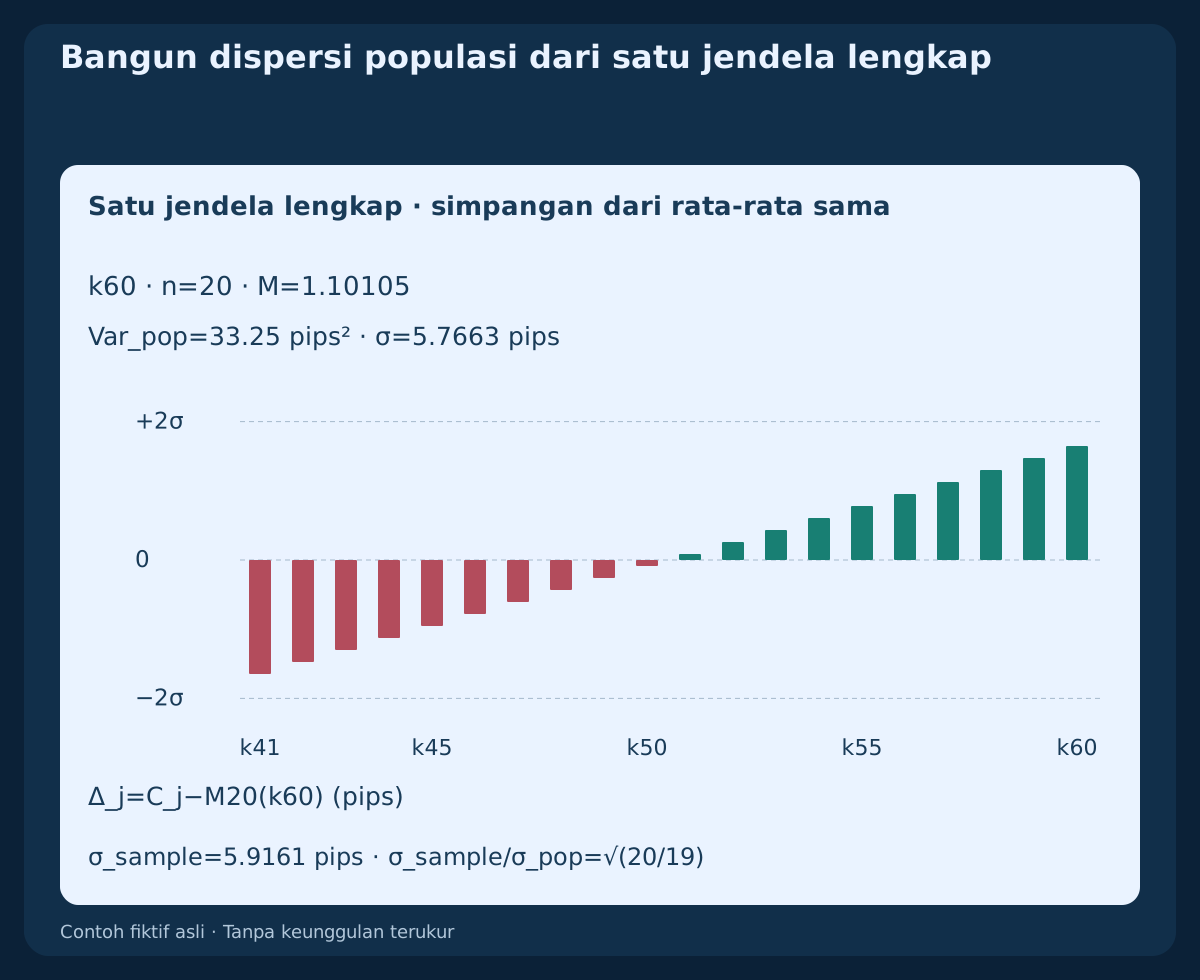
Untuk n penutupan berakhir di k, gunakan M(k)=ΣC_j/n, Var_pop(k)=Σ(C_j−M(k))²/n dan σ(k)=√Var_pop(k). Setiap penyimpangan dalam jendela memakai rata-rata jendela saat ini yang sama. Dengan indeks mulai nol, acuan dua puluh bar pertama tersedia di k19; baris sebelumnya belum tersedia.
Pembagi n−1 menghasilkan varians sampel dan band berbeda. Untuk dua puluh penutupan yang sama, σ_sample=σ_pop×√(20/19). Berkas menyimpan perbandingan ini terpisah, tetapi band memakai dispersi populasi. Jendela lengkap konstan mempunyai σ=0 valid; berbeda dari riwayat tidak cukup.
4. Baca %B sebagai posisi, juga di luar band
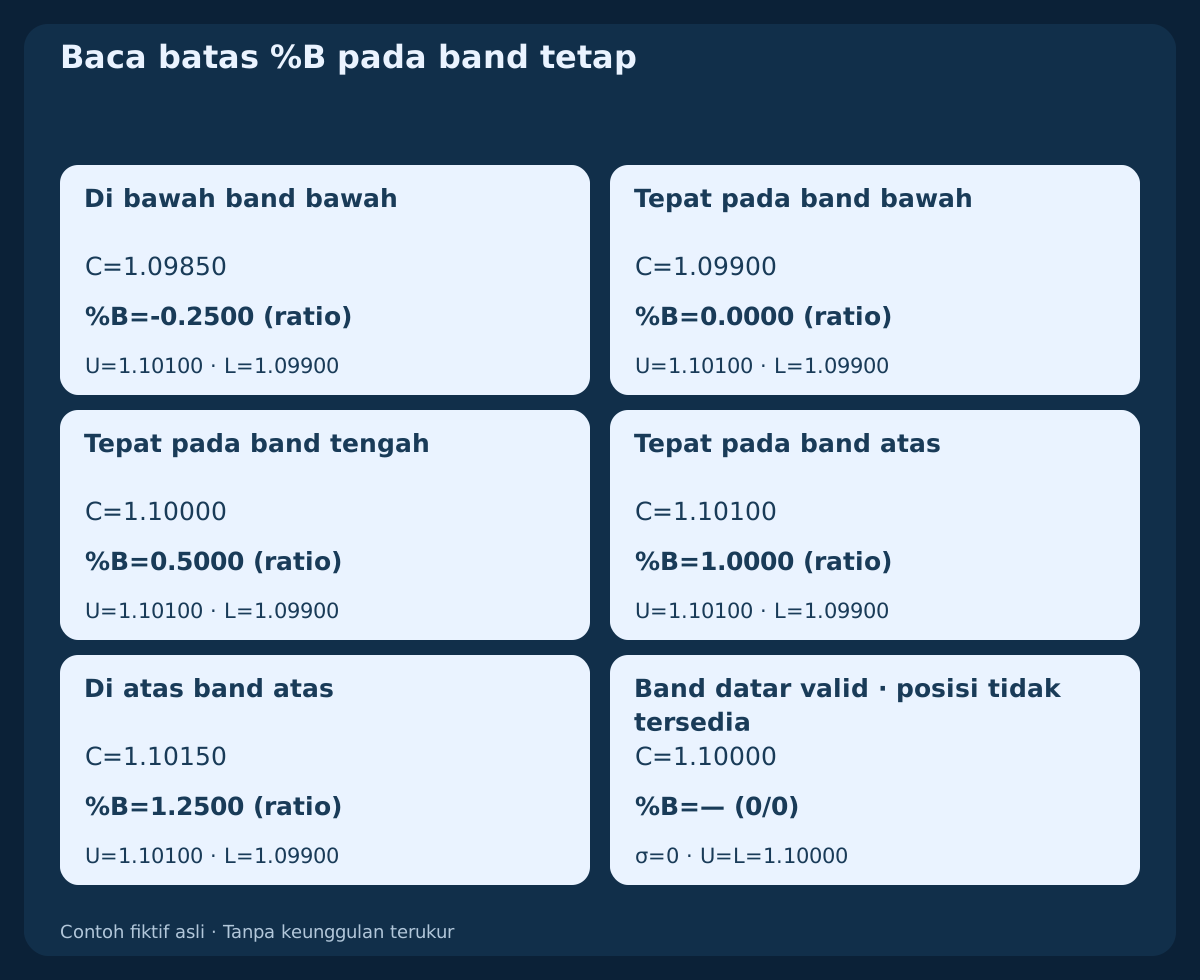
Definisikan %B(k)=(C(k)−L(k))/(U(k)−L(k)). Pada band simetris dengan lebar positif, 0, 0.5 dan 1 menunjukkan bawah, tengah dan atas. %B<0 serta %B>1 diperbolehkan: harga berada di luar, bukan kesalahan hitung. CSV geometri independen memperjelas batasnya.
Kami menerbitkan skala rasio; beberapa tampilan mengalikannya seratus. Nyatakan skala, jangan menyimpulkan dari tanda persen dalam nama. Ketika U=L, rumus jendela datar kami menjadi 0/0 dan tetap tidak tersedia. Kami tidak menyisipkan nilai netral. Implementasi lain perlu kebijakan pengganti yang terdokumentasi.
5. Pisahkan lebar fisik, normalisasi dan persen
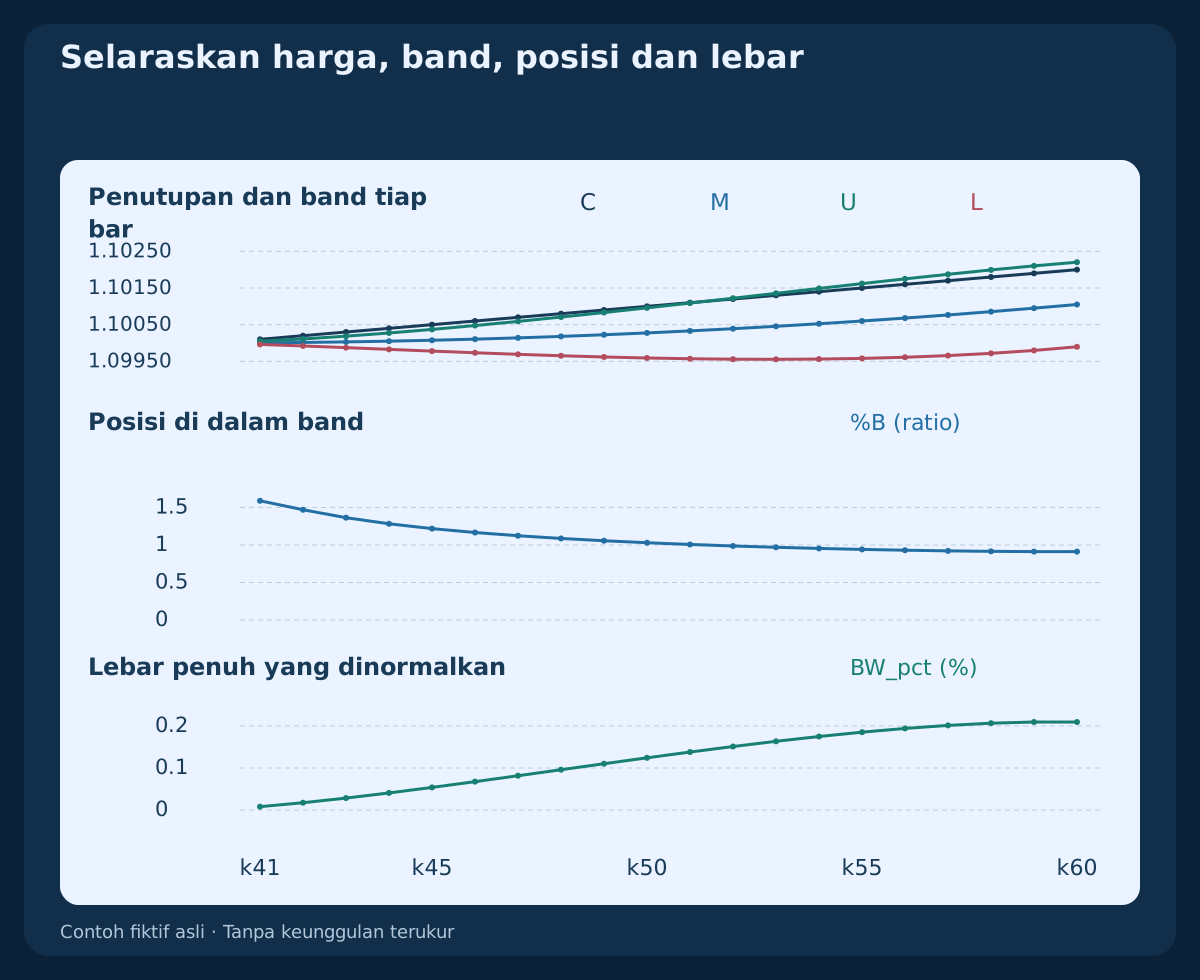
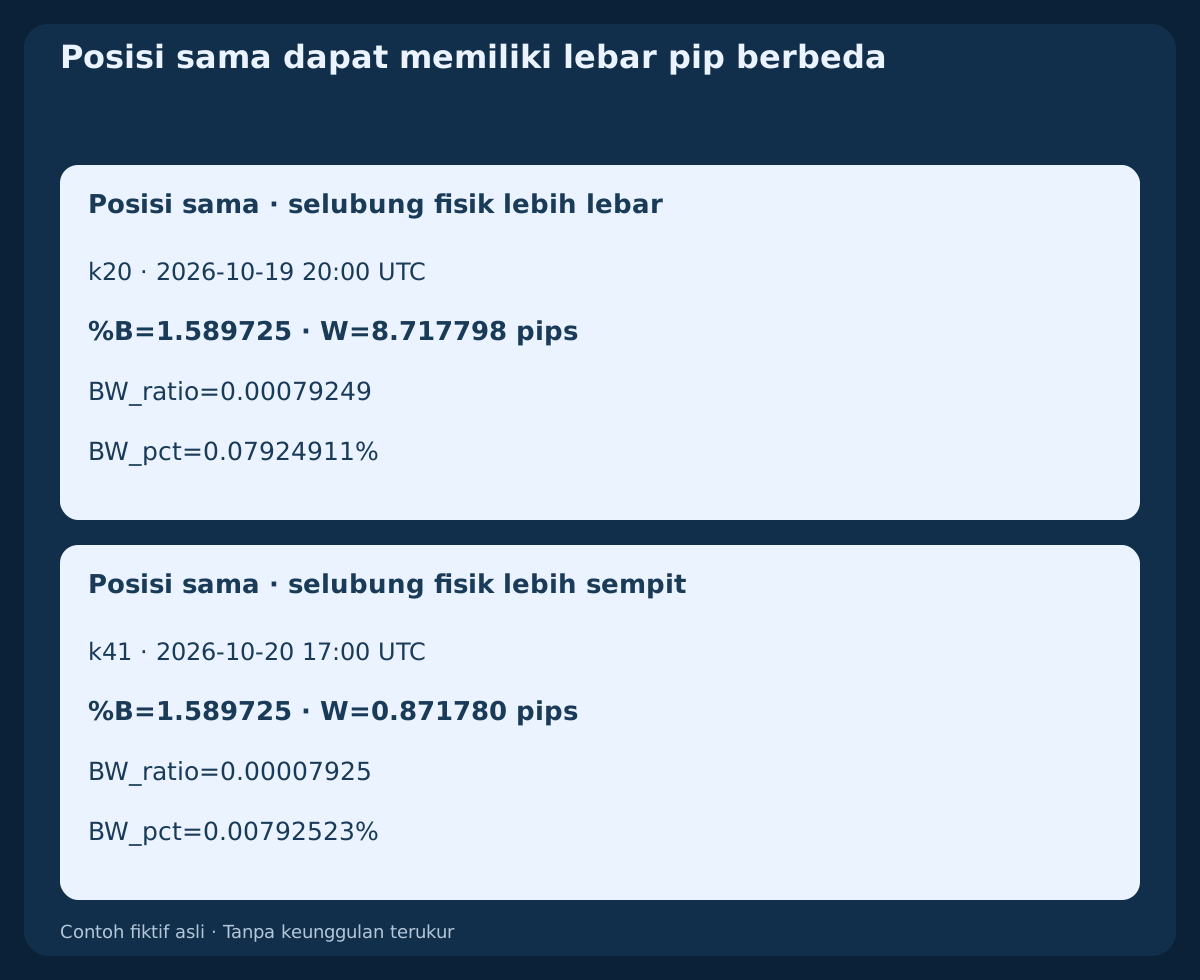
Gunakan W=U−L, BW_ratio=W/M dan BW_pct=100×BW_ratio. Normalisasi acuan ini memerlukan M>0. Pada akhir segmen bergantian, BW_ratio≈0.00036298 merepresentasikan lebar sama dengan BW_pct≈0.036298%. Selisih tampilan seratus kali bukan volatilitas berbeda.
Dengan tengah positif dan band datar, BW_pct=0 valid walau %B tidak tersedia. Tengah nol atau negatif berada di luar konvensi Forex positif ini. Selain itu, %BandWidth dapat menamai normalisasi tersendiri dalam rentang lebar historis, bukan sekadar pengalian seratus. Periksa rumus.
6. Pisahkan posisi sama dari jarak pip sama
Pencilan pertama di k20 dan kenaikan pertama setelah reset di k41 sama-sama memiliki %B≈1.589725. Lebar penuh band luar ialah W≈8.717798 pips serta W≈0.871780 pips. Untuk EURUSD ditetapkan 1 pip=0.0001. Posisi sama, tetapi lebar fisik berbeda sepuluh kali.
%B sama tidak berarti jarak stop, beban spread, risiko atau lot sama. BandWidth membagi lebar dengan tengah; bukan ATR, volatilitas return atau ambang universal antar pasangan dan sesi. Pertahankan satuan harga, pip dan rasio saat menghubungkan indikator dengan biaya.
7. Bedakan keadaan dan persilangan baru pada penutupan
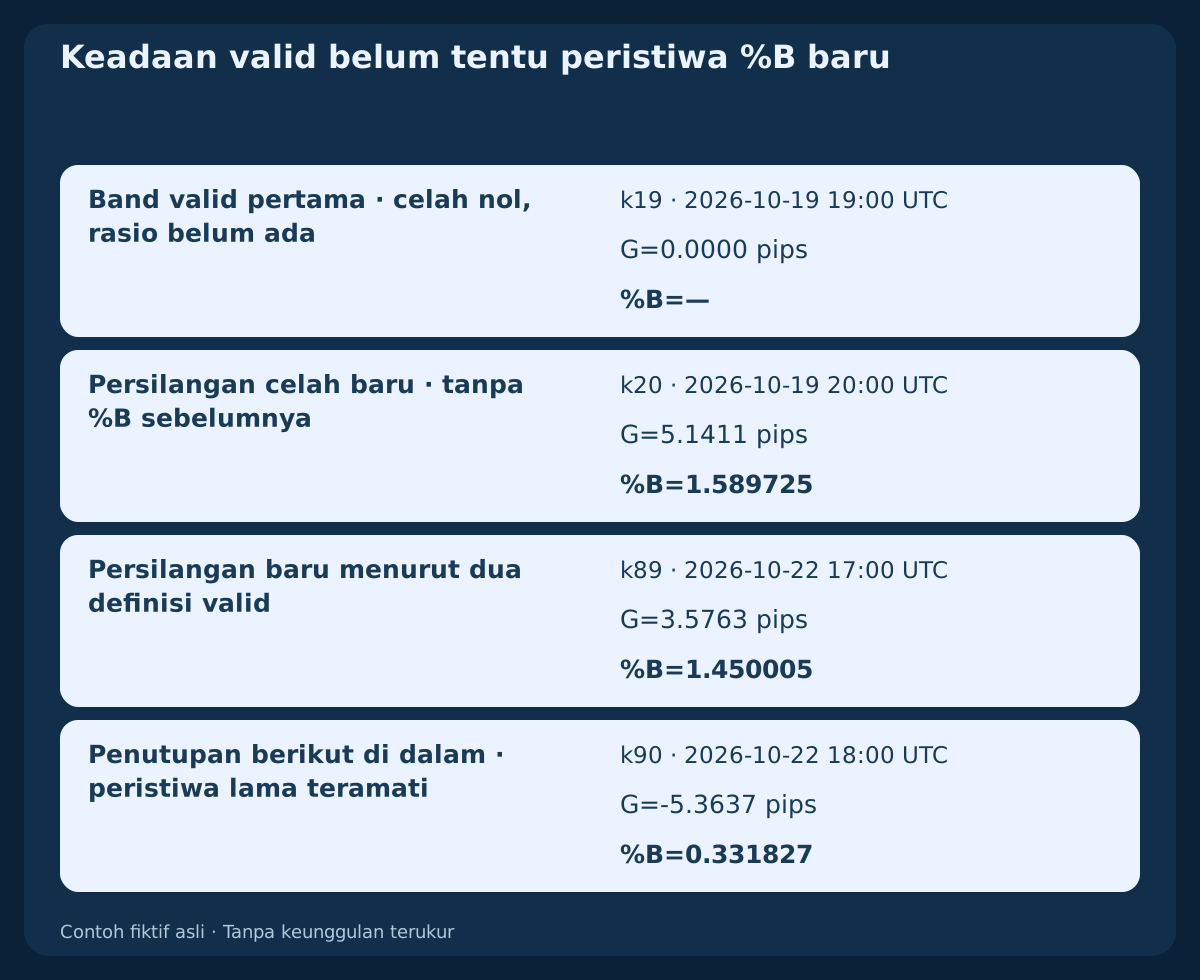
Untuk penutupan di atas, tetapkan G(k)=C(k)−U(k). Satu persilangan baru yang ketat ialah G(k−1)≤0 AND G(k)>0. Setiap pengamatan memakai band waktunya sendiri. Kesamaan saat ini bukan penutupan ketat di luar; tetap di atas adalah keadaan. Perbandingan dengan band lama yang dibekukan merupakan aturan lain dan harus dinamai.
Jika kedua lebar positif, peristiwa posisi padanannya ialah %B(k−1)≤1 AND %B(k)>1. Pada k19, G nol valid tetapi %B belum tersedia. Jadi k20 adalah persilangan celah valid tanpa %B sebelumnya untuk padanan normalisasi. Kedua definisi terpenuhi di k89; k90 berada ketat di dalam. Tidak ada peristiwa yang sendiri mengizinkan order atau upaya ulang.
8. Jelaskan keluarnya data sebelum menafsirkan kontraksi
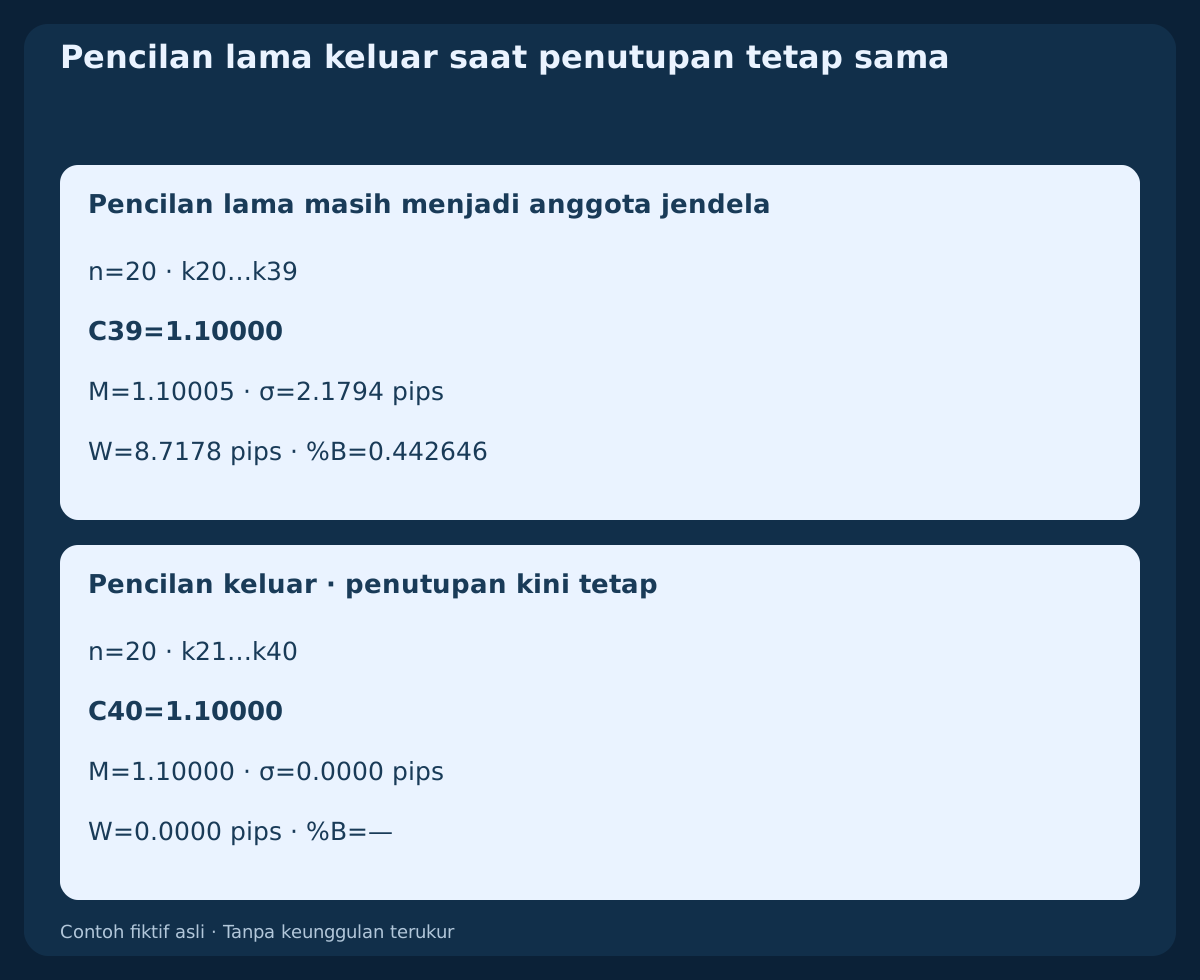
Bandingkan k39 dengan k40: C39=C40=1.10000. Pencilan tunggal di k20 termasuk k20…k39, lalu keluar dari k21…k40. Jendela kedua sepenuhnya datar. Band runtuh meski penutupan terakhir tidak berubah.
Perubahan jendela terbatas ini tidak membuktikan peluang masa depan, pembalikan atau kapan aktivitas kembali. Deviasi tingkat harga dapat naik selama pergeseran teratur. Yang diukur adalah sebaran penutupan dari rata-rata, bukan rentang intrabar atau percepatan harga yang terbukti.
9. Baca konteks mendatar dan tren tanpa melawan otomatis
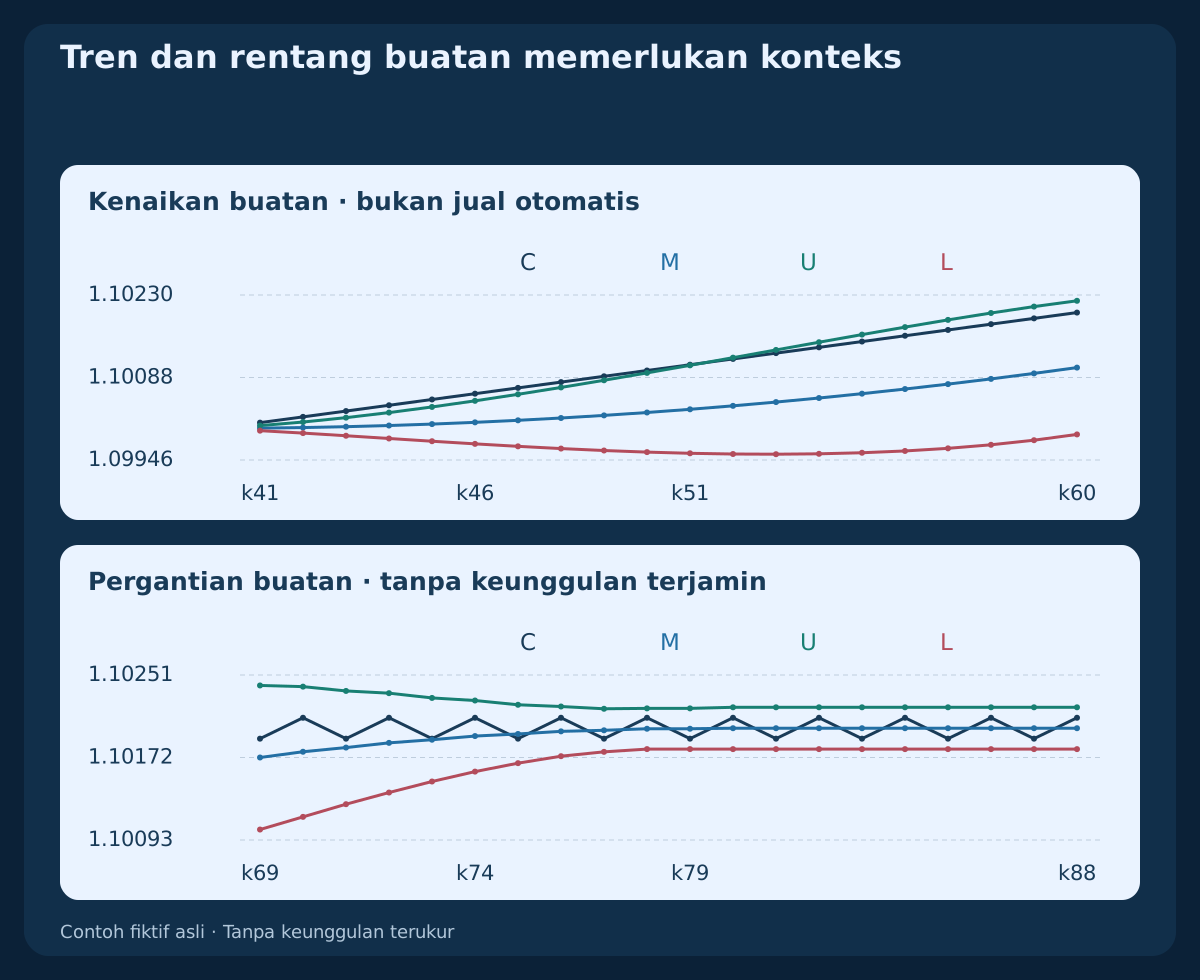
Kenaikan buatan k41–k60 dan segmen bergantian k69–k88 menjawab pertanyaan visual berbeda. Dalam kenaikan, k41–k51 ditutup di atas band atas masing-masing; lalu harga masih naik saat posisi relatif masuk kembali. Pengamatan atas berulang dapat sejalan dengan kelanjutan, tanpa memperbarui entry.
Segmen bergantian sengaja dibuat, bukan pengklasifikasi rezim tervalidasi pada data broker. Jendela awalnya masih memuat penutupan kenaikan sebelumnya. Selubung sempit atau tampak mendatar tidak menjamin tepi berikutnya bertahan. Definisikan konteks dari informasi sebelum keputusan, bukan setelah hasil diketahui.
10. Definisikan sempit relatif terhadap lebar valid sebelumnya
Perbandingan ketat ilustratif ialah BW_pct(k)<min(BW_pct(k−10),…,BW_pct(k−1)). Nilai saat ini tidak dimasukkan ke acuan; seluruh 10 nilai sebelumnya dan saat ini harus tersedia. Menyamai minimum terdahulu bukan minimum ketat baru. Keadaan rendah berlanjut juga tidak menciptakan rekor baru setiap bar.
Perbandingan pendek ini bukan implementasi konvensi Squeeze 125 periode. Pada k40, lebar mencatat minimum relatif baru tetapi %B tetap tidak tersedia. Syarat lebar tidak memperbaiki rasio hilang. Kontraksi tidak menetapkan arah atau waktu; ekspansi kemudian tidak membuat pengamatan sebelumnya layak trading secara retrospektif.
11. Ubah panjang dan pengali secara terpisah
CSV utama membandingkan 20 / 2 dengan 10 / 2 dan 20 / 3. Model pendek mulai di k9; ketiganya mempunyai jendela lengkap pada k19–k90. Bandingkan rasio posisi hanya jika setiap lebar yang diperlukan positif. Mengubah panjang mengubah rata-rata dan dispersi. Mengubah pengali saja mempertahankan keduanya dan memperlebar selubung yang sama.
Dengan tiga deviasi alih-alih dua, lebar fisik dan normalisasi naik sebesar faktor 1.5; untuk lebar positif, %B_3=0.5+(%B_2−0.5)×2/3. Aljabar ini tidak menetapkan pengaturan terbaik. Bandingkan aturan lengkap pada sampel valid sama dengan eksekusi dan exit konsisten sebelum menganggap peristiwa lebih sedikit atau lebih lambat bermanfaat.
12. Pisahkan waktu buffer MT4 dari pergeseran tampilan
Contoh panggilan acuan ialah iBands("EURUSD",PERIOD_H1,20,2,0,PRICE_CLOSE,MODE_MAIN,1). Minta MODE_UPPER dan MODE_LOWER dengan input sama. Di sini bands_shift=0 membuat tampilan tidak bergeser, sedangkan shift=1 meminta bar terakhir selesai setelah bar berikutnya serta data tersedia.
Permintaan shift=0 membaca bar berjalan dan dapat berubah intrabar. Pergeseran tampilan adalah pengaturan lain, tidak menyediakan informasi masa depan. Periksa riwayat dan simbol broker; kesalahan atau buffer hilang bukan jendela datar valid. Cocokkan harga terapan, waktu dan celah data. Acuan tidak mensertifikasi kesamaan terminal.
13. Pisahkan observasi dari anggaran BUY yang dapat dieksekusi
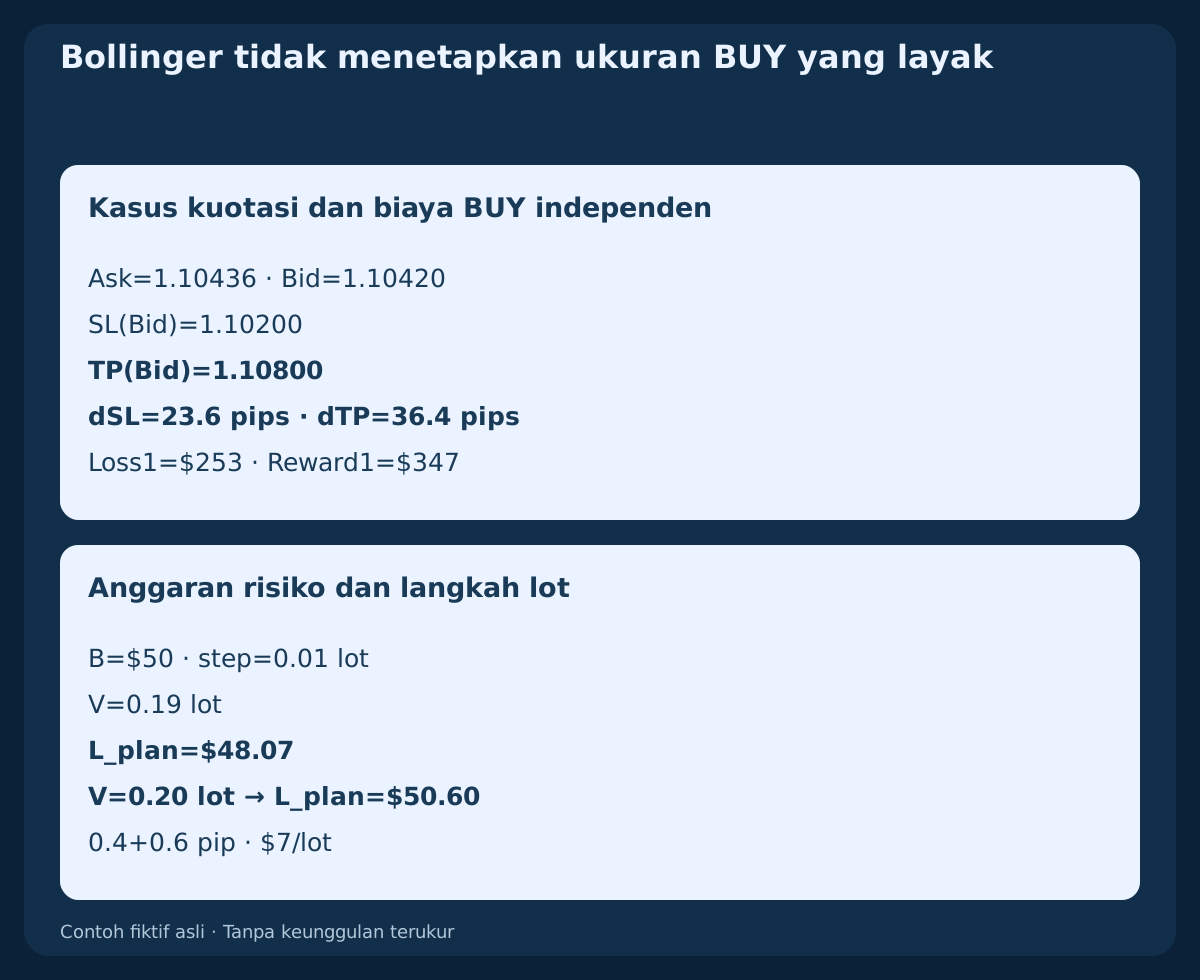
Pertimbangkan hitungan BUY fiktif independen: Ask=1.10436, Bid=1.10420, SL(Bid)=1.10200 dan TP(Bid)=1.10800. Long masuk pada Ask dan proteksinya memakai Bid. Jarak stop 23.6 pips dan target 36.4 pips. Ini bukan transaksi dari seri penutupan yang tidak memiliki Ask historis atau lintasan fill.
Asumsikan $10/pip/lot, komisi pulang-pergi $7/lot, cadangan merugikan terpisah a_entry=0.4 pip; a_exit=0.6 pip serta pendanaan dinyatakan nol. Maka Loss1=(23.6+1)×10+7=$253 dan Reward1=(36.4−1)×10−7=$347. Anggaran $50 dengan langkah 0.01-lot memungkinkan 0.19 lot dan rugi rencana $48.07; 0.20 lot akan merisikokan $50.60. Jarak sudah memakai sisi kuotasi benar: jangan tambahkan spread lagi. Periksa tarif, margin dan fill nyata; cadangan tidak membatasi rugi aktual.
14. Evaluasi aturan lengkap, bukan bentuk band
Sebelum uji, tetapkan sumber, konvensi populasi, pergeseran, satuan, ketersediaan dan peristiwa tepat. Namai acuan beku, konteks sebelumnya dan masa berlaku. Tambahkan waktu order, entry, pembatalan, stop, target, ukuran, exit dan penanganan order tidak pasti. Sinyal selesai tidak menjamin fill pada penutupan sama.
Bandingkan acuan dengan dan tanpa setiap filter di bawah eksekusi identik. Band, %B dan BandWidth berbagi harga; kesepakatan tidak menjadikannya bukti independen. Sisihkan data evaluasi, catat percobaan dan laporkan biaya, sampel, drawdown serta ketidakpastian. Contoh terpilih tidak membuktikan keunggulan mendatang.
15. Reproduksi data asli dan batasnya
CSV utama berisi 91 penutupan Bid H1 EURUSD fiktif dari 2026-10-19 00:00 UTC, mulai 1.10000. Isinya acuan, dua perbandingan parameter dan dispersi sampel yang dinamai terpisah. CSV kedua memuat geometri batas asumsi independen termasuk lebar nol, bukan observasi dari riwayat tersebut.
Rata-rata dan varians memakai rasional eksak; akar serta turunannya memakai Decimal delapan puluh digit sebelum ekspor dibulatkan. Harga tabel lima desimal, sedangkan penentuan peristiwa memakai presisi penuh. Tidak ada candle broker, high/low, lintasan intrabar, Ask historis atau order, maupun backtest, akurasi terukur atau pengaturan menguntungkan yang dibuktikan.
Unduh 91 penutupan H1 fiktif dan perbandingan parameter Bollinger (CSV)
Unduh enam kasus independen batas %B dan lebar nol (CSV)
| Indeks | Penutupan UTC | Penutupan Bid | M20 | U20x2 | L20x2 | %B (ratio) | BW_pct (%) |
|---|---|---|---|---|---|---|---|
| 19 | 2026-10-19 19:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 20 | 2026-10-19 20:00 UTC | 1.10100 | 1.10005 | 1.10049 | 1.09961 | 1.5897 | 0.0792 |
| 39 | 2026-10-20 15:00 UTC | 1.10000 | 1.10005 | 1.10049 | 1.09961 | 0.4426 | 0.0792 |
| 40 | 2026-10-20 16:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 60 | 2026-10-21 12:00 UTC | 1.10200 | 1.10105 | 1.10220 | 1.09990 | 0.9119 | 0.2095 |
| 88 | 2026-10-22 16:00 UTC | 1.10210 | 1.10200 | 1.10220 | 1.10180 | 0.7500 | 0.0363 |
| 89 | 2026-10-22 17:00 UTC | 1.10280 | 1.10204 | 1.10244 | 1.10165 | 1.4500 | 0.0721 |
| 90 | 2026-10-22 18:00 UTC | 1.10190 | 1.10204 | 1.10244 | 1.10163 | 0.3318 | 0.0728 |
16. Pertahankan daftar pembacaan praktis
Identifikasi instrumen, sumber, panjang bar, harga terapan, jendela, pengali, pembagi, pergeseran, satuan dan riwayat. Lalu namai yang diamati: posisi, lebar, keadaan, persilangan baru atau konteks terpisah. Data perlu yang hilang tetap keterbatasan, bukan nilai buatan.
Hanya spesifikasi trading lengkap terpisah yang menghubungkan bacaan dengan entry, proteksi, ukuran dan exit. Artikel terkait memakai aturan sendiri. Pertahankan acuan tetap untuk menilai konfirmasi tambahan, penundaan serta biaya, bukan menganggap indikator lain memperbaiki metode.
Pertanyaan umum
Apa arti Bollinger 20/2?
Dua puluh bar untuk rata-rata sederhana dan dispersi populasi, dengan dua deviasi pada tiap sisi. Pada H1 ini bar, bukan hari. Sebut harga dan pergeseran; pengaturan umum tidak menjamin laba.
Apakah sentuhan band berarti beli atau jual?
Tidak. Itu lokasi relatif. Harga dapat berlanjut dekat atau di luar band. Entry, invalidasi, proteksi, ukuran dan exit perlu aturan lengkap terpisah.
Bisakah %B negatif atau di atas satu?
Bisa. Pada skala rasio, nol adalah band bawah dan satu band atas. 1.25 berarti seperempat lebar penuh di atas band atas. Lebar nol membuat rasio acuan tidak tersedia.
Mengapa BandWidth berbeda seratus kali?
Lebar dibagi tengah ialah rasio; kali seratus menyatakan nilai sama sebagai persen. Periksa rumus dan satuan. %BandWidth yang dinormalkan pada rentang historis bisa menjadi indikator berbeda.
Apakah buffer selesai sama dengan band bergeser?
Tidak. Shift buffer memilih pengamatan; pergeseran mengubah posisi visual. Di sini pergeseran nol dan pengamatan terakhir selesai dipakai setelah data tersedia. Keduanya tidak menyediakan harga masa depan.
Apakah dua deviasi menjamin 95% berada di dalam?
Tidak. Konstruksi tidak menetapkan probabilitas masa depan tetap. Distribusi pasar, ketergantungan jendela dan konteks penting. Contoh fiktif tidak mengestimasi cakupan atau hasil trading.
Sumber dan catatan penelitian
Sumber primer mendukung pembentukan tradisional, input, waktu tampilan serta definisi. Riwayat, geometri, parameter, ketersediaan dan hitungan BUY adalah konstruksi pendidikan asli. Tidak mensertifikasi kesamaan platform atau kinerja trading.
Panduan edukasi Bollinger. Penutupan fiktif, geometri asumsi independen dan biaya terpisah; tanpa order broker, backtest historis atau laba terukur.