

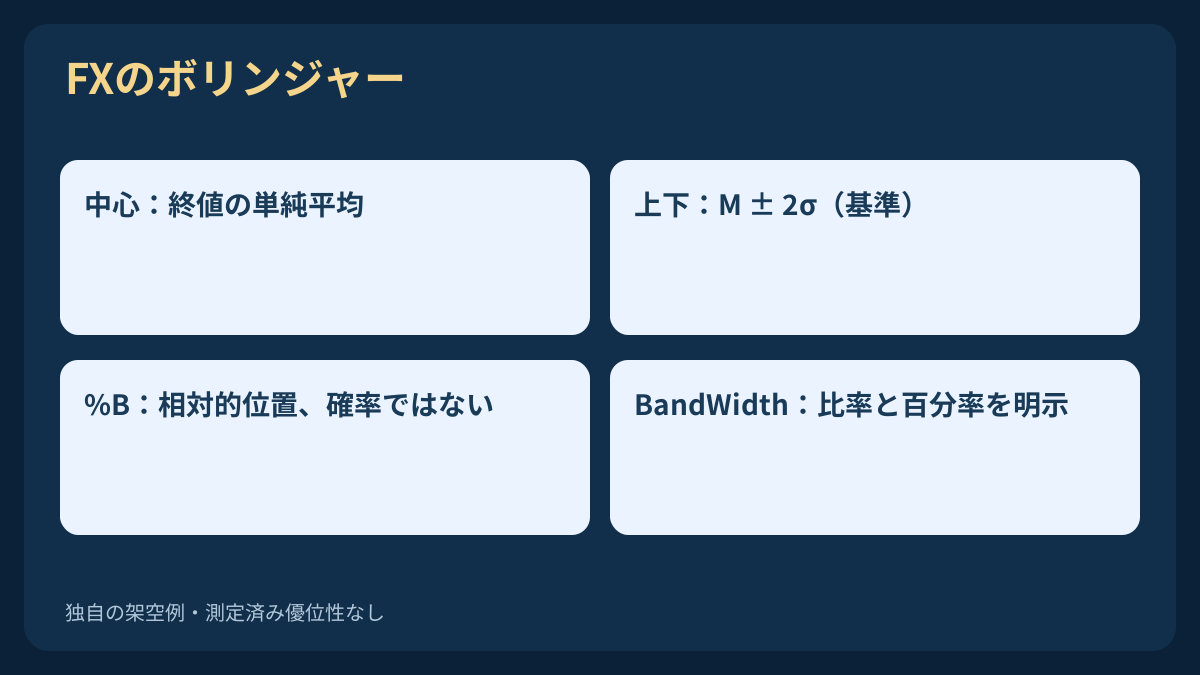
バンドへの接触は相対的な位置を、狭さは選んだ窓内のばらつきを示します。どちらも単独では注文になりません。本ガイドは明示した終値からバンドを再計算し、位置と幅を分け、移動する計算窓の影響を説明します。
1. 三つのバンドとその役割を定義する
中心線をM、上側をU、下側をLと呼びます。従来のバンドは単純平均から指定数の標準偏差だけ上下に離した曲線です。高い・低いはこの計算に対する相対的位置で、絶対的な割高・割安ではありません。
計算には過去の価格と現在の観測値が含まれます。上側接触は自動SELL、下側接触は自動BUYではありません。独自の例は構造と読み方の説明で、取引成績ではありません。
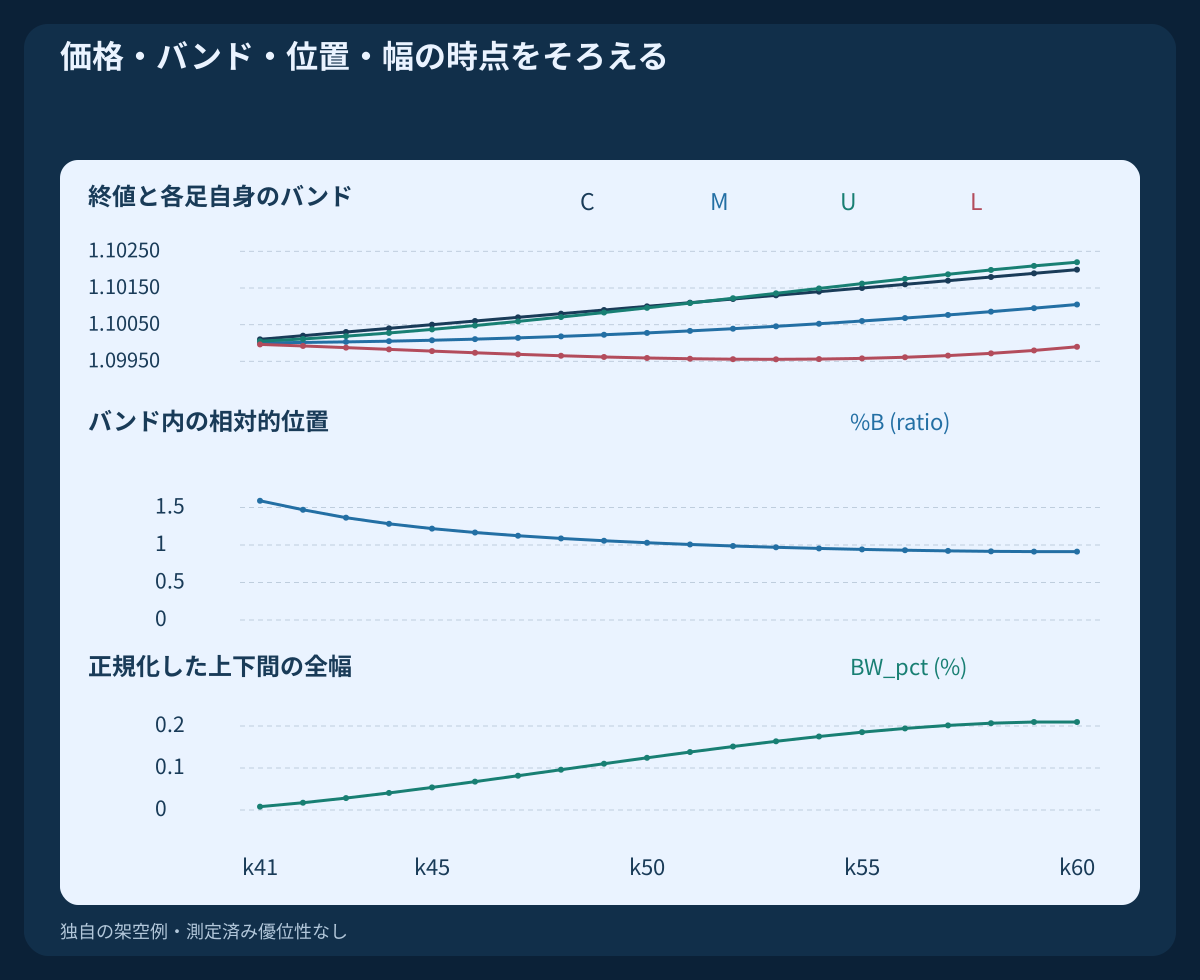
2. 比較前に20/2の入力を固定する
基準は20 / 2です。平均とばらつきの両方に二十観測、上下それぞれ二標準偏差を使います。適用価格はCloseです。H1の二十期間は二十本の足で、暦の二十日ではありません。表示は無変位とし、実際の銘柄名と価格配信を記録します。
倍率は百分率でも確率でもありません。二標準偏差だから将来価格が95%の確率で内側に入るとはいえません。重なり合う移動窓の市場データはその分布保証を与えません。初期設定は出発条件であり、収益性の証拠ではありません。
3. 同じ窓の母分散を計算する
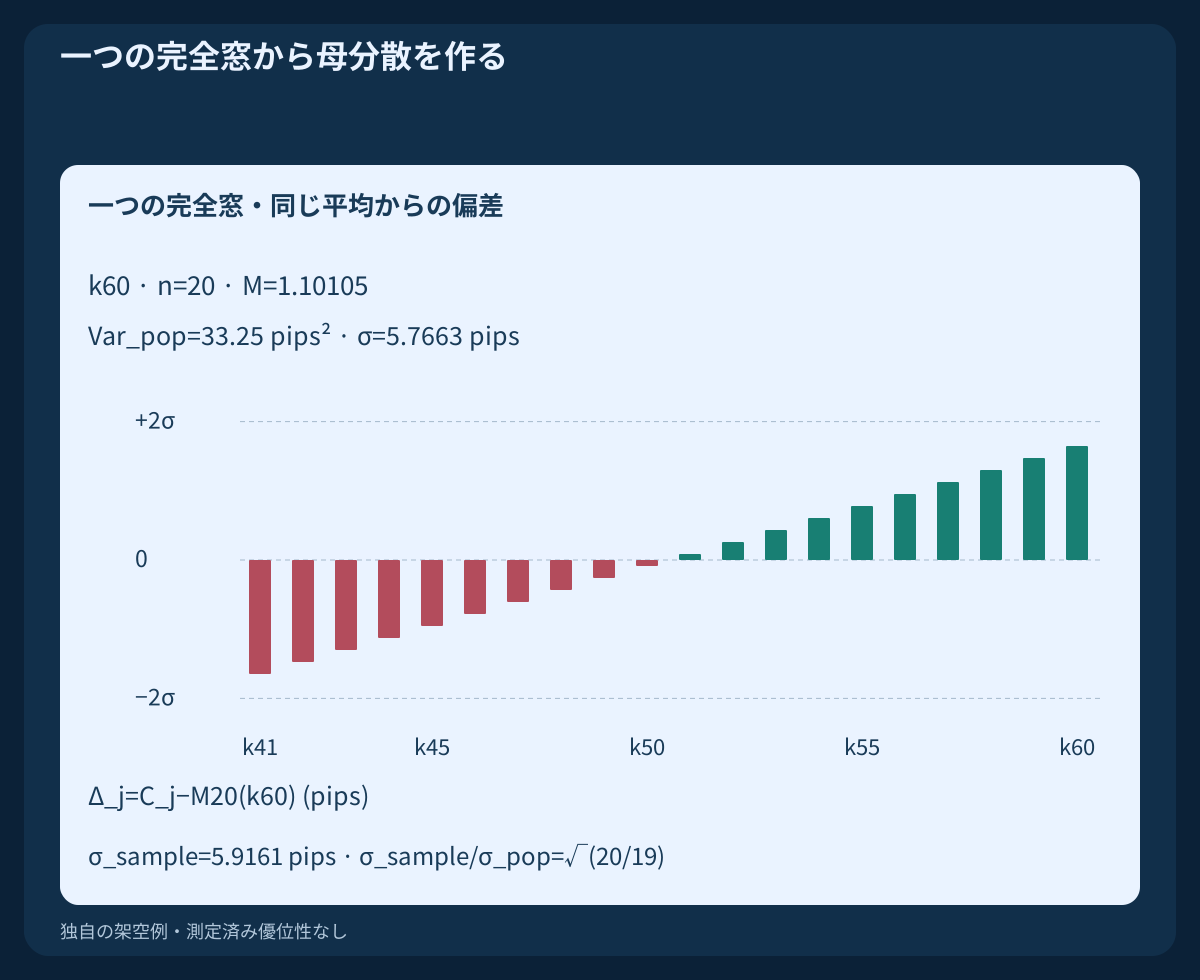
kで終わるn個の終値にM(k)=ΣC_j/n、Var_pop(k)=Σ(C_j−M(k))²/n、σ(k)=√Var_pop(k)を使います。窓内の各偏差は同じ現在窓の平均に対して求めます。ゼロ始まりでは二十本基準の初回はk19で、それより前は利用不能です。
n−1で割ると不偏標本分散となり、上下バンドも変わります。同じ二十終値ならσ_sample=σ_pop×√(20/19)です。ファイルには比較を別途保存しますが、基準バンドは母分散方式です。完全な一定窓のσ=0は有効で、履歴不足とは別です。
4. %Bを位置として読み、範囲外も認める
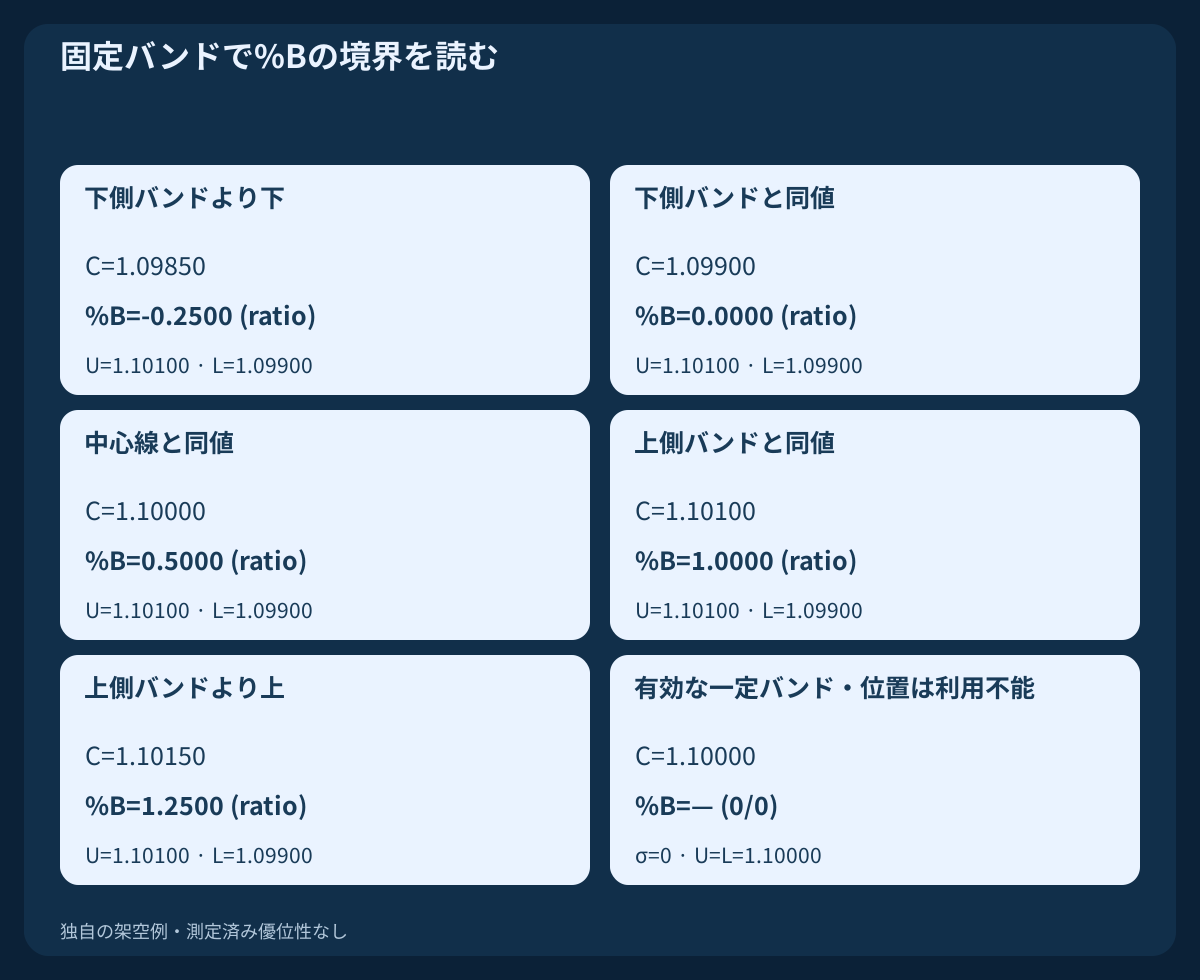
%B(k)=(C(k)−L(k))/(U(k)−L(k))と定義します。幅が正の対称バンドでは0、0.5、1が下側、中心、上側を表します。%B<0や%B>1も有効で、価格が外側にあるだけです。独立した固定バンドCSVが境界を示します。
ここでは比率尺度を公開します。百倍表示もあるため、名称の%記号から推測せず尺度を明示してください。U=Lでは本例の一定窓は0/0となり、利用不能のままです。中立値を勝手に補いません。他の実装は独自の代替値規則を確認する必要があります。
5. 実幅、正規化幅、百分率を分ける
W=U−L、BW_ratio=W/M、BW_pct=100×BW_ratioとします。この基準の正規化はM>0が条件です。構成した交互区間の終点ではBW_ratio≈0.00036298とBW_pct≈0.036298%は同じ幅です。表示上の百倍差は別のボラティリティではありません。
中心が正でバンドが平坦なら、%Bが利用不能でもBW_pct=0は有効です。中心がゼロ以下の場合はこの正のFX価格用規約の対象外です。また%BandWidthは過去の幅の範囲内で正規化した別指標を指すことがあり、単なる百倍とは限りません。式を確認してください。
6. 同じ位置と同じpip距離を区別する
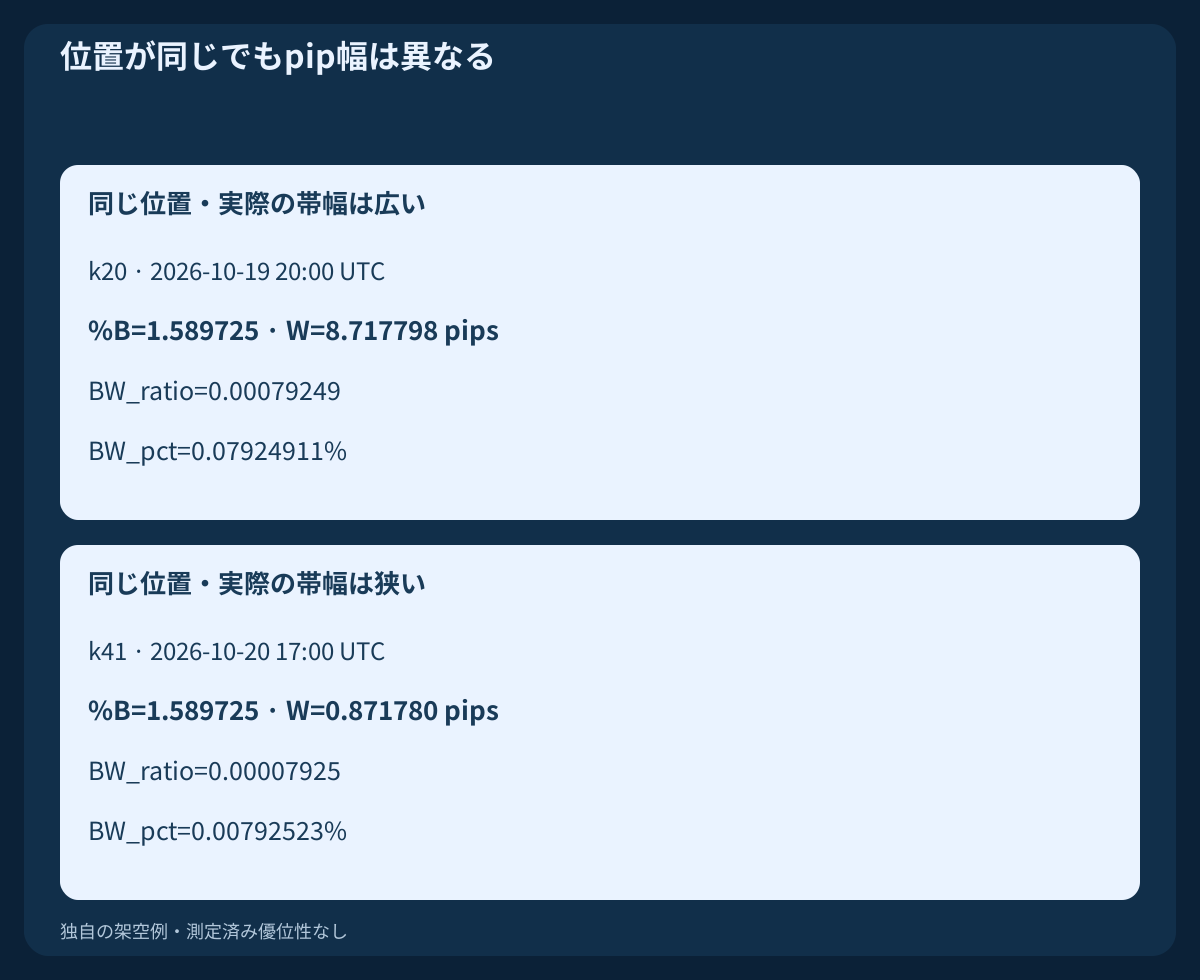
最初の外れ値k20とリセット後の初上昇k41はともに%B≈1.589725です。しかし上下間の全幅はW≈8.717798 pipsとW≈0.871780 pipsです。EURUSDでは1 pip=0.0001と定めます。位置が同じでも実幅は十倍違います。
同じ%Bは同じストップ距離、スプレッド負担、リスク、ロットを意味しません。BandWidthは幅を中心価格で割ったもので、ATR、リターン変動率、通貨や時間帯を超える万能閾値ではありません。価格、pip、比率の単位を保って費用と比較します。
7. 状態と新しい確定交差を分ける
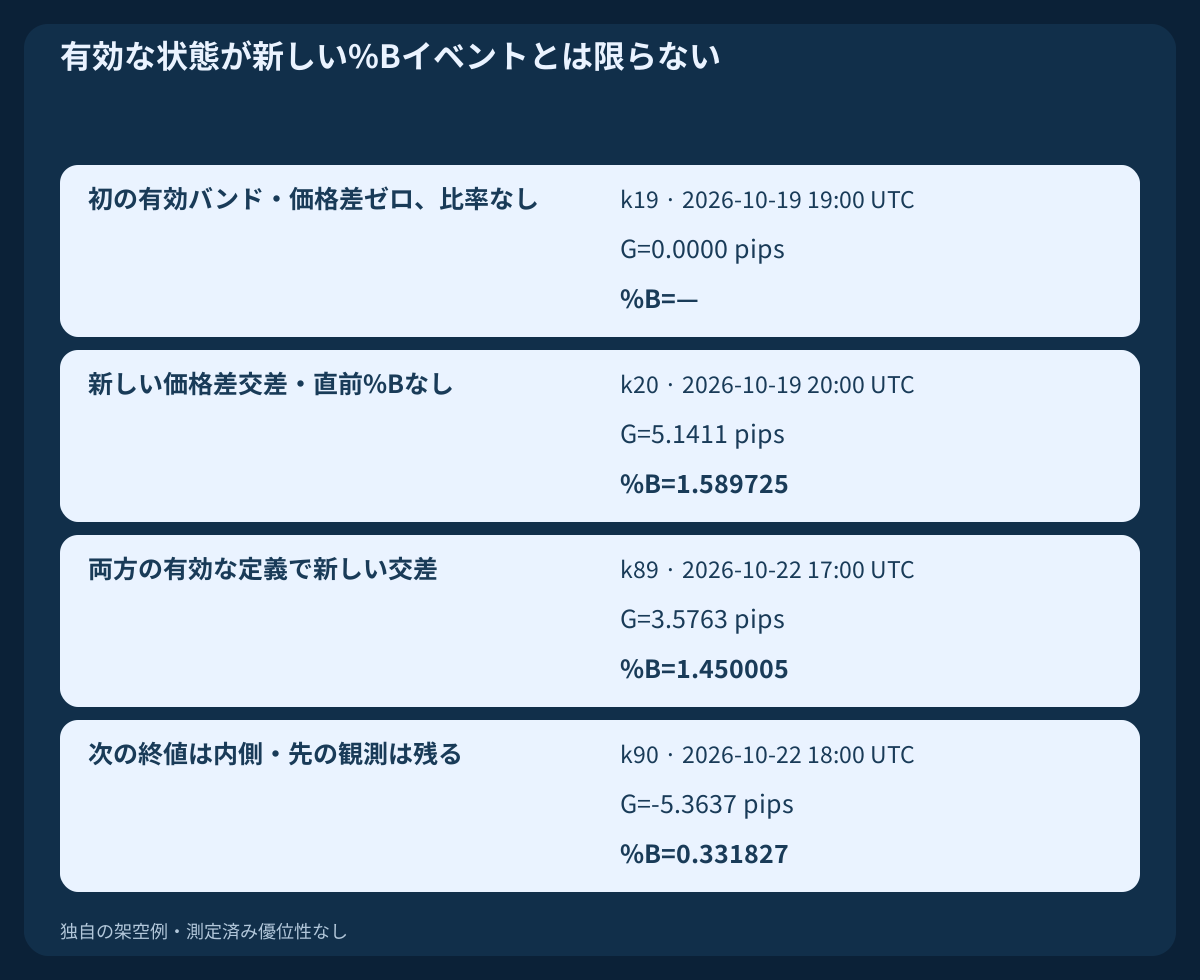
上側の終値についてG(k)=C(k)−U(k)とし、新しい厳密交差をG(k−1)≤0 AND G(k)>0と定義できます。各観測はその足自身の同時点バンドを使います。現在の等値は厳密な外側終値ではなく、上側に居続けることは状態です。過去の凍結バンドとの比較は別規則として明示します。
両時点の幅が正なら対応する位置イベントは%B(k−1)≤1 AND %B(k)>1です。k19ではGは有効なゼロでも%Bは利用不能です。そのためk20の価格差交差は有効でも、比率版に必要な直前%Bはありません。k89では両定義を満たし、k90は厳密な内側です。単独の観測は注文や再試行の許可ではありません。
8. 収縮を解釈する前に窓の退出を説明する
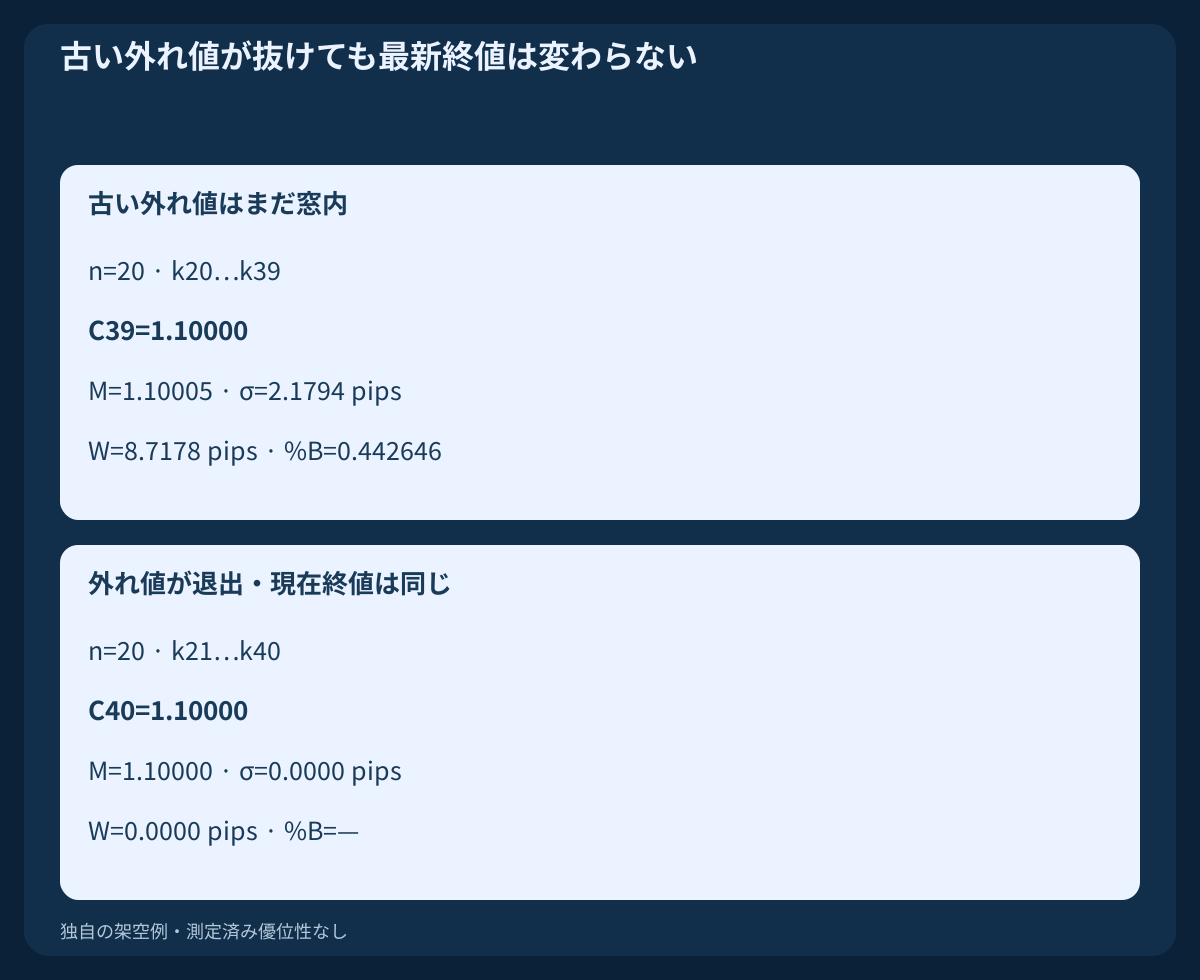
k39とk40を比較するとC39=C40=1.10000です。単発外れ値k20はk20…k39に含まれた後、k21…k40から外れます。後者は完全な一定窓です。最新終値が変わらなくてもバンドは重なります。
この有限窓の変化は将来機会、反転、活動再開時刻を証明しません。整然とした価格ドリフトでも価格水準の標準偏差は増えます。測るのは平均に対する終値のばらつきで、足内の高安幅や実証された価格加速ではありません。
9. レンジとトレンドを自動逆張りにつなげない
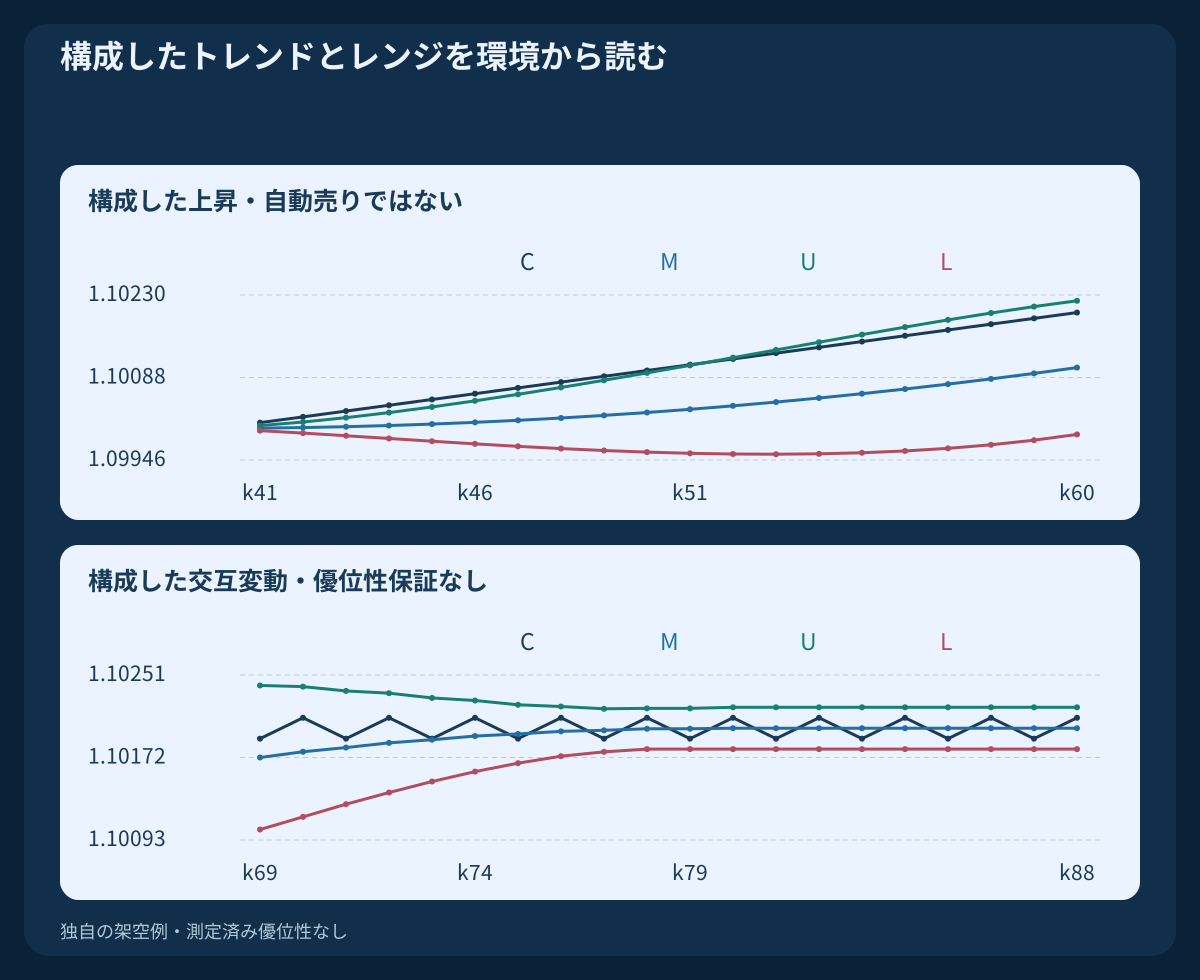
構成した上昇k41–k60と交互区間k69–k88は異なる視覚的な問いです。上昇中のk41–k51は各自の上側バンドの外で引け、その後も価格は上がりながら相対位置は内側へ戻ります。上側観測の連続は継続と両立し、新規エントリーを更新し続けるわけではありません。
交互区間は意図した構成で、業者データで検証済みの環境分類器ではありません。初期の窓には直前上昇の終値も残ります。狭い、あるいは水平に見える帯は次の端が守られる保証ではありません。結果を見た後で成功環境を命名せず、判断前に使える情報で定義します。
10. 狭さを以前の有効な幅と比較する
厳密な説明例はBW_pct(k)<min(BW_pct(k−10),…,BW_pct(k−1))です。現在値を参照集合に含めず、過去10値と現在値すべての可用性が必要です。以前の最小値と同値なら新しい厳密最小値ではありません。低い状態の継続も毎足新記録にはなりません。
この短い教育用比較は125期間Squeeze規約の実装ではありません。k40で幅は新しい相対最小ですが、%Bは利用不能です。幅条件では欠けた比率を補えません。収縮は方向や時刻を定めず、後の拡大も以前の観測を遡って売買可能にしません。
11. 期間と倍率を別々に変える
主CSVは20 / 2を10 / 2および20 / 3と比較します。短期モデルの初回はk9で、三者ともk19–k90で窓が完成しています。位置比率の比較には必要な各バンド幅が正であることも必要です。期間変更は平均と分散を変え、倍率だけの変更は両者を保ったまま同じ帯を広げます。
二から三偏差に変えると実幅と正規化幅は1.5倍です。正の幅なら%B_3=0.5+(%B_2−0.5)×2/3となります。この代数は最適設定を決めません。少ない、遅い観測を利点とする前に、同じ有効標本と一貫した執行・決済で完全規則を比較します。
12. MT4のバッファ時刻と表示移動を分ける
基準呼出しはiBands("EURUSD",PERIOD_H1,20,2,0,PRICE_CLOSE,MODE_MAIN,1)です。同じ入力でMODE_UPPERとMODE_LOWERを要求します。ここでbands_shift=0は無変位表示、shift=1は次の足とデータが利用可能になった後の最新確定足を選びます。
shift=0は形成中の足を読み、足内で変化し得ます。表示移動は別設定で未来情報を与えません。履歴と実際の業者銘柄名を確認し、エラーや欠損バッファを有効な一定窓と扱わないでください。適用価格、時刻、欠損も揃えます。本例は端末一致の認証ではありません。
13. 観測と執行可能なBUY予算を分ける
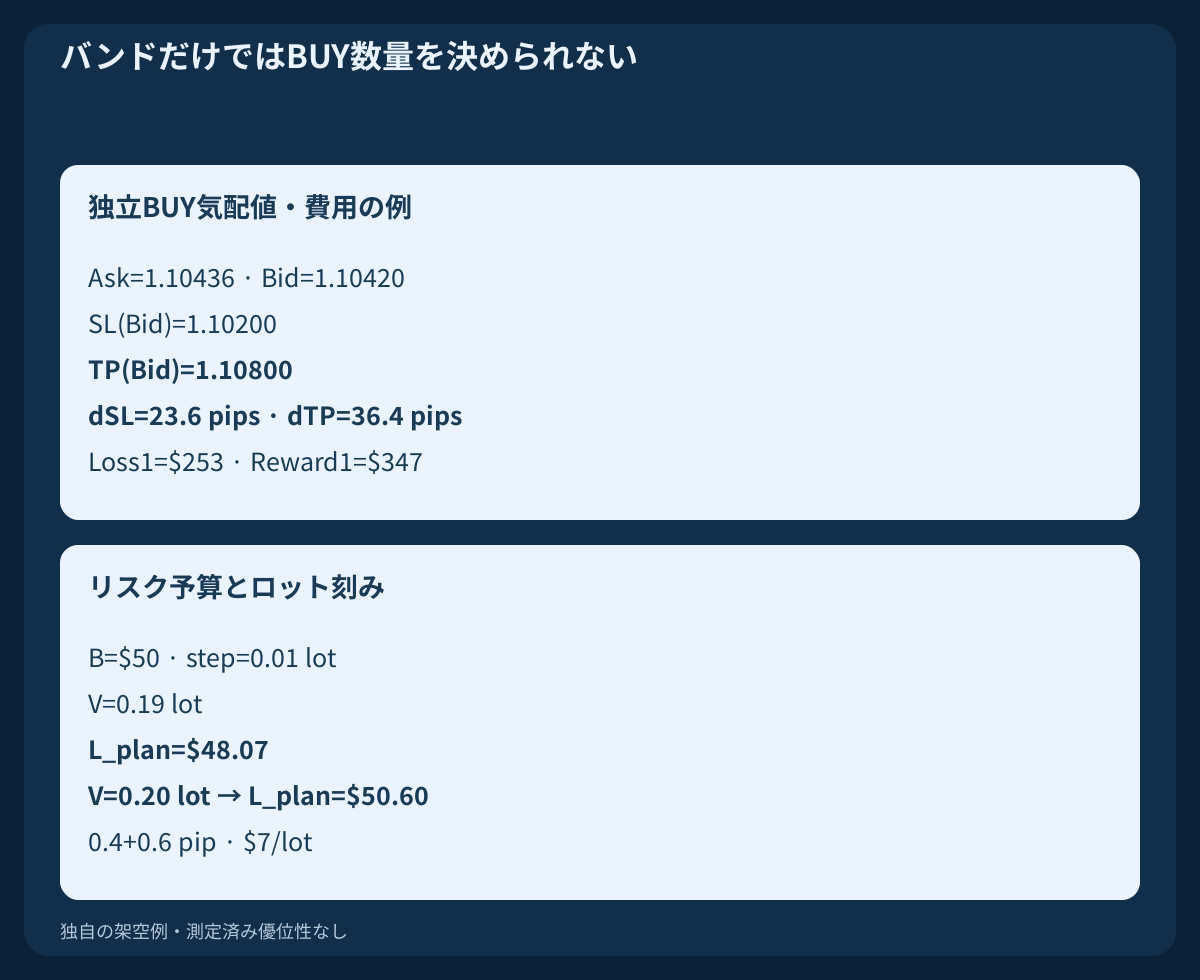
独立した架空BUY計算を考えます。Ask=1.10436、Bid=1.10420、SL(Bid)=1.10200、TP(Bid)=1.10800です。買いはAskで入り、保護条件はBidを使います。ストップ距離は23.6 pips、目標距離は36.4 pipsです。過去Askや約定経路のない終値列から生じた取引ではありません。
$10/pip/lot、往復手数料$7/lot、別々の不利な余裕a_entry=0.4 pip; a_exit=0.6 pip、資金調達費ゼロを仮定します。するとLoss1=(23.6+1)×10+7=$253、Reward1=(36.4−1)×10−7=$347です。予算$50と刻み0.01-lotなら0.19 lotで計画損失$48.07、一方0.20 lotは$50.60のリスクです。距離は価格側を既に反映しているのでスプレッドを再加算しません。料金、証拠金、実約定を確認してください。余裕は実損の上限ではありません。
14. バンドの形でなく完全な規則を評価する
テスト前に価格源、母分散規約、変位、単位、可用性、厳密イベントを定めます。凍結基準、事前環境、有効期限も明示し、注文時刻、入口、取消、ストップ、目標、数量、出口、不確かな注文の処理を加えます。確定シグナルは同じ終値での約定保証ではありません。
同じ執行仮定で各追加条件の有無を比較します。バンド、%B、BandWidthは同じ価格を使うため、一致しても独立証拠にはなりません。評価用データを確保し、設定試行を記録し、費用、標本、ドローダウン、不確実性を報告します。選んだ図は将来優位性を示しません。
15. 独自データと限界を再現する
主CSVは2026-10-19 00:00 UTCから始まり初値1.10000の架空EURUSD H1 Bid終値を91個収録します。基準、二つの設定比較、別名の標本分散比較を含みます。第二CSVはゼロ幅を含む独立した固定バンド仮定で、この終値履歴の観測ではありません。
平均と分散は厳密な有理数、平方根と派生値は八十桁Decimalで計算後に丸めて出力します。表の価格は小数五桁ですが、イベント判定は全精度です。業者の足、高安値、足内経路、過去Ask、注文はなく、過去バックテスト、測定精度、利益設定の証明もありません。
| 索引 | UTC確定時刻 | Bid終値 | M20 | U20x2 | L20x2 | %B (ratio) | BW_pct (%) |
|---|---|---|---|---|---|---|---|
| 19 | 2026-10-19 19:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 20 | 2026-10-19 20:00 UTC | 1.10100 | 1.10005 | 1.10049 | 1.09961 | 1.5897 | 0.0792 |
| 39 | 2026-10-20 15:00 UTC | 1.10000 | 1.10005 | 1.10049 | 1.09961 | 0.4426 | 0.0792 |
| 40 | 2026-10-20 16:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 60 | 2026-10-21 12:00 UTC | 1.10200 | 1.10105 | 1.10220 | 1.09990 | 0.9119 | 0.2095 |
| 88 | 2026-10-22 16:00 UTC | 1.10210 | 1.10200 | 1.10220 | 1.10180 | 0.7500 | 0.0363 |
| 89 | 2026-10-22 17:00 UTC | 1.10280 | 1.10204 | 1.10244 | 1.10165 | 1.4500 | 0.0721 |
| 90 | 2026-10-22 18:00 UTC | 1.10190 | 1.10204 | 1.10244 | 1.10163 | 0.3318 | 0.0728 |
16. 実用的な読解チェックを残す
銘柄、配信、足長、適用価格、窓、倍率、分散の除数、変位、単位、履歴を特定します。そのうえで位置、幅、継続状態、新しい交差、別に定めた環境のどれを観測したかを示します。必要な欠損値は制約のままで、架空値に変えません。
読みを入口、保護、数量、出口につなぐのは別の完全な売買仕様です。関連記事は固有の規則を使います。基準を固定して追加確認、遅れ、費用を評価し、指標の追加が改善になるとは最初から仮定しません。
よくある質問
ボリンジャー20/2は何を意味しますか。
単純平均と母分散に二十本、上下各二標準偏差を使います。H1では日ではなく足です。適用価格と変位も必要で、初期値は利益を保証しません。
バンド接触は売買を意味しますか。
いいえ。相対的位置の観測です。価格はバンド沿いや外側を進めます。入口、無効化、保護、数量、出口には別の完全規則が必要です。
%Bは負や一超えでもよいですか。
はい。比率尺度ではゼロが下側、一が上側です。1.25は全幅の四分の一だけ上側バンドを超えた位置です。ゼロ幅では本基準の比率は利用不能です。
BandWidthに百倍差があるのはなぜですか。
幅を中心で割ると比率、百倍すると同じ値の百分率です。式と単位を確認してください。過去幅の範囲で正規化する%BandWidthは別指標の場合があります。
確定バッファとバンド変位は同じですか。
違います。バッファのshiftは観測の選択、表示変位は図の位置変更です。本例は無変位とデータ利用後の最新確定足を使います。未来価格は得られません。
二標準偏差で95%の内側滞在を保証できますか。
できません。構造だけでは将来確率は定まりません。分布、窓の依存、環境を考慮します。架空例は包含率や取引成績の推定ではありません。
出典と検証上の注記
一次資料は従来の構造、入力、表示時点、定義を裏付けます。終値列、仮定図形、設定比較、可用性規則、BUY計算は独自の教材です。業者・端末との一致や取引成績の認証ではありません。
教育用ボリンジャーガイド。架空終値、独立した図形仮定と別費用計算です。実注文、過去バックテスト、測定済み利益はありません。