
移动止损可以跟随有利行情,但仍可能回吐部分浮盈。本Chandelier模型将收盘确认的区间突破与ATR止损结合,允许在后续K线完成后收紧止损。关键区别很简单:计算出的线、提交的修改申请、已被接受的保护,是三件不同的事。
1. 让入场和退出各司其职
唐奇安策略介绍突破此前高点和低点的逻辑。这里用熟悉的触发条件启动另一套持仓管理规则。与Supertrend的固定保护和肯特纳回归策略的固定中线目标不同,本止损以滚动极值减去或加上ATR预留幅度来跟随。退出规则不同,并不能证明风险敞口独立,也不能证明存在交易优势。
2. 定义数据和Chandelier原始水平
使用连续、有效的EURUSD H1 Bid K线,并记录经纪商服务器时钟。一个点的价格幅度为0.00010;示例中的最小报价变动为0.00001。每根K线t完成后,计算TR_t = max(High_t, Close_prev) − min(Low_t, Close_prev)和A_t = SMA(10, TR)。要求ATR为正,并有十个有效真实波幅,包括计算最早一个波幅所需的前收盘价。
HH_t和LL_t分别为最近十根已完成K线的最高价和最低价,包含t。定义RawBUY_t = HH_t − 3 × A_t和RawSELL_t = LL_t + 3 × A_t。本模型有意对真实波幅取简单平均;不要替换成平台采用Wilder平滑的ATR值。ATR上升或旧极值移出窗口,都可能使原始线远离价格。但下文的经纪商止损不允许放宽。
3. 要求C以收盘确认突破
C开盘前,固定U和L为此前十根已完成K线的最高价和最低价,A0为当时已可用的ATR。BUY要求C为阳线,且C_close > U、C_close − U ≤ 0.5 × A0。SELL要求C为阴线,且C_close < L、L − C_close ≤ 0.5 × A0。两个方向都必须满足0 < C_high − C_low ≤ 2 × A0。收盘恰好等于突破边界不合格,只有影线越界也不够。
只有该品种没有持仓或待评估形态时,才考虑信号。C收盘时保存A_C和原始水平,其十根K线窗口包含刚完成的C。信号被拒绝后,不能在同一机会中用后续K线替代。拒绝或退出后,须有一根完整H1 K线在没有待评估形态的情况下完成,之后才可考虑新的C。
4. 只评估第一笔报价一次
使用C之后收到的第一笔可交易报价。根据已同步并记录的时钟,报价应在15秒内到达,且报价年龄不超过2秒。要求Bid < Ask,点差不超过2点和0.2 × A_C这两个上限,并满足abs(Bid − C_close) ≤ 0.25 × A_C。BUY时Bid必须仍高于U,SELL时仍低于L。任一条件失败即取消,不等更有利的报价。
BUY以Ask入场,初始Bid止损S0为RawBUY_C向下对齐有效报价刻度。SELL以Bid入场,初始Ask止损S0为RawSELL_C + 0.00020向上对齐。空头固定预留2点是明确的价格侧换算,并非预测未来点差。BUY的S0须低于当前Bid,SELL的S0须高于当前Ask,还要满足经纪商距离限制、权限、保证金及手数条件。初始订单必须建立有效止损,否则不入场。不设置Take Profit订单。
5. 按初始亏损定仓,不虚构目标
dSL是可执行入场价至S0的点数距离:BUY用Ask减Bid止损,SELL用Ask止损减Bid入场价。以经核实的每手点值V、额外不利成交总预留s、开平仓合计佣金c及融资费用储备f,计算Loss1 = (dSL + s) × V + c + f。dSL中已有的点差只计算一次。要求Loss1为正。仅依靠移动止损的计划没有固定目标收益,也没有基于该目标的收益风险比门槛,但仍须通过结果验证。
选择不超过Budget / Loss1的允许手数,并向下取整至经纪商实际手数步长。检查最低手数、保证金和账户整体限制,未通过则放弃。ATR仓位计算指南有更详细的说明。成交后,核对实际入场、已接受保护与剩余费用。缺少保护或超出预算时,阻止新开仓并申请平仓;再次操作前先核对实际持仓。申请不等于成交。
6. 从最后被接受的止损开始收紧
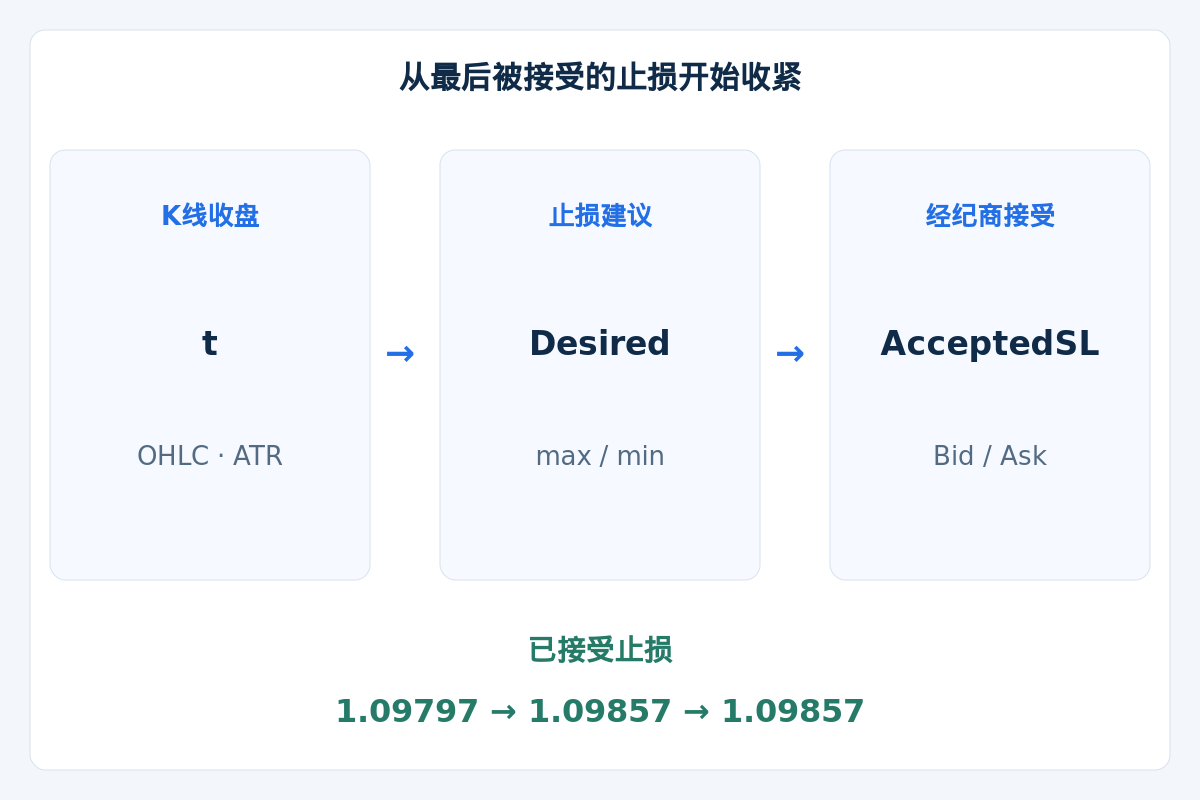
入场后的每根K线t完成后,计算新的原始建议。BUY将RawBUY_t向下对齐,并设Desired = max(AcceptedSL, RoundedRawBUY_t)。SELL将RawSELL_t + 0.00020向上对齐,并设Desired = min(AcceptedSL, RoundedAskSELL_t)。AcceptedSL是最后经经纪商确认的止损,不是上一指标值,也不是未确认的申请。水平相等时无需修改。
在t收盘后,使用下一笔报价年龄不超过2秒的可交易报价。先核对是否已发生真实止损成交。若仍持仓且已达到下文的时间上限,则申请平仓。否则,若BUY的Bid小于或等于Desired,或SELL的Ask大于或等于Desired,则申请市价平仓;不能把建议水平当成过去已成交的价格。只有价格仍在允许一侧且符合经纪商限制时,才能提交提高保护程度的止损修改。仅在接受确认后更新AcceptedSL。
新水平不适用于产生该水平的K线内部。如果收紧修改无效或被拒绝,在申请按下一可执行报价的相应价格侧平仓期间,保留最后被接受的止损。回应不确定时,须先核对持仓及订单,再发送其他申请。本规则选择退出,而不是假设被拒绝的修改已经生效。不包括放宽止损、部分平仓、亏损加仓或自动反手。
7. 规定持仓期限和故障处理
自入场K线起计,完成12根H1 K线后,BUY申请按下一可执行Bid、SELL按Ask平仓。此前实际发生的止损成交优先。入场和管理均不接受缺失小时、无效OHLC或不可用的指标数据;若持仓期间数据出错,保留已接受保护并申请平仓。事先定义日历、影响级别和服务器时区换算。如果计划的12根K线持仓窗口内有任一货币的预定高影响新闻、展期时点或市场休市,则不入场。缺少日历覆盖时该过滤器未获验证,突发事件也仍可能发生。
8. 逐步阅读虚构BUY示例
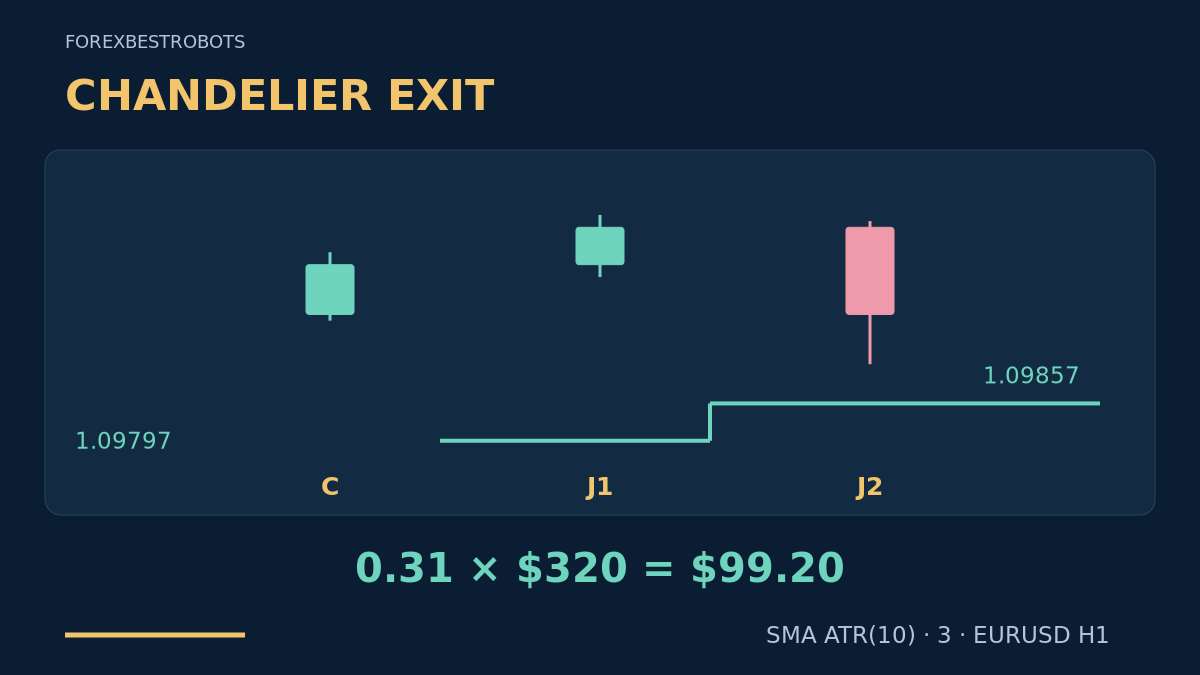
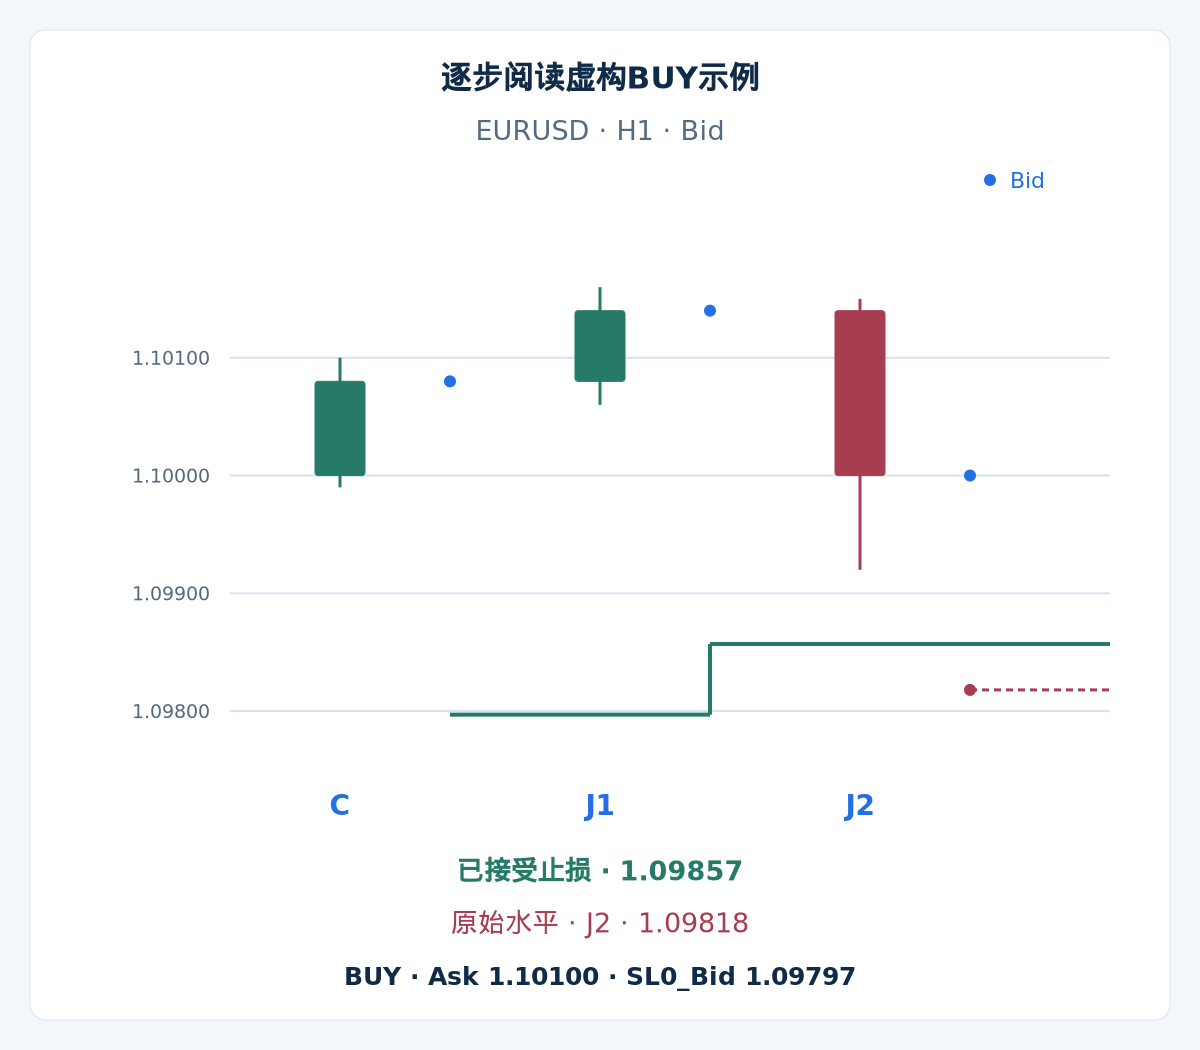
先用十根完全相同的准备K线:开盘和收盘为1.10000,最高价1.10050,最低价1.09950;更前一根收盘为1.10000。因此U = 1.10050,A0 = 0.00100。C收于U上方3点,未超过5点延伸上限;11点振幅也低于20点。C将ATR更新至0.00101、HH更新至1.10100,得到S0 = 1.09797。
| K线 | Bid开盘 | Bid最高 | Bid最低 | Bid收盘 |
|---|---|---|---|---|
| C | 1.10000 | 1.10100 | 1.09990 | 1.10080 |
| J1 | 1.10080 | 1.10160 | 1.10060 | 1.10140 |
| J2 | 1.10140 | 1.10150 | 1.09920 | 1.10000 |
假设第一笔及时报价为Bid 1.10080 / Ask 1.10100,保证金充足、保护有效,且没有日历排除项。BUY按所示Ask成交。J1是入场K线,收盘时ATR仍为0.00101,HH升至1.10160。假设下一报价为Bid 1.10140 / Ask 1.10160,有效修改在1.09857获接受。J1期间有效的是旧止损1.09797,而非新水平。
J2将ATR提高至0.00114,HH仍为1.10160。原始线降至1.09818,因此单向收紧规则保留1.09857。假设下一报价为Bid 1.10000 / Ask 1.10020,此前没有保护订单成交。这是假设的管理过程,并非市场预测或已完成的盈利交易。示例没有提供最终退出。
9. 可选:复算ATR、费用和手数
查看滚动窗口和精确风险计算
每根准备K线的真实波幅是10点。C为11点,J1为10点,J2为23点。十个波幅的平均值依次为(9 × 10 + 11) / 10 = 10.1、(8 × 10 + 11 + 10) / 10 = 10.1和(7 × 10 + 11 + 10 + 23) / 10 = 11.4点。BUY原始水平依次为1.10100 − 3 × 0.00101 = 1.09797、1.10160 − 3 × 0.00101 = 1.09857和1.10160 − 3 × 0.00114 = 1.09818。
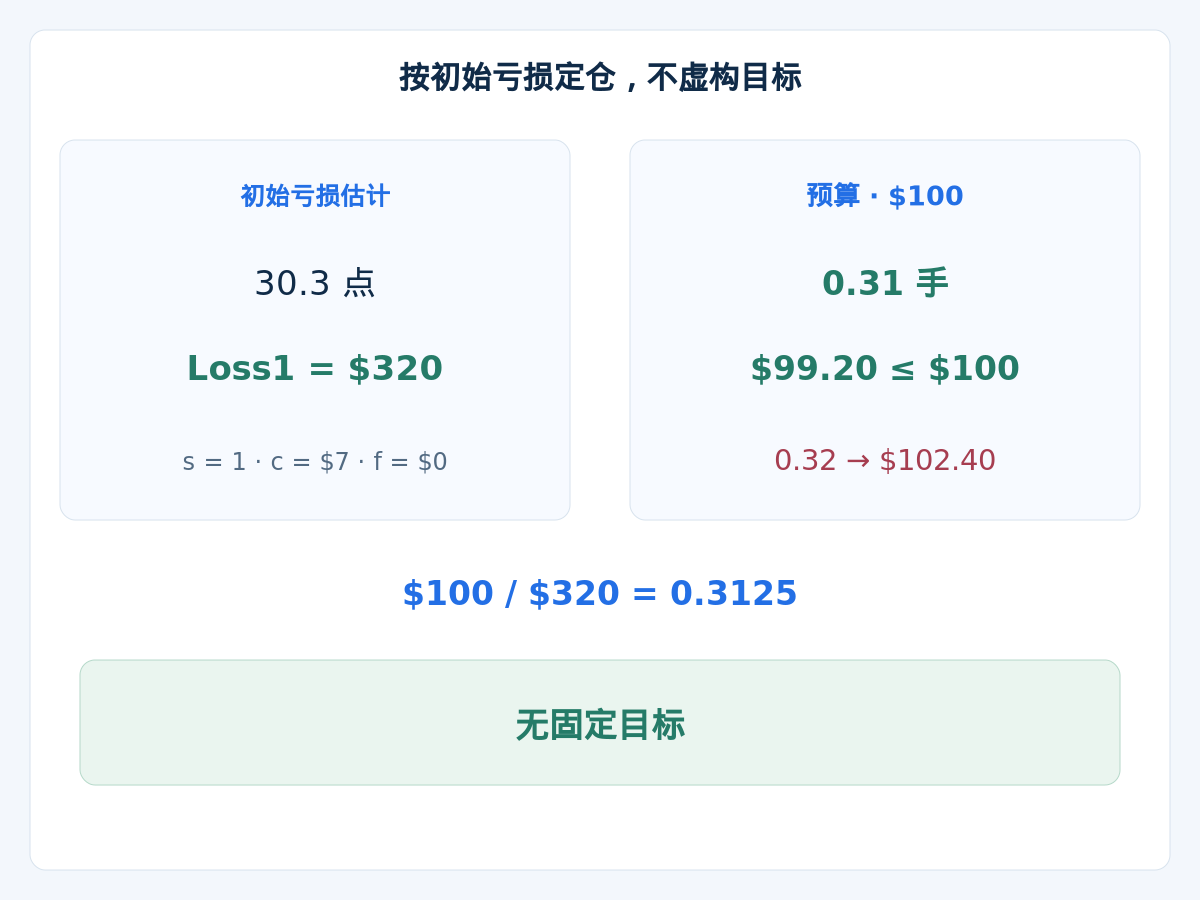
假设为USD账户,每手100,000 EUR,V = $10(每点每手),额外不利成交总预留s = 1点,开平仓合计佣金c = $7(每手),f = $0。费用随手数线性变化,无最低收费。于是dSL = (1.10100 − 1.09797) / 0.00010 = 30.3点,Loss1 = (30.3 + 1) × $10 + $7 = $320。以示例净值$10,000、预算$100计算,$100 / $320 = 0.3125手。最低手数及步长均为0.01时,可用0.31手,估计亏损为0.31 × $320 = $99.20;0.32手的估计亏损为$102.40,超过预算。
这些是规划假设,不是风险建议或保证的亏损上限。不同合约、币种或收费表都需要重新估算。本模型中,收紧止损不保证盈利,也不允许增加仓位。跳空、融资费用和不利成交可能使亏损超过估计值。费用指南解释了相关假设。
10. 验证事件顺序
按时间戳顺序重放初始突破、首笔报价、真实成交、K线收盘、修改建议及经纪商回应。使用真实Bid/Ask逐笔数据:BUY止损由Bid触发,SELL止损由Ask触发。绝不能在Bid上加固定2点来合成历史Ask。如果OHLC无法判断新建议可用之前旧止损是否成交,应采用更细数据,或按事先声明的保守规则标记为未解决。
将移动退出与固定退出比较时,保持入场完全一致;保留所有测试版本,并分开开发、后续评估及前向测试。衡量费用、回撤、时间退出、修改拒绝和移动止损回吐的浮盈。移动规则不需要虚构目标比率,但需要覆盖全部结果的证据。参阅回测指南和账户风险指南。本文不声称任何实测收益率或胜率。
11. Chandelier策略常见问题
Chandelier线本身总会向有利方向收紧吗?
不会。ATR或滚动极值变化时,原始值可能远离价格。经纪商止损只向有利方向移动,是本模型额外规定的规则。它基于已被接受的保护,而非最新原始值。
新止损能用于计算它的那根K线吗?
不能。必须等K线完成,才能知道完整最高价、最低价和ATR。在下一笔最新报价上评估建议,并在接受后才形成保护。提前应用会引入未来信息。
为什么没有1.50的收益风险比检查?
本模型没有固定盈利目标,因此没有可用于该计算的预定义目标收益。初始亏损及账户敞口仍受估计限额约束,必须测试完整的退出分布。没有目标不代表收益无限。
更高的止损能保证最终亏损更少吗?
接受修改后,计划中的价格风险可能下降,但跳空、成交和费用会改变实际结果。修改申请也可能被拒绝。保留已接受的止损并核对实际持仓,不能把画出的线当成经纪商成交。
12. 技术参考与适用范围
TradingView官方Chandelier Exit参考资料解释了以极值和ATR计算原始水平的方法。本文的突破条件、SMA平滑、单向止损调整、报价侧换算和执行规则均为明确的研究选择,并非平台默认设置,也不是资料方认可的盈利策略。
外汇及杠杆交易具有重大风险。本策略仅用于教育,不构成投资建议。过往或模拟结果不保证未来表现。