
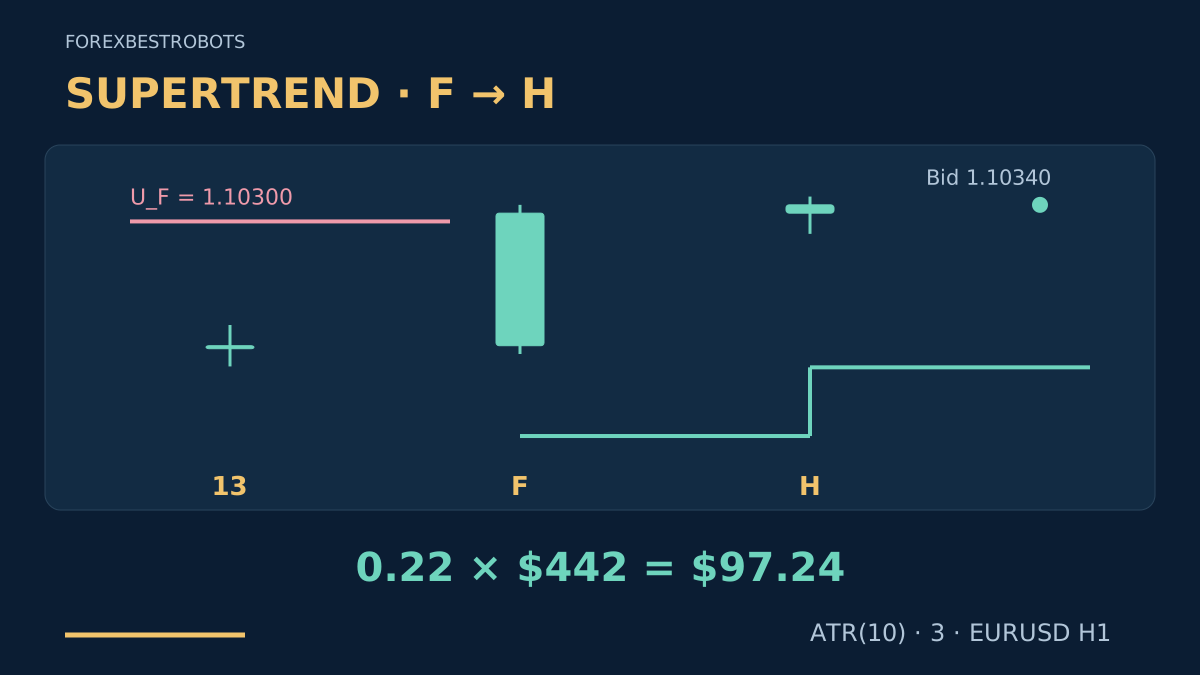
Supertrend把近期价格波幅与保存的方向状态结合起来。线切换到价格下方,表示可能进入上行阶段;本模型会再等一根完整蜡烛,才考虑BUY。顺序很简单:收盘转向、立即维持确认,然后只做一次执行判断。
这是作者定义的研究基准,不是已经证明盈利的系统,也不是参数推荐。UP和DOWN是计算状态,不足以证明趋势会持续。要复现模型,必须明确初始化方法以及Bid、Ask的使用侧。
1. 理解这条线的作用
ATR随近期波动变化而调整带宽。递归轨道会保留先前信息,因此,简单地在蜡烛中点上加减ATR,无法复现Supertrend。震荡市场可能反复出现假转向,即使信号已经收盘确认,也仍会亏损。
肯特纳通道回归策略寻找向固定中线回归的机会。本模型则跟随已确认的方向切换。抛物线SAR延续策略采用不同计算和入场顺序。规则不同,并不证明存在交易优势,也不证明组合风险敞口相互独立。
2. 先确定指标和数据
使用有效、连续的EURUSD H1 Bid蜡烛,并记录经纪商服务器时钟。ATR周期设为10,倍数设为3。这里采用Wilder式递推,初值为前10个真实波幅的算术平均值。要求ATR为正且轨道已经就绪;可选部分给出完整计算。
在首次得到ATR初值的蜡烛上,用基础轨道初始化上下最终轨道,并把状态设为DOWN。初始化本身不算方向切换。新的转向前,必须已有至少三个定义明确的反向状态。这种初始化约定本身不代表市场处于下降趋势。
1 pip等于0.00010;示例中的可交易最小价格增量为0.00001。指标内部保留完整精度。记录历史起点及初始化,并在测试前检查结果对历史起点的敏感性。平滑与单位见ATR指南,指标差异见波动率指标比较。
3. 识别已收盘的转向蜡烛F
BUY要求F之前至少连续三个DOWN状态,然后F以阳线实体收盘,状态变为UP。SELL要求三个UP状态,随后阴线F以DOWN收盘。使用保存的前一状态和当前最终轨道;相等不改变方向。
在F收盘时保存A_F = ATR(F)和有效线ST_F。F的最高价减最低价必须为正,且不超过3 × A_F。本设置的各项余量使用固定的A_F;指标本身仍会随之后的已收盘蜡烛更新。
4. 只接受紧接其后的H
BUY要求H仍为UP,且H_close > H_open、H_close > F_close、H_low > ST_F。SELL要求H仍为DOWN,且H_close < H_open、H_close < F_close、H_high < ST_F。H的正波幅不得超过2 × A_F。
这些边界是严格的。影线、未收盘蜡烛或没有向前推进的收盘价,都不能替代所要求的维持确认。如果紧接着的H失败,就放弃这次转向;不能用更晚的蜡烛补救。每个品种最多保留一个待评估设置或一个持仓。
简单说,新方向必须撑过其第一根完整蜡烛,并在收盘上有所推进。这是需要验证的筛选条件,不保证等待会改善结果。示例用H收盘后的线值规划保护;F和H期间还没有订单。
5. 只对第一组报价判断一次
H之后收到的第一组可交易报价,只评估一次。按同步并记录的时钟,它必须在H收盘后15秒内到达,报价时间距收到时不超过2秒。要求Bid < Ask,点差同时不超过2 pip和0.2 × A_F。任何失败都终止该设置。
要求abs(Bid − H_close) ≤ 0.25 × A_F。BUY的Bid必须仍高于F_close,SELL则低于F_close。核对价格刻度、交易权限、止损距离和可用保证金。不要等待更有利的第二组报价,也不要重试已经拒绝的转向。
BUY按Ask入场,SELL按Bid入场。预计损失与目标处的潜在收入,要按下述实际可执行的退出报价侧计算。价格距离中已包含的点差只计一次。交易成本指南解释了为什么再次添加点差会重复计算同一成本。
6. 固定保护价,并定义提前退出
从H的有效线出发,BUY设S = ST_H − 0.1 × A_F,向下取到有效价格刻度。SELL使用S = ST_H + 0.1 × A_F,向上取整。BUY要求H_low > S,SELL要求H_high < S。这是设置筛选,不是在模拟历史成交。
固定BUY参考目标T = H_close + 2 × (H_close − S);SELL使用T = H_close − 2 × (S − H_close)。必要时把目标向H_close方向取整,再重新计算。BUY用Bid止损S和Bid目标T。SELL用固定的SL_Ask = S + 2 pips和TP_Ask = T + 2 pips。该预设余量不预测未来点差,也不能代替Ask数据。
必须随初始订单建立有效止损和目标,否则不入场。指标更新时,这两个价位仍保持固定。反向状态收盘确认后,或从入场蜡烛算起完成8根H1蜡烛后,在下一组可执行报价上请求平仓:BUY用Bid,SELL用Ask。先前实际发生的保护性成交优先。本模型不含移动止损、放宽止损、部分平仓或自动反向开仓。
7. 逐步查看虚构的BUY示例
可选的预热数据给出沿用的上轨1.10300。F收于其上方的1.10320,从DOWN切换为UP。ATR为A_F = 0.00126,即12.6 pip,且ST_F = 1.09782。36 pip的波幅低于3 × 12.6 = 37.8 pip。
| 蜡烛 | Bid开盘 | Bid最高 | Bid最低 | Bid收盘 |
|---|---|---|---|---|
F |
1.10000 |
1.10340 |
1.09980 |
1.10320 |
H |
1.10320 |
1.10360 |
1.10270 |
1.10340 |
H为阳线,收盘高于F的收盘,最低价也高于ST_F。H的ATR更新为0.001224,有效线为ST_H = 1.099478。未取整止损为1.099478 − 0.000126 = 1.099352;向外取整得到S = 1.09935。目标为T = 1.11150。
假设第一组及时到达的报价为Bid 1.10340 / Ask 1.10360,合约数据有效、保证金充足,且不存在日历排除条件。点差为2 pip,满足两个上限,Bid等于H收盘价。BUY入场价为Ask 1.10360。线之后可以上升,但初始Bid止损仍为1.09935。这里不提供未来交易结果。
8. 入场前计算成本和仓位
假设账户为USD、每手合约为100,000 EUR,V = $10(每pip每手),额外不利执行余量合计s = 1 pip,开平仓总佣金c = $7(每手),融资费用预留f = $0。费用按手数线性变化,没有最低收费。其他合约或账户币种需要重新估算。
| 计划项目 | 计算 | 结果 |
|---|---|---|
| 止损距离 | (1.10360 − 1.09935) / 0.00010 | 42.5 pip |
| 目标距离 | (1.11150 − 1.10360) / 0.00010 | 79 pip |
| 每手预计损失 | (42.5 + 1) × $10 + $7 | $442 |
| 每手潜在净收益 | (79 − 1) × $10 − $7 | $773 |
| 扣除成本后的比率 | $773 / $442 | 约1.75 — 通过1.50门槛 |
一般使用Loss1 = (dSL + s) × V + c + f和Reward1 = (dTP − s) × V − c − f。两者必须为正,并按未舍入数值满足Reward1 / Loss1 ≥ 1.50。假设账户净值$10,000、示例预算$100,则$100 / $442 = 0.226244…手。最低手数与步长均为0.01时,允许0.22手,预计损失0.22 × $442 = $97.24。向上取至0.23将得到$101.66,超过预算。
预算不是建议的风险金额,也不是保证的最大损失。$773表示在假设价格和费用下目标成交时的条件性净收益,不是期望收益或已实现利润。最低手数、保证金或组合上限不满足时应放弃。更完整的流程见ATR仓位计算指南。
9. 可选:复现全部指标输入
展开预热数据、ATR初值和轨道递推规则
使用13根OHLC与下表相同的H1预热蜡烛,其前一收盘为1.10000。每根真实波幅为10 pip。第10根时,ATR初始化为0.00100,上轨为1.10300,下轨为1.09700,状态为DOWN。因此,第10–13根提供四个已定义的DOWN状态;F是第14根,H是第15根。
| 预热蜡烛 | Bid开盘 | Bid最高 | Bid最低 | Bid收盘 |
|---|---|---|---|---|
| 1–13 | 1.10000 |
1.10050 |
1.09950 |
1.10000 |
定义TR = max(High, Close_prev) − min(Low, Close_prev)。初始化后使用A_t = (9 × A_prev + TR_t) / 10。设mid_t = (High_t + Low_t) / 2、BU_t = mid_t + 3 × A_t、BL_t = mid_t − 3 × A_t。因此F的ATR为0.00126,H为0.001224。
若BU_t < U_prev或Close_prev > U_prev,设U_t = BU_t;否则沿用U_prev。若BL_t > D_prev或Close_prev < D_prev,设D_t = BL_t;否则沿用D_prev。应先计算这些最终轨道,再判断当前收盘价。
前一状态为DOWN时,仅在Close_t > U_t时切换为UP。前一状态为UP时,仅在Close_t < D_t时切换为DOWN;相等保留原方向。UP时有效线为D_t,DOWN时为U_t。使用明确的状态标签并保留完整精度。H的上轨重置为1.106822,有效下轨变为1.099478。比较任何平台实现之前,先匹配这些规则和初值。
10. 明确取消条件和日历限制
拒绝缺失小时、无效OHLC、ATR为零、轨道未就绪、F/H失败或首组报价不合格的情况。例如,Bid 1.10372 / Ask 1.10392中的Bid比H收盘高3.2 pip,超过0.25 × 12.6 = 3.15 pip。即使其他条件合格,也应放弃。不要移动原有价位来挽救设置。
计划的8根蜡烛持有窗口内,若任一货币有预定高影响新闻、经纪商展期或市场休市,则不入场。测试前声明日历、影响等级和服务器时区换算。日历覆盖缺失时,此过滤器仍未验证;突发事件也仍可能发生。
拒绝或退出后,先完整等待一根没有待评估设置的H1蜡烛,再要求新的合格转向及其之前连续三个反向状态。账户总敞口另设上限。跳空、费用和更差成交可能使损失超过估算;参阅风险管理指南。
11. 验证时间顺序和已接受的保护订单
按顺序回放已收盘蜡烛,保存第一组报价及每次拒绝原因。成交后,用已记录的剩余成本模型核对实际入场、已接受的止损和目标以及敞口。缺少保护或超出预算时,阻止新入场,并在下一组可执行报价请求平仓。重试前核对交易单;平仓请求不等于成交。
价格退出以及反向状态收盘或时间限制之后的下一组报价,都使用真实Bid/Ask逐笔数据。如果一根OHLC蜡烛可能触及两个退出价,其内部先后顺序未知。使用更细数据,或标为未解决并采用声明过的保守规则;不能假定有利顺序,也不能用恒定点差伪造Ask。
保留全部测试过的变体,将开发与之后的评估分开,并做前向测试。比较假转向、延迟入场、费用、回撤和相关持仓。检查对历史起点、初值、ATR周期和倍数的敏感性。MT4回测指南介绍验证流程;虚构数据的算术并不证明盈利能力。
12. 关于本Supertrend策略的常见问题
线变绿就应该立即买入吗?
本模型要求先满足前序状态背景,发生已收盘转向,再由紧接其后的蜡烛确认,并通过全部执行和风险检查。蜡烛内部的颜色变化不够。合格设置也可能亏损。
初始经纪商止损会跟随Supertrend线吗?
这里保持固定。线继续更新,已收盘的反向状态可以发出提前退出请求。若策略要移动经纪商止损,需要另行规定修改规则,并单独测试。
后面更强的蜡烛能替代失败的H吗?
不能。只有紧接其后的蜡烛可以确认这次转向。新的设置需要自己的前序状态、冷却期和新转向,不能重复使用已拒绝的信号。
为什么要指定ATR平滑和初始化?
不同初值或平滑方式可能改变轨道及转向时点。为便于复现,本模型明确平均初值、Wilder递推、初始方向和严格比较条件。仅有指标名称或颜色并不够。
示例比率1.75是在预测利润吗?
不是。它是按假设条件计算的目标潜在净收益除以止损预计损失后的舍入显示。门槛判断使用未舍入值。信号或时间导致的提前退出,以及实际执行,都可能产生不同结果。
方向改变可以自动反转已有持仓吗?
本模型先请求平仓,再核对实际交易单。从不假定反向订单能安全关闭现有持仓。新的入场需要另外一个合格设置和全部账户检查。
13. 技术参考与适用范围
TradingView官方Supertrend说明介绍了基于ATR的递归轨道和方向变化。本文的维持确认、报价侧换算、固定保护、成本门槛和交易管理是作者声明的研究变体,并非平台默认规则或出典认可的盈利系统。
外汇及杠杆交易具有重大风险。本策略用于教育,不构成投资建议。历史或模拟结果不保证未来表现。