

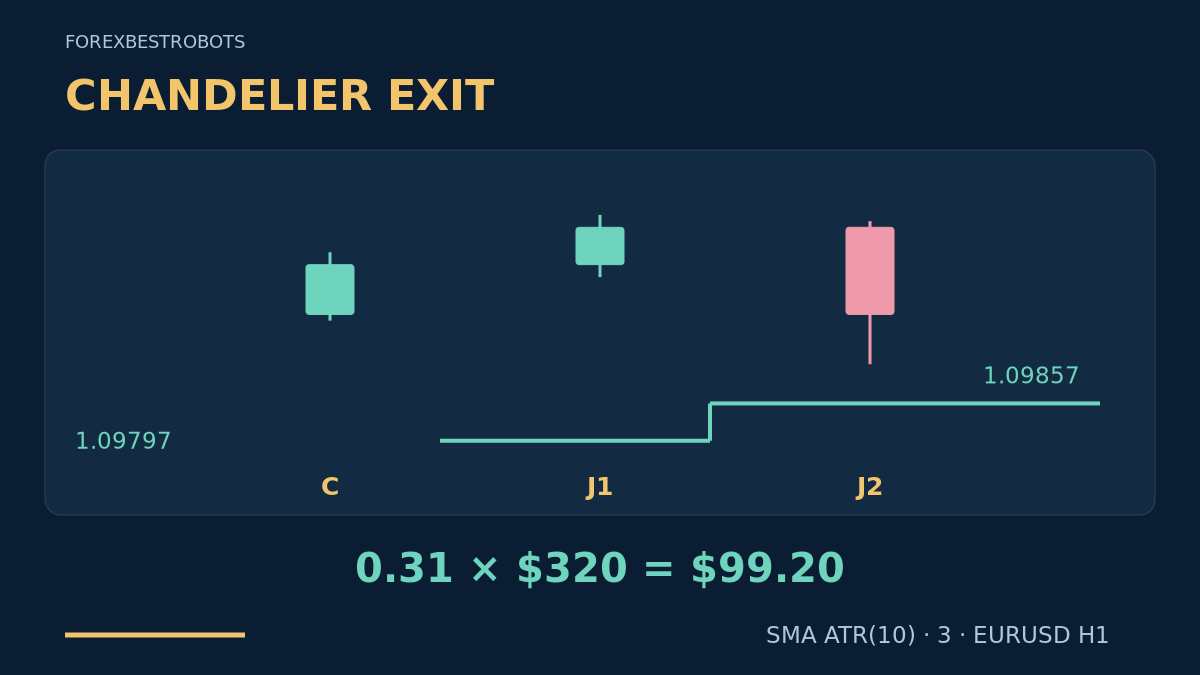
Ein Trailing-Stop kann einer günstigen Bewegung folgen und dennoch einen Teil des offenen Gewinns wieder abgeben. Dieses Chandelier-Modell verbindet einen bestätigten Bereichsausbruch mit einem ATR-basierten Stop, der nach späteren Kerzenschlüssen enger werden darf. Entscheidend ist die Unterscheidung: berechnete Linie, beantragte Änderung und angenommener Schutz sind verschiedene Ereignisse.
1. Einstieg und Ausstieg erfüllen unterschiedliche Aufgaben
Die Donchian-Strategie erklärt Ausbrüche über frühere Hochs und unter frühere Tiefs. Hier beginnt dieser bekannte Auslöser eine andere Positionsverwaltung. Anders als beim festen Schutz von Supertrend und dem eingefrorenen Mittelziel beim Keltner-Wiedereintritt folgt der Stop einem rollierenden Extrem abzüglich oder zuzüglich eines ATR-Puffers. Andere Ausstiegsregeln belegen weder unabhängiges Exposure noch einen Vorteil.
2. Daten und Chandelier-Rohwerte festlegen
Verwende gültige, lückenlos aufeinanderfolgende EURUSD-H1-Bid-Kerzen mit dokumentierter Broker-Serverzeit. Ein Pip entspricht 0.00010; der Beispiel-Tick beträgt 0.00001. Berechne für jede abgeschlossene Kerze t TR_t = max(High_t, Close_prev) − min(Low_t, Close_prev) und A_t = SMA(10, TR). Erforderlich sind ein positiver ATR und zehn gültige True Ranges einschließlich des vorherigen Schlusskurses für die älteste davon.
HH_t und LL_t sind das höchste Hoch und das tiefste Tief der letzten zehn abgeschlossenen Kerzen einschließlich t. Definiere RawBUY_t = HH_t − 3 × A_t und RawSELL_t = LL_t + 3 × A_t. Dieses Modell verwendet bewusst einen einfachen ATR-Mittelwert; ersetze ihn nicht durch einen nach Wilder geglätteten Plattformwert. Die Rohlinie kann sich lockern, wenn der ATR steigt oder ein altes Extrem aus dem Fenster fällt. Der nachstehende Broker-Stop darf das nicht.
3. Einen abgeschlossenen Ausbruch C verlangen
Fixiere vor Eröffnung von C U und L als Hoch und Tief der vorherigen zehn abgeschlossenen Kerzen sowie A0 als ihren verfügbaren ATR. BUY verlangt eine bullische C mit C_close > U und C_close − U ≤ 0.5 × A0. SELL verlangt eine bärische C mit C_close < L und L − C_close ≤ 0.5 × A0. In beiden Richtungen gilt 0 < C_high − C_low ≤ 2 × A0. Gleichheit mit der Ausbruchsgrenze genügt nicht; ein Docht allein reicht ebenfalls nicht.
Prüfe nur, wenn auf dem Symbol weder eine Position noch ein vorgemerktes Setup besteht. Speichere A_C und die Rohwerte beim Schluss von C; die nun abgeschlossene C gehört zu deren Zehn-Kerzen-Fenstern. Ein abgelehntes Signal darf innerhalb desselben Setups nicht durch eine spätere Kerze ersetzt werden. Nach Ablehnung oder Ausstieg muss eine volle H1-Kerze ohne vorgemerktes Setup abschließen, bevor eine neue C geprüft werden darf.
4. Den ersten Kurs genau einmal prüfen
Nutze den ersten nach C empfangenen handelbaren Kurs. Er muss innerhalb von 15 Sekunden eintreffen und auf synchronisierten, dokumentierten Uhren höchstens 2 Sekunden alt sein. Verlange Bid < Ask, einen Spread höchstens so groß wie beide Grenzen, 2 Pips und 0.2 × A_C, sowie abs(Bid − C_close) ≤ 0.25 × A_C. Bid muss für BUY über U und für SELL unter L bleiben. Jeder Verstoß verwirft das Setup; warte nicht auf einen günstigeren Kurs.
BUY steigt zu Ask ein; der anfängliche Bid-Stop S0 ist RawBUY_C, auf einen gültigen Tick abgerundet. SELL steigt zu Bid ein; der anfängliche Ask-Stop S0 ist RawSELL_C + 0.00020, aufgerundet. Der feste Zuschlag von 2 Pips für Shorts ist eine erklärte Umrechnung, keine Prognose des künftigen Spreads. S0 muss für BUY unter dem aktuellen Bid und für SELL über dem aktuellen Ask liegen; Broker-Abstände, Berechtigung, Margin und Volumen müssen passen. Richte den gültigen Anfangsstop mit der Order ein; andernfalls eröffne nicht. Es gibt keine Take-Profit-Order.
5. Den Anfangsverlust ohne erfundenes Ziel bemessen
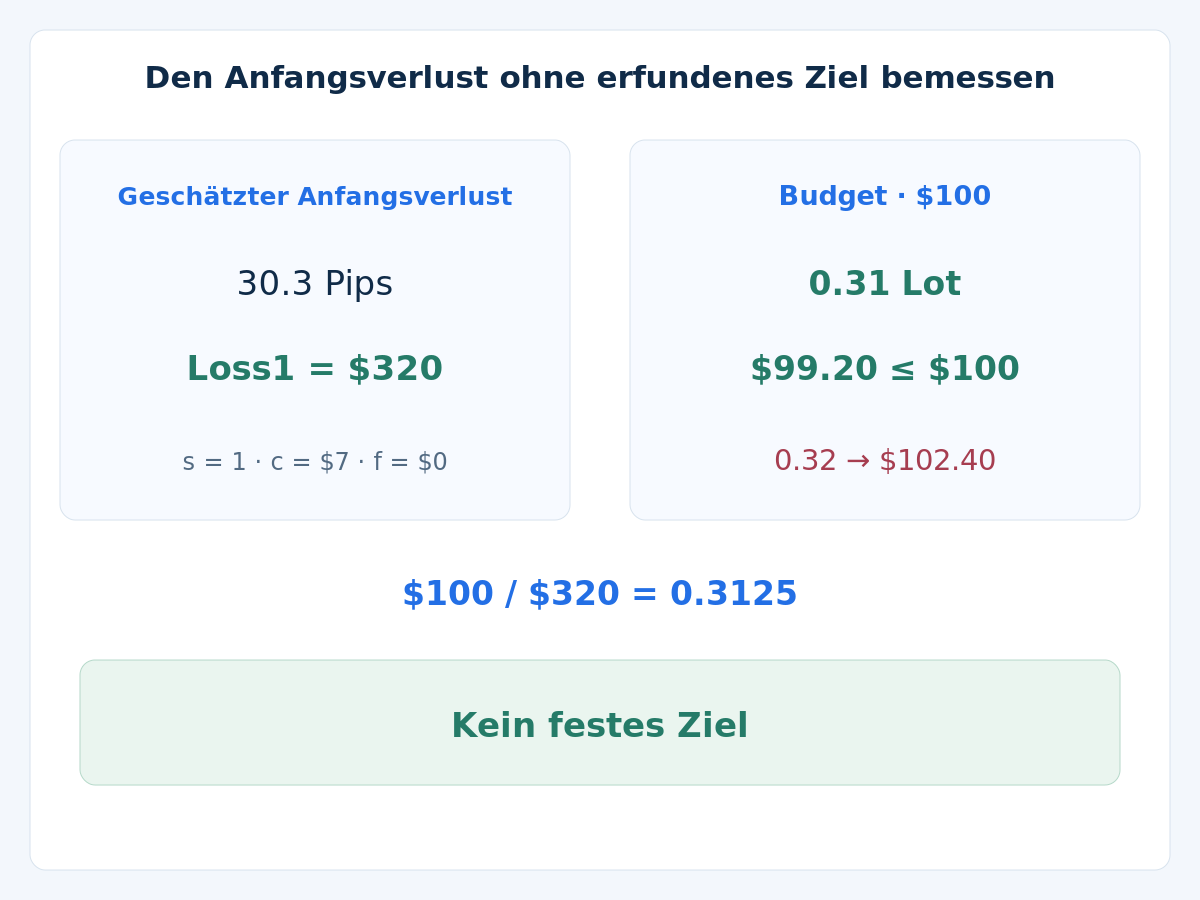
Miss dSL in Pips vom ausführbaren Einstieg bis S0: Ask minus Bid-Stop für BUY oder Ask-Stop minus Bid-Einstieg für SELL. Mit geprüftem Pipwert V je Lot, gesamtem zusätzlichem Puffer für nachteilige Ausführung s, Provision für Eröffnung und Schließung c sowie Finanzierungsreserve f gilt Loss1 = (dSL + s) × V + c + f. Der bereits in dSL enthaltene Spread wird einmal gezählt. Loss1 muss positiv sein. Ein reiner Trailing-Plan hat keinen festen Zielertrag und keinen Filter für ein Ziel-Ertrags-Risiko-Verhältnis; seine Ergebnisse müssen dennoch validiert werden.
Wähle ein zulässiges Volumen höchstens in Höhe von Budget / Loss1 und runde auf die tatsächliche Volumenstufe des Brokers ab. Prüfe Mindestlot, Margin und gesamte Kontolimits; bei einem Verstoß entfällt der Einstieg. Der Leitfaden zur ATR-Positionsgröße vertieft die Rechnung. Gleiche nach der Ausführung den tatsächlichen Einstieg, angenommenen Schutz und verbleibende Kosten ab. Fehlender Schutz oder eine Budgetüberschreitung sperren neue Einstiege und lösen eine Schließungsanfrage aus; prüfe vor jedem erneuten Versuch die tatsächliche Position. Eine Anfrage ist keine Ausführung.
6. Vom zuletzt angenommenen Stop aus enger werden
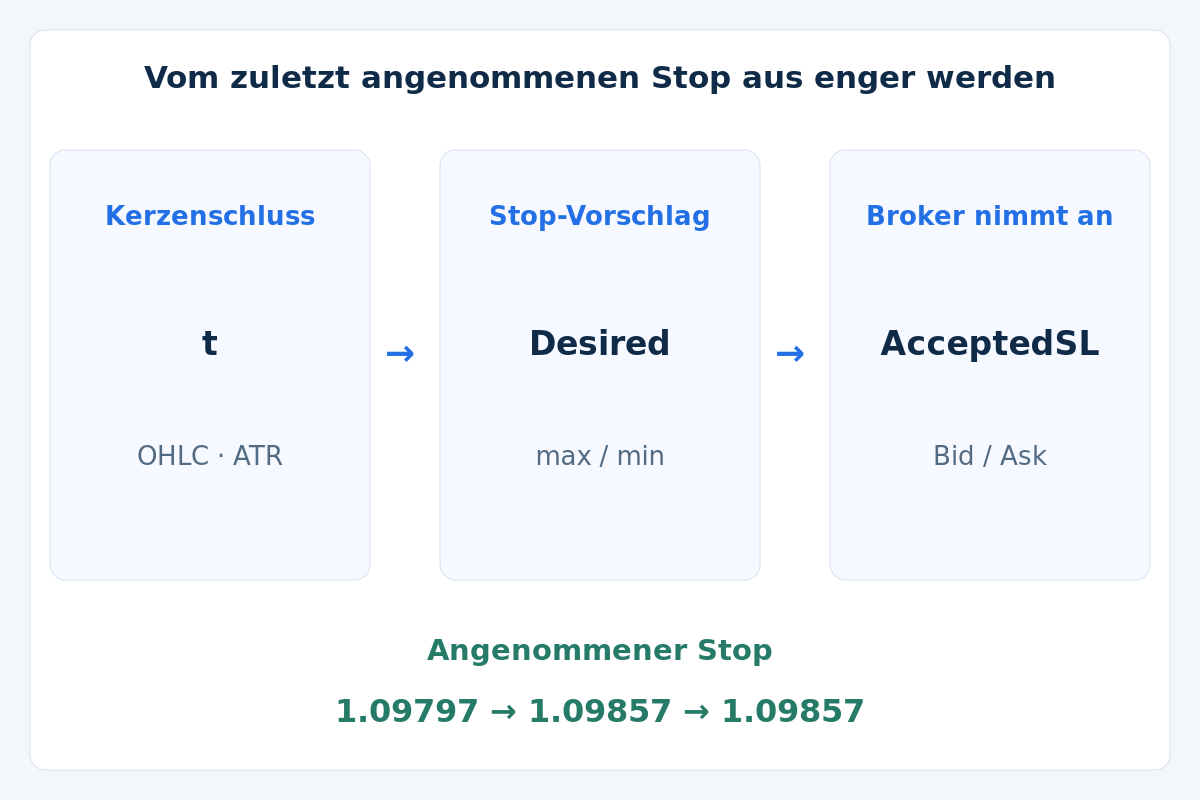
Berechne nach jeder abgeschlossenen Kerze t nach dem Einstieg einen neuen Rohvorschlag. Runde für BUY RawBUY_t ab und setze Desired = max(AcceptedSL, RoundedRawBUY_t). Runde für SELL RawSELL_t + 0.00020 auf und setze Desired = min(AcceptedSL, RoundedAskSELL_t). AcceptedSL ist der zuletzt vom Broker bestätigte Stop, nicht der vorherige Indikatorwert oder eine unbestätigte Anfrage. Gleiche Niveaus erfordern keine Änderung.
Nutze nach Schluss von t den nächsten handelbaren Kurs, der höchstens 2 Sekunden alt ist. Gleiche zuerst eine mögliche tatsächliche Stop-Ausführung ab. Ist die Position noch offen und das folgende Zeitlimit erreicht, fordere die Schließung an. Andernfalls gilt: Liegt Bid für BUY auf oder unter Desired beziehungsweise Ask für SELL auf oder über Desired, fordere die Schließung zum Markt an; verbuche keine rückwirkende Ausführung am vorgeschlagenen Niveau. Nur auf der sicheren Kursseite und bei erfüllten Broker-Vorgaben darf ein engerer Stop beantragt werden. Aktualisiere AcceptedSL erst nach Annahme.
Kein neues Niveau gilt innerhalb der Kerze, aus der es berechnet wurde. Ist eine engere Änderung ungültig oder abgelehnt, bleibt der zuletzt angenommene Stop bestehen, während die Schließung zur nächsten ausführbaren Kursseite angefordert wird. Bei unklarer Antwort müssen Position und Orders vor einer weiteren Anfrage abgeglichen werden. Diese Regel sieht einen Ausstieg vor, statt eine abgelehnte Verbesserung als wirksam anzunehmen. Stop-Ausweitung, Teilausstiege, Nachkaufen in Verlustpositionen und automatische Umkehr gehören nicht dazu.
7. Haltedauer und Fehlerbehandlung festlegen
Fordere nach 12 abgeschlossenen H1-Kerzen einschließlich der Einstiegskerze die Schließung zum nächsten ausführbaren Bid für BUY oder Ask für SELL an. Frühere tatsächliche Stop-Ausführungen haben Vorrang. Fehlende Stunden, ungültige OHLC oder nicht verfügbare Indikatordaten verhindern Einstieg und reguläre Verwaltung; bei Datenfehlern während einer offenen Position bleibt der angenommene Schutz erhalten und die Schließung wird angefordert. Lege Kalender, Relevanzstufen und Serverzeitumrechnung vorher fest. Kein Einstieg, wenn im geplanten Fenster von 12 Kerzen wichtige terminierte Nachrichten für eine der Währungen, Rollover oder Marktschluss liegen. Ohne Kalenderabdeckung ist der Filter ungeprüft; Überraschungen bleiben möglich.
8. Das erfundene BUY-Beispiel nachvollziehen
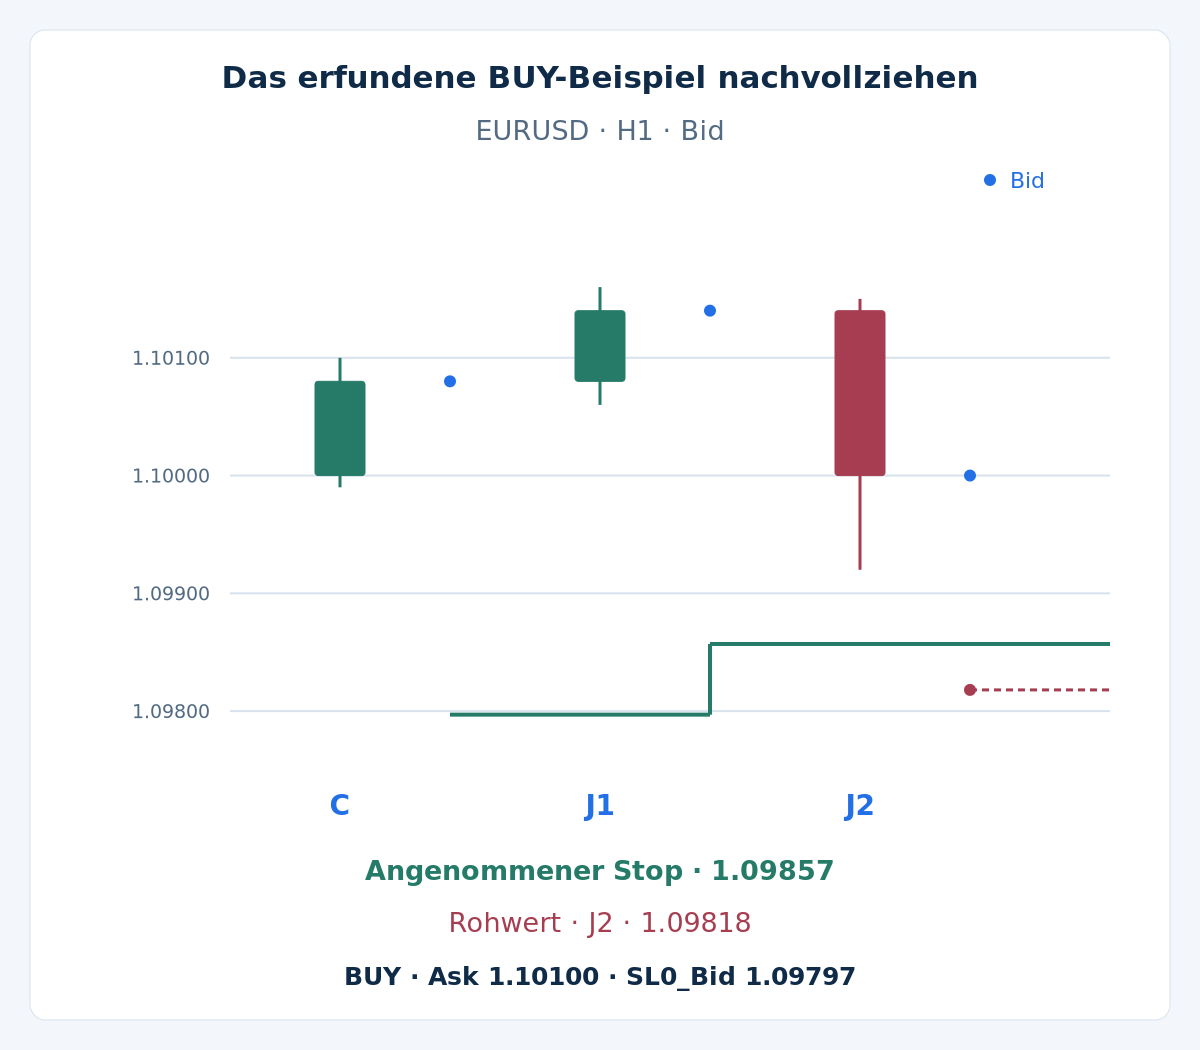
Beginne mit zehn identischen Vorbereitungskerzen: Eröffnung und Schluss 1.10000, Hoch 1.10050, Tief 1.09950; der vorherige Schluss ist 1.10000. Damit gelten U = 1.10050 und A0 = 0.00100. C schließt 3 Pips über U innerhalb der Grenze von 5 Pips; ihre Spanne von 11 Pips bleibt unter 20 Pips. C aktualisiert den ATR auf 0.00101 und HH auf 1.10100; daraus folgt S0 = 1.09797.
| Kerze | Bid-Eröffnung | Bid-Hoch | Bid-Tief | Bid-Schluss |
|---|---|---|---|---|
| C | 1.10000 | 1.10100 | 1.09990 | 1.10080 |
| J1 | 1.10080 | 1.10160 | 1.10060 | 1.10140 |
| J2 | 1.10140 | 1.10150 | 1.09920 | 1.10000 |
Angenommen werden der rechtzeitige erste Kurs Bid 1.10080 / Ask 1.10100, ausreichende Margin, gültiger Schutz und kein Kalenderausschluss. BUY wird zum genannten Ask ausgeführt. J1 ist die Einstiegskerze; bei ihrem Schluss bleibt der ATR bei 0.00101 und HH steigt auf 1.10160. Angenommen, der nächste Kurs lautet Bid 1.10140 / Ask 1.10160 und die gültige Änderung auf 1.09857 wird angenommen. Während J1 galt der frühere Stop 1.09797, nicht das neue Niveau.
J2 erhöht den ATR auf 0.00114, während HH bei 1.10160 bleibt. Der Rohwert fällt auf 1.09818, weshalb der Stop bei 1.09857 verbleibt. Angenommen werden als nächster Kurs Bid 1.10000 / Ask 1.10020 und keine frühere Schutz-Ausführung. Dies ist ein hypothetischer Verwaltungsablauf, keine Marktprognose und kein abgeschlossener profitabler Trade. Ein endgültiger Ausstieg fehlt im Beispiel bewusst.
9. Optional: ATR, Kosten und Volumen nachrechnen
Rollierende Fenster und genaue Risikorechnung anzeigen
Jede vorbereitende True Range beträgt 10 Pips. C hat 11 Pips, J1 hat 10 und J2 hat 23. Ihre Zehn-Spannen-Mittelwerte lauten (9 × 10 + 11) / 10 = 10.1, (8 × 10 + 11 + 10) / 10 = 10.1 und (7 × 10 + 11 + 10 + 23) / 10 = 11.4 Pips. Die BUY-Rohwerte sind 1.10100 − 3 × 0.00101 = 1.09797, 1.10160 − 3 × 0.00101 = 1.09857 und 1.10160 − 3 × 0.00114 = 1.09818.
Angenommen werden ein USD-Konto, 100,000 EUR je Lot, V = $10 je Pip und Lot, s = 1 Pip gesamter zusätzlicher Ausführungspuffer, c = $7 je Lot für Eröffnung und Schließung sowie f = $0. Die Gebühren skalieren linear ohne Mindestentgelt. Dann gelten dSL = (1.10100 − 1.09797) / 0.00010 = 30.3 Pips und Loss1 = (30.3 + 1) × $10 + $7 = $320. Bei beispielhafter Equity von $10,000 und Budget $100 ergeben sich $100 / $320 = 0.3125 Lot. Mindestvolumen und Stufe von 0.01 erlauben 0.31 Lot mit geschätztem Verlust 0.31 × $320 = $99.20; 0.32 Lot ergäben geschätzte $102.40 und überschritten das Budget.
Dies sind Planungsannahmen, keine Risikoempfehlung und keine garantierte Verlustobergrenze. Andere Kontrakte, Währungen oder Gebührensysteme erfordern eine neue Schätzung. Ein engerer Stop garantiert keinen Gewinn und erlaubt in diesem Modell keine größere Position. Kurslücken, Finanzierung und schlechtere Ausführung können die Schätzung überschreiten. Der Kostenleitfaden erläutert die Annahmen.
10. Die Ereignisreihenfolge validieren
Spiele Ausbruch, ersten Kurs, tatsächliche Ausführungen, Kerzenschlüsse, Änderungsvorschläge und Broker-Antworten in Zeitstempelreihenfolge ab. Nutze echte Bid/Ask-Ticks: Bid löst BUY-Stops aus, Ask SELL-Stops. Erzeuge historische Ask-Kurse niemals durch Addition des Zuschlags von 2 Pips zu Bid. Lässt OHLC nicht erkennen, ob der alte Stop vor Verfügbarkeit eines neuen Vorschlags ausgeführt wurde, nutze feinere Daten oder kennzeichne den Fall nach einer vorher festgelegten konservativen Regel als ungeklärt.
Halte den Einstieg beim Vergleich mit festen Ausstiegen identisch; bewahre alle geprüften Varianten auf und trenne Entwicklung, spätere Bewertung und Forward-Test. Messe Kosten, Drawdown, Zeit-Ausstiege, abgelehnte Änderungen und wieder abgegebene offene Gewinne. Eine Trailing-Regel braucht kein erfundenes Zielverhältnis, aber Belege aus sämtlichen Ergebnissen. Siehe Backtesting-Leitfaden und Leitfaden zum Kontorisiko. Gemessene Renditen oder Trefferquoten werden hier nicht behauptet.
11. Fragen zur Chandelier-Strategie
Wird die Chandelier-Linie von selbst immer enger?
Nein. Ihr Rohwert kann sich bei Änderungen des ATR oder des rollierenden Extrems vom Preis entfernen. Das einseitige Nachziehen des Broker-Stops ist eine zusätzliche Modellregel. Grundlage ist der angenommene Schutz, nicht der letzte Rohwert.
Darf ein neuer Stop für seine Berechnungskerze gelten?
Nein. Erst nach Abschluss stehen das vollständige Hoch, Tief und der ATR fest. Der Vorschlag wird zum nächsten frischen Kurs geprüft und schützt erst nach Annahme. Eine frühere Anwendung nutzt künftige Informationen.
Warum fehlt die Prüfung eines Ertrags-Risiko-Verhältnisses von 1.50?
Dieses Modell hat kein festes Gewinnziel und somit keinen vordefinierten Zielertrag für die Rechnung. Anfangsverlust und Kontobelastung bleiben durch Schätzungen begrenzt; die gesamte Ausstiegsverteilung muss getestet werden. Ein fehlendes Ziel belegt keinen unbegrenzten Ertrag.
Garantiert ein höherer Stop einen kleineren endgültigen Verlust?
Nach Annahme kann er das geplante Kursrisiko senken, doch Kurslücken, Ausführung und Gebühren verändern das realisierte Ergebnis. Eine Änderung kann abgelehnt werden. Behalte den angenommenen Stop bei und prüfe die tatsächliche Position; eine gezeichnete Linie ist keine Broker-Ausführung.
12. Technische Referenz und Geltungsbereich
Die offizielle TradingView-Referenz zu Chandelier Exit erklärt die Rohberechnung aus Extremwert und ATR. Unser Ausbruch, die SMA-Glättung, das einseitige Nachziehen, die Kursseitenumrechnung und die Ausführungspolitik sind ausdrücklich festgelegte Forschungsentscheidungen, keine Plattformstandards und keine von der Quelle bestätigte profitable Strategie.
Forex und gehebelter Handel bergen erhebliche Risiken. Diese Strategie dient der Bildung und ist keine Anlageberatung. Vergangene oder simulierte Ergebnisse garantieren keine künftige Wertentwicklung.