

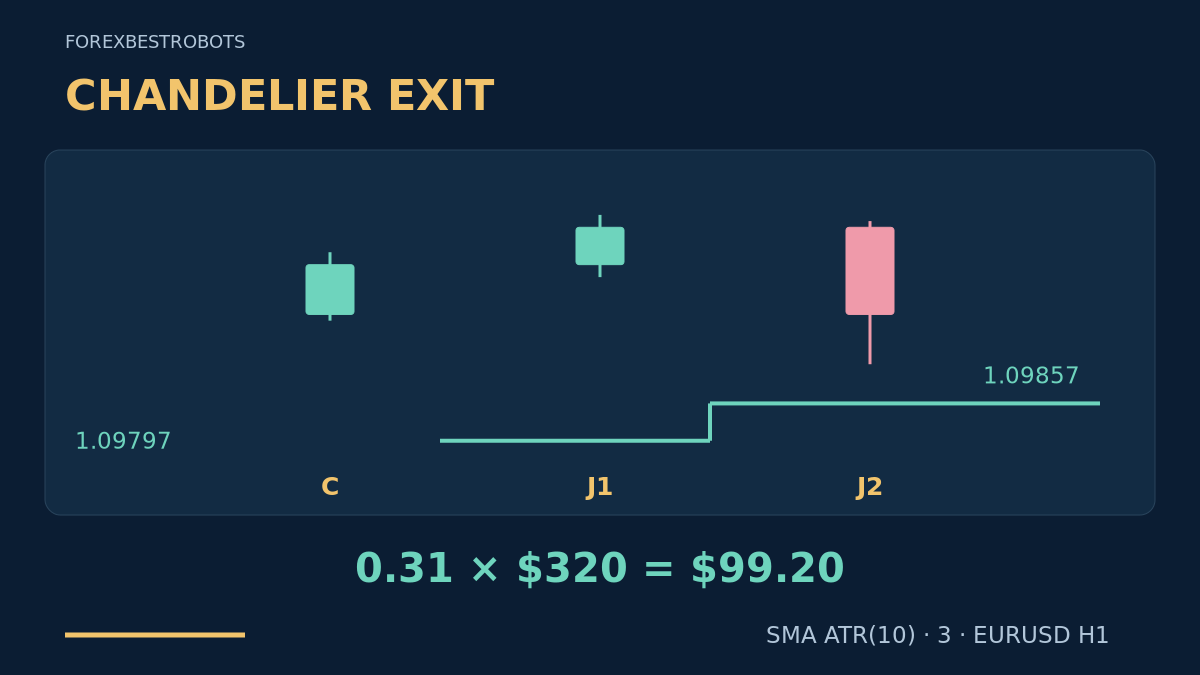
Un stop móvil puede acompañar un avance favorable y aun así devolver parte del beneficio flotante. Este modelo Chandelier combina una ruptura confirmada al cierre con un stop basado en ATR que puede ajustarse tras cierres posteriores. La distinción es sencilla: una línea calculada, una modificación solicitada y una protección aceptada son hechos distintos.
1. Asigna funciones distintas a la entrada y la salida
La estrategia Donchian explica las rupturas de máximos y mínimos anteriores. Aquí ese disparador conocido inicia otra política de gestión. A diferencia de la protección fija de Supertrend y el objetivo en el centro congelado de la reentrada Keltner, este stop sigue un extremo móvil menos o más un margen de ATR. Unas reglas de salida distintas no demuestran exposición independiente ni una ventaja estadística.
2. Define los datos y los niveles brutos de Chandelier
Utiliza velas Bid consecutivas y válidas de EURUSD H1, con el horario del servidor del bróker registrado. Un pip equivale a 0.00010; el tick del ejemplo es 0.00001. En cada vela completada t, calcula TR_t = max(High_t, Close_prev) − min(Low_t, Close_prev) y A_t = SMA(10, TR). Exige un ATR positivo y diez rangos verdaderos válidos, incluido el cierre anterior necesario para el más antiguo.
HH_t y LL_t son el máximo y el mínimo de las diez últimas velas completadas, incluida t. Define RawBUY_t = HH_t − 3 × A_t y RawSELL_t = LL_t + 3 × A_t. Este modelo utiliza deliberadamente una media simple del rango verdadero; no la sustituyas por un ATR de plataforma suavizado según Wilder. La línea bruta puede alejarse del precio si aumenta el ATR o sale un extremo antiguo de la ventana. El stop del bróker definido abajo no puede hacerlo.
3. Exige una ruptura completada en C
Antes de que abra C, fija U y L como el máximo y el mínimo de las diez velas anteriores completadas, y A0 como su ATR ya disponible. BUY exige una C alcista con C_close > U y C_close − U ≤ 0.5 × A0. SELL exige una C bajista con C_close < L y L − C_close ≤ 0.5 × A0. En ambos sentidos exige 0 < C_high − C_low ≤ 2 × A0. La igualdad con el límite de ruptura no sirve; tampoco basta una mecha.
Evalúa solo cuando no haya una posición ni una señal pendiente en el símbolo. Guarda A_C y los niveles brutos al cierre de C, incluyéndola en sus ventanas de diez velas. Una señal rechazada no puede sustituirse por una vela posterior dentro del mismo intento. Tras un rechazo o una salida, espera una vela H1 completa sin señal pendiente antes de considerar una nueva C.
4. Evalúa una sola vez la primera cotización
Utiliza la primera cotización negociable recibida después de C: debe llegar en 15 segundos y tener una antigüedad máxima de 2 segundos según relojes sincronizados y registrados. Exige Bid < Ask, un spread no superior a ninguno de los dos límites, 2 pips y 0.2 × A_C, y abs(Bid − C_close) ≤ 0.25 × A_C. Bid debe seguir por encima de U para BUY o por debajo de L para SELL. Cualquier fallo cancela la señal; no esperes una cotización más favorable.
BUY entra a Ask, con stop Bid inicial S0 igual a RawBUY_C redondeado hacia abajo a un tick válido. SELL entra a Bid, con stop Ask inicial S0 igual a RawSELL_C + 0.00020 redondeado hacia arriba. El margen fijo de 2 pips para la posición corta es una conversión declarada, no una previsión del spread futuro. Exige S0 por debajo del Bid actual en BUY o por encima del Ask actual en SELL, además de distancias, permisos, margen y volumen válidos. Establece el stop inicial válido con la orden; si no es posible, no abras. No hay orden Take Profit.
5. Dimensiona la pérdida inicial sin inventar un objetivo
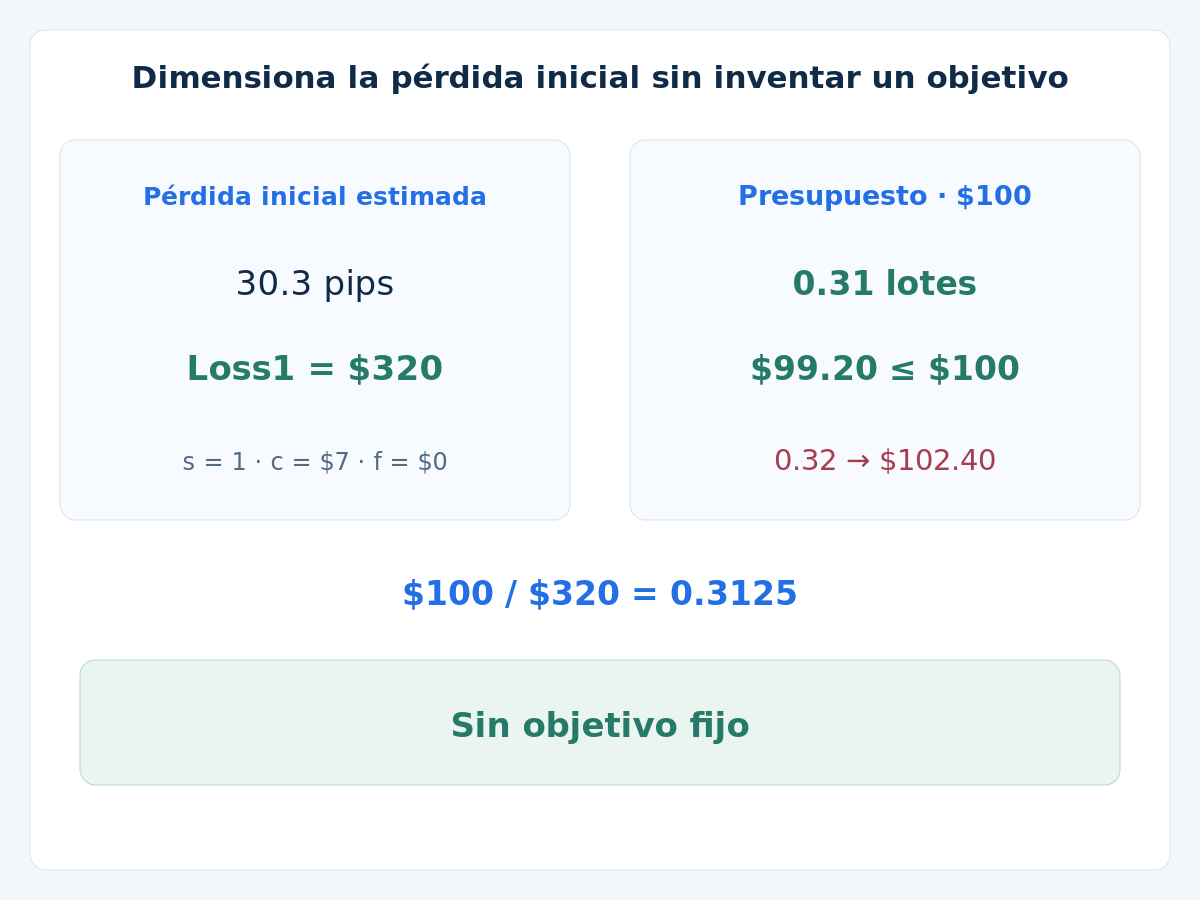
Mide dSL en pips desde la entrada ejecutable hasta S0: Ask menos el stop Bid para BUY, o stop Ask menos la entrada Bid para SELL. Con valor del pip por lote V verificado, margen total de ejecución adversa adicional s, comisión de apertura y cierre c y reserva de financiación f, utiliza Loss1 = (dSL + s) × V + c + f. El spread ya incluido en dSL se cuenta una sola vez. Exige Loss1 positivo. Un plan que sale mediante un stop móvil no tiene un beneficio objetivo fijo ni un filtro de relación beneficio-riesgo objetivo; aun así necesita validación de sus resultados.
Elige un volumen permitido no superior a Budget / Loss1, redondeado hacia abajo al paso real del bróker. Comprueba lote mínimo, margen y límites agregados de la cuenta; descarta si fallan. La guía de tamaño con ATR amplía el cálculo. Tras la ejecución, concilia la entrada real, la protección aceptada y los costes restantes. La falta de protección o un exceso del presupuesto bloquean nuevas entradas y requieren solicitar el cierre; verifica la posición real antes de reintentar. Solicitar no equivale a ejecutar.
6. Ajusta desde el último stop aceptado
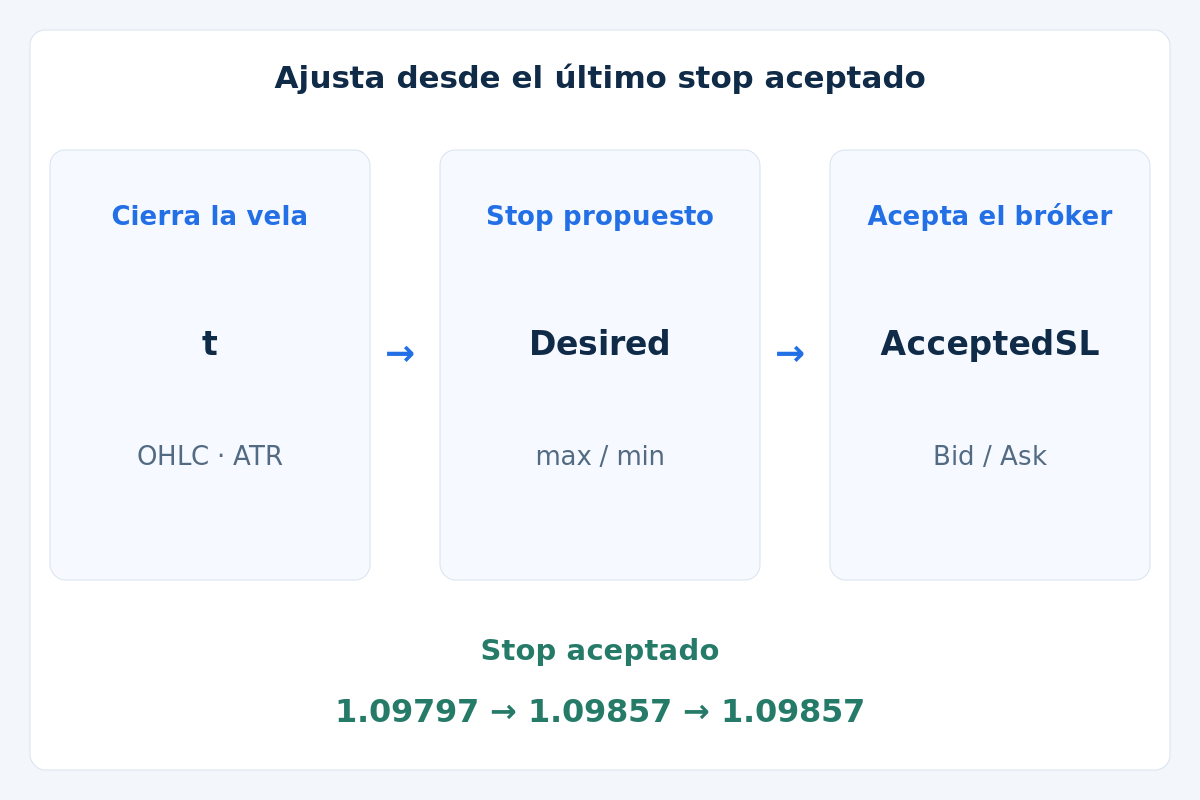
Después de cada vela t completada tras la entrada, calcula una nueva propuesta bruta. Para BUY, redondea RawBUY_t hacia abajo y define Desired = max(AcceptedSL, RoundedRawBUY_t). Para SELL, redondea RawSELL_t + 0.00020 hacia arriba y define Desired = min(AcceptedSL, RoundedAskSELL_t). AcceptedSL es el último stop confirmado por el bróker, no el valor anterior del indicador ni una solicitud sin confirmar. Si los niveles coinciden, no hay modificación.
Usa la siguiente cotización negociable con una antigüedad máxima de 2 segundos tras el cierre de t. Primero comprueba si el stop ya se ejecutó realmente. Si la posición sigue abierta y se ha alcanzado el límite temporal indicado abajo, solicita el cierre. En otro caso, si Bid está en Desired o por debajo para BUY, o Ask en Desired o por encima para SELL, solicita un cierre a mercado; no asignes una ejecución histórica al nivel propuesto. Solo puedes enviar un stop que mejore la protección si el precio sigue en el lado permitido y se cumplen las condiciones del bróker. Actualiza AcceptedSL únicamente tras la aceptación.
Ningún nivel nuevo se aplica dentro de la vela que lo generó. Si la modificación que mejora el stop es inválida o rechazada, conserva el último stop aceptado mientras solicitas el cierre al siguiente precio ejecutable del lado correspondiente. Una respuesta incierta exige conciliar posición y órdenes antes de enviar otra solicitud. Esta política opta por salir en vez de dar por aceptado un ajuste rechazado. No incluye ampliar el stop, salidas parciales, aumentar una posición perdedora ni invertir automáticamente el sentido.
7. Fija la duración máxima y la respuesta a fallos
Después de 12 velas H1 completadas, contando la vela de entrada, solicita el cierre al siguiente Bid ejecutable para BUY o Ask para SELL. Las ejecuciones reales anteriores del stop tienen prioridad. Para entrar y gestionar, rechaza horas ausentes, OHLC inválidos o indicadores no disponibles; si los datos fallan con una posición abierta, conserva la protección aceptada y solicita el cierre. Define de antemano calendario, categorías de impacto y conversión al horario del servidor. No entres si hay noticias programadas de alto impacto para alguna de las monedas, rollover o cierre de mercado en la ventana prevista de 12 velas. Sin cobertura del calendario el filtro no está verificado; pueden surgir imprevistos.
8. Sigue el ejemplo BUY ficticio
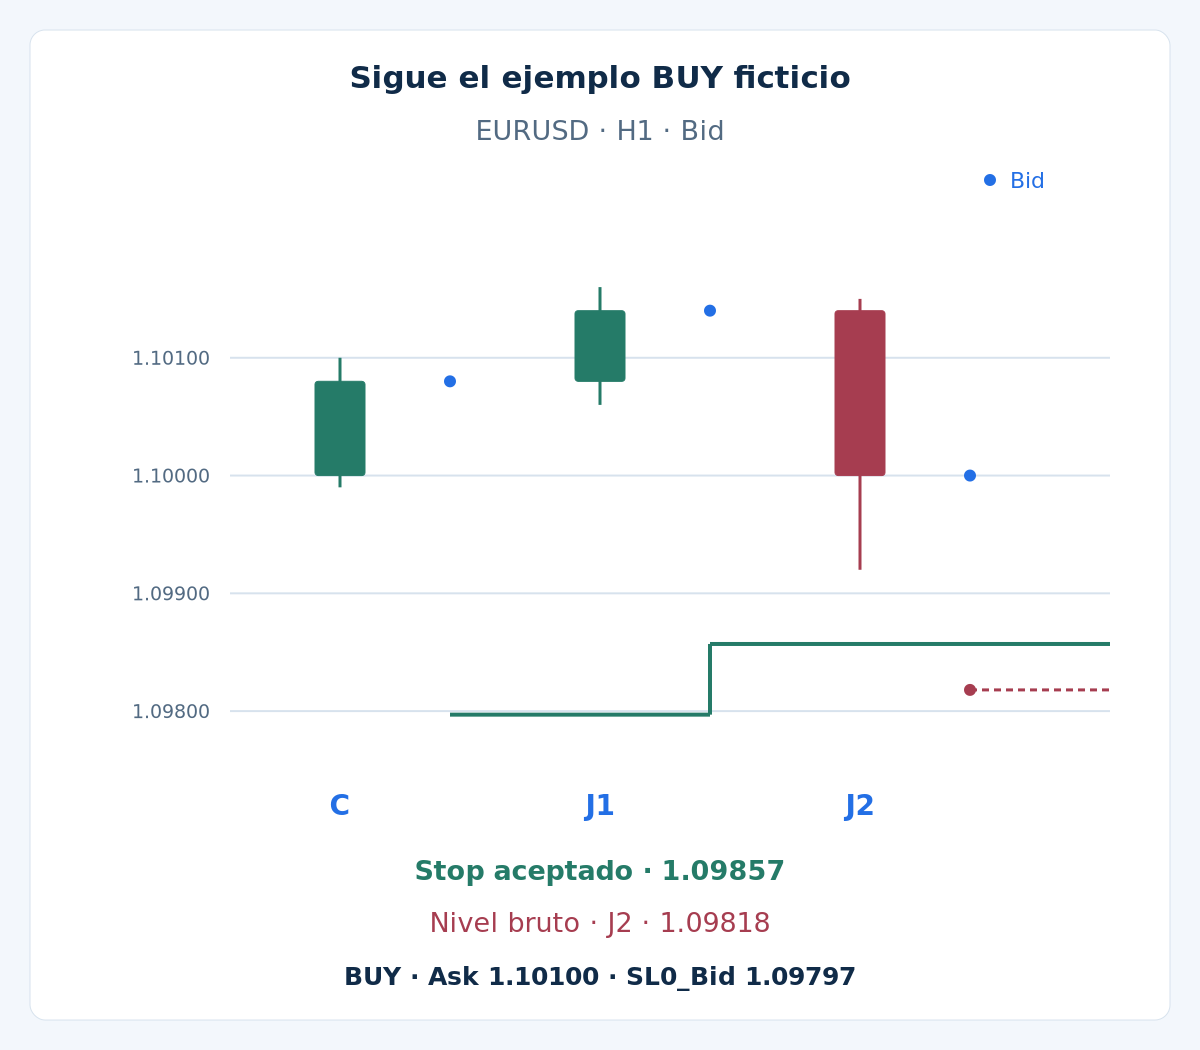
Empieza con diez velas preparatorias idénticas: apertura y cierre 1.10000, máximo 1.10050 y mínimo 1.09950; el cierre anterior es 1.10000. Por tanto, U = 1.10050 y A0 = 0.00100. C cierra 3 pips por encima de U, dentro del límite de extensión de 5 pips, y su rango de 11 pips es inferior a 20 pips. C actualiza el ATR a 0.00101 y HH a 1.10100, dando S0 = 1.09797.
| Vela | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid |
|---|---|---|---|---|
| C | 1.10000 | 1.10100 | 1.09990 | 1.10080 |
| J1 | 1.10080 | 1.10160 | 1.10060 | 1.10140 |
| J2 | 1.10140 | 1.10150 | 1.09920 | 1.10000 |
Supón una primera cotización puntual de Bid 1.10080 / Ask 1.10100, margen suficiente, protección válida y ninguna exclusión de calendario. BUY se ejecuta al Ask indicado. J1 es la vela de entrada; al cerrarse, el ATR sigue en 0.00101 y HH sube a 1.10160. Supón que la siguiente cotización es Bid 1.10140 / Ask 1.10160 y que la modificación válida se acepta en 1.09857. Durante J1 estaba activo el stop anterior de 1.09797, no el nuevo.
J2 aumenta el ATR a 0.00114 mientras HH permanece en 1.10160. Su línea bruta baja a 1.09818, por lo que la regla de ajuste conserva 1.09857. Supón una siguiente cotización de Bid 1.10000 / Ask 1.10020 y que no hubo una ejecución previa del stop. Es una secuencia hipotética de gestión, no una previsión ni una operación rentable completada. El ejemplo no aporta una salida final.
9. Opcional: reproduce ATR, costes y volumen
Ver las ventanas móviles y el cálculo exacto del riesgo
Cada rango verdadero preparatorio es de 10 pips. C tiene 11 pips, J1 tiene 10 y J2 tiene 23. Sus medias de diez rangos son (9 × 10 + 11) / 10 = 10.1, (8 × 10 + 11 + 10) / 10 = 10.1 y (7 × 10 + 11 + 10 + 23) / 10 = 11.4 pips. Los niveles brutos BUY son 1.10100 − 3 × 0.00101 = 1.09797, 1.10160 − 3 × 0.00101 = 1.09857 y 1.10160 − 3 × 0.00114 = 1.09818.
Supón una cuenta en USD, 100,000 EUR por lote, V = $10 por pip y lote, s = 1 pip total de ejecución adversa adicional, c = $7 por lote por apertura y cierre y f = $0. Las comisiones son lineales y no tienen mínimo. Así, dSL = (1.10100 − 1.09797) / 0.00010 = 30.3 pips y Loss1 = (30.3 + 1) × $10 + $7 = $320. Con patrimonio ilustrativo de $10,000 y presupuesto de $100, $100 / $320 = 0.3125 lotes. Un mínimo y paso de 0.01 permiten 0.31 lotes y una pérdida estimada de 0.31 × $320 = $99.20; 0.32 lotes estimarían $102.40 y superarían el presupuesto.
Son supuestos de planificación, no una recomendación de riesgo ni un tope de pérdida garantizado. Otros contratos, monedas o tarifas requieren una estimación nueva. Ajustar el stop no garantiza beneficio ni permite aumentar la posición en este modelo. Los gaps, la financiación y una peor ejecución pueden superar la estimación. La guía de costes explica los supuestos.
10. Valida el orden de los hechos
Reproduce por orden temporal la ruptura inicial, la primera cotización, las ejecuciones reales, los cierres de vela, las modificaciones propuestas y las respuestas del bróker. Usa ticks Bid/Ask reales: Bid activa los stops BUY y Ask los stops SELL. No fabriques Ask históricos sumando el margen de 2 pips a Bid. Si OHLC no permite determinar si el stop anterior se ejecutó antes de estar disponible la nueva propuesta, utiliza datos más detallados o marca el caso como no resuelto bajo una convención conservadora previamente declarada.
Mantén idéntica la entrada al comparar esta salida móvil con salidas fijas; conserva todas las variantes probadas y separa desarrollo, evaluación posterior y pruebas con datos futuros. Mide costes, drawdown, salidas temporales, cambios rechazados y beneficio flotante devuelto por el stop móvil. No necesita una relación objetivo inventada, pero sí evidencia de todos los resultados. Consulta la guía de backtesting y la guía de riesgo de cuenta. Aquí no se afirma ninguna rentabilidad ni tasa de acierto medida.
11. Preguntas sobre la estrategia Chandelier
¿La línea Chandelier se ajusta siempre en el sentido favorable?
No. El valor bruto puede alejarse del precio al cambiar el ATR o el extremo móvil. El ajuste del stop en un solo sentido es una regla adicional de este modelo. Parte de la protección aceptada, no del último valor bruto.
¿Puede aplicarse el stop nuevo a la vela que lo calculó?
No. La vela debe terminar antes de conocer su máximo, mínimo y ATR completos. La propuesta se evalúa con la siguiente cotización reciente y solo se convierte en protección tras su aceptación. Aplicarla antes introduce información futura.
¿Por qué no hay un filtro beneficio-riesgo de 1.50?
Este modelo no tiene objetivo fijo de beneficio, así que no hay un beneficio objetivo predefinido para ese cálculo. La pérdida inicial y la exposición de la cuenta siguen sujetas a límites estimados y hay que probar toda la distribución de salidas. No tener objetivo no demuestra un beneficio ilimitado.
¿Un stop más alto garantiza una pérdida final menor?
Puede reducir el riesgo de precio previsto una vez aceptado, pero los gaps, la ejecución y las comisiones pueden cambiar el resultado realizado. El cambio solicitado puede rechazarse. Conserva el stop aceptado y verifica la posición real; nunca trates la línea dibujada como una ejecución del bróker.
12. Referencia técnica y alcance
La referencia oficial de TradingView sobre Chandelier Exit explica la construcción bruta con extremos y ATR. Nuestra ruptura, media SMA, ajuste unidireccional, conversión del lado de cotización y política de ejecución son decisiones de investigación expresamente definidas, no valores predeterminados de la plataforma ni una estrategia rentable avalada por la fuente.
El Forex y la operativa con apalancamiento implican riesgos importantes. Esta estrategia es educativa, no asesoramiento de inversión. Los resultados pasados o simulados no garantizan resultados futuros.