

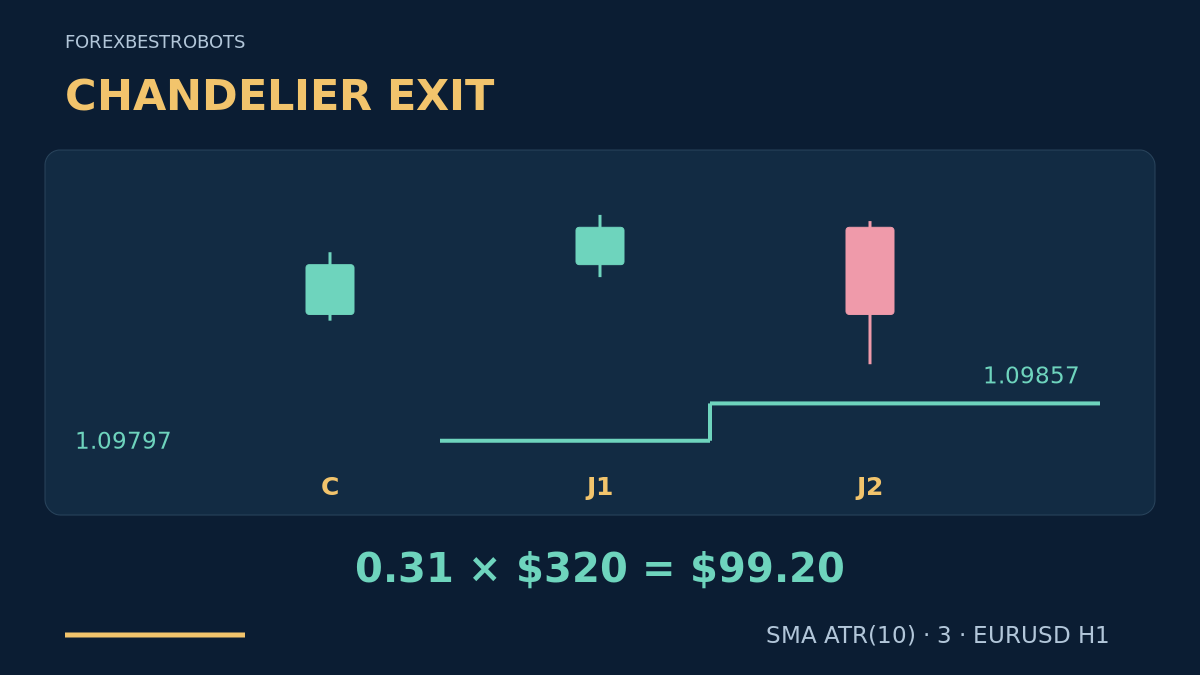
Un stop suiveur peut accompagner un mouvement favorable tout en laissant reperdre une partie du gain latent. Ce modèle Chandelier associe une cassure confirmée à la clôture à un stop fondé sur l’ATR, resserrable après les clôtures suivantes. La distinction est simple : une ligne calculée, une demande de modification et une protection acceptée sont des événements différents.
1. Donner des rôles différents à l’entrée et à la sortie
La stratégie Donchian explique les cassures des plus hauts et des plus bas antérieurs. Ici, ce déclencheur connu lance une autre politique de gestion. À la différence de la protection fixe de Supertrend et de la cible centrale figée de la réintégration Keltner, ce stop suit un extrême glissant diminué ou augmenté d’une marge d’ATR. Des sorties différentes ne prouvent ni une exposition indépendante ni un avantage statistique.
2. Définir les données et les niveaux bruts Chandelier
Utilisez des bougies Bid EURUSD H1 valides et consécutives, avec l’heure du serveur du courtier consignée. Un pip vaut 0.00010 ; le tick de l’exemple vaut 0.00001. À chaque bougie terminée t, calculez TR_t = max(High_t, Close_prev) − min(Low_t, Close_prev) et A_t = SMA(10, TR). Exigez un ATR positif et dix True Ranges valides, avec la clôture précédente nécessaire au plus ancien.
HH_t et LL_t sont le plus haut et le plus bas des dix dernières bougies terminées, t comprise. Définissez RawBUY_t = HH_t − 3 × A_t et RawSELL_t = LL_t + 3 × A_t. Ce modèle utilise volontairement une moyenne simple du True Range ; ne la remplacez pas par un ATR de plateforme lissé selon Wilder. La ligne brute peut s’éloigner du prix lorsque l’ATR augmente ou qu’un ancien extrême sort de la fenêtre. Le stop du courtier défini ci-dessous ne le peut pas.
3. Exiger une cassure sur une bougie C terminée
Avant l’ouverture de C, figez U et L comme le plus haut et le plus bas des dix bougies précédentes terminées, et A0 comme leur ATR disponible. BUY exige une C haussière avec C_close > U et C_close − U ≤ 0.5 × A0. SELL exige une C baissière avec C_close < L et L − C_close ≤ 0.5 × A0. Dans les deux sens, exigez 0 < C_high − C_low ≤ 2 × A0. L’égalité avec la borne de cassure échoue ; une mèche seule ne suffit pas.
N’évaluez le signal que si le symbole n’a ni position ni configuration en attente. Enregistrez A_C et les niveaux bruts à la clôture de C, en incluant cette nouvelle bougie dans leurs fenêtres de dix bougies. Un signal rejeté ne peut pas être remplacé par une bougie ultérieure dans la même configuration. Après un rejet ou une sortie, attendez une bougie H1 complète sans configuration en attente avant d’envisager une nouvelle C.
4. Examiner une seule fois la première cotation
Utilisez la première cotation négociable reçue après C : arrivée dans les 15 secondes, ancienneté maximale de 2 secondes selon des horloges synchronisées et consignées. Exigez Bid < Ask, un spread ne dépassant aucune des deux limites, 2 pips et 0.2 × A_C, et abs(Bid − C_close) ≤ 0.25 × A_C. Bid doit rester au-dessus de U pour BUY ou sous L pour SELL. Tout échec annule la configuration ; n’attendez pas une meilleure cotation.
BUY entre à Ask ; son stop Bid initial S0 est RawBUY_C arrondi vers le bas au tick valide. SELL entre à Bid ; son stop Ask initial S0 est RawSELL_C + 0.00020 arrondi vers le haut. La marge fixe de 2 pips côté vendeur est une conversion déclarée, pas une prévision du spread futur. S0 doit être sous le Bid courant pour BUY ou au-dessus de l’Ask courant pour SELL, avec distances du courtier, autorisations, marge et volume valides. Établissez le stop initial valide avec l’ordre ; sinon, n’ouvrez pas. Aucun ordre Take Profit n’est prévu.
5. Dimensionner la perte initiale sans inventer de cible
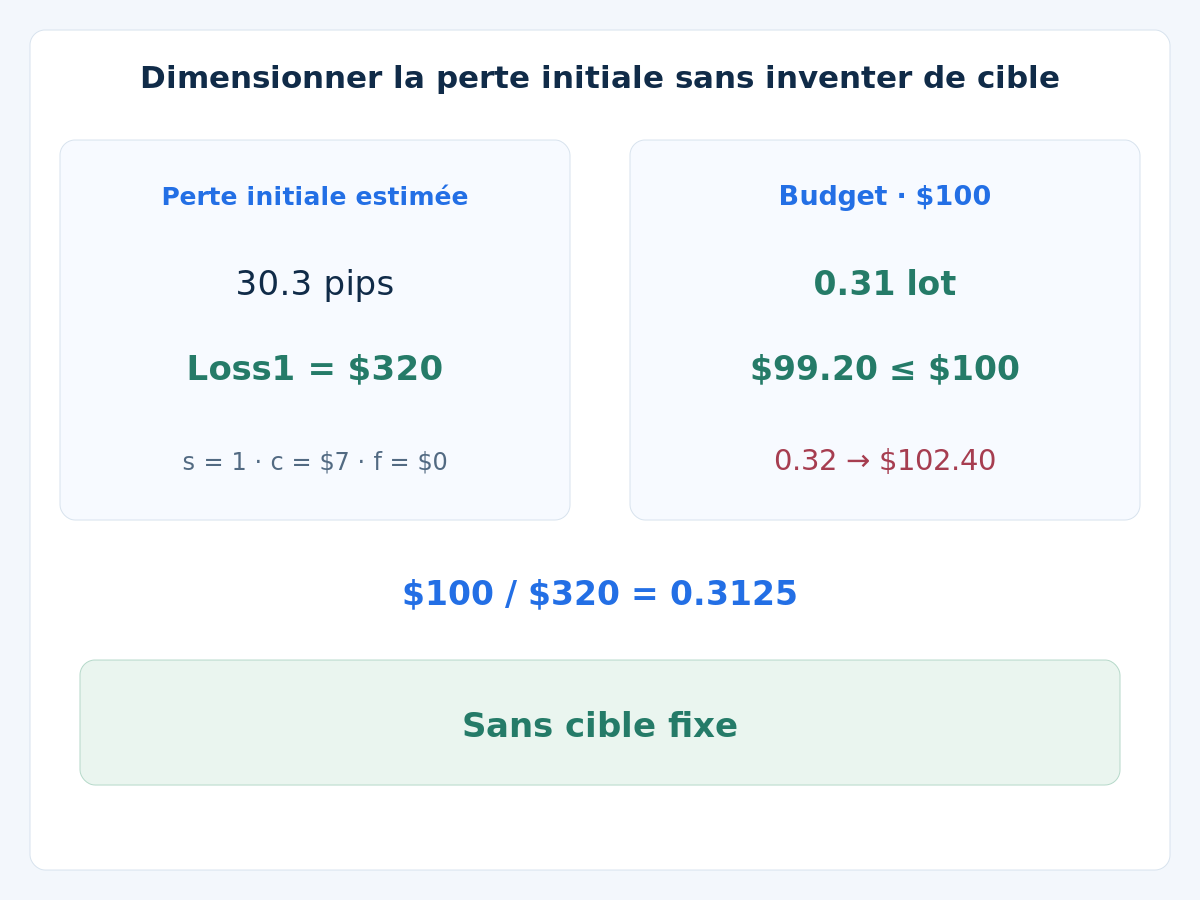
Mesurez dSL en pips entre l’entrée exécutable et S0 : Ask moins stop Bid pour BUY, ou stop Ask moins entrée Bid pour SELL. Avec une valeur du pip par lot V vérifiée, une marge totale d’exécution défavorable supplémentaire s, une commission aller-retour c et une réserve de financement f, utilisez Loss1 = (dSL + s) × V + c + f. Le spread déjà inclus dans dSL est compté une seule fois. Exigez Loss1 positif. Un plan fondé uniquement sur un stop suiveur n’a ni gain cible fixe ni filtre de ratio gain cible sur risque ; il nécessite néanmoins une validation de ses résultats.
Choisissez un volume autorisé ne dépassant pas Budget / Loss1, arrondi vers le bas au pas réel du courtier. Vérifiez lot minimum, marge et limites globales du compte ; renoncez en cas d’échec. Le guide du dimensionnement avec l’ATR détaille le calcul. Après exécution, rapprochez entrée réelle, protection acceptée et coûts restants. Une protection absente ou un budget dépassé bloque les nouvelles entrées et déclenche une demande de clôture ; vérifiez la position réelle avant toute nouvelle tentative. Une demande n’est pas une exécution.
6. Resserrer à partir du dernier stop accepté
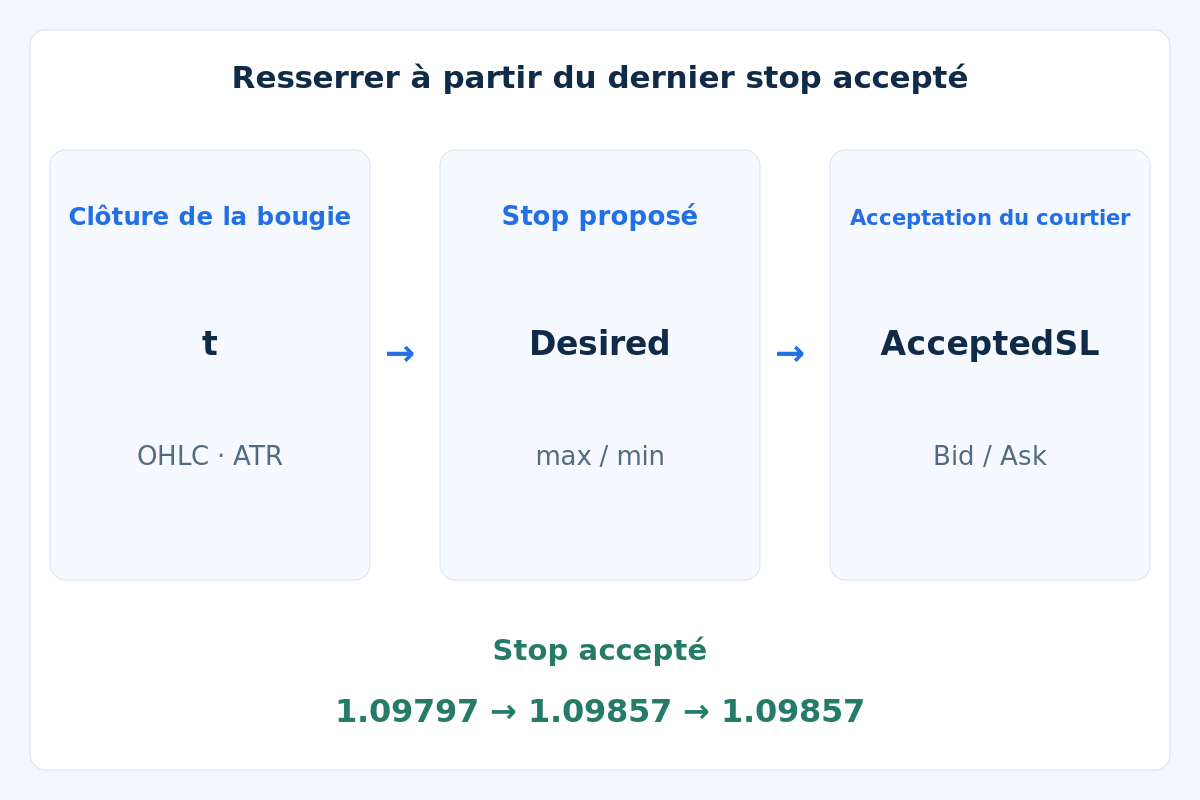
Après chaque bougie t terminée après l’entrée, calculez une nouvelle proposition brute. Pour BUY, arrondissez RawBUY_t vers le bas et posez Desired = max(AcceptedSL, RoundedRawBUY_t). Pour SELL, arrondissez RawSELL_t + 0.00020 vers le haut et posez Desired = min(AcceptedSL, RoundedAskSELL_t). AcceptedSL est le dernier stop confirmé par le courtier, pas la valeur précédente de l’indicateur ni une demande non confirmée. Des niveaux identiques n’exigent aucune modification.
Après la clôture de t, utilisez la prochaine cotation négociable datant de 2 secondes au maximum. Vérifiez d’abord toute exécution réelle du stop. Si la position reste ouverte et que la limite de temps ci-dessous est atteinte, demandez sa clôture. Sinon, si Bid est inférieur ou égal à Desired pour BUY, ou Ask supérieur ou égal à Desired pour SELL, demandez une clôture au marché ; n’attribuez pas une exécution passée au niveau proposé. Un stop plus protecteur ne peut être soumis que si le prix reste du côté permis et que les contraintes du courtier sont respectées. Actualisez AcceptedSL uniquement après acceptation.
Aucun nouveau niveau ne s’applique à l’intérieur de la bougie qui l’a produit. Si une modification resserrant le stop est invalide ou refusée, conservez le dernier stop accepté tout en demandant la clôture au prochain prix exécutable du côté approprié. Une réponse incertaine impose de rapprocher position et ordres avant une autre demande. Cette politique prévoit une sortie plutôt que de supposer qu’une amélioration refusée a pris effet. Aucun élargissement du stop, sortie partielle, renforcement d’une position perdante ou retournement automatique n’est inclus.
7. Fixer la durée maximale et la gestion des défaillances
Après 12 bougies H1 terminées, bougie d’entrée comprise, demandez la clôture au prochain Bid exécutable pour BUY ou Ask pour SELL. Les exécutions réelles antérieures du stop ont priorité. Pour entrer et gérer, rejetez les heures manquantes, les OHLC invalides ou les données d’indicateur indisponibles ; si les données échouent avec une position ouverte, conservez la protection acceptée et demandez la clôture. Définissez à l’avance calendrier, catégories d’impact et conversion vers l’heure serveur. N’entrez pas si une annonce programmée à fort impact pour l’une des monnaies, le rollover ou une fermeture de marché tombe dans la fenêtre prévue de 12 bougies. Sans couverture du calendrier, le filtre n’est pas vérifié ; les surprises restent possibles.
8. Suivre l’exemple BUY fictif
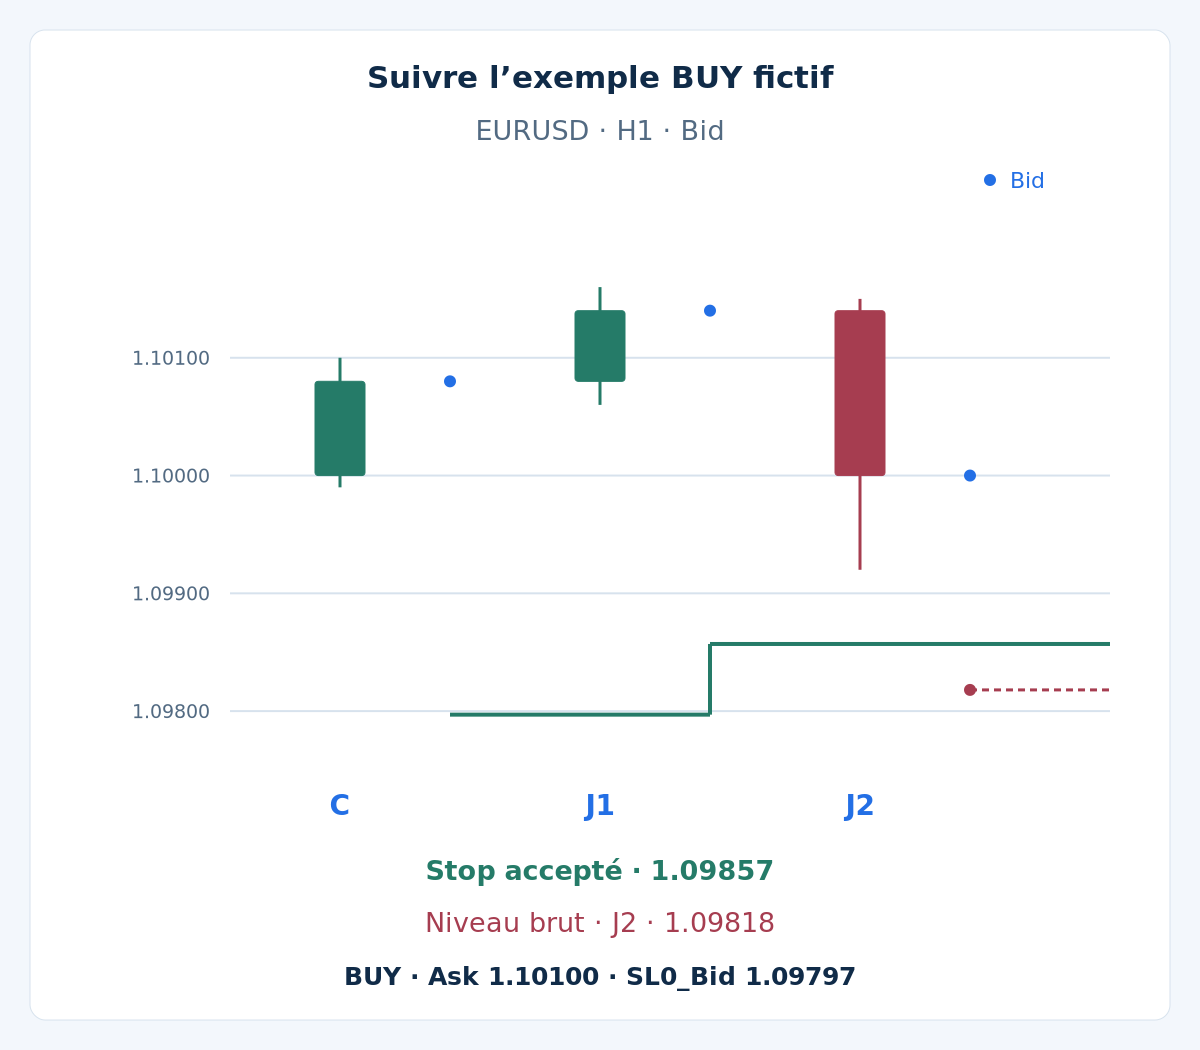
Commencez avec dix bougies préparatoires identiques : ouverture et clôture 1.10000, plus haut 1.10050, plus bas 1.09950 ; la clôture précédente est 1.10000. Ainsi, U = 1.10050 et A0 = 0.00100. C clôture 3 pips au-dessus de U, dans la limite d’extension de 5 pips, et son amplitude de 11 pips reste inférieure à 20 pips. C actualise l’ATR à 0.00101 et HH à 1.10100, ce qui donne S0 = 1.09797.
| Bougie | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid |
|---|---|---|---|---|
| C | 1.10000 | 1.10100 | 1.09990 | 1.10080 |
| J1 | 1.10080 | 1.10160 | 1.10060 | 1.10140 |
| J2 | 1.10140 | 1.10150 | 1.09920 | 1.10000 |
Supposez une première cotation reçue à temps, Bid 1.10080 / Ask 1.10100, une marge suffisante, une protection valide et aucune exclusion calendaire. BUY est exécuté à l’Ask indiqué. J1 est la bougie d’entrée ; à sa clôture, l’ATR reste à 0.00101 et HH monte à 1.10160. Supposez ensuite Bid 1.10140 / Ask 1.10160 et l’acceptation de la modification valide à 1.09857. J1 s’est déroulée sous le stop antérieur de 1.09797, pas sous le nouveau niveau.
J2 porte l’ATR à 0.00114 tandis que HH reste à 1.10160. Sa ligne brute descend à 1.09818 ; la règle de resserrement conserve donc 1.09857. Supposez la cotation suivante Bid 1.10000 / Ask 1.10020 et aucune exécution antérieure du stop. C’est une séquence de gestion hypothétique, pas une prévision de marché ni une opération rentable achevée. L’exemple ne fournit aucune sortie finale.
9. Facultatif : reproduire ATR, coûts et volume
Afficher les fenêtres glissantes et le calcul exact du risque
Chaque True Range préparatoire vaut 10 pips. C en compte 11, J1 en compte 10 et J2 en compte 23. Leurs moyennes sur dix amplitudes sont (9 × 10 + 11) / 10 = 10.1, (8 × 10 + 11 + 10) / 10 = 10.1 et (7 × 10 + 11 + 10 + 23) / 10 = 11.4 pips. Les niveaux bruts BUY sont 1.10100 − 3 × 0.00101 = 1.09797, 1.10160 − 3 × 0.00101 = 1.09857 et 1.10160 − 3 × 0.00114 = 1.09818.
Supposez un compte en USD, 100,000 EUR par lot, V = $10 par pip et par lot, s = 1 pip total d’exécution défavorable supplémentaire, c = $7 par lot aller-retour et f = $0. Les frais sont proportionnels sans minimum. Alors dSL = (1.10100 − 1.09797) / 0.00010 = 30.3 pips et Loss1 = (30.3 + 1) × $10 + $7 = $320. Pour des fonds propres illustratifs de $10,000 et un budget de $100, $100 / $320 = 0.3125 lot. Un minimum et un pas de 0.01 autorisent 0.31 lot et une perte estimée de 0.31 × $320 = $99.20 ; 0.32 lot donnerait $102.40 et dépasserait le budget.
Ce sont des hypothèses de planification, pas une recommandation de risque ni un plafond de perte garanti. D’autres contrats, monnaies ou barèmes exigent une nouvelle estimation. Resserrer le stop ne garantit aucun gain et n’autorise pas une position plus importante dans ce modèle. Gaps, financement et exécution défavorable peuvent dépasser l’estimation. Le guide des coûts explique les hypothèses.
10. Valider l’ordre des événements
Rejouez cassure initiale, première cotation, exécutions réelles, clôtures, propositions de modification et réponses du courtier dans l’ordre des horodatages. Utilisez de vrais ticks Bid/Ask : Bid déclenche les stops BUY et Ask les stops SELL. Ne fabriquez jamais l’Ask historique en ajoutant la marge de 2 pips au Bid. Si les OHLC ne permettent pas de savoir si l’ancien stop a été exécuté avant la disponibilité d’une nouvelle proposition, utilisez des données plus fines ou signalez le cas comme non résolu selon une convention prudente déclarée au préalable.
Gardez l’entrée identique pour comparer cette sortie suiveuse à des sorties fixes ; conservez toutes les variantes testées et séparez développement, évaluation ultérieure et suivi en démo sur de nouvelles cotations. Mesurez coûts, drawdown, sorties temporelles, changements refusés et gains latents rendus au marché. Une règle suiveuse n’a pas besoin d’un ratio cible inventé, mais de données couvrant tous les résultats. Consultez le guide du backtest et le guide du risque du compte. Aucun rendement ni taux de réussite mesuré n’est revendiqué ici.
11. Questions sur la stratégie Chandelier
La ligne Chandelier se resserre-t-elle toujours toute seule ?
Non. Sa valeur brute peut s’éloigner du prix lorsque l’ATR ou l’extrême glissant change. Le resserrement à sens unique du stop du courtier est une règle supplémentaire de ce modèle. Il repose sur la protection acceptée, pas sur la dernière valeur brute.
Peut-on appliquer un nouveau stop à sa bougie de calcul ?
Non. La bougie doit finir avant que son plus haut, son plus bas et son ATR complets soient connus. Sa proposition est évaluée à la prochaine cotation récente et ne protège qu’après acceptation. L’appliquer plus tôt introduit de l’information future.
Pourquoi n’y a-t-il pas de contrôle gain-risque à 1.50 ?
Ce modèle n’a pas d’objectif de gain fixe, donc aucun gain cible prédéfini pour ce calcul. La perte initiale et l’exposition du compte restent soumises à des limites estimées ; il faut tester toute la distribution des sorties. L’absence de cible ne prouve pas un gain illimité.
Un stop plus haut garantit-il une perte finale plus faible ?
Il peut réduire le risque de prix prévu après acceptation, mais gaps, exécution et frais peuvent modifier le résultat réalisé. Une modification demandée peut être refusée. Conservez le stop accepté et vérifiez la position réelle ; la ligne tracée n’est jamais une exécution du courtier.
12. Référence technique et portée
La référence officielle TradingView sur Chandelier Exit explique la construction brute à partir d’extrêmes et de l’ATR. Notre cassure, le lissage SMA, le resserrement à sens unique, la conversion du côté de cotation et la politique d’exécution sont des choix de recherche explicites, pas des réglages par défaut ni une stratégie rentable approuvée par la source.
Le Forex et les opérations avec effet de levier comportent des risques importants. Cette stratégie est éducative et ne constitue pas un conseil en investissement. Les résultats passés ou simulés ne garantissent pas les performances futures.