

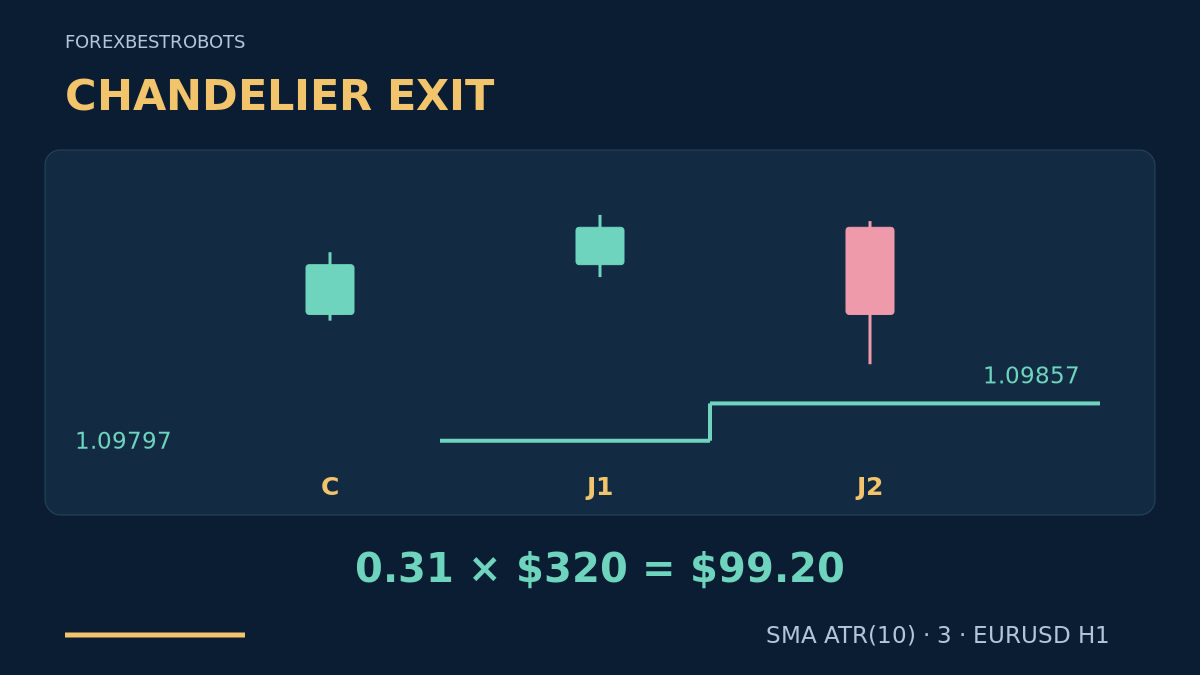
トレーリングストップは有利な値動きに追随できても、含み益の一部を失うことがあります。このChandelierモデルは、確定足でのレンジ突破とATRに基づくストップを組み合わせ、以後の足が確定した後にストップを引き締めます。計算した線、変更の依頼、受け付けられた保護水準を区別することが大切です。
1. エントリーと決済に別々の役割を与える
Donchian戦略では過去の高値・安値の突破を説明しています。ここでは同じ系統のきっかけから、異なる管理ルールへ進みます。Supertrendの固定ストップやKeltner再進入の固定中心目標とは異なり、直近の極値からATR分の余裕を引く、または加えることで追随します。決済ルールが違うだけでは、独立したエクスポージャーや優位性は証明されません。
2. データとChandelierの計算値を定義する
業者のサーバー時刻を記録し、連続した有効なEURUSD H1 Bid足を使います。ここでのピップス幅は0.00010、例のティック幅は0.00001です。各確定足tで、TR_t = max(High_t, Close_prev) − min(Low_t, Close_prev)とA_t = SMA(10, TR)を計算します。正のATRと十本分の有効なTrue Rangeが必要で、最も古い足の計算に使う直前の終値も必要です。
HH_tとLL_tは、tを含む直近十本の確定足の最高値と最安値です。RawBUY_t = HH_t − 3 × A_t、RawSELL_t = LL_t + 3 × A_tと定義します。このモデルは意図的にTrue Rangeの単純平均を使います。Wilder方式で平滑化されたプラットフォームのATR値に置き換えないでください。ATRの上昇や古い極値が計算窓から外れることで、計算上の線が価格から離れることはあります。しかし、後述する業者側ストップを緩めることはありません。
3. 確定したブレイクアウト足Cを条件にする
Cの始値が付く前に、直前の十本の確定足の最高値をU、最安値をL、利用可能なATRをA0として固定します。BUYは陽線CがC_close > UとC_close − U ≤ 0.5 × A0を満たすことが条件です。SELLは陰線CがC_close < LとL − C_close ≤ 0.5 × A0を満たす必要があります。どちらも0 < C_high − C_low ≤ 2 × A0を要求します。突破境界と同値なら不成立で、ヒゲだけの突破も不十分です。
その銘柄にポジションも判定待ちのセットアップもない場合だけ評価します。Cの確定時にA_Cと計算値を保存します。この計算の十本窓には、確定したばかりのCを含めます。棄却したシグナルを同じセットアップの後続足に置き換えることはできません。棄却または決済後は、セットアップのないH1足が丸ごと確定するまで待ってから、新たなCを検討します。
4. 最初の気配値を一度だけ評価する
Cの後に受信した最初の取引可能な気配値を使います。記録した同期時計で到着が15秒以内、気配値の経過時間が2秒以内であることを確認します。Bid < Ask、スプレッドが2ピップスと0.2 × A_Cの両方以下、さらにabs(Bid − C_close) ≤ 0.25 × A_Cが条件です。BUYではBidがUより上、SELLではLより下に残る必要があります。どれかに失敗すれば棄却し、より有利な気配値を待ちません。
BUYはAskで入り、初期BidストップS0をRawBUY_Cから有効ティックへ切り下げます。SELLはBidで入り、初期AskストップS0をRawSELL_C + 0.00020から切り上げます。売り側の固定2ピップスは明示した換算幅であり、将来のスプレッド予測ではありません。BUYのS0は現在Bidより下、SELLのS0は現在Askより上とし、業者の必要距離、取引権限、証拠金、数量条件も満たします。有効な初期ストップを注文とともに設定できなければ、建てません。Take Profit注文は使いません。
5. 利益目標を作らず、初期損失から数量を決める
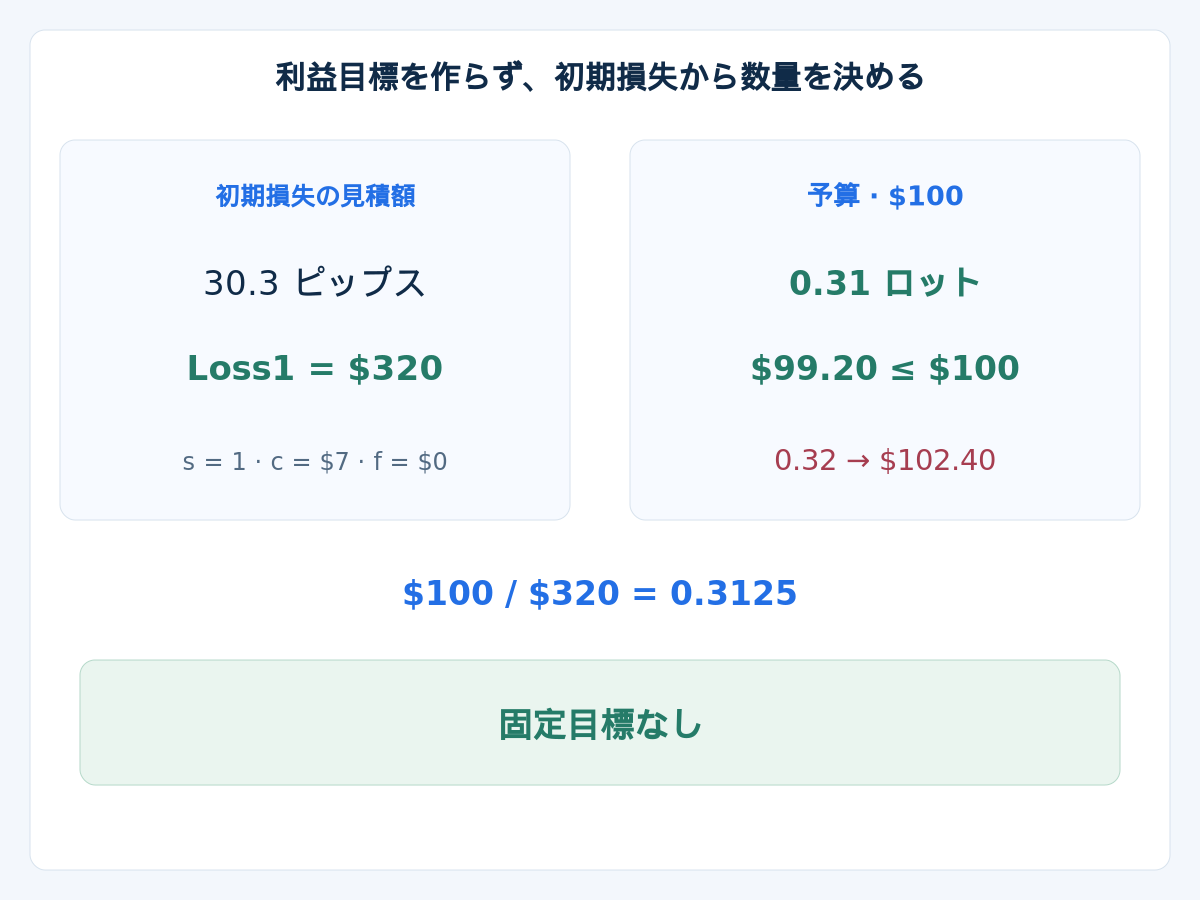
dSLは約定側のエントリーからS0までのピップス距離です。BUYはAskからBidストップを引き、SELLはAskストップからBidエントリーを引きます。確認済みのロット当たりピップス価値V、追加の不利な約定に対する合計余裕s、往復手数料c、資金調達費用の予備fを使い、Loss1 = (dSL + s) × V + c + fとします。dSLに含まれるスプレッドは一度だけ計上します。Loss1は正でなければなりません。追随型決済だけの計画には固定目標利益も、その目標とリスクの比率条件もありませんが、実際の結果分布による検証は必要です。
数量はBudget / Loss1以下とし、業者の実際の数量刻みへ切り下げます。最小ロット、証拠金、口座全体の制限を確認し、満たせなければ見送ります。ATRによる数量計算ガイドで詳しく説明しています。約定後は実際のエントリー、受付済みの保護、残りの費用を照合します。保護の欠落や予算超過があれば新規エントリーを止め、決済を依頼します。再試行の前に実際のポジションを照合し、依頼を約定とみなしてはいけません。
6. 最後に受け付けられたストップから引き締める
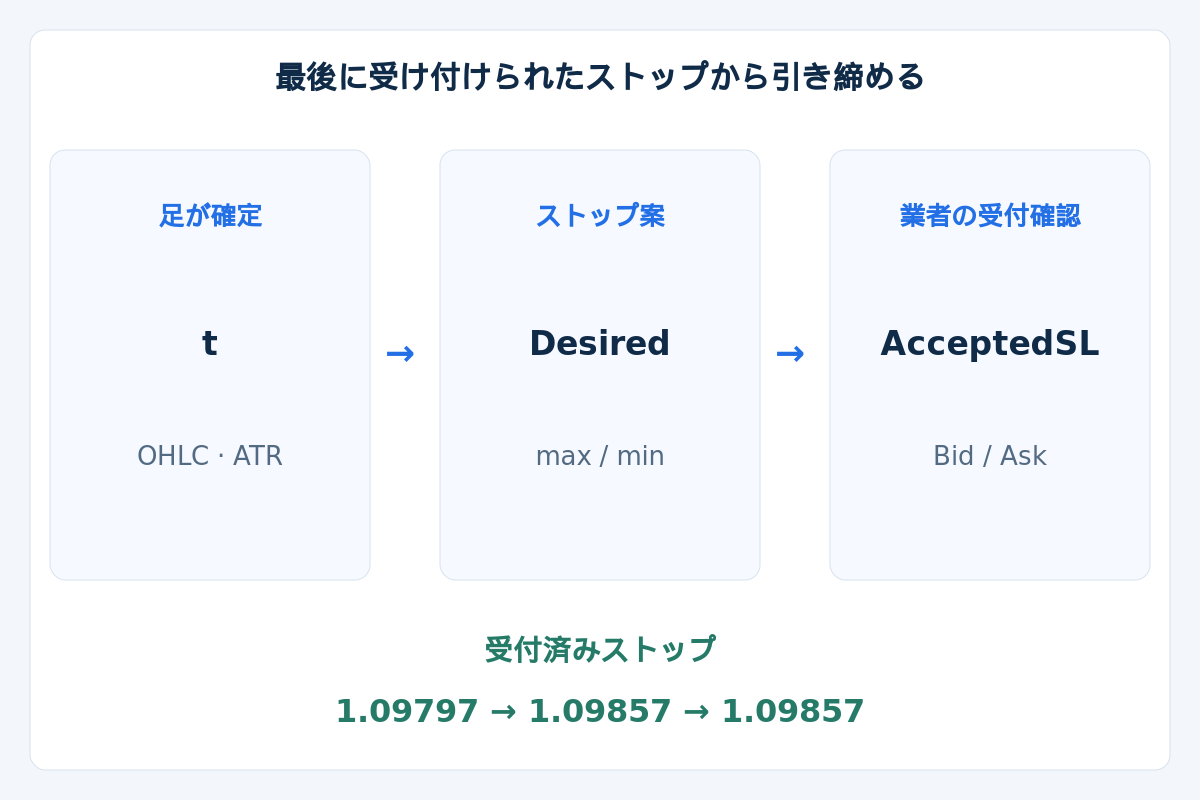
エントリー後の各足tが確定したら、新しい計算値を求めます。BUYはRawBUY_tを切り下げ、Desired = max(AcceptedSL, RoundedRawBUY_t)とします。SELLはRawSELL_t + 0.00020を切り上げ、Desired = min(AcceptedSL, RoundedAskSELL_t)とします。AcceptedSLは最後に業者が確認したストップです。前回の指標値や未確認の変更依頼ではありません。同値なら変更不要です。
tの確定後、経過時間が2秒以内の次の取引可能な気配値を使います。まず既存ストップによる実際の約定を照合します。まだ保有中で後述の時間上限に達した場合は決済を依頼します。それ以外で、BUYのBidがDesired以下、またはSELLのAskがDesired以上なら成行決済を依頼します。提案水準で過去に約定した扱いにしてはいけません。価格が安全側にあり、業者の制約も満たす場合だけ、保護を強める変更を送信できます。AcceptedSLを更新するのは受付確認後です。
新しい水準を、その計算元になった足の途中へ適用することはありません。引き締めの変更が無効または拒否された場合、最後の受付済みストップを残しつつ、次の約定可能な気配値の該当側で決済を依頼します。応答が不確実なら、別の依頼を出す前にポジションと注文を照合します。拒否された引き締めを有効と仮定せず、決済へ進む方針です。ストップの拡大、部分決済、損失ポジションの買い増し・売り増し、自動反転は含みません。
7. 保有時間と異常時の対応を決める
エントリー足を含めH1足が12本確定したら、BUYは次の約定可能Bid、SELLはAskでの決済を依頼します。それ以前の実際のストップ約定が優先です。エントリーと管理では、欠落時間、不正なOHLC、取得できない指標データを認めません。保有中にデータ障害が起きたら受付済み保護を残して決済を依頼します。カレンダー、重要度分類、サーバー時刻への換算を事前に決めます。予定した12本の保有窓に、どちらかの通貨の予定済み重要発表、ロールオーバー、市場休場が含まれるなら入りません。カレンダーの網羅性が不足すれば未検証であり、突発事象も起こり得ます。
8. 架空のBUY例を順に確認する
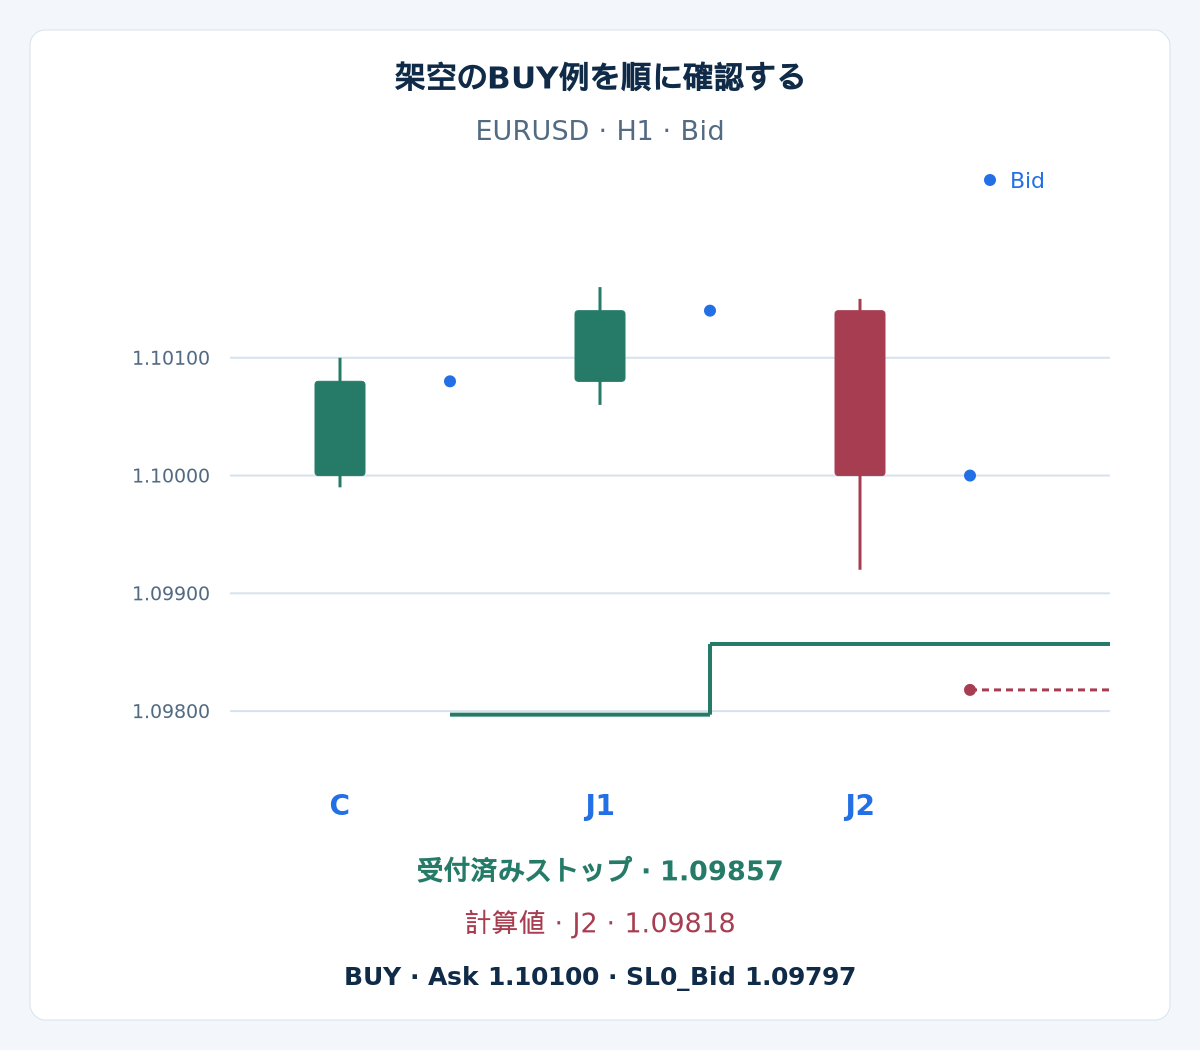
同じ値の準備足を十本用意します。始値と終値は1.10000、高値は1.10050、安値は1.09950、さらにその前の終値は1.10000です。したがってU = 1.10050、A0 = 0.00100です。CはUより3ピップス上で確定し、許容する5ピップス以内に収まります。値幅11ピップスも上限20ピップス未満です。CによってATRは0.00101、HHは1.10100となり、S0 = 1.09797が得られます。
| 足 | Bid始値 | Bid高値 | Bid安値 | Bid終値 |
|---|---|---|---|---|
| C | 1.10000 | 1.10100 | 1.09990 | 1.10080 |
| J1 | 1.10080 | 1.10160 | 1.10060 | 1.10140 |
| J2 | 1.10140 | 1.10150 | 1.09920 | 1.10000 |
期限内の最初の気配値をBid 1.10080 / Ask 1.10100とし、証拠金が十分で保護が有効、カレンダー除外もないと仮定します。BUYは示したAskで約定します。J1はエントリー足です。確定時のATRは0.00101のまま、HHは1.10160へ上がります。次の気配値をBid 1.10140 / Ask 1.10160とし、有効な変更が1.09857で受け付けられると仮定します。J1の途中で有効だったのは以前の1.09797であり、新しい水準ではありません。
J2ではATRが0.00114へ上がり、HHは1.10160のままです。計算線は1.09818へ下がるため、引き締め規則は1.09857を維持します。次の気配値をBid 1.10000 / Ask 1.10020とし、それ以前にストップ約定はなかったと仮定します。これは仮定上の管理手順であり、市場予測や利益で完結した取引ではありません。最終決済は例に含めていません。
9. 任意:ATR、費用、数量を再計算する
ローリング窓と正確なリスク計算を表示
準備足のTrue Rangeはそれぞれ10ピップスです。Cは11、J1は10、J2は23ピップスとなります。十本平均は(9 × 10 + 11) / 10 = 10.1、(8 × 10 + 11 + 10) / 10 = 10.1、(7 × 10 + 11 + 10 + 23) / 10 = 11.4ピップスです。BUYの計算値は1.10100 − 3 × 0.00101 = 1.09797、1.10160 − 3 × 0.00101 = 1.09857、1.10160 − 3 × 0.00114 = 1.09818です。
USD口座、ロット当たり100,000 EUR、V = $10(ピップス・ロット当たり)、追加の不利な約定余裕の合計s = 1ピップス、往復手数料c = $7(ロット当たり)、f = $0を仮定します。費用は数量に比例し、最低手数料はありません。dSL = (1.10100 − 1.09797) / 0.00010 = 30.3ピップス、Loss1 = (30.3 + 1) × $10 + $7 = $320です。例示の有効証拠金$10,000、予算$100なら、$100 / $320 = 0.3125ロットとなります。最小数量と刻みが0.01なら0.31ロットが許容され、損失見積額は0.31 × $320 = $99.20です。0.32ロットでは$102.40となり、予算を超えます。
これらは計画上の仮定で、推奨リスク額でも保証された損失上限でもありません。契約仕様、通貨、料金体系が違えば計算し直す必要があります。このモデルでは、ストップを引き締めても利益は保証されず、保有数量を増やすこともできません。窓開け、資金調達費用、不利な約定により見積額を超える場合があります。仮定の詳細は費用ガイドで解説しています。
10. 出来事の順序を検証する
最初のブレイクアウト、最初の気配値、実際の約定、足の確定、変更案、業者の応答を時刻順に再現します。実際のBid/Askティックを使い、BUYのストップはBid、SELLはAskで判定します。Bidに2ピップスの換算幅を加えて過去のAskを作ってはいけません。OHLCだけでは、新提案が利用可能になる前に旧ストップが約定したか分からない場合、より細かなデータを使うか、事前に定めた保守的な扱いの下で未解決と明記します。
固定決済との比較ではエントリーを同一に保ち、試した全バリエーションを残し、開発、後続期間の評価、フォワードテストを分けます。費用、ドローダウン、時間決済、変更拒否、追随に伴う含み益の減少を測定します。架空の目標比率は不要でも、全結果の証拠は必要です。バックテストガイドと口座リスクガイドも参照してください。ここでは実測の収益率や勝率を主張しません。
11. Chandelier戦略のよくある質問
Chandelierの線は自然に引き締まり続けますか?
いいえ。ATRやローリング極値が変わると、計算値は価格から離れることがあります。業者側ストップを有利な方向にだけ動かすのは、このモデルで追加した規則です。基準は最後の計算値ではなく、受付済みの保護水準です。
新しいストップを計算元の足に適用できますか?
できません。その足が終わって初めて高値、安値、ATRの全値が分かります。次に届く新しい気配値で提案を評価し、受付後に保護が有効になります。それ以前への適用は未来の情報を使うことになります。
なぜ1.50のリワード・リスク条件がないのですか?
固定の利益目標がないため、比率の計算に使う予定目標利益がありません。初期損失や口座エクスポージャーには引き続き見積もりに基づく制限を設け、決済結果の分布全体を検証します。目標がないことは無限の利益を示す根拠ではありません。
高いストップは最終損失の減少を保証しますか?
受付後の予定価格リスクを減らせる場合はありますが、窓開け、約定、費用によって実現結果は変わります。変更依頼が拒否されることもあります。受付済みストップを維持して実際のポジションを照合し、描画した線を業者の約定とみなさないでください。
12. 技術資料と適用範囲
TradingView公式のChandelier Exit資料は、極値とATRによる基本計算を説明しています。本稿のブレイクアウト、SMA平滑化、ストップの一方向更新、気配値側の換算、約定管理は明示した研究用の選択です。プラットフォームの初期設定や、資料が収益性を認定した戦略ではありません。
FXやレバレッジ取引には大きなリスクがあります。この戦略は学習目的であり、投資助言ではありません。過去の実績やシミュレーションは将来の運用成果を保証しません。