

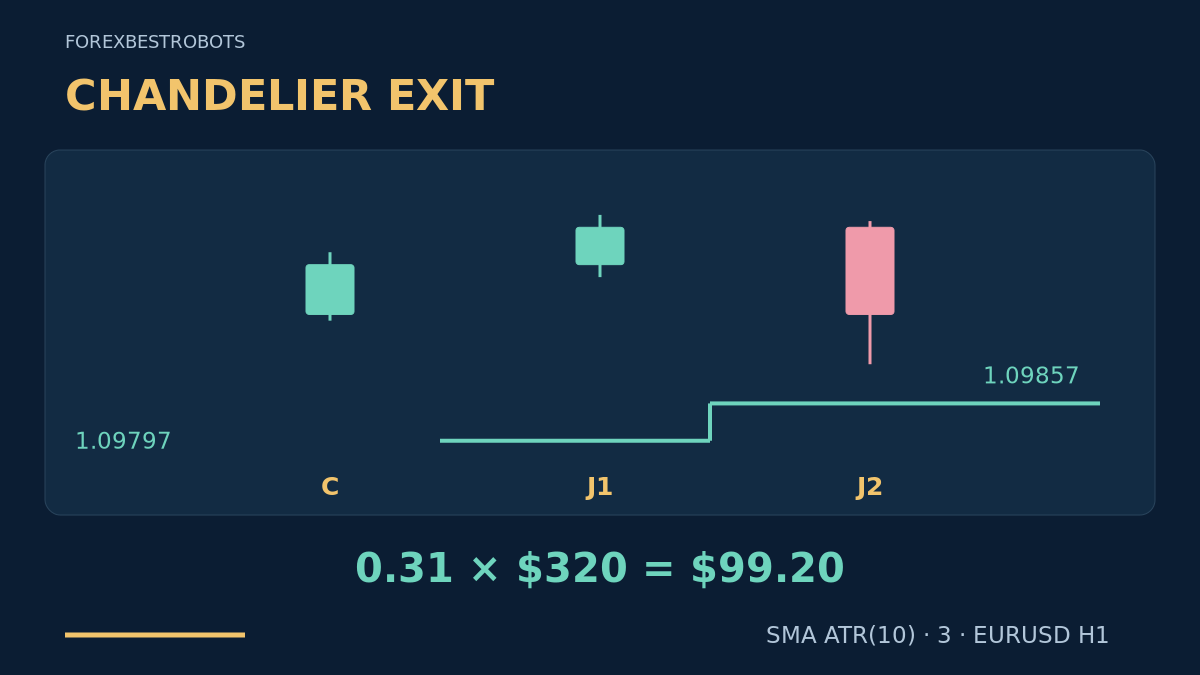
Un trailing stop può seguire un movimento favorevole e lasciare comunque che parte del profitto non realizzato venga restituita al mercato. Questo modello Chandelier unisce un breakout confermato alla chiusura a uno stop basato sull’ATR, restringibile dopo le chiusure successive. La distinzione è semplice: linea calcolata, modifica richiesta e protezione accettata sono eventi diversi.
1. Assegna compiti diversi a ingresso e uscita
La strategia Donchian spiega le rotture dei massimi e minimi precedenti. Qui quel segnale noto avvia una gestione diversa. Rispetto alla protezione fissa di Supertrend e al target centrale congelato del rientro Keltner, questo stop segue un estremo mobile meno o più un margine di ATR. Regole d’uscita diverse non dimostrano esposizioni indipendenti né un vantaggio statistico.
2. Definisci dati e livelli grezzi Chandelier
Usa candele Bid EURUSD H1 valide e consecutive, registrando l’orario del server del broker. Un pip vale 0.00010; il tick dell’esempio è 0.00001. A ogni candela completata t calcola TR_t = max(High_t, Close_prev) − min(Low_t, Close_prev) e A_t = SMA(10, TR). Servono ATR positivo e dieci True Range validi, compresa la chiusura precedente necessaria al più vecchio.
HH_t e LL_t sono il massimo e il minimo delle ultime dieci candele completate, inclusa t. Definisci RawBUY_t = HH_t − 3 × A_t e RawSELL_t = LL_t + 3 × A_t. Il modello usa volutamente una media semplice del True Range; non sostituirla con un ATR di piattaforma smussato secondo Wilder. La linea grezza può allontanarsi dal prezzo se l’ATR sale o un vecchio estremo esce dalla finestra. Lo stop del broker definito sotto non può farlo.
3. Richiedi un breakout su una C completata
Prima dell’apertura di C, fissa U e L come massimo e minimo delle dieci candele precedenti completate, e A0 come il loro ATR disponibile. BUY richiede una C rialzista con C_close > U e C_close − U ≤ 0.5 × A0. SELL richiede una C ribassista con C_close < L e L − C_close ≤ 0.5 × A0. In entrambe le direzioni richiedi 0 < C_high − C_low ≤ 2 × A0. L’uguaglianza con il limite del breakout non basta; neppure una sola ombra.
Valuta solo quando sul simbolo non esistono una posizione o un setup in attesa. Salva A_C e i livelli grezzi alla chiusura di C, includendo C appena completata nelle finestre di dieci candele. Un segnale rifiutato non può essere sostituito da una candela successiva nello stesso setup. Dopo un rifiuto o un’uscita, attendi una candela H1 interamente completata senza setup in attesa prima di considerare una nuova C.
4. Controlla una sola volta la prima quotazione
Usa la prima quotazione negoziabile ricevuta dopo C: deve arrivare entro 15 secondi e avere al massimo 2 secondi di età su orologi sincronizzati e registrati. Richiedi Bid < Ask, spread non superiore a nessuno dei due limiti, 2 pip e 0.2 × A_C, e abs(Bid − C_close) ≤ 0.25 × A_C. Bid deve restare sopra U per BUY o sotto L per SELL. Qualsiasi violazione annulla il setup; non attendere una quotazione migliore.
BUY entra ad Ask, con stop Bid iniziale S0 pari a RawBUY_C arrotondato per difetto a un tick valido. SELL entra a Bid, con stop Ask iniziale S0 pari a RawSELL_C + 0.00020 arrotondato per eccesso. Il margine fisso di 2 pip sul lato short è una conversione dichiarata, non una previsione dello spread futuro. Richiedi S0 sotto il Bid corrente per BUY o sopra l’Ask corrente per SELL, oltre a distanze del broker, autorizzazione, margine e volume validi. Imposta lo stop iniziale valido insieme all’ordine; altrimenti non aprire. Non è previsto un ordine Take Profit.
5. Dimensiona la perdita iniziale senza inventare un target
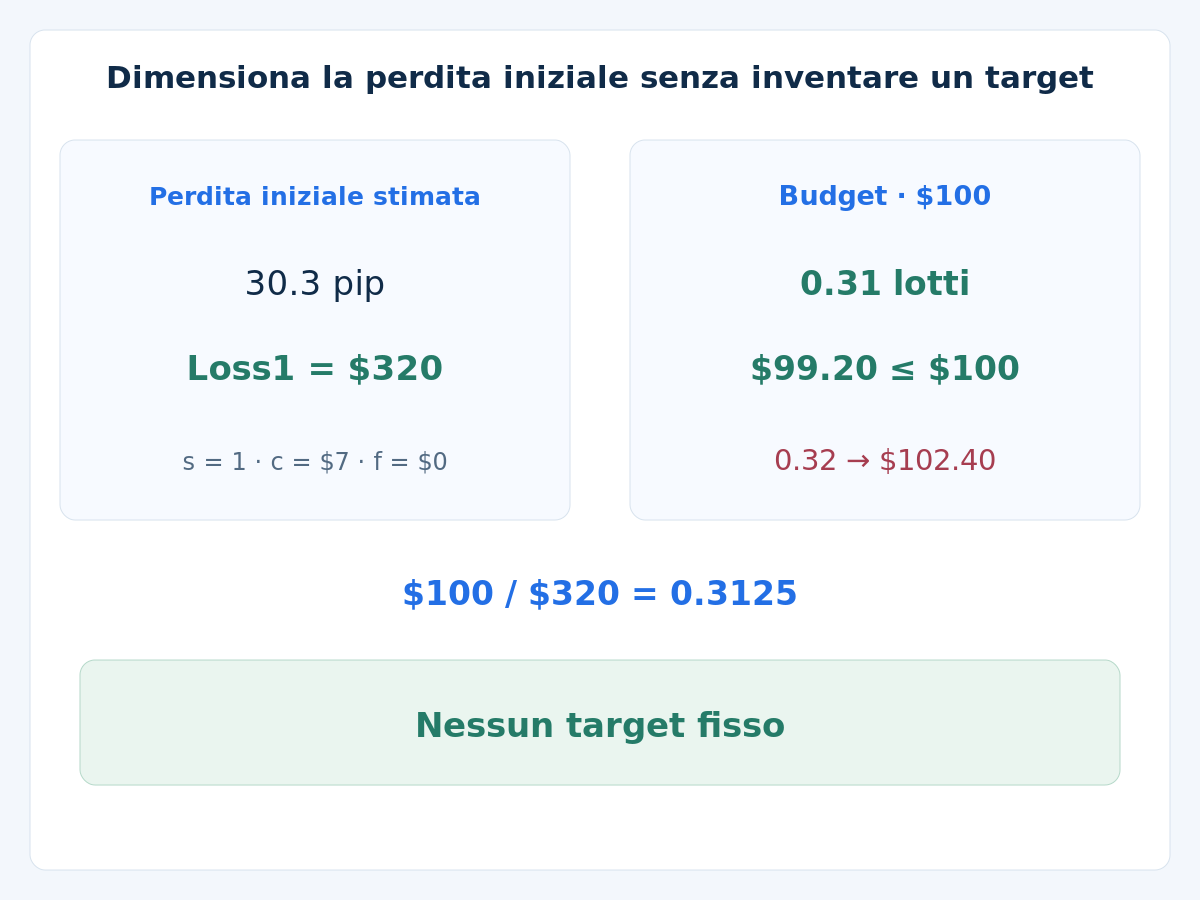
Misura dSL in pip dall’ingresso eseguibile a S0: Ask meno stop Bid per BUY, oppure stop Ask meno ingresso Bid per SELL. Con valore del pip per lotto V verificato, margine totale per esecuzione avversa aggiuntiva s, commissione di apertura e chiusura c e riserva di finanziamento f, usa Loss1 = (dSL + s) × V + c + f. Lo spread già compreso in dSL si conta una volta sola. Richiedi Loss1 positivo. Un piano basato soltanto sul trailing stop non ha un profitto obiettivo fisso né un filtro sul rapporto fra target e rischio; richiede comunque la validazione dei risultati.
Scegli un volume consentito non superiore a Budget / Loss1, arrotondato per difetto al passo effettivo del broker. Verifica lotto minimo, margine e limiti complessivi del conto; se falliscono, rinuncia. La guida al dimensionamento con ATR approfondisce il calcolo. Dopo l’eseguito, riconcilia ingresso reale, protezione accettata e costi residui. Protezione assente o budget superato bloccano nuove entrate e richiedono di chiedere la chiusura; verifica la posizione reale prima di riprovare. Una richiesta non è un eseguito.
6. Stringi dall’ultimo stop accettato
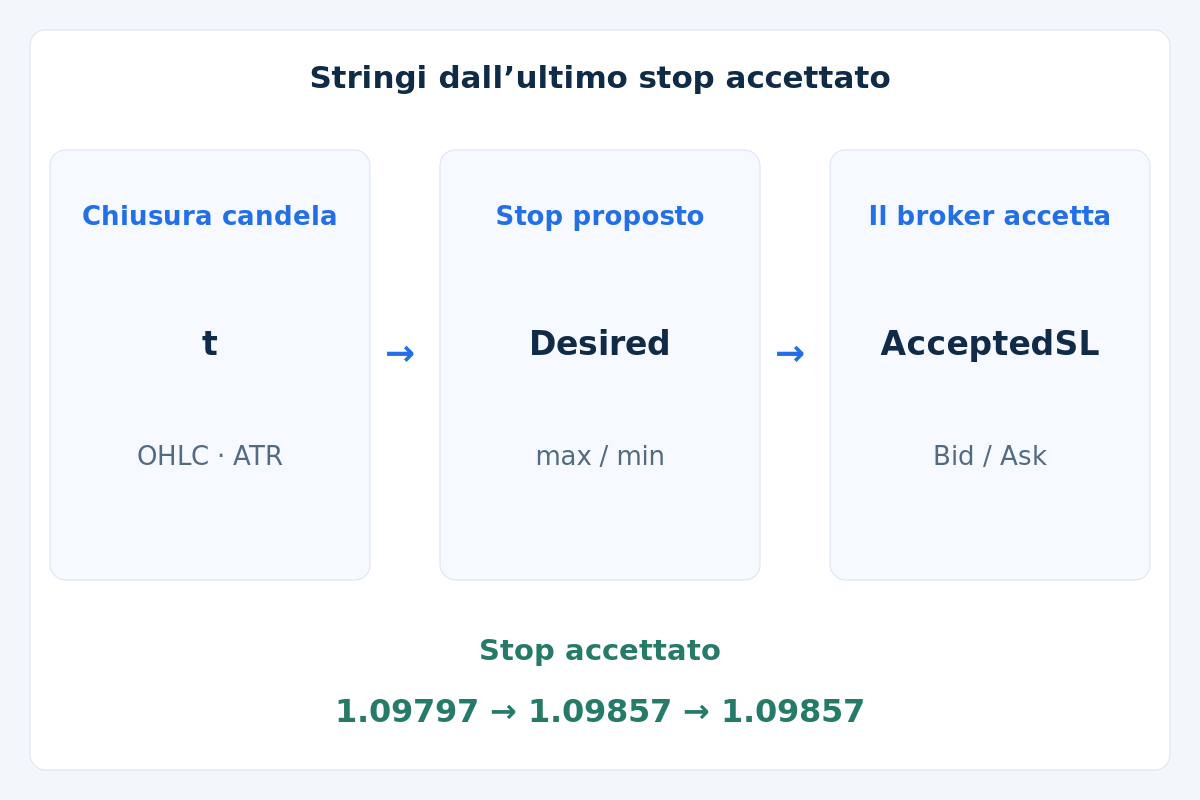
Dopo ogni candela t completata dopo l’ingresso, calcola una nuova proposta grezza. Per BUY, arrotonda RawBUY_t per difetto e poni Desired = max(AcceptedSL, RoundedRawBUY_t). Per SELL, arrotonda RawSELL_t + 0.00020 per eccesso e poni Desired = min(AcceptedSL, RoundedAskSELL_t). AcceptedSL è l’ultimo stop confermato dal broker, non il valore precedente dell’indicatore o una richiesta non confermata. Livelli uguali non richiedono modifiche.
Dopo la chiusura di t, usa la successiva quotazione negoziabile con un’età massima di 2 secondi. Verifica prima un’eventuale esecuzione reale dello stop. Se la posizione è ancora aperta e il limite temporale seguente è raggiunto, richiedi la chiusura. Altrimenti, se Bid è pari o inferiore a Desired per BUY, o Ask pari o superiore a Desired per SELL, richiedi una chiusura a mercato; non attribuire un eseguito storico al livello proposto. Uno stop più protettivo può essere inviato solo se il prezzo resta dal lato consentito e i vincoli del broker sono rispettati. Aggiorna AcceptedSL solo dopo l’accettazione.
Nessun livello nuovo vale all’interno della candela che lo ha generato. Se la modifica migliorativa è invalida o rifiutata, mantieni l’ultimo stop accettato mentre richiedi la chiusura al successivo prezzo eseguibile del lato appropriato. Una risposta incerta richiede la riconciliazione di posizione e ordini prima di un’altra richiesta. Questa politica prevede l’uscita invece di supporre efficace una modifica rifiutata. Non include allargamento dello stop, uscite parziali, aumento di posizioni in perdita o inversioni automatiche.
7. Fissa durata massima e gestione dei problemi
Dopo 12 candele H1 completate, contando quella d’ingresso, richiedi la chiusura al successivo Bid eseguibile per BUY o Ask per SELL. Gli eseguiti reali precedenti dello stop hanno priorità. Per ingresso e gestione, rifiuta ore mancanti, OHLC invalidi o dati dell’indicatore indisponibili; se i dati vengono meno con una posizione aperta, mantieni la protezione accettata e chiedi la chiusura. Definisci prima calendario, categorie d’impatto e conversione all’ora del server. Non entrare se nella finestra prevista di 12 candele ricadono notizie programmate ad alto impatto per una delle valute, rollover o chiusure di mercato. Senza copertura del calendario il filtro non è verificato; gli imprevisti restano possibili.
8. Segui l’esempio BUY inventato
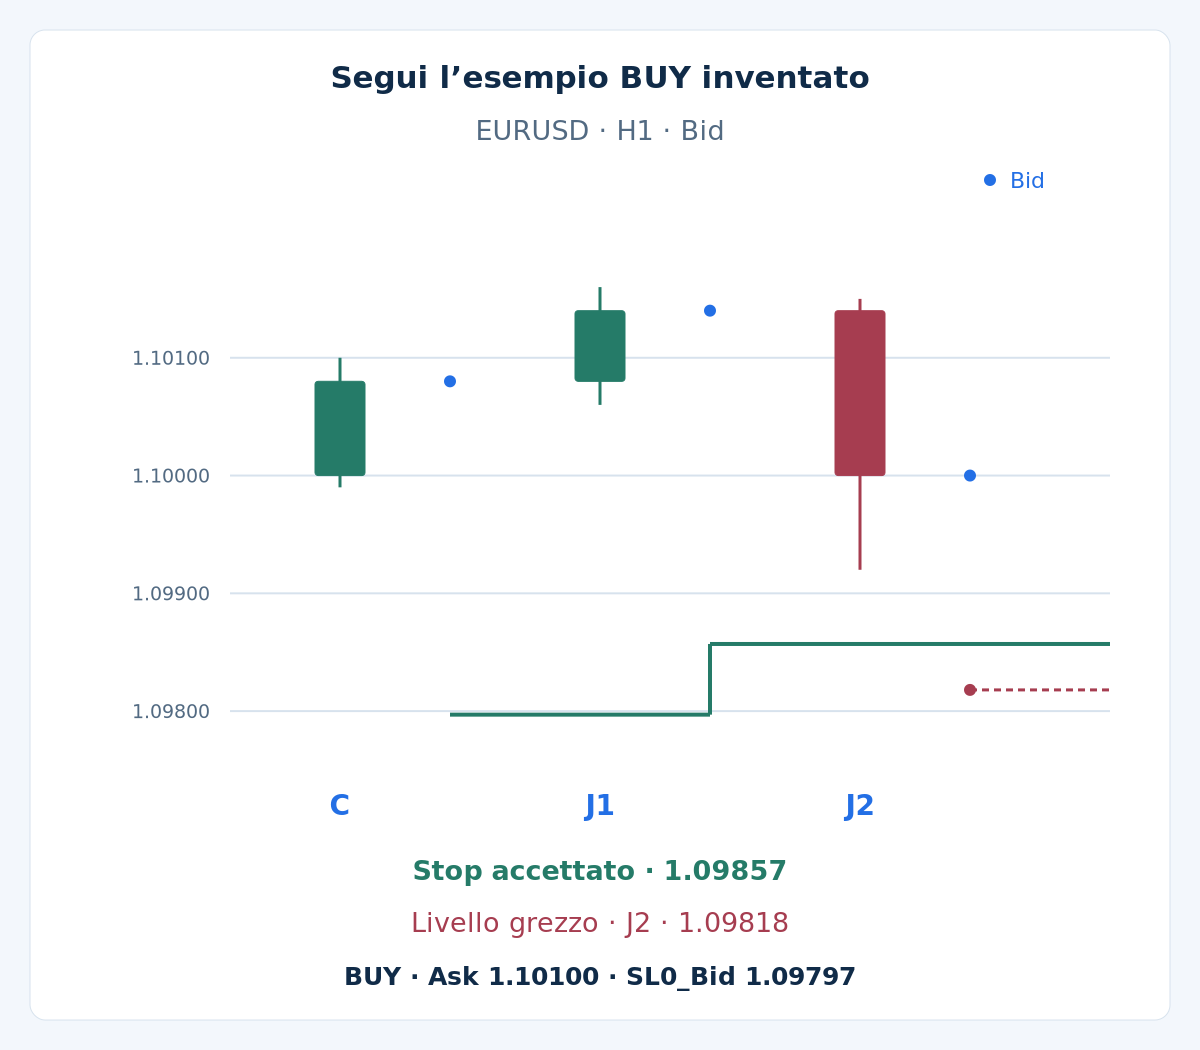
Parti da dieci candele preparatorie identiche: apertura e chiusura 1.10000, massimo 1.10050, minimo 1.09950; la chiusura precedente è 1.10000. Quindi U = 1.10050 e A0 = 0.00100. C chiude 3 pip sopra U, entro il limite d’estensione di 5 pip, e il suo range di 11 pip è sotto 20 pip. C aggiorna ATR a 0.00101 e HH a 1.10100, ottenendo S0 = 1.09797.
| Candela | Apertura Bid | Massimo Bid | Minimo Bid | Chiusura Bid |
|---|---|---|---|---|
| C | 1.10000 | 1.10100 | 1.09990 | 1.10080 |
| J1 | 1.10080 | 1.10160 | 1.10060 | 1.10140 |
| J2 | 1.10140 | 1.10150 | 1.09920 | 1.10000 |
Ipotizza una prima quotazione tempestiva Bid 1.10080 / Ask 1.10100, margine sufficiente, protezione valida e nessuna esclusione di calendario. BUY viene eseguito all’Ask indicato. J1 è la candela d’ingresso; alla sua chiusura ATR resta 0.00101 e HH sale a 1.10160. Ipotizza poi Bid 1.10140 / Ask 1.10160 e l’accettazione della modifica valida a 1.09857. Durante J1 era attivo il vecchio stop 1.09797, non il nuovo livello.
J2 porta ATR a 0.00114 mentre HH resta 1.10160. La linea grezza scende a 1.09818, quindi la regola mantiene 1.09857. Ipotizza la quotazione successiva Bid 1.10000 / Ask 1.10020 e nessuna precedente esecuzione dello stop. È una sequenza di gestione ipotetica, non una previsione del mercato né un’operazione redditizia conclusa. L’esempio non fornisce un’uscita finale.
9. Facoltativo: riproduci ATR, costi e volume
Mostra finestre mobili e calcolo esatto del rischio
Ogni True Range preparatorio è di 10 pip. C ne ha 11, J1 ne ha 10 e J2 ne ha 23. Le medie su dieci range sono (9 × 10 + 11) / 10 = 10.1, (8 × 10 + 11 + 10) / 10 = 10.1 e (7 × 10 + 11 + 10 + 23) / 10 = 11.4 pip. I livelli grezzi BUY sono 1.10100 − 3 × 0.00101 = 1.09797, 1.10160 − 3 × 0.00101 = 1.09857 e 1.10160 − 3 × 0.00114 = 1.09818.
Ipotizza un conto USD, 100,000 EUR per lotto, V = $10 per pip e lotto, s = 1 pip totale di esecuzione avversa aggiuntiva, c = $7 per lotto per apertura e chiusura e f = $0. I costi sono lineari, senza commissione minima. Quindi dSL = (1.10100 − 1.09797) / 0.00010 = 30.3 pip e Loss1 = (30.3 + 1) × $10 + $7 = $320. Su un patrimonio illustrativo di $10,000 con budget $100, $100 / $320 = 0.3125 lotti. Minimo e passo di 0.01 consentono 0.31 lotti e perdita stimata 0.31 × $320 = $99.20; 0.32 lotti stimerebbero $102.40, oltre il budget.
Sono ipotesi di pianificazione, non una raccomandazione di rischio o un tetto di perdita garantito. Contratti, valute o tariffe diversi richiedono una nuova stima. Stringere lo stop non garantisce profitto né permette una posizione più grande in questo modello. Gap, finanziamento ed esecuzione peggiore possono superare la stima. La guida ai costi spiega le ipotesi.
10. Verifica l’ordine degli eventi
Riproduci breakout iniziale, prima quotazione, eseguiti reali, chiusure, modifiche proposte e risposte del broker nell’ordine dei timestamp. Usa tick Bid/Ask reali: Bid attiva gli stop BUY e Ask quelli SELL. Non creare Ask storici sommando il margine di 2 pip a Bid. Se OHLC non consente di sapere se il vecchio stop è stato eseguito prima che la nuova proposta fosse disponibile, usa dati più fini o segnala il caso come irrisolto secondo una convenzione prudente dichiarata prima.
Mantieni identico l’ingresso confrontando questa uscita mobile con uscite fisse; conserva tutte le varianti provate e separa sviluppo, valutazione successiva e test su dati futuri. Misura costi, drawdown, uscite temporali, modifiche rifiutate e profitto non realizzato restituito dal trailing stop. La regola non richiede un rapporto obiettivo inventato, ma prove su tutti i risultati. Consulta la guida al backtesting e la guida al rischio del conto. Qui non si dichiara alcun rendimento o tasso di successo misurato.
11. Domande sulla strategia Chandelier
La linea Chandelier si stringe sempre da sola?
No. Il valore grezzo può allontanarsi dal prezzo quando cambia l’ATR o l’estremo mobile. Il movimento del solo stop del broker in direzione favorevole è una regola aggiuntiva del modello. Si basa sulla protezione accettata, non sull’ultimo valore grezzo.
Un nuovo stop può valere per la candela che lo ha calcolato?
No. La candela deve finire prima che massimo, minimo e ATR completi siano noti. La proposta viene valutata alla successiva quotazione recente e diventa protezione solo dopo l’accettazione. Applicarla prima introduce informazioni future.
Perché non c’è un controllo rendimento-rischio di 1.50?
Il modello non ha target fisso, quindi non esiste un profitto obiettivo predefinito per quel calcolo. Perdita iniziale ed esposizione del conto restano soggette a limiti stimati, e va testata tutta la distribuzione delle uscite. L’assenza di target non dimostra un guadagno illimitato.
Uno stop più alto garantisce una perdita finale minore?
Può ridurre il rischio di prezzo pianificato dopo l’accettazione, ma gap, esecuzione e costi possono cambiare il risultato realizzato. Una modifica richiesta può essere rifiutata. Mantieni lo stop accettato e verifica la posizione reale; la linea disegnata non equivale mai a un eseguito del broker.
12. Riferimento tecnico e ambito
Il riferimento ufficiale TradingView su Chandelier Exit illustra la costruzione grezza da estremo e ATR. Breakout, media SMA, stop unidirezionale, conversione del lato di quotazione e politica di esecuzione sono scelte di ricerca esplicite, non impostazioni predefinite né una strategia redditizia approvata dalla fonte.
Il Forex e il trading con leva comportano rischi significativi. Questa strategia ha scopo educativo e non è una consulenza d’investimento. Risultati passati o simulati non garantiscono prestazioni future.