

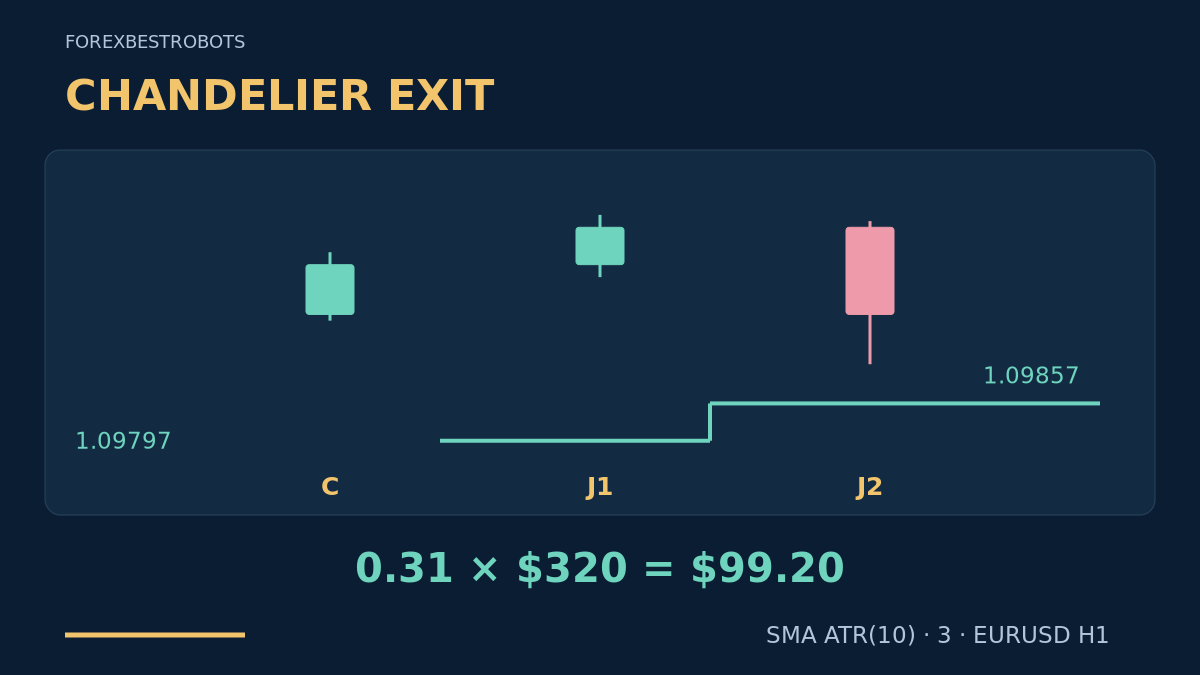
Um stop móvel pode acompanhar um movimento favorável e ainda devolver parte do lucro em aberto. Este modelo Chandelier combina um rompimento confirmado no fechamento com um stop baseado no ATR que pode ser ajustado após fechamentos posteriores. A distinção é simples: linha calculada, alteração solicitada e proteção aceita são eventos diferentes.
1. Dê funções diferentes à entrada e à saída
A estratégia Donchian explica rompimentos de máximas e mínimas anteriores. Aqui, esse gatilho conhecido inicia outra política de gestão. Ao contrário da proteção fixa do Supertrend e do alvo no centro congelado da reentrada Keltner, este stop acompanha um extremo móvel menos ou mais uma margem de ATR. Regras de saída diferentes não demonstram exposição independente nem vantagem estatística.
2. Defina os dados e os níveis brutos do Chandelier
Use candles Bid de EURUSD H1 válidos e consecutivos, com o horário do servidor da corretora registrado. Um pip vale 0.00010; o tick do exemplo é 0.00001. Em cada candle concluído t, calcule TR_t = max(High_t, Close_prev) − min(Low_t, Close_prev) e A_t = SMA(10, TR). Exija ATR positivo e dez True Ranges válidos, incluindo o fechamento anterior necessário ao mais antigo.
HH_t e LL_t são a maior máxima e a menor mínima dos últimos dez candles concluídos, incluindo t. Defina RawBUY_t = HH_t − 3 × A_t e RawSELL_t = LL_t + 3 × A_t. O modelo usa deliberadamente uma média simples do True Range; não a substitua por um ATR da plataforma suavizado pelo método de Wilder. A linha bruta pode se afastar do preço quando o ATR sobe ou um extremo antigo sai da janela. O stop da corretora descrito abaixo não pode fazer isso.
3. Exija um rompimento em C concluído
Antes da abertura de C, fixe U e L como a máxima e a mínima dos dez candles anteriores concluídos, e A0 como o ATR já disponível. BUY exige C de alta com C_close > U e C_close − U ≤ 0.5 × A0. SELL exige C de baixa com C_close < L e L − C_close ≤ 0.5 × A0. Nos dois sentidos, exija 0 < C_high − C_low ≤ 2 × A0. Igualdade com a borda do rompimento não passa; um pavio isolado também não basta.
Avalie somente quando não houver posição nem setup pendente no símbolo. Salve A_C e os níveis brutos no fechamento de C, incluindo esse candle recém-concluído nas janelas de dez candles. Um sinal rejeitado não pode ser substituído por um candle posterior dentro do mesmo setup. Após rejeição ou saída, espere um candle H1 completo sem setup pendente antes de considerar um novo C.
4. Avalie a primeira cotação uma única vez
Use a primeira cotação negociável recebida após C, com chegada em até 15 segundos e idade máxima de 2 segundos em relógios sincronizados e registrados. Exija Bid < Ask, spread não superior a nenhum dos dois limites, 2 pips e 0.2 × A_C, além de abs(Bid − C_close) ≤ 0.25 × A_C. Bid deve continuar acima de U para BUY ou abaixo de L para SELL. Qualquer falha cancela o setup; não espere uma cotação mais favorável.
BUY entra no Ask, com stop Bid inicial S0 igual a RawBUY_C arredondado para baixo ao tick válido. SELL entra no Bid, com stop Ask inicial S0 igual a RawSELL_C + 0.00020 arredondado para cima. A margem fixa de 2 pips para a venda é uma conversão declarada, não uma previsão do spread futuro. Exija S0 abaixo do Bid atual para BUY ou acima do Ask atual para SELL, além de distâncias da corretora, permissão, margem e volume válidos. Estabeleça o stop inicial válido junto com a ordem; caso contrário, não abra. Não há ordem Take Profit.
5. Dimensione a perda inicial sem inventar um alvo
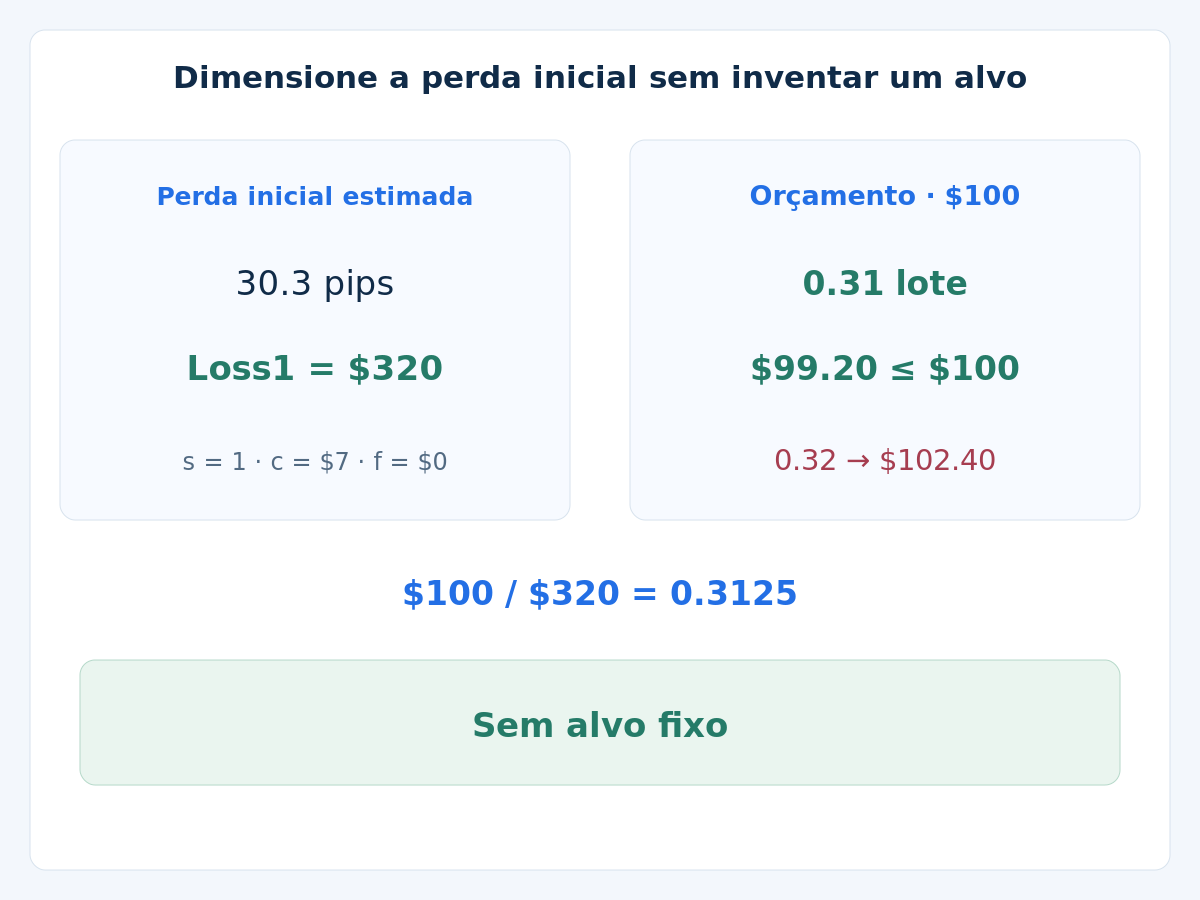
Meça dSL em pips da entrada executável até S0: Ask menos stop Bid para BUY, ou stop Ask menos entrada Bid para SELL. Com valor do pip por lote V verificado, margem total de execução adversa adicional s, comissão de abertura e fechamento c e reserva de financiamento f, use Loss1 = (dSL + s) × V + c + f. O spread já presente em dSL é contado uma vez. Exija Loss1 positivo. Um plano de saída apenas por stop móvel não tem ganho-alvo fixo nem filtro de relação ganho-alvo/risco; ainda assim, precisa de validação dos resultados.
Escolha um volume permitido não superior a Budget / Loss1, arredondado para baixo ao passo real da corretora. Verifique lote mínimo, margem e limites agregados da conta; descarte se falharem. O guia de dimensionamento com ATR aprofunda o cálculo. Após a execução, confira a entrada real, a proteção aceita e os custos restantes. Falta de proteção ou orçamento excedido bloqueia novas entradas e exige solicitar o fechamento; confira a posição real antes de tentar novamente. Solicitação não é execução.
6. Ajuste a partir do último stop aceito
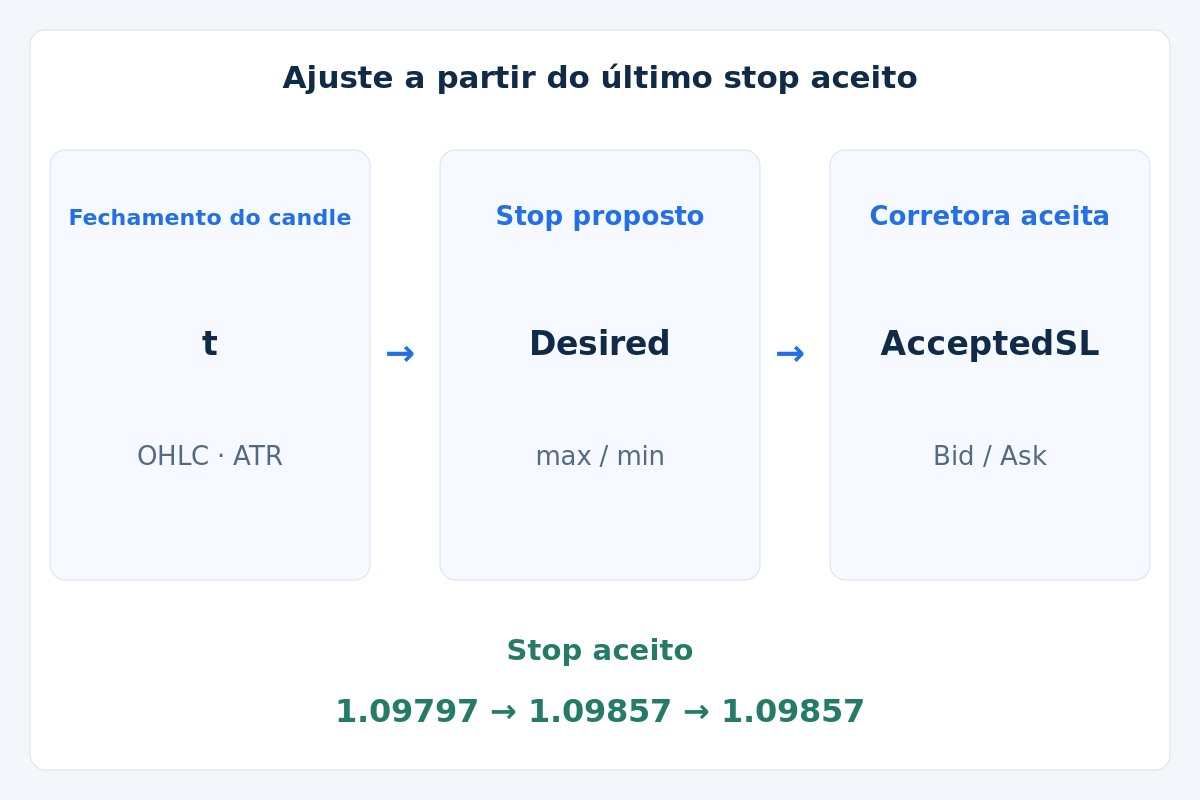
Após cada candle t concluído depois da entrada, calcule uma nova proposta bruta. Para BUY, arredonde RawBUY_t para baixo e defina Desired = max(AcceptedSL, RoundedRawBUY_t). Para SELL, arredonde RawSELL_t + 0.00020 para cima e defina Desired = min(AcceptedSL, RoundedAskSELL_t). AcceptedSL é o último stop confirmado pela corretora, não o valor anterior do indicador nem uma solicitação sem confirmação. Níveis iguais dispensam alteração.
Após o fechamento de t, use a próxima cotação negociável com idade máxima de 2 segundos. Primeiro confira qualquer execução real do stop. Se a posição ainda estiver aberta e o limite de tempo abaixo tiver chegado, solicite o fechamento. Caso contrário, se Bid estiver em Desired ou abaixo para BUY, ou Ask em Desired ou acima para SELL, solicite fechamento a mercado; não atribua uma execução passada ao nível proposto. Só envie um stop mais protetor se o preço permanecer do lado permitido e as restrições da corretora forem atendidas. Atualize AcceptedSL apenas após a aceitação.
Nenhum nível novo se aplica dentro do candle que o gerou. Se a alteração que aperta o stop for inválida ou rejeitada, mantenha o último stop aceito enquanto solicita o fechamento no próximo preço executável do lado adequado. Resposta incerta exige conferir posição e ordens antes de outra solicitação. Essa política prevê a saída em vez de presumir que uma melhoria rejeitada entrou em vigor. Não inclui alargar stop, saída parcial, aumentar posição perdedora ou inverter automaticamente.
7. Defina o prazo de permanência e a resposta a falhas
Após 12 candles H1 concluídos, contando o de entrada, solicite o fechamento no próximo Bid executável para BUY ou Ask para SELL. Execuções reais anteriores do stop têm prioridade. Para entrada e gestão, rejeite horas ausentes, OHLC inválidos ou dados indisponíveis do indicador; se os dados falharem com posição aberta, mantenha a proteção aceita e solicite o fechamento. Defina previamente calendário, classificações de impacto e conversão para o horário do servidor. Não entre se notícias programadas de alto impacto para qualquer moeda, rollover ou fechamento de mercado ocorrerem na janela prevista de 12 candles. Sem cobertura do calendário, o filtro não está verificado; imprevistos continuam possíveis.
8. Acompanhe o exemplo BUY fictício
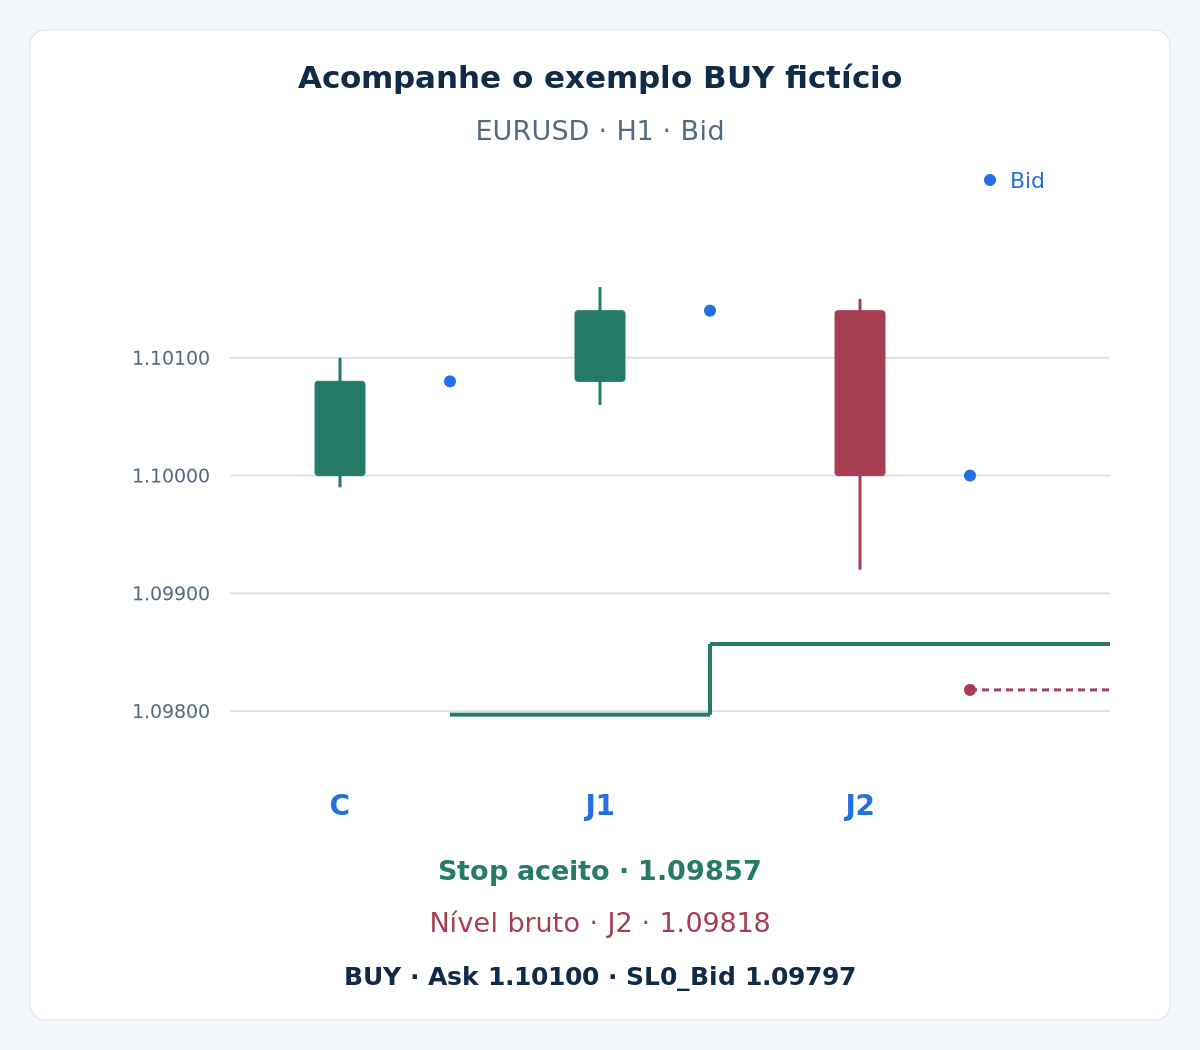
Comece com dez candles preparatórios idênticos: abertura e fechamento 1.10000, máxima 1.10050, mínima 1.09950; o fechamento anterior é 1.10000. Logo, U = 1.10050 e A0 = 0.00100. C fecha 3 pips acima de U, dentro do limite de extensão de 5 pips, e sua amplitude de 11 pips fica abaixo de 20 pips. C atualiza ATR para 0.00101 e HH para 1.10100, resultando em S0 = 1.09797.
| Candle | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid |
|---|---|---|---|---|
| C | 1.10000 | 1.10100 | 1.09990 | 1.10080 |
| J1 | 1.10080 | 1.10160 | 1.10060 | 1.10140 |
| J2 | 1.10140 | 1.10150 | 1.09920 | 1.10000 |
Suponha a primeira cotação dentro do prazo, Bid 1.10080 / Ask 1.10100, margem suficiente, proteção válida e nenhuma exclusão de calendário. BUY é executado no Ask indicado. J1 é o candle de entrada; no fechamento, ATR continua em 0.00101 e HH sobe para 1.10160. Suponha a próxima cotação Bid 1.10140 / Ask 1.10160 e a aceitação da alteração válida em 1.09857. Durante J1 vigorava o stop anterior de 1.09797, não o novo nível.
J2 aumenta ATR para 0.00114, enquanto HH permanece em 1.10160. A linha bruta cai para 1.09818, então a regra mantém 1.09857. Suponha a próxima cotação Bid 1.10000 / Ask 1.10020 e nenhuma execução anterior do stop. É uma sequência hipotética de gestão, não uma previsão de mercado nem uma operação lucrativa concluída. O exemplo não fornece saída final.
9. Opcional: reproduza ATR, custos e volume
Mostrar janelas móveis e cálculo exato do risco
Cada True Range preparatório é de 10 pips. C tem 11 pips, J1 tem 10 e J2 tem 23. As médias de dez amplitudes são (9 × 10 + 11) / 10 = 10.1, (8 × 10 + 11 + 10) / 10 = 10.1 e (7 × 10 + 11 + 10 + 23) / 10 = 11.4 pips. Os níveis brutos BUY são 1.10100 − 3 × 0.00101 = 1.09797, 1.10160 − 3 × 0.00101 = 1.09857 e 1.10160 − 3 × 0.00114 = 1.09818.
Suponha conta em USD, 100,000 EUR por lote, V = $10 por pip e lote, s = 1 pip total de execução adversa adicional, c = $7 por lote na abertura e no fechamento juntos, e f = $0. As tarifas são lineares, sem cobrança mínima. Então dSL = (1.10100 − 1.09797) / 0.00010 = 30.3 pips e Loss1 = (30.3 + 1) × $10 + $7 = $320. Com patrimônio ilustrativo de $10,000 e orçamento de $100, $100 / $320 = 0.3125 lote. Mínimo e passo de 0.01 permitem 0.31 lote e perda estimada de 0.31 × $320 = $99.20; 0.32 lote estimaria $102.40, ultrapassando o orçamento.
São hipóteses de planejamento, não recomendação de risco nem limite de perda garantido. Contratos, moedas ou tabelas de tarifas diferentes exigem nova estimativa. Apertar o stop não garante lucro nem permite aumentar a posição neste modelo. Gaps, financiamento e execução pior podem superar a estimativa. O guia de custos explica as hipóteses.
10. Valide a ordem dos eventos
Reproduza rompimento inicial, primeira cotação, execuções reais, fechamentos, alterações propostas e respostas da corretora na ordem dos horários registrados. Use ticks Bid/Ask reais: Bid aciona stops BUY e Ask aciona stops SELL. Nunca fabrique Ask históricos somando a margem de 2 pips ao Bid. Se OHLC não mostrar se o stop antigo foi executado antes da disponibilidade da nova proposta, use dados mais detalhados ou marque o caso como não resolvido sob uma convenção conservadora previamente declarada.
Mantenha a entrada idêntica ao comparar esta saída móvel com saídas fixas; preserve todas as variantes testadas e separe desenvolvimento, avaliação posterior e testes com dados futuros. Meça custos, drawdown, saídas por tempo, alterações rejeitadas e lucro em aberto devolvido pelo stop móvel. A regra não precisa de uma relação-alvo inventada, mas de evidências de todos os resultados. Veja o guia de backtesting e o guia de risco da conta. Não se declara retorno nem taxa de acerto medida aqui.
11. Perguntas sobre a estratégia Chandelier
A linha Chandelier sempre se ajusta no sentido favorável?
Não. Seu valor bruto pode se afastar do preço quando ATR ou extremo móvel mudam. O ajuste do stop da corretora apenas no sentido favorável é uma regra adicional deste modelo. A base é a proteção aceita, não o último valor bruto.
O stop novo pode valer no candle que o calculou?
Não. O candle precisa terminar para que máxima, mínima e ATR completos sejam conhecidos. A proposta é avaliada na próxima cotação recente e só vira proteção após a aceitação. Aplicá-la antes introduz informação futura.
Por que não há filtro de ganho-risco de 1.50?
O modelo não tem alvo fixo de lucro, então não existe ganho-alvo predefinido para esse cálculo. A perda inicial e a exposição da conta continuam sujeitas a limites estimados, e toda a distribuição das saídas precisa ser testada. Ausência de alvo não prova ganho ilimitado.
Um stop mais alto garante uma perda final menor?
Ele pode reduzir o risco de preço planejado após a aceitação, mas gaps, execução e tarifas podem mudar o resultado realizado. Uma alteração solicitada pode ser rejeitada. Preserve o stop aceito e confira a posição real; a linha desenhada nunca equivale a uma execução da corretora.
12. Referência técnica e escopo
A referência oficial da TradingView sobre Chandelier Exit explica a construção bruta com extremos e ATR. Nosso rompimento, média SMA, ajuste unidirecional, conversão do lado de cotação e política de execução são escolhas de pesquisa explícitas, não padrões da plataforma nem uma estratégia lucrativa endossada pela fonte.
Forex e operações com alavancagem envolvem riscos significativos. Esta estratégia é educativa, não aconselhamento de investimento. Resultados passados ou simulados não garantem desempenho futuro.