
Stop ที่เลื่อนตามราคาอาจตามการเคลื่อนไหวที่ได้เปรียบ แต่ยังคืนกำไรลอยตัวบางส่วนให้ตลาดได้ โมเดล Chandelier นี้ใช้เบรกเอาต์ของกรอบราคาที่แท่งปิดยืนยัน ร่วมกับ Stop ตาม ATR ซึ่งอาจขยับกระชับขึ้นหลังแท่งถัด ๆ ไปปิด ประเด็นสำคัญคือเส้นที่คำนวณได้ คำขอแก้ไข และการป้องกันที่ได้รับการยอมรับ เป็นคนละเหตุการณ์กัน
1. ให้การเข้าและออกทำหน้าที่ต่างกัน
กลยุทธ์ Donchian อธิบายการทะลุจุดสูงสุดและต่ำสุดก่อนหน้า ที่นี่ใช้ตัวกระตุ้นที่คุ้นเคยนั้นเริ่มกฎจัดการอีกแบบ ต่างจากการป้องกันคงที่ใน Supertrend และเป้าหมายเส้นกลางที่ตรึงไว้ใน Keltner re-entry โดย Stop นี้ตามจุดสุดขั้วในช่วงเลื่อน แล้วลบหรือบวกค่าเผื่อ ATR กฎออกที่ต่างกันไม่ได้พิสูจน์ว่าความเสี่ยงเป็นอิสระจากกันหรือมีความได้เปรียบ
2. กำหนดข้อมูลและระดับดิบของ Chandelier
ใช้แท่ง Bid ของ EURUSD H1 ที่ถูกต้องและต่อเนื่อง พร้อมบันทึกเวลาบนเซิร์ฟเวอร์โบรกเกอร์ หนึ่ง pip เท่ากับ 0.00010 ส่วน tick ในตัวอย่างคือ 0.00001 ทุกครั้งที่แท่ง t จบ ให้คำนวณ TR_t = max(High_t, Close_prev) − min(Low_t, Close_prev) และ A_t = SMA(10, TR) ต้องมี ATR เป็นบวกและ True Range ที่ถูกต้องสิบค่า รวมถึงราคาปิดก่อนหน้าที่ใช้คำนวณค่าที่เก่าที่สุด
HH_t และ LL_t คือราคาสูงสุดและต่ำสุดของสิบแท่งที่จบล่าสุด รวม t กำหนด RawBUY_t = HH_t − 3 × A_t และ RawSELL_t = LL_t + 3 × A_t โมเดลนี้ตั้งใจใช้ค่าเฉลี่ยธรรมดาของ True Range อย่าแทนด้วย ATR ของแพลตฟอร์มที่ปรับเรียบแบบ Wilder เส้นดิบอาจถอยห่างจากราคาเมื่อ ATR สูงขึ้นหรือจุดสุดขั้วเก่าหลุดจากช่วงคำนวณ แต่ Stop ของโบรกเกอร์ตามกฎด้านล่างห้ามขยับออกไปให้ความเสี่ยงเพิ่มขึ้น
3. ต้องมีเบรกเอาต์จากแท่ง C ที่ปิดแล้ว
ก่อน C เปิด ให้ตรึง U และ L เป็นราคาสูงสุดและต่ำสุดของสิบแท่งก่อนหน้าที่จบแล้ว และ A0 เป็น ATR ที่พร้อมใช้ BUY ต้องมี C ขาขึ้นซึ่งผ่าน C_close > U และ C_close − U ≤ 0.5 × A0 ส่วน SELL ต้องมี C ขาลงซึ่งผ่าน C_close < L และ L − C_close ≤ 0.5 × A0 ทั้งสองฝั่งต้องผ่าน 0 < C_high − C_low ≤ 2 × A0 หากราคาปิดเท่ากับขอบเบรกเอาต์จะไม่ผ่าน และไส้เทียนทะลุเพียงอย่างเดียวก็ไม่พอ
ประเมินเฉพาะเมื่อสัญลักษณ์นั้นไม่มีสถานะหรือสัญญาณรอเข้า เมื่อ C ปิด ให้เก็บ A_C และระดับดิบ โดยรวม C ที่เพิ่งจบเข้าในช่วงสิบแท่งของค่าดังกล่าว สัญญาณที่ถูกปฏิเสธแล้วไม่สามารถใช้แท่งหลังมาแทนในโอกาสเดิมได้ หลังปฏิเสธหรือออก ต้องรอให้แท่ง H1 เต็มแท่งจบโดยไม่มีสัญญาณรอเข้า ก่อนพิจารณา C ใหม่
4. ตรวจราคาเสนอแรกเพียงครั้งเดียว
ใช้ราคาเสนอแรกที่ซื้อขายได้และได้รับหลัง C โดยต้องมาถึงภายใน 15 วินาที และมีอายุไม่เกิน 2 วินาทีตามนาฬิกาที่ซิงก์และบันทึกไว้ กำหนด Bid < Ask สเปรดไม่เกินทั้ง 2 pip และ 0.2 × A_C รวมถึง abs(Bid − C_close) ≤ 0.25 × A_C โดย Bid ต้องยังสูงกว่า U สำหรับ BUY หรือต่ำกว่า L สำหรับ SELL หากไม่ผ่านข้อใด ให้ยกเลิก อย่ารอราคาเสนอที่น่าสนใจกว่า
BUY เข้าที่ Ask โดยมี Stop Bid เริ่มต้น S0 เท่ากับ RawBUY_C ปัดลงตาม tick ที่ใช้ได้ ส่วน SELL เข้าที่ Bid โดยมี Stop Ask เริ่มต้น S0 เท่ากับ RawSELL_C + 0.00020 ปัดขึ้น ค่าเผื่อฝั่งขายคงที่ 2 pip เป็นการแปลงฝั่งราคาที่ระบุไว้ ไม่ใช่การคาดการณ์สเปรดอนาคต ต้องให้ S0 ต่ำกว่า Bid ปัจจุบันสำหรับ BUY หรือสูงกว่า Ask ปัจจุบันสำหรับ SELL และผ่านระยะที่โบรกเกอร์กำหนด สิทธิซื้อขาย มาร์จิน และปริมาณ ตั้ง Stop เริ่มต้นที่ถูกต้องพร้อมคำสั่ง หากทำไม่ได้ก็ไม่เปิด ไม่มีคำสั่ง Take Profit
5. คำนวณขนาดจากขาดทุนเริ่มต้นโดยไม่สร้างเป้ากำไรขึ้นมา
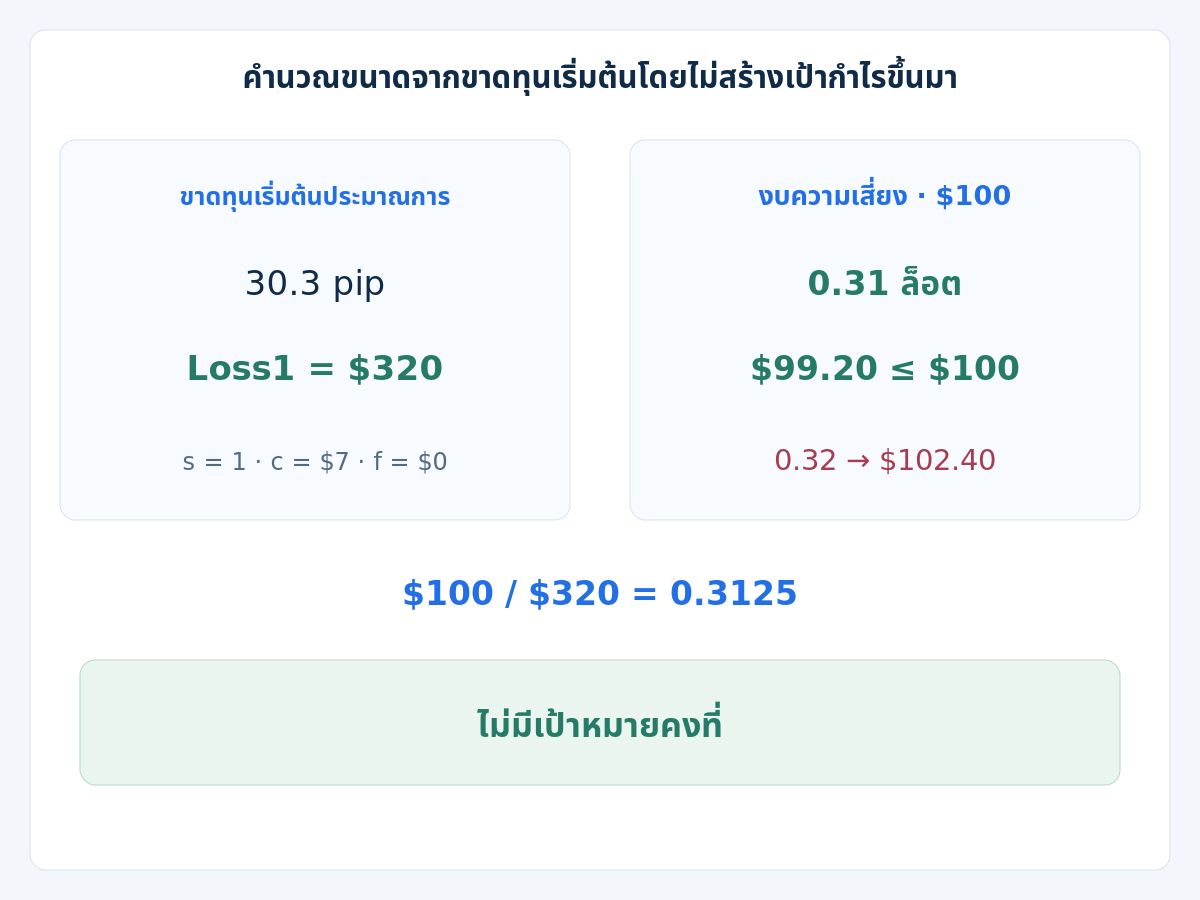
วัด dSL เป็น pip จากราคาเข้าที่จับคู่ได้ถึง S0 โดย BUY ใช้ Ask ลบ Stop Bid ส่วน SELL ใช้ Stop Ask ลบราคาเข้า Bid ใช้มูลค่า pip ต่อล็อต V ที่ตรวจแล้ว ค่าเผื่อราคาจับคู่ที่เสียเปรียบเพิ่มเติมรวม s คอมมิชชันเปิดและปิดรวม c และเงินสำรองต้นทุนการถือ f ในสูตร Loss1 = (dSL + s) × V + c + f สเปรดที่อยู่ใน dSL แล้วนับครั้งเดียว ต้องให้ Loss1 เป็นบวก แผนออกด้วย Stop ที่เลื่อนตามราคาอย่างเดียวไม่มีผลตอบแทนเป้าหมายคงที่หรือเกณฑ์อัตราส่วนเป้าหมายต่อความเสี่ยง แต่ยังต้องตรวจสอบจากผลลัพธ์
เลือกปริมาณที่อนุญาตไม่เกิน Budget / Loss1 แล้วปัดลงตามขั้นปริมาณจริงของโบรกเกอร์ ตรวจล็อตขั้นต่ำ มาร์จิน และขีดจำกัดรวมของบัญชี หากไม่ผ่านให้ข้าม คู่มือคำนวณขนาดสถานะด้วย ATR อธิบายเพิ่มเติม หลังจับคู่แล้วให้ตรวจราคาเข้าจริง การป้องกันที่ยอมรับแล้ว และต้นทุนที่เหลือ หากไม่มีการป้องกันหรือเกินงบ ให้ระงับการเข้าใหม่และขอปิด ตรวจสถานะจริงก่อนลองอีกครั้ง คำขอไม่ใช่ผลการจับคู่
6. ขยับกระชับจาก Stop ล่าสุดที่ยอมรับแล้ว
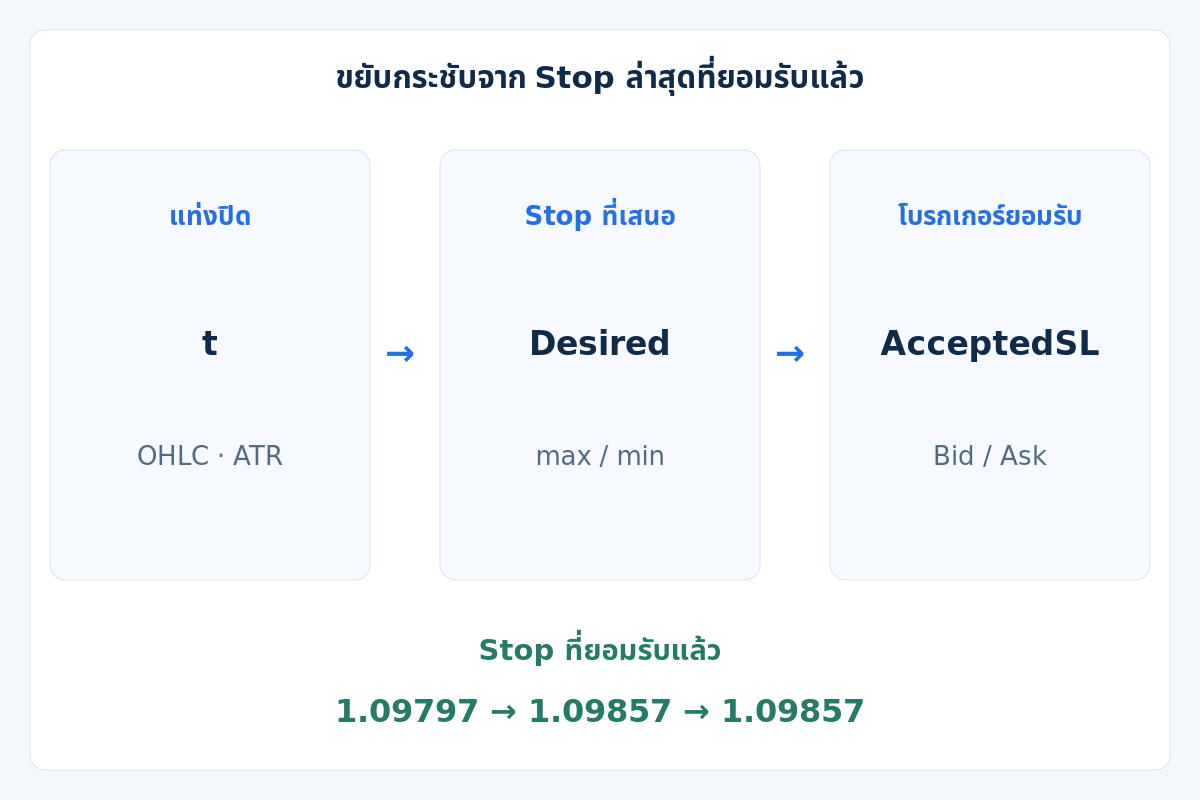
เมื่อแท่ง t หลังการเข้าปิดลงแต่ละครั้ง ให้คำนวณข้อเสนอระดับดิบใหม่ สำหรับ BUY ปัด RawBUY_t ลงแล้วกำหนด Desired = max(AcceptedSL, RoundedRawBUY_t) สำหรับ SELL ปัด RawSELL_t + 0.00020 ขึ้นแล้วกำหนด Desired = min(AcceptedSL, RoundedAskSELL_t) โดย AcceptedSL คือ Stop ล่าสุดที่โบรกเกอร์ยืนยัน ไม่ใช่ค่าอินดิเคเตอร์ก่อนหน้าหรือคำขอที่ยังไม่ยืนยัน ถ้าระดับเท่ากันก็ไม่ต้องแก้ไข
หลัง t ปิด ใช้ราคาเสนอถัดไปที่ซื้อขายได้และมีอายุไม่เกิน 2 วินาที ตรวจผลการจับคู่จริงของ Stop ก่อน หากยังถืออยู่และถึงขีดจำกัดเวลาตามด้านล่าง ให้ขอปิด มิฉะนั้น ถ้า Bid อยู่ที่หรือต่ำกว่า Desired สำหรับ BUY หรือ Ask อยู่ที่หรือสูงกว่า Desired สำหรับ SELL ให้ขอปิดที่ตลาด อย่าบันทึกว่าจับคู่ย้อนหลังที่ระดับเสนอ จะส่งการแก้ไขให้ป้องกันดีขึ้นได้ก็ต่อเมื่อราคายังอยู่ฝั่งที่ปลอดภัยและผ่านข้อจำกัดโบรกเกอร์ อัปเดต AcceptedSL หลังยอมรับแล้วเท่านั้น
ระดับใหม่ไม่ใช้ภายในแท่งที่สร้างระดับนั้น หากการขยับกระชับไม่ถูกต้องหรือถูกปฏิเสธ ให้คง Stop ล่าสุดที่ยอมรับแล้วไว้ ระหว่างขอปิดที่ฝั่งราคาถัดไปที่จับคู่ได้ หากคำตอบไม่แน่นอน ต้องตรวจสถานะและคำสั่งก่อนส่งคำขออื่น กฎนี้เลือกออกแทนการสมมติว่าการแก้ไขที่ถูกปฏิเสธสำเร็จแล้ว ไม่รวมการขยาย Stop การออกบางส่วน การเพิ่มสถานะที่ขาดทุน หรือการกลับฝั่งอัตโนมัติ
7. กำหนดเวลาถือและวิธีรับมือข้อผิดพลาด
หลังแท่ง H1 จบ 12 แท่ง โดยนับแท่งเข้า ให้ขอปิดที่ Bid ถัดไปที่จับคู่ได้สำหรับ BUY หรือ Ask สำหรับ SELL ผลจับคู่ Stop จริงที่เกิดก่อนมีลำดับสำคัญกว่า สำหรับการเข้าและจัดการ ให้ปฏิเสธชั่วโมงที่ขาด OHLC ไม่ถูกต้อง หรือข้อมูลอินดิเคเตอร์ที่ใช้ไม่ได้ หากข้อมูลเสียขณะถือ ให้คงการป้องกันที่ยอมรับแล้วและขอปิด กำหนดปฏิทิน ระดับผลกระทบ และการแปลงเวลาเซิร์ฟเวอร์ล่วงหน้า อย่าเข้าหากมีข่าวตามกำหนดที่กระทบสูงต่อสกุลเงินใดสกุลหนึ่ง โรลโอเวอร์ หรือตลาดปิดในช่วงถือที่วางแผนไว้ 12 แท่ง หากปฏิทินครอบคลุมไม่ครบ ตัวกรองยังไม่ผ่านการยืนยัน และเหตุไม่คาดคิดยังเกิดได้
8. อ่านตัวอย่าง BUY สมมติทีละขั้น
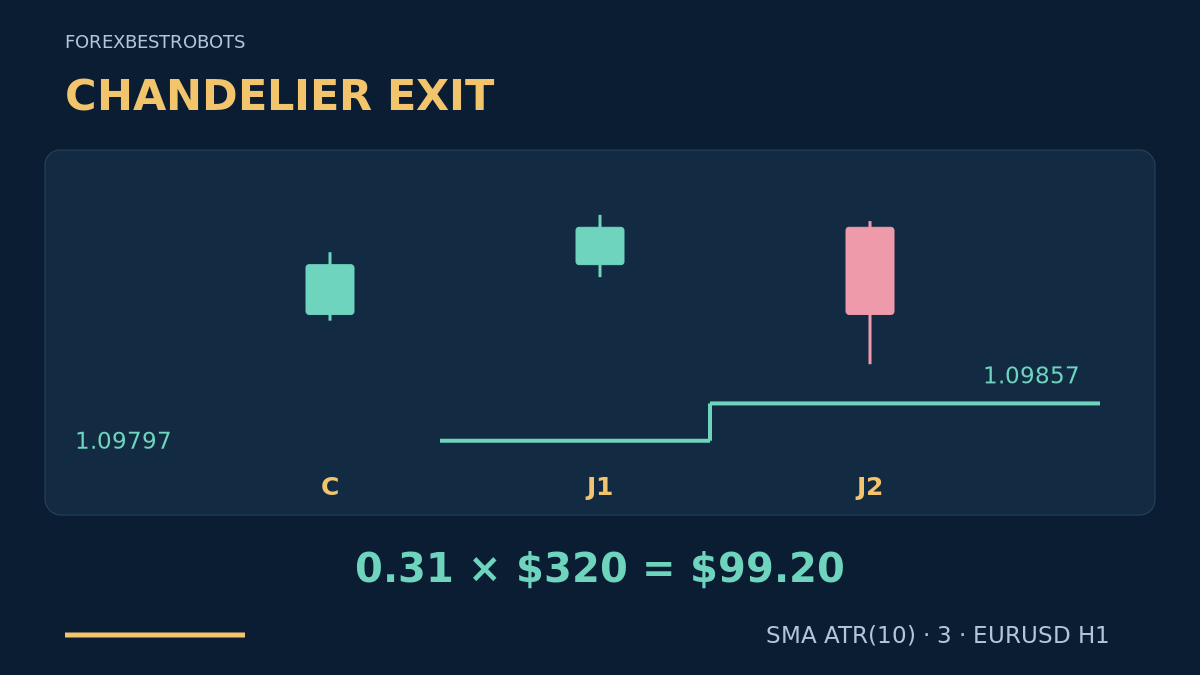
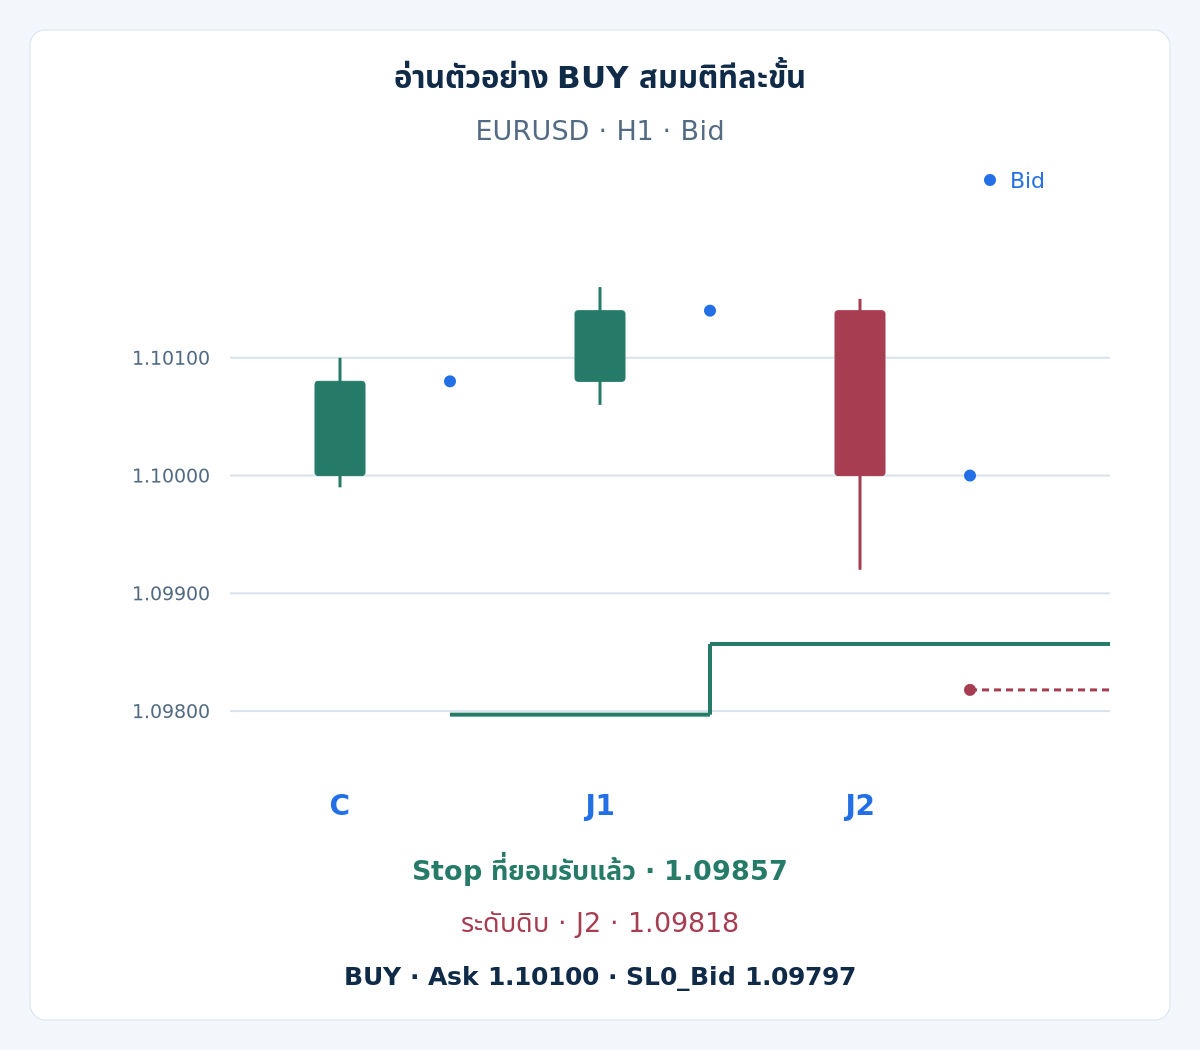
เริ่มจากสิบแท่งเตรียมข้อมูลที่เหมือนกัน เปิดและปิดที่ 1.10000 สูงสุด 1.10050 ต่ำสุด 1.09950 และราคาปิดก่อนหน้าคือ 1.10000 ดังนั้น U = 1.10050 และ A0 = 0.00100 โดย C ปิดเหนือ U 3 pip อยู่ในขีดจำกัดการยื่นออก 5 pip และมีช่วงราคา 11 pip ต่ำกว่า 20 pip จากนั้น C อัปเดต ATR เป็น 0.00101 และ HH เป็น 1.10100 จึงได้ S0 = 1.09797
| แท่ง | เปิด Bid | สูงสุด Bid | ต่ำสุด Bid | ปิด Bid |
|---|---|---|---|---|
| C | 1.10000 | 1.10100 | 1.09990 | 1.10080 |
| J1 | 1.10080 | 1.10160 | 1.10060 | 1.10140 |
| J2 | 1.10140 | 1.10150 | 1.09920 | 1.10000 |
สมมติราคาเสนอแรกมาทันเวลาเป็น Bid 1.10080 / Ask 1.10100 มีมาร์จินพอ การป้องกันถูกต้อง และไม่มีข้อยกเว้นจากปฏิทิน BUY จับคู่ที่ Ask ตามที่ระบุ J1 คือแท่งเข้า เมื่อปิด ATR ยังคง 0.00101 และ HH สูงขึ้นเป็น 1.10160 สมมติราคาเสนอถัดไปเป็น Bid 1.10140 / Ask 1.10160 และการแก้ไขที่ถูกต้องได้รับการยอมรับที่ 1.09857 ระหว่าง J1 ใช้ Stop เดิม 1.09797 ไม่ใช่ระดับใหม่
J2 ทำให้ ATR สูงขึ้นเป็น 0.00114 แต่ HH ยังคง 1.10160 เส้นดิบลดเป็น 1.09818 กฎเลื่อนทางเดียวจึงคง 1.09857 สมมติราคาเสนอถัดไปเป็น Bid 1.10000 / Ask 1.10020 และไม่มีผลจับคู่ Stop ก่อนหน้านั้น นี่คือลำดับการจัดการสมมติ ไม่ใช่การพยากรณ์ตลาดหรือการเทรดที่ปิดแล้วมีกำไร ตัวอย่างไม่ให้การออกครั้งสุดท้าย
9. อ่านเพิ่มเติม: คำนวณ ATR ต้นทุน และปริมาณซ้ำ
แสดงช่วงคำนวณเลื่อนและตัวเลขความเสี่ยงอย่างละเอียด
True Range ของแต่ละแท่งเตรียมข้อมูลคือ 10 pip ส่วน C มี 11 pip, J1 มี 10 และ J2 มี 23 ค่าเฉลี่ยของสิบช่วงจึงเป็น (9 × 10 + 11) / 10 = 10.1, (8 × 10 + 11 + 10) / 10 = 10.1 และ (7 × 10 + 11 + 10 + 23) / 10 = 11.4 pip ระดับดิบ BUY คือ 1.10100 − 3 × 0.00101 = 1.09797, 1.10160 − 3 × 0.00101 = 1.09857 และ 1.10160 − 3 × 0.00114 = 1.09818
สมมติบัญชี USD ขนาด 100,000 EUR ต่อล็อต, V = $10 ต่อ pip ต่อล็อต, s = 1 pip เป็นค่าเผื่อราคาจับคู่ที่เสียเปรียบเพิ่มเติมรวม, c = $7 ต่อล็อตสำหรับเปิดและปิดรวมกัน และ f = $0 ค่าธรรมเนียมเป็นสัดส่วนตรงโดยไม่มีขั้นต่ำ ดังนั้น dSL = (1.10100 − 1.09797) / 0.00010 = 30.3 pip และ Loss1 = (30.3 + 1) × $10 + $7 = $320 สำหรับอิควิตีสมมติ $10,000 กับงบ $100 จะได้ $100 / $320 = 0.3125 ล็อต หากขั้นต่ำและขั้นปริมาณคือ 0.01 จะใช้ได้ 0.31 ล็อต และขาดทุนประมาณการ 0.31 × $320 = $99.20 ส่วน 0.32 ล็อตจะประมาณได้ $102.40 ซึ่งเกินงบ
นี่คือสมมติฐานเพื่อวางแผน ไม่ใช่คำแนะนำความเสี่ยงหรือเพดานขาดทุนที่รับประกัน หากสัญญา สกุลเงิน หรือตารางค่าธรรมเนียมต่างออกไป ต้องประเมินใหม่ การขยับ Stop กระชับไม่รับประกันกำไรและไม่อนุญาตให้เพิ่มขนาดสถานะในโมเดลนี้ ช่องว่างราคา ต้นทุนการถือ และการจับคู่ที่เสียเปรียบอาจทำให้เกินประมาณการ คู่มือต้นทุน อธิบายสมมติฐานเหล่านี้
10. ตรวจสอบลำดับเหตุการณ์
จำลองเบรกเอาต์แรก ราคาเสนอแรก ผลจับคู่จริง การปิดแท่ง ข้อเสนอแก้ไข และคำตอบโบรกเกอร์ตามเวลาที่บันทึก ใช้ tick Bid/Ask จริง โดย Bid กระตุ้น Stop BUY และ Ask กระตุ้น Stop SELL อย่าสร้าง Ask ย้อนหลังด้วยการบวกค่าเผื่อ 2 pip ให้ Bid หาก OHLC บอกไม่ได้ว่า Stop เดิมจับคู่ก่อนข้อเสนอใหม่พร้อมใช้หรือไม่ ให้ใช้ข้อมูลละเอียดขึ้นหรือระบุว่ายังสรุปไม่ได้ตามกติกาอนุรักษนิยมที่ประกาศไว้ก่อน
คงการเข้าให้เหมือนเดิมเมื่อเปรียบเทียบวิธีออกนี้กับทางออกคงที่ เก็บทุกตัวเลือกที่ทดสอบและแยกการพัฒนา การประเมินช่วงถัดไป และการทดสอบกับข้อมูลใหม่ วัดต้นทุน Drawdown การออกตามเวลา การแก้ไขถูกปฏิเสธ และกำไรลอยตัวที่คืนตลาดจากการเลื่อน Stop กฎนี้ไม่ต้องมีอัตราส่วนเป้าหมายที่แต่งขึ้น แต่ต้องมีหลักฐานจากผลทั้งหมด ดู คู่มือแบ็กเทสต์ และ คู่มือความเสี่ยงบัญชี ที่นี่ไม่อ้างผลตอบแทนหรืออัตราชนะที่วัดได้
11. คำถามเกี่ยวกับกลยุทธ์ Chandelier
เส้น Chandelier ขยับกระชับขึ้นเองเสมอหรือไม่?
ไม่เสมอ ค่าดิบอาจถอยห่างจากราคาเมื่อ ATR หรือจุดสุดขั้วในช่วงเลื่อนเปลี่ยน การขยับ Stop ของโบรกเกอร์ไปทางที่ลดความเสี่ยงเท่านั้นเป็นกฎเพิ่มเติมของโมเดลนี้ โดยอิงการป้องกันที่ยอมรับแล้ว ไม่ใช่ค่าดิบล่าสุด
ใช้ Stop ใหม่กับแท่งที่คำนวณมันได้หรือไม่?
ไม่ได้ ต้องรอแท่งจบก่อนจึงรู้สูงสุด ต่ำสุด และ ATR ครบ ประเมินข้อเสนอที่ราคาเสนอใหม่ถัดไป และเริ่มป้องกันเมื่อยอมรับแล้วเท่านั้น การนำไปใช้ก่อนหน้านั้นคือใช้ข้อมูลอนาคต
ทำไมไม่มีเกณฑ์ผลตอบแทนต่อความเสี่ยง 1.50?
โมเดลนี้ไม่มีเป้ากำไรคงที่ จึงไม่มีผลตอบแทนเป้าหมายที่กำหนดไว้สำหรับคำนวณ ขาดทุนเริ่มต้นและความเสี่ยงรวมบัญชียังถูกจำกัดด้วยประมาณการ และต้องทดสอบการกระจายผลการออกทั้งหมด การไม่มีเป้าไม่ใช่หลักฐานว่าผลตอบแทนไร้ขีดจำกัด
Stop ที่สูงขึ้นรับประกันว่าขาดทุนสุดท้ายลดลงหรือไม่?
หลังยอมรับแล้วอาจลดความเสี่ยงด้านราคาที่วางแผนไว้ แต่ช่องว่างราคา การจับคู่ และค่าธรรมเนียมเปลี่ยนผลจริงได้ คำขอแก้ไขอาจถูกปฏิเสธ คง Stop ที่ยอมรับแล้วและตรวจสถานะจริง อย่าถือว่าเส้นในภาพคือผลจับคู่จากโบรกเกอร์
12. แหล่งอ้างอิงเทคนิคและขอบเขต
เอกสาร Chandelier Exit อย่างเป็นทางการของ TradingView อธิบายการสร้างระดับดิบจากจุดสุดขั้วและ ATR ส่วนเบรกเอาต์ การเฉลี่ยแบบ SMA กฎเลื่อนทางเดียว การแปลงฝั่งราคา และนโยบายจับคู่ในที่นี้ เป็นตัวเลือกวิจัยที่กำหนดชัดเจน ไม่ใช่ค่าเริ่มต้นแพลตฟอร์มหรือกลยุทธ์ทำกำไรที่แหล่งอ้างอิงรับรอง
Forex และการซื้อขายแบบมีเลเวอเรจมีความเสี่ยงสูง กลยุทธ์นี้ใช้เพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน ผลในอดีตหรือผลจำลองไม่รับประกันผลในอนาคต