

لا تفيدك قراءة ATR إلا إذا عرفت ما الذي تقيسه. فقد تمثل قيمة تبدو صغيرة على المنصة مسافة مهمة عند تحويلها إلى بيب، وقد يصاحب ارتفاع خط المؤشر صعود السعر أو هبوطه. يحوّل هذا الدليل الرقم المعروض إلى قياس يمكن إعادة حسابه، قبل إدخاله في قاعدة تداول.
ينصب التركيز على بناء ATR وتفسيره: المدى الحقيقي، وحساب المتوسط، والوحدات، وتوقيت الرصد. ولا يقدم الدليل نظام دخول أو مضاعف وقف يصلح لكل الحالات. يناقش دليل مؤشرات الزخم تغيرات السعر ذات الاتجاه؛ أما ATR فيلخص حجم الحركة دون اختيار BUY أو SELL.
1. اقرأ التقلب بوصفه حجمًا لا اتجاهًا
متوسط المدى الحقيقي، أو ATR، هو متوسط قيم المدى الحقيقي المحسوبة شمعةً بشمعة. ويُعبَّر عنه بوحدات السعر نفسها المستخدمة في التسعير. وهو ليس بطبيعته نسبة مئوية، أو عددًا من البيب، أو حجم تداول، أو انحرافًا معياريًا سنويًا للعوائد.
يعني ارتفاع ATR أن المدى المقاس أكبر وفق المدخلات وطريقة حساب المتوسط المختارة. لكنه لا يثبت وجود اتجاه أقوى، أو انعكاس، أو صفقة أفضل. فقد ترفع التحركات الواسعة وغير المنتظمة ATR رغم ضعف استمرار الحركة في اتجاه واحد.
ATR مقياس وصفي يستخدم أسعارًا مرصودة. وقراءة 12 بيب لا تعد بأن الشمعة التالية ستقطع تلك المسافة، ولا تضع سقفًا لمداها. كما أن نطاقًا مرسومًا على مسافة ATR واحد من السعر ليس فاصلًا احتماليًا مُعايرًا.
2. أدخل الإغلاق السابق في حساب المدى الحقيقي
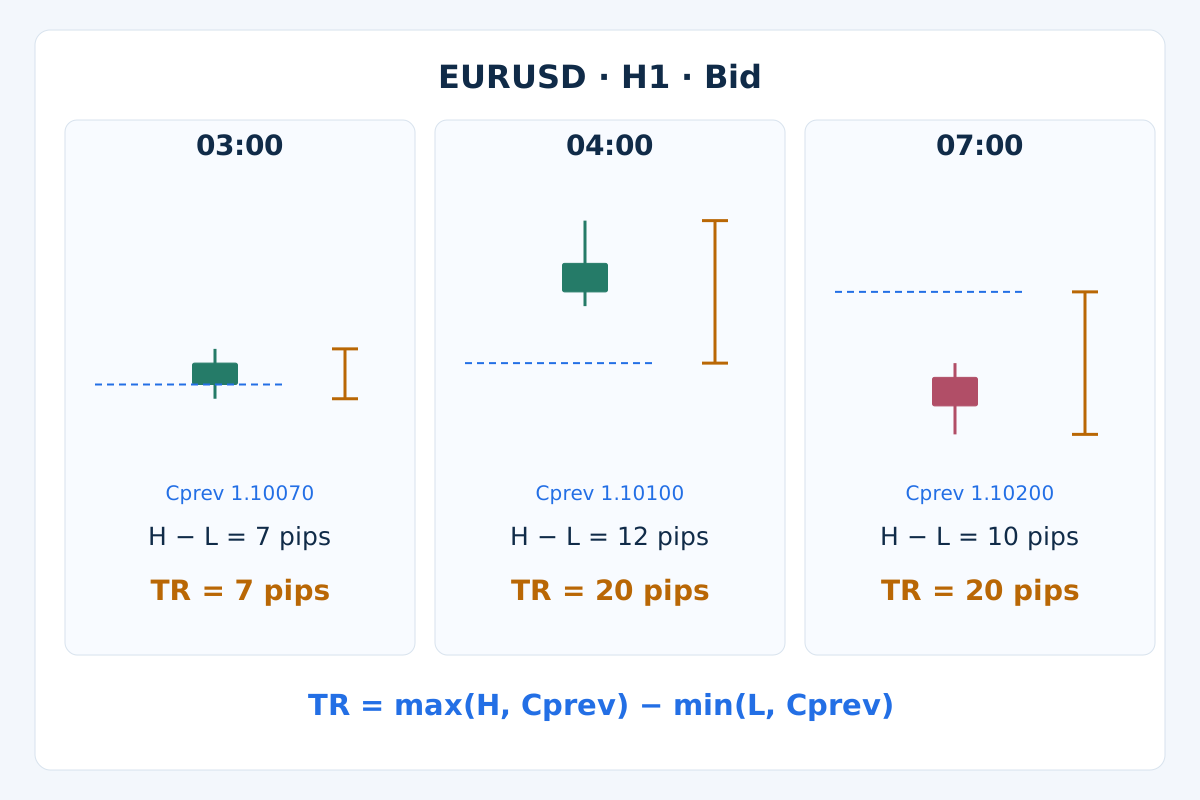
لشمعة مغلقة t، ليكن H وL أعلى سعر Bid وأدناه، وCprev إغلاق Bid للشمعة الصالحة السابقة. نعرّف TR = max(H − L, abs(H − Cprev), abs(L − Cprev)). وتمنع القيم المطلقة تحوّل فرق فجوة ذي إشارة إلى مسافة سالبة.
عندما تكون بيانات OHLC صالحة، تكون الصيغة المكافئة TR = max(H, Cprev) − min(L, Cprev). إذا كان الإغلاق السابق داخل نطاق أعلى سعر وأدنى سعر الحاليين، فإن TR يساوي H − L. وإذا كان خارجه، يشمل TR الفجوة والجزء المعني من المدى الحالي؛ ولا نضيف المدى الكامل للشمعة السابقة.
لذلك قد تنتج الفجوة الصاعدة والهابطة TR نفسه. إن عكس مسار سعري تبقى أسعاره موجبة حول مستوى ثابت يحافظ على مدياته ويقلب اتجاهه. ويبقى ATR المحسوب من تلك المديات كما هو أيضًا. فلا يمكنه استعادة معلومات الاتجاه من الحجم وحده.
3. حدّد طريقة حساب المتوسط وقيمته الابتدائية
يُحسب المتوسط البسيط المتحرك بالصيغة ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1. فهو يحتفظ بأحدث n قيم للمدى الحقيقي بأوزان متساوية. وعندما تتحرك النافذة، تخرج أقدم قيمة بالكامل. وصيغة التحديث الفعّالة هي ATR_SMA(t) = ATR_SMA(t−1) + (TR(t) − TR(t−n)) / n.
وفق طريقة Wilder المستخدمة هنا، نبدأ ATR بالمتوسط الحسابي لأول n قراءات TR صالحة، ثم نستخدم ATR_W(t) = ((n−1) × ATR_W(t−1) + TR(t)) / n. يعطي هذا المتوسط التكراري القيمة الأحدث وزنًا قدره 1/n. ويتناقص أثر القراءات القديمة تدريجيًا بدلًا من اختفائه عند حد ثابت.
تشترك هذه الصيغ في القيمة الابتدائية، لكن قيمها اللاحقة لا تتطابق بالضرورة. كما أن وزن EMA المعتاد، 2/(n+1)، مختلف بدوره. لذلك لا يكفي ذكر «ATR» وفترته لإعادة إنتاج الحساب: حدّد التنعيم والتهيئة والسجل المتاح. وزيادة المنازل العشرية لا تصلح اختلاف الخوارزمية.
4. طابق القياس مع بيئة MT4
في MT4، سجّل رمز الوسيط بدقة، والإطار الزمني، وتنفيذ المؤشر، وفترة الحساب. يطلب الاستدعاء الموثّق iATR(_Symbol, PERIOD_H1, 14, 1) قيمة ATR على H1 لذلك الرمز عند الإزاحة 1. ولا تتضمن معاملاته خيارًا لتحديد التنعيم أو السعر المطبّق.
لا تفترض أن ATR في المنصة يساوي سلسلة Wilder المحسوبة يدويًا لمجرد تطابق الفترة. قارن القيم الفعلية للشموع المغلقة بعد مطابقة شموع الإدخال والقيمة الابتدائية والسجل. وقد يستخدم المؤشر المخصص خوارزمية أخرى. يقارن هذا المقال صيغتين معلنتين بوضوح؛ ولا يدّعي أنه تحقق من مخرجات منصة تعمل فعليًا.
قارن نافذة البيانات في المنصة بإعادة حساب قصيرة، واحتفظ بإصدار المؤشر أو المستشار الآلي. يستخدم ATR أعلى الأسعار وأدناها والإغلاق السابق؛ فهو ليس متوسطًا متحركًا مطبقًا على Close وحده. يشرح دليل مواصفات الرموز سبب أهمية لواحق رموز الوسيط والخطوات السعرية أيضًا.
5. أعد حساب مثال افتراضي كامل على H1
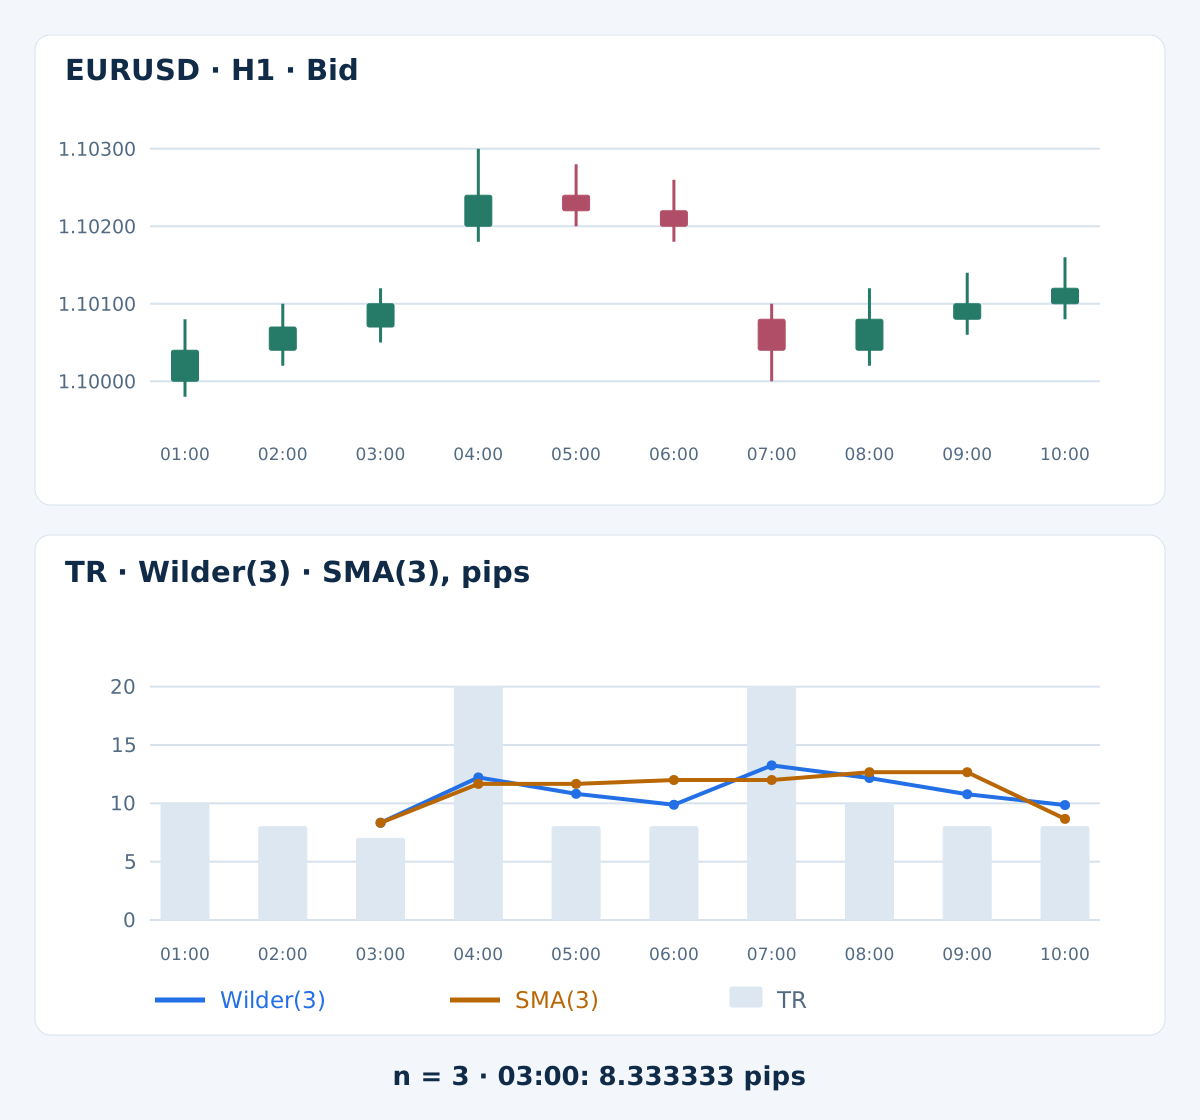
يعرض الجدول شموع Bid مختلقة لزوج EURUSD، معنونة بأوقات إغلاقها وفق ساعة خادم واحدة مفترضة. الإغلاق السابق عند 00:00 هو 1.10000. نستخدم n = 3 لإظهار الحساب بوضوح؛ وهذا اختيار تعليمي وليس إعدادًا موصى به للتداول. والفجوات قفزات سعرية محددة في المثال، وليست صفوفًا مفقودة.
| وقت إغلاق H1 | افتتاح Bid | أعلى Bid | أدنى Bid | إغلاق Bid | TR، بيب | Wilder(3)، بيب | SMA(3)، بيب |
|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10080 | 1.09980 | 1.10040 | 10 | — | — |
02:00 | 1.10040 | 1.10100 | 1.10020 | 1.10070 | 8 | — | — |
03:00 | 1.10070 | 1.10120 | 1.10050 | 1.10100 | 7 | 8.333333 | 8.333333 |
04:00 | 1.10200 | 1.10300 | 1.10180 | 1.10240 | 20 | 12.222222 | 11.666667 |
05:00 | 1.10240 | 1.10280 | 1.10200 | 1.10220 | 8 | 10.814815 | 11.666667 |
06:00 | 1.10220 | 1.10260 | 1.10180 | 1.10200 | 8 | 9.876543 | 12.000000 |
07:00 | 1.10080 | 1.10100 | 1.10000 | 1.10040 | 20 | 13.251029 | 12.000000 |
08:00 | 1.10040 | 1.10120 | 1.10020 | 1.10080 | 10 | 12.167353 | 12.666667 |
09:00 | 1.10080 | 1.10140 | 1.10060 | 1.10100 | 8 | 10.778235 | 12.666667 |
10:00 | 1.10100 | 1.10160 | 1.10080 | 1.10120 | 8 | 9.852157 | 8.666667 |
قيم المدى الحقيقي الأولى هي 10 و8 و7 بيب. يصبح المتوسطان متاحين أول مرة عند إغلاق 03:00: (10 + 8 + 7) / 3 = 8.333333 بيب. أما قراءات ATR الأسبق فغير متاحة، وليست صفرًا. احتفظ بالدقة الكاملة بين الخطوات؛ ويُقرَّب فقط المتوسط المعروض إلى 6 منازل عشرية.
عند 04:00، يكون H − L مساويًا لـ 12 بيب، لكن أعلى السعر يتجاوز الإغلاق السابق بـ 20 بيب. إذن TR يساوي 20. وقيمة Wilder التالية هي ((2 × 8.333333…) + 20) / 3 = 12.222222…؛ أما SMA المتحرك فهو (8 + 7 + 20) / 3 = 11.666667… بيب. تشير علامات الحذف إلى الدقة المحتفَظ بها، لا إلى استخدام قيم وسيطة مقربة.
عند 07:00، يكون الإغلاق السابق 1.10200 أعلى من أعلى سعر جديد، وهو 1.10100؛ وأدنى السعر هو 1.10000. يبلغ TR مقدار 20 بيب رغم أن مدى الشمعة 10 فقط. تزيد الفجوات في الاتجاهين حجم القياس. ولا توجد محاكاة لأوامر أو تنفيذات أو عوائد تداول؛ وتنتهي السلسلة عند آخر شمعة مدرجة.
6. فسّر التغير دون اختراع إشارة
في المثال، قد تظهر شمعة جديدة ضيقة المدى بينما يظل ATR مرتفعًا، لأن المديات الكبيرة السابقة ما زالت ضمن الحساب. وبالمقابل، قد يعكس انخفاض SMA جزئيًا خروج قراءة قديمة كبيرة من نافذته. اقرأ TR الحالي وقاعدة المتوسط قبل نسبة كل تغير إلى حدث سوقي جديد.
انخفاض ATR لا يعني أن الاختراق أصبح مستحقًا، وارتفاعه لا يجعل الانعكاس وشيكًا. ويجب تفسير أي عتبة بالنسبة إلى أداة وإطار زمني وعينة محددة. تستخدم استراتيجية انضغاط نطاقات بولينجر بناءً مختلفًا للتقلب وتأكيدًا سعريًا محددًا على نحو مستقل؛ ولا يضمن أي من القياسين استمرار الحركة.
7. ميّز بين فترة الحساب والإطار الزمني ووقت الرصد
الفترة 14 هي معامل لعدد الشموع، وليست تلقائيًا أربعة عشر يومًا. على H1 تنطبق على شموع الساعة، وعلى D1 على الشموع اليومية. يستخدم SMA المتحرك نافذة محدودة، بينما يحتفظ متوسط Wilder بأثر متناقص لشموع أقدم من هذا العدد.
لتحليل الشموع المغلقة، انتظر انتهاء الشمعة وجاهزية البيانات المطلوبة. بعد 10:00 مباشرةً، تكون الشمعة المعنونة بإغلاق 10:00 قد افتُتحت عند 09:00 وتقع عند الإزاحة 1؛ أما شمعة 10:00–11:00 فما زالت تتشكل عند الإزاحة 0. يتغير رقم الإزاحة لاحقًا ولا يصلح معرّفًا ثابتًا؛ لذا خزّن الطابع الزمني للافتتاح أيضًا.
تغيّر المناطق الزمنية للخادم وحدود اليوم وجلسات التداول كيفية تجميع التيكات في شموع. لا تقارن ATR على H1 وH4 بمجرد الضرب في 4. فالتجميع يغيّر أعلى الأسعار وأدناها وموضع الفجوات. ويختلف إغلاق السوق المجدول عن فجوة بيانات غير متوقعة؛ وقد تشير شمعة إعادة الافتتاح بصورة صحيحة إلى آخر إغلاق جرى تداوله.
8. حوّل وحدات السعر إلى بيب ونقاط بوضوح
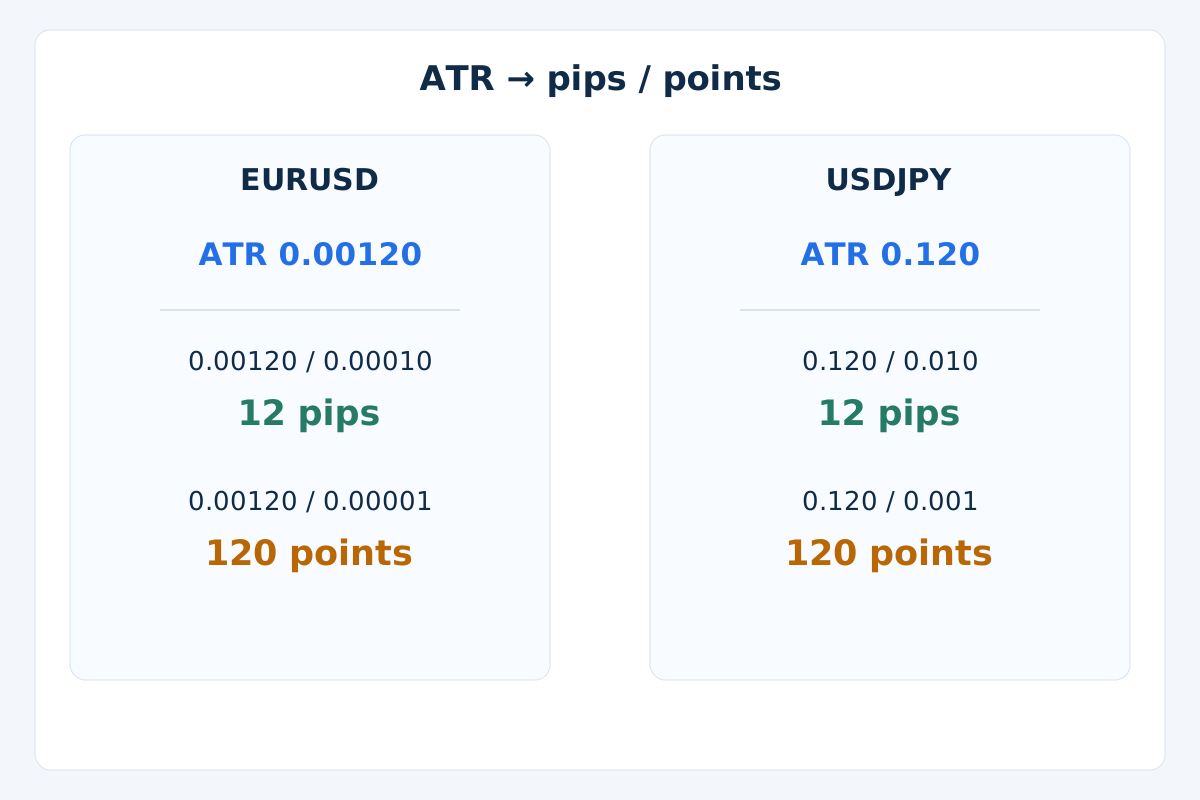
استخدم ATR_pips = ATR_price / pip_size وATR_points = ATR_price / Point. وفق اصطلاح EURUSD ذي 5 منازل عشرية المذكور هنا، يكون حجم البيب 0.00010 وPoint هو 0.00001. إذن ATR بقيمة 0.00120 يعني 12 بيب أو 120 نقطة، وليس العدد نفسه من الوحدتين.
وفق اصطلاح USDJPY ذي 3 منازل عشرية المذكور هنا، يكون حجم البيب 0.010 وPoint هو 0.001. وATR بقيمة 0.120 يعني أيضًا 12 بيب أو 120 نقطة. هذه أمثلة للوحدات وليست أسعارًا حالية. لا تنقل اصطلاح البيب في الفوركس إلى الذهب أو المؤشرات أو عقد آخر دون فحص مواصفاته.
قد يقرّب عرض المؤشر دقة مفيدة. احسب من القيمة الأصلية وحافظ على وحداتها. والتحويل إلى بيب لا يعطي وحده المخاطرة النقدية: حجم العقد وحجم التيك وقيمته وعملة الحساب مدخلات مستقلة. وقد يتطلب إعداد المسافة في المستشار الآلي بيب أو نقاطًا أو فرقًا سعريًا؛ اقرأ الوحدة الموثّقة.
9. ضع التكاليف والتطبيع في سياقهما
سبريد بقيمة 0.00012 مقابل ATR بقيمة 0.00120 يساوي 10% من ذلك ATR، أو 1.2 مقابل 12 بيب. هذه مقارنة وصفية للتكلفة وليست عتبة دخول. ولا يشمل ATR المبني على Bid جانب Ask أو العمولة أو التمويل أو الانزلاق الفعلي في التنفيذ؛ والنسبة الصغيرة لا تثبت وجود فرصة مربحة. يتناول دليل تكاليف التداول هذه الرسوم المستقلة.
يعبّر التطبيع الصريح 100 × ATR / Close عن ATR كنسبة مئوية من سعر موجب. مع ATR بقيمة 0.00120 وClose بقيمة 1.10200، تكون النتيجة 0.108893%. يساعد ذلك على التمييز بين المسافة ومقياس السعر، لكنه لا يساوي بين السيولة أو مخاطر العقد أو الإطار الزمني. ومضاعف الوقف قاعدة أخرى وليس جزءًا من ATR نفسه؛ يشرح دليل إدارة المخاطر سبب ضرورة النظر إلى المسافة وحجم التداول معًا.
10. ميّز بين البيانات المفقودة والصفر الصحيح
يتطلب حساب المثال OHLC موجبًا وصالحًا وإغلاقًا سابقًا. ولا يتاح ATR قبل توفر n قيم متتالية وصالحة للمدى الحقيقي. وقد تعطي سلسلة ثابتة فعلًا TR وATR مساويين لـ 0؛ وهذا قياس صحيح، لكنه ليس مسافة مخاطرة صالحة للقسمة عليها. لا تقسم على ATR صفري ولا تختلق قيمة بيب بديلة.
عند غياب قراءة مطلوبة على نحو غير متوقع، يمسح هذا الحساب التعليمي حالة المتوسط وينتظر سلسلة متصلة جديدة ذات إغلاق سابق معلوم. ولا يتجاوز الفجوة ولا يُدخل صفرًا. أما التنفيذ الذي يتبع سياسة أخرى للبيانات المفقودة، فهو مواصفة مختلفة تحتاج إلى مقارنة واضحة.
ارفض الشموع المشوّهة، مثل High أدنى من Low أو Open/Close خارج نطاق الشمعة. ويُسمح بأن يكون الإغلاق السابق خارج النطاق الحالي؛ فهكذا تنشأ حالات الفجوات. وميّز أيضًا بين «لم يصل تيك بعد» والسجل غير المكتمل والقيمة الصفرية الحقيقية للمؤشر، بدل اعتبار كل صفر مُعاد دليلًا على هدوء السوق.
في المستشار الآلي، سجّل الرمز الدقيق والإطار الزمني ووقت افتتاح الشمعة والفترة وطريقة التنعيم وATR بوحدات السعر والمسافة المحوّلة. اشترط جاهزية البيانات قبل استخدام قراءة شمعة مغلقة. وتظل ملاحظة المؤشر وطلب الأمر والمركز المؤكَّد حالات مختلفة.
11. تحقّق من القراءة قبل تقييم الطريقة
أعد أولًا حساب سلسلة قصيرة وافحص القيمة الابتدائية والفجوات الصاعدة والهابطة والأسعار الثابتة وOHLC غير الصالح والسجل المفقود وتحويل الوحدات. أعد تشغيلها شمعة مغلقة واحدة في كل مرة. يجب ألا تغيّر إضافة شموع لاحقة الحسابات السابقة عندما تبقى البيانات والتهيئة كما هي.
ثم قارن مع التنفيذ المقصود في المنصة باستخدام مصدر الأسعار والسجل نفسيهما. وقد ينشأ الاختلاف عن التنعيم أو التهيئة أو جانب السعر أو التجميع أو معالجة البيانات المفقودة أو التقريب. وهو لا يعني تلقائيًا خطأ الوسيط أو إعادة رسم المؤشر. احتفظ بسجل الرصد قبل تغيير أي قاعدة تداول.
إذا أصبح ATR جزءًا من نموذج تداول، فحدّد الدخول وشروط إبطال الفكرة والخروج والتكاليف والتعرض على نحو مستقل. احتفظ بالنسخ التي جرّبتها وبيانات التقييم اللاحقة، ثم اختبر القراءات الواردة مستقبلًا. يشرح دليل الاختبار التاريخي في MT4 العملية الأوسع. وتطابق صيغة المؤشر لا يثبت أفضلية تداول ولا موثوقية التنفيذ الفعلي.
12. أسئلة عملية عن ATR
هل يعني ارتفاع ATR أن عليّ الشراء؟
لا. يمكن للقفزات السعرية الصاعدة والهابطة أن تزيد المدى الحقيقي وATR. وتحتاج فرضية الاتجاه إلى قاعدة سعر أو مؤشر خاصة بها؛ فحجم التقلب وحده لا يختار BUY أو SELL.
هل يتنبأ ATR بقيمة 12 بيب بمدى الشمعة التالية؟
لا. إنه يلخص المديات وفق طريقة المتوسط المختارة. وقد تكون الشمعة التالية أصغر أو أكبر بكثير. ولا يقدم ATR مسافة حركة مضمونة ولا حدًا احتماليًا.
لماذا يختلف ATR بطريقة Wilder عن ATR بطريقة SMA للفترة نفسها؟
لأن أوزانهما للسجل مختلفة. في مثالنا يشتركان في المتوسط الأول، لكن Wilder يحتفظ بأثر يتناقص تدريجيًا، بينما يُسقط SMA أقدم قيمة مع تقدم النافذة. وقد تضيف القيم الابتدائية أو السجلات المختلفة فروقًا أخرى.
لماذا تختلف قيمة MT4 لديّ عن المثال؟
افحص الرمز الدقيق والإطار الزمني وشموع الإدخال وتنفيذ المتوسط والقيمة الابتدائية وسجل التهيئة، ثم قارن القيم غير المقربة عند الشمعة المغلقة نفسها. الحساب الافتراضي في هذا الدليل ليس إعادة إنتاج موثّقة لمنصتك.
هل 14 هي دائمًا أفضل فترة لـ ATR؟
لا. الإعداد الافتراضي الشائع ليس اختيارًا مُحسّنًا لكل زوج أو إطار زمني أو قاعدة. تستجيب الفترات الأقصر بصورة مختلفة عن الأطول؛ وأي فائدة للتداول يجب تقييمها ضمن طريقة كاملة خضعت لاختبار مستقل.
هل يمكن أن يكون ATR صفرًا بصورة صحيحة؟
نعم، عندما تتوفر القراءات المطلوبة وتنتج مدياتها صفرًا وفق الصيغة المختارة. وقد تظهر البيانات المفقودة أو الذاكرة الوسيطة غير المهيّأة كصفر في البرنامج أيضًا، لذا افحص الجاهزية. ولا يجوز استخدام القراءة الصفرية مقامًا للقسمة.
13. المرجع التقني ونطاق الدليل
يصف مرجع ATR الرسمي لـ MetaTrader 4 المدى الحقيقي وحساب متوسطه. يوضح هذا الدليل صيغ تحديث Wilder وSMA وتهيئة مثاله الافتراضي حتى يستطيع القارئ إعادة الحساب دون افتراض أن جميع المنصات تستخدم الاصطلاح نفسه.
ينطوي الفوركس والتداول بالرافعة المالية على مخاطر كبيرة. هذا الدليل تعليمي وليس نصيحة استثمارية. النتائج السابقة أو المحاكاة لا تضمن الأداء المستقبلي.