

قد يبدو مخططان نشطين لأسباب مختلفة. فالظلال الطويلة قد تزيد مقياس المدى دون تغيير الإغلاقات، بينما قد يوزّع التحرك المنتظم الإغلاقات حول متوسطها. تبدأ المقارنة المفيدة للتقلب بالسؤال الذي يجيب عنه كل مؤشر، بدل اعتبار كل خط صاعد الدليل نفسه.
يقارن هذا الدليل الثاني القياسات وأدوارها. ولا يقدم نظام اختراق أو عتبة دخول أو قاعدة لحجم المركز. يتناول دليل بناء ATR المدى الحقيقي والتنعيم والتحويل إلى بيب بالتفصيل. وهنا تُظهر مجموعة بيانات مشتركة الفروق بين ATR والانحراف المعياري للإغلاقات وBandWidth لبولينجر.
1. اربط المؤشر بسؤال محدد
استخدم ATR لتلخيص المدى الحقيقي الأخير، بما يشمل علاقة أعلى السعر وأدناه حاليًا بالإغلاق السابق. واستخدم الانحراف المعياري لوصف تشتت مشاهدات السعر المختارة حول متوسطها. واستخدم BandWidth للتعبير عن عرض غلاف بولينجر بالنسبة إلى خطه الأوسط.
هذه أوصاف وليست توقعات قابلة للاستبدال. فالقراءة الأكبر لا تختار BUY أو SELL، ولا تثبت انعكاسًا، ولا تضع سقفًا للمدى المستقبلي، ولا تؤكد صفقة مربحة. وتعتمد المقاييس الثلاثة على الرمز والإطار الزمني والبيانات وخيارات الحساب.
دوّن ما إذا كنت تحتاج إلى سياق لمسافة السعر، أو تشتت الإغلاقات، أو الانكماش النسبي للنطاقات. وأسند دورًا لكل مدخل تُبقي عليه. فإضافة لوحات تقلب لا تضيف معلومات تلقائيًا.
2. أبقِ تعريف ATR صريحًا
للشموع الصالحة على Bid، TR = max(H, Cprev) − min(L, Cprev). يستخدم هذا الدليل ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1. واختير المتوسط الحسابي المتحرك لمواءمة نوافذ المثال التعليمي، لا لأن كل منصة تستخدمه.
قد ينتج متوسط Wilder أو تهيئة مختلفة قيمًا أخرى. سجّل هذا الاختيار قبل مقارنة المؤشرات. يحتفظ ATR بمعلومات أعلى السعر وأدناه التي لا يراها حساب يعتمد على الإغلاقات وحدها؛ لكنه لا يصف ترتيب التيكات داخل الشمعة أو الحركة التي لم تحدث بعد.
3. عرّف الانحراف المعياري للأسعار لا للعوائد
لتكن M المتوسط الحسابي لآخر n إغلاقات مكتملة: M(t) = Σ C(t−j) / n, j = 0…n−1. نعرّف σ(t) = sqrt(Σ (C(t−j) − M(t))² / n), j = 0…n−1. ويُقارَن كل إغلاق في النافذة بالمتوسط نفسه للنافذة الحالية.
القاسم هنا هو n، إذ نتعامل مع النافذة المختارة بوصفها المجتمع الإحصائي، وليس قاسم العينة n−1. وتغيير القاسم أو السعر المطبّق أو الأوزان أو المتوسط يغيّر المواصفة. والانحراف المعياري بوحدات السعر؛ ولتحويله إلى بيب اقسمه على حجم البيب الموثّق.
هذا تشتت مستويات السعر، لا الانحراف المعياري للعوائد المئوية أو اللوغاريتمية، ولا التقلب المحقَّق المحوَّل إلى أساس سنوي. وقد يوزّع التحرك الاتجاهي المنتظم الإغلاقات حول متوسطها رغم ثبات الزيادة بين الإغلاقات المتتالية. لا تصفه تلقائيًا بأنه تداول مضطرب.
4. اشتق BandWidth من النطاقات نفسها
في هذا المثال استخدم U = M + k × σ وL = M − k × σ مع خط أوسط SMA وσ الإغلاقات نفسه. عندما تكون M موجبة، عرّف BBW_pct = 100 × (U − L) / M. يعرض هذا الدليل نسبًا مئوية دائمًا، لا النسبة قبل الضرب.
يعطي التبسيط الجبري BBW_pct = 200 × k × σ / M. ومع k = 2 تكون المسافة الكاملة بين النطاقين 4 × σ. والتنفيذ ذو خط أوسط EMA أو أوزان أو مصدر آخر هو بناء مختلف، ويجب مطابقته قبل المقارنة.
يقيس BandWidth العرض لا موقع السعر داخل النطاقات. ومقياس الموقع المنفصل %b = (Close − L) / (U − L) غير معرّف عندما تكون المسافة بين النطاقين صفرًا. ولا يعطي لمس النطاق أو ضيقه اتجاه تداول أو احتمالًا مُعايرًا لما سيحدث لاحقًا.
5. أعد حساب المثال الافتراضي المشترك
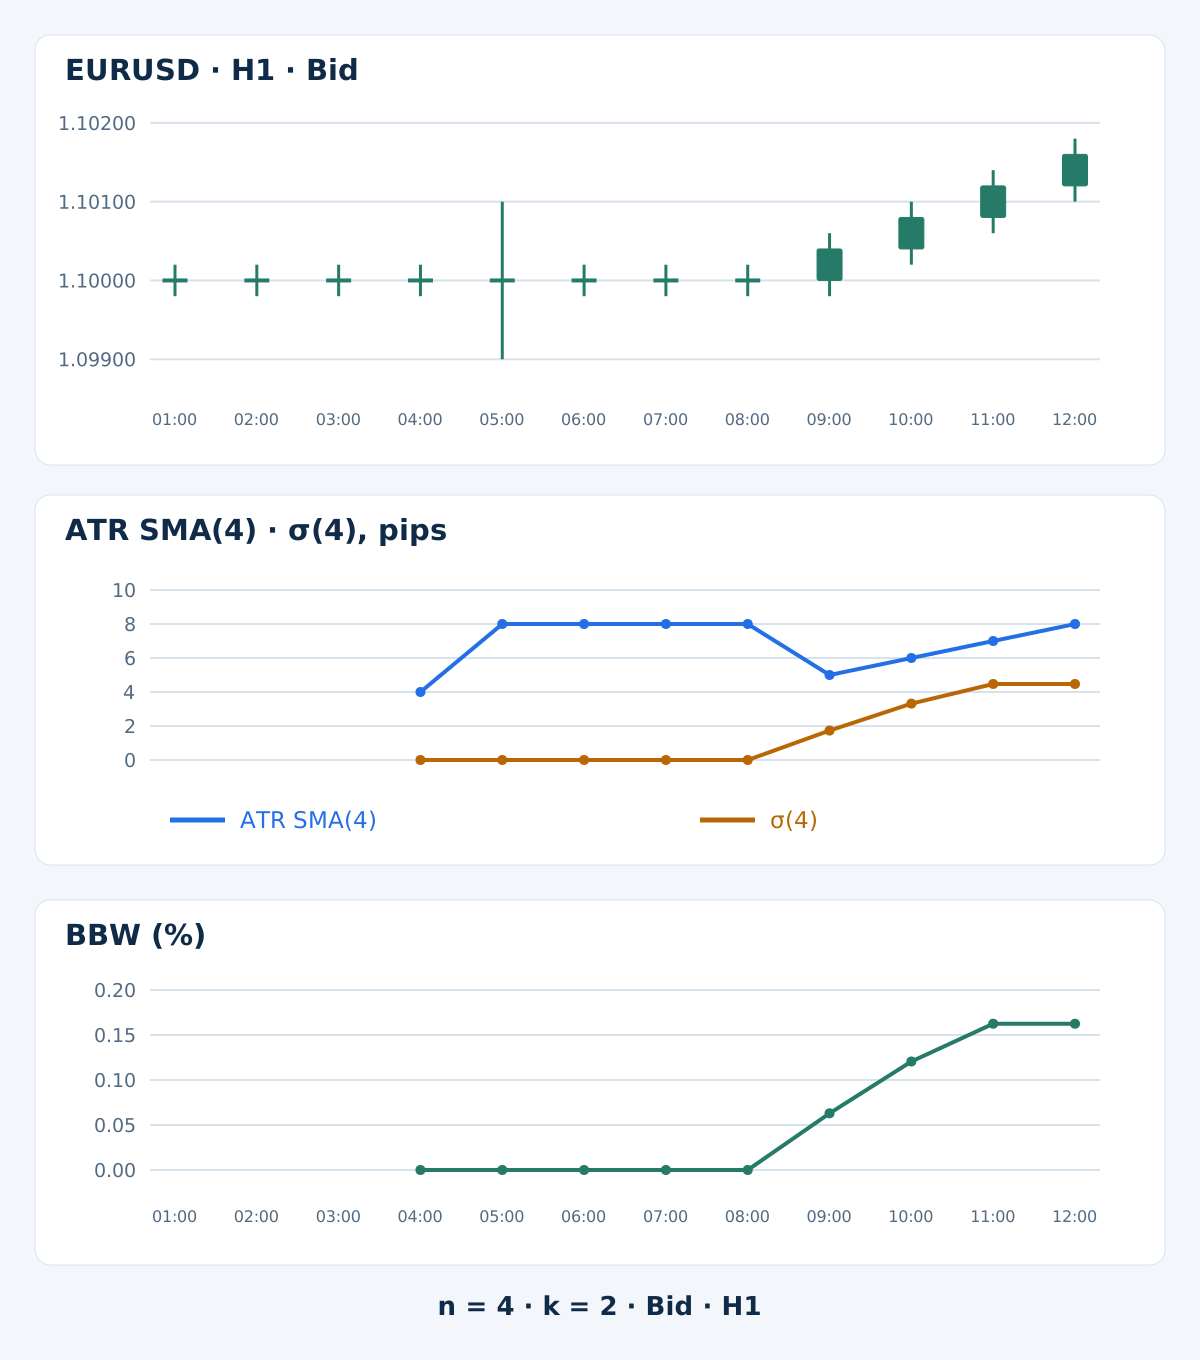
يحتوي الجدول على شموع Bid مختلقة لزوج EURUSD على H1، معنونة بأوقات إغلاقها وفق ساعة خادم واحدة مفترضة. الإغلاق السابق عند 00:00 هو 1.10000. تستخدم جميع نوافذ الرجوع n = 4، وتستخدم النطاقات k = 2. تبرز هذه الإعدادات القصيرة الحساب، وليست معاملات موصى بها للتداول. البيب الواحد هو 0.00010.
| وقت إغلاق H1 | افتتاح Bid | أعلى Bid | أدنى Bid | إغلاق Bid | TR، بيب | ATR SMA(4)، بيب | σ(4)، بيب | BBW، % |
|---|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
02:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
03:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
04:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 4.000000 | 0.000000 | 0.000000 |
05:00 | 1.10000 | 1.10100 | 1.09900 | 1.10000 | 20 | 8.000000 | 0.000000 | 0.000000 |
06:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
07:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
08:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
09:00 | 1.10000 | 1.10060 | 1.09980 | 1.10040 | 8 | 5.000000 | 1.732051 | 0.062978 |
10:00 | 1.10040 | 1.10100 | 1.10020 | 1.10080 | 8 | 6.000000 | 3.316625 | 0.120572 |
11:00 | 1.10080 | 1.10140 | 1.10060 | 1.10120 | 8 | 7.000000 | 4.472136 | 0.162534 |
12:00 | 1.10120 | 1.10180 | 1.10100 | 1.10160 | 8 | 8.000000 | 4.472136 | 0.162475 |
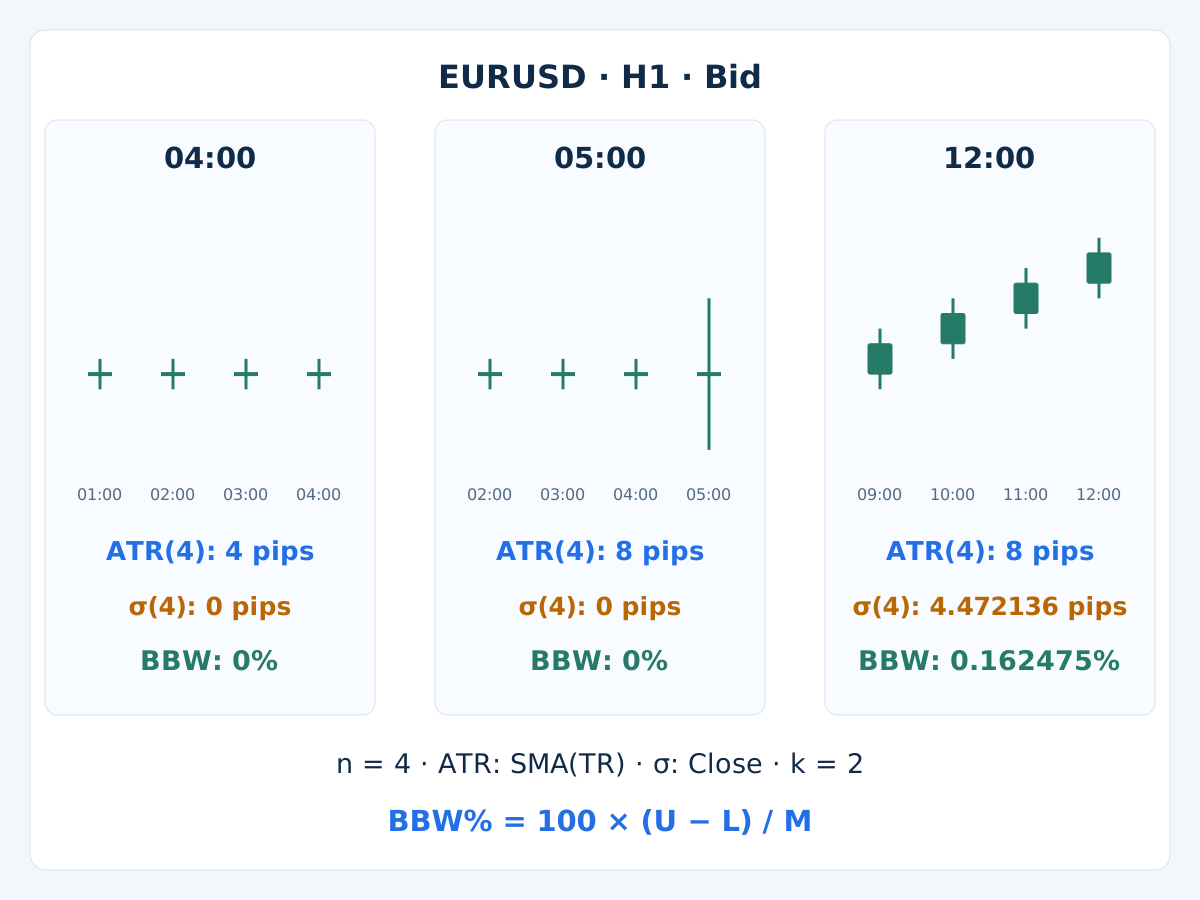
تنتهي النافذة المكتملة الأولى عند 04:00. إغلاقاتها كلها تساوي 1.10000، لذا يكون σ وBBW صفرًا، بينما يبلغ ATR مقدار 4 بيب. هذه قياسات متاحة، وليست قيمًا مفقودة. أما قيم المتوسط والتشتت الأسبق فغير متاحة. وتُقرَّب النتائج المعروضة إلى 6 منازل عشرية، مع الاحتفاظ بالدقة الكاملة في الحساب.
عند 05:00، تتسع المسافة بين أعلى السعر وأدناه ويبقى الإغلاق ثابتًا. يبلغ TR مقدار 20 بيب، وATR = (4 + 4 + 4 + 20) / 4 = 8 بيب. وتظل الإغلاقات الأخيرة متساوية، فيبقى σ للإغلاقات وBBW صفرًا. ومن الواضح أن «تشتت الإغلاقات يساوي صفرًا» لا يعني «عدم وجود حركة داخل الشموع».
عند 12:00، يبلغ ATR أيضًا 8 بيب، لكن الإغلاقات الأخيرة تختلف. M تساوي 1.10100، وانحرافاتها هي −6, −2, 2, 6 بيب. لذلك σ = sqrt((36 + 4 + 4 + 36) / 4) = sqrt(20) بيب، وتُعرض القيمة 4.472136. والمسافة الكاملة بين النطاقين 17.888544 بيب، وBBW يساوي 0.162475%. ولا تُحاكى أوامر أو تنفيذات أو عوائد تداول.
6. فسّر الاختلاف قبل تغيير القاعدة
يغيّر مثال الظل مديات أعلى السعر وأدناه دون تغيير الإغلاقات. ويغيّر التحرك الاتجاهي اللاحق تشتت الإغلاقات. لذلك قد تتساوى قيم ATR مع اختلاف σ وBBW. هذه معلومة مفيدة عن التعريفات، وليست دليلًا على تعطل مؤشر أو تفوقه المطلق.
قد يعكس انخفاض المتوسط المتحرك أيضًا خروج مشاهدة قديمة كبيرة من نافذته. عند 09:00، يكون TR للظل الطويل قد خرج من نافذة ATR لدينا. وعمومًا، يغيّر طول الرجوع أو التنعيم سرعة الاستجابة والذاكرة. لا ترتّب المؤشرات بحسب الخط الأسرع استجابةً في مثال واحد منتقى.
7. لا تحسب التشتت نفسه مرتين
مع M وσ نفسيهما ومضاعف نطاق ثابت، يكون BBW تحويلًا جبريًا لـ σ بعد تطبيعه. وبالتحديد، BBW_pct = 4 × (100 × σ / M) للنطاقات المعرّفة هنا. واشتراط ارتفاع كليهما لا يوفر تأكيدين مستقلين للتقلب.
يستخدم ATR معلومات OHLC إضافية، لكنه يظل مشتركًا في بيانات السعر مع المقاييس المبنية على الإغلاق؛ ولا يعني ذلك استقلالًا إحصائيًا. حدّد دورًا لكل مدخل واختبر ما إذا كانت القاعدة المضافة تساهم بشيء. يوضح دليل جمع المؤشرات الفرق بين الأدوار المتكاملة وتكرار الأصوات نفسها.
8. طبّع القيم بقصد وحافظ على الوحدات
ATR وσ الخام مسافتان سعريتان. يمكننا هنا التعبير عن ATR بالصيغة 100 × ATR / Close، بينما يقسم BBW المسافة الكاملة بين النطاقين على M. عند 12:00، تبلغ نسبة ATR مقدار 0.072622% وBBW مقدار 0.162475%. البسط والمقام مختلفان؛ والعدد الأكبر لا يجعل أحدهما إشارة أقوى.
ضرب جميع الأسعار في الثابت الموجب نفسه يضاعف المسافات الخام، لكنه يُبقي هذه النسب المطَبَّعة دون تغيير. يزيل ذلك أثر مقياس السعر، لا اختلافات السيولة أو الجلسة أو الإطار الزمني أو حجم العقد أو المخاطرة النقدية. لا تنقل اصطلاح بيب أو عتبة مئوية بين الأدوات دون مواصفة جديدة.
9. عرّف «منخفض» مقارنةً بالمشاهدات السابقة
لا تعني قيمة BBW بعينها نطاقات ضيقة تلقائيًا لكل زوج وإطار زمني. اختر مسبقًا المرجع التاريخي وطول الرجوع وقاعدة القيم المتساوية ومتطلبات التهيئة. قارن فقط بالمشاهدات التي كانت متاحة وقت القرار؛ فقد يُدخل الحد الأدنى أو المئين المحسوب من المخطط كاملًا معلومات مستقبلية.
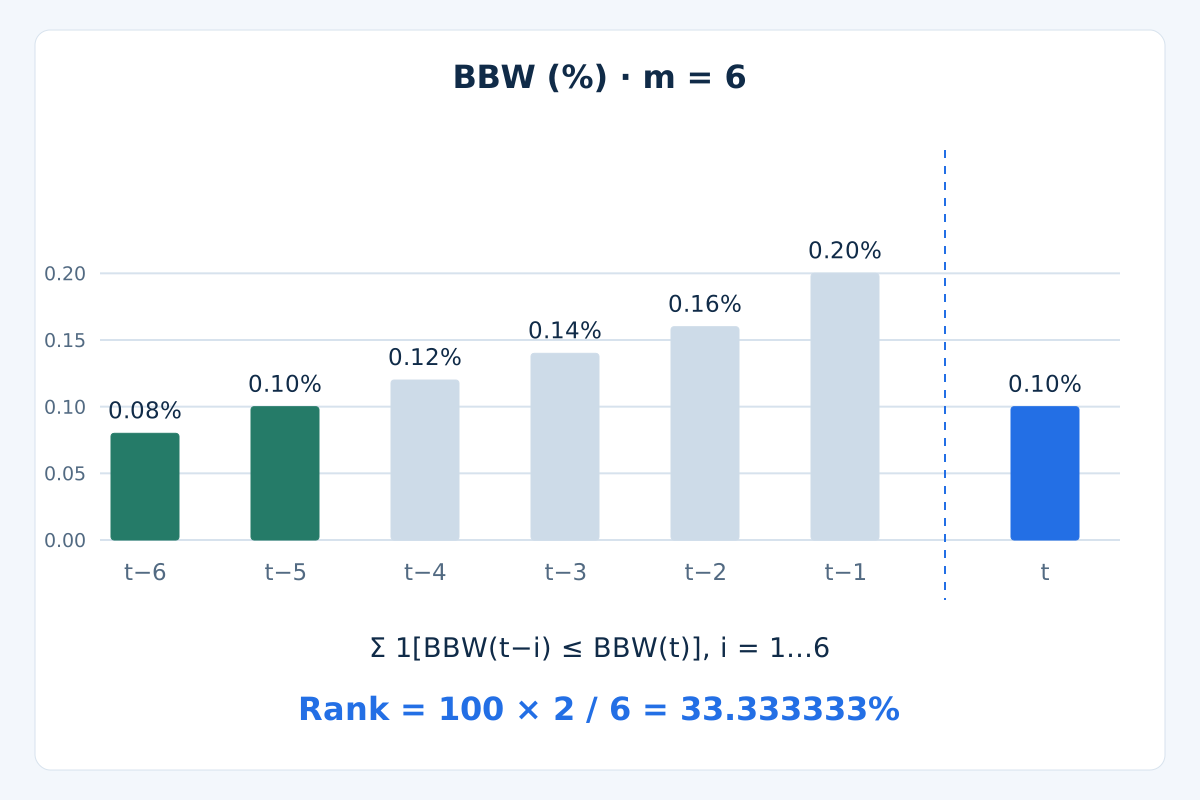
في مثال تعليمي منفصل، القراءات الست السابقة المكتملة لـ BBW هي 0.08, 0.10, 0.12, 0.14, 0.16, 0.20 بالمئة، والقراءة الحالية 0.10%. عرّف Rank = 100 × count(previous BBW ≤ current BBW) / m. وباستبعاد القراءة الحالية من المرجع نحصل على 100 × 2 / 6 = 33.333333%. هذه رتبة تاريخية، لا احتمال اختراق.
القيم المتساوية مهمة: استبدال «أقل من أو يساوي» بـ «أقل من» يغيّر النتيجة. مع قاعدة تشمل التساوي، تعطي مجموعة مرجعية متساوية القيم كلها رتبة 100%؛ لذا ليست هذه الرتبة كاشفًا عامًا للسوق الثابت. عرّف قاعدة الانكماش الفعلية واختبرها بصورة مستقلة. تتناول استراتيجية انضغاط بولينجر الموجودة إطارًا منفصلًا لتأكيد السعر؛ ولا توفره الرتبة وحدها.
10. طابق مدخلات المنصة ووقت الرصد
في MT4، يحدد iStdDev(_Symbol, PERIOD_H1, 4, 0, MODE_SMA, PRICE_CLOSE, 1) الطريقة والمصدر وإزاحة المخزن للشمعة المغلقة صراحةً. وللنطاقات يختار iBands(_Symbol, PERIOD_H1, 4, 2, 0, PRICE_CLOSE, MODE_UPPER, 1) الخط العلوي. اقرأ MODE_MAIN وMODE_LOWER بالمعاملات المطابقة لاشتقاق العرض. إزاحة الخط على المخطط وإزاحته في المخزن معاملان مختلفان.
سجّل رمز الوسيط الدقيق وجانب السعر والإطار الزمني والمصدر والفترة والأوزان ومضاعف الانحراف والسجل وإصدار المؤشر. ATR لدينا مُعرَّف صراحةً بأنه SMA متحرك؛ لا تفترض مطابقته لـ ATR المنصة. أعد بناء الشموع نفسها وقارن القيم غير المقربة عند الشموع المغلقة. ولا يدّعي المقال التحقق من مخرجات منصة تعمل فعليًا.
بعد 12:00 مباشرةً، وحين تكون البيانات جاهزة، تكون الشمعة التي أغلقت عند 12:00 قد افتُتحت عند 11:00 وتقع عند الإزاحة 1؛ أما شمعة 12:00–13:00 فما زالت تتشكل عند الإزاحة 0. خزّن الطابع الزمني للافتتاح، لا رقم إزاحة يتغير فقط. وتحتاج حدود الخادم المختلفة أو شموع إطار أعلى إلى مواءمتها الخاصة.
11. تحقّق من القياس قبل الحكم على الطريقة
اشترط OHLC صالحًا ومشاهدات متصلة كافية؛ ويحتاج ATR لدينا أيضًا إلى إغلاق سابق معلوم. لا تملأ البيانات المفقودة بصفر ولا تتجاوز فجوة غير متوقعة بصمت. قد يكون الصفر الحقيقي لـ σ أو BBW صحيحًا، لكن يجب رفض المقام الصفري أو غير الموجب. والسجل المفقود أو المؤشر غير المهيّأ ليسا دليلًا على انخفاض التقلب.
لا تسعّر هذه المقاييس المبنية على Bid صفقة قابلة للتنفيذ. ويظل السبريد والعمولة والتمويل والانزلاق والحجم والتعرض المترابط عوامل تُقيَّم على حدة. يوضح دليل تكاليف التداول ودليل إدارة المخاطر لماذا لا تشكل القراءة المطَبَّعة المنخفضة أو مضاعف المؤشر نموذج مخاطرة كاملًا.
أعد إنتاج إغلاقات ثابتة مع ظلال، وتحرك اتجاهي، وقيم متطرفة تغادر النافذة، وقيم متساوية، وأصفار، وسجل مفقود. تقدّم شمعة مغلقة واحدة كل مرة؛ ويجب ألا تغير الشموع اللاحقة النتائج السابقة مع ثبات البيانات والتهيئة. إذا صار القياس قاعدة، فاحتفظ بالنسخ المجربة وبيانات التقييم اللاحقة، ثم اختبر البيانات الواردة مستقبلًا. يشرح دليل الاختبار التاريخي في MT4 العملية الأوسع. ولا تثبت مقارنة المؤشرات أفضلية تداول.
12. أسئلة عن مقارنة التقلب
ما الأفضل: ATR أم الانحراف المعياري أم BandWidth؟
لا يوجد فائز عام. يلخص ATR المدى الحقيقي، ويصف الانحراف المعياري تشتت الأسعار المختارة، ويطبّع BandWidth المسافة بين النطاقين. اختر المقياس لسؤال محدد، ثم قيّم أي قاعدة تداول بصورة مستقلة.
هل يمكن أن يكون σ صفرًا وATR موجبًا؟
نعم. قد تتساوى الإغلاقات مع تحرك أعلى الأسعار وأدناها داخل كل شمعة. ويمكن أن يكون تشتت الإغلاقات وعرض النطاق صفرًا، بينما يبقى المدى الحقيقي ومتوسطه موجبين. افحص جاهزية البيانات قبل تفسير الأصفار.
هل σ وBandWidth تأكيدان مستقلان؟
ليس إذا استُخدمت الإغلاقات والمتوسط واصطلاح التشتت والمضاعف الثابت نفسها. عندئذ يكون BandWidth صورة مُعاد تحجيمها من σ المطَبَّع. واختلاف الأسماء لا يجعل المعلومات الأساسية مستقلة.
هل تضمن مسافة انحرافين معياريين احتمال بقاء السعر داخل النطاق؟
لا. لا يثبت هذا البناء أن المشاهدات طبيعية التوزيع ومستقلة، ولا أنه توقع مُعاير. فلا تنسب للنطاقات احتمال تغطية عامًا، ولا تعتبر لمس النطاق إشارة انعكاس تلقائية.
هل BBW بقيمة 0.10% منخفض دائمًا؟
لا. يتوقف معناه على الأداة والإطار الزمني والإعدادات والمرجع السابق. وتتوقف الرتبة التاريخية أيضًا على طول الرجوع ومعالجة القيم المتساوية. ولا تضمن القراءة الخام أو رتبتها أن وقت التوسع قد حان.
لماذا تختلف قراءات منصتي عن الجدول؟
طابق أولًا شموع الإدخال الافتراضية، ثم افحص الخوارزمية والقاسم والمصدر والنافذة والإزاحة والقيمة الابتدائية أو سجل التهيئة وجانب السعر والوحدات. المثال حساب محدد صراحةً، وليس إعادة إنتاج متحققًا منها لكل تنفيذ على المنصات.
13. المرجع التقني ونطاق الدليل
تشرح قواعد جون بولينجر الرسمية بناء النطاقات التقليدية وBandWidth المطَبَّع وحدود الافتراضات الإحصائية. يحدد هذا الدليل صيغه وقاسم المجتمع الإحصائي وبياناته وتوقيته حتى يمكن إعادة المقارنة دون افتراض تطابق كل التطبيقات.
ينطوي الفوركس والتداول بالرافعة المالية على مخاطر كبيرة. هذا الدليل تعليمي وليس نصيحة استثمارية. النتائج السابقة أو المحاكاة لا تضمن الأداء المستقبلي.