

二つのチャートが活発に見えても、その理由は同じとは限りません。長いひげは終値を変えずに値幅の指標を上げることがあり、規則的な値動きでも終値は平均から離れて分布します。ボラティリティを比較するときは、上向きの線をすべて同じ根拠とみなす前に、各指標がどの問いに答えているかを確認します。
この二つ目のガイドでは測定値と役割を比較します。ブレイクアウトの手法、エントリーのしきい値、ポジションサイズのルールは示しません。True Range、平滑化、pips換算の詳細はATRの計算ガイドで扱います。ここでは共通のデータを使い、ATR、終値の標準偏差、ボリンジャーBandWidthの違いを見える形にします。
1. 知りたいことに合う指標を選ぶ
ATRは、現在の高値・安値と前の終値の関係も含め、直近のTrue Rangeをまとめるために使います。標準偏差は、選んだ価格の観測値が平均の周囲にどれくらいばらついているかを表します。BandWidthはボリンジャーバンドの幅を中心線に対する比率で示します。
これらは記述的な測定値であり、互いに置き換えられる予測ではありません。数値が高いだけでBUYかSELLかが決まる、反転が証明される、将来の値幅に上限ができる、利益の出る取引が確定する、といったことはありません。どれも銘柄、時間足、データ、計算条件に依存します。
必要なのが価格距離の目安なのか、終値のばらつきなのか、相対的なバンドの収縮なのかを書き出します。採用する入力には、それぞれ役割を与えます。ボラティリティのパネルを増やしても、情報が自動的に増えるわけではありません。
2. ATRの定義を明示する
有効なBidの足では、TR = max(H, Cprev) − min(L, Cprev)です。このガイドではATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1を使います。この移動する算術平均を選んだのは、説明用に計算区間をそろえるためであり、すべてのプラットフォームが使っているからではありません。
Wilder平均や別の初期化では、異なる値になることがあります。指標を比較する前に、その選択を記録します。ATRには、終値だけの計算には見えない高値・安値の情報が残ります。一方、足の中でティックが生じた順序や、これから起こる値動きを示すものではありません。
3. リターンではなく価格の標準偏差を定義する
直近n本の確定した終値の算術平均をMとします。M(t) = Σ C(t−j) / n, j = 0…n−1です。標準偏差はσ(t) = sqrt(Σ (C(t−j) − M(t))² / n), j = 0…n−1と定義します。区間内の各終値は、すべて同じ現在の区間平均と比較します。
ここでは選んだ区間全体を母集団として扱い、除数をnとします。標本の場合のn−1ではありません。除数、適用価格、重み付け、平均を変えれば仕様も変わります。標準偏差の単位は価格です。pipsで表すには、明記されたpip幅で割ります。
これは価格水準のばらつきです。パーセントリターンや対数リターンの標準偏差ではなく、実現ボラティリティを年率換算したものでもありません。終値から次の終値への価格の増分が一定でも、一定方向への規則的な動きによって終値は平均の周囲に分布します。それを自動的に不規則な取引と判断しないでください。
4. 同じバンドからBandWidthを求める
この例では、SMAの中心線と同じ終値のσを使い、U = M + k × σ、L = M − k × σとします。Mが正なら、BBW_pct = 100 × (U − L) / Mと定義します。このガイドは常にパーセントで表示し、掛け算前の比率とは区別します。
式を整理するとBBW_pct = 200 × k × σ / Mです。k = 2の場合、バンド間の全距離は4 × σになります。EMAの中心線、別の重み付け、別の価格ソースを使う実装は異なる構成です。比較する前に条件をそろえる必要があります。
BandWidthが測るのは幅であり、バンド内での価格の位置ではありません。位置を測る別の指標%b = (Close − L) / (U − L)は、バンド間の距離がゼロなら定義できません。バンドへの接触も幅の縮小も、それだけでは売買方向や次の展開について較正された予測確率を与えません。
5. 共通の架空データで計算を再現する
表は架空のEURUSD・H1のBidの足で、同じ仮定のサーバー時刻における確定時刻を付けています。その前の00:00の終値は1.10000です。すべての計算区間はn = 4、バンドはk = 2とします。短い設定は計算を見やすくするためであり、推奨する売買パラメーターではありません。ひとつのpipは0.00010です。
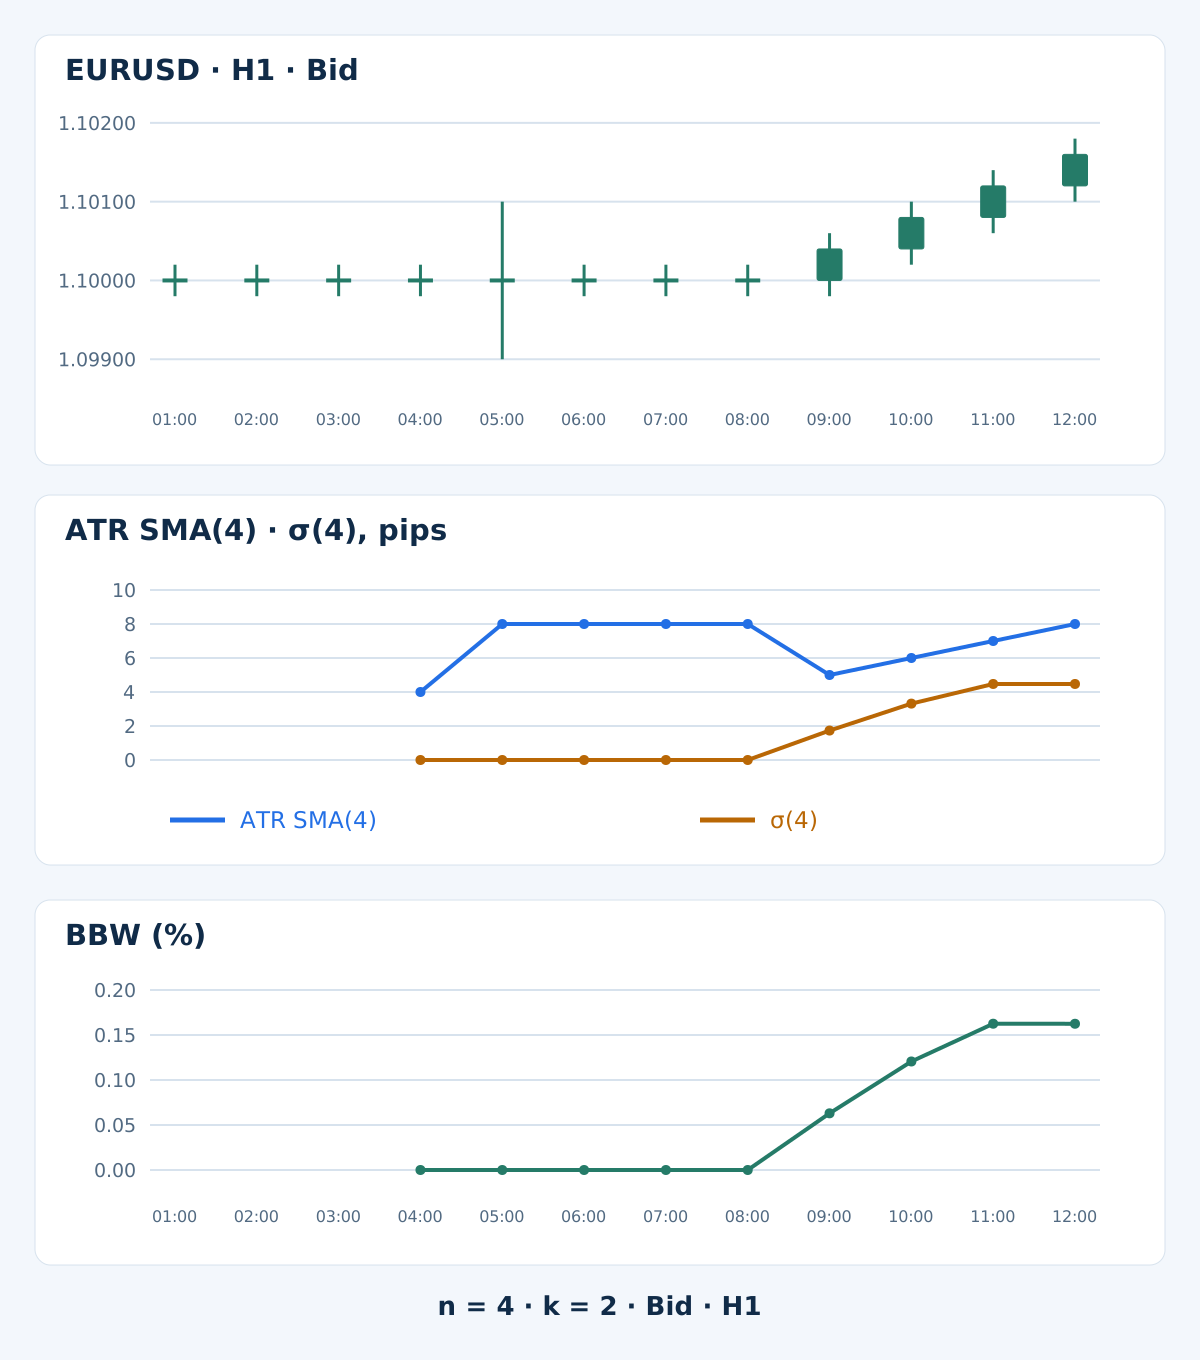
| H1の確定時刻 | Bid始値 | Bid高値 | Bid安値 | Bid終値 | TR、pips | ATR SMA(4)、pips | σ(4)、pips | BBW、% |
|---|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
02:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
03:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
04:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 4.000000 | 0.000000 | 0.000000 |
05:00 | 1.10000 | 1.10100 | 1.09900 | 1.10000 | 20 | 8.000000 | 0.000000 | 0.000000 |
06:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
07:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
08:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
09:00 | 1.10000 | 1.10060 | 1.09980 | 1.10040 | 8 | 5.000000 | 1.732051 | 0.062978 |
10:00 | 1.10040 | 1.10100 | 1.10020 | 1.10080 | 8 | 6.000000 | 3.316625 | 0.120572 |
11:00 | 1.10080 | 1.10140 | 1.10060 | 1.10120 | 8 | 7.000000 | 4.472136 | 0.162534 |
12:00 | 1.10120 | 1.10180 | 1.10100 | 1.10160 | 8 | 8.000000 | 4.472136 | 0.162475 |
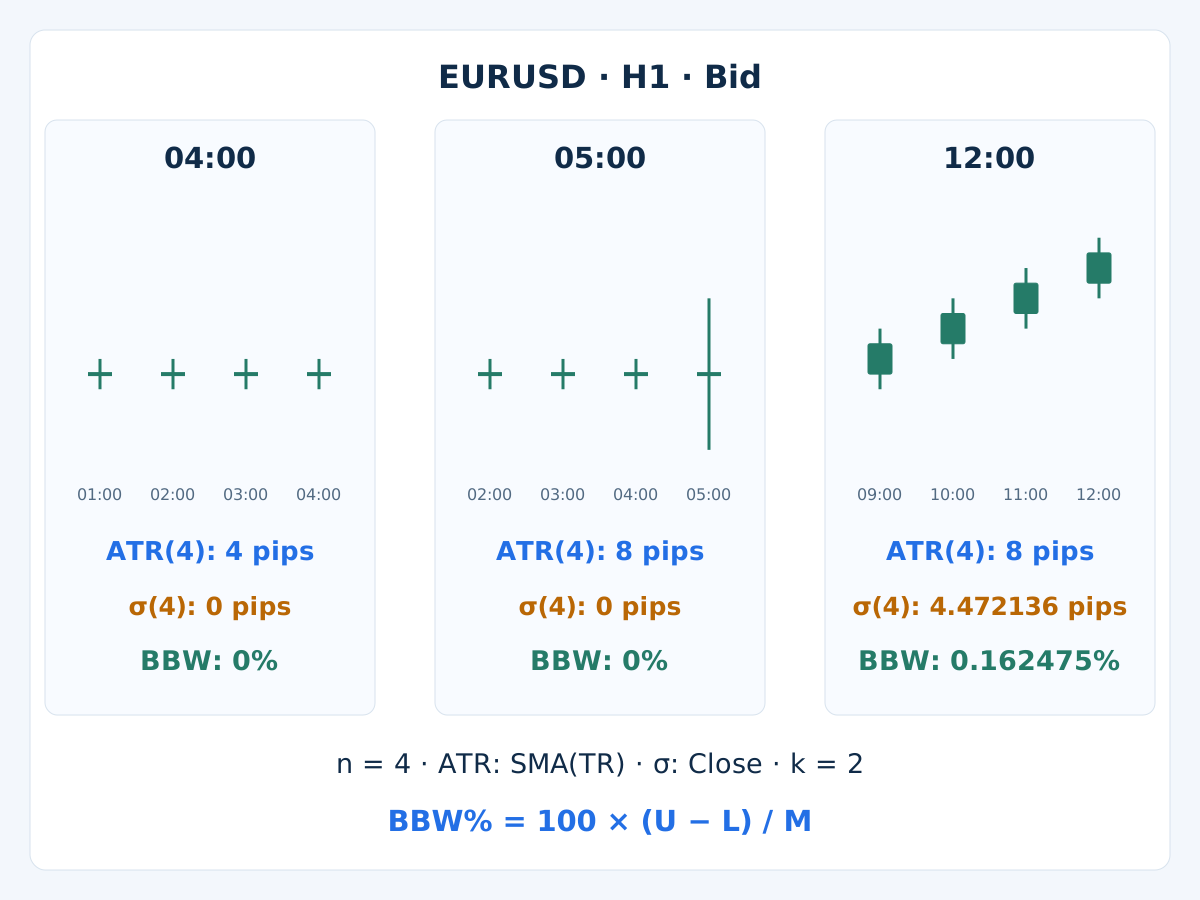
最初に必要なデータがそろう区間は04:00に終わります。終値はすべて1.10000なのでσとBBWはゼロですが、ATRは4 pipsです。これらは利用できる測定値であり、欠損値ではありません。それ以前の平均とばらつきは未算出です。表示結果は小数点以下6桁に丸めていますが、計算では精度を保持します。
05:00には高値と安値の幅が広がり、終値は変わりません。TRは20 pips、ATR = (4 + 4 + 4 + 20) / 4 = 8 pipsです。直近の終値は同じままなので、終値のσとBBWはゼロのままです。「終値のばらつきがない」は「足の中で値動きがない」という意味ではありません。
12:00のATRも8 pipsですが、直近の終値は異なります。Mは1.10100、各終値の平均からの差は−6, −2, 2, 6 pipsです。したがってσ = sqrt((36 + 4 + 4 + 36) / 4) = sqrt(20) pipsとなり、表示は4.472136です。バンド間の全距離は17.888544 pips、BBWは0.162475%です。注文、約定、取引リターンのシミュレーションは行いません。
6. ルールを変える前に違いの理由を説明する
ひげの例では、高値と安値の幅だけが変わり、終値は変わりません。その後の一定方向への動きでは、終値のばらつきが変わります。このため、ATRが同じでもσやBBWは異なることがあります。これは定義を理解する手掛かりであり、どちらかの指標の不具合や普遍的な優位性を示すものではありません。
移動平均の低下は、過去の大きな値が区間から外れた影響でも起こります。09:00には、長いひげのTRがこのATRの計算区間から外れます。一般に、参照期間や平滑化を変えると反応の仕方と過去の影響の残り方も変わります。選んだ一例でどの線が最も速く反応するかだけで、指標の優劣を決めないでください。
7. 同じばらつきを二重に数えない
M、σ、固定のバンド倍率が同じなら、BBWは正規化したσを代数的に変換したものです。今回のバンドではBBW_pct = 4 × (100 × σ / M)になります。両方の上昇を条件にしても、独立した二つのボラティリティ確認にはなりません。
ATRはOHLCの追加情報を使いますが、終値を使う測定値と価格データを共有している点は変わりません。統計的な独立性があるとは限りません。各入力の役割を明確にし、追加したルールに有用な情報があるかを検証します。指標の組み合わせガイドでは、役割の補完と同じ根拠の重複を区別しています。
8. 意図して正規化し、単位を保つ
正規化前のATRとσは価格の距離です。ここではATRを100 × ATR / Closeで表せます。一方、BBWはバンド間の全距離をMで割ります。12:00のATRのパーセント値は0.072622%、BBWは0.162475%です。分子と分母が違うため、数字が大きい方が強いシグナルとはいえません。
すべての価格を同じ正の定数倍にすると、元の距離も同じ倍率になりますが、これらの正規化した比率は変わりません。取り除けるのは価格尺度の影響であり、流動性、セッション、時間足、契約サイズ、金額としてのリスクの違いではありません。別の銘柄にpipの慣行やパーセントのしきい値を移す場合は、仕様を改めて定めます。
9. 「低い」を過去の観測との比較で定義する
あるBBWの値が、すべての通貨ペアと時間足で狭いバンドを意味するわけではありません。過去の比較対象、参照期間、同値の扱い、初期計算に必要なデータをあらかじめ決めます。判断時点で利用できた観測値だけと比較します。チャート全体の最小値やパーセンタイルには、未来の情報が混ざることがあります。
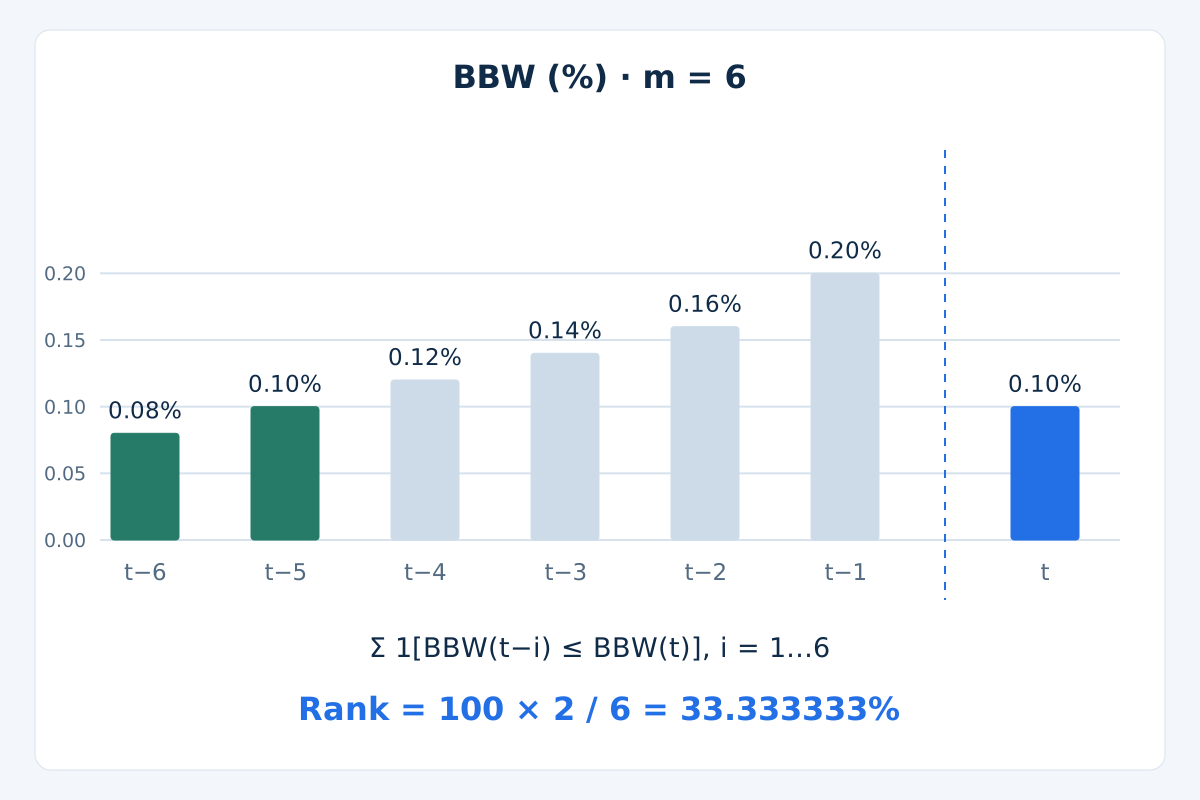
別の学習例として、前の六つの確定したBBWを0.08, 0.10, 0.12, 0.14, 0.16, 0.20パーセント、現在値を0.10%とします。Rank = 100 × count(previous BBW ≤ current BBW) / mと定義します。現在値を比較対象から除くと、100 × 2 / 6 = 33.333333%です。これは過去に対する順位であり、ブレイクアウトの確率ではありません。
同値の扱いは結果を変えます。「以下」を「未満」に変えれば値も変わります。同値を含める規則では、比較対象がすべて同じ値なら順位は100%です。そのため、これは値動きのない相場を必ず見つける仕組みではありません。実際の収縮ルールは別途定義し、検証します。既存のボリンジャーバンド・スクイーズ戦略では独立した価格確認の枠組みを扱いますが、順位だけからそれが得られるわけではありません。
10. プラットフォームの入力と観測時点をそろえる
MT4のiStdDev(_Symbol, PERIOD_H1, 4, 0, MODE_SMA, PRICE_CLOSE, 1)は、方法、価格ソース、確定足のバッファのシフトを明示します。バンドではiBands(_Symbol, PERIOD_H1, 4, 2, 0, PRICE_CLOSE, MODE_UPPER, 1)が上側の線を選びます。同じ条件でMODE_MAINとMODE_LOWERも取得し、幅を求めます。チャート上での線の位置のずらし方とバッファのシフトは、別のパラメーターです。
ブローカーの正確な銘柄名、BidかAskか、時間足、価格ソース、期間、重み付け、標準偏差の倍率、履歴、指標のバージョンを記録します。この例のATRは明示的に区間を移動するSMAです。端末のATRも同じだとは考えず、同じ足を再現して、丸め前の確定足の値を比較します。この記事は、稼働中の端末の出力を検証したとは主張していません。
12:00の直後にデータがそろっていれば、12:00に確定した足は11:00に始まり、シフト1です。12:00–13:00の足はシフト0で形成中です。変わっていくシフト番号だけでなく、開始時刻も保存します。サーバーの区切り時刻や上位時間足が違えば、それぞれの時刻をそろえる必要があります。
11. 手法を評価する前に測定を検証する
有効なOHLCと十分な連続観測が必要です。このATRには、分かっている前の終値も必要になります。欠損データをゼロで埋めたり、予期しない欠落を黙って飛び越えたりしないでください。本当にゼロのσやBBWは有効な場合がありますが、ゼロ以下の除数は使えません。履歴の欠落や未初期化の指標は、低ボラティリティの証拠ではありません。
Bidから求めたこれらの値だけでは、実際に約定できる取引のコストは分かりません。スプレッド、手数料、資金調達コスト、スリッページ、取引量、相関したエクスポージャーは別の要素です。取引コストのガイドとリスク管理のガイドでは、低い正規化値や指標の倍率だけでは完全なリスクモデルにならない理由を説明しています。
終値が同じでひげがある場合、一定方向への動き、区間から外れる外れ値、同値、ゼロ、履歴欠落を再現します。確定足を一本ずつ進め、データと初期化が同じなら、後の足が過去の結果を変えないことを確認します。測定値をルールにする場合は、試した種類と後の評価データを保存し、フォワードテストを行います。全体の流れはMT4のバックテストガイドで扱います。指標の比較だけでは売買の優位性は証明できません。
12. ボラティリティ比較のよくある質問
ATR、標準偏差、BandWidthのどれが最適ですか?
どの場合にも最適なものはありません。ATRはTrue Rangeをまとめ、標準偏差は選んだ価格のばらつきを示し、BandWidthはバンド間の距離を正規化します。明確にした問いに合う測定値を選び、売買ルールは別途評価してください。
ATRが正でもσがゼロになることはありますか?
はい。終値が同じでも、各足の中で高値と安値は動きます。終値のばらつきとバンド幅がゼロの一方で、True Rangeとその平均は正になることがあります。ゼロを解釈する前に、データが利用可能かを確認します。
σとBandWidthは独立した確認になりますか?
終値、平均、ばらつきの定義、固定倍率が同じなら、独立ではありません。BandWidthは正規化したσを別の尺度で表したものです。名前が違っても、元の情報が独立するわけではありません。
二標準偏差なら価格がバンド内に収まる確率を保証できますか?
いいえ。この構成だけでは、観測値が正規分布で独立していることも、予測が較正されていることも示せません。どの相場でも同じ包含確率を当てはめたり、バンドへの接触を自動的な反転シグナルとみなしたりしないでください。
BBWが0.10%なら常に低い値ですか?
いいえ。意味は銘柄、時間足、設定、過去の比較対象によって変わります。過去に対する順位も、参照期間と同値の扱いに依存します。元の値も順位も、拡大が起こる時期に来たことを保証しません。
プラットフォームの数値が表と違うのはなぜですか?
まず架空の入力データと同じ足にそろえ、次にアルゴリズム、除数、価格ソース、区間、シフト、初期値や準備用の履歴、BidかAskか、単位を確認します。これは明示した仕様による計算例であり、すべての実装を検証して再現したものではありません。
13. 技術資料と適用範囲
ジョン・ボリンジャーの公式ルールは、従来のバンドの構成、正規化したBandWidth、統計的仮定の限界を説明しています。このガイドでは、すべての実装が同じと仮定せずに比較を再現できるよう、数式、母集団としての除数、データ、観測時点を明示しています。
FXおよびレバレッジ取引には大きなリスクがあります。このガイドは学習を目的としており、投資助言ではありません。過去の結果やシミュレーションの結果が、将来の運用成績を保証することはありません。