

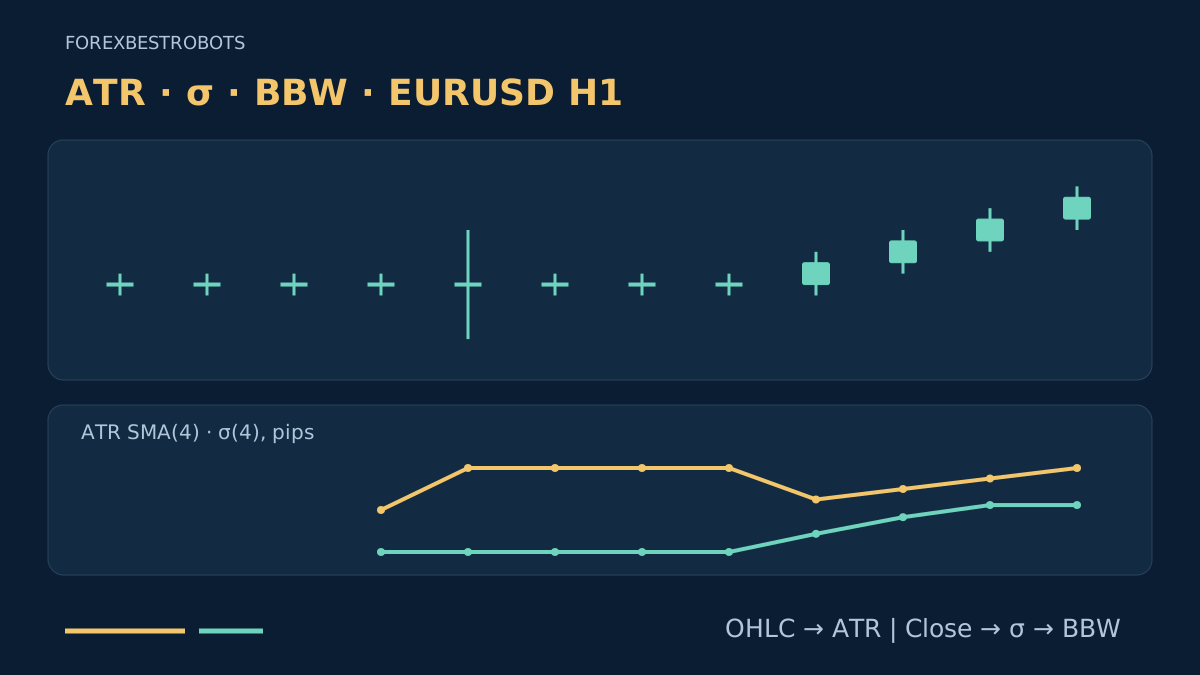
Dos gráficos pueden parecer activos por motivos distintos. Las mechas largas pueden elevar una medida de rango sin cambiar los cierres, mientras que un avance ordenado puede dispersarlos alrededor de su media. Una comparación útil de volatilidad empieza por la pregunta que responde cada indicador, en lugar de tratar todas las líneas ascendentes como la misma evidencia.
Esta segunda guía compara mediciones y funciones. No ofrece un sistema de ruptura, un umbral de entrada ni una regla de tamaño de posición. La guía de cálculo del ATR explica en detalle el True Range, el suavizado y la conversión a pips. Aquí, un conjunto de datos común permite ver las diferencias entre ATR, desviación estándar de los cierres y BandWidth de Bollinger.
1. Asocia cada indicador con una pregunta concreta
Usa el ATR para resumir el rango verdadero reciente, incluida la relación del máximo y mínimo actuales con el cierre anterior. La desviación estándar describe cómo se dispersan las observaciones de precio elegidas alrededor de su media. BandWidth expresa la anchura de una envolvente de Bollinger respecto a su línea central.
Son descripciones, no pronósticos intercambiables. Una lectura mayor no elige BUY o SELL, demuestra un giro, fija el máximo rango futuro ni acredita una operación rentable. Las tres dependen del símbolo, marco temporal, datos y opciones de cálculo.
Anota si necesitas contexto de distancia de precio, dispersión de cierres o contracción relativa de las bandas. Asigna una función a cada dato que conserves. Añadir paneles de volatilidad no añade información automáticamente.
2. Mantén explícita la definición del ATR
Para velas Bid válidas, TR = max(H, Cprev) − min(L, Cprev). Esta guía utiliza ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1. Se elige esta media aritmética móvil para alinear las ventanas del ejemplo didáctico, no porque todas las plataformas la utilicen.
Una media de Wilder u otra inicialización pueden producir valores distintos. Registra esa elección antes de comparar indicadores. El ATR conserva información de máximos y mínimos que un cálculo basado solo en cierres no puede ver; no describe el orden de los ticks dentro de una vela ni el movimiento que queda por llegar.
3. Define la desviación estándar de precios, no de rendimientos
Sea M la media aritmética de los últimos n cierres completados: M(t) = Σ C(t−j) / n, j = 0…n−1. Define σ(t) = sqrt(Σ (C(t−j) − M(t))² / n), j = 0…n−1. Cada cierre de la ventana se compara con la misma media de la ventana actual.
El divisor es n, la convención poblacional para la ventana elegida, y no el divisor muestral n−1. Cambiar el divisor, precio aplicado, ponderación o media cambia la especificación. La desviación estándar tiene unidades de precio; divídela por el tamaño documentado del pip para expresarla en pips.
Se trata de dispersión de niveles de precio. No es la desviación estándar de rendimientos porcentuales o logarítmicos, ni volatilidad realizada anualizada. Un desplazamiento direccional constante puede separar los cierres de su media aunque el incremento entre cierres consecutivos sea constante. No lo califiques automáticamente como negociación errática.
4. Calcula BandWidth a partir de las mismas bandas
En este ejemplo, usa U = M + k × σ y L = M − k × σ, con una SMA central y la misma σ de los cierres. Con M positiva, define BBW_pct = 100 × (U − L) / M. Esta guía expresa siempre el resultado en porcentaje, no como la razón sin multiplicar.
Al simplificar se obtiene BBW_pct = 200 × k × σ / M. Con k = 2, la distancia completa entre bandas es 4 × σ. Una implementación con centro EMA, otra ponderación u otra fuente es una construcción distinta y debe igualarse antes de comparar.
BandWidth mide la anchura, no la posición del precio dentro de las bandas. La medida de posición diferente %b = (Close − L) / (U − L) no está definida cuando la distancia entre bandas es cero. Ni un toque de banda ni una anchura reducida dan una dirección de operación o una probabilidad calibrada de lo que ocurrirá después.
5. Reproduce el ejemplo sintético común
La tabla contiene velas Bid ficticias de EURUSD H1, etiquetadas por su hora de cierre según un mismo reloj de servidor supuesto. El cierre anterior de las 00:00 es 1.10000. Todos los periodos de cálculo usan n = 4; las bandas, k = 2. Estos ajustes cortos permiten ver la aritmética y no son parámetros recomendados para operar. Un pip equivale a 0.00010.
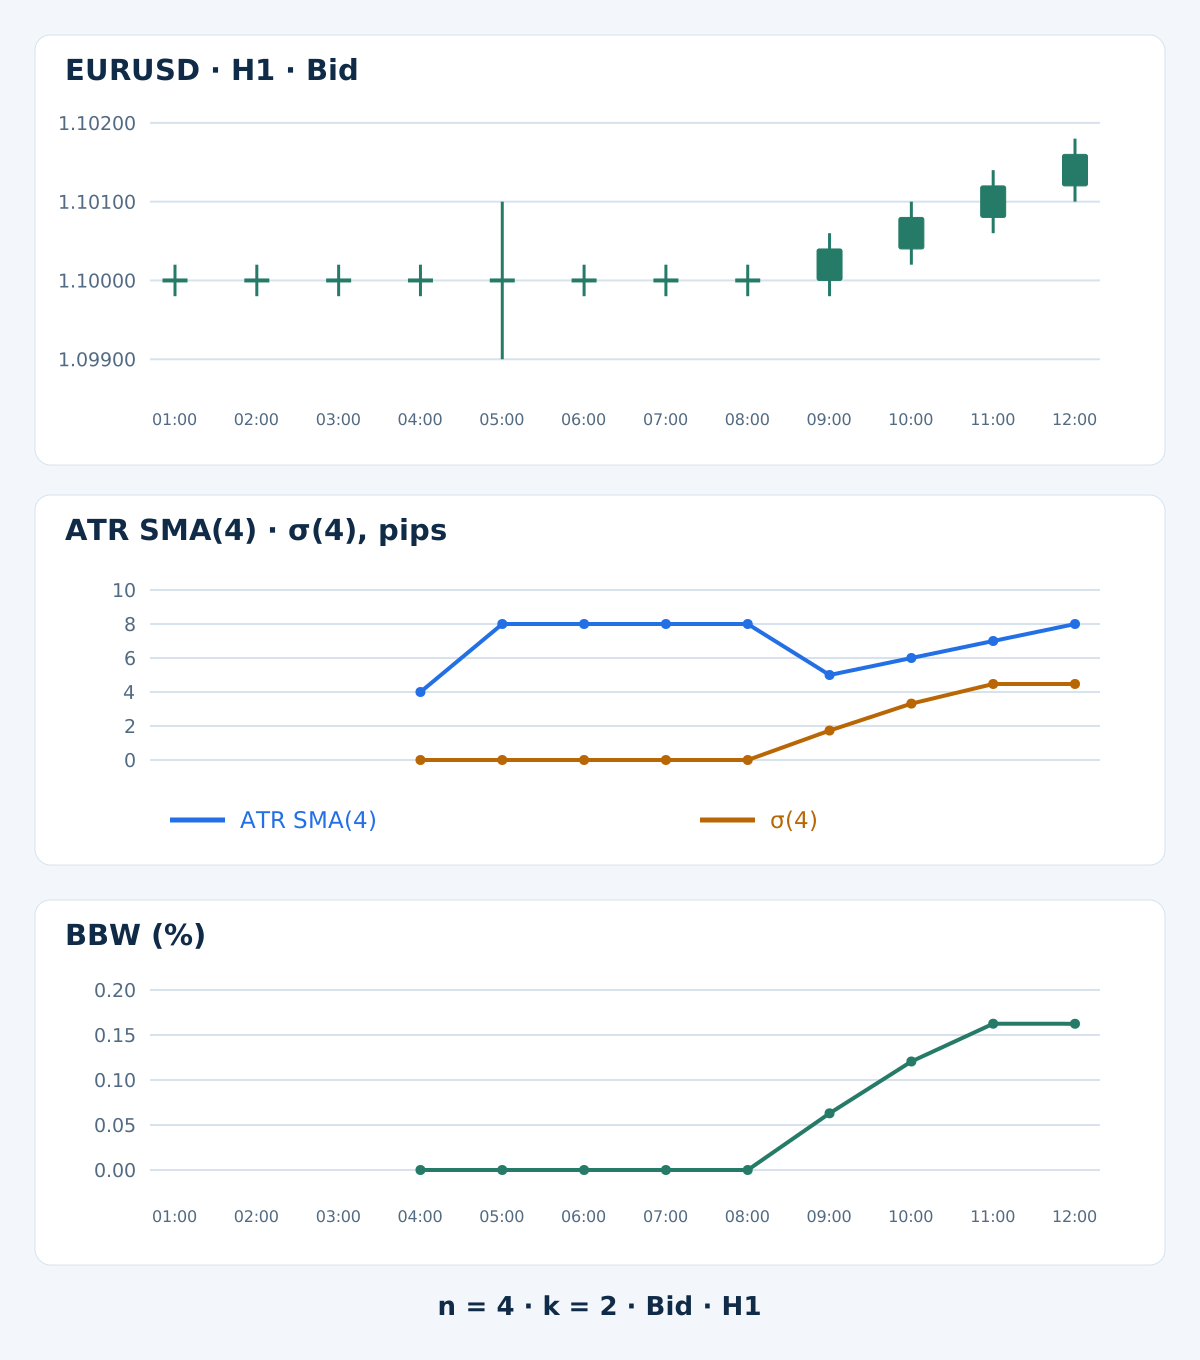
| Hora de cierre H1 | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid | TR, pips | ATR SMA(4), pips | σ(4), pips | BBW, % |
|---|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
02:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
03:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
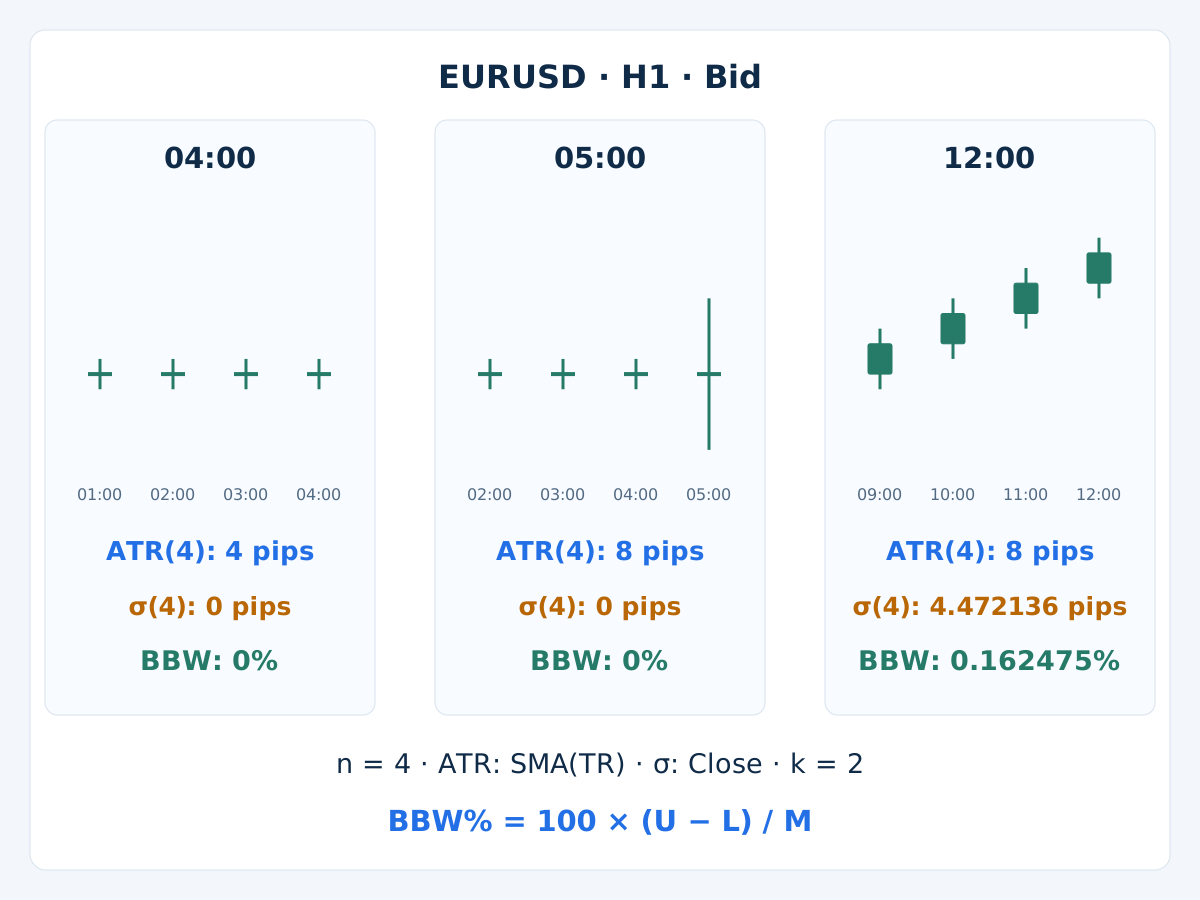
04:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 4.000000 | 0.000000 | 0.000000 |
05:00 | 1.10000 | 1.10100 | 1.09900 | 1.10000 | 20 | 8.000000 | 0.000000 | 0.000000 |
06:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
07:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
08:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
09:00 | 1.10000 | 1.10060 | 1.09980 | 1.10040 | 8 | 5.000000 | 1.732051 | 0.062978 |
10:00 | 1.10040 | 1.10100 | 1.10020 | 1.10080 | 8 | 6.000000 | 3.316625 | 0.120572 |
11:00 | 1.10080 | 1.10140 | 1.10060 | 1.10120 | 8 | 7.000000 | 4.472136 | 0.162534 |
12:00 | 1.10120 | 1.10180 | 1.10100 | 1.10160 | 8 | 8.000000 | 4.472136 | 0.162475 |
La primera ventana completa termina a las 04:00. Todos sus cierres son 1.10000, por lo que σ y BBW son cero, mientras que el ATR es de 4 pips. Son mediciones disponibles, no valores ausentes. Las entradas anteriores de media y dispersión no están disponibles. Los resultados mostrados se redondean a 6 decimales; los cálculos mantienen toda la precisión.
A las 05:00, se amplía el intervalo entre máximo y mínimo sin cambiar el cierre. TR es de 20 pips, y ATR = (4 + 4 + 4 + 20) / 4 = 8 pips. Los últimos cierres siguen coincidiendo, así que σ de los cierres y BBW permanecen en cero. «Dispersión cero de los cierres» no significa «ausencia de movimiento dentro de las velas».
A las 12:00, el ATR también es de 8 pips, pero los últimos cierres difieren. M es 1.10100 y sus desviaciones son −6, −2, 2, 6 pips. Así, σ = sqrt((36 + 4 + 4 + 36) / 4) = sqrt(20) pips, mostrado como 4.472136. La distancia completa entre bandas es de 17.888544 pips y BBW es del 0.162475%. No se simulan órdenes, ejecuciones ni rendimientos de trading.
6. Explica la divergencia antes de cambiar una regla
El ejemplo de la mecha cambia los rangos de máximos y mínimos sin cambiar los cierres. El desplazamiento posterior cambia la dispersión de los cierres. Por tanto, valores iguales de ATR pueden coexistir con valores diferentes de σ y BBW. Eso informa sobre las definiciones; no demuestra que un indicador falle o sea universalmente superior.
La caída de una media móvil también puede reflejar que una observación antigua grande sale de su ventana. A las 09:00, el TR de la mecha amplia ya ha salido de nuestra ventana del ATR. En general, cambiar el periodo o el suavizado cambia la respuesta y la memoria. No clasifiques los indicadores según qué línea reaccione más rápido en un solo ejemplo seleccionado.
7. Evita contar dos veces la misma dispersión
Con las mismas M y σ y un multiplicador fijo, BBW es una transformación algebraica de σ normalizada. En concreto, BBW_pct = 4 × (100 × σ / M) para estas bandas. Exigir que ambas suban no aporta dos confirmaciones independientes de volatilidad.
El ATR utiliza información OHLC adicional, pero sigue compartiendo datos de precio con las medidas basadas en cierres; eso no implica independencia estadística. Asigna una función explícita a cada entrada y prueba si la regla añadida aporta algo. La guía para combinar indicadores explica cómo separar funciones complementarias de votos repetidos.
8. Normaliza de forma deliberada y conserva las unidades
El ATR y σ sin normalizar son distancias de precio. Aquí podemos expresar el ATR como 100 × ATR / Close, mientras que BBW divide la distancia completa entre bandas por M. A las 12:00, el porcentaje ATR es 0.072622% y BBW es 0.162475%. Sus numeradores y denominadores difieren; una cifra mayor no convierte a uno en una señal más fuerte.
Multiplicar todos los precios por una misma constante positiva multiplica las distancias originales, pero mantiene estas razones normalizadas. Eso elimina un efecto de escala de precio, no las diferencias de liquidez, sesión, marco temporal, tamaño de contrato o riesgo monetario. No traslades una convención de pip o un umbral porcentual entre instrumentos sin una especificación nueva.
9. Define «bajo» respecto a observaciones anteriores
Un valor de BBW no es intrínsecamente estrecho para todos los pares y marcos temporales. Elige de antemano la referencia histórica, periodo, tratamiento de empates y requisitos de calentamiento. Compara solo con observaciones disponibles en el momento de decidir; un mínimo o percentil de todo el gráfico puede introducir información futura.
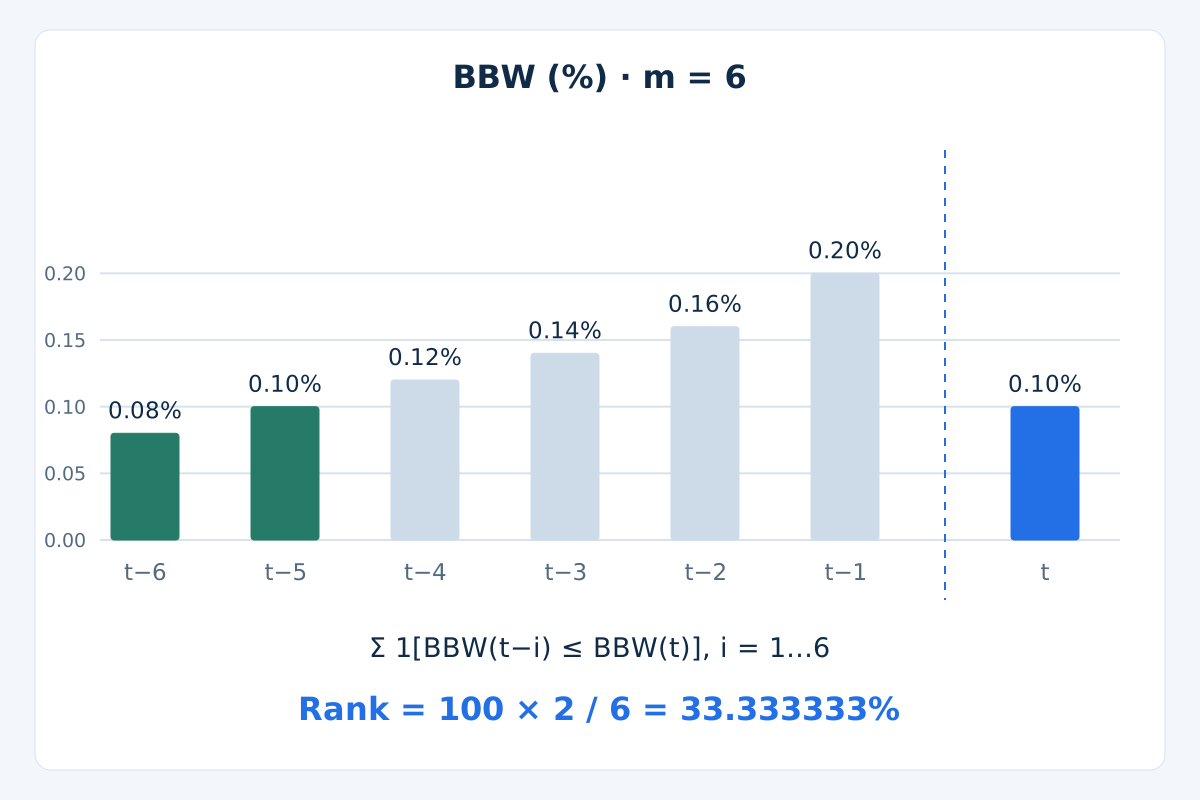
En otro ejemplo didáctico, las seis lecturas cerradas anteriores de BBW son 0.08, 0.10, 0.12, 0.14, 0.16, 0.20 por ciento y la actual es 0.10%. Define Rank = 100 × count(previous BBW ≤ current BBW) / m. Excluir la lectura actual de la referencia da 100 × 2 / 6 = 33.333333%. Es una posición porcentual histórica, no la probabilidad de ruptura.
Los empates importan: sustituir «menor o igual» por «menor» cambia el resultado. Con una regla inclusiva, una referencia con todos los valores iguales da una posición del 100%; por eso esta clasificación no es un detector universal de mercados sin movimiento. Define y prueba la regla real de contracción por separado. La estrategia de compresión de Bollinger existente incluye un marco distinto de confirmación del precio; el rango por sí solo no lo proporciona.
10. Alinea las entradas de la plataforma y el momento de observación
En MT4, iStdDev(_Symbol, PERIOD_H1, 4, 0, MODE_SMA, PRICE_CLOSE, 1) especifica método, fuente y desplazamiento del búfer de vela cerrada. Para las bandas, iBands(_Symbol, PERIOD_H1, 4, 2, 0, PRICE_CLOSE, MODE_UPPER, 1) selecciona la línea superior. Lee MODE_MAIN y MODE_LOWER con los mismos argumentos para calcular la anchura. El desplazamiento gráfico de una línea y el de su búfer son parámetros distintos.
Registra el símbolo exacto del bróker, lado de cotización, marco temporal, fuente, periodo, ponderación, multiplicador de desviación, historial y versión del indicador. Nuestro ATR es expresamente una SMA móvil; no supongas que coincide con el de la plataforma. Reconstruye las mismas velas y compara valores sin redondear de velas cerradas. Este artículo no afirma haber verificado la salida de una plataforma en funcionamiento.
Justo después de las 12:00, cuando los datos estén listos, la vela que cerró a las 12:00 abrió a las 11:00 y está en el desplazamiento 1; la vela 12:00–13:00 sigue formándose en el desplazamiento 0. Guarda la marca de apertura, no solo un número de desplazamiento que cambia. Otros límites horarios del servidor o velas de marco superior necesitan su propia alineación.
11. Valida la medición antes de juzgar un método
Exige OHLC válido y suficientes observaciones contiguas; nuestro ATR también necesita un cierre anterior conocido. No rellenes datos ausentes con cero ni saltes silenciosamente un hueco inesperado. σ o BBW realmente iguales a cero pueden ser válidos, pero hay que rechazar un divisor cero o no positivo. Un historial ausente o un indicador sin inicializar no demuestra baja volatilidad.
Estas mediciones basadas en Bid no valoran una operación ejecutable. Spread, comisión, financiación, deslizamiento, volumen y exposición correlacionada siguen siendo factores separados. La guía de costes de trading y la guía de gestión del riesgo explican por qué ni una lectura normalizada baja ni un múltiplo del indicador constituyen un modelo de riesgo completo.
Reproduce cierres constantes con mechas, desplazamiento direccional, valores extremos que salen de la ventana, empates, ceros e historial ausente. Avanza una vela cerrada cada vez; las posteriores no deben modificar resultados anteriores si datos e inicialización siguen iguales. Si la medida se convierte en regla, conserva variantes probadas y datos de evaluación posteriores y haz pruebas prospectivas. La guía de backtesting en MT4 explica el proceso general. Ninguna comparación de indicadores demuestra una ventaja de trading.
12. Preguntas sobre la comparación de volatilidad
¿Cuál es mejor: ATR, desviación estándar o BandWidth?
No hay un ganador universal. El ATR resume el True Range, la desviación estándar describe la dispersión de los precios elegidos y BandWidth normaliza una distancia entre bandas. Elige la medida para una pregunta definida y evalúa después cualquier regla de trading por separado.
¿Puede σ ser cero con un ATR positivo?
Sí. Los cierres idénticos pueden coexistir con máximos y mínimos que se mueven dentro de cada vela. La dispersión de los cierres y la anchura de bandas pueden ser cero, mientras que el True Range y su media siguen siendo positivos. Comprueba que los datos estén listos antes de interpretar ceros.
¿Son σ y BandWidth confirmaciones independientes?
No cuando utilizan los mismos cierres, media, convención de dispersión y multiplicador fijo. En ese caso, BandWidth es una versión escalada de σ normalizada. Cambiar las etiquetas no vuelve independiente la información subyacente.
¿Dos desviaciones estándar garantizan una probabilidad de contención del precio?
No. La construcción no demuestra que las observaciones sean normales e independientes ni que exista un pronóstico calibrado. No atribuyas una probabilidad universal de cobertura a las bandas ni trates su contacto como una señal automática de giro.
¿Un BBW del 0.10% es siempre bajo?
No. Su significado depende del instrumento, marco temporal, ajustes y referencia pasada. Una clasificación histórica también depende del periodo y de cómo se traten los empates. Ni la lectura original ni su posición histórica garantizan que deba llegar una expansión.
¿Por qué las lecturas de mi plataforma difieren de esta tabla?
Iguala primero las velas sintéticas de entrada y revisa después algoritmo, divisor, fuente, ventana, desplazamiento, inicialización o calentamiento, lado de cotización y unidades. El ejemplo es aritmética especificada expresamente, no una reproducción verificada de todas las implementaciones.
13. Referencia técnica y alcance
Las reglas oficiales de John Bollinger explican la construcción de las bandas tradicionales, BandWidth normalizado y los límites de las hipótesis estadísticas. Esta guía explicita sus fórmulas, divisor poblacional, datos y tiempos para reproducir las comparaciones sin suponer que todas las implementaciones son idénticas.
El Forex y las operaciones con apalancamiento implican riesgos importantes. Esta guía es educativa y no constituye asesoramiento de inversión. Los resultados pasados o simulados no garantizan el rendimiento futuro.