

Deux graphiques peuvent sembler agités pour des raisons différentes. De longues mèches peuvent accroître une mesure d’amplitude sans modifier les clôtures, tandis qu’une progression régulière peut disperser les clôtures autour de leur moyenne. Une comparaison utile de volatilité commence par la question à laquelle répond chaque indicateur, au lieu d’assimiler toutes les lignes ascendantes au même indice.
Ce deuxième guide compare les mesures et leurs rôles. Il ne fournit ni système de cassure, ni seuil d’entrée, ni règle de taille de position. Le guide de construction de l’ATR détaille le True Range, le lissage et la conversion en pips. Ici, un jeu de données commun rend visibles les différences entre ATR, écart-type des clôtures et BandWidth de Bollinger.
1. Associer l’indicateur à une question précise
L’ATR résume le True Range récent, y compris la relation entre le plus haut et le plus bas actuels et la clôture précédente. L’écart-type décrit la dispersion des observations de prix choisies autour de leur moyenne. BandWidth exprime la largeur d’une enveloppe de Bollinger par rapport à sa ligne centrale.
Ce sont des descriptions, pas des prévisions interchangeables. Une valeur plus élevée ne choisit pas BUY ou SELL, ne prouve pas un retournement, ne plafonne pas l’amplitude future et n’établit pas la rentabilité d’un trade. Les trois mesures dépendent du symbole, de l’unité de temps, des données et des choix de calcul.
Précisez si vous cherchez un contexte de distance de prix, la dispersion des clôtures ou une contraction relative des bandes. Attribuez un rôle à chaque donnée conservée. Ajouter des panneaux de volatilité n’ajoute pas automatiquement de l’information.
2. Définir explicitement l’ATR
Pour des bougies Bid valides, TR = max(H, Cprev) − min(L, Cprev). Ce guide utilise ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1. Cette moyenne arithmétique mobile sert à aligner les fenêtres de l’exemple pédagogique, et non à affirmer que toutes les plateformes l’utilisent.
Une moyenne de Wilder ou une autre initialisation peut donner des valeurs différentes. Consignez ce choix avant de comparer les indicateurs. L’ATR conserve l’information des plus hauts et des plus bas qu’un calcul limité aux clôtures ne peut voir ; il ne décrit ni l’ordre des ticks dans une bougie, ni les mouvements encore à venir.
3. Définir l’écart-type des prix, pas des rendements
Soit M la moyenne arithmétique des n dernières clôtures achevées : M(t) = Σ C(t−j) / n, j = 0…n−1. Définissons σ(t) = sqrt(Σ (C(t−j) − M(t))² / n), j = 0…n−1. Chaque clôture de la fenêtre est comparée à la même moyenne de la fenêtre actuelle.
Le diviseur est ici n, selon la convention de population pour la fenêtre choisie, et non le diviseur d’échantillon n−1. Modifier le diviseur, le prix appliqué, la pondération ou la moyenne change la spécification. L’écart-type est en unités de prix ; divisez-le par la taille documentée du pip pour obtenir des pips.
Il s’agit de dispersion des niveaux de prix. Ce n’est ni l’écart-type des rendements en pourcentage ou logarithmiques, ni une volatilité réalisée annualisée. Une progression directionnelle régulière peut disperser les clôtures autour de leur moyenne alors même que l’incrément entre clôtures successives reste constant. Ne qualifiez pas automatiquement cette situation de marché erratique.
4. Déduire BandWidth des mêmes bandes
Pour cet exemple, utilisez U = M + k × σ et L = M − k × σ, avec une ligne centrale SMA et le même σ des clôtures. Pour M positif, définissez BBW_pct = 100 × (U − L) / M. Le guide présente toujours des pourcentages, pas le rapport sans multiplication.
L’algèbre donne BBW_pct = 200 × k × σ / M. Avec k = 2, la distance totale entre bandes vaut 4 × σ. Un calcul à centre EMA, avec une autre pondération ou une autre source constitue une construction différente qu’il faut aligner avant comparaison.
BandWidth mesure la largeur, pas la position du prix dans les bandes. La mesure de position distincte %b = (Close − L) / (U − L) n’est pas définie lorsque la distance entre bandes est nulle. Ni un contact avec une bande ni une faible largeur ne donnent un sens de trade ou une probabilité calibrée de la suite.
5. Reproduire l’exemple synthétique commun
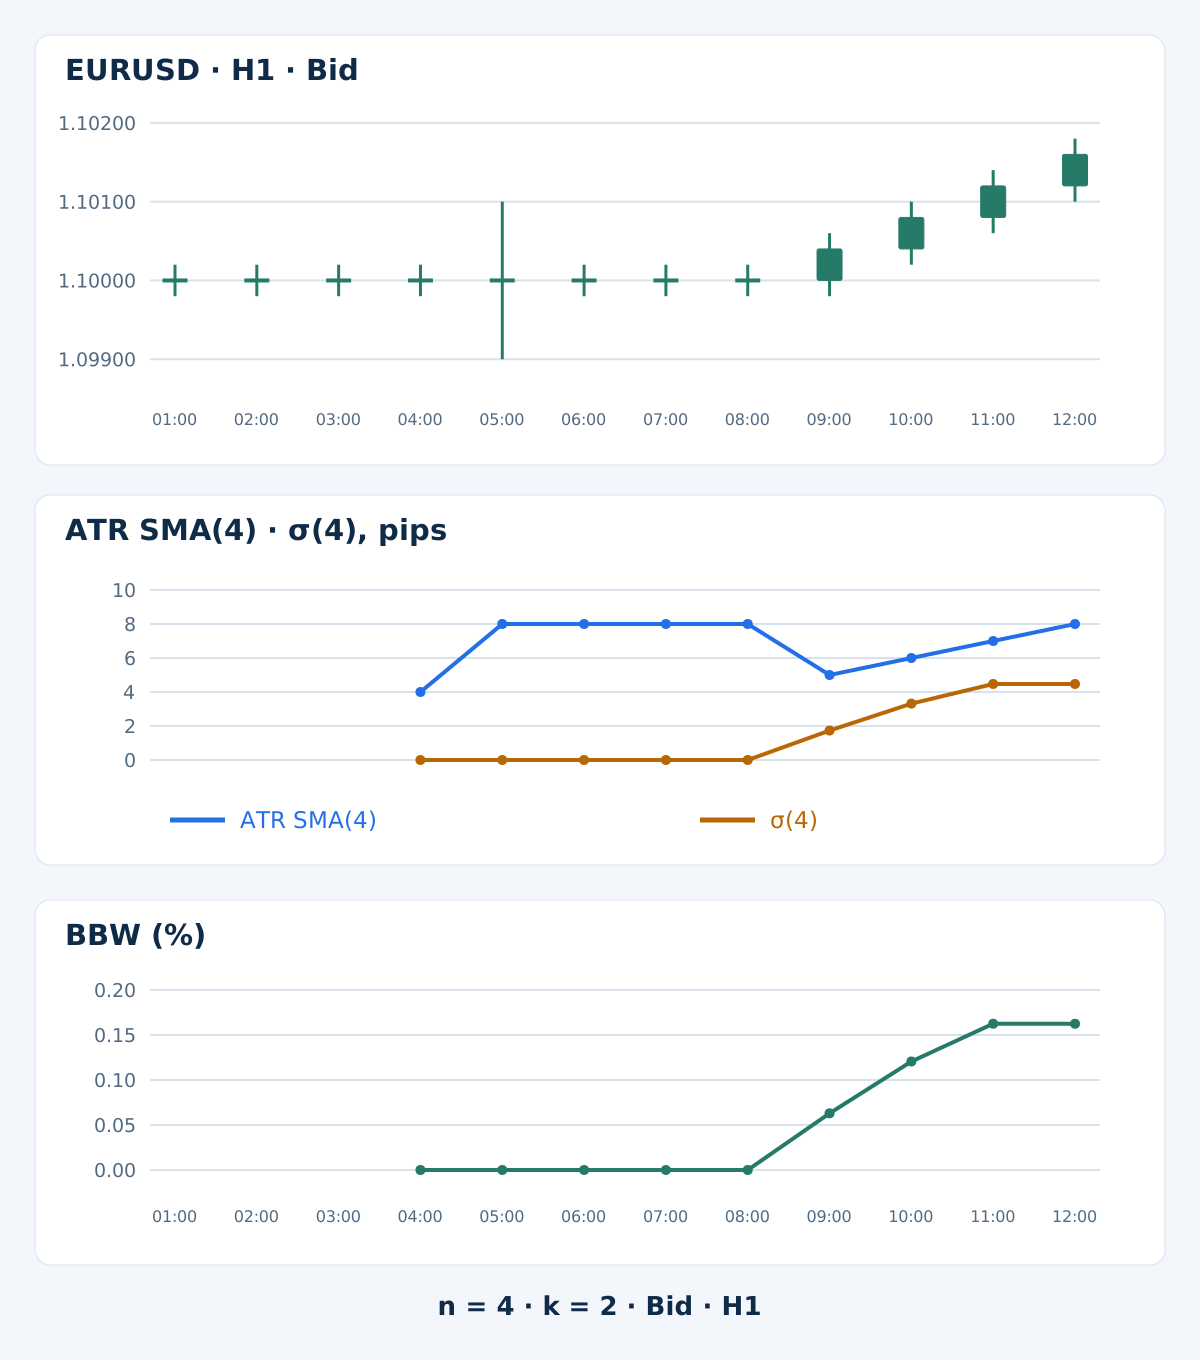
Le tableau contient des bougies Bid EURUSD H1 fictives, repérées par leur heure de clôture sur une même horloge serveur supposée. La clôture précédente à 00:00 vaut 1.10000. Toutes les fenêtres utilisent n = 4 ; les bandes utilisent k = 2. Ces réglages courts rendent le calcul lisible et ne sont pas des paramètres de trading recommandés. Un pip vaut 0.00010.
| Heure de clôture H1 | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid | TR, pips | ATR SMA(4), pips | σ(4), pips | BBW, % |
|---|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
02:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
03:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
04:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 4.000000 | 0.000000 | 0.000000 |
05:00 | 1.10000 | 1.10100 | 1.09900 | 1.10000 | 20 | 8.000000 | 0.000000 | 0.000000 |
06:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
07:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
08:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
09:00 | 1.10000 | 1.10060 | 1.09980 | 1.10040 | 8 | 5.000000 | 1.732051 | 0.062978 |
10:00 | 1.10040 | 1.10100 | 1.10020 | 1.10080 | 8 | 6.000000 | 3.316625 | 0.120572 |
11:00 | 1.10080 | 1.10140 | 1.10060 | 1.10120 | 8 | 7.000000 | 4.472136 | 0.162534 |
12:00 | 1.10120 | 1.10180 | 1.10100 | 1.10160 | 8 | 8.000000 | 4.472136 | 0.162475 |
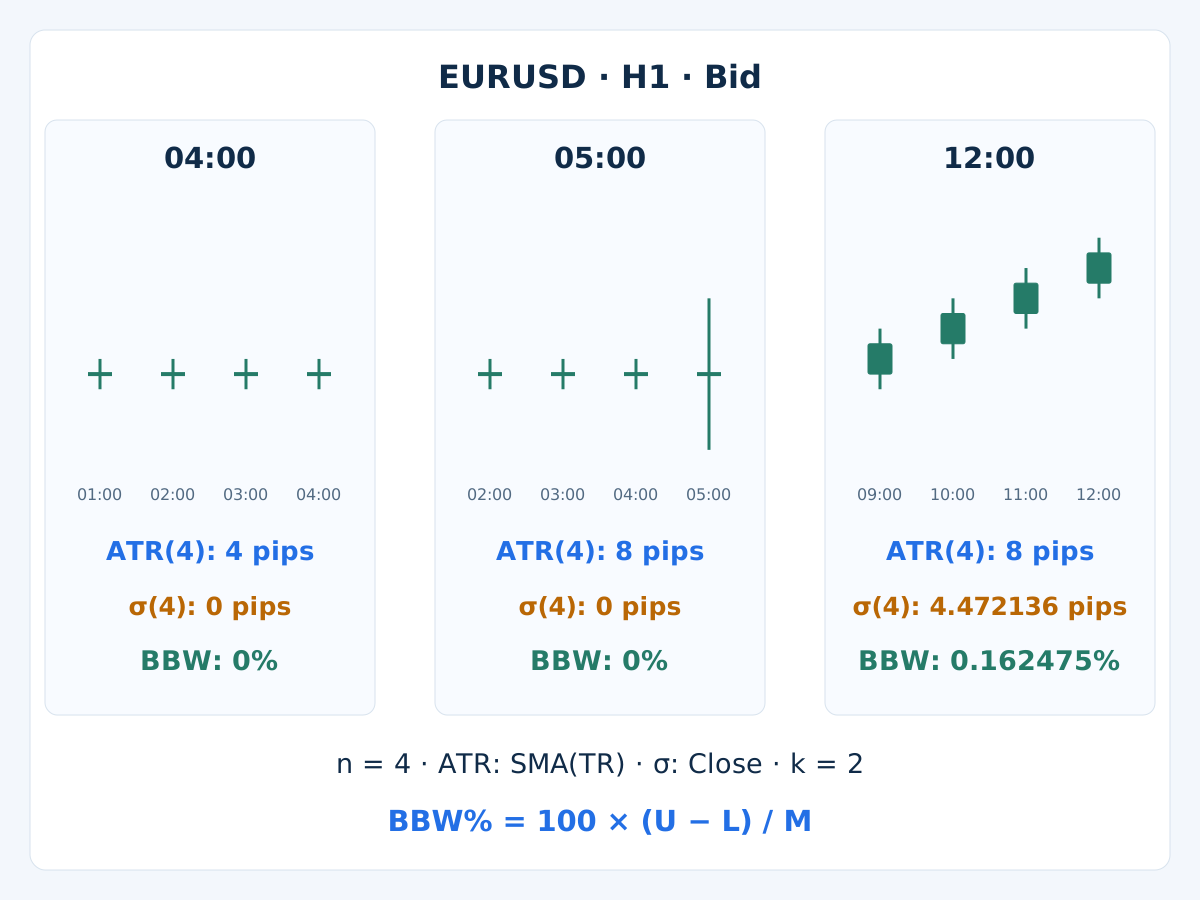
La première fenêtre complète se termine à 04:00. Toutes ses clôtures valent 1.10000, donc σ et BBW sont nuls, alors que l’ATR vaut 4 pips. Ce sont des mesures disponibles, pas des valeurs manquantes. Les valeurs antérieures de moyenne et de dispersion ne sont pas encore disponibles. Les résultats affichés sont arrondis à 6 décimales ; le calcul conserve toute la précision.
À 05:00, l’intervalle entre le plus haut et le plus bas s’élargit sans changer la clôture. TR vaut 20 pips, et ATR = (4 + 4 + 4 + 20) / 4 = 8 pips. Les dernières clôtures restent identiques : σ des clôtures et BBW demeurent donc nuls. « Dispersion nulle des clôtures » ne signifie manifestement pas « absence de mouvement à l’intérieur des bougies ».
À 12:00, l’ATR vaut aussi 8 pips, mais les dernières clôtures diffèrent. M vaut 1.10100 ; leurs écarts sont de −6, −2, 2, 6 pips. Ainsi, σ = sqrt((36 + 4 + 4 + 36) / 4) = sqrt(20) pips, soit 4.472136 à l’affichage. La distance totale entre bandes vaut 17.888544 pips et BBW 0.162475%. Aucun ordre, aucune exécution ni aucun rendement de trading n’est simulé.
6. Expliquer le désaccord avant de changer une règle
L’exemple de la mèche modifie les amplitudes haut-bas sans changer les clôtures. La progression ultérieure modifie leur dispersion. Des ATR égaux peuvent donc coexister avec des σ et BBW différents. Cela éclaire les définitions, sans prouver qu’un indicateur est défectueux ou universellement supérieur.
Une moyenne mobile qui baisse peut aussi refléter la sortie d’une ancienne observation élevée. À 09:00, le TR de la longue mèche a quitté notre fenêtre ATR. Plus généralement, modifier la fenêtre ou le lissage change la réactivité et la mémoire. Ne classez pas les indicateurs selon la ligne qui réagit le plus vite dans un exemple choisi isolément.
7. Ne pas compter deux fois la même dispersion
Avec les mêmes M et σ et un multiplicateur de bande fixe, BBW est une transformation algébrique de σ normalisé. Pour les bandes spécifiées, BBW_pct = 4 × (100 × σ / M). Exiger une hausse des deux ne fournit pas deux confirmations indépendantes de volatilité.
L’ATR exploite des informations OHLC supplémentaires, mais partage toujours des données de prix avec les mesures fondées sur les clôtures ; cela n’implique pas l’indépendance statistique. Attribuez un rôle explicite à chaque entrée et testez l’apport de la règle ajoutée. Le guide de combinaison des indicateurs distingue rôles complémentaires et votes répétés.
8. Normaliser délibérément et conserver les unités
L’ATR brut et σ sont des distances de prix. Nous pouvons ici exprimer l’ATR par 100 × ATR / Close, tandis que BBW divise la distance totale entre bandes par M. À 12:00, le pourcentage ATR vaut 0.072622% et BBW 0.162475%. Leurs numérateurs et dénominateurs diffèrent ; un nombre supérieur n’en fait pas un signal plus fort.
Multiplier tous les prix par la même constante positive multiplie les distances brutes, mais laisse ces rapports normalisés inchangés. Cela retire un effet d’échelle de prix, pas les différences de liquidité, de séance, d’unité de temps, de taille de contrat ou de risque monétaire. Ne transférez pas une convention de pip ou un seuil en pourcentage entre instruments sans nouvelle spécification.
9. Définir « faible » par rapport aux observations antérieures
Un BBW donné n’indique pas intrinsèquement des bandes étroites pour toutes les paires et unités de temps. Choisissez à l’avance la référence historique, la fenêtre, le traitement des égalités et les conditions de démarrage. Comparez uniquement avec les observations disponibles au moment de décider ; un minimum ou un percentile calculé sur tout le graphique peut introduire des données futures.
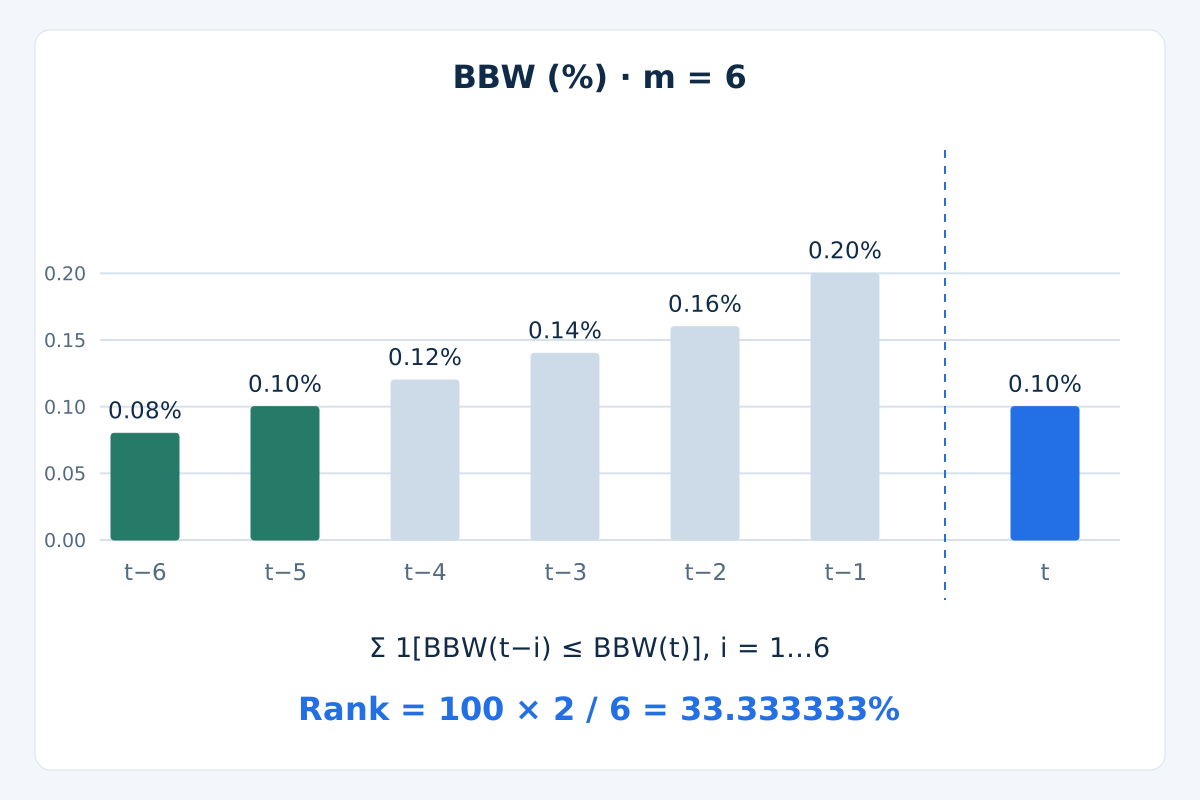
Dans un exemple pédagogique distinct, les six lectures BBW achevées précédentes valent 0.08, 0.10, 0.12, 0.14, 0.16, 0.20 pour cent, et la lecture actuelle 0.10%. Définissez Rank = 100 × count(previous BBW ≤ current BBW) / m. En excluant la lecture actuelle de la référence, on obtient 100 × 2 / 6 = 33.333333%. C’est un rang historique, pas une probabilité de cassure.
Les égalités comptent : remplacer « inférieur ou égal » par « inférieur » change le résultat. Avec une règle inclusive, une référence dont toutes les valeurs sont égales donne un rang de 100% ; ce rang n’est donc pas un détecteur universel de marché plat. Définissez et testez séparément la véritable règle de contraction. La stratégie existante de squeeze de Bollinger décrit un cadre distinct de confirmation par le prix ; le rang seul ne le fournit pas.
10. Aligner les entrées de la plateforme et le moment d’observation
Dans MT4, iStdDev(_Symbol, PERIOD_H1, 4, 0, MODE_SMA, PRICE_CLOSE, 1) indique explicitement méthode, source et décalage du tampon pour la bougie close. Pour les bandes, iBands(_Symbol, PERIOD_H1, 4, 2, 0, PRICE_CLOSE, MODE_UPPER, 1) choisit la ligne supérieure. Lisez MODE_MAIN et MODE_LOWER avec les mêmes arguments pour calculer la largeur. Le déplacement d’une ligne sur le graphique et son décalage dans le tampon sont des paramètres distincts.
Consignez le symbole exact du courtier, le côté de cotation, l’unité de temps, la source, la période, la pondération, le multiplicateur d’écart-type, l’historique et la version de l’indicateur. Notre ATR est explicitement une SMA mobile ; ne supposez pas qu’il coïncide avec celui du terminal. Reconstituez les mêmes bougies et comparez les valeurs non arrondies sur bougies closes. Cet article ne prétend pas avoir vérifié la sortie d’un terminal en fonctionnement.
Juste après 12:00, une fois les données prêtes, la bougie close à 12:00 a ouvert à 11:00 et se trouve au décalage 1 ; la bougie 12:00–13:00 se forme encore au décalage 0. Enregistrez l’horodatage d’ouverture, pas seulement un décalage qui change. D’autres bornes horaires serveur ou des bougies d’unité supérieure nécessitent leur propre alignement.
11. Valider la mesure avant de juger une méthode
Exigez des OHLC valides et suffisamment d’observations contiguës ; notre ATR nécessite aussi une clôture précédente connue. Ne remplacez pas les données manquantes par zéro et ne franchissez pas silencieusement une lacune inattendue. Un vrai zéro de σ ou de BBW peut être valide, mais un diviseur nul ou non positif doit être rejeté. Un historique absent ou un indicateur non initialisé ne prouve pas une faible volatilité.
Ces mesures fondées sur le Bid ne chiffrent pas un trade exécutable. Spread, commission, financement, glissement d’exécution, volume et exposition corrélée restent distincts. Le guide des coûts de trading et le guide de gestion du risque expliquent pourquoi ni une faible valeur normalisée ni un multiple d’indicateur ne constitue un modèle de risque complet.
Reproduisez clôtures constantes avec mèches, progression directionnelle, valeurs extrêmes sortant de la fenêtre, égalités, zéros et historique manquant. Rejouez une bougie close à la fois ; les suivantes ne doivent pas modifier les résultats antérieurs si les données et l’initialisation restent identiques. Si la mesure devient une règle, conservez variantes essayées et données d’évaluation ultérieures, puis effectuez un test prospectif. Le guide de backtesting MT4 décrit le processus global. Aucune comparaison d’indicateurs ne prouve un avantage de trading.
12. Questions sur les comparaisons de volatilité
Quel est le meilleur : ATR, écart-type ou BandWidth ?
Il n’y a pas de vainqueur universel. L’ATR résume le True Range, l’écart-type décrit la dispersion des prix choisis et BandWidth normalise une distance entre bandes. Choisissez la mesure adaptée à une question définie, puis évaluez séparément toute règle de trading.
σ peut-il être nul alors que l’ATR est positif ?
Oui. Des clôtures identiques peuvent coexister avec des plus hauts et plus bas qui évoluent au sein des bougies. La dispersion des clôtures et la largeur des bandes peuvent être nulles alors que le True Range et sa moyenne restent positifs. Vérifiez la disponibilité des données avant d’interpréter les zéros.
σ et BandWidth sont-ils des confirmations indépendantes ?
Pas avec les mêmes clôtures, moyenne, convention de dispersion et multiplicateur fixe. BandWidth est alors une forme redimensionnée de σ normalisé. Des noms différents ne rendent pas l’information sous-jacente indépendante.
Deux écarts-types garantissent-ils une probabilité de maintien du prix dans les bandes ?
Non. Cette construction ne démontre ni observations normales et indépendantes ni prévision calibrée. N’attribuez pas aux bandes une probabilité universelle de couverture et ne prenez pas un contact pour un signal automatique de retournement.
Un BBW de 0.10% est-il toujours faible ?
Non. Son sens dépend de l’instrument, de l’unité de temps, des réglages et de la référence passée. Un rang historique dépend aussi de sa fenêtre et du traitement des égalités. Ni la lecture brute ni son rang ne garantissent qu’une expansion doive survenir.
Pourquoi ma plateforme donne-t-elle des valeurs différentes du tableau ?
Commencez par reproduire les bougies synthétiques d’entrée, puis vérifiez algorithme, diviseur, source, fenêtre, décalage, initialisation ou démarrage, côté de cotation et unités. L’exemple est un calcul explicitement spécifié, pas une reproduction vérifiée de toutes les implémentations.
13. Référence technique et portée
Les règles officielles de John Bollinger expliquent la construction des bandes traditionnelles, BandWidth normalisé et les limites des hypothèses statistiques. Ce guide précise ses formules, son diviseur de population, ses données et ses repères temporels afin de reproduire les comparaisons sans supposer toutes les implémentations identiques.
Le Forex et le trading à effet de levier comportent des risques importants. Ce guide est éducatif et ne constitue pas un conseil en investissement. Les résultats passés ou simulés ne garantissent pas les performances futures.