

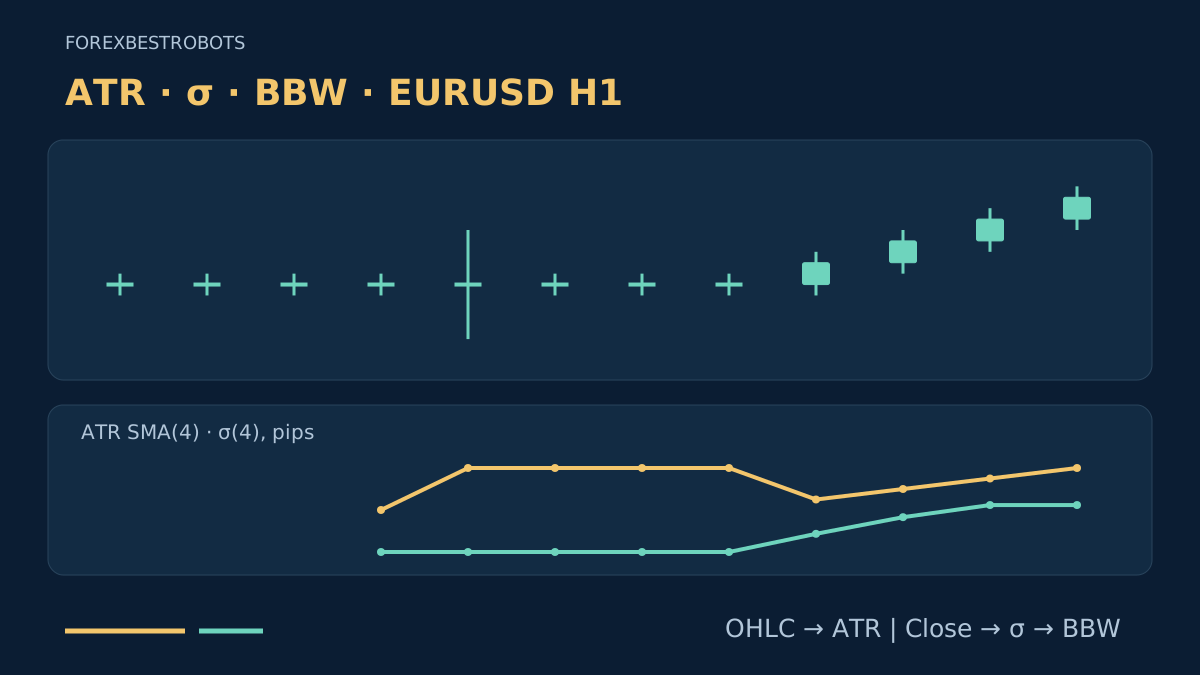
Dois gráficos podem parecer agitados por motivos diferentes. Pavios longos podem aumentar uma medida de amplitude sem alterar os fechamentos, enquanto um deslocamento ordenado pode espalhá-los ao redor da média. Uma comparação útil de volatilidade começa pela pergunta que cada indicador responde, em vez de tratar toda linha ascendente como a mesma evidência.
Este segundo guia compara medidas e funções. Não fornece um sistema de rompimento, um limiar de entrada ou uma regra de dimensionamento de posição. O guia de construção do ATR detalha True Range, suavização e conversão em pips. Aqui, um conjunto de dados comum torna visíveis as diferenças entre ATR, desvio padrão dos fechamentos e BandWidth de Bollinger.
1. Associe o indicador a uma pergunta específica
Use o ATR para resumir o True Range recente, incluindo a relação da máxima e mínima atuais com o fechamento anterior. Use o desvio padrão para descrever como as observações de preço escolhidas se dispersam em torno da média. Use o BandWidth para expressar a largura de um envelope de Bollinger em relação à sua linha central.
São descrições, não previsões intercambiáveis. Uma leitura maior não escolhe BUY ou SELL, comprova uma reversão, limita a amplitude futura nem estabelece uma operação lucrativa. As três dependem do símbolo, período gráfico, dados e escolhas de cálculo.
Registre se você precisa de um contexto de distância de preço, dispersão dos fechamentos ou contração relativa das bandas. Atribua uma função a cada entrada mantida. Mais painéis de volatilidade não significam automaticamente mais informação.
2. Mantenha explícita a definição do ATR
Para candles Bid válidos, TR = max(H, Cprev) − min(L, Cprev). Este guia usa ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1. A média aritmética móvel foi escolhida para alinhar as janelas do exemplo didático, não porque todas as plataformas a utilizem.
Uma média de Wilder ou outra inicialização pode produzir valores diferentes. Registre essa escolha antes de comparar indicadores. O ATR conserva informações de máximas e mínimas que um cálculo baseado só em fechamentos não enxerga; não descreve a ordem dos ticks dentro do candle nem o movimento que ainda está por vir.
3. Defina o desvio padrão dos preços, não dos retornos
Seja M a média aritmética dos últimos n fechamentos concluídos: M(t) = Σ C(t−j) / n, j = 0…n−1. Defina σ(t) = sqrt(Σ (C(t−j) − M(t))² / n), j = 0…n−1. Cada fechamento da janela é comparado com a mesma média da janela atual.
O divisor aqui é n, a convenção populacional para a janela escolhida, e não o divisor amostral n−1. Alterar o divisor, preço aplicado, ponderação ou média muda a especificação. O desvio padrão tem unidades de preço; para obter pips, divida pelo tamanho documentado do pip.
Trata-se da dispersão de níveis de preço. Não é o desvio padrão de retornos percentuais ou logarítmicos, nem volatilidade realizada anualizada. Um deslocamento direcional regular pode espalhar os fechamentos em torno da média mesmo quando o incremento entre fechamentos consecutivos é constante. Não classifique isso automaticamente como negociação errática.
4. Calcule o BandWidth a partir das mesmas bandas
Neste exemplo, use U = M + k × σ e L = M − k × σ, com uma linha central SMA e o mesmo σ dos fechamentos. Com M positivo, defina BBW_pct = 100 × (U − L) / M. O guia sempre apresenta porcentagens, não a razão sem a multiplicação.
A álgebra fornece BBW_pct = 200 × k × σ / M. Com k = 2, a distância total entre as bandas é 4 × σ. Uma implementação com centro EMA, outra ponderação ou outra fonte é uma construção diferente, que precisa ser alinhada antes da comparação.
BandWidth mede a largura, não onde o preço está dentro das bandas. A medida distinta de posição %b = (Close − L) / (U − L) fica indefinida quando a distância entre bandas é zero. Nem um toque na banda nem uma largura pequena fornecem direção de negociação ou probabilidade calibrada do que vem depois.
5. Reproduza o exemplo sintético comum
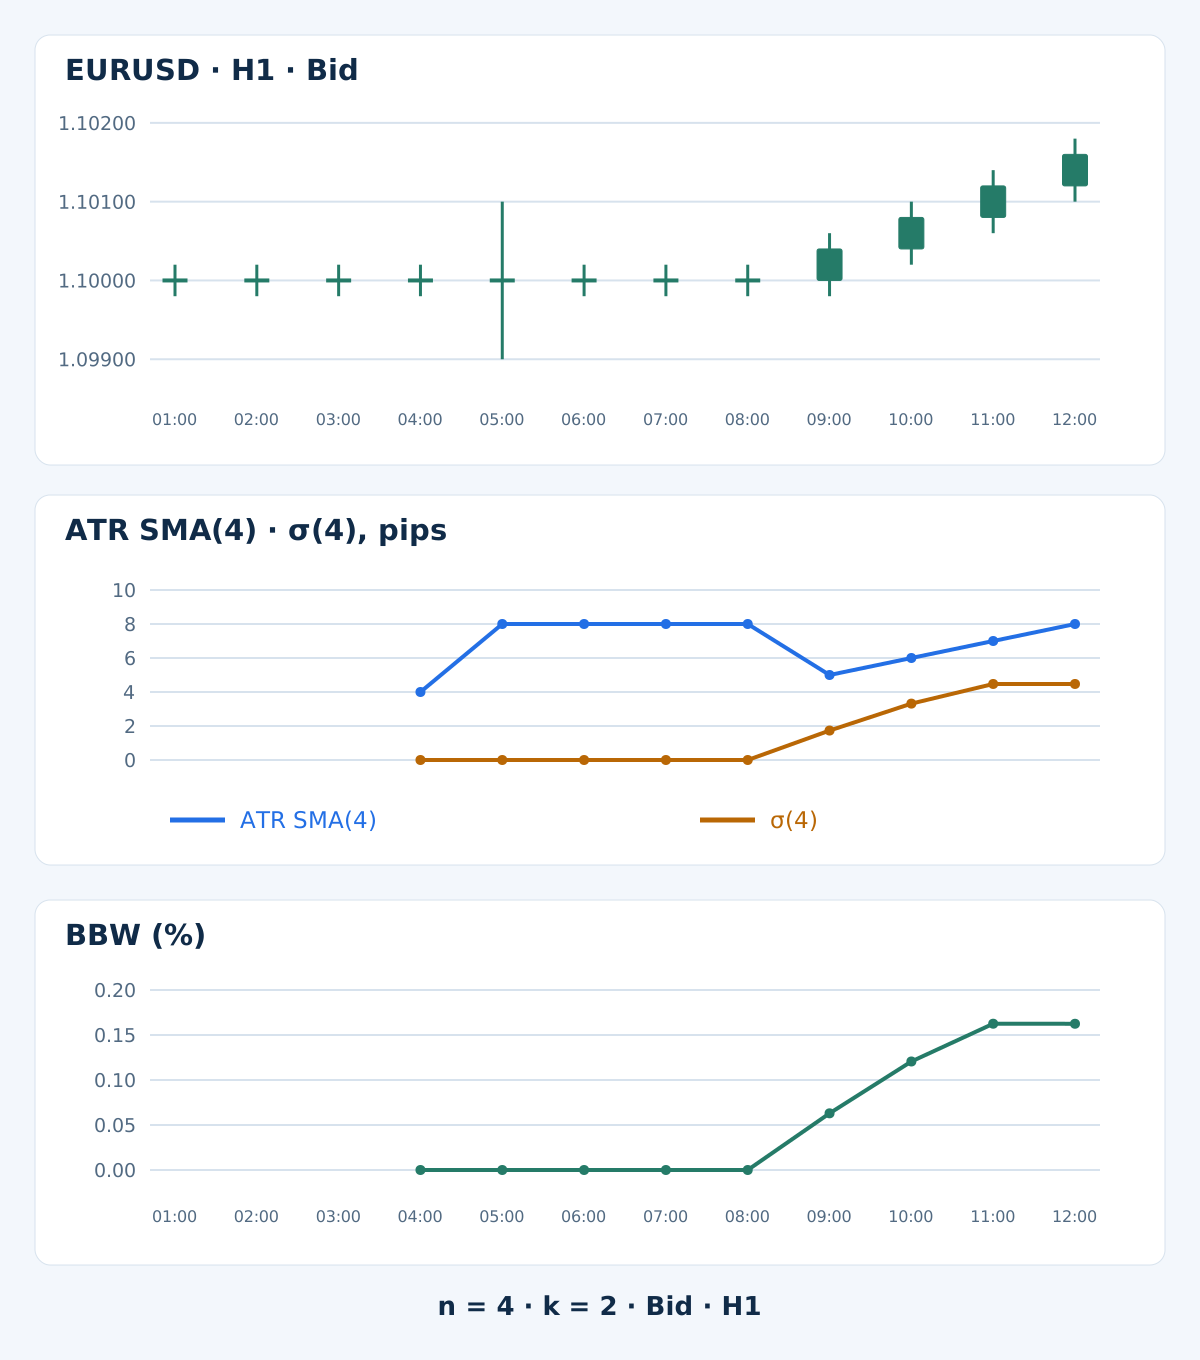
A tabela contém candles Bid fictícios de EURUSD H1, identificados pelo horário de fechamento em um mesmo relógio de servidor hipotético. O fechamento anterior, às 00:00, é 1.10000. Todas as janelas usam n = 4; as bandas usam k = 2. Esses ajustes curtos deixam a aritmética visível e não são parâmetros recomendados para operar. Um pip equivale a 0.00010.
| Fechamento H1 | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid | TR, pips | ATR SMA(4), pips | σ(4), pips | BBW, % |
|---|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
02:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
03:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
04:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 4.000000 | 0.000000 | 0.000000 |
05:00 | 1.10000 | 1.10100 | 1.09900 | 1.10000 | 20 | 8.000000 | 0.000000 | 0.000000 |
06:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
07:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
08:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
09:00 | 1.10000 | 1.10060 | 1.09980 | 1.10040 | 8 | 5.000000 | 1.732051 | 0.062978 |
10:00 | 1.10040 | 1.10100 | 1.10020 | 1.10080 | 8 | 6.000000 | 3.316625 | 0.120572 |
11:00 | 1.10080 | 1.10140 | 1.10060 | 1.10120 | 8 | 7.000000 | 4.472136 | 0.162534 |
12:00 | 1.10120 | 1.10180 | 1.10100 | 1.10160 | 8 | 8.000000 | 4.472136 | 0.162475 |
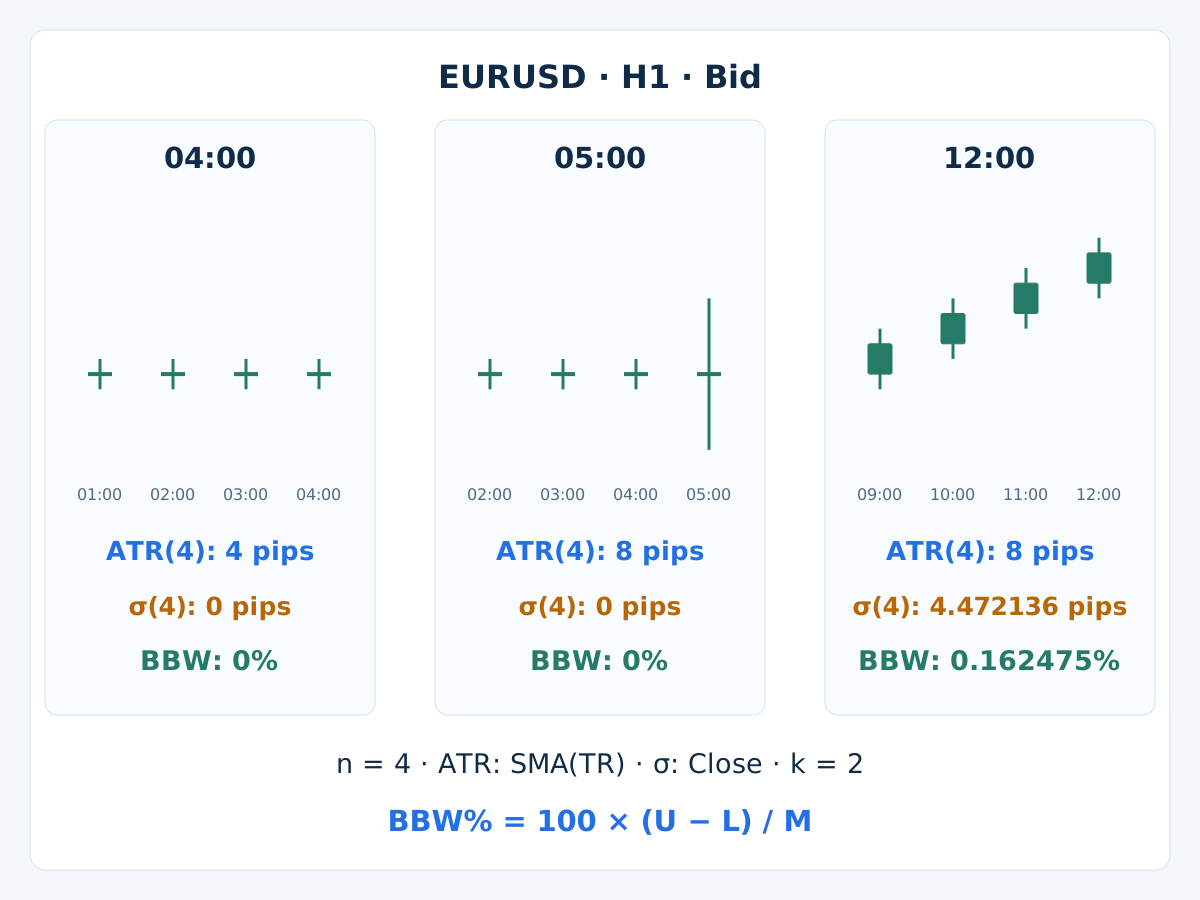
A primeira janela completa termina às 04:00. Todos os seus fechamentos são 1.10000, então σ e BBW são zero, enquanto o ATR é de 4 pips. São medidas disponíveis, não valores ausentes. As entradas anteriores de média e dispersão ainda não estão disponíveis. Os resultados exibidos são arredondados para 6 casas decimais; os cálculos preservam a precisão integral.
Às 05:00, a distância entre máxima e mínima aumenta, mas o fechamento não muda. O TR é de 20 pips, e ATR = (4 + 4 + 4 + 20) / 4 = 8 pips. Os últimos fechamentos continuam iguais, então o σ dos fechamentos e o BBW permanecem zero. “Dispersão zero dos fechamentos” claramente não significa “ausência de movimento dentro dos candles”.
Às 12:00, o ATR também é de 8 pips, mas os fechamentos recentes diferem. M é 1.10100; os desvios são −6, −2, 2, 6 pips. Assim, σ = sqrt((36 + 4 + 4 + 36) / 4) = sqrt(20) pips, exibido como 4.472136. A distância total entre bandas é de 17.888544 pips e o BBW é de 0.162475%. Não são simuladas ordens, execuções ou retornos de negociação.
6. Explique a divergência antes de mudar uma regra
O exemplo do pavio altera as amplitudes entre máxima e mínima sem mudar os fechamentos. O deslocamento posterior altera a dispersão dos fechamentos. Portanto, valores iguais de ATR podem coexistir com valores diferentes de σ e BBW. Isso ajuda a compreender as definições, não prova defeito ou superioridade universal de um indicador.
Uma média móvel em queda também pode refletir a saída de uma observação antiga e elevada da janela. Às 09:00, o TR do pavio longo já saiu da nossa janela de ATR. De forma geral, mudar o período ou a suavização altera a resposta e a memória. Não classifique indicadores pela linha que reage mais rápido em um único exemplo selecionado.
7. Não conte a mesma dispersão duas vezes
Com M e σ iguais e um multiplicador fixo das bandas, o BBW é uma transformação algébrica de σ normalizado. Em particular, BBW_pct = 4 × (100 × σ / M) para as bandas definidas. Exigir que ambos subam não fornece duas confirmações independentes de volatilidade.
O ATR usa informações OHLC adicionais, mas continua compartilhando dados de preço com as medidas baseadas nos fechamentos; não há independência estatística implícita. Dê uma função explícita a cada entrada e teste se a regra acrescentada contribui com algo. O guia de combinação de indicadores explica como separar funções complementares de votos repetidos.
8. Normalize de forma consciente e preserve as unidades
ATR e σ brutos são distâncias de preço. Aqui podemos expressar o ATR como 100 × ATR / Close, enquanto o BBW divide a distância total entre bandas por M. Às 12:00, o percentual do ATR é 0.072622% e o BBW é 0.162475%. Numeradores e denominadores são diferentes; um número maior não torna um deles um sinal mais forte.
Multiplicar todos os preços pela mesma constante positiva multiplica as distâncias brutas, mas mantém essas razões normalizadas. Isso remove um efeito de escala de preço, não diferenças de liquidez, sessão, período gráfico, tamanho contratual ou risco em dinheiro. Não transfira uma convenção de pip ou limiar percentual entre instrumentos sem uma nova especificação.
9. Defina “baixo” em relação às observações anteriores
Um valor de BBW não representa bandas estreitas em todo par e período gráfico por definição. Escolha previamente a referência histórica, janela, regra de empates e requisitos de aquecimento. Compare apenas com observações já disponíveis no momento da decisão; um mínimo ou percentil calculado com o gráfico inteiro pode introduzir informação futura.
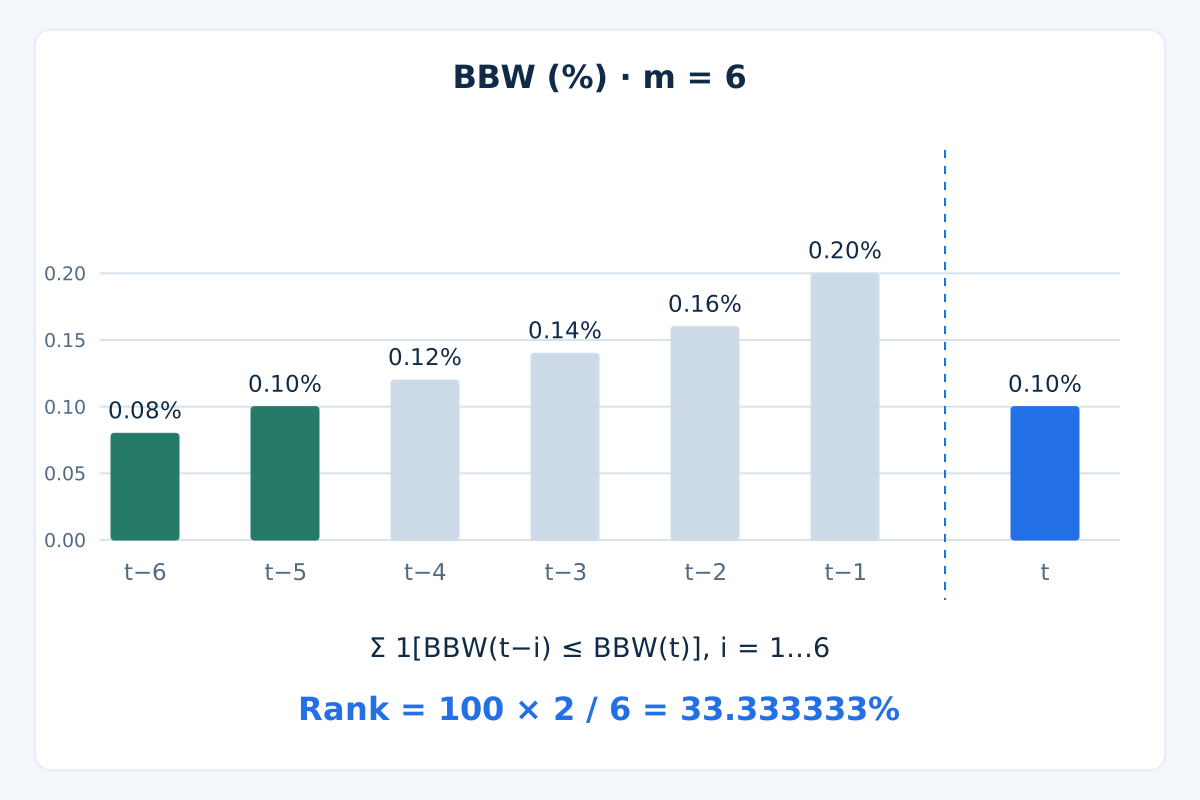
Em um exemplo didático separado, as seis leituras anteriores de BBW já concluídas são 0.08, 0.10, 0.12, 0.14, 0.16, 0.20 por cento, e a atual é 0.10%. Defina Rank = 100 × count(previous BBW ≤ current BBW) / m. Excluindo a leitura atual da referência, obtemos 100 × 2 / 6 = 33.333333%. É uma posição histórica, não a probabilidade de um rompimento.
Empates importam: trocar “menor ou igual” por “menor” muda o resultado. Com uma regra inclusiva, uma referência em que todos os valores são iguais gera posição de 100%; essa classificação não é um detector universal de mercado parado. Defina e teste a regra real de contração separadamente. A estratégia existente de compressão de Bollinger trata de um modelo distinto de confirmação do preço; a classificação sozinha não o fornece.
10. Alinhe as entradas da plataforma e o horário da observação
No MT4, iStdDev(_Symbol, PERIOD_H1, 4, 0, MODE_SMA, PRICE_CLOSE, 1) especifica método, fonte e deslocamento do buffer para o candle fechado. Para as bandas, iBands(_Symbol, PERIOD_H1, 4, 2, 0, PRICE_CLOSE, MODE_UPPER, 1) seleciona a linha superior. Leia MODE_MAIN e MODE_LOWER com os mesmos argumentos para calcular a largura. O deslocamento gráfico de uma linha e seu deslocamento no buffer são parâmetros diferentes.
Registre o símbolo exato da corretora, lado da cotação, período gráfico, fonte, período de cálculo, ponderação, multiplicador de desvio, histórico e versão do indicador. Nosso ATR é explicitamente uma SMA em janela móvel; não presuma que o ATR do terminal coincida. Reconstrua os mesmos candles e compare valores sem arredondamento em candles fechados. Este artigo não afirma ter verificado a saída de um terminal em operação.
Logo após as 12:00, quando os dados estiverem prontos, o candle que fechou às 12:00 abriu às 11:00 e está no deslocamento 1; o candle de 12:00–13:00 ainda se forma no deslocamento 0. Guarde o horário de abertura, não só um número de deslocamento que muda. Outros limites horários do servidor ou candles de período superior exigem alinhamento próprio.
11. Valide a medida antes de julgar um método
Exija OHLC válido e observações contíguas suficientes; nosso ATR também precisa de um fechamento anterior conhecido. Não preencha dados ausentes com zero nem atravesse silenciosamente uma lacuna inesperada. Um zero real de σ ou BBW pode ser válido, mas um divisor zero ou não positivo deve ser rejeitado. Histórico ausente e indicador não inicializado não demonstram baixa volatilidade.
Essas medidas baseadas no Bid não precificam uma operação executável. Spread, comissão, financiamento, slippage, volume e exposição correlacionada continuam separados. O guia de custos de negociação e o guia de gestão de risco explicam por que nem uma leitura normalizada baixa nem um múltiplo do indicador constitui um modelo completo de risco.
Reproduza fechamentos constantes com pavios, deslocamento direcional, valores extremos saindo da janela, empates, zeros e histórico ausente. Avance um candle fechado por vez; candles posteriores não devem alterar resultados anteriores com dados e inicialização iguais. Se a medida virar regra, preserve variantes tentadas e dados de avaliação posteriores, depois faça testes prospectivos. O guia de backtesting no MT4 explica o processo mais amplo. Nenhuma comparação de indicadores comprova vantagem de negociação.
12. Dúvidas sobre comparações de volatilidade
Qual é melhor: ATR, desvio padrão ou BandWidth?
Não há vencedor universal. O ATR resume o True Range, o desvio padrão descreve a dispersão dos preços escolhidos e o BandWidth normaliza uma distância entre bandas. Escolha a medida para uma pergunta definida e depois avalie qualquer regra de negociação separadamente.
σ pode ser zero enquanto o ATR é positivo?
Sim. Fechamentos idênticos podem coexistir com máximas e mínimas que se movem dentro de cada candle. A dispersão dos fechamentos e a largura das bandas podem ser zero, enquanto True Range e sua média continuam positivos. Confira a disponibilidade dos dados antes de interpretar zeros.
σ e BandWidth são confirmações independentes?
Não quando usam os mesmos fechamentos, média, convenção de dispersão e multiplicador fixo. Nesse caso, o BandWidth é uma forma reescalada de σ normalizado. Rótulos diferentes não tornam a informação subjacente independente.
Dois desvios padrão garantem uma probabilidade de o preço ficar entre as bandas?
Não. A construção não demonstra observações normais e independentes nem uma previsão calibrada. Não atribua uma probabilidade universal de cobertura às bandas nem trate um toque como sinal automático de reversão.
BBW de 0.10% é sempre baixo?
Não. O significado depende do instrumento, período gráfico, configurações e referência passada. Uma posição histórica também depende da janela e do tratamento dos empates. Nem a leitura bruta nem sua classificação garantem que uma expansão deva acontecer.
Por que as leituras da minha plataforma diferem da tabela?
Primeiro iguale os candles sintéticos de entrada; depois confira algoritmo exato, divisor, fonte, janela, deslocamento, inicialização ou aquecimento, lado da cotação e unidades. O exemplo é aritmética explicitamente especificada, não uma reprodução verificada de todas as implementações.
13. Referência técnica e escopo
As regras oficiais de John Bollinger explicam a construção das bandas tradicionais, o BandWidth normalizado e os limites das hipóteses estatísticas. Este guia explicita suas fórmulas, divisor populacional, dados e tempos para reproduzir as comparações sem presumir que todas as implementações sejam idênticas.
Forex e operações alavancadas envolvem riscos substanciais. Este guia tem finalidade educacional e não constitui aconselhamento de investimento. Resultados passados ou simulados não garantem desempenho futuro.