

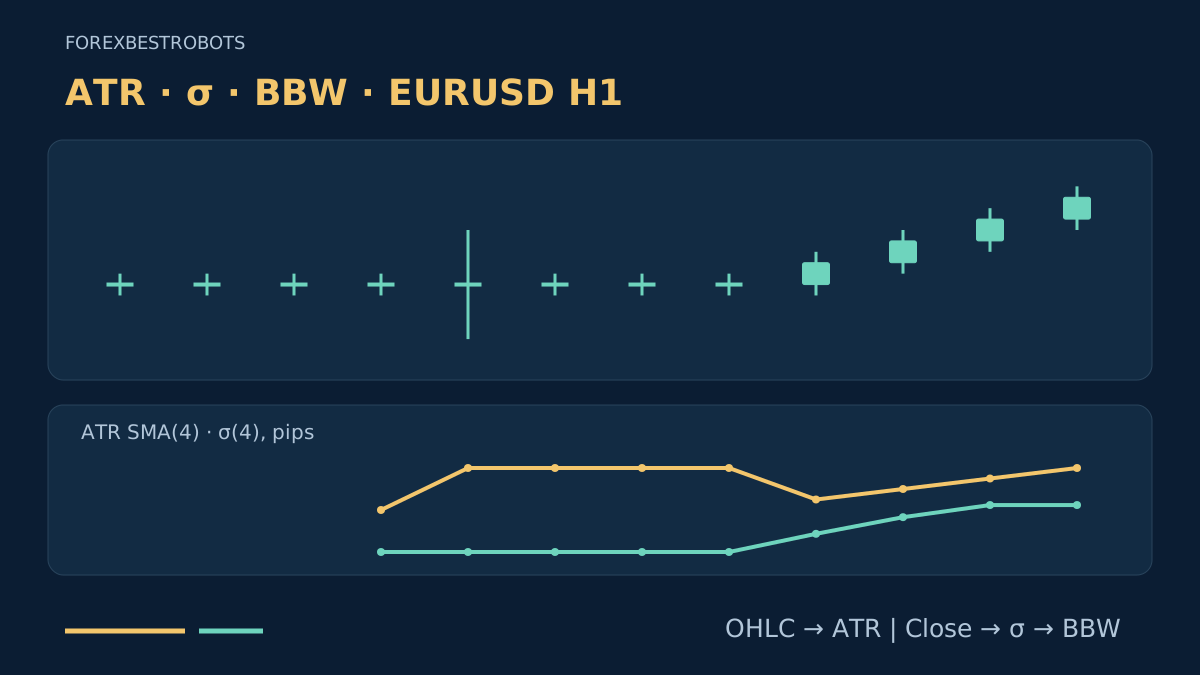
Due grafici possono sembrare movimentati per ragioni diverse. Ombre lunghe possono aumentare una misura dell’escursione senza spostare le chiusure, mentre una progressione ordinata può distribuirle attorno alla media. Un confronto utile della volatilità parte dalla domanda a cui risponde ogni indicatore, invece di considerare tutte le linee in salita come la stessa evidenza.
Questa seconda guida confronta le misure e i loro ruoli. Non fornisce un sistema di breakout, una soglia d’ingresso o una regola di dimensionamento della posizione. La guida alla costruzione dell’ATR approfondisce True Range, smussamento e conversione in pip. Qui un unico insieme di dati rende visibili le differenze tra ATR, deviazione standard delle chiusure e BandWidth di Bollinger.
1. Associa l’indicatore a una domanda precisa
Usa l’ATR per riassumere il True Range recente, compreso il rapporto tra massimo/minimo attuali e chiusura precedente. Usa la deviazione standard per descrivere la dispersione dei prezzi scelti attorno alla loro media. Usa BandWidth per esprimere l’ampiezza di un canale di Bollinger rispetto alla sua linea centrale.
Sono descrizioni, non previsioni intercambiabili. Una lettura maggiore non sceglie BUY o SELL, non dimostra un’inversione, non fissa l’escursione massima futura e non prova che un trade sia redditizio. Tutte e tre dipendono da simbolo, timeframe, dati e scelte di calcolo.
Scrivi se ti serve un contesto di distanza di prezzo, dispersione delle chiusure o contrazione relativa delle bande. Assegna un ruolo a ogni dato che mantieni. Aggiungere pannelli di volatilità non aggiunge automaticamente informazione.
2. Mantieni esplicita la definizione di ATR
Per candele Bid valide, TR = max(H, Cprev) − min(L, Cprev). Questa guida usa ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1. La media aritmetica su finestra mobile serve ad allineare le finestre dell’esempio didattico, non implica che tutte le piattaforme la usino.
Una media di Wilder o un’inizializzazione diversa può produrre valori differenti. Registra questa scelta prima di confrontare gli indicatori. L’ATR conserva informazioni su massimi e minimi che un calcolo basato solo sulle chiusure non vede; non descrive l’ordine dei tick nella candela né il movimento ancora da venire.
3. Definisci la deviazione standard dei prezzi, non dei rendimenti
Sia M la media aritmetica delle ultime n chiusure completate: M(t) = Σ C(t−j) / n, j = 0…n−1. Definisci σ(t) = sqrt(Σ (C(t−j) − M(t))² / n), j = 0…n−1. Ogni chiusura nella finestra viene confrontata con la stessa media della finestra attuale.
Il divisore è n, secondo la convenzione della popolazione per la finestra scelta, anziché il divisore campionario n−1. Cambiare divisore, prezzo applicato, ponderazione o media cambia la specifica. La deviazione standard ha unità di prezzo; per ottenere pip, dividila per la dimensione documentata del pip.
Questa è dispersione dei livelli di prezzo. Non è la deviazione standard dei rendimenti percentuali o logaritmici, né volatilità realizzata annualizzata. Una deriva direzionale regolare può distribuire le chiusure attorno alla loro media anche se l’incremento tra chiusure consecutive è costante. Non definirla automaticamente un andamento erratico.
4. Ricava BandWidth dalle stesse bande
Per questo esempio usa U = M + k × σ e L = M − k × σ, con una linea centrale SMA e la stessa σ delle chiusure. Con M positiva, definisci BBW_pct = 100 × (U − L) / M. La guida riporta sempre percentuali, non il rapporto privo della moltiplicazione.
L’algebra dà BBW_pct = 200 × k × σ / M. Con k = 2, la distanza totale tra le bande è 4 × σ. Un’implementazione con centro EMA, ponderazione diversa o altra fonte è una costruzione differente e va allineata prima del confronto.
BandWidth misura l’ampiezza, non la posizione del prezzo nelle bande. La diversa misura di posizione %b = (Close − L) / (U − L) è indefinita quando la distanza tra le bande è zero. Né un contatto con la banda né una larghezza ridotta forniscono una direzione di trading o una probabilità calibrata di ciò che seguirà.
5. Riproduci l’esempio sintetico comune
La tabella contiene candele Bid EURUSD H1 inventate, etichettate con l’ora di chiusura sullo stesso orologio server ipotetico. La chiusura precedente delle 00:00 è 1.10000. Tutte le finestre usano n = 4; le bande usano k = 2. Queste impostazioni brevi rendono visibile il calcolo e non sono parametri consigliati per operare. Un pip equivale a 0.00010.
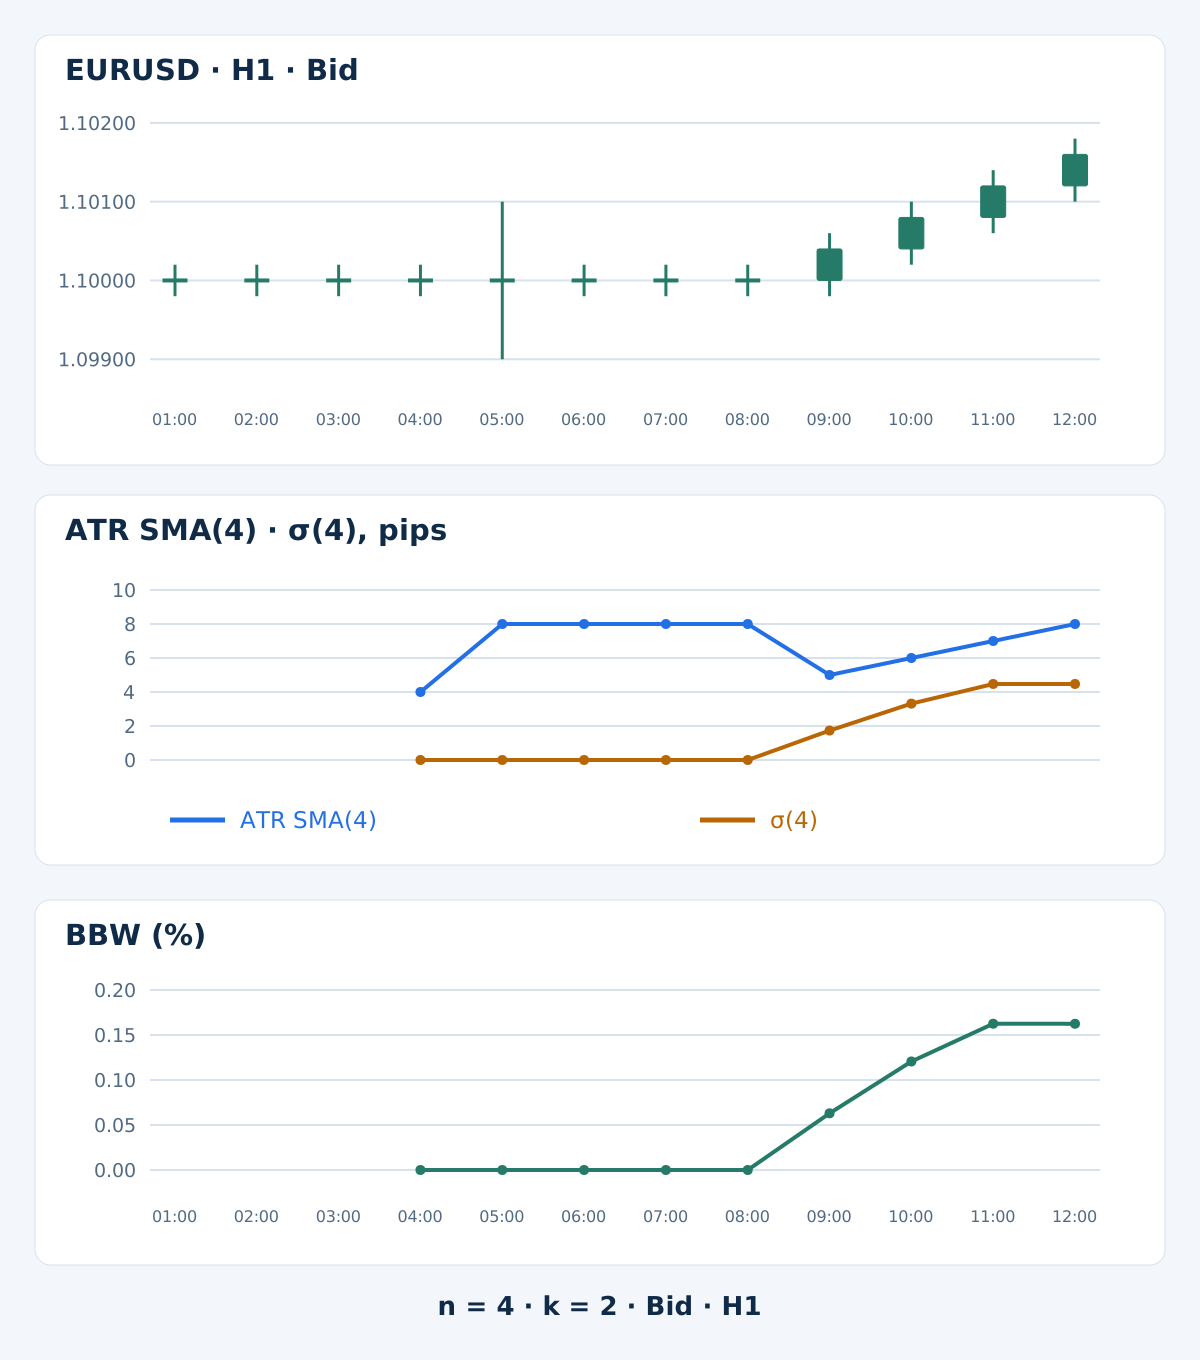
| Ora di chiusura H1 | Apertura Bid | Massimo Bid | Minimo Bid | Chiusura Bid | TR, pip | ATR SMA(4), pip | σ(4), pip | BBW, % |
|---|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
02:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
03:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
04:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 4.000000 | 0.000000 | 0.000000 |
05:00 | 1.10000 | 1.10100 | 1.09900 | 1.10000 | 20 | 8.000000 | 0.000000 | 0.000000 |
06:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
07:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
08:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
09:00 | 1.10000 | 1.10060 | 1.09980 | 1.10040 | 8 | 5.000000 | 1.732051 | 0.062978 |
10:00 | 1.10040 | 1.10100 | 1.10020 | 1.10080 | 8 | 6.000000 | 3.316625 | 0.120572 |
11:00 | 1.10080 | 1.10140 | 1.10060 | 1.10120 | 8 | 7.000000 | 4.472136 | 0.162534 |
12:00 | 1.10120 | 1.10180 | 1.10100 | 1.10160 | 8 | 8.000000 | 4.472136 | 0.162475 |
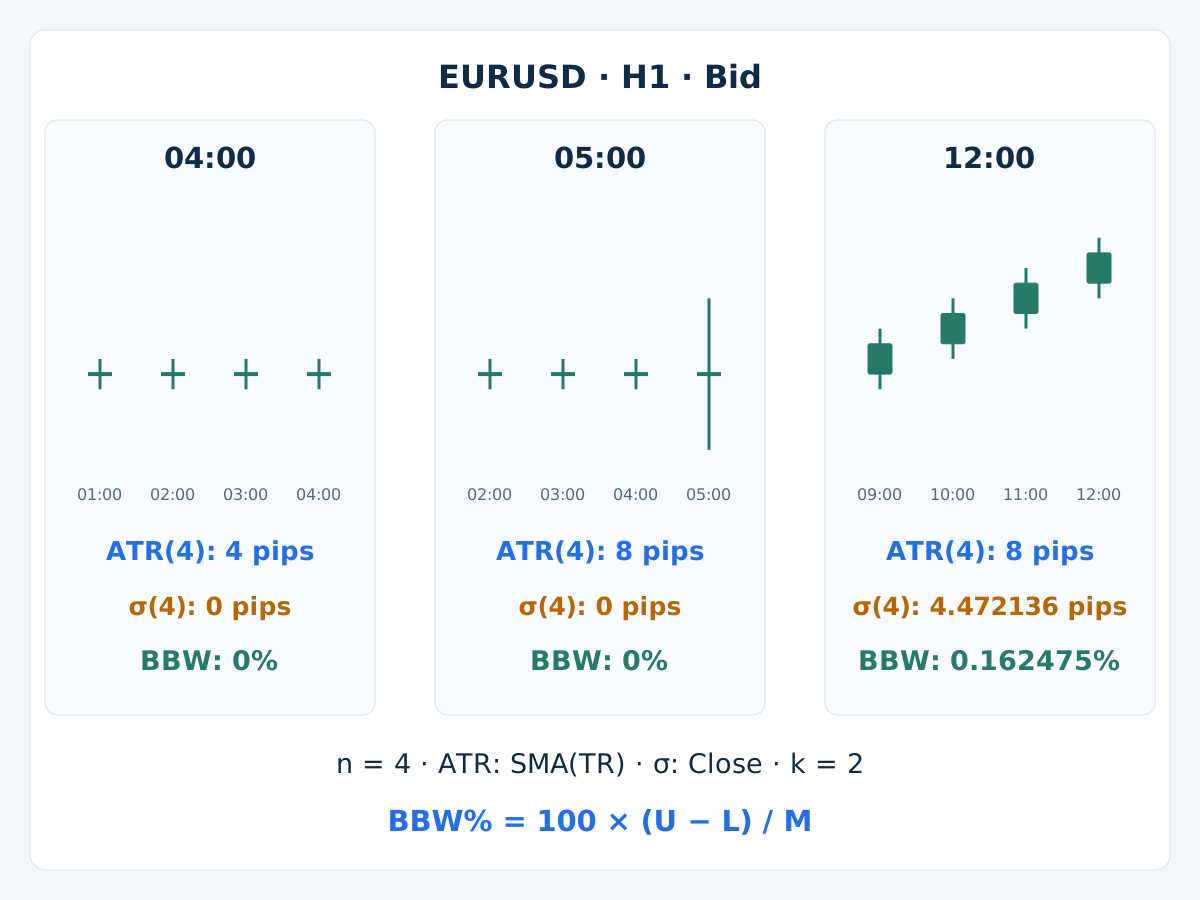
La prima finestra completa termina alle 04:00. Tutte le sue chiusure sono 1.10000, quindi σ e BBW sono zero, mentre l’ATR è 4 pip. Sono misure disponibili, non dati mancanti. Le precedenti voci di media e dispersione non sono disponibili. I risultati mostrati sono arrotondati a 6 decimali; i calcoli mantengono la precisione completa.
Alle 05:00 massimo e minimo si allontanano mentre la chiusura resta invariata. TR è 20 pip e ATR = (4 + 4 + 4 + 20) / 4 = 8 pip. Le ultime chiusure coincidono ancora, quindi σ delle chiusure e BBW restano zero. «Dispersione nulla delle chiusure» non significa «nessun movimento all’interno delle candele».
Alle 12:00 anche l’ATR è 8 pip, ma le ultime chiusure differiscono. M è 1.10100; gli scarti sono −6, −2, 2, 6 pip. Quindi σ = sqrt((36 + 4 + 4 + 36) / 4) = sqrt(20) pip, visualizzato come 4.472136. La distanza totale tra bande è 17.888544 pip e BBW è 0.162475%. Non vengono simulati ordini, esecuzioni o rendimenti di trading.
6. Spiega la divergenza prima di cambiare una regola
L’esempio dell’ombra modifica le escursioni massimo-minimo senza cambiare le chiusure. La successiva deriva modifica la dispersione delle chiusure. Valori ATR uguali possono quindi coesistere con valori diversi di σ e BBW. È un’informazione utile sulle definizioni, non la prova che un indicatore sia guasto o universalmente superiore.
Una media mobile in calo può anche riflettere l’uscita dalla finestra di una vecchia osservazione elevata. Alle 09:00 il TR dell’ombra lunga è uscito dalla nostra finestra ATR. In generale, cambiare periodo o smussamento modifica reattività e memoria. Non classificare gli indicatori in base alla linea che reagisce più rapidamente in un singolo esempio selezionato.
7. Non contare due volte la stessa dispersione
Con le stesse M e σ e un moltiplicatore fisso delle bande, BBW è una trasformazione algebrica di σ normalizzata. In particolare, BBW_pct = 4 × (100 × σ / M) per queste bande. Richiedere che entrambe aumentino non fornisce due conferme indipendenti di volatilità.
L’ATR usa informazioni OHLC aggiuntive, ma condivide comunque dati di prezzo con le misure basate sulle chiusure; ciò non implica indipendenza statistica. Assegna un ruolo esplicito a ogni input e verifica se la regola aggiunta apporta qualcosa. La guida alla combinazione degli indicatori distingue ruoli complementari da voti ripetuti.
8. Normalizza consapevolmente e conserva le unità
ATR e σ non normalizzati sono distanze di prezzo. Qui possiamo esprimere l’ATR come 100 × ATR / Close, mentre BBW divide la distanza totale tra bande per M. Alle 12:00 l’ATR percentuale è 0.072622% e BBW è 0.162475%. Numeratori e denominatori differiscono; un numero più grande non rende un indicatore un segnale più forte.
Moltiplicare tutti i prezzi per la stessa costante positiva moltiplica le distanze originali, ma lascia invariati questi rapporti normalizzati. Rimuove un effetto di scala del prezzo, non le differenze di liquidità, sessione, timeframe, dimensione del contratto o rischio monetario. Non trasferire una convenzione di pip o una soglia percentuale tra strumenti senza una nuova specifica.
9. Definisci «basso» rispetto alle osservazioni precedenti
Un valore BBW non indica bande intrinsecamente strette su ogni coppia e timeframe. Scegli in anticipo riferimento storico, finestra, regola per i valori uguali e requisiti di inizializzazione. Confronta solo con osservazioni disponibili al momento della decisione; un minimo o percentile dell’intero grafico può introdurre informazioni future.
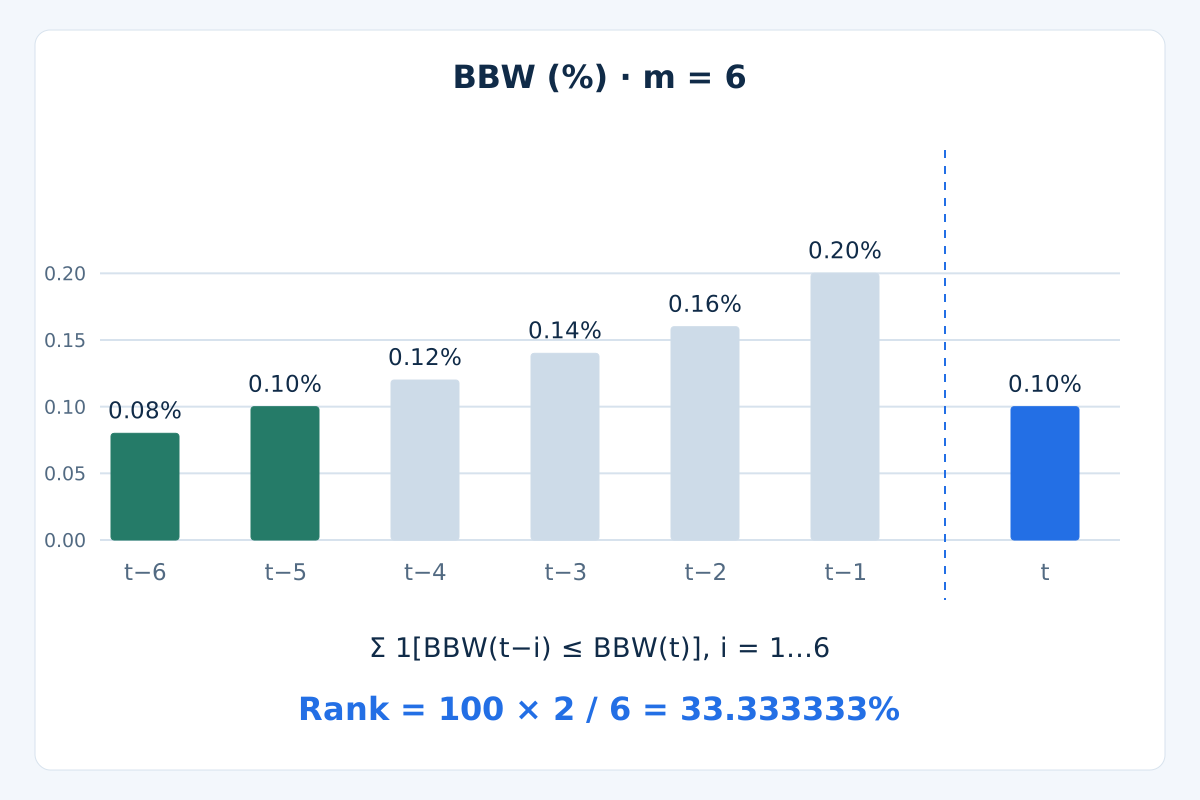
In un esempio didattico separato, le sei precedenti letture BBW completate sono 0.08, 0.10, 0.12, 0.14, 0.16, 0.20 per cento e quella attuale è 0.10%. Definisci Rank = 100 × count(previous BBW ≤ current BBW) / m. Escludendo la lettura attuale dal riferimento si ottiene 100 × 2 / 6 = 33.333333%. È una posizione storica, non la probabilità di un breakout.
I valori uguali contano: sostituire «minore o uguale» con «minore» cambia il risultato. Con una regola inclusiva, un insieme di riferimento con valori tutti uguali dà una posizione del 100%; questa classificazione non è quindi un rilevatore universale di mercato piatto. Definisci e testa la regola effettiva di contrazione separatamente. La strategia esistente di squeeze di Bollinger tratta un quadro distinto di conferma del prezzo; la sola posizione in classifica non lo fornisce.
10. Allinea input della piattaforma e momento di osservazione
In MT4, iStdDev(_Symbol, PERIOD_H1, 4, 0, MODE_SMA, PRICE_CLOSE, 1) specifica metodo, fonte e shift del buffer relativo alla candela chiusa. Per le bande, iBands(_Symbol, PERIOD_H1, 4, 2, 0, PRICE_CLOSE, MODE_UPPER, 1) seleziona la linea superiore. Leggi MODE_MAIN e MODE_LOWER con gli stessi argomenti per ricavare l’ampiezza. Lo spostamento di una linea sul grafico e il suo shift nel buffer sono parametri distinti.
Registra simbolo esatto del broker, lato della quotazione, timeframe, fonte, periodo, ponderazione, moltiplicatore della deviazione, storico e versione dell’indicatore. Il nostro ATR è esplicitamente una SMA su finestra mobile; non presumere che quello del terminale coincida. Ricostruisci le stesse candele e confronta i valori non arrotondati su candele chiuse. L’articolo non afferma di aver verificato l’output di un terminale in funzione.
Subito dopo le 12:00, quando i dati sono pronti, la candela chiusa alle 12:00 è stata aperta alle 11:00 ed è allo shift 1; la candela 12:00–13:00 è ancora in formazione allo shift 0. Salva il timestamp di apertura, non solo uno shift che cambia. Limiti orari del server diversi o candele di timeframe superiore richiedono un allineamento specifico.
11. Valida la misura prima di giudicare un metodo
Richiedi OHLC valido e abbastanza osservazioni contigue; il nostro ATR necessita anche di una chiusura precedente nota. Non sostituire dati mancanti con zero e non saltare silenziosamente una lacuna inattesa. Veri valori zero di σ o BBW possono essere validi, mentre un divisore zero o non positivo va rifiutato. Storico mancante e indicatore non inizializzato non dimostrano bassa volatilità.
Queste misure basate sul Bid non quantificano un trade eseguibile. Spread, commissioni, finanziamento, slippage, volume ed esposizione correlata restano separati. La guida ai costi di trading e la guida alla gestione del rischio spiegano perché né una lettura normalizzata bassa né un multiplo dell’indicatore costituiscono un modello di rischio completo.
Riproduci chiusure costanti con ombre, deriva direzionale, valori estremi che escono dalla finestra, valori uguali, zeri e storico mancante. Avanza una candela chiusa alla volta; quelle successive non devono alterare i risultati precedenti se dati e inizializzazione non cambiano. Se una misura diventa una regola, conserva varianti provate e dati di valutazione successivi, poi svolgi un forward test. La guida al backtesting MT4 illustra il processo più ampio. Nessun confronto di indicatori dimostra un vantaggio di trading.
12. Domande sul confronto della volatilità
Qual è il migliore: ATR, deviazione standard o BandWidth?
Non esiste un vincitore universale. L’ATR riassume il True Range, la deviazione standard descrive la dispersione dei prezzi selezionati e BandWidth normalizza una distanza tra bande. Scegli la misura adatta a una domanda definita, poi valuta separatamente ogni regola di trading.
σ può essere zero mentre l’ATR è positivo?
Sì. Chiusure identiche possono coesistere con massimi e minimi che si muovono all’interno di ogni candela. Dispersione delle chiusure e ampiezza delle bande possono essere zero, mentre True Range e sua media restano positivi. Verifica che i dati siano pronti prima di interpretare gli zeri.
σ e BandWidth sono conferme indipendenti?
Non se usano le stesse chiusure, media, convenzione di dispersione e moltiplicatore fisso. BandWidth è allora una forma riscalata di σ normalizzata. Etichette diverse non rendono indipendente l’informazione sottostante.
Due deviazioni standard garantiscono una probabilità di contenimento del prezzo?
No. La costruzione non dimostra osservazioni normali e indipendenti né una previsione calibrata. Non attribuire alle bande una probabilità universale di copertura e non trattare un contatto come segnale automatico d’inversione.
Un BBW di 0.10% è sempre basso?
No. Il significato dipende da strumento, timeframe, impostazioni e riferimento passato. Una posizione storica dipende anche dalla finestra e dal trattamento dei valori uguali. Né la lettura originale né la sua posizione garantiscono che debba arrivare un’espansione.
Perché i valori della mia piattaforma differiscono dalla tabella?
Allinea prima le candele sintetiche di input, poi controlla algoritmo esatto, divisore, fonte, finestra, shift, valore iniziale o storico di avvio, lato della quotazione e unità. L’esempio è aritmetica specificata esplicitamente, non una riproduzione verificata di ogni implementazione.
13. Riferimento tecnico e ambito
Le regole ufficiali di John Bollinger spiegano la costruzione delle bande tradizionali, BandWidth normalizzato e i limiti delle ipotesi statistiche. Questa guida esplicita formule, divisore della popolazione, dati e tempi per riprodurre i confronti senza presumere che tutte le implementazioni siano identiche.
Il Forex e il trading con leva comportano rischi rilevanti. Questa guida ha finalità educative e non costituisce consulenza d’investimento. I risultati passati o simulati non garantiscono le performance future.