

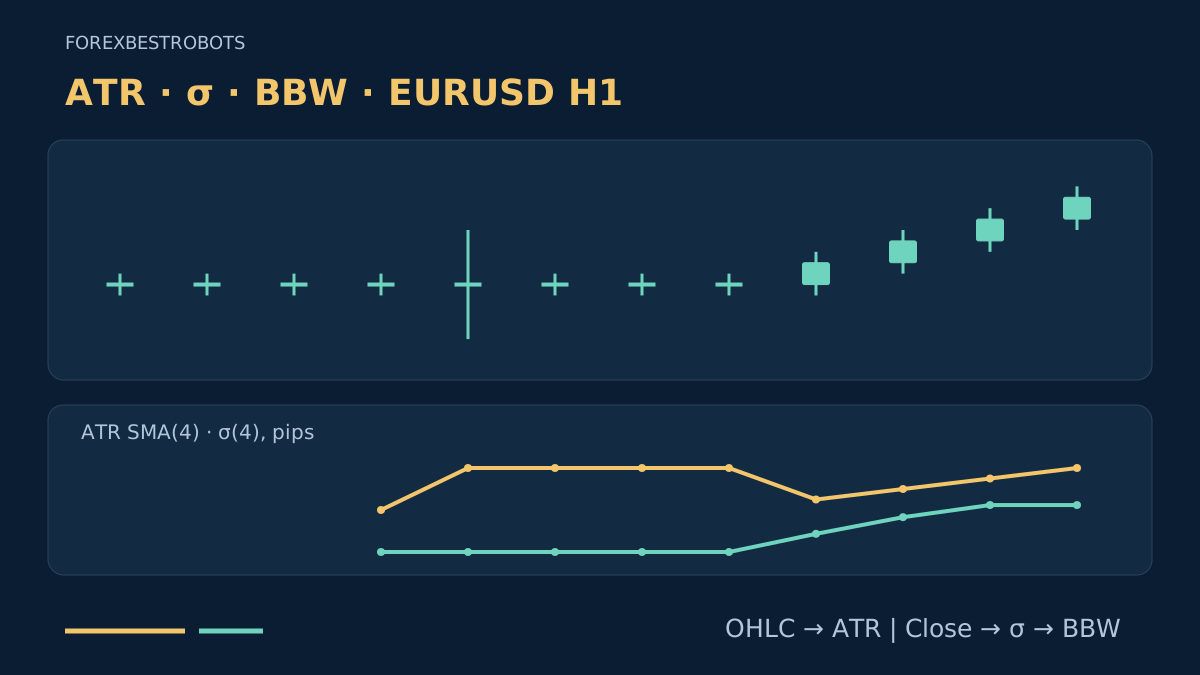
Zwei Charts können aus unterschiedlichen Gründen lebhaft aussehen. Lange Dochte können ein Spannenmaß erhöhen, ohne die Schlusskurse zu verändern. Ein gleichmäßiger Kursanstieg kann dagegen Schlusskurse um ihren Mittelwert streuen. Ein sinnvoller Volatilitätsvergleich beginnt mit der Frage, die jeder Indikator beantwortet, statt jede steigende Linie als denselben Beleg zu werten.
Dieser zweite Ratgeber vergleicht Messgrößen und ihre Aufgaben. Er liefert weder ein Ausbruchssystem noch eine Einstiegsschwelle oder Positionsgrößenregel. Der Ratgeber zur ATR-Berechnung behandelt True Range, Glättung und Pip-Umrechnung ausführlich. Hier macht ein gemeinsamer Datensatz die Unterschiede zwischen ATR, Standardabweichung der Schlusskurse und Bollinger BandWidth sichtbar.
1. Ordnen Sie dem Indikator eine konkrete Frage zu
ATR fasst die jüngste True Range zusammen, einschließlich des Verhältnisses von aktuellem Hoch und Tief zum vorherigen Schlusskurs. Die Standardabweichung beschreibt, wie die gewählten Kursbeobachtungen um ihren Mittelwert streuen. BandWidth drückt die Breite eines Bollinger-Kanals relativ zu dessen Mittellinie aus.
Das sind Beschreibungen, keine austauschbaren Prognosen. Ein höherer Wert entscheidet nicht zwischen BUY und SELL, beweist keine Umkehr, begrenzt keine künftige Spanne und belegt keinen profitablen Trade. Alle drei Größen hängen von Symbol, Zeitrahmen, Daten und Berechnungsentscheidungen ab.
Halten Sie fest, ob Sie einen Kontext für Kursabstände, die Streuung von Schlusskursen oder eine relative Bandverengung benötigen. Geben Sie jeder beibehaltenen Eingangsgröße eine Aufgabe. Weitere Volatilitätsfenster bedeuten nicht automatisch zusätzliche Information.
2. Definieren Sie ATR ausdrücklich
Für gültige Bid-Kerzen gilt TR = max(H, Cprev) − min(L, Cprev). Dieser Ratgeber verwendet ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1. Der gleitende arithmetische Mittelwert dient dazu, die Beispielfenster für die Erklärung anzugleichen, nicht weil jede Plattform ihn verwendet.
Ein Wilder-Mittelwert oder eine andere Initialisierung kann andere Ergebnisse liefern. Dokumentieren Sie diese Entscheidung vor dem Vergleich. ATR bewahrt Hoch-/Tief-Informationen, die eine reine Schlusskursberechnung nicht erfasst. Die Reihenfolge der Ticks innerhalb einer Kerze oder die noch bevorstehende Bewegung beschreibt er nicht.
3. Definieren Sie die Standardabweichung von Kursen, nicht von Renditen
M sei der arithmetische Mittelwert der letzten n abgeschlossenen Schlusskurse: M(t) = Σ C(t−j) / n, j = 0…n−1. Definieren Sie σ(t) = sqrt(Σ (C(t−j) − M(t))² / n), j = 0…n−1. Jeder Schlusskurs des Fensters wird mit demselben Mittelwert des aktuellen Fensters verglichen.
Der Divisor ist hier n, entsprechend der Grundgesamtheitskonvention für das gewählte Fenster, statt des Stichprobendivisors n−1. Ein anderer Divisor, angewandter Kurs, eine andere Gewichtung oder ein anderer Mittelwert verändern die Spezifikation. Die Standardabweichung hat Kurseinheiten; für Pips teilen Sie durch die dokumentierte Pip-Größe.
Gemessen wird die Streuung von Kursniveaus. Das ist weder die Standardabweichung prozentualer oder logarithmischer Renditen noch annualisierte realisierte Volatilität. Eine gleichmäßige gerichtete Bewegung kann Schlusskurse um ihren Mittelwert verteilen, obwohl der Abstand aufeinanderfolgender Schlusskurse konstant bleibt. Bezeichnen Sie das nicht automatisch als unruhigen Handel.
4. Leiten Sie BandWidth aus denselben Bändern ab
Verwenden Sie in diesem Beispiel U = M + k × σ und L = M − k × σ, mit einer SMA-Mittellinie und derselben Schlusskurs-σ. Für positives M gilt BBW_pct = 100 × (U − L) / M. Dieser Ratgeber gibt stets Prozentwerte an, nicht das unmultiplizierte Verhältnis.
Algebraisch ergibt sich BBW_pct = 200 × k × σ / M. Bei k = 2 beträgt der gesamte Bandabstand 4 × σ. Eine Umsetzung mit EMA-Mittellinie, anderer Gewichtung oder Kursquelle ist eine andere Konstruktion und muss vor dem Vergleich angeglichen werden.
BandWidth misst die Breite, nicht die Lage des Kurses innerhalb der Bänder. Die separate Positionsgröße %b = (Close − L) / (U − L) ist bei einem Bandabstand von null nicht definiert. Weder eine Bandberührung noch eine geringe Breite liefert eine Handelsrichtung oder eine kalibrierte Wahrscheinlichkeit für das nächste Ereignis.
5. Rechnen Sie das gemeinsame synthetische Beispiel nach
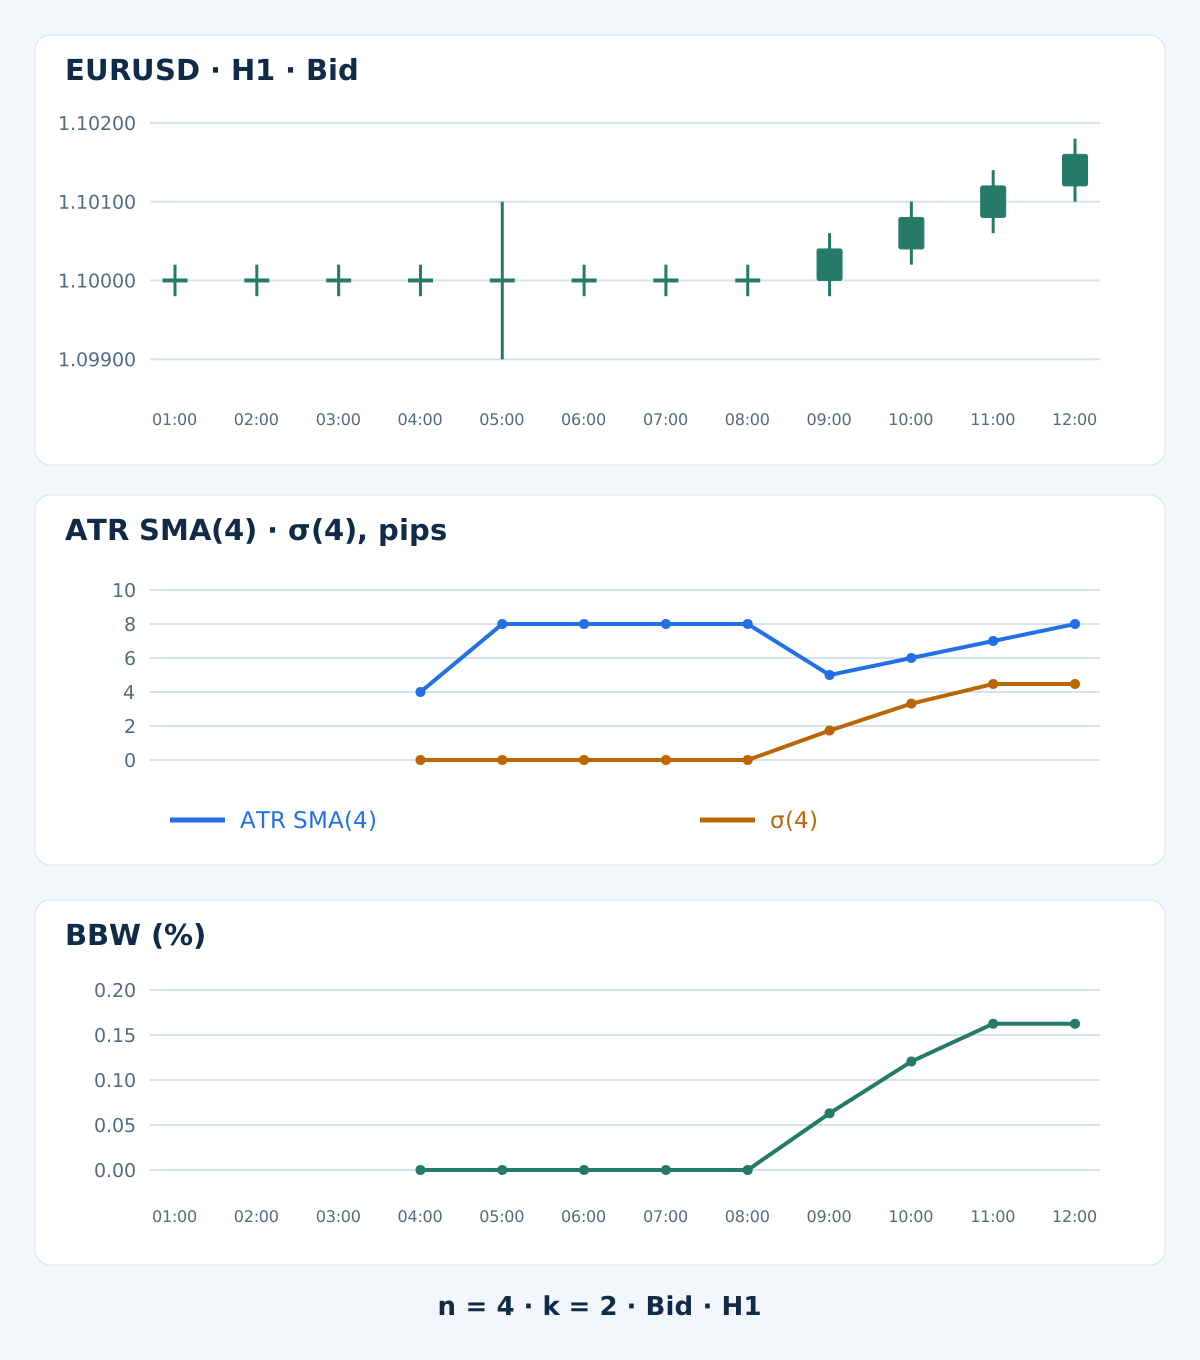
Die Tabelle enthält erfundene EURUSD-H1-Bid-Kerzen, beschriftet mit ihren Schlusszeiten auf einer gemeinsamen angenommenen Serveruhr. Der vorherige Schlusskurs um 00:00 ist 1.10000. Alle Rückblickfenster verwenden n = 4, die Bänder k = 2. Diese kurzen Einstellungen machen die Rechnung sichtbar und sind keine empfohlenen Handelsparameter. Ein Pip entspricht 0.00010.
| H1-Schlusszeit | Bid-Eröffnung | Bid-Hoch | Bid-Tief | Bid-Schluss | TR, Pips | ATR SMA(4), Pips | σ(4), Pips | BBW, % |
|---|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
02:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
03:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
04:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 4.000000 | 0.000000 | 0.000000 |
05:00 | 1.10000 | 1.10100 | 1.09900 | 1.10000 | 20 | 8.000000 | 0.000000 | 0.000000 |
06:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
07:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
08:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
09:00 | 1.10000 | 1.10060 | 1.09980 | 1.10040 | 8 | 5.000000 | 1.732051 | 0.062978 |
10:00 | 1.10040 | 1.10100 | 1.10020 | 1.10080 | 8 | 6.000000 | 3.316625 | 0.120572 |
11:00 | 1.10080 | 1.10140 | 1.10060 | 1.10120 | 8 | 7.000000 | 4.472136 | 0.162534 |
12:00 | 1.10120 | 1.10180 | 1.10100 | 1.10160 | 8 | 8.000000 | 4.472136 | 0.162475 |
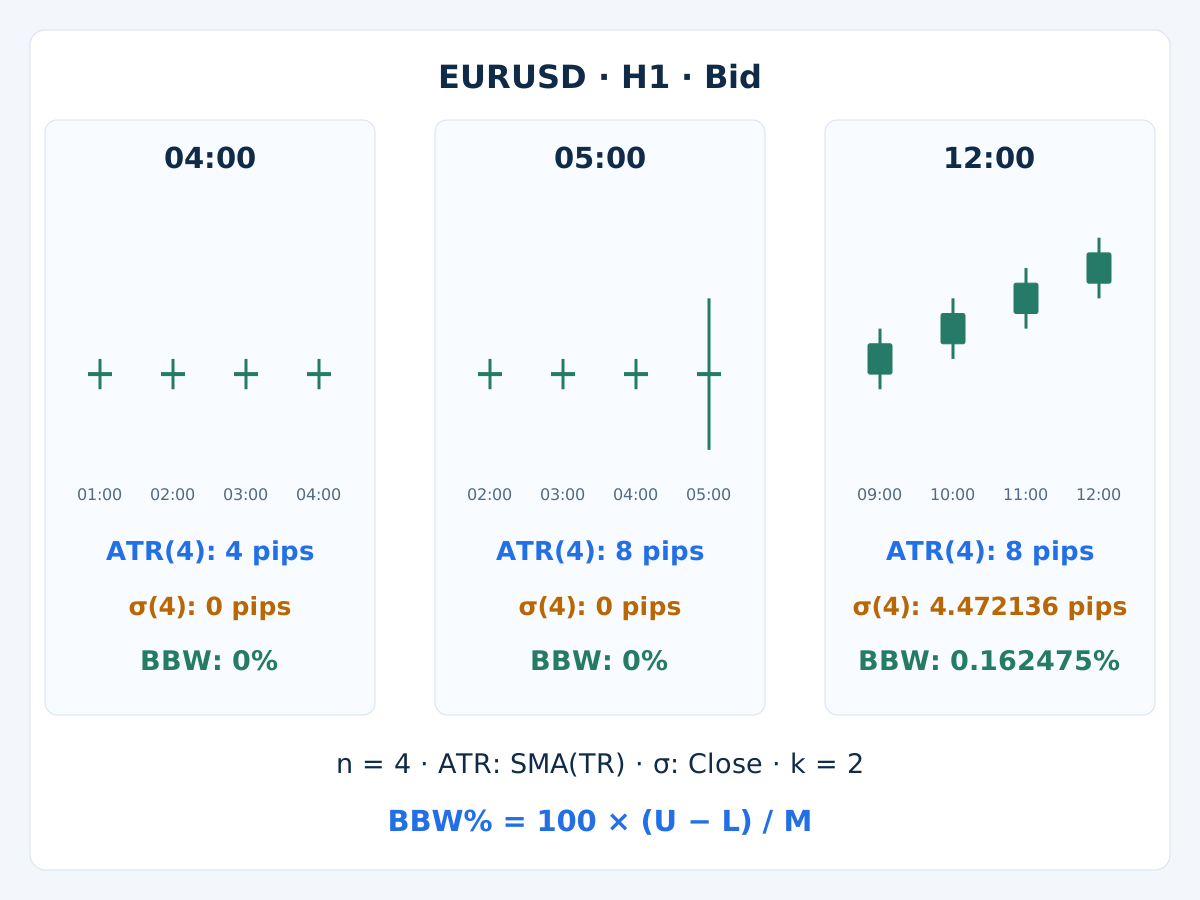
Das erste vollständige Fenster endet um 04:00. Seine Schlusskurse sind sämtlich 1.10000, daher sind σ und BBW null, während ATR 4 Pips beträgt. Das sind verfügbare Messungen, keine fehlenden Werte. Frühere Mittelwert- und Streuungseinträge sind noch nicht verfügbar. Angezeigte Ergebnisse werden auf 6 Dezimalstellen gerundet; die Berechnungen behalten die volle Genauigkeit.
Um 05:00 vergrößert sich der Hoch-Tief-Abstand, der Schlusskurs bleibt unverändert. TR beträgt 20 Pips, und ATR = (4 + 4 + 4 + 20) / 4 = 8 Pips. Die jüngsten Schlusskurse sind weiterhin gleich, daher bleiben Schlusskurs-σ und BBW null. „Keine Streuung der Schlusskurse“ bedeutet offensichtlich nicht „keine Bewegung innerhalb der Kerzen“.
Um 12:00 beträgt ATR ebenfalls 8 Pips, doch die letzten Schlusskurse unterscheiden sich. M ist 1.10100, ihre Abweichungen betragen −6, −2, 2, 6 Pips. Somit gilt σ = sqrt((36 + 4 + 4 + 36) / 4) = sqrt(20) Pips, angezeigt als 4.472136. Der gesamte Bandabstand beträgt 17.888544 Pips und BBW 0.162475%. Es werden keine Aufträge, Ausführungen oder Handelsrenditen simuliert.
6. Erklären Sie Abweichungen, bevor Sie eine Regel ändern
Das Dochtbeispiel verändert Hoch-Tief-Spannen, ohne die Schlusskurse zu verändern. Die spätere gerichtete Bewegung verändert die Schlusskursstreuung. Gleiche ATR-Werte können deshalb mit unterschiedlichen σ- und BBW-Werten auftreten. Das erklärt die Definitionen; es belegt weder einen defekten noch einen grundsätzlich überlegenen Indikator.
Ein fallender gleitender Mittelwert kann auch darauf beruhen, dass eine große alte Beobachtung das Fenster verlässt. Um 09:00 ist die True Range des langen Dochts aus unserem ATR-Fenster ausgeschieden. Allgemein verändern Rückblick und Glättung Reaktion und Gedächtnis. Bewerten Sie Indikatoren nicht danach, welche Linie in einem ausgewählten Einzelbeispiel am schnellsten reagiert.
7. Zählen Sie dieselbe Streuung nicht doppelt
Bei identischem M, σ und festem Bandmultiplikator ist BBW eine algebraische Umformung der normalisierten σ. Für die angegebenen Bänder gilt insbesondere BBW_pct = 4 × (100 × σ / M). Beide Anstiege zu verlangen liefert keine zwei unabhängigen Volatilitätsbestätigungen.
ATR nutzt zusätzliche OHLC-Informationen, teilt aber weiterhin Kursdaten mit den schlusskursbasierten Größen. Statistische Unabhängigkeit folgt daraus nicht. Weisen Sie jeder Eingangsgröße eine klare Aufgabe zu und prüfen Sie den Nutzen der zusätzlichen Regel. Der Ratgeber zur Indikatorkombination trennt ergänzende Aufgaben von mehrfach gezählten Stimmen.
8. Normalisieren Sie bewusst und bewahren Sie die Einheiten
Unnormalisierte ATR und σ sind Kursabstände. Hier lässt sich ATR als 100 × ATR / Close ausdrücken, während BBW den gesamten Bandabstand durch M teilt. Um 12:00 beträgt der ATR-Prozentwert 0.072622% und BBW 0.162475%. Zähler und Nenner unterscheiden sich; die größere Zahl macht keinen der Werte zum stärkeren Signal.
Werden sämtliche Kurse mit derselben positiven Konstante multipliziert, wachsen die ursprünglichen Abstände entsprechend, diese normalisierten Verhältnisse bleiben jedoch gleich. Das entfernt einen Kursskaleneffekt, nicht Unterschiede in Liquidität, Sitzung, Zeitrahmen, Kontraktgröße oder Geldrisiko. Übertragen Sie weder Pip-Konventionen noch Prozentschwellen ohne neue Spezifikation auf andere Instrumente.
9. Definieren Sie „niedrig“ relativ zu früheren Beobachtungen
Ein BBW-Wert ist nicht für jedes Paar und jeden Zeitrahmen von sich aus eng. Legen Sie historische Referenz, Rückblick, Umgang mit Gleichständen und Aufwärmphase vorher fest. Vergleichen Sie nur mit zum Entscheidungszeitpunkt verfügbaren Beobachtungen. Ein Minimum oder Perzentil des gesamten Charts kann Zukunftsinformationen einschleusen.
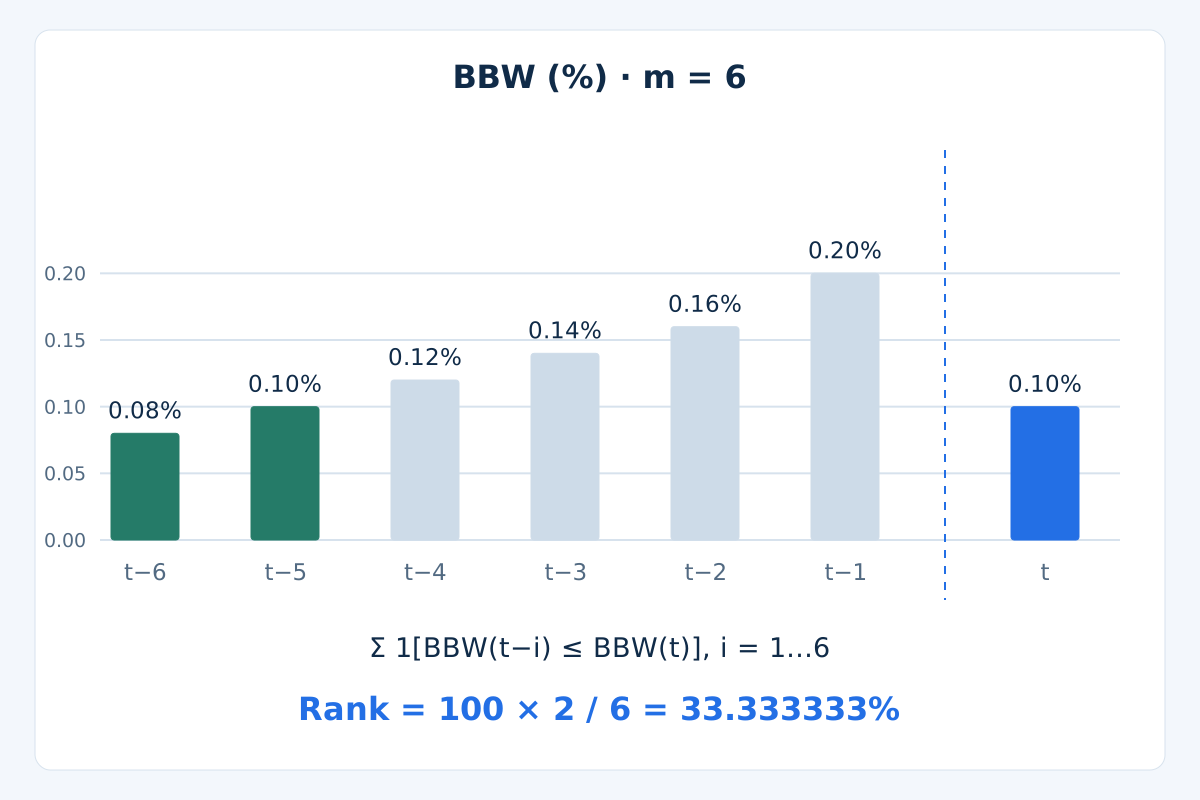
In einem separaten Lehrbeispiel lauten die sechs vorherigen abgeschlossenen BBW-Werte 0.08, 0.10, 0.12, 0.14, 0.16, 0.20 Prozent, der aktuelle Wert 0.10%. Definieren Sie Rank = 100 × count(previous BBW ≤ current BBW) / m. Ohne den aktuellen Wert in der Referenzmenge ergibt sich 100 × 2 / 6 = 33.333333%. Das ist ein historischer Rang, keine Ausbruchswahrscheinlichkeit.
Gleichstände sind wichtig: „kleiner oder gleich“ durch „kleiner“ zu ersetzen ändert das Ergebnis. Bei einer inklusiven Regel ergibt eine Referenz aus identischen Werten den Rang 100%. Dieser Rang ist daher kein universeller Erkenner eines flachen Marktes. Definieren und prüfen Sie die tatsächliche Verengungsregel separat. Die bestehende Bollinger-Squeeze-Strategie beschreibt einen eigenen Rahmen zur Kursbestätigung; der Rang allein liefert ihn nicht.
10. Gleichen Sie Plattformeingaben und Beobachtungszeitpunkt ab
In MT4 benennt iStdDev(_Symbol, PERIOD_H1, 4, 0, MODE_SMA, PRICE_CLOSE, 1) ausdrücklich Methode, Quelle und Pufferverschiebung für die abgeschlossene Kerze. Bei Bändern wählt iBands(_Symbol, PERIOD_H1, 4, 2, 0, PRICE_CLOSE, MODE_UPPER, 1) die obere Linie. Lesen Sie MODE_MAIN und MODE_LOWER mit passenden identischen Argumenten, um die Breite abzuleiten. Die Chartverschiebung einer Linie und ihr Pufferindex sind unterschiedliche Parameter.
Dokumentieren Sie das genaue Brokersymbol, Kursseite, Zeitrahmen, Quelle, Periode, Gewichtung, Abweichungsmultiplikator, Historie und Indikatorversion. Unser ATR ist ausdrücklich ein gleitender SMA; setzen Sie keine Übereinstimmung mit dem Terminal-ATR voraus. Rekonstruieren Sie dieselben Kerzen und vergleichen Sie ungerundete Werte abgeschlossener Kerzen. Dieser Artikel behauptet keine Prüfung der Ausgabe eines tatsächlich laufenden Terminals.
Unmittelbar nach 12:00 und bei verfügbaren Daten wurde die um 12:00 geschlossene Kerze um 11:00 eröffnet und liegt bei Shift 1; die Kerze 12:00–13:00 entsteht noch bei Shift 0. Speichern Sie die Eröffnungszeit, nicht nur die veränderliche Shift-Nummer. Andere Servergrenzen oder höhere Zeitrahmen benötigen eine eigene zeitliche Zuordnung.
11. Validieren Sie die Messung vor der Methodenbewertung
Verlangen Sie gültige OHLC und ausreichend zusammenhängende Beobachtungen. Unser ATR braucht außerdem einen bekannten vorherigen Schlusskurs. Füllen Sie fehlende Daten nicht mit null und überbrücken Sie keine unerwartete Lücke stillschweigend. Echte Nullwerte für σ oder BBW können gültig sein, ein Null- oder nichtpositiver Divisor muss jedoch abgelehnt werden. Fehlende Historie und ein uninitialisierter Indikator belegen keine geringe Volatilität.
Diese Bid-basierten Messungen bepreisen keinen ausführbaren Trade. Spread, Provision, Finanzierung, Slippage, Volumen und korrelierte Positionen bleiben gesonderte Faktoren. Der Ratgeber zu Handelskosten und der Ratgeber zum Risikomanagement erläutern, warum weder ein niedriger normalisierter Wert noch ein Indikatormultiplikator ein vollständiges Risikomodell ist.
Rekonstruieren Sie konstante Schlusskurse mit Dochten, gerichtete Bewegung, aus dem Fenster ausscheidende Ausreißer, Gleichstände, Nullen und fehlende Historie. Spielen Sie jeweils eine abgeschlossene Kerze weiter; spätere Kerzen dürfen frühere Ergebnisse bei unveränderten Daten und Startbedingungen nicht ändern. Wird eine Messung zur Regel, bewahren Sie getestete Varianten und spätere Bewertungsdaten auf und führen Sie anschließend einen Forward-Test durch. Der MT4-Backtesting-Ratgeber beschreibt den weiteren Ablauf. Kein Indikatorvergleich beweist einen Handelsvorteil.
12. Fragen zum Volatilitätsvergleich
Was ist besser: ATR, Standardabweichung oder BandWidth?
Es gibt keinen universellen Sieger. ATR fasst True Range zusammen, die Standardabweichung beschreibt die Streuung der ausgewählten Kurse und BandWidth normalisiert einen Bandabstand. Wählen Sie die Messgröße passend zu einer definierten Frage und bewerten Sie eine Handelsregel separat.
Kann σ null sein, obwohl ATR positiv ist?
Ja. Identische Schlusskurse können mit Bewegungen der Hochs und Tiefs innerhalb jeder Kerze einhergehen. Schlusskursstreuung und Bandbreite können null sein, während True Range und ihr Mittelwert positiv bleiben. Prüfen Sie die Datenverfügbarkeit, bevor Sie Nullwerte interpretieren.
Sind σ und BandWidth unabhängige Bestätigungen?
Nicht bei denselben Schlusskursen, demselben Mittelwert, derselben Streuungskonvention und einem festen Multiplikator. BandWidth ist dann eine skalierte Form der normalisierten σ. Unterschiedliche Bezeichnungen machen die zugrunde liegende Information nicht unabhängig.
Garantieren zwei Standardabweichungen eine bestimmte Einschlusswahrscheinlichkeit?
Nein. Die Konstruktion belegt weder normalverteilte unabhängige Beobachtungen noch eine kalibrierte Prognose. Ordnen Sie den Bändern keine allgemeingültige Abdeckungswahrscheinlichkeit zu und behandeln Sie eine Bandberührung nicht als automatisches Umkehrsignal.
Ist ein BBW von 0.10% immer niedrig?
Nein. Seine Bedeutung hängt von Instrument, Zeitrahmen, Einstellungen und vergangener Referenz ab. Ein historischer Rang hängt außerdem vom Rückblick und Umgang mit Gleichständen ab. Weder der ursprüngliche Wert noch sein Rang garantiert eine fällige Expansion.
Warum weichen meine Plattformwerte von der Tabelle ab?
Gleichen Sie zuerst die synthetischen Eingabekerzen ab. Prüfen Sie dann Algorithmus, Divisor, Quelle, Fenster, Shift, Startwert oder Aufwärmphase, Kursseite und Einheiten. Das Beispiel ist eine ausdrücklich definierte Rechnung, keine verifizierte Reproduktion jeder Plattformimplementierung.
13. Technische Referenz und Geltungsbereich
John Bollingers offizielle Regeln erläutern den Aufbau traditioneller Bänder, normalisierte BandWidth und die Grenzen statistischer Annahmen. Dieser Ratgeber benennt seine Formeln, den Populationsdivisor, Daten und Zeitpunkte, damit sich die Vergleiche ohne die Annahme identischer Implementierungen nachvollziehen lassen.
Forex- und gehebelter Handel sind mit erheblichen Risiken verbunden. Dieser Ratgeber dient der Bildung und ist keine Anlageberatung. Frühere oder simulierte Ergebnisse garantieren keine künftige Wertentwicklung.