

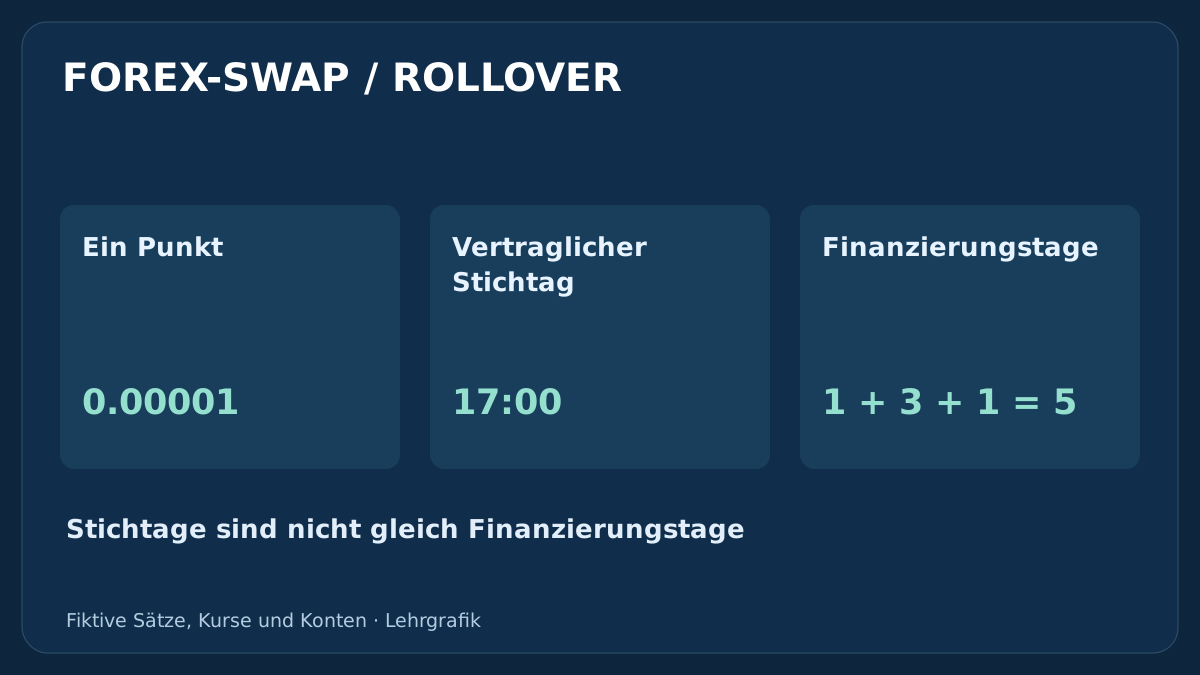
Eine Forex-Position kann am Kurs gewinnen und einen Teil davon durch Finanzierung wieder verlieren. Vor dem Halten über einen Rollover müssen Satz, Einheit, Finanzierungskalender und Kontobuchung feststehen. Dieser Leitfaden führt mit fiktiven Zahlen durch diese Schritte und trennt Planreserven von gebuchten Kosten.
1. Was Forex-Swap und Rollover bedeuten
Im Retail-Forex bezeichnet Swap meist die Finanzierungsbelastung oder Gutschrift, die beim Halten einer Position über den Rolloverstichtag des Brokers entsteht. Rollover betrifft das Übertragen des Risikos in die nächste Finanzierungsperiode; daraus entsteht nicht zwingend ein neues Handelssignal oder ein neues sichtbares Kundenticket. Dieser Leitfaden behandelt die Finanzierung privater Handelspositionen, nicht die Ausgestaltung eines institutionellen Swap-Derivats.
Der Betrag kann zwischen BUY und SELL, Instrumenten, Konten und Terminen variieren. Ein einfacher Vergleich von Zentralbankzinsen bestimmt die Kundenbelastung nach Brokerbedingungen und Anpassungen nicht. Beginnen Sie mit dem tatsächlichen Vertrag statt einer Liste vermeintlich bester Paare mit positivem Swap. Der H4/D1-Swing-Trading-Leitfaden erläutert den übergeordneten Halteplan, zu dem diese Kosten gehören.
Für reproduzierbare D1- und H4-Entscheidungen definiert das Protokoll zu Tageskerzen und Brokerzeit Intervallgrenzen, kurze Sonntagsbalken und abgeschlossene Informationen.
2. Vor der Zahl die Vertragsbedingungen lesen
Erfassen Sie das genaue MT4-Symbol mit Suffix, Kontotyp, Kontraktgröße, Volumen, Kontowährung, Long- und Short-Sätze, Berechnungseinheit, Stichtag und Finanzierungskalender. Berücksichtigen Sie anwendbare Verwaltungs- und Umrechnungsentgelte. Ein Satz einer Gesellschaft oder eines Kontos gilt nicht automatisch für ein anderes. Halten Sie Beobachtungszeitpunkt und Status als indikativ oder endgültig fest.
MT4 stellt MODE_SWAPLONG und MODE_SWAPSHORT bereit; MODE_SWAPTYPE bestimmt jedoch ihre Interpretation: 0 bedeutet Punkte, 1 die Basiswährung des Symbols, 2 Zinsen und 3 die Marginwährung. Dies sind unterschiedliche Berechnungsarten, keine vier gleichwertigen Möglichkeiten, eine Zahl in dieselbe Formel einzusetzen. Prüfen Sie Brokerumsetzung, Zinsbasis und Abrechnungswährung anhand der Checkliste für Symbolspezifikationen.
| MT4-Modus | Angegebene Einheit | Erforderliche Interpretation |
|---|---|---|
| 0 | Punkte | Mit Symbolpunkt und Kontraktwert umrechnen |
| 1 | Basiswährung des Symbols | Vorgegebene Basis und Umrechnung verwenden |
| 2 | Zinsen | Referenzbetrag, Satz und Tagesbasis prüfen |
| 3 | Marginwährung | Vorgegebene Marginwährung statt vermuteter Kontowährung verwenden |
3. Ein Stichtag ist weder Mitternacht noch Mindesthaltedauer
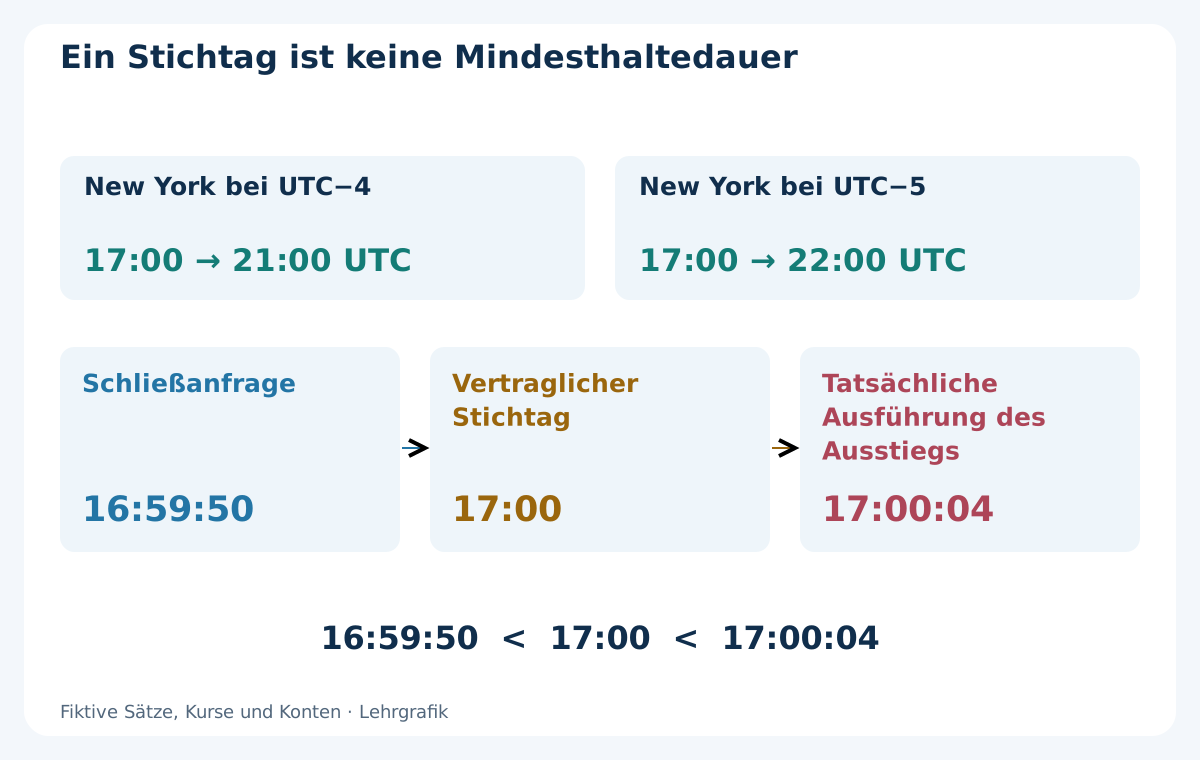
Angenommen, ein Vertrag legt den Stichtag auf 17:00 Uhr New Yorker Zeit. Bei UTC−4 in New York entspricht dies 21:00 UTC, bei UTC−5 dagegen 22:00 UTC. Das sind bedingte Zeitumrechnungen, kein universeller Brokerzeitplan. Grenze einer D1-Kerze, Servermitternacht und Finanzierungsstichtag können verschiedene Ereignisse sein.
Nach dieser fiktiven Regel überschreitet eine tatsächlich um 16:59 eröffnete und um 17:01 New Yorker Zeit geschlossene Position den Stichtag trotz kurzer Dauer. Eine um 16:59:50 gesendete, aber erst um 17:00:04 ausgeführte Schließanfrage belegt keinen früheren Ausstieg. Maßgeblich sind tatsächliches Kontoevent und Vertragsregel, nicht der beabsichtigte Anfragezeitpunkt. Der Leitfaden zu Handelszeiten und Zeitzonen hilft, historische Zeitversätze festzuhalten, ohne Ortszeit als festes UTC zu behandeln.
4. Warum die Dreifachbelastung nicht immer auf Mittwoch fällt
Wochenend- und Feiertagsabwicklung können dazu führen, dass ein Rollover mehrere Finanzierungstage abdeckt. Viele Forex-Verträge folgen Mustern, bei denen eine Anpassung für drei Tage häufig am Mittwoch anfällt. Daraus folgt aber keine fest zu programmierende Regel für alle Instrumente. Beispielsweise beschreibt der zitierte OANDA-Kalender für USD/CAD wegen des anderen Abwicklungszyklus eine dreitägige Anpassung am Donnerstag.
Verwenden Sie den Kalender für das tatsächliche Instrument, Konto und Datum einschließlich Feiertagsänderungen. Berechnen Sie dasselbe Wochenende nicht erneut, nur weil die Position samstags und sonntags noch sichtbar ist, wenn es bereits im Multiplikator enthalten war. Umgekehrt beweist eine fehlende Wochenendbuchung keine kostenlose Finanzierung. Weder die Zahl der D1-Kerzen noch die der Kontoauszüge bestimmt allein den richtigen Multiplikator.
5. Punkte, Pips und den Wert eines Lots unterscheiden
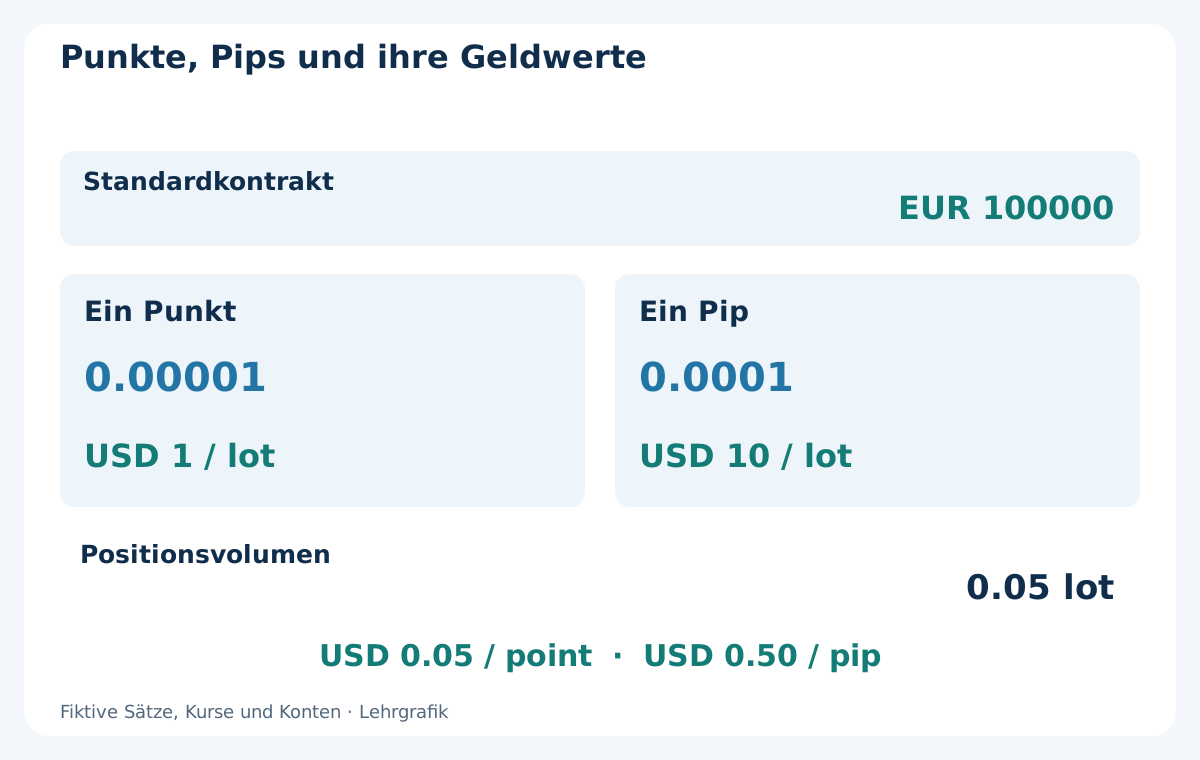
Das Hauptbeispiel verwendet EUR/USD mit einem Standardkontrakt von EUR 100000, einem USD-Konto, Punkt und ausführbarem Tick von 0.00001 sowie 1 Pip = 0.0001. Ein Punkt pro Lot entspricht damit USD 1, ein Pip pro Lot USD 10. Bei 0.05 Lot werden daraus USD 0.05 je Punkt und USD 0.50 je Pip. Diese Umrechnung folgt dem angegebenen Kontrakt, nicht allein der Zahl der Nachkommastellen.
Ein angezeigter Swap von −8.0 Punkten entspricht hier −0.8 Pip, nicht −8.0 Pips. Die Verwechslung verzehnfacht die Belastung. Ein anderes Symbol, eine andere Tickgröße, ein anderer Kontrakt oder eine andere Kontowährung braucht eine neue Berechnung. Prüfen Sie beim Tickwert dessen Währung und das Verhältnis von Tickgröße zu Punkt vor der Skalierung. Ersetzen Sie die Finanzierungseinheit nicht ungeprüft durch Spreadpunkte oder die kleinste Kursbewegung.
6. Long und Short als getrennte Alternativen berechnen
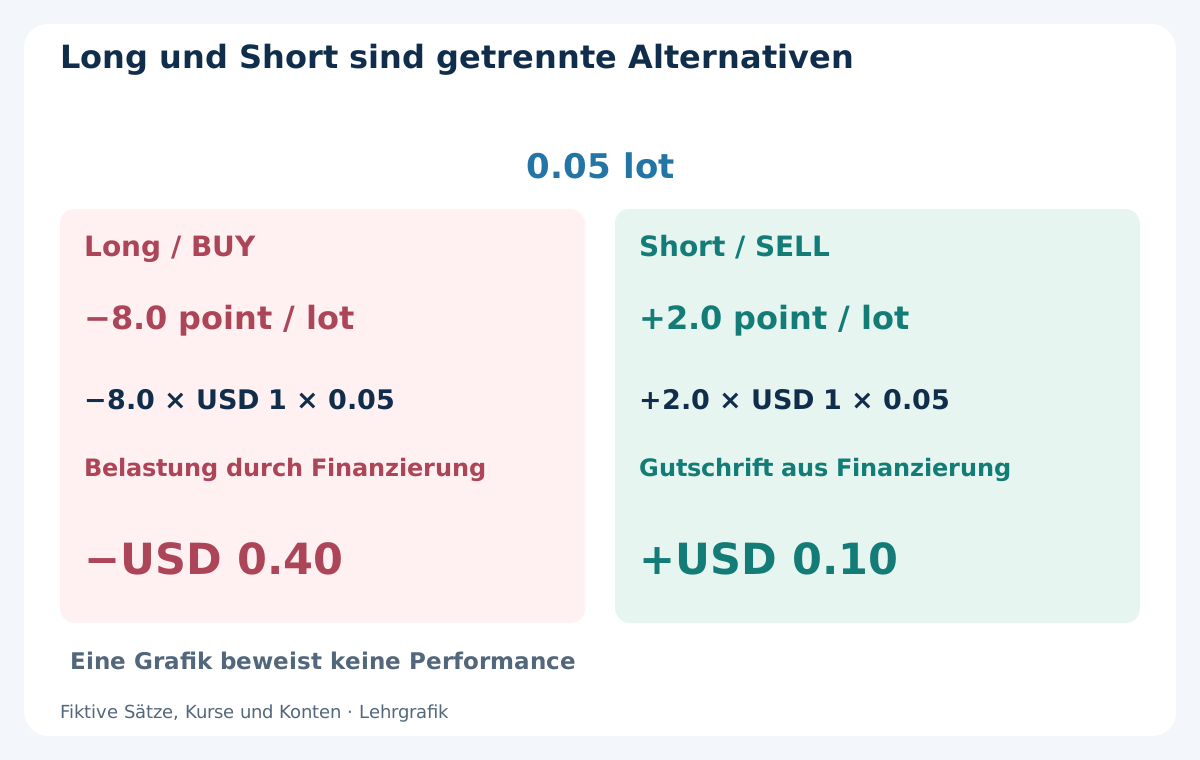
Der fiktive Vertrag nennt einen täglichen Long-Swap von −8.0 Punkten je Lot und einen Short-Swap von +2.0 Punkten je Lot, jeweils vor einem Mehrtagesmultiplikator. Bei 0.05 Lot beträgt die Long-Belastung −8.0 × USD 1 × 0.05 = −USD 0.40 pro Finanzierungstag; die Short-Gutschrift beträgt +2.0 × USD 1 × 0.05 = +USD 0.10. Das Vorzeichen zeigt die Richtung der Kontobuchung.
Dies sind alternative Richtungen, keine Aufforderung, beide zu eröffnen. Ein positiver Satz auf einer Seite beweist weder eine rentable Absicherung noch beseitigt er Kursrisiken. Unter anderen Bedingungen können beide Sätze negativ sein. Enthält die veröffentlichte Angabe bereits eine Mehrtagesanpassung, darf sie nicht nochmals multipliziert werden. Der Leitfaden zu Handelskosten ordnet Finanzierung neben Spread und Provision ein, ohne die Posten gleichzusetzen.
7. Finanzierungstage anhand eines ausdrücklichen Kalenders zählen
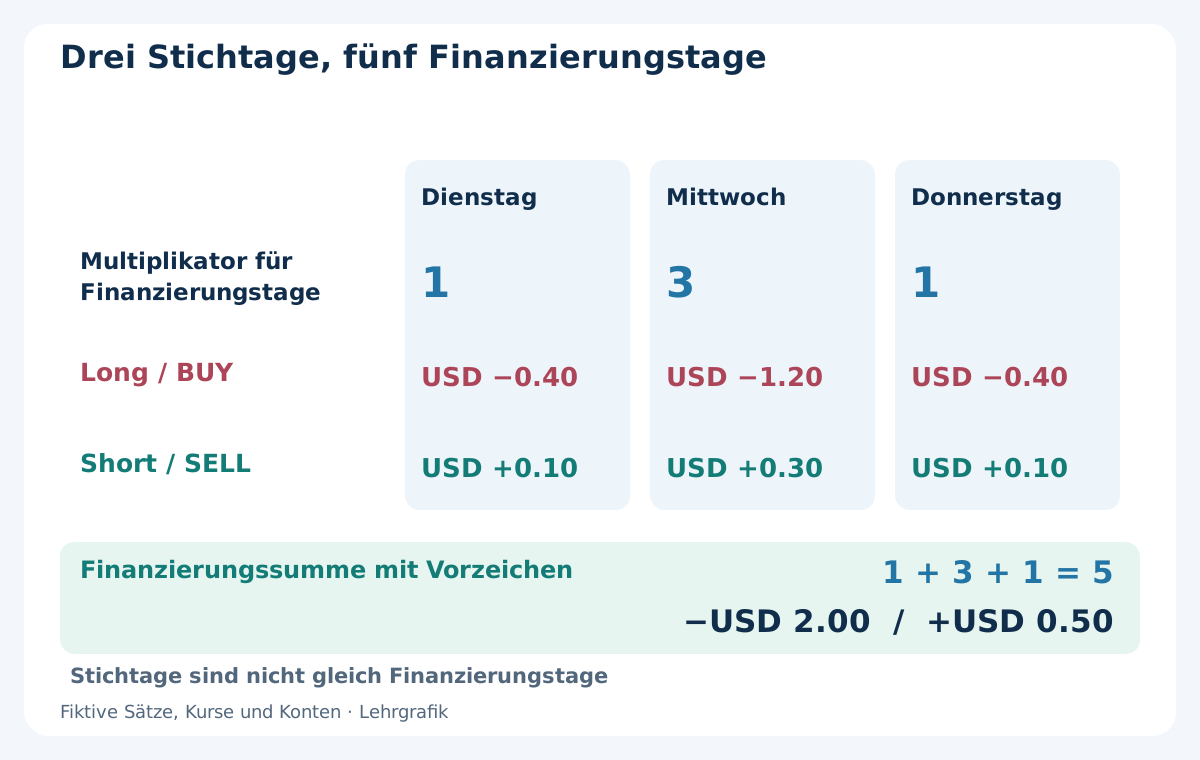
Die Beispielposition überschreitet drei fiktive Stichtage: Dienstag mit Multiplikator 1, Mittwoch mit 3 und Donnerstag mit 1. Nur für diese Rechnung bleiben beide Tagessätze konstant. Die Summe ist 1 + 3 + 1 = 5 Finanzierungstage. Long entstehen −USD 0.40, −USD 1.20 und −USD 0.40, insgesamt −USD 2.00. Die getrennte Short-Alternative ergibt insgesamt +USD 0.50.
Drei Rolloverereignisse stehen hier also für fünf Finanzierungstage, nicht für drei gleich hohe Tagesbelastungen. Dieser Kalender verspricht nichts über nächste Woche, eine Feiertagswoche oder ein anderes Instrument. Ändert sich der Satz, berechnen Sie jedes Ereignis mit dem jeweils geltenden Satz und Multiplikator und summieren die vorzeichenbehafteten Beträge. Bewahren Sie Rundungs- und Buchungskonventionen auf, um spätere Abweichungen zum Auszug zu erklären statt zu verdecken.
| Fiktiver Stichtag | Multiplikator | Long-Buchung, USD | Separate Short-Buchung, USD |
|---|---|---|---|
| Dienstag | 1 | −0.40 | +0.10 |
| Mittwoch | 3 | −1.20 | +0.30 |
| Donnerstag | 1 | −0.40 | +0.10 |
| Summe | 5 | −2.00 | +0.50 |
8. Ein Jahreszins braucht eine eigene Basis und Zinstagekonvention
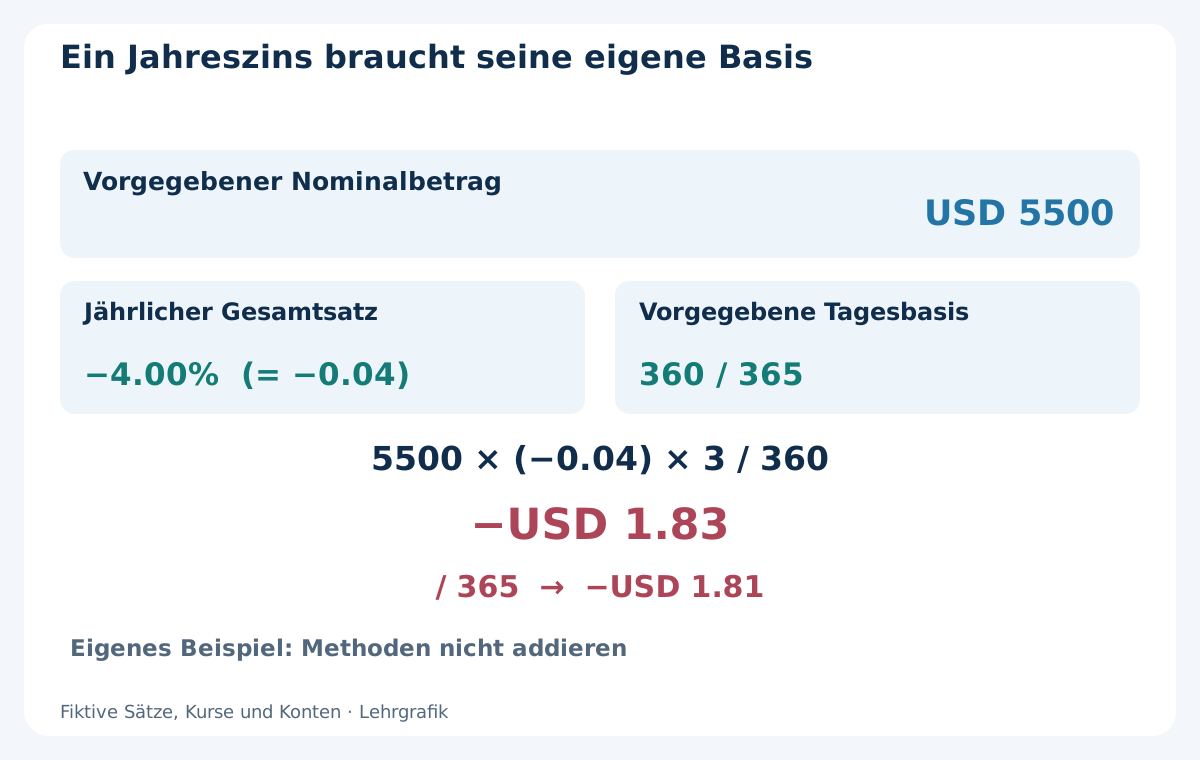
Betrachten Sie einen separaten fiktiven Vertrag, der ausdrücklich einen Nominalbetrag von USD 5500, einen jährlichen Finanzierungssatz einschließlich aller dafür angesetzten Gebühren von −4.00% und einen Nenner von 360 Tagen verwendet. Für drei Tage ergibt sich 5500 × (−0.04) × 3 / 360 = −USD 1.83 auf Cent gerundet. Würde dieser separate Vertrag 365 vorgeben, ergäben dieselben Eingaben −USD 1.81. Kein Nenner gilt universell.
Das ist eine alternative Methode, keine weitere Belastung zum Punktekalender. Der Vertrag muss Referenzbetrag, Satz, Tagesbasis und Umrechnung festlegen. Nominalrisiko unterscheidet sich zudem von Margin: Bei vereinfachter USD-5500-Exposition bedeutet Hebel 1:100 eine Margin von USD 55, Hebel 1:50 dagegen USD 110. Diese Marginbeträge ersetzen die Finanzierungsbasis nur, wenn der Vertrag das tatsächlich vorsieht. Ein bloßer Hebelwechsel verändert die Exposition dieses Beispiels nicht.
9. Nur einmal in Kontowährung umrechnen
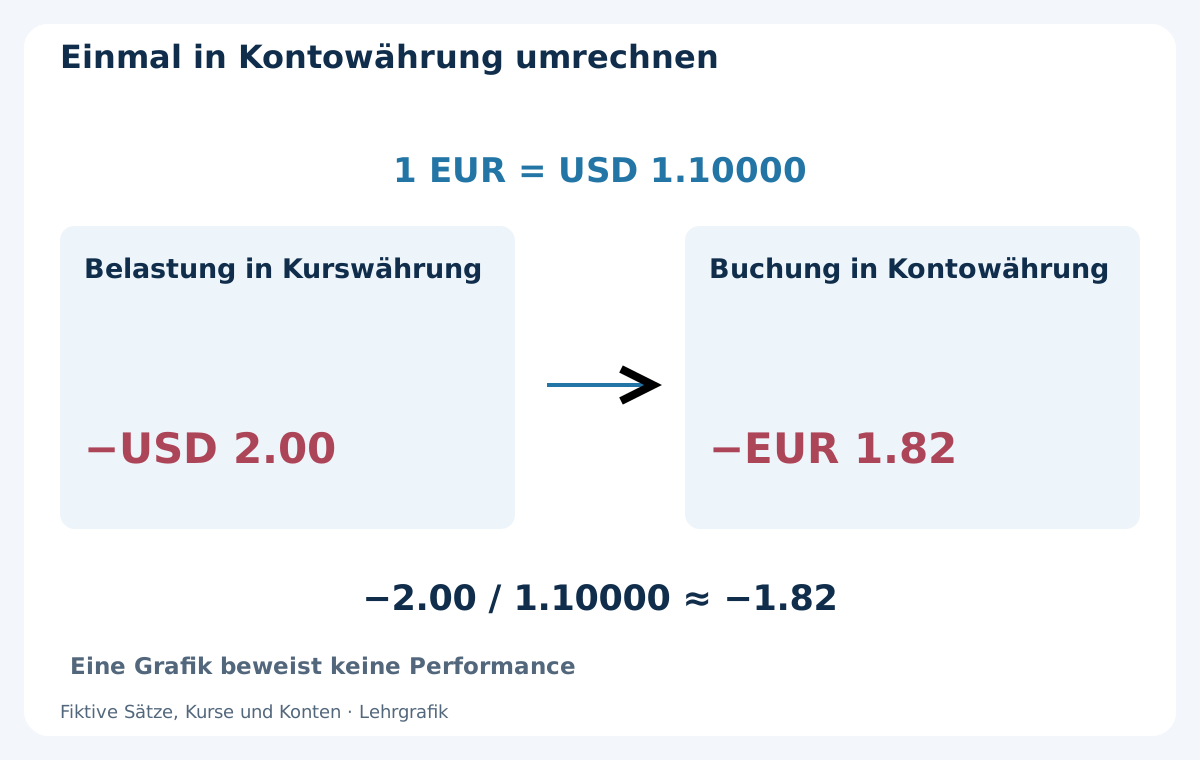
Der Hauptkalender in Punkten ergab eine Belastung von USD 2.00. Nehmen Sie für ein separates Umrechnungsbeispiel ein EUR-Konto und einen exakten Kurs von 1 EUR = USD 1.10000 ohne Umrechnungsentgelt an. Daraus werden −2.00 / 1.10000 ≈ −EUR 1.82. Multiplizieren oder dividieren Sie entsprechend der Quotierungsrichtung; eine USD-Belastung wird nicht durch die Kontobezeichnung zu EUR.
Tatsächliche Umrechnung kann Kursseite, Zeitpunkt und Entgelt des Brokers verwenden; der feste Lehrkurs ist deshalb keine allgemeine Abwicklungsregel. Bei einer anderen Berechnungsart kann die Finanzierung auch in Basis- oder Marginwährung anfallen. Gleichen Sie den tatsächlich gebuchten Betrag einschließlich gegebenenfalls separater Umrechnungsbuchungen ab. Rechnen Sie einen bereits in Kontowährung angegebenen Betrag nicht erneut um und schreiben Sie historische Kosten nicht mit heutigen Wechselkursen um.
10. Kursgewinn, Swap und Provision abgleichen
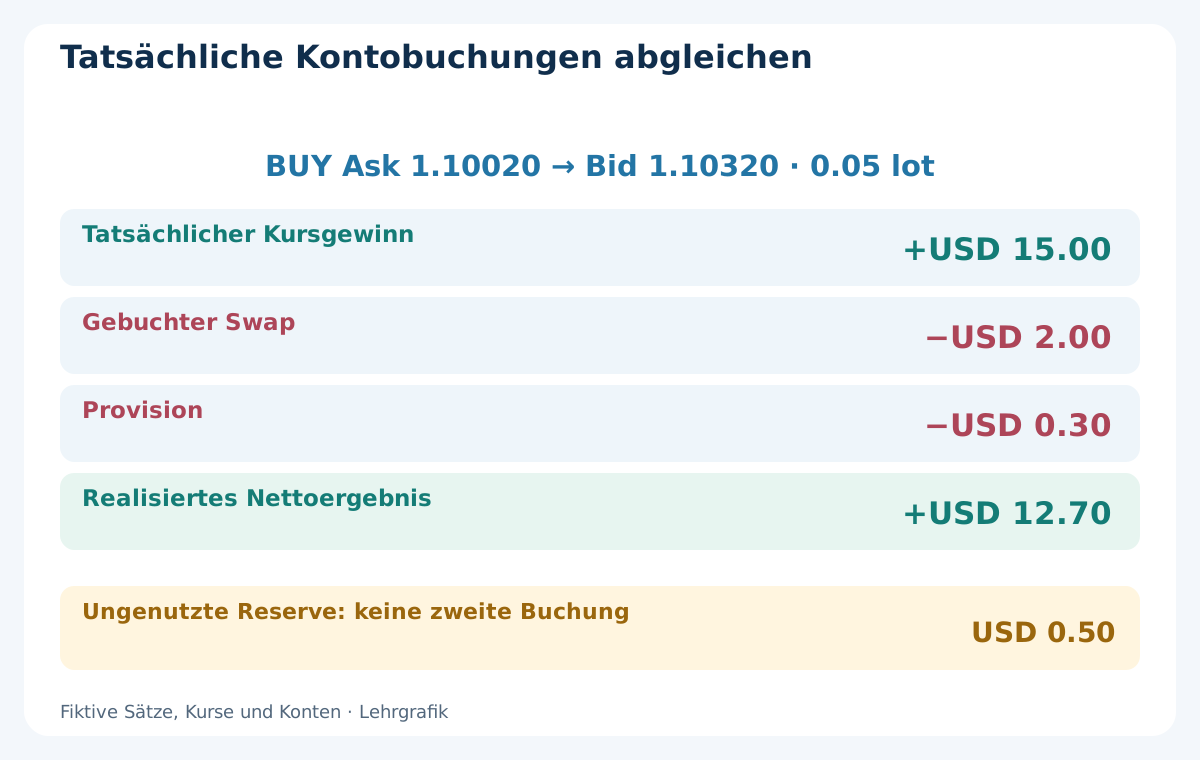
Zurück zum USD-Konto und Punktekalender: Ein BUY wird tatsächlich bei Ask 1.10020 mit 0.05 Lot eröffnet und bei Bid 1.10320 geschlossen. Der Gewinn zwischen den Ausführungen ist 30 Pips beziehungsweise USD 15.00. Mit tatsächlich gebuchtem Swap von −USD 2.00 und vollständiger Provision von −USD 0.30 ergibt sich 15.00 − 2.00 − 0.30 = USD 12.70. Diese Kostenannahmen unterscheiden sich vom Beispiel des einführenden Leitfadens.
OrderProfit in MT4 enthält weder Swap noch Provision. Gleichen Sie die vorzeichenbehafteten Werte von OrderProfit, OrderSwap und OrderCommission des ausgewählten Auftrags mit dem Auszug ab. Ein aktueller kumulierter Swapwert darf nicht nochmals zu seinen bereits enthaltenen Tagesbuchungen addiert werden. Der Spread steckt schon in den ausführbaren Kursen; eine ungenutzte Ausstiegsreserve von 1.0 Pip beziehungsweise USD 0.50 ist kein zusätzlicher gebuchter Aufwand. Der Leitfaden zum Trade-Abgleich behandelt separate Anpassungen und unklare Kontoevents.
| Gebuchter Posten | Fiktiver USD-Betrag | Behandlung |
|---|---|---|
| Kursgewinn zwischen Ausführungen | +15.00 | Tatsächliche ausführbare Kurse |
| Swap | −2.00 | Tatsächliche Nettobelastung aus dem Punktekalender |
| Vollständige Provision | −0.30 | Tatsächlicher Aufwand |
| Realisiertes Nettoergebnis | +12.70 | 15.00 − 2.00 − 0.30 |
| Ungenutzte Ausstiegsreserve | 0.00 Zusatzbelastung | USD 0.50 war eine Planreserve |
11. Haltekosten vor dem Runden des Volumens einbeziehen
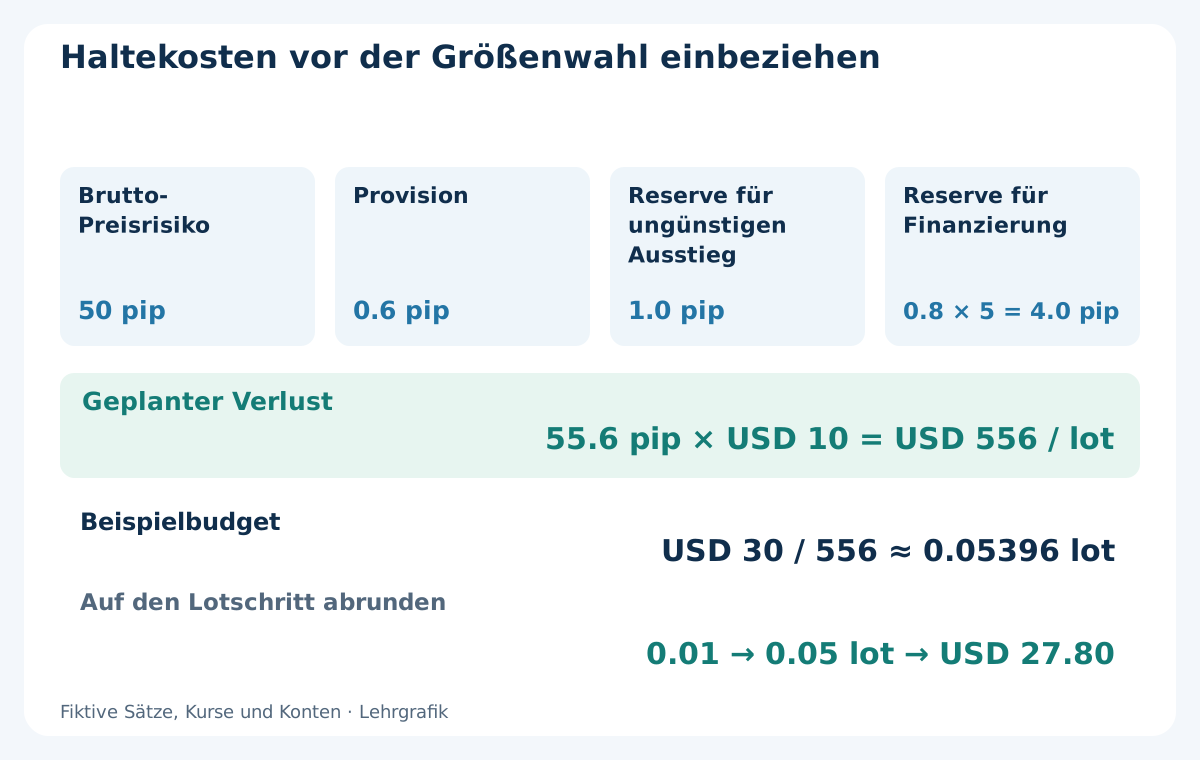
Im Punktebeispiel erfordern fünf Finanzierungstage mit 0.8 Pip Belastung pro Tag eine Haltereserve von 4.0 Pips. Dazu kommen ein hypothetischer Preisstop von 50 Pips, vollständige Provision von 0.6 Pip und eine Reserve für ungünstigen Ausstieg von 1.0 Pip: 50 + 0.6 + 1.0 + 4.0 = 55.6 Pips geplanter Verlust. Bei USD 10 pro Pip und Lot sind das USD 556 je Lot unter den genannten Halte- und Zinsannahmen.
Ein Beispielbudget von USD 30 ergibt 30 / 556 ≈ 0.05396 Lot. Bei einem Lotschritt von 0.01 wird auf 0.05 Lot abgerundet: USD 27.80 geplanter Verlust. Lassen Sie den Trade aus, wenn Mindestvolumen oder Margin den Plan verhindern. Zinsänderungen, verspätete Ausstiege und Gaps können die Reserve überschreiten; sie ist keine garantierte Verlustgrenze. Der Leitfaden zur Positionsgröße hilft bei Einheiten und Grenzen, statt einen Trade durch Aufrunden zu erzwingen.
12. Ein positiver Swap garantiert keinen positiven Trade
Ein separates Short-Szenario erhält die gebuchte Kalendergutschrift von +USD 0.50. Ein SELL mit Einstieg bei Bid 1.10000 und Ausstieg bei Ask 1.10200 verliert 20 Pips beziehungsweise USD 10.00 bei 0.05 Lot. Mit USD 0.30 Provision beträgt das Nettoergebnis −10.00 + 0.50 − 0.30 = −USD 9.80. Eine echte Gutschrift gehört in die Buchführung, auch wenn sie deutlich kleiner als der Kursverlust ist.
Erhöhen Sie das Volumen nicht nur zum Sammeln von Finanzierungsgutschriften und unterstellen Sie nicht, dass Long und Short alle Kosten aufheben. Schließen und Wiedereröffnen um einen Stichtag erfordert echte Ausführungen, Spread, mögliche Provision und unsichere Abwicklung. Es ist keine kostenlose Umgehung der Finanzierung. Ein fehlgeschlagener Schluss lässt Exposition und mögliche Finanzierung bestehen. Vergleichen Sie vollständige ausführbare Alternativen statt nur das attraktive Vorzeichen eines Satzes.
13. Veränderliche Sätze und Kalender unter Stress prüfen
Für eine einfache Sensitivität derselben fünf Finanzierungstage ändern Sie die tägliche Long-Annahme von −8.0 auf −12.0 Punkte pro Lot. Bei 0.05 Lot steigt die Gesamtbelastung von USD 2.00 auf USD 3.00. Die zusätzlichen USD 1.00 können die Zulässigkeit eines Trades ändern, obwohl das Chartsignal gleich bleibt. Das ist eine Sensitivitätsrechnung, keine Prognose oder neue aktuelle Brokerangabe.
Historische Tests müssen auch Satzänderungen zwischen Stichtagen und feiertagsbedingte Multiplikatorverschiebungen zulassen. Speichern Sie Datenschnappschüsse und geltende Kontobedingungen; eine aktuelle Symboleigenschaft archiviert keine früheren Belastungen. Kontobezeichnungen wie swapfrei beschreiben nicht alle Haltekosten: Prüfen Sie Gebühren und Bedingungen. Eine alternative Verwaltungsgebühr ist nach ihren eigenen Regeln zu verbuchen, nicht zu erfinden oder stillschweigend mit null anzusetzen.
14. Marktrisiko beim Rollover von der Finanzierungsbuchung trennen
Die Finanzierungsanpassung ist nur ein Ereignis im Rolloverfenster. Dünne Quotierungen, weitere Spreads, Nachrichten, Gaps, Plattformausfälle und Margindruck können die Position ebenfalls beeinflussen. Eine Swapschätzung beschreibt diese Ausführungsrisiken nicht. Auch wird brokerseitige Finanzierung nicht durch Trennen von MT4 abgeschaltet, während ein terminalabhängiger EA-Ausstieg seinen laufenden Prozess benötigt.
Erfassen Sie Stop-, Schließ- und Marginevents nach tatsächlicher Ausführung und Status. Normale Stops müssen durch einen Gap nicht exakt am angefragten Niveau ausführen; ein geplanter Ausstieg vor dem Stichtag ist erst nach erfolgreichem Schluss abgeschlossen. Prüfen Sie offene Equity und gemeinsame Risiken statt nur geschlossenen Kontostand oder ordentliche Tagesfinanzierungssummen. Der Leitfaden zum Kontorisiko liefert den übergeordneten Budgetrahmen.
15. Finanzierung entlang des vollständigen Halteverlaufs testen
Bewahren Sie historische Satzquelle, Einheit, Vertrag, Zeitzuordnung, Stichtagsberechtigung, Multiplikator, Umrechnung und Buchungskonvention je Position auf. Kombinieren Sie sie mit originalen Ein- und Ausstiegskursen, Provisionen, Spreadbedingungen und fehlgeschlagenen Anfragen. Fehlt ein historischer Finanzierungswert, kennzeichnen und stressen Sie die Annahme. Ein Nullkostenplatzhalter darf nicht als gemessene Brokerhistorie erscheinen.
Wenden Sie Finanzierungsänderungen auf Zulassung, Volumen, Verwaltung und Equity im Zeitverlauf an, statt sie nur vom Endgewinn abzuziehen. Entwicklung, spätere unberührte Tests und Forward-Beobachtung bleiben chronologisch getrennt. Demo kann Rechnung und Abgleich prüfen, belegt aber keine identischen Live-Kosten oder Ausführungen. Der MT4-Backtest-Leitfaden erläutert, wie Einstellungen und Daten Berichtsaussagen begrenzen.
16. Vor der Ergebnisbewertung eine Haltekosten-Checkliste nutzen
Bestimmen Sie vor Bewertung einer Übernachtposition Instrument und Konto, Long- oder Short-Satz, Berechnungsart, Finanzierungswährung, wirksamen Stichtag, historischen Zeitversatz, Multiplikator und Umrechnungsregel. Berechnen Sie den geplanten Halt in Geld und bewahren Sie echte Buchungen nach eindeutigen Kontoevents auf. Trennen Sie Tagessatz von bereits angepasster Belastung sowie kumuliertes Feld von seinen Einzelbuchungen.
Ziel sind ein erklärbares Nettoergebnis und eine prüfbare Kostenannahme, keine Behauptung, positiver Swap oder langsameres Trading müsse funktionieren. Eine Preisänderung kann einen alten Plan entwerten; weitere Belege oder Ablehnung sind zulässige Ergebnisse. Kommerzielle EAs brauchen eigene dokumentierte Regeln und Resultate. Die fiktiven Beispiele beweisen nicht, dass ein Roboter dieser Website die Berechnungen umsetzt oder die dargestellten Beträge erzielt.
Häufige Fragen
Was ist Forex-Swap, und wie hängt er mit Rollover zusammen?
Swap bezeichnet meist die Finanzierungsbelastung oder Gutschrift beim Halten einer Retail-Position über den Brokerstichtag. Rollover überträgt sie in die nächste Finanzierungsperiode. Die tatsächlichen Kontobedingungen bestimmen Einheit, Zeitpunkt und Betrag; ein neuer sichtbarer Trade ist nicht zwingend.
Bedeutet eine Swapangabe von 8 Punkten auch 8 Pips?
Nicht beim beschriebenen EUR/USD-Kontrakt mit fünf Nachkommastellen. Ein Pip umfasst dort zehn Punkte, also entsprechen 8 Punkte 0.8 Pip. Prüfen Sie Berechnungsart, Kontrakt, Volumen und Währung vor der Geldumrechnung.
Wird Dreifach-Swap immer mittwochs belastet?
Nein. Abwicklung, Feiertage, Kontobedingungen und Brokerkalender bestimmen den Multiplikator. Mittwoch ist bei manchen Forex-Verträgen üblich; der zitierte OANDA-Kalender nennt für USD/CAD Donnerstag. Verwenden Sie den maßgeblichen historischen Kalender.
Kann eine nur wenige Minuten gehaltene Position Finanzierung kosten?
Ja, wenn sie am tatsächlichen Vertragsstichtag die Bedingungen erfüllt. Im fiktiven Beispiel überschreiten Einstieg 16:59 und Ausstieg 17:01 den Stichtag 17:00 New Yorker Zeit. Eine vorherige Schließanfrage beweist keine vorherige Ausführung.
Wie wird MT4-Gewinn mit Swap und Provision abgeglichen?
Verwenden Sie Kursgewinn, Swap und Provision des ausgewählten Auftrags mit Vorzeichen und gleichen Sie separate Auszugsanpassungen ab. Im Beispiel gilt USD 15.00 − 2.00 − 0.30 = USD 12.70. Addieren Sie kumulierten Swap nicht zu seinen Tagesbestandteilen und buchen Sie eine ungenutzte Reserve nicht nochmals.
Garantiert positiver Swap einen profitablen Trade?
Nein. Das separate Short-Beispiel erhält USD 0.50 Finanzierung, verliert USD 10.00 am Kurs und zahlt USD 0.30 Provision: USD 9.80 Nettoverlust. Die Gutschrift begrenzt weder ungünstige Kurse noch Ausführungskosten oder künftige Satzänderungen.
Quellen und Lernhinweise
OANDA dokumentiert Finanzierungsstichtage, veränderliche Long-/Short-Sätze und Abwicklungsmultiplikatoren. MetaQuotes beschreibt MT4-Swap-Berechnungsarten; die Dokumentation zu Ordergewinn und Swap wurde für den Abgleich ebenfalls geprüft. Kurse, Sätze, Kalender, Umrechnungen und Ergebnisse sind fiktive Lehrannahmen, keine aktuellen Brokerkonditionen oder gemessene Performance. Das Jahreszinsbeispiel ist ein eigener hypothetischer Vertrag, weder OANDA-Preisstellung noch eine zusätzliche Belastung im Punktebeispiel.
Bildungsinhalt. Sätze, Kalender, Kurse, Volumina und Ergebnisse sind fiktiv. Forex-Handel birgt Risiken. Gutschriften, Stops und Planreserven garantieren weder einen Ausstieg noch Höchstverlust oder künftige Performance.