

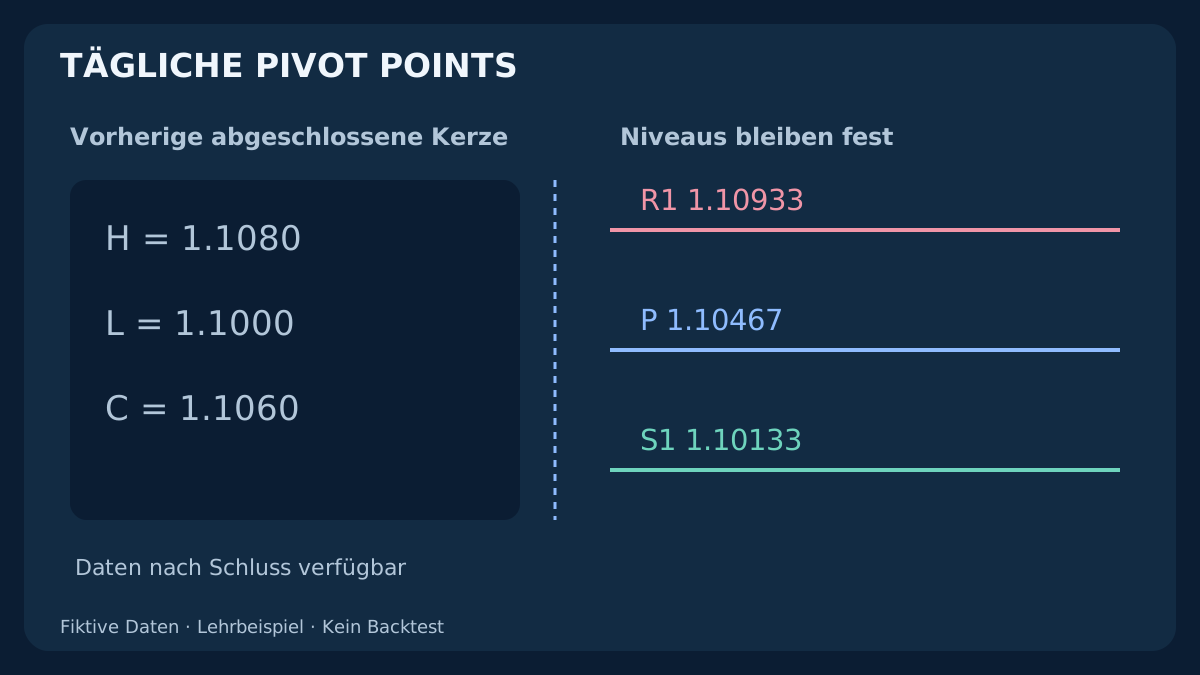
Zwei Trader können tägliche EUR/USD-Pivots wählen und unterschiedliche Kurse sehen. Ursache können Formel, Tagesschluss oder Datenquelle sein. Vor der Deutung einer Kursreaktion muss die Berechnung nachvollziehbar sein. Dieser Leitfaden führt von einer abgeschlossenen Tageskerze über Formeln und Zeitzonen zu ausführbaren BUY/SELL-Kursen. Alle Beispiele sind fiktiv; ein Handelsvorteil oder historische Erträge werden nicht behauptet.
1. Was ein Pivot Point aussagt
Ein Pivot ist eine berechnete Kursreferenz. Bei Traditional ist der zentrale Pivot P der Mittelwert aus Hoch H, Tief L und Schluss C der vorherigen Referenzperiode. Daraus entstehen S1, S2, S3 sowie R1, R2, R3. Die Bezeichnungen beschreiben Formeln. Sie garantieren weder eine Umkehr noch das Erreichen der nächsten Linie.
Ein Tagespivot verwendet eine abgeschlossene Tagesperiode. Auf M5, M15 oder H1 bleibt er ein Tagespivot. Wochen- und Monatspivots nutzen entsprechend die vorherige abgeschlossene Woche beziehungsweise den Monat. Anzeige- und Berechnungszeitrahmen sind getrennte Einstellungen. Auto kann die Referenzperiode beim Wechsel des Charts verändern.
Anders als eingezeichnete Swing-Niveaus lassen sich Pivots bei identischen Formeln, Daten und Periodengrenzen reproduzieren. Das beweist keine Prognosekraft. Prüfen Sie zusätzlich Marktstruktur, Kosten und eine vorher festgelegte Beobachtungsregel. Mehrere benachbarte Indikatorlinien sind nicht automatisch unabhängige Bestätigungen.
Feste Zahlenraster und zeitlich eindeutige Reaktionen erklärt der Leitfaden zu psychologischen Forex-Niveaus und Fehlausbrüchen.
2. Zuerst die Referenzkerze festlegen
Notieren Sie exaktes Symbol, Broker oder Datenfeed, Kursseite, Referenzzeitrahmen, Formel und Sitzungsgrenze. EURUSD und ein Broker-Symbol mit Suffix können andere Historien besitzen. Übliche MT4-Forex-Charts zeigen Bid. Die aktuelle Ask-Linie rekonstruiert keine historischen Ask-Hochs, -Tiefs oder -Schlusskurse. Andere Feeds können anders aufgebaut sein.
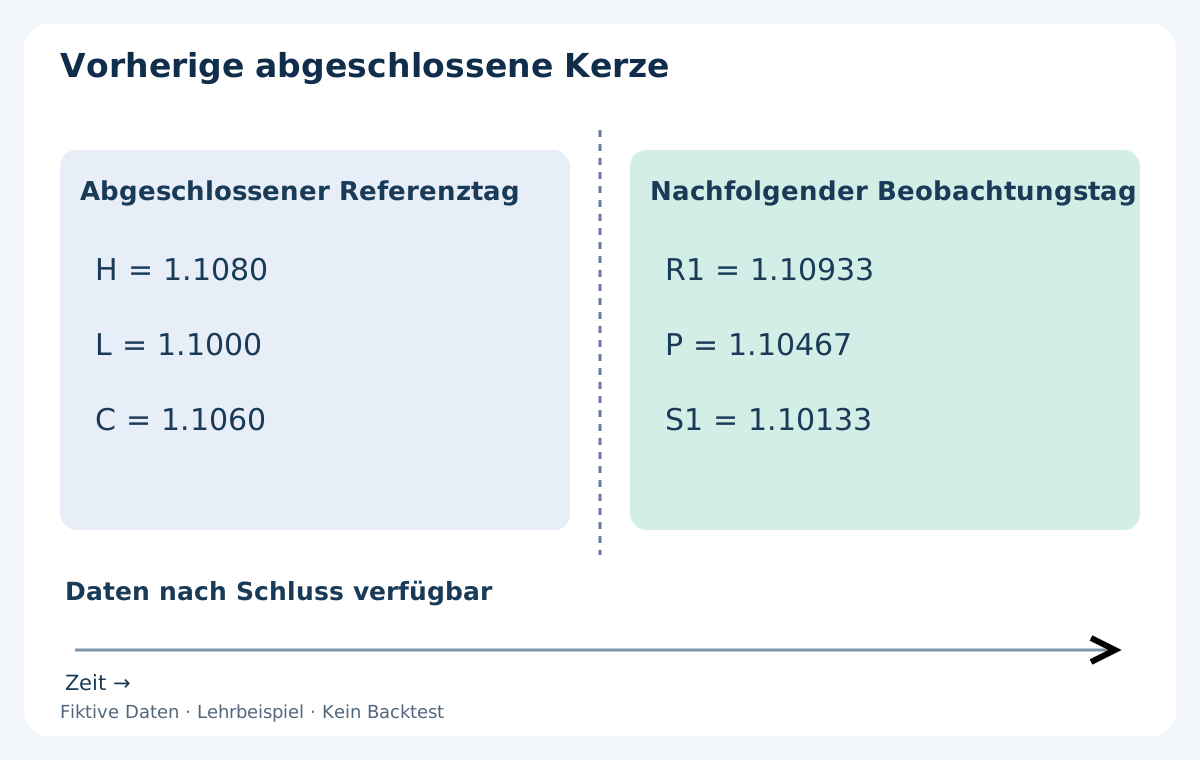
Hier dient die letzte abgeschlossene D1-Bid-Kerze eines festgelegten Feeds als Referenz. Fiktive Werte: H = 1.1080, L = 1.1000, C = 1.1060. Die Spanne H − L beträgt 0.0080 beziehungsweise 80 EUR/USD-Pips. Diese Daten gehören zum vorherigen abgeschlossenen Tag; die berechneten Niveaus gelten erst für die Folgeperiode.
Prüfen Sie L ≤ C ≤ H, H ≥ L und eine vorhandene, brauchbare Historie. Ersetzen Sie fehlende Kerzen nicht durch Nullen. Kurze Sonntagskerzen, Feiertage und neue Symbole benötigen eine ausdrückliche Regel. Der Leitfaden zu Handelszeiten und Zeitzonen erklärt, warum ein Datum die Messperiode nicht eindeutig beschreibt.
3. Traditional-Formeln konsistent verwenden
Mit D = H − L gilt P = (H + L + C) / 3, danach R1 = 2P − L und S1 = 2P − H. Die zweiten Niveaus sind R2 = P + D und S2 = P − D. Rechnen Sie intern mit voller Genauigkeit. Ein gerundetes P darf nur dann weiterverwendet werden, wenn genau diese Rundungsregel zur untersuchten Implementierung gehört.
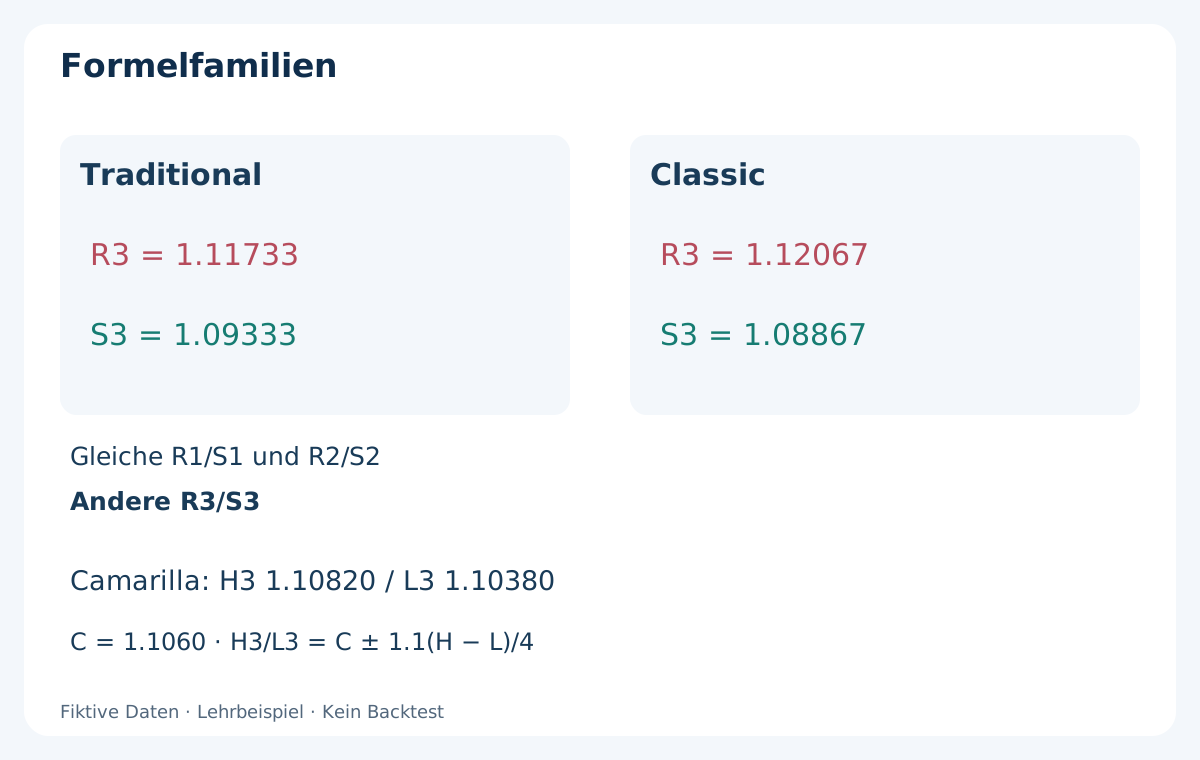
Unsere Traditional-Definition lautet R3 = H + 2(P − L) und S3 = L − 2(H − P). Manche Plattformen bezeichnen dagegen R3 = P + 2D und S3 = P − 2D als Classic. Beide stimmen bis R2/S2 überein, können aber bei R3/S3 abweichen. Vergleichen Sie die Gleichungen statt nur den Namen.
P ist gewöhnlich nicht die Mitte zwischen H und L, da C mitwirkt. R1 kann über dem alten Hoch und S1 innerhalb der alten Spanne liegen. Eine neue Periode kann bereits jenseits von R1 oder S1 eröffnen. Das ist nicht zwangsläufig ein Fehler. Welche Linie zuerst erreicht wird, hängt von Eröffnung und Kursverlauf ab.
4. Vollständiges EUR/USD-Rechenbeispiel
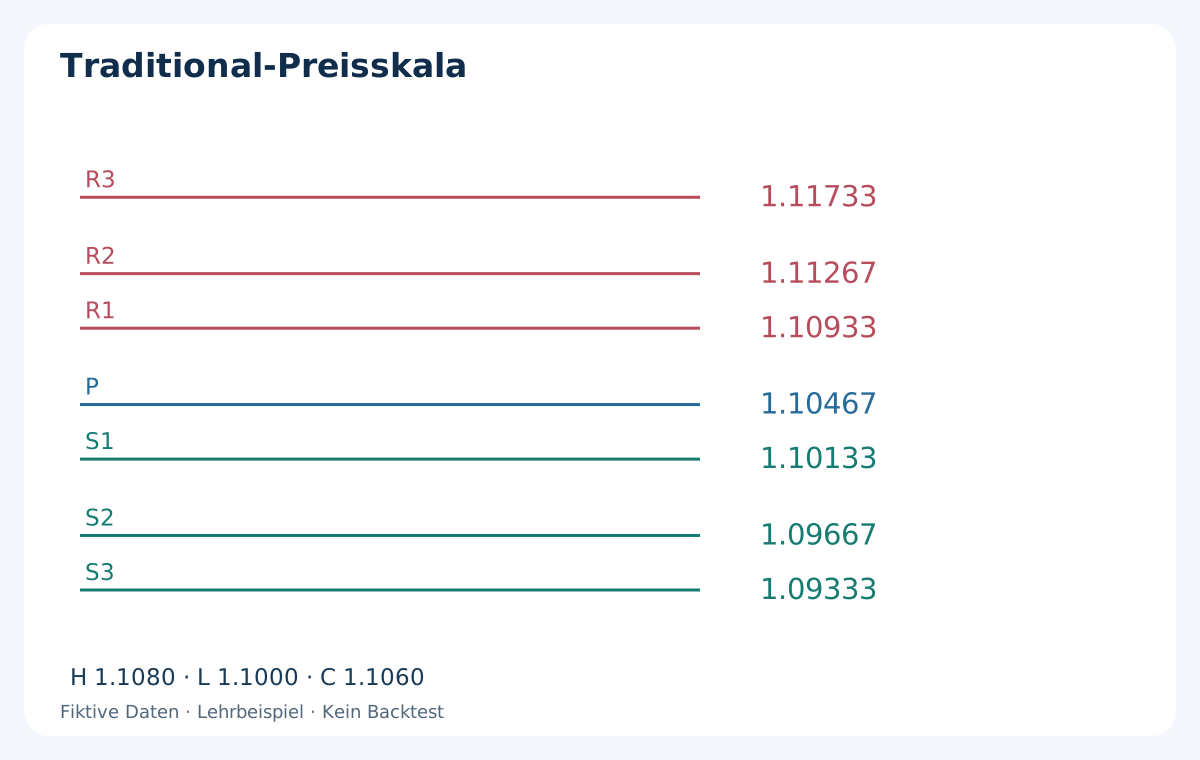
H = 1.1080, L = 1.1000 und C = 1.1060 ergeben P = 3.3140 / 3 = 1.104666… . Die Anzeige mit fünf Dezimalstellen lautet 1.10467. Mit dem ungerundeten P ist R1 = 2 × 1.104666… − 1.1000 = 1.109333… → 1.10933. S1 = 1.101333… → 1.10133.
R2 = 1.112666… → 1.11267 und S2 = 1.096666… → 1.09667. Traditional liefert R3 = 1.117333… → 1.11733 und S3 = 1.093333… → 1.09333. Die alternativen Classic-Formeln ergeben R3 = 1.120666… → 1.12067 und S3 = 1.088666… → 1.08867. Vermischte Definitionen erzeugen scheinbare Rechenfehler.
Die Leiter im Diagramm ist eine Preisskala, kein Zeitverlauf und keine Prognose. Nur die Anzeige ist gerundet. Speichern Sie zum Vergleich die Eingaben des Indikators und eine festgelegte Toleranz. Eine Abweichung um einen Point sollte zuerst als Genauigkeitsfrage untersucht werden, bevor daraus ein anderes Signal abgeleitet wird.
5. Fibonacci, Camarilla, Woodie und DM unterscheiden
Fibonacci behält P = (H + L + C) / 3 bei und verwendet P ± 0.382D, P ± 0.618D und P ± D. Hier ergeben sich gerundet R1/S1 = 1.10772 / 1.10161 und R2/S2 = 1.10961 / 1.09972. Die Faktoren beziehen sich auf eine vergangene Spanne; sie sind keine Wahrscheinlichkeiten.
Bei Camarilla gelten häufig H3/L3 = C ± 1.1D / 4 und H4/L4 = C ± 1.1D / 2. Das ergibt H3 = 1.10820, L3 = 1.10380, H4 = 1.11040 und L4 = 1.10160. H3 bezeichnet ein oberes Widerstandsniveau, oft R3; L3 ein unteres Unterstützungsniveau, oft S3. Diese H/L-Bezeichnungen sind keine zusätzlichen Kerzenhochs oder -tiefs. Mittelpunkt der Bänder ist C, nicht P.
TradingViews Woodie-Definition verwendet die aktuelle Periodeneröffnung: P = (H + L + 2 × aktuelle Eröffnung) / 4. DM, teils DeMark genannt, benötigt die vorherige Eröffnung und deren Vergleich mit dem vorherigen Schluss. Unsere H/L/C-Daten reichen dafür nicht. Ersetzen Sie die fehlende Eröffnung nicht durch C. Dokumentieren Sie Definition und Verfügbarkeitszeit der zusätzlichen Daten.
| Methode | Eingaben oder Mittelpunkt | Zu prüfender Unterschied |
|---|---|---|
| Traditional | Vorherige H, L, C | R3 = H + 2(P − L) |
| Classic | Vorherige H, L, C | R3 = P + 2(H − L) |
| Fibonacci | P und vorherige Spanne | 0.382 / 0.618 / 1.000 |
| Camarilla | Vorheriger C und Spanne | H3/L3: C ± 1.1D / 4 |
| Woodie / DM | Zusätzlich Eröffnung nötig | Implementierung prüfen |
6. Warum der Tagesschluss die Niveaus verändert
Hoch, Tief und Schluss werden über ein bestimmtes Zeitfenster gemessen. Andere Grenzen können alle drei verändern. Broker-Mitternacht ist nicht zwingend 00:00 UTC. Auch ein Tagesfeed kann von der Aggregation der geladenen Intraday-Balken abweichen. Vergleichen Sie zunächst die genauen UTC-Grenzen und erst danach OHLC.
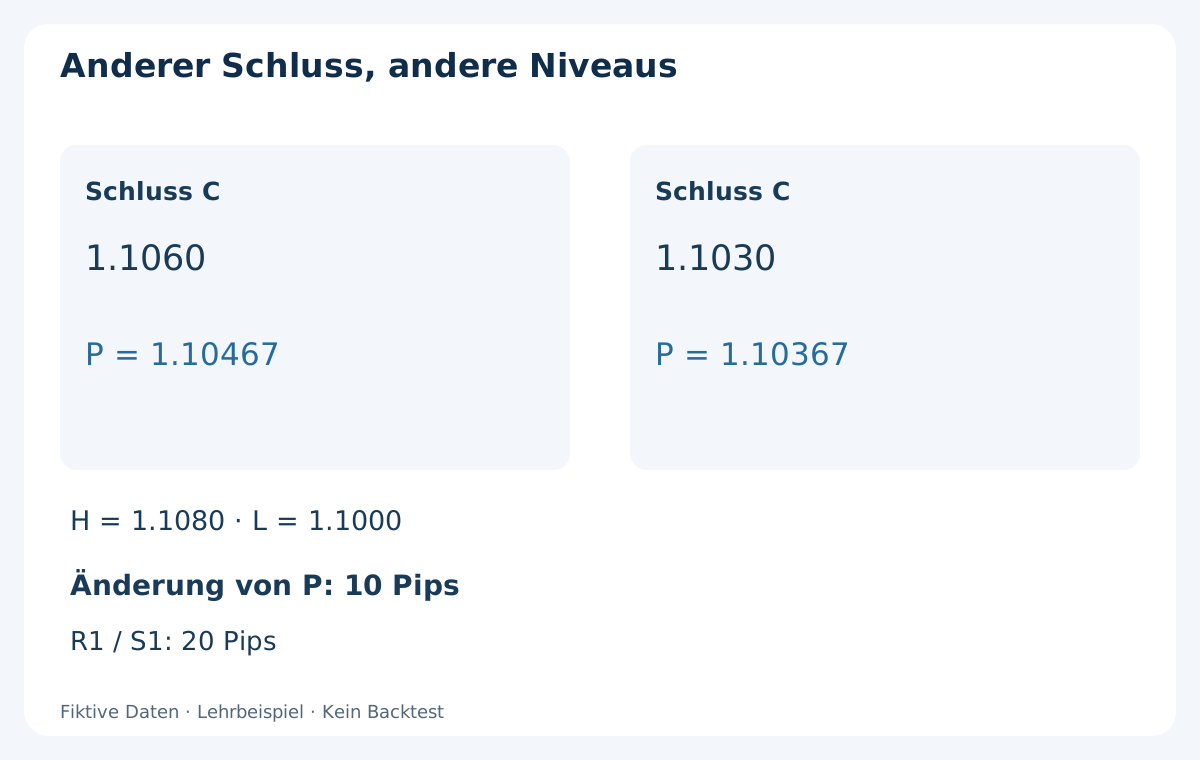
Zur isolierten Veranschaulichung bleiben H = 1.1080 und L = 1.1000 gleich; nur der fiktive Schluss wechselt von 1.1060 auf 1.1030. P wird 1.103666… → 1.10367 und sinkt um 10 Pips. R1 und S1 sinken jeweils um 20 Pips, weil ihre Formeln 2P enthalten. Dies sind erfundene Rechendaten, keine tatsächlichen Broker-Kerzen. In echten Fenstern können H und L ebenfalls abweichen.
Unterschiedliche Anzeigen bedeuten nicht automatisch einen defekten Indikator. Prüfen Sie Symbol/Feed, Berechnungszeitrahmen, Sitzungsgrenze und historischen Offset, abgeschlossene oder aktuelle Kerze, Tages- oder Intraday-Quelle, Formel und Rundung. Wer die Grenze nach den erfolgreichsten historischen Reaktionen auswählt, erzeugt Auswahlverzerrung.
7. Broker-Zeit, New-York-Schluss und Sommerzeit
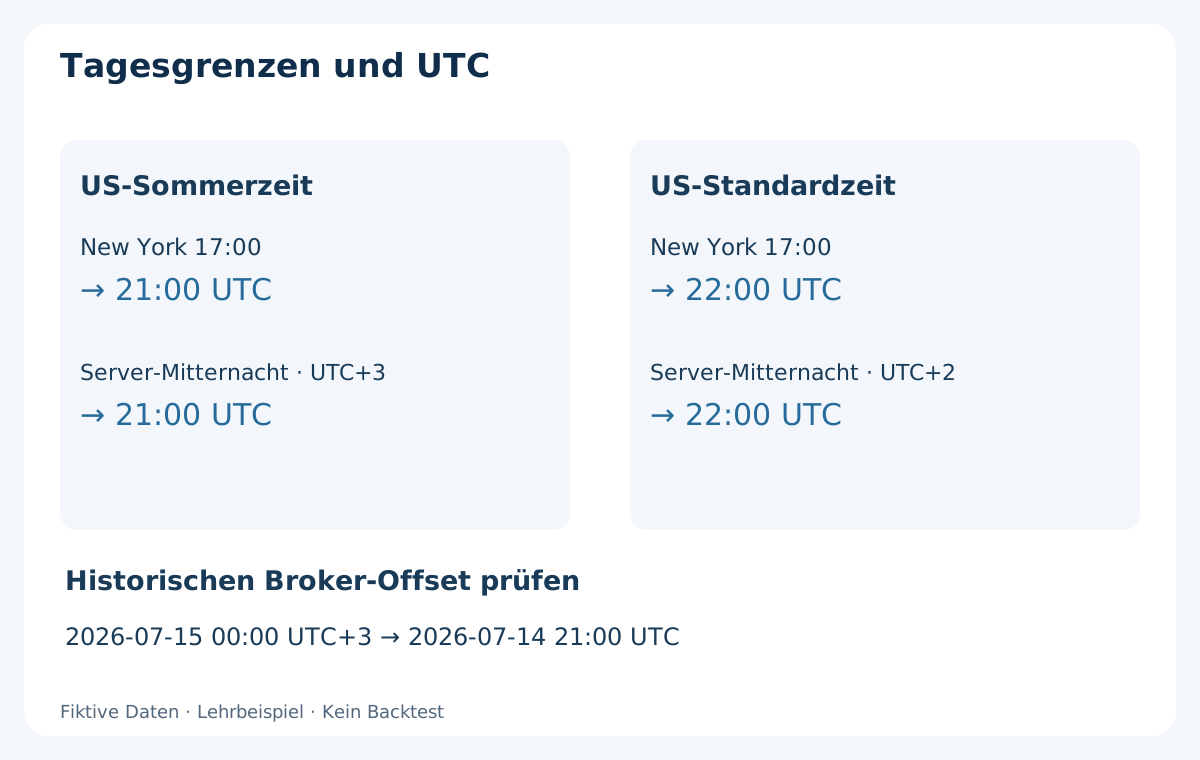
Bei UTC+3 entspricht Server-Mitternacht 21:00 UTC am vorherigen UTC-Datum. Bei UTC+2 sind es 22:00 UTC am Vortag. Unabhängig davon entspricht 17:00 America/New_York während der US-Sommerzeit 21:00 UTC und während der US-Standardzeit 22:00 UTC. Diese Umrechnungen legen den tatsächlichen Broker-Kalender nicht fest.
Hinterlegen Sie nicht pauschal „New-York-Schluss = 22:00 UTC“ für die gesamte Historie. Rechnen Sie datumsabhängig um und vergleichen Sie dokumentierte historische Server-Offsets. Ein Broker kann einen konstanten Offset oder andere Umstellungstermine verwenden. Prüfen Sie besonders Wochen mit unterschiedlichen regionalen Wechselterminen. Die lokale Computeruhr dokumentiert keinen historischen Broker-Kalender.
Speichern Sie UTC-Anfang und -Ende zusätzlich zur Server-Beschriftung der Kerze. Legen Sie vorher fest, ob eine kurze Sonntagskerze akzeptiert oder nach einem definierten Kalender zusammengeführt wird. Fünf vollständige Handelssitzungen sind nicht zwangsläufig fünf vorherige Kalendertage. Entfernen oder verschmelzen Sie Kerzen niemals stillschweigend zugunsten besserer Ergebnisse.
8. MT4 prüfen, ohne Zukunftsdaten zu verwenden
Auf dem üblichen MT4-Desktop sind gegebenenfalls ein installierter benutzerdefinierter Indikator oder horizontale Zeichenobjekte erforderlich. Setzen Sie kein eingebautes Pivot-Points-Menü voraus. Kontrollieren Sie Methode, Referenzzeitrahmen, Sitzungsanpassung und Quelle. Speichern Sie Werte und Screenshot vor der Auswertung; Vorlagen können alte Einstellungen enthalten.
In MQL4-Zeitreihen bezeichnet shift 0 die aktuelle unvollständige Kerze, shift 1 die vorherige. Für unseren täglichen Traditional-Ansatz stammen D1-Hoch, -Tief und -Schluss aus derselben shift-1-Kerze, nachdem die Historie geprüft wurde. Bei fehlenden Daten kann iHigh null liefern. Kontrollieren Sie Daten und Fehlerstatus vor jeder Berechnung.
Fixieren Sie die neuen Tagesniveaus erst nach Abschluss und Verfügbarkeit der Referenzdaten. Die erste handelbare Quote kann später eintreffen. Ein Backtest darf keinen Mitternachtsfill annehmen, nur weil die fertige Tageskerze rückblickend sichtbar ist. Woodies aktuelle Eröffnung hat eine eigene Verfügbarkeit. Der endgültige heutige Schluss darf niemals für frühere Trades desselben Tages verwendet werden.
9. Rundung, Points, Ticks und Kursseite
Bei fünfstelligem EUR/USD ist ein Point 0.00001 und ein konventioneller Pip 0.0001. Angezeigte Dezimalstellen garantieren kein zulässiges Orderpreisraster. Prüfen Sie den kleinsten Preisschritt. MQL4 MarketInfo liefert MODE_TICKSIZE in Points; MODE_TICKSIZE × MODE_POINT ergibt den Abstand als Preis. Übernehmen Sie nicht ungeprüft die Einheiten anderer APIs.
Das ungerundete R1 beträgt 1.109333… ; die Anzeige 1.10933 liegt darunter. Bei einem Raster von 0.00001 ist 1.10934 der erste zulässige Kurs darüber. „Größer oder gleich der angezeigten Linie“ kann von einem Vergleich mit dem Rohwert abweichen. Dokumentieren Sie Operator und Genauigkeit. Mindestabstände, Freeze-Level und weitere Broker-Regeln sind getrennt zu prüfen.
Definieren Sie Bid, Ask oder eine andere Kursquelle. Ein Buy Stop wird üblicherweise durch Ask ausgelöst und kann aktiv werden, während Bid noch unter dem Pivot liegt. Ein abgeschlossener Bid-Balken über R1 ist eine andere Bedingung. Eine Chartberührung beweist keinen ausführbaren Kurs. Siehe Market-, Limit- und Stop-Orders.
10. BUY-Beispiel: Referenz und Ausführung trennen
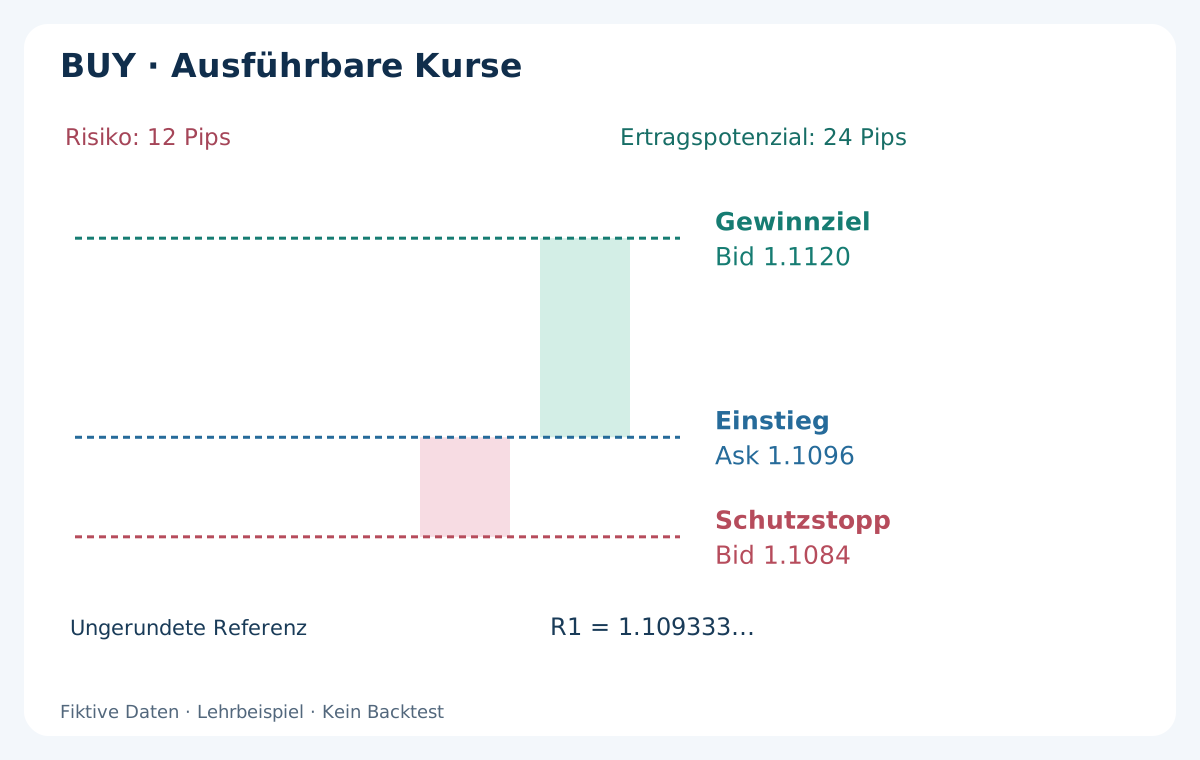
Angenommen, die festgelegte Regel wartet auf einen abgeschlossenen Bid-Balken strikt über dem ungerundeten R1 = 1.109333… . Danach erscheint Bid 1.1094 / Ask 1.1096. Der hypothetische BUY wird zu Ask 1.1096 ausgeführt. Dieser Fill ist angenommen; reale Ausführungen können abweichen. Der vorherige Kerzenschluss ist weder Einstiegskurs noch Erlaubnis zur Rückdatierung.
Als Lehrbeispiel liegen der Schutzstopp bei Bid 1.1084 und das Gewinnziel bei Bid 1.1120, unter R2 = 1.112666… . Das sind 12 Pips Verlustabstand und 24 Pips Bruttogewinnabstand. Beide Long-Ausstiege nutzen Bid. Die Preise wurden separat gewählt und folgen nicht automatisch aus der Pivot-Formel. R2 muss nicht erreicht werden.
Das Ziel liegt oberhalb des Einstiegs, der Stopp darunter. Die Grafik zeigt keinen erfolgreichen Trade und keine geprüfte Strategie. Ein größerer Spread kann Ask-Einstieg und verbleibendes Verhältnis verändern. Reicht der Raum beim tatsächlichen Kurs nach den vorher festgelegten Regeln nicht, lautet der protokollierte Ausgang: kein Trade.
11. SELL-Beispiel: Ask-Ausstiege sind keine Bid-Berührungen
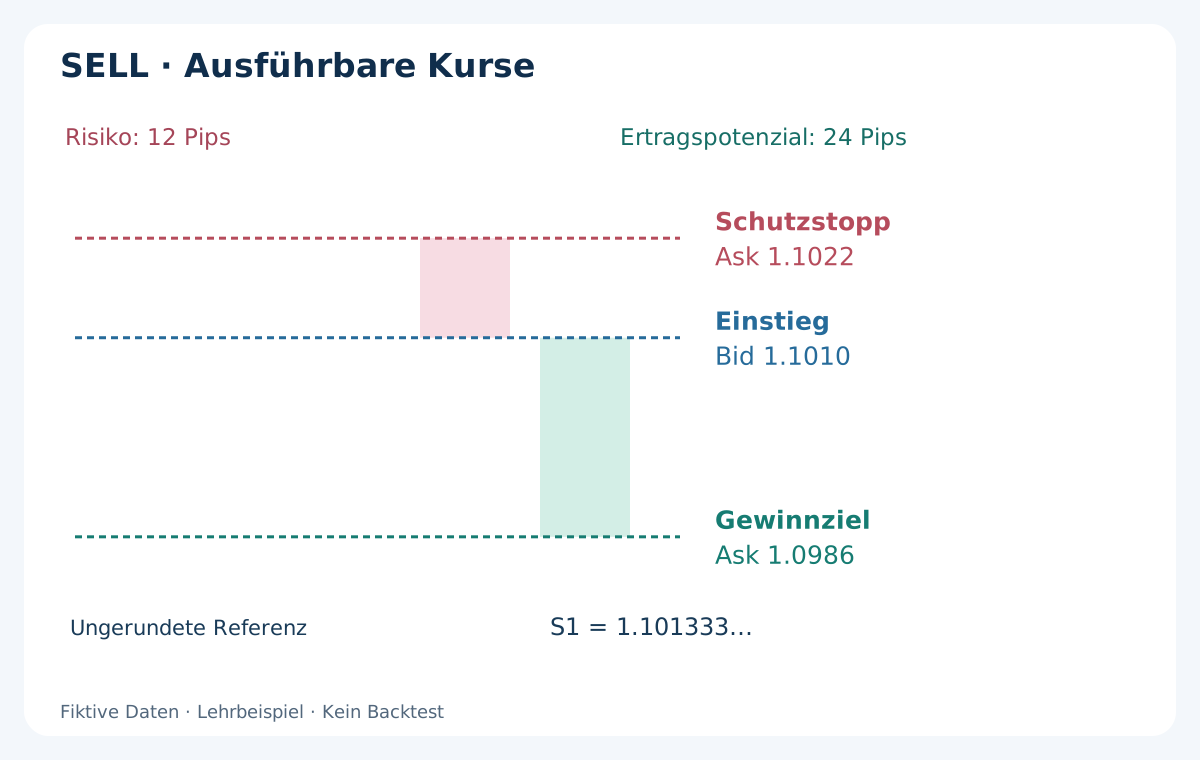
In einem unabhängigen Beispiel schließt ein Bid-Balken strikt unter S1 = 1.101333… . Die folgende Quote ist Bid 1.1010 / Ask 1.1012. Der hypothetische SELL erfolgt zu Bid 1.1010; Schutzstopp Ask 1.1022, Gewinnziel Ask 1.0986, oberhalb von S2 = 1.096666… . Auch hier betragen die Abstände 12 Pips Verlust und 24 Pips Bruttogewinn.
Beim Short liegt der Stopp über und das Ziel unter dem Einstieg; beide Ausstiege nutzen Ask. Bei beispielhaft konstanten 2 Pips Spread entsprechen sie Bid 1.1020 und Bid 1.0984. Bei variablem Spread ist diese Beziehung nicht konstant. Ein historisches Bid-Tief bei 1.0986 beweist keinen verfügbaren Ask-Ausstieg dort.
Eine Zurückweisung an S1 und ein Schluss darunter sind unterschiedliche Beobachtungen. Führen Sie getrennte Protokolle. Deuten Sie einen gescheiterten Ausbruch nicht nachträglich als Bounce-Trade und behaupten Sie keinen Einstieg vor Bestätigung. Reproduzierbare Swing-Grenzen behandelt der Leitfaden zum Einzeichnen von Unterstützung und Widerstand.
12. Kosten und Positionsgröße gehören zum Trade
Annahmen: EUR/USD, USD-Konto, Standardlot 100,000 EUR und Position 0.10 Lot. Dann entspricht ein Pip ungefähr USD 1. Eine Roundturn-Kommission von USD 0.70 verändert USD 12 Bruttoverlust zu USD 12.70 und USD 24 Bruttogewinn zu USD 23.30, vor Swap und weiteren Ausführungsabweichungen. Das Nettoverhältnis beträgt etwa 1.83 statt 2.
Der Spread steckt bereits in den verwendeten ausführbaren Einstiegs- und Ausstiegskursen. Ziehen Sie ihn nicht nochmals ab. Eine Untersuchung mit reinen Chartkursen muss die fehlende Kursseite konsistent modellieren. Kontowährungsumrechnung, Kontraktbedingungen und Swap können das Geldresultat ändern. USD als Notierungswährung bedeutet nicht automatisch ein USD-Konto.
Bestimmen Sie die Positionsgröße aus Schutzabstand und Geldrisikobudget einschließlich Kosten- und Slippage-Annahmen. Runden Sie auf den Lotschritt ab; liegt das Mindestlot über dem Budget, entfällt der Trade. Ein Pivot definiert keine sichere Größe, ein Stopp keine garantierte Höchstverlustgrenze bei Gaps. Nutzen Sie den Leitfaden zu Stop-Loss und Chance-Risiko-Verhältnis.
13. Eine Hypothese ohne Auswahl der Gewinner-Einstellungen testen
Definieren Sie vor der Auswertung Formel, Kalender, Berührungs- oder Schlussbedingung, Orderzeitpunkt, Ausstiege und Ablauf. Regeln für Datenlücken, Wochenenden und Spread gehören dazu. Ein Tagespivot ist keine vollständige Strategie und ein Schluss über R1 beweist keinen Handelsvorteil.
Trennen Sie Entwicklung, chronologische Out-of-Sample-Prüfung und Forward-Beobachtung. Berücksichtigen Sie Kommission, realistische variable Spreads, Slippage und korrekte Kursseiten. Speichern Sie erfolglose und ausgelassene Setups. Vergleichen Sie vorher festgelegte plausible Kalender- und Kostenannahmen; veröffentlichen Sie nicht nur den besten von vielen getesteten Tagesschlüssen, ohne die Suche offenzulegen.
Bewahren Sie Referenz-OHLC, UTC-Grenzen, Formelversion, ungerundete und angezeigte Werte, Signalzeit und folgende ausführbare Quote auf. Rechnen Sie Stichproben unabhängig nach und prüfen Sie Sommerzeitwechsel sowie Wochenendgrenze. Der MT4-Backtesting-Leitfaden erklärt, warum ein sauberer Bericht ohne reproduzierbare Eingaben und Zeitpunkte nicht genügt.
14. Eine kurze tägliche Vorbereitung
Prüfen Sie vor der Sitzung die vollständige gültige Referenzkerze, den Feed, UTC-Grenzen, Formel und Zeitrahmen. Rechnen Sie P und ein Widerstands-/Unterstützungspaar nach. Notieren Sie nahe Swing-Zonen, ohne den Pivot passend zu verschieben. Legen Sie eine Regel für überlappende Niveaus fest, statt jede Linie als zusätzliche Stimme zu zählen.
Halten Sie gespeicherte Tagesniveaus während der Beobachtung fest. Erfassen Sie Verhalten und Kursseite, bevor Sie eine Bedingung als erfüllt werten. Prüfen Sie Spread, verbleibenden Raum, Geldrisiko und Broker-Regeln zum Entscheidungszeitpunkt. Scheitert eine Bedingung, protokollieren Sie den Verzicht. Zeichnen Sie frühere Niveaus nicht mit dem nächsten Tagesdatensatz um.
Vergleichen Sie anschließend Eingaben und Niveaus mit Protokoll und Orderhistorie. Trennen Sie Rechen-, Zeit- und Ausführungsfehler von gewöhnlichen Verlusten. Korrekte Arithmetik macht einen Test auswertbar; sie zwingt den Markt nicht an Linien. Beginnen Sie mit einer reproduzierbaren Tagesreferenz, bevor Sie Wochenpivots, weitere Formeln oder Automatisierung ergänzen.
Fragen zu Unterstützung und Widerstand
Wie lautet die Tagespivot-Formel?
Hier gilt Traditional P = (H + L + C) / 3 aus der vorherigen abgeschlossenen Tageskerze; R1 = 2P − L und S1 = 2P − H. Andere Formelfamilien und dritte Niveaus unterscheiden sich. Dokumentieren Sie Gleichungen und Sitzungsgrenze.
Warum zeigen Broker und andere Plattform unterschiedliche Pivots?
Prüfen Sie Symbol, Feed, Zeitrahmen, Tagesschluss, historischen Offset, Quellkerze und Formel. Tagesdaten können von Intraday-Aggregation abweichen. Kleine Differenzen können Rundung sein. Unterschiedliche Werte machen keine Plattform automatisch falsch.
Ändern sich Tagespivots intraday?
Traditional-Niveaus aus einer festen abgeschlossenen Vortageskerze bleiben in der Folgeperiode gleich, sofern die Historie nicht korrigiert wird. Aktuelle Kerzen oder automatisch wechselnde Referenzperioden können bewegliche Linien erzeugen. Das muss vor dem Test bekannt sein.
Sind Classic und Traditional identisch?
Nicht zwingend. Hier stimmen P, R1/S1 und R2/S2 überein. Traditional verwendet R3 = H + 2(P − L), Classic dagegen R3 = P + 2(H − L); auch S3 unterscheidet sich. Prüfen Sie die Implementierung statt nur den Namen.
Kann ich Pivots in MT4 verwenden?
Mit horizontalen Objekten oder einem geeigneten installierten Indikator lassen sich Niveaus anzeigen. Eine Ausführungsregel muss separat definiert und geprüft werden. Ein eingebautes Preset ist nicht vorausgesetzt. Daten, Methode, Periode und Bid/Ask müssen stimmen.
Welche Pivot-Methode ist am profitabelsten?
Dieser Leitfaden belegt keine Profitabilität. Ein Vergleich benötigt vollständige Regeln, gleiche zulässige Daten, realistische Kosten sowie chronologische Out-of-Sample- und Forward-Prüfungen. Eine nachträglich anhand des besten Ergebnisses gewählte Formel oder Schlusszeit überzeichnet die Evidenz.
Quellen und Rechenhinweise
Formeln und Plattformverhalten wurden anhand von Primärdokumentation geprüft. Zahlen, Vergleiche und Diagramme sind eigene Lehrkonstruktionen, keine beobachteten Trades oder Backtests.
Alle Preise und Verläufe sind fiktive Lehrbeispiele. Sie sind weder Backtests noch Handelssignale oder Belege künftiger Renditen.