

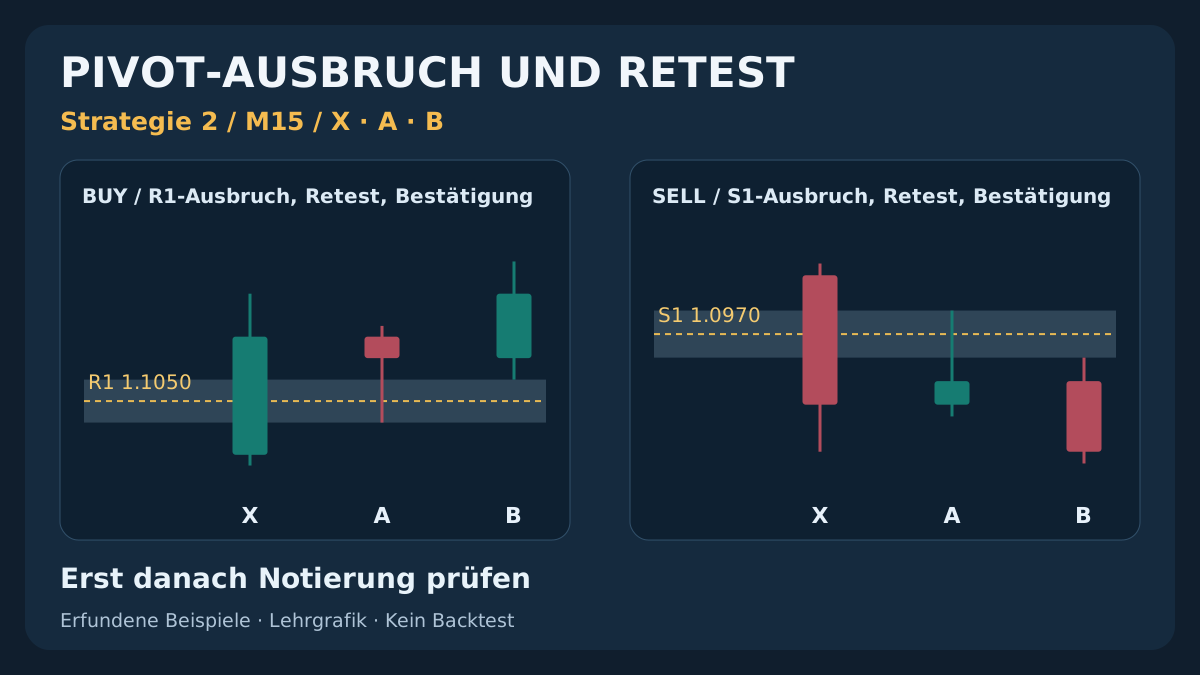
Ein Schlusskurs jenseits eines Tagespivots beweist nicht, dass das Niveau beim Rücklauf hält. Diese Spezifikation trennt den abgeschlossenen Ausbruch X, den ersten späteren Retest A und die unmittelbar folgende Bestätigung B. Erst danach wird die erste Bid/Ask-Notierung auf einen Einstieg zum nächsten Pivot geprüft. Verfall, Ungültigkeit, ausführbare Ausstiege und Kostenbudget stehen vorher fest. Alle Kursverläufe, Trades und Zählbeispiele sind erfunden; Rentabilität wird nicht nachgewiesen.
1. Was sich bei einem Pivot-Ausbruch ändert
Ein Abpraller untersucht die Rückkehr von S1/R1 zu P. Hier lautet die Hypothese: Ein abgeschlossener Ausbruch über R1 oder unter S1 übersteht den ersten späteren Rücklauf und setzt sich zu R2/S2 fort. Alter Widerstand ist nur möglicher neuer Support. Die Folge zeigt weder verborgene Orders noch garantiert sie Fortsetzung.
Basis sind EUR/USD und geschlossene M15-Bid-Kerzen; Pivots stammen aus abgeschlossenen D1-Bid-Daten desselben Brokers. Andere Paare, H1-Signale, Pivot-Familien oder Retests über zwei Kerzen sind andere Spezifikationen. Parameter sind Forschungsentscheidungen, keine optimierten Einstellungen. Zusätzliche Bestätigung schafft nicht automatisch positive Nettoerwartung.
Die Strategie für tägliche Pivot-Abpraller bleibt ein anderes Experiment. Ein ausgestoppter BUY wird nicht ohne eigenständige Folge und freie Kontolimits zum Ausbruchs-SELL. Dies ist Strategie zwei des Clusters, keine Live-Empfehlung oder bestätigte Performance.
2. Tageskarte aus abgeschlossenen Daten berechnen
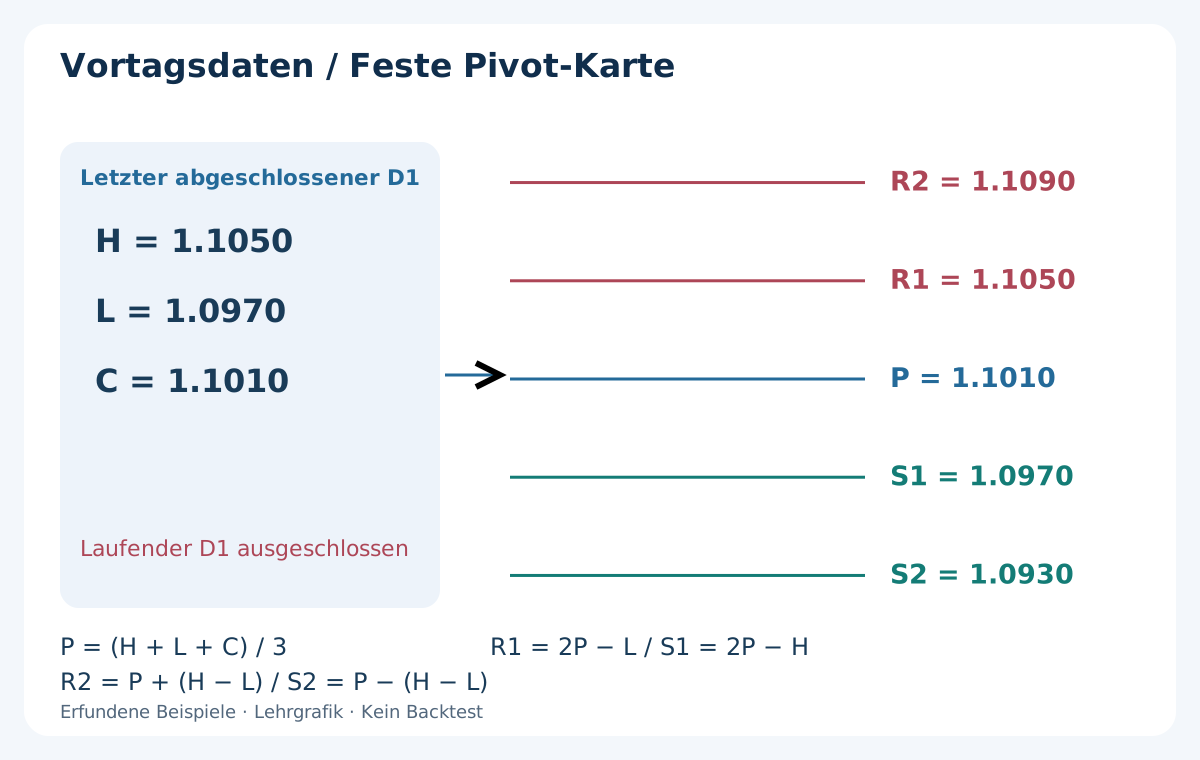
Hoch H, Tief L, Schluss C, Zeitgrenzen und Quelle des letzten abgeschlossenen Broker-D1 speichern. Traditional: P = (H + L + C) / 3, R1 = 2P − L, S1 = 2P − H, R2 = P + (H − L), S2 = P − (H − L). Laufenden D1 ausschließen. Vergleichswerte präzise lassen; Orderpreise getrennt auf gültige Ticks runden.
Erfundener Vortag: H = 1.1050, L = 1.0970, C = 1.1010; P = 1.1010, R1 = 1.1050, S1 = 1.0970, R2 = 1.1090, S2 = 1.0930. Dass R1/S1 mit den Extremwerten zusammenfallen, liegt an diesen Eingaben und gilt nicht allgemein. L ≤ C ≤ H und H > L verlangen; fehlende, nullwertige oder widersprüchliche Daten ablehnen.
Brokerkalender und datumsabhängigen UTC-Versatz speichern. Ist der letzte D1 eine verkürzte Sonntags-/Feiertagssitzung oder fehlen erwartete Kerzen, aktuellen Tag auslassen, nicht still einen älteren D1 wählen. Sonntag nicht nach Ergebnis zusammenlegen. Der Leitfaden zu Formeln und Zeitzonen erklärt unterschiedliche Tagesschnitte.
3. Band, Uhrzeiten und Verfall vor dem Signal festlegen
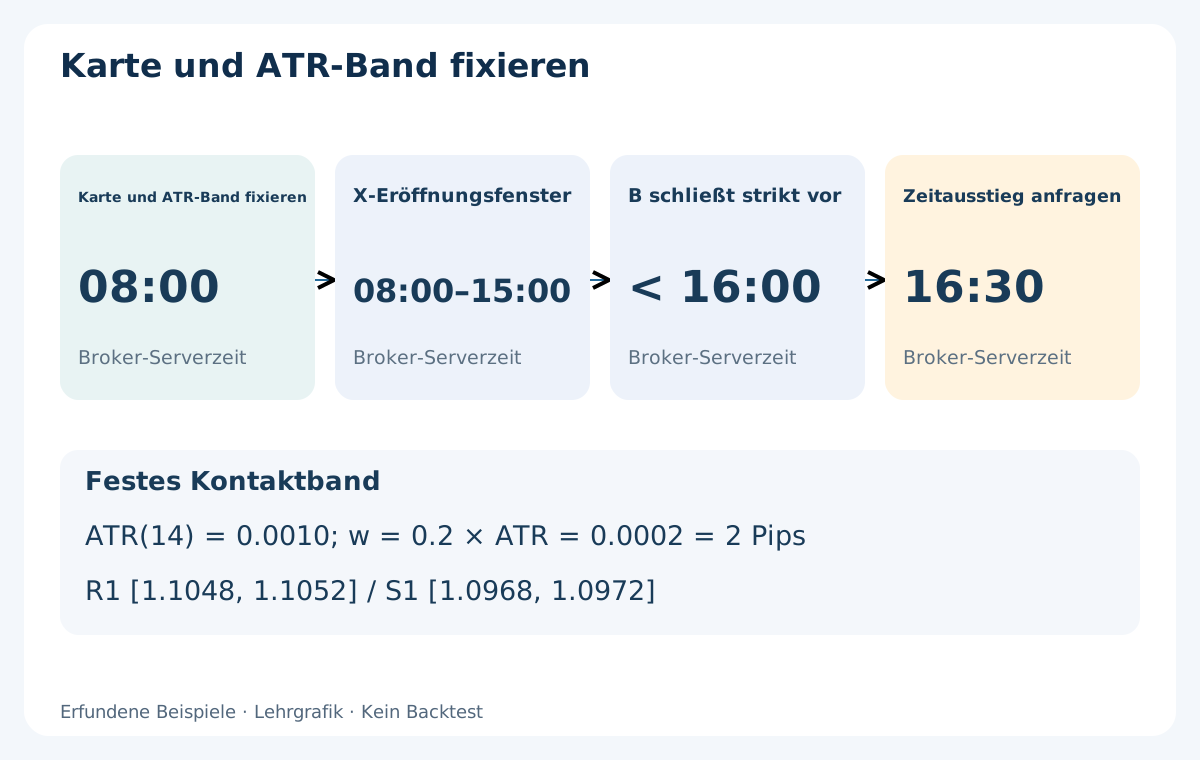
Um 08:00 Serverzeit Karte und ATR(14) geschlossener M15 einschließlich der um 07:45 eröffneten Kerze speichern. Halbe Bandbreite w = 0.2 × ATR für den Tag fixieren. ATR = 0.0010 ergibt w = 0.0002 = 2 Pips; R1-Band [1.1048, 1.1052], S1-Band [1.0968, 1.0972]. Beobachtungstoleranz, kein Stopabstand. Positiv initialisierten ATR und vollständige erwartete Historie verlangen; Lesefehler nicht als null behandeln.
X-Eröffnungen von 08:00 bis einschließlich 15:00 beobachten. Erster Retest A innerhalb der nächsten 3 geschlossenen M15 nach X; B unmittelbar nach A und Schluss strikt vor 16:00. Restposition um 16:30 zum Schließen anfragen. Willkürliche Forschungszeiten des Servers, keine allgemeingültigen London-Zeiten. Erst Folgedaten machen den nominellen Kerzenschluss nutzbar.
Puffer b = 1 Pip, maximaler Einstiegsspread s = 2 Pips, ungünstige Ausführungsreserve a = 1 Pip, Notierungsalter höchstens 2 Sekunden, Einstiegsfrist 5 Sekunden nach geplantem B-Schluss. Konservatives Nettoverhältnis ≥ 1.5. Pip = 0.0001; fünfstelliger Point = 0.00001. Tatsächlichen Tickschritt separat prüfen. Ungültige/gekreuzte Kurse ablehnen; 0 ≤ Ask − Bid ≤ s.
| Parameter | Basiswert | Feste Vorgabe |
|---|---|---|
| Markt / Quelle | EUR/USD · M15 Bid | Letzter abgeschlossener Broker-D1 |
| Halbe Bandbreite | w = 0.2 × ATR(14) | 08:00; Beispiel 2 Pips |
| Ausbruch / Sitzung | X öffnet 08:00–15:00 | B schließt vor 16:00; Anfrage 16:30 |
| Retest / Bestätigung | A binnen 3 Kerzen nach X | B unmittelbar nach A |
| Puffer / Spread / Reserve | b = 1 · s = 2 · a = 1 pip | Konservatives Nettoverhältnis ≥ 1.5 |
| Alter / Frist | 2 Sekunden / 5 Sekunden | Nur erste folgende Notierung |
| Tageslimit / Budget | 1 ausgeführter Einstieg · 0.5% | Volumen abrunden; Verlust nicht garantiert |
4. Ersten Ausbruchsversuch und Zustände definieren
Der Schluss der 07:45-Kerze initialisiert um 08:00 den Zustand. Bereits über R1 + w: BUY für den Tag deaktivieren; unter S1 − w: SELL deaktivieren. Je freier Richtung verbraucht der erste M15-Schluss strikt außerhalb im X-Fenster den Versuch, auch bei späterer Ablehnung. Wiederholte Außenschlüsse sind keine neuen Versuche.
BUY verlangt P < vorheriger Schluss < R1 − w und X.close > R1 + w. SELL verlangt S1 + w < vorheriger Schluss < P und X.close < S1 − w. Vorheriger Schluss im Band, Gleichheit oder fehlender Vorgänger scheitern. BUY-Gap X.open > R1 + w beziehungsweise SELL-Gap X.open < S1 − w ablehnen. BUY bei X.low ≤ S1 − w und SELL bei X.high ≥ R1 + w abbrechen; OHLC beweist keine Intrakerzenreihenfolge.
Ausdehnung höchstens ATR: X.close − (R1 + w) ≤ ATR für BUY, (S1 − w) − X.close ≤ ATR für SELL. Referenzziel unberührt: X.high < R2 − b oder X.low > S2 + b. Zustände: Beobachten, Ausbruch, erster Rücklauf, Bestätigung, Notierung oder Abbruch. Höchstens ein ausgeführter Einstieg pro Brokertag und eine offene Strategieposition.
5. BUY: späterer R1-Retest A und separate B
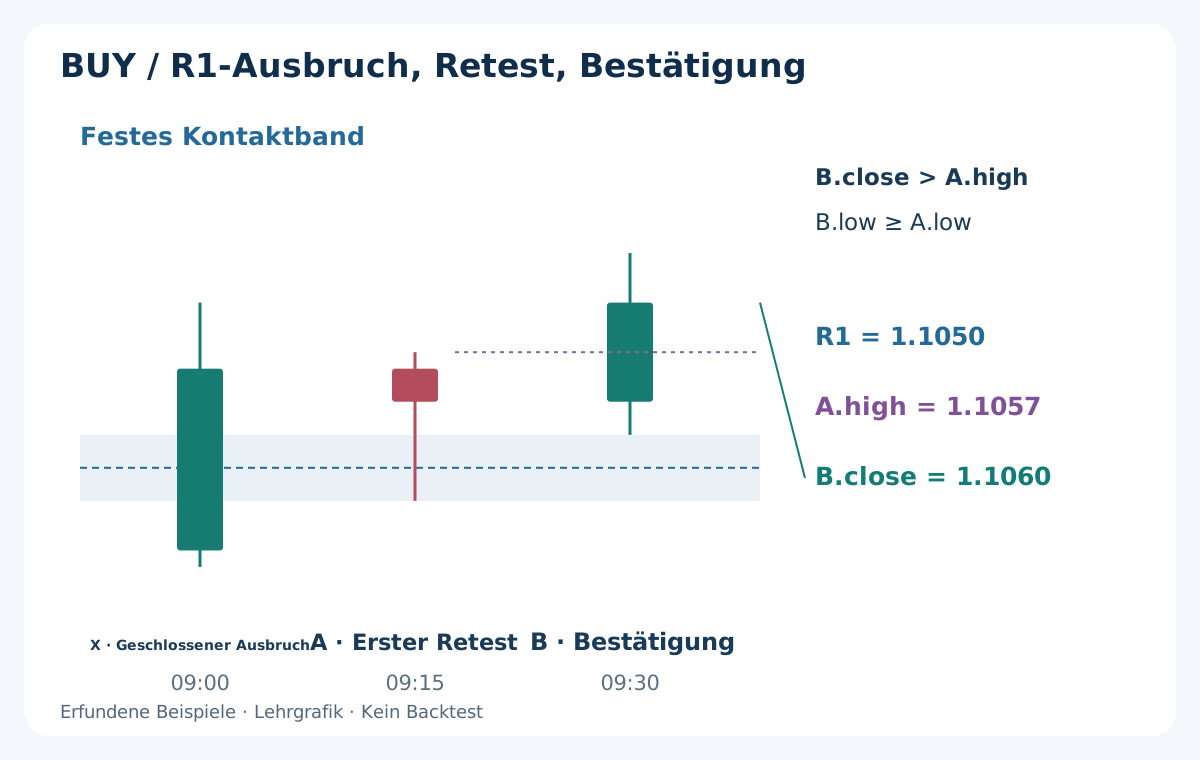
Nach gültiger X nur die nächsten 3 geschlossenen M15 prüfen. Erste Kerze mit [Tief, Hoch]-Überlappung des R1-Bands ist A. Vorheriger Schluss > R1 + w; A.low ≥ R1 − w und A.close > R1 + w. Tief gleich ferner Bandkante zulässig, Schluss gleich oberer Kante nicht. Xs eigenes früheres Tief ist kein späterer Retest.
Ab der Kerze nach X bricht jedes abgeschlossene Tief unter R1 − w ab, auch bei Erholung im Schluss. Vollständig unter das Band springende Kerze bricht ebenfalls ab. Jedes Hoch vor Einstieg ≥ R2 − b bedeutet bereits besuchtes Ziel und Abbruch. Ungültigen Erstkontakt nicht durch schönere A ersetzen oder 3-Kerzen-Uhr zurücksetzen.
B folgt unmittelbar: B.close > A.high, B.low ≥ A.low, B.high < R2 − b. high, low, close bedeuten Hoch, Tief, Schluss. Gleiches Tief erlaubt, Schluss gleich A.high nicht. Neues Tief führt zum Abbruch statt Stopverschiebung. Erste Folge-Notierung muss Bid > A.high und Ask ≤ B.close + s sowie alle gemeinsamen Prüfungen erfüllen.
6. SELL: S1 von unten testen und Ask absichern
Nach gültiger Abwärts-X ist A erste Bandüberlappung der nächsten 3 geschlossenen M15. Vorheriger Schluss < S1 − w; A.high ≤ S1 + w, A.close < S1 − w. Hoch gleich ferner Kante erlaubt, Schluss gleich unterer nicht. Ab Xs Folgekerze führt jedes Hoch > S1 + w zum Abbruch, auch ein Gap zurück über das Band.
Vor Einstieg bricht jedes Tief ≤ S2 + b ab. Unmittelbare B: B.close < A.low, B.high ≤ A.high, B.low > S2 + b. A weder ersetzen noch ihr Extrem nach B ändern. Erste Notierung: Bid < A.low und Bid ≥ B.close − s; Frist, Alter, Spread, Kosten und Volumen müssen passen.
Markt-SELL steigt zum Bid ein. Fester Ask-Stop A.high + b + s, Ask-Ziel S2 + b + s. s = 2 Pips ist fixe Reserve, kein beobachtetes historisches Ask-Hoch. Bei konstant 2 Pips Spread entspricht das Ziel Bid S2 + b, vor S2. Spätere Spreadausweitung kann Zuordnung ändern oder Short-Stop auslösen, obwohl Bid unter dessen Ask-Niveau bleibt. Tatsächliche Seiten dokumentieren.
7. Retestfrist und Bestätigungsfrist unterscheiden
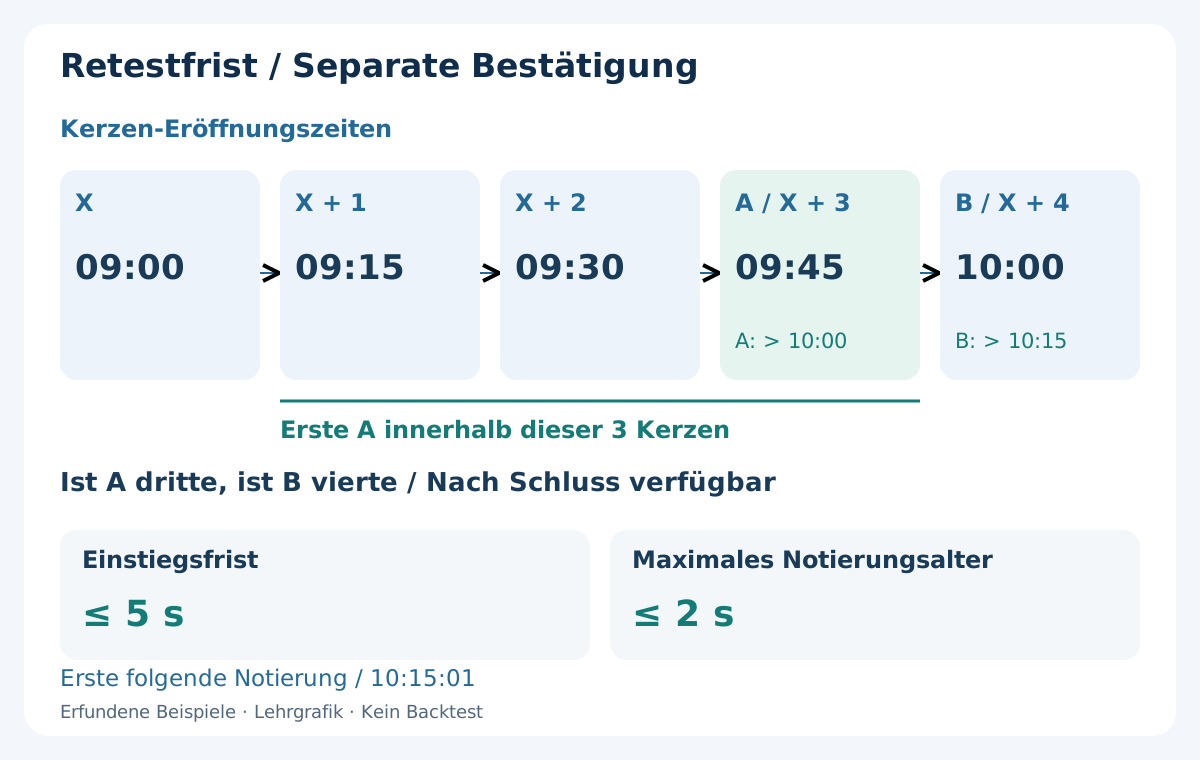
X öffnet 09:00 und ist nach 09:15 bekannt. Die drei A-Kandidaten öffnen 09:15, 09:30, 09:45 und werden nach 09:30, 09:45, 10:00 bekannt. Ist A der dritte, öffnet B 10:00 und ist nach 10:15 bekannt. B darf vierte Kerze nach X sein: Die 3-Kerzen-Frist gilt A, nicht der Gesamtfolge.
Ohne Kontakt bis Schluss des dritten Kandidaten abbrechen. Bei Sitzungsschluss oder Datenlücke Sitzung verfallen beziehungsweise unvollständig erfassen, nicht vollständig beobachteten fehlenden Retest. B schließt stets vor 16:00; genau 16:00 scheitert. X mit Eröffnung 15:15 hätte frühestens B-Schluss 16:00; deshalb endet das X-Fenster 15:00.
Nach verfügbarer B nur ersten empfangenen Bid/Ask-Schnappschuss prüfen: binnen 5 Sekunden nach geplantem Schluss, höchstens 2 Sekunden alt. Symbolzeitstempel und synchronisierte Empfangsuhr nutzen; zukünftige/fehlende Zeit ablehnen. Uhr-Update eines anderen Symbols belegt keine Frische. Nicht auf besseren zweiten Kurs warten. Priorität: Daten/Sitzung, ferne Kante/vorheriges Ziel, ungültige/verfallene A, ungültige B, Tageslimit, Kurs/Kosten/Volumen. Fehlende B, Ablehnung oder unklare Antwort erlauben keinen historischen Fill zu Xs Ausbruchspreis; Tickets vor Neuanfrage abgleichen.
8. BUY-Beispiel: X, A, B vor dem nächsten Ask
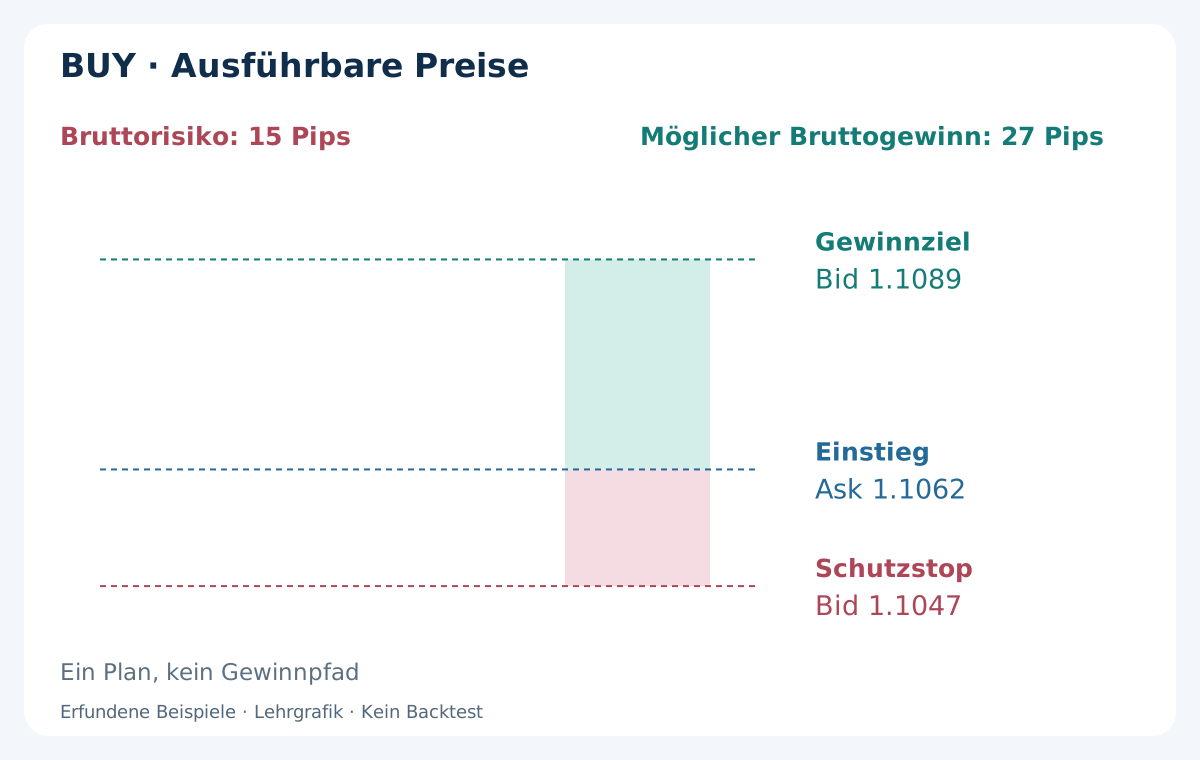
R1 = 1.1050, R2 = 1.1090, P = 1.1010, w = 0.0002; vorheriger Schluss 1.1045. X 09:00: Open 1.1045, Hoch 1.1060, Tief 1.1044, Schluss 1.1056; bekannt nach 09:15. A 09:15: Open 1.1056, Hoch 1.1057, Tief 1.1048, Schluss 1.1054. Erster späterer Rücklauf mit Tief genau an erlaubter ferner Kante.
B 09:30: Open 1.1054, Hoch 1.1063, Tief 1.1052, Schluss 1.1060; bekannt nach 09:45. Angenommene erste frische Notierung 09:45:01: Bid 1.1060 / Ask 1.1062; BUY-Fill Ask 1.1062 mit akzeptiertem Schutz. Bid > A.high, Ask = B.close + s erlaubt Gleichheit. Kein Einstieg zum früheren X-Schluss oder A-Tief.
Fester Bid-Stop A.low − b = 1.1047; Bid-Ziel R2 − b = 1.1089. Bruttorisiko 15 Pips, möglicher Bruttogewinn 27, Verhältnis 1.8. Zeichnung ist ein Plan, kein Gewinnpfad. Separater Verlustverlauf: Bid erreicht 1.1046, Stop-Fill dort statt 1.1047 ergibt 16 Pips Kursverlust. Schutzorder garantiert nicht den angeforderten Preis.
9. SELL-Beispiel: unabhängig gespiegelte Folge
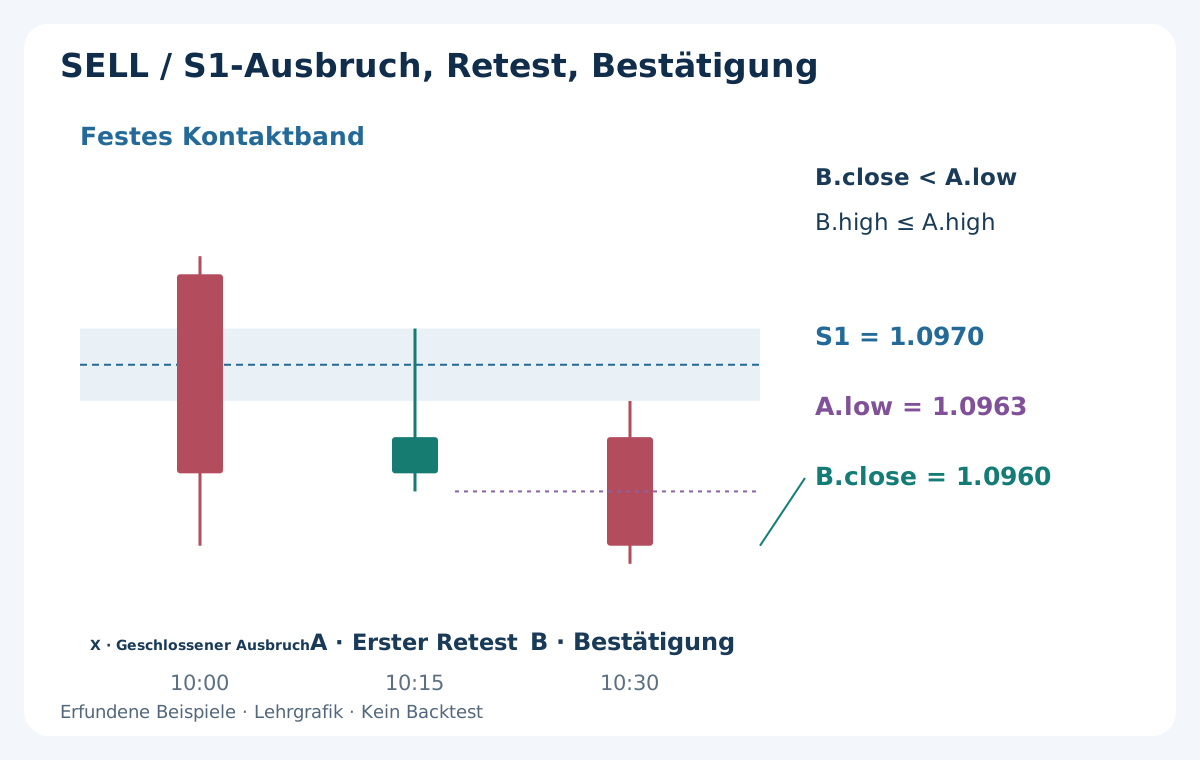
Separates Szenario, kein zweiter Einstieg am BUY-Tag. S1 = 1.0970, S2 = 1.0930, P = 1.1010, w = 0.0002, vorheriger Schluss 1.0975. X 10:00: Open 1.0975, Hoch 1.0976, Tief 1.0960, Schluss 1.0964. A 10:15: Open 1.0964, Hoch 1.0972, Tief 1.0963, Schluss 1.0966. Hoch genau an erlaubter ferner Kante.
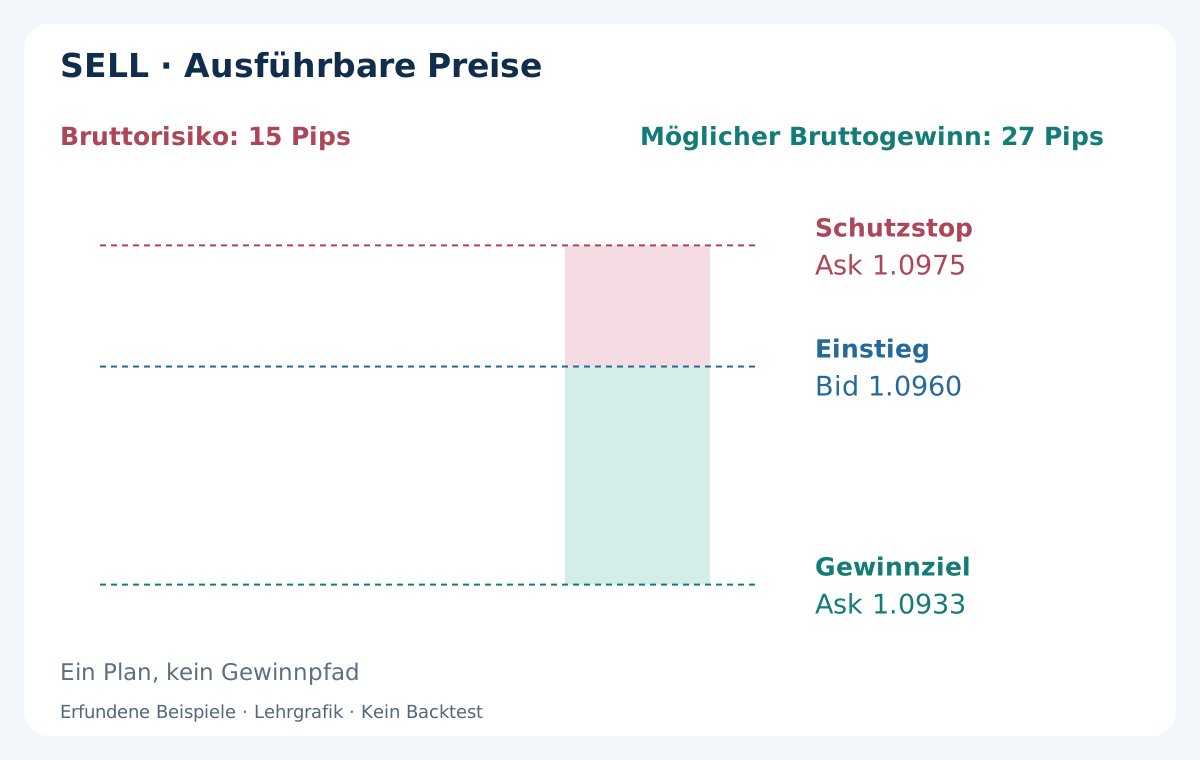
B 10:30: Open 1.0966, Hoch 1.0968, Tief 1.0959, Schluss 1.0960. Erste frische Notierung angenommen 10:45:01 Bid 1.0960 / Ask 1.0962, SELL-Fill Bid 1.0960 nach Bestätigung. A bekannt nach 10:30, B nach 10:45. Früheres A-Hoch ist kein Stopereignis nach Einstieg.
Ask-Stop = 1.0972 + 0.0001 + 0.0002 = 1.0975; Ask-Ziel = 1.0930 + 0.0001 + 0.0002 = 1.0933. Risiko 15 Pips, möglicher Bruttogewinn 27, Verhältnis 1.8. Bei konstant 2 Pips Spread entsprechen Bid 1.0973 und 1.0931. Bid-Berührung beweist keinen Ask-Ausstieg; siehe Orderarten-Leitfaden.
10. Nächsten Pivot als festes Ziel und Hindernisse prüfen
BUY: Bid-Ziel R2 − b und Bid-Stop A.low − b. SELL: Ask-Ziel S2 + b + s und Ask-Stop A.high + b + s. Traditional-Referenzen bleiben fix statt mit laufendem Tag neu berechnet. Stop vom Einstieg weg, Ziel zum Einstieg hin auf tatsächliche Ticks runden; Risiko und Spielraum neu berechnen.
Basis-Hindernisse: vorherige D1-H/L und nullverankertes Raster runder Zahlen alle 100 Pips, ohne Halb-/Viertelmarken. Auslassen, falls Referenz strikt zwischen aktuellem Bid und R2 − b bei BUY beziehungsweise S2 + b bei SELL liegt. In beiden Beispielen liegt keine dazwischen. Liste vor 08:00 speichern. Weitere Swing-Zonen/Halblevel brauchen neue Spezifikation, keine Ergänzung nach Verlust.
Die Leitfäden zu Support/Widerstand und runden Zahlen unterscheiden Referenzen. Überlappende Linien sind keine unabhängigen Wahrscheinlichkeitsstimmen. Frühes Ziel, überdehnte X oder ungültiger erster Retest brechen ab, auch wenn später Fortsetzung folgt.
11. Kosten und ungünstige Reserve vor Versand anwenden
r = ausführbarer Stopabstand, g = Zielabstand in Pips. Roundturn-Kommission mit tatsächlichem Pipwert in Kontowährung zu c Pips umrechnen. (g − a − c) / (r + a + c) ≥ 1.5 bei positiven Größen verlangen. a = 1 Pip deckt eine ungünstige Einstiegs- oder Ausstiegsdifferenz. Spread steckt bereits in ausführbaren Preisen, nicht erneut abziehen.
r = 15, g = 27, USD 7 Kommission je Standardlot und USD 10/Pip ergeben c = 0.7. Brutto 1.8 wird bei unveränderten Fills nach Kommission 26.3/15.7 ≈ 1.68. Konservativer Plan: (27 − 1 − 0.7) / (15 + 1 + 0.7) = 25.3/16.7 ≈ 1.51. Knapper Abstand zu 1.5, kein robuster Vorteilsnachweis.
Separate BUY-Variante: B.close = 1.1061, erster Bid 1.1061 / Ask 1.1063. Spread/Überschießen noch innerhalb 2 Pips, aber feste Ausstiege ergeben r = 16, g = 26: 24.3/17.7 ≈ 1.37, auslassen. Späterer günstigerer Kurs reaktiviert nichts. Anfangsspread 3 Pips scheitert zuerst am Spreadfilter; nur einen Hauptgrund zählen.
12. In Kontowährung dimensionieren und Volumenschritt einhalten
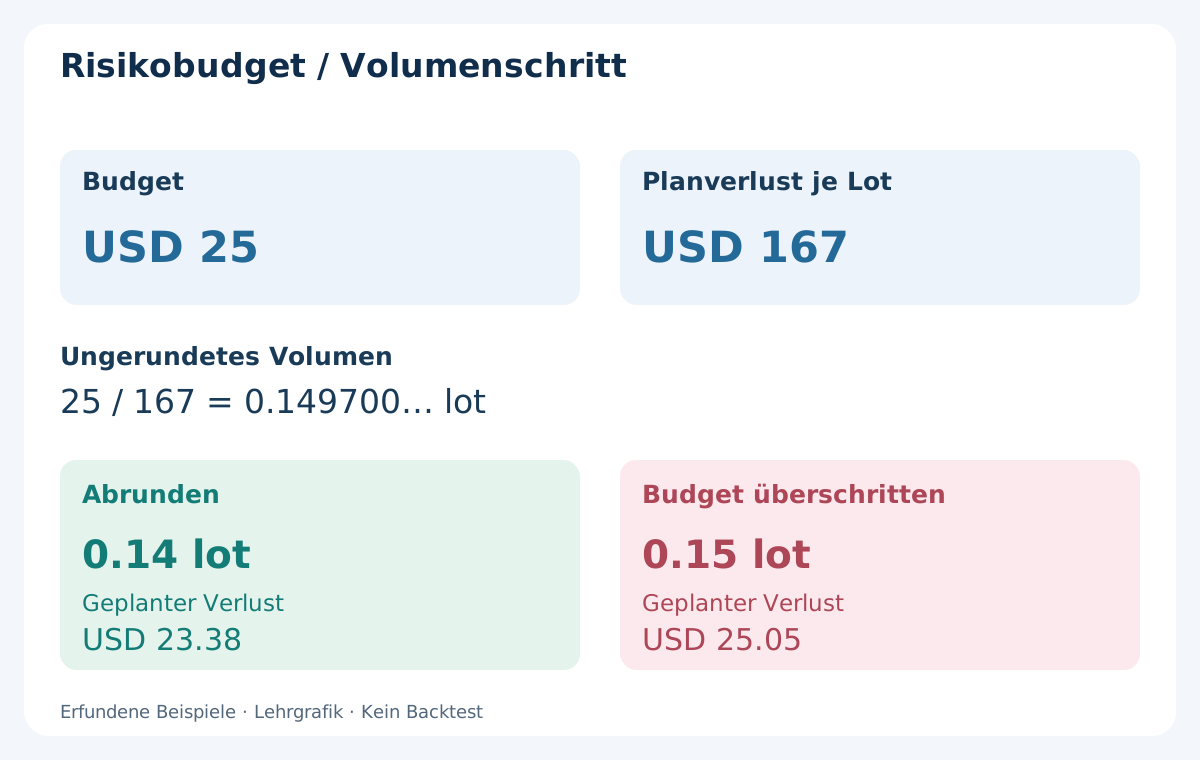
Equity USD 5000, Planbudget 0.5%: USD 25. EUR/USD, Standardlot 100000 EUR, USD 10/Pip/Lot, Roundturn-Kommission USD 7/Lot angenommen. Stop 15 Pips plus Reserve 1: geplanter Verlust je Lot (15 + 1) × 10 + 7 = USD 167. Ungerundetes Volumen 25/167 = 0.149700… Lot.
Schritt 0.01 verlangt Abrunden auf 0.14 Lot, Planverlust USD 23.38. Aufrunden zu 0.15 ergibt USD 25.05 und überschreitet Budget. Bei unveränderten Beispielfills: Bruttoverlust USD 21 + USD 0.98 = USD 21.98; möglicher Bruttogewinn USD 37.80 − USD 0.98 = USD 36.82. Bedingte Beträge, keine beobachteten Erträge.
Kontrakt, Tickwert in Einzahlungswährung, Umrechnung, Lotgrenzen und Margin prüfen. USD als Kurswährung bedeutet kein USD-Konto. Übersteigt Mindestvolumen Budget, auslassen. Slippage, Gaps und Umrechnung können Reserve übersteigen. Siehe Positionsgröße und Handelskosten. Budget garantiert keinen Maximalverlust.
13. Ausführung, feste Ausstiege und Tagesblockade abgleichen
Handelserlaubnis, Tickraster, Mindeststop, Volumen und Margin vor Anfrage prüfen. MQL4 MODE_TICKSIZE steht in Points; mit Point für Preisabstand multiplizieren. MODE_STOPLEVEL = 0 kann dynamische Beschränkungen einschließen. Stop/Ziel müssen mit Eröffnung akzeptiert werden; andernfalls auslassen statt bewusst ungeschützt eröffnen oder Stop gegen Ablehnung verbreitern.
Nach Fill echten Einstieg, Schutz und Abstände abgleichen. Restliches a um bereits realisierte ungünstige Einstiegsdifferenz bis mindestens null kürzen, Reserve nicht doppelt zählen. Bei fehlendem Schutz, verletzter 1.5-Grenze oder Budgetüberschreitung sofortige Schließung gemäß Ausnahmeregel anfragen und reales Ergebnis behalten. Unklare Antworten vor Neuanfrage mit Tickets abgleichen; Timeout kann bereits ausgeführt sein.
Stop/Ziel fix lassen: kein Nachkaufen in Verluste, Teilverkauf, Trailing, automatisches Break-even oder Umkehren. Offene Position um 16:30 zum Marktclose anfragen, tatsächlichen Fill/Fehler protokollieren. Ein Fill verbraucht Tagesbudget, auch nach Neustart. Erst bestätigten neuen Tag ohne alte/ungeklärte Position zurücksetzen. Für andere EAs/Strategien separate kontoweite Expositionsgrenze deklarieren.
14. Informationsverfügbarkeit und Ausführung testen
D1, ATR-Snapshot 08:00, Anfangszustand und erste X/A mit damals verfügbaren Daten rekonstruieren. Endgültige Tagesextreme oder rückwirkend gezeichnete Bänder verwenden Zukunft. X/A/B sind getrennte geschlossene Kerzen: X-Docht kein späterer Retest, A als dritte rechtfertigt Einstieg erst nach vierter B.
M15-OHLC klassifiziert vieles, beweist jedoch weder Notierungsalter noch 5-Sekunden-Fenster, Ask-Ausstieg oder Reihenfolge beider Ausstiege. Geordnete Bid/Ask-Ticks und Brokerbelege nutzen. Datenlücken/mehrdeutige Ausstiege markieren statt Ziel zuerst annehmen. Variable Spreads, Kommission, Ablehnungen, ungünstige Fills und Zeitexit einbeziehen.
Entwicklung, chronologischen Out-of-Sample-Test und Forward-Beobachtung trennen. Jeden getesteten Feed, ATR-Faktor, Retestzeitraum, Stundenbereich und Schwellenwert behalten statt nur beste Kombination. Nettoerwartung, Drawdown, Anzahlen und Kostensensitivität berichten. Der MT4-Backtest-Leitfaden erklärt Grenzen; Reaktionsquote oder Mindeststichprobe beweisen keine künftige Rentabilität.
15. Abbrüche und Datenlücken nicht zu Erfolgsquoten machen
Brokertag/UTC-Versatz, D1 H/L/C und Zeiten, fünf Pivots, ATR 08:00, Bänder, Anfangs-/Vorschlüsse, erste X, Retestkandidaten und A/B-OHLC samt Verfügbarkeit speichern. Dazu Abbruchgrund, erste Notierung/Zeit/Alter/Spread, gerundete Ausstiege, r/g/c/a, Verhältnis, Budget, Volumen, Anfrageantwort und Fills. Screenshot ergänzt statt ersetzt den Verlauf.
Erfundene Liste mehrerer Tage: 12 vollständig beobachtete Versuche = 2 ungültige X + 2 ohne Retest im vollen Fenster + 2 ungültige A + 2 ungültige/verfallene B + 1 Kurs-/Kostenverzicht + 3 Fills. Davon 1 Ziel, 1 Stop, 1 Zeitexit. 3/12 = 25% Ausführungsfrequenz, keine Trefferquote; 1/3 Zielausstiege ebenfalls keine validierte Quote. Zeitexit kann netto gewinnen oder verlieren.
Weitere 2 Historien ohne nötige Tickabdeckung separat ausweisen, weder als fehlenden Retest noch abgeschlossene Performance. Datenlücken und Sensitivität berichten. Ersten Abbruchgrund plus Zusatzmerkmale speichern, keinen Versuch doppelt zählen. Regeländernde Text-/Codekorrekturen brauchen neue Version und Wiederholung betroffener Stichprobe.
16. Praktische Prüfung vor Aktivierung
Vor 08:00 Kalender, D1 und Kontrakt prüfen. Um 08:00 Karte, ATR, Bänder, Hindernisse, Parameter, Anfangszustand und Budget fixieren. Ersten Ausbruch verbrauchen, nur ersten Rücklauf binnen 3 Kerzen und unmittelbare B vor Frist akzeptieren. Vor Versand erste Notierung, Alter, 5-Sekunden-Frist, Tick, Kosten, Schutz, Volumen, Margin und freien Tagesplatz prüfen.
Nach Einstieg Fill/Schutz abgleichen, gegebenenfalls Ausnahmeregel anwenden; feste Ausstiege und Schließungsanfrage 16:30 beibehalten. Abbrüche, Auslassungen, Ablehnungen, Verluste, Zeitexits und Unvollständiges dokumentieren. Ziel ist reproduzierbares Entscheiden, das eine unprofitable Hypothese verwerfen kann.
Die drei Level-Leitfäden erklären Referenzen; die S1/R1-Abprallstrategie prüft andere Richtung. Experiment- und Risikobelege getrennt halten. Camarilla braucht eigene Levels und Ungültigkeitsregeln, keine nachträgliche Mischung mit diesem Traditional-Ausbruch.
Häufige Fragen
Was ist eine Pivot-Ausbruchs- und Reteststrategie?
Sie prüft Fortsetzung nach geschlossenem R1/S1-Ausbruch, erstem separaten Rücklauf und unmittelbarer Bestätigung. Tägliche Traditional-Level, M15 Bid, fester Verfall, nächster Pivot und Kosten bilden eine Forschungsspezifikation, keinen Profitnachweis.
Kann die Ausbruchskerze selbst der Retest sein?
Nein. X muss zuerst schließen. A ist erste Bandüberlappung unter den nächsten 3 geschlossenen M15. Xs eigener Docht lag vor bekanntem Ausbruch. B folgt unmittelbar auf A.
Muss auch B binnen drei Kerzen fertig sein?
Die 3-Kerzen-Grenze gilt A. Ist A dritte, darf B vierte sein, sofern Schluss vor 16:00. Genau 16:00 scheitert. Fehlende/ungültige erste A wird nicht ersetzt.
Wo liegen Stop und Ziel?
BUY: Einstieg Ask, Bid-Stop A.low − b, Bid-Ziel R2 − b. SELL: Einstieg Bid, Ask-Stop A.high + b + s, Ask-Ziel S2 + b + s. b = 1 Pip, s = 2 Pips. Reserve rekonstruiert kein historisches Ask und garantiert keinen Preis.
Warum trotz Bruttoverhältnis über 1.5 auslassen?
Kostenfilter: (g − a − c) / (r + a + c) ≥ 1.5. BUY-Variante mit 16 Pips Risiko und 26 möglichem Gewinn ergibt etwa 1.37. Bruttochart allein belegt keinen ausreichenden ausführbaren Spielraum.
Ist ein Retest sicherer oder profitabler als direkter Ausbruchseinstieg?
Nicht nachgewiesen. Warten kann Fortsetzung verpassen, Fill verschlechtern oder Verlust vorangehen. Beispiele und 12-Versuchs-Liste sind erfunden, weitere 2 unvollständige Historien separat. Feste Alternativen realistisch mit Kursen, Kosten, Out-of-Sample und Forward vergleichen. 0.5% Budget garantiert keinen Maximalverlust.
Quellen und Ausführungshinweise
Dokumentation prüft Traditional-Formeln, Datenkonventionen und Bid/Ask-Ausführung. X/A/B-Regeln, Verfall, Parameter, Kurse und Liste sind eigene erfundene Lehrbeispiele; Quellen bestätigen keine Rentabilität.
Bildungsinhalt. Kurse, Trades und Zählungen sind erfunden. Forex birgt Risiken; Stops und Planbudgets garantieren keinen Maximalverlust.