

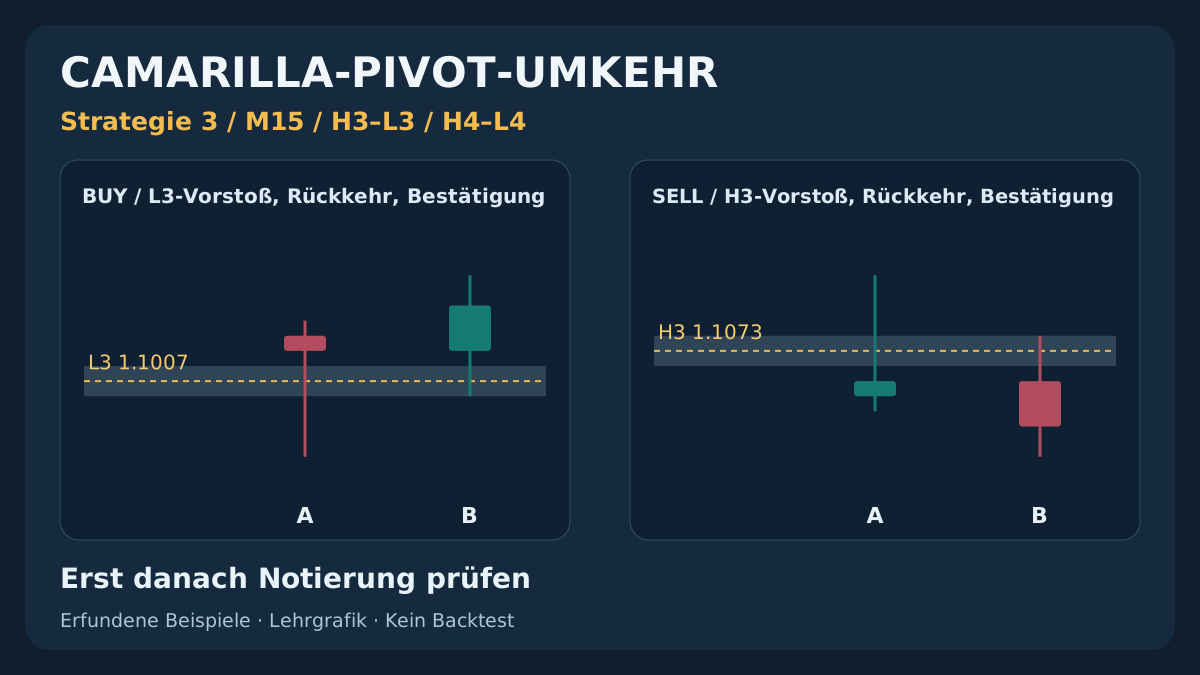
Camarilla-Level sind Rechenmarken, keine Aufforderung, jede Berührung gegen den Kurs zu handeln. Geprüft wird eine bestimmte Umkehr: erster L3/H3-Kontakt mit Vorstoß, Rückkehr per Schluss und separater Bestätigung vor Prüfung der ersten neuen Notierung. H4/L4 sperren neue Tageseinstiege; sie sind weder automatisch der Stop noch eine Umkehrorder. Anfangsfreigabe, Zeit, ausführbare Ausstiege und Kostenbudget stehen fest. Alle Kurse, Trades und Zählungen sind erfundene Lehrbeispiele, kein Rentabilitätsnachweis.
1. Welche Hypothese die Camarilla-Umkehr prüft
Untersucht wird, ob der erste Vorstoß außerhalb L3/H3 scheitert und zum Vortagsschluss C zurückkehrt. Eine Formel zeigt keine verborgene Liquidität oder statistisch belegte Wende. Sichtbare Zurückweisung kann einen weiteren Verlust einleiten. Anfangsfilter und Außengrenze begrenzen das Experiment, beweisen aber keinen Seitwärtsmarkt.
Basis: EUR/USD, geschlossene M15-Bid-Kerzen und abgeschlossene D1-Bid-Daten desselben Brokers. H3/L3 bezeichnen obere/untere Camarilla-Level; andere Plattformen nennen sie R3/S3 und H4/L4 entsprechend R4/S4. H meint hier die obere Familie, nicht das Vortageshoch. Zuordnung, Periode und Feed speichern statt gleiche Indikatoren voraussetzen.
Dies ist Strategie drei des Clusters. Traditional-Abpraller an S1/R1 und R1/S1-Ausbruch und Retest haben andere Karten und Hypothesen. Einstiege und Stops nicht vermischen oder nach gescheiterter Umkehr ohne eigenständige Tests auf Ausbruch wechseln.
2. Level aus abgeschlossener Tagesspanne berechnen
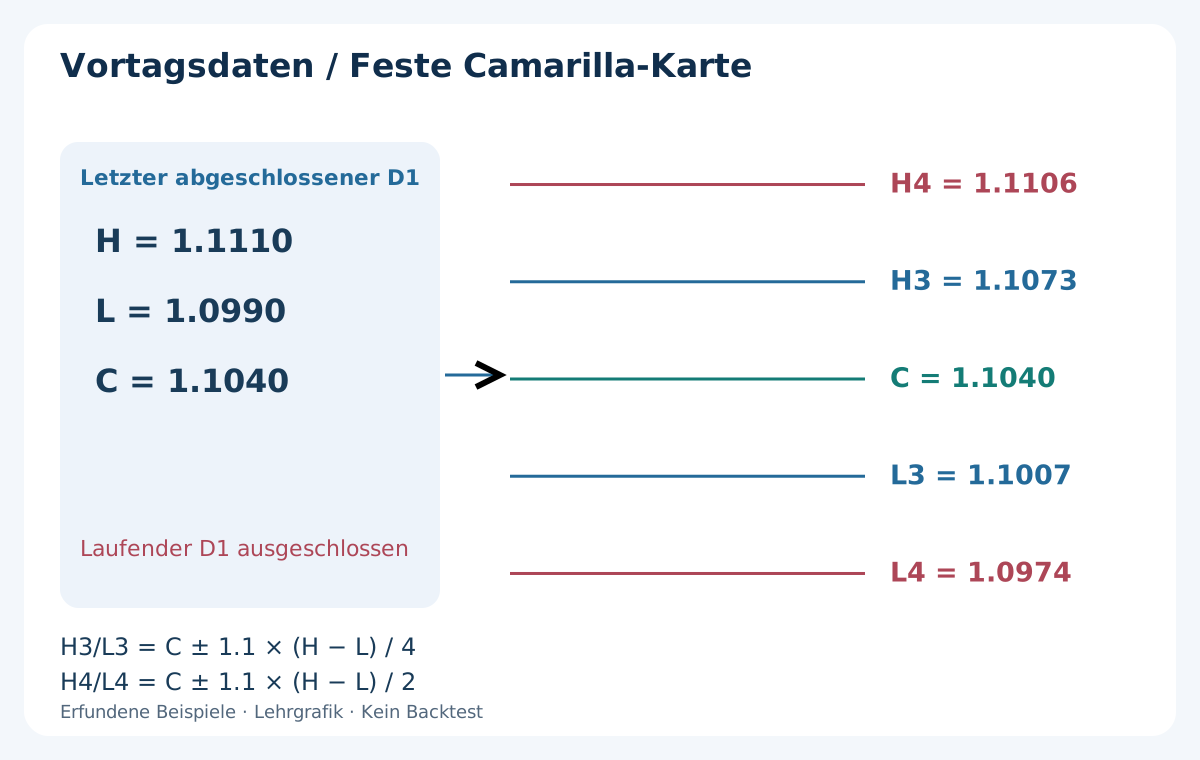
Hoch H, Tief L, Schluss C, Zeitgrenzen und Quelle des letzten abgeschlossenen D1 speichern. R = H − L. H3 = C + 1.1 × R / 4, L3 = C − 1.1 × R / 4, H4 = C + 1.1 × R / 2, L4 = C − 1.1 × R / 2. H > L, L ≤ C ≤ H und positive gültige Preise verlangen. Laufenden D1 ausschließen, Rechengenauigkeit behalten, Orderpreise getrennt runden.
Fiktiver Vortag: H = 1.1110, L = 1.0990, C = 1.1040. R = 0.0120 beziehungsweise 120 Pips; 1.1 × R = 0.0132. H3 = 1.1073, L3 = 1.1007, H4 = 1.1106, L4 = 1.0974. Innenabstand zu C je 33 Pips, außen 66. Zielreferenz ist C statt Traditional P, das hier etwa 1.1046667 wäre.
Brokerkalender und datumsbezogenen UTC-Versatz behalten. Verkürzter Sonntags-/Feiertags-D1 oder fehlende erwartete Kerzen: aktuellen Tag auslassen, nicht still älteren D1 nutzen oder nach Ergebnis zusammenführen. Karte um 08:00 Serverzeit fixieren. Der Formel- und Zeitzonenleitfaden erklärt Folgen anderer Tagesschnitte.
3. Anfangsfreigabe, Zeiten und Einheiten festlegen
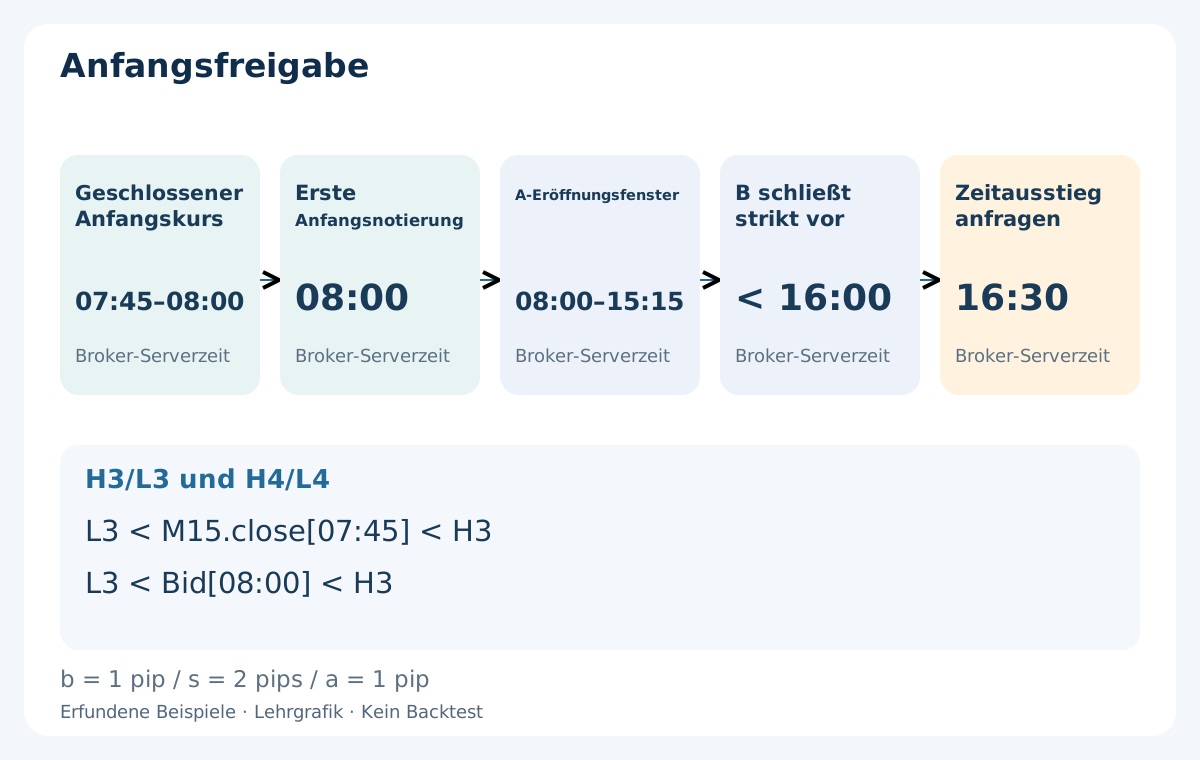
Um 08:00 Schluss der inzwischen abgeschlossenen, um 07:45 eröffneten M15-Kerze speichern und erste empfangene Symbolnotierung prüfen. Schluss und neuer Bid müssen strikt zwischen L3/H3 liegen; Gleichheit scheitert. Eingang binnen 5 Sekunden nach 08:00, höchstens 2 Sekunden alt, gültiger Spread. Fehlender Snapshot oder Filterfehler sperrt alle Einstiege des Tages. Späteres Zurückkehren nach innen aktiviert nichts.
A-Eröffnungen von 08:00 bis einschließlich 15:15 beobachten. B unmittelbar danach schließt strikt vor 16:00; genau 16:00 scheitert. Restposition um 16:30 zum Schließen anfragen. Willkürliche Forschungszeiten des Brokers, keine universellen London-Zeiten. Erst Folgedaten machen den nominellen Schluss nutzbar. M15-Zeitangaben bezeichnen die Eröffnung. Weder aktueller ATR noch laufende Tagesspanne verschieben die Karte.
Puffer b = 1 Pip, maximaler Spread s = 2 Pips, ungünstige Reserve a = 1 Pip, Notierungsalter höchstens 2 Sekunden, Frist 5 Sekunden nach geplantem B-Schluss. Konservatives Nettoverhältnis ≥ 1.5. EUR/USD: 1 Pip = 0.0001, fünfstelliger Point = 0.00001; tatsächlichen Tick separat prüfen. Gekreuzte/ungültige Notierungen ablehnen; 0 ≤ Ask − Bid ≤ s.
| Parameter | Basiswert | Feste Vorgabe |
|---|---|---|
| Markt / Quelle | EUR/USD · M15 Bid | Letzter abgeschlossener Broker-D1 |
| Anfangsfreigabe | 07:45-Schluss + erster 08:00-Bid | Beide strikt innerhalb L3/H3 |
| Kontakt / Sitzung | A öffnet 08:00–15:15 | B vor 16:00; Anfrage 16:30 |
| Außengrenze | Jede L4/H4-Bid-Berührung | Neue Tageseinstiege sperren |
| Puffer / Spread / Reserve | b = 1 · s = 2 · a = 1 pip | Konservatives Nettoverhältnis ≥ 1.5 |
| Alter / Frist | 2 Sekunden / 5 Sekunden | Nur erste folgende Notierung |
| Tageslimit / Budget | 1 ausgeführter Einstieg · 0.5% | Volumen abrunden; Verlust nicht garantiert |
4. Ersten Innenkontakt verbrauchen und Zustand speichern
Nach freigegebenem Beginn verbraucht erste geschlossene M15 im A-Fenster mit low ≤ L3 den BUY-Versuch; erste mit high ≥ H3 den SELL-Versuch. Bloßes Berühren ohne tiefen Vorstoß verbraucht ebenfalls. Kein späterer schönerer Ersatz. Ein Versuch pro Richtung, insgesamt höchstens eine offene Position und ein ausgeführter Einstieg je Brokertag.
BUY verlangt vorherigen Schluss und A.open strikt zwischen L3 und C − b. SELL verlangt beide zwischen C + b und H3. Fehlender Vorgänger, Gleichheit oder Gap außerhalb scheitern. Ein Sprung nach außen ist keine beobachtete Zurückweisung aus dem Inneren. Berührt eine Kerze beide Innenlevel, scheitern beide Richtungen; aus OHLC keine Reihenfolge ableiten.
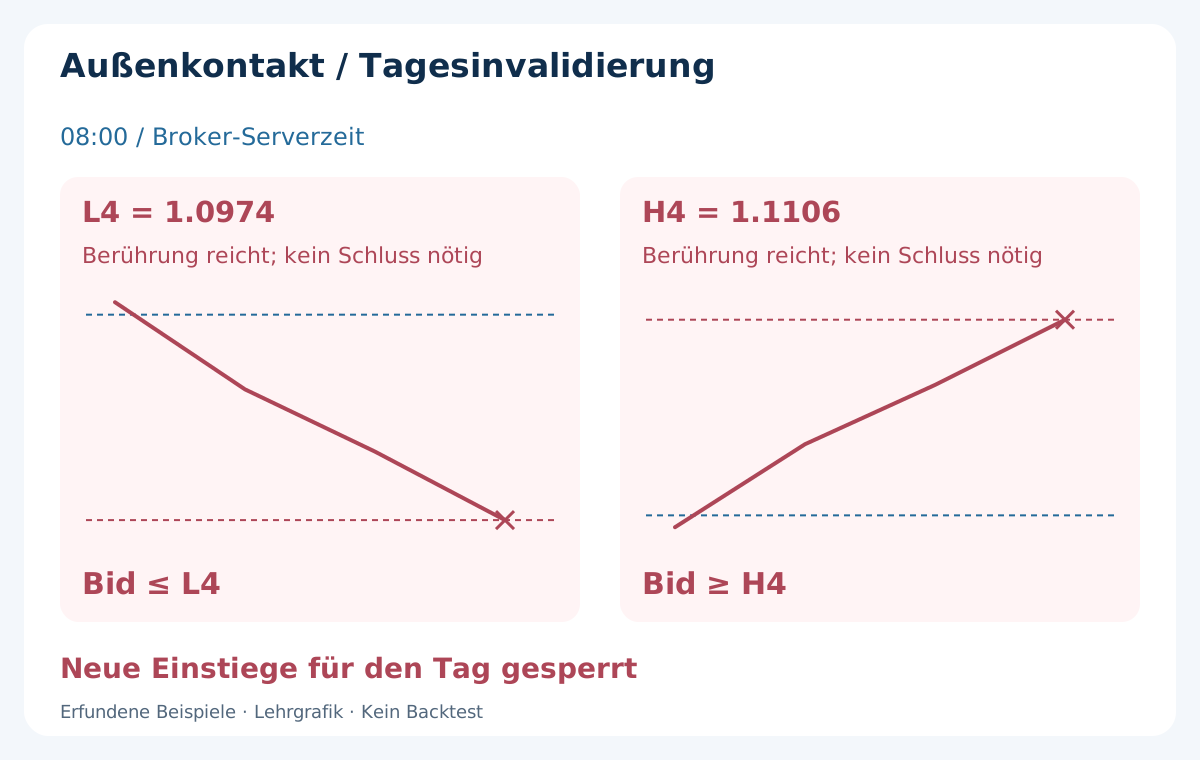
Bid ab 08:00 überwachen. Jeder Bid ≤ L4 oder ≥ H4 sperrt neue Einstiege für den Resttag, auch bei sofortiger Rückkehr. Geschlossene Hochs/Tiefs belegen frühere Verletzung; live schon auf ersten beobachteten Tick reagieren. Sperre über Neustarts halten. Vorrang vor A/B/Kursauswahl; ohne nötige Ticks lässt sich eine fehlende Außenberührung nicht belegen.
5. BUY: unter L3 vorstoßen, in A zurückkehren, mit B bestätigen
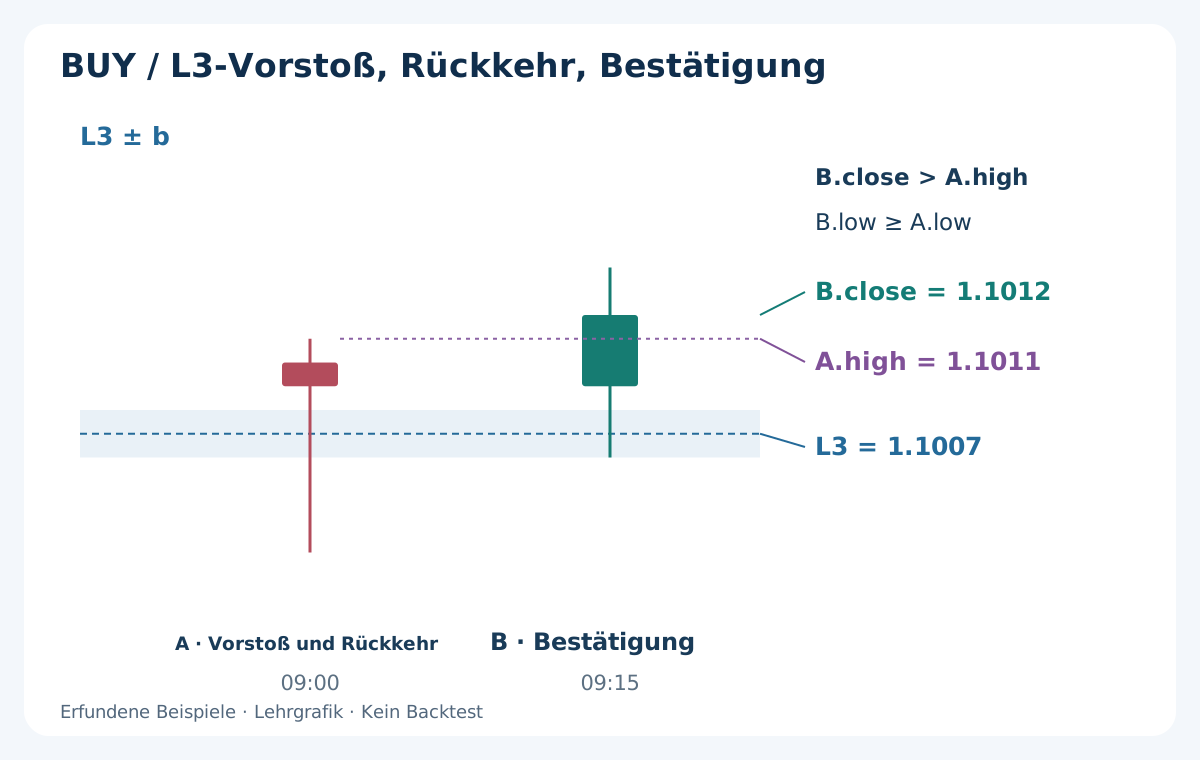
Erster BUY-Kontakt: A.low ≤ L3 − b, A.close > L3 + b, A.high < C − b und A.low − b > L4. Vorstoß genau L3 − b erlaubt; Schluss genau L3 + b nicht. high, low, close sind Hoch, Tief, Schluss. Der Docht erlaubt keinen Fill am Tief: Rückkehr ist erst nach A-Schluss bekannt.
B folgt unmittelbar: B.close > A.high, B.low ≥ A.low, B.high < C − b. Gleiches Tief erlaubt, Schluss gleich A.high scheitert. Neues Tief bricht ab statt Stop zu verschieben. Von A-Eröffnung bis Einstieg annulliert Bid-Hoch ≥ C − b wegen bereits besuchtem Referenzziel. Ein Besuch vor A zählt für diese Prüfung nicht.
Nach verfügbarer B nur erste neue Bid/Ask-Notierung bewerten: Bid > A.high, Ask ≤ B.close + s, dazu Alter, Frist, Spread, Kosten und Volumen. Markt-BUY steigt Ask ein. Fester Bid-Stop A.low − b, Bid-Ziel C − b. Stop liegt bewusst näher als L4: Tagesgrenze und ausführbare Schutzorder haben unterschiedliche Funktionen.
6. SELL: H3 testen und Ask-Schutz festlegen
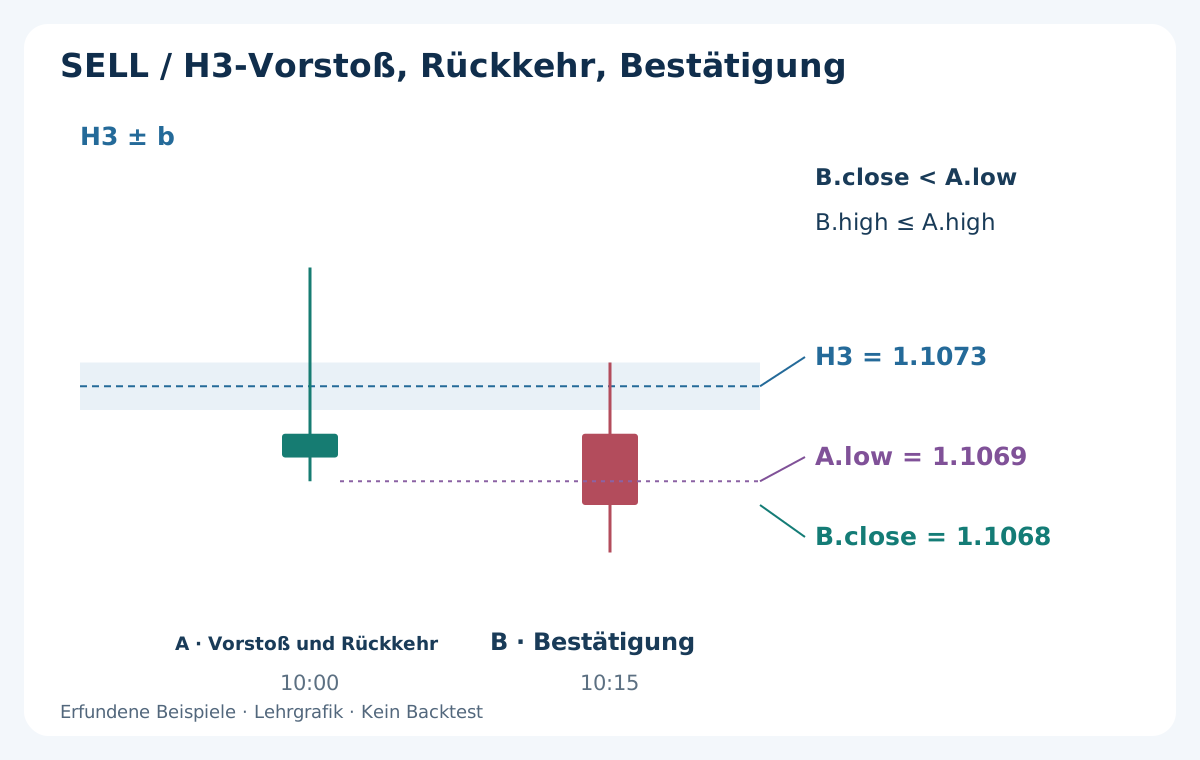
Erster SELL-Kontakt: A.high ≥ H3 + b, A.close < H3 − b, A.low > C + b, A.high + b < H4. Vorstoß gleich H3 + b erlaubt; Schluss gleich H3 − b nicht. Unmittelbare B: B.close < A.low, B.high ≤ A.high, B.low > C + b. A nicht ersetzen, B nicht verzögern oder Extrem nachträglich ändern.
Von A-Eröffnung bis Einstieg bricht jedes Bid-Tief ≤ C + b wegen Zielbesuch ab. Erste Notierung nach B: Bid < A.low und Bid ≥ B.close − s, mit gemeinsamen Prüfungen. Markt-SELL steigt Bid ein. Fester Ask-Stop A.high + b + s, Ask-Ziel C + b + s. Kein unterstellter Einstieg an früherer H3-Berührung.
s = 2 Pips ist fixe Reserve, kein gemessenes historisches Ask-Hoch. Bei konstant 2 Pips Spread entspricht Ziel Bid C + b vor C, Stop Bid A.high + b. Spätere Spreadausweitung verändert Zuordnung oder löst Short-Stop aus, ohne dass Bid die Ask-Linie berührt. Echte Seitenbelege behalten; siehe Orderarten-Leitfaden.
7. Äußere Invalidierung ist nicht der Schutzstop
H4/L4 sperren bei Berührung, nicht erst Außenschluss. Gap mit erstem Bid 1.0974 oder tiefer sperrt auch ohne exakten L4-Tick. Hoch an H4 1.1106 ebenso. Spätere Rückkehr gibt nichts frei. Testbarer Filter, kein Trendnachweis oder automatischer Ausbruchseinstieg.
Beispiel-BUY-Stop Bid 1.1001 liegt über L4 1.0974. Ersatz durch L4 − b = 1.0973 erhöht Risiko von 13 auf 41 Pips bei unverändert 25 Pips Gewinnpotenzial. Andere Spezifikation, hier Kostenfilter verfehlt. Umgekehrt einen breiten Docht nicht durch engeren Stop passend rechnen: ungültigen Kandidaten auslassen.
Priorität: Daten/Anfang/Sitzung, Außenberührung, beide Innenlevel oder ungültige A, ungültige/verfallene B, Tageslimit, dann erste Notierung/Preis/Kosten/Volumen und Brokerannahme. Nur erster Kurs nach B binnen 5 Sekunden, höchstens 2 Sekunden alt. Symbolzeit und synchronisierten Empfang nutzen; Zukunft/fehlende Zeit ablehnen. Andere Market-Watch-Uhr belegt keine Frische. Unklare Antwort vor Neuanfrage per Ticket abgleichen.
8. BUY-Beispiel vor dem Ask-Einstieg
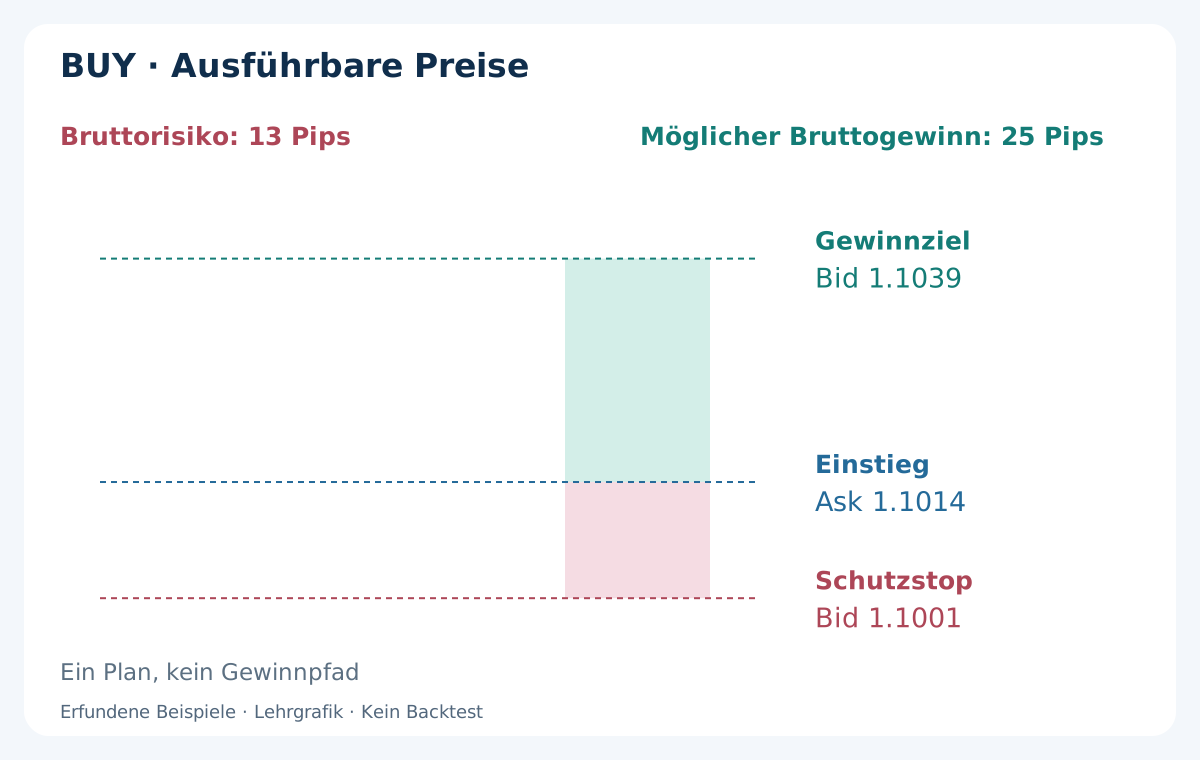
C = 1.1040, L3 = 1.1007, L4 = 1.0974. 07:45-Schluss und erster 08:00-Bid seien 1.1040, innen, ohne früheren Kandidaten/Außenkontakt. Vorheriger Schluss vor A 1.1012. A 09:00: Open 1.1010, Hoch 1.1011, Tief 1.1002, Schluss 1.1009. Vorstoß und Rückkehr bekannt nach 09:15, nicht am Tief.
B 09:15: Open 1.1009, Hoch 1.1014, Tief 1.1006, Schluss 1.1012. Bestätigung nach 09:30. Erster frischer Kurs angenommen 09:30:01 Bid 1.1012 / Ask 1.1014, BUY-Fill Ask 1.1014 mit Schutzannahme. Bid > A.high, Ask = B.close + s erlaubt Gleichheit. Einstieg nach beiden Schlüssen, nicht an L3 oder früherem B-Durchbruch.
Bid-Stop 1.1002 − 0.0001 = 1.1001; Bid-Ziel 1.1040 − 0.0001 = 1.1039. Bruttorisiko 13 Pips, möglicher Bruttogewinn 25, Verhältnis etwa 1.92. Plan ohne künftigen Gewinnpfad. Separater Verlustverlauf: Bid springt auf 1.0999, Stop-Fill dort statt 1.1001 verursacht 15 Pips Kursverlust. Schutzorder garantiert weder Preis noch Maximalverlust.
9. Unabhängiges SELL-Beispiel mit Ask-Ausstiegen
Separates Szenario, kein zweiter Fill am BUY-Tag. C = 1.1040, H3 = 1.1073, H4 = 1.1106, Anfang freigegeben, kein früherer SELL-/Außenkontakt. Vorheriger Schluss 1.1068. A 10:00: Open 1.1070, Hoch 1.1078, Tief 1.1069, Schluss 1.1071. Vorstoß über H3 + b, Rückkehr unter H3 − b.
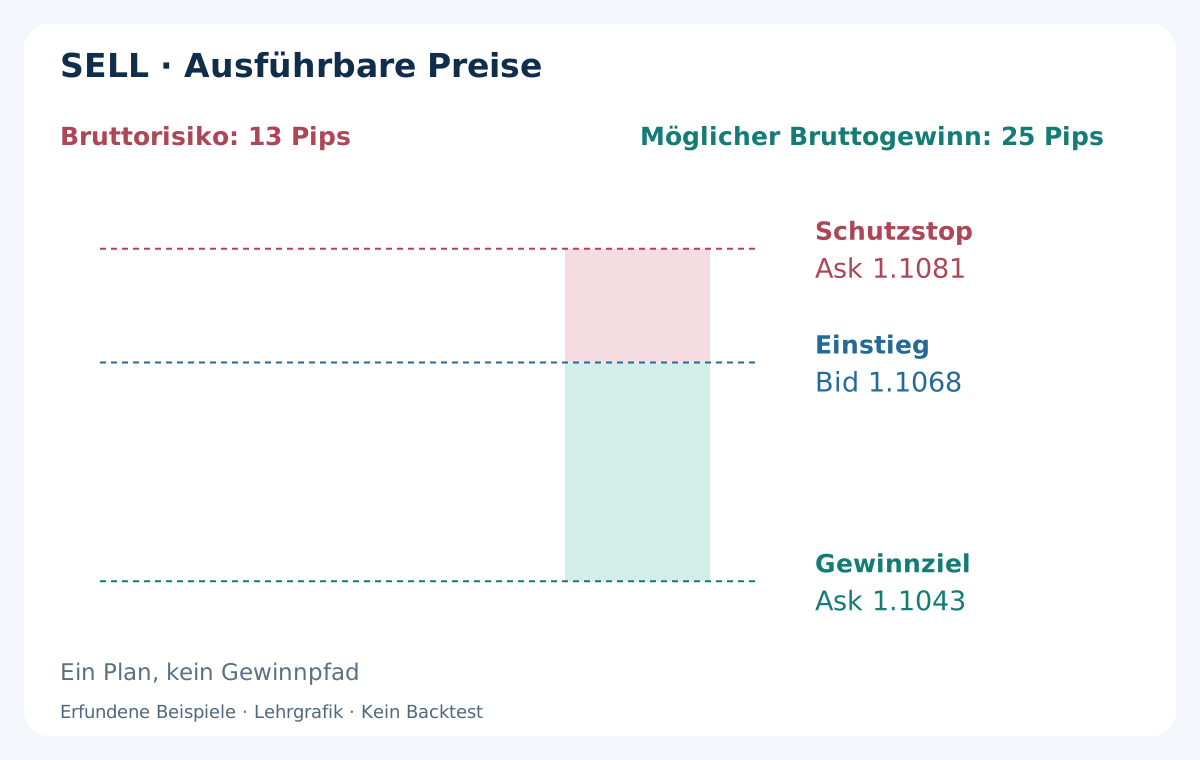
B 10:15: Open 1.1071, Hoch 1.1074, Tief 1.1066, Schluss 1.1068. A bekannt nach 10:15, B nach 10:30. Erster frischer Kurs angenommen 10:30:01 Bid 1.1068 / Ask 1.1070, SELL-Fill Bid 1.1068. Früheres A-Hoch ist kein Stop nach Einstieg; kein Fill an früherer H3-Berührung unterstellt.
Ask-Stop 1.1078 + 0.0001 + 0.0002 = 1.1081; Ask-Ziel 1.1040 + 0.0001 + 0.0002 = 1.1043. Risiko 13 Pips, möglicher Bruttogewinn 25. Bei konstant 2 Pips Spread entsprechen Bid 1.1079 und 1.1041. Ask-Ziel liegt vor Bid-Erreichen von C; einzelne Bid-Berührung beweist keinen Ask-Fill.
10. C festhalten und Hindernisse offenlegen
BUY: Bid-Ziel C − b; SELL: Ask-Ziel C + b + s. C ist abgeschlossener Vortagsschluss, kein aktueller Mittelpunkt, Traditional P oder adaptiver Durchschnitt. A-basierte Stops fix halten. Stop vom Einstieg weg, Ziel zu ihm hin auf echte Ticks runden; Risiko, Kosten, Volumen neu berechnen. Auslassen, falls BUY-Stop nicht über L4 oder fixer Spread-Bid-Ersatz des SELL-Stops nicht unter H4 bleibt.
Basishindernisse: vorige D1-H/L und nullverankertes 100-Pip-Rundzahlraster ohne Halb-/Viertellevel. Auslassen, wenn Referenz strikt zwischen aktuellem Bid und BUY C − b beziehungsweise SELL C + b liegt; Endpunkte ausgeschlossen. In beiden Plänen keine. Vor 08:00 speichern. Weitere Swing-Zonen, Nachrichtenausschlüsse oder Teilverkäufe brauchen neue Spezifikation, keine Reparatur nach Verlust.
Leitfäden zu Support/Widerstand und runden Zahlen erklären Referenzen. Nähe liefert keine unabhängigen Wahrscheinlichkeitsstimmen. Zielbesuch ab A prüfen, Außeninvalidierung ab 08:00. Verwechselte Zeitfenster würden einen Beginn nahe C zu Unrecht vor dem ersten Versuch annullieren.
11. Nettokosten vor der ersten Anfrage prüfen
r ist ausführbarer Stopabstand, g Zielabstand in Pips. Roundturn-Kommission zum realen Pipwert in Kontowährung in c Pips umrechnen. (g − a − c) / (r + a + c) ≥ 1.5 bei positivem Zähler/Nenner verlangen. a = 1 Pip deckt eine ungünstige Einstiegs- oder Ausstiegsdifferenz, nicht beide. Spread bereits in ausführbaren Preisen, nicht nochmals abziehen.
r = 13, g = 25, USD 7/Standardlot Kommission und USD 10/Pip ergeben c = 0.7. Brutto 25/13 ≈ 1.92 wird mit gleichen Fills 24.3/13.7 ≈ 1.77 nach Kommission. Konservativ: (25 − 1 − 0.7) / (13 + 1 + 0.7) = 23.3/14.7 ≈ 1.59. Sensitivitätsrechnung, kein ausnutzbarer Vorteilsnachweis.
Separate BUY-Variante: B.close = 1.1013, erster Bid 1.1013 / Ask 1.1015. Spread/Überschießen passen zu 2 Pips, aber alte Ausstiege geben r = 14, g = 24: 22.3/15.7 ≈ 1.42, auslassen. Nicht zweiten billigeren Kurs abwarten oder C versetzen. Anfangsspread 3 Pips scheitert zuerst am Spreadfilter; ein Hauptgrund plus Zusatzmerkmale statt doppelte Auslassung.
12. In Kontowährung dimensionieren und abrunden
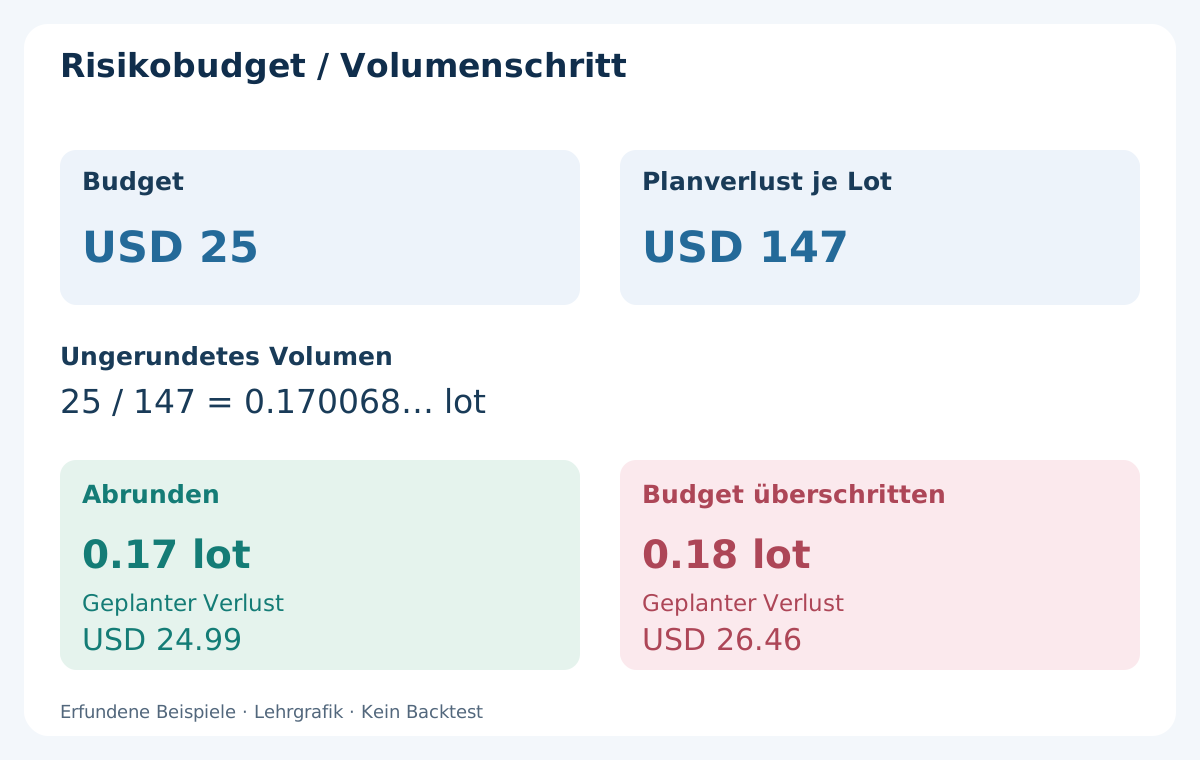
Equity USD 5000 und 0.5% Planbudget ergeben USD 25. Annahmen EUR/USD, Standardlot 100000 EUR, USD 10/Pip/Lot, Roundturn-Kommission USD 7/Lot. Stop 13 Pips plus Reserve 1: Planverlust je Lot (13 + 1) × 10 + 7 = USD 147. Rohvolumen 25/147 = 0.170068… Lot.
Schritt 0.01: auf 0.17 Lot abrunden, Planverlust USD 24.99. 0.18 gibt USD 26.46 über Budget. Gleiche Beispielfills: Bruttoverlust USD 22.10 + Kommission USD 1.19 = USD 23.29. Möglicher Bruttogewinn USD 42.50 − USD 1.19 = USD 41.31. Separater Verlustfill von 15 Pips kostet USD 26.69 nach Kommission, über Planbudget.
Bedingte Beispiele, keine Erträge. Kontrakt, Tickwert in Kontowährung, Umrechnung, Lotgrenzen und Margin prüfen. USD-Kurswährung bedeutet kein USD-Konto. Mindestvolumen über Budget: auslassen. Siehe Positionsgröße und Handelskosten. Gaps, Slippage und Umrechnung überschreiten Reserven; Budget garantiert keinen Maximalverlust.
13. Schutz, feste Ausstiege und Tageslock abgleichen
Vor Versand Erlaubnis, Tickraster, Mindestabstand, Volumen und Margin prüfen. MQL4 MODE_TICKSIZE steht in Points; mit Point zum Preisinkrement multiplizieren. MODE_STOPLEVEL = 0 kann dynamische Grenzen haben. Schutz und Ziel müssen mit Eröffnung akzeptiert werden. Sonst auslassen, nicht bewusst ungeschützt eröffnen oder Stop gegen Ablehnung verbreitern.
Nach Fill echten Einstieg, Schutz und Abstände abgleichen. Verbleibendes a um schon realisierte ungünstige Einstiegsdifferenz bis null kürzen, nicht doppelt berechnen. Bei fehlendem Schutz, verletzter 1.5-Grenze oder Budgetüberschreitung sofortiges Schließen gemäß Ausnahme anfragen und reales Ergebnis behalten. Timeout kann Fill verbergen; unklare Antworten vor erneutem Versand per Ticket klären.
Stops/Ziele fix: kein Nachkaufen in Verluste, Teilverkauf, Trailing, automatisches Break-even oder entgegengesetzte Ausbruchsorder. Offene Position um 16:30 zum Schließen anfragen, Fill/Fehler speichern. Ein Einstieg verbraucht Tageslimit auch bei Verlust, neustartfest. Reset nur neuer bestätigter Tag ohne alte/ungeklärte Position. Späterer Außenkontakt löscht früheren Verlust nicht; andere EAs brauchen eigenes kontoweites Expositionslimit.
14. Damals verfügbare Informationen testen
D1, Karte 08:00, Anfangsschluss 07:45, ersten Eröffnungskurs, Außenstatus, Erstkontakt und A/B mit damaligen Informationen rekonstruieren. Endgültiges Tageshoch/-tief oder rückwirkender Indikator nutzt Zukunft. A/B sind getrennte geschlossene Kerzen; A-Tief erlaubt keinen Fill vor bekannter Rückkehr, verspätete B ersetzt keine ungültige unmittelbare.
M15-OHLC beweist weder Notierungsalter noch 5-Sekunden-Frist, Ask-Ausstiege oder Reihenfolge beider Ausstiege einer Kerze. Geordnete Bid/Ask-Ticks und Brokerbelege nutzen. Datenlücken verhindern auch Beleg einer fehlenden Außenberührung. Unvollständiges/Mehrdeutiges markieren statt günstigen Pfad annehmen. Spreadänderungen, Kommission, Ablehnungen, schlechte Fills und Zeitexits einbeziehen.
Entwicklung, chronologischen Out-of-Sample-Test und Forward trennen. Alle Feeds, Anfangsfilter, Puffer, Zeiten, Ziele und Schwellen behalten, nicht nur beste Kombination. Nettoerwartung, Drawdown, Fills, Abbrüche und Kostensensitivität berichten. Der MT4-Backtest-Leitfaden erklärt Grenzen; Reaktionsrate, schönes Muster oder Mindeststichprobe belegen keinen künftigen Gewinn.
15. Nenner für Versuche, Tage und Ergebnisse trennen
Brokertag/UTC, D1 H/L/C und Zeiten, vier Camarilla-Level, C, Anfangsschluss/-kurs und Freigabe protokollieren. Erstkontakt je Richtung, Außenticks, A/B-OHLC und Verfügbarkeit, Grund, erster Folgekurs/Alter/Spread, gerundete Ausstiege, r/g/c/a, Ratio, Budget, Volumen, Antwort und Fills speichern. Bild ergänzt statt ersetzt den Ablauf.
Erfundene Liste: 14 vollständig beobachtete Erstkontakte nach Freigabe = 3 ungültige A + 2 ungültige/verfallene B + 2 Außenabbrüche vor Einstieg + 2 Kurs-/Kostenverzichte + 1 bestätigte Brokerablehnung ohne Fill + 4 Fills. Davon 2 Ziele, 1 Stop, 1 Zeitexit. 4/14 ≈ 28.57% ist Ausführungsfrequenz, keine Trefferquote. 2 Ziele aus 4, also 50%, sind ebenfalls keine validierte Quote; Netto-Zeitexit fehlt.
Separat 3 Tage ohne Anfangsfreigabe und weitere 2 unvollständige Kandidatenhistorien erfassen. Tage und Versuche sind unterschiedliche Einheiten; nicht zu Versuchszahlen addieren oder fehlende Daten als fehlenden Kontakt zählen. Ersten Grund plus Zusatzmerkmale behalten, nicht doppelt zählen. Lücken/Sensitivität ausweisen. Regeländernde Korrekturen brauchen neue Version und Wiederholung betroffener Stichprobe.
16. Praktische Prüfung vor Aktivierung
Vor 08:00 Kalender, D1, Kontrakt und Budget prüfen. Um 08:00 Karte/Hindernisse fixieren, 07:45-Schluss und ersten rechtzeitigen Kurs prüfen. Bei Freigabe Außenmarken überwachen und ersten Innenkontakt verbrauchen. A-Rückkehr und direkte B vor 16:00 verlangen. Vor Versand erster Kurs, Alter 2 Sekunden, Frist 5, gerundeter Schutz, Raum, Kosten, Volumen, Margin und freies Tageslimit.
Nach Einstieg Fill/Schutz abgleichen, nötigenfalls Ausnahme anwenden, feste Ausstiege und Anfrage 16:30 halten. Abbrüche, Verzicht, Ablehnungen, Verluste, Zeitexits, gesperrte Tage und Unvollständiges behalten. Reproduzierbare Entscheidungen sollen eine unprofitable Hypothese verwerfen können, nicht jeden Fehlversuch nachträglich zum erfolgreichen Ausbruch umdeuten.
Drei Spezifikationen: Traditional-Abpraller, Traditional-Ausbruch mit Retest und Camarilla-Umkehr. Drei Level-Leitfäden erklären Referenzen. Feste Versionen und Kontorisiko vergleichen statt Siegererklärung nach fertigem Kursverlauf wählen.
Häufige Fragen
Was prüft die Camarilla-H3/L3-Umkehr?
Ersten Innenvorstoß, geschlossene Rückkehr A und unmittelbar folgende B zu Vortagsschluss C. Anfangsfreigabe, H4/L4-Tagesabbruch, Kurse, Kosten und Risiko sind fix. Beispiele beweisen keinen Gewinn.
Wie werden die Level berechnet?
R = H − L aus abgeschlossenem Vortages-D1. H3/L3 = C ± 1.1 × R / 4, H4/L4 = C ± 1.1 × R / 2. Auch R3/S3 und R4/S4 genannt. Feed/Tagesschnitt fixieren, laufenden D1 ausschließen.
Muss der Stop an H4/L4 liegen?
Nein. Jeder äußere Bid-Kontakt ab 08:00 sperrt neue Tageseinstiege. BUY-Stop A.low − b, SELL-Ask-Stop A.high + b + s. Ersatz des 13-Pip-Stops durch L4 − b macht 41 Pips Risiko bei 25 Pips möglichem Gewinn: andere Spezifikation.
Kann ich am Kontakt einsteigen oder besseren zweiten Kurs nehmen?
Nicht hier. A kehrt zurück, direkte B bestätigt vor 16:00. Nur erster neuer Kurs binnen 5 Sekunden, maximal 2 Sekunden alt. Anfangs- oder Erstkontaktfehler nicht später reparieren.
Warum kann bestätigte Umkehr am Kostenfilter scheitern?
Es gilt (g − a − c) / (r + a + c) ≥ 1.5. BUY-Variante mit 14 Pips Risiko und 24 Pips Potenzial gibt etwa 1.42 nach Kommission/Reserve. Bruttografik reicht nicht; C oder Stop nicht verschieben.
Ist Camarilla sicherer als Pivot-Ausbruch?
Nicht nachgewiesen. Beispiele, 14 Versuche, 3 gesperrte Anfangstage und 2 unvollständige Historien sind erfunden. Feste Alternativen mit realistischen Bid/Ask, Kosten, Out-of-Sample und Forward prüfen. 0.5% Budget und Stop garantieren keinen Maximalverlust.
Quellen und Ausführungshinweise
Dokumentation prüft Camarilla-Formeln, abgeschlossene Daten und Bid/Ask. Anfangsfilter, A/B, H4/L4-Abbruch, Parameter, Preise und Liste sind erfundene eigene Übungen; Quellen bestätigen keine Rentabilität.
Bildungsinhalt. Kurse, Trades und Zählungen sind erfunden. Forex birgt Risiken; Stops und Planbudgets garantieren keinen Maximalverlust.