

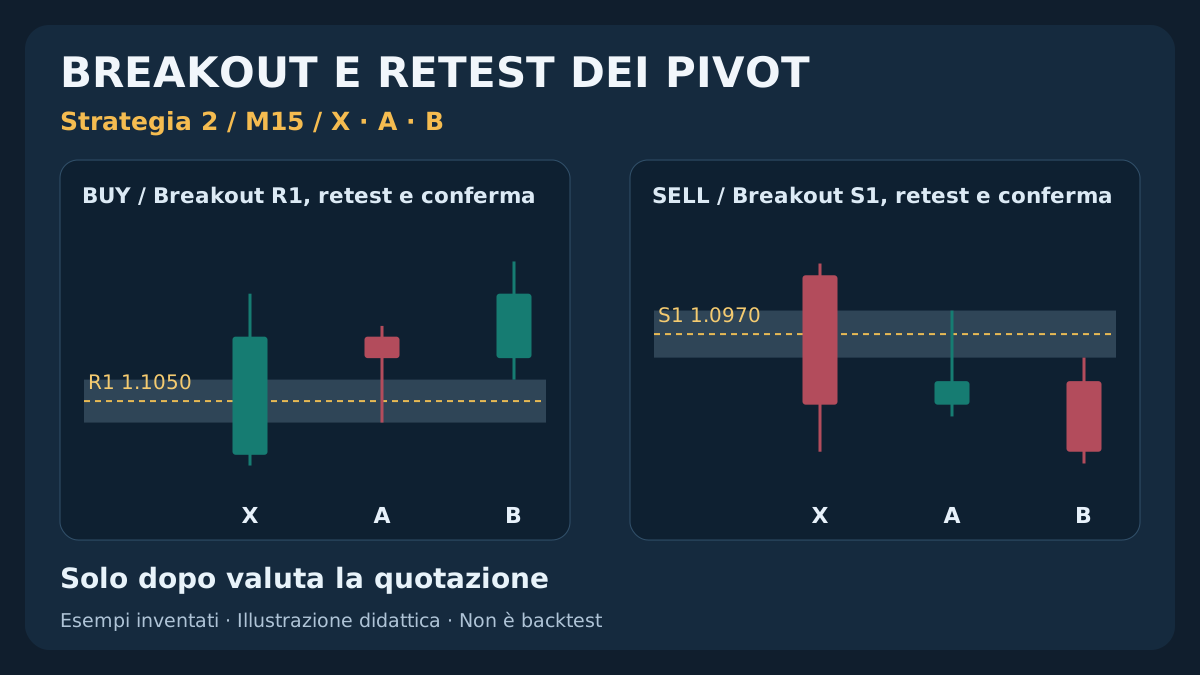
Una chiusura oltre un pivot giornaliero non dimostra che il livello reggerà al ritorno del prezzo. Separiamo breakout chiuso X, primo retest successivo A e conferma B immediatamente seguente. Solo dopo si valuta la prima quotazione Bid/Ask per entrare verso il pivot successivo. Scadenza, invalidazione, uscite eseguibili e budget con costi sono prestabiliti. Prezzi, operazioni e conteggi sono esempi didattici inventati, non un sistema di redditività dimostrata.
1. Cosa cambia quando il pivot viene superato
Il rimbalzo studia il ritorno da S1/R1 verso P. Qui si verifica se un breakout chiuso di R1 o S1 supera il primo ritorno successivo e prosegue verso R2/S2. La vecchia resistenza è soltanto un possibile supporto. La sequenza non rivela ordini nascosti né garantisce continuazione.
Base: EUR/USD e candele Bid M15 chiuse; pivot da D1 Bid chiuso dello stesso broker. Altre coppie, segnali H1, famiglie di pivot o retest su due candele richiedono specifiche diverse. Parametri di ricerca, non impostazioni ottimizzate. Una conferma aggiuntiva può ridurre ingressi senza creare aspettativa netta positiva.
La strategia di rimbalzo sui pivot giornalieri resta un esperimento distinto. Un BUY chiuso in stop non diventa questo SELL senza sequenza indipendente e limiti di conto compatibili. È la seconda strategia del gruppo, senza raccomandazioni operative o risultati verificati.
2. Calcola la mappa giornaliera con dati completati
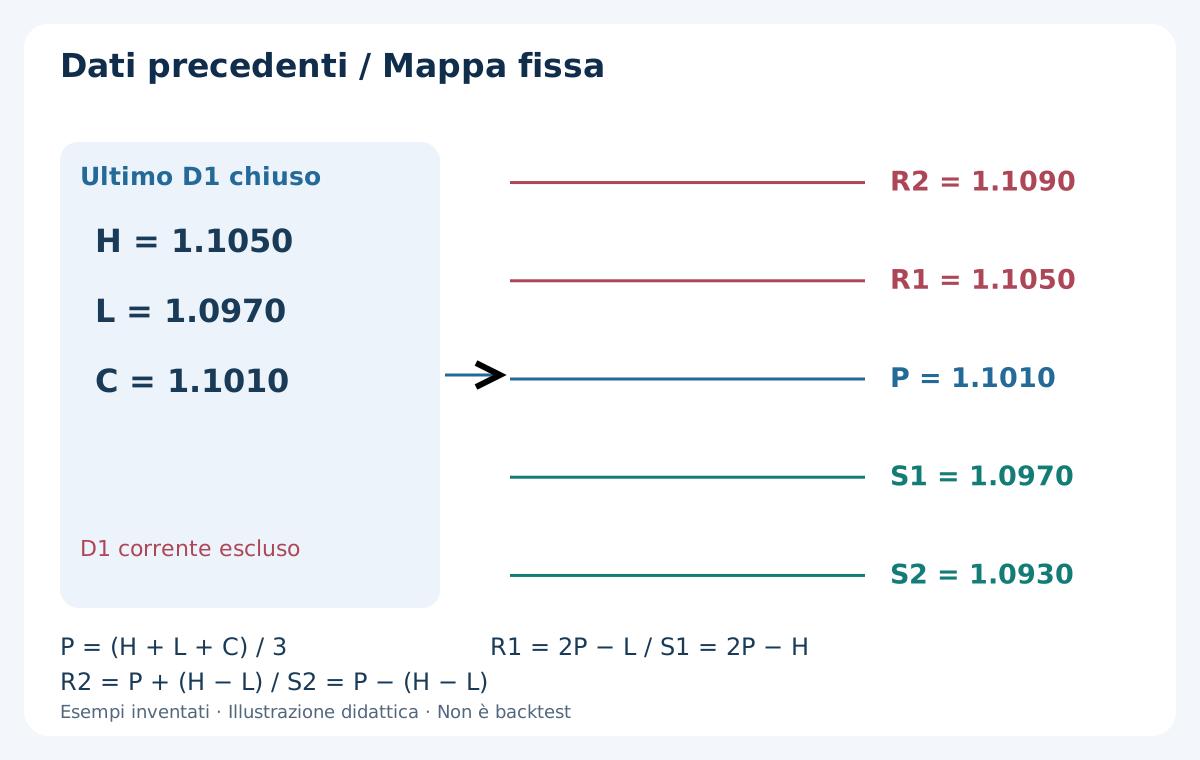
Salva massimo H, minimo L, chiusura C, limiti temporali e fonte dell’ultimo D1 chiuso. Traditional: P = (H + L + C) / 3, R1 = 2P − L, S1 = 2P − H, R2 = P + (H − L), S2 = P − (H − L). Escludi D1 corrente. Mantieni precisione nei confronti e arrotonda separatamente prezzi d’ordine al tick ammesso.
Giorno inventato: H = 1.1050, L = 1.0970, C = 1.1010; P = 1.1010, R1 = 1.1050, S1 = 1.0970, R2 = 1.1090, S2 = 1.0930. R1/S1 coincidono con estremi precedenti per questi dati, non in generale. Richiedi L ≤ C ≤ H e H > L; rifiuta dati assenti, nulli o incoerenti.
Conserva calendario broker e scarto UTC della data. Se l’ultimo D1 è domenica/festivo abbreviato o mancano barre previste, salta il giorno corrente senza scegliere di nascosto un D1 più vecchio. Non unire domeniche dopo il risultato. La guida a formule e fusi spiega mappe diverse con chiusure diverse.
3. Fissa banda, orari e scadenza prima del segnale
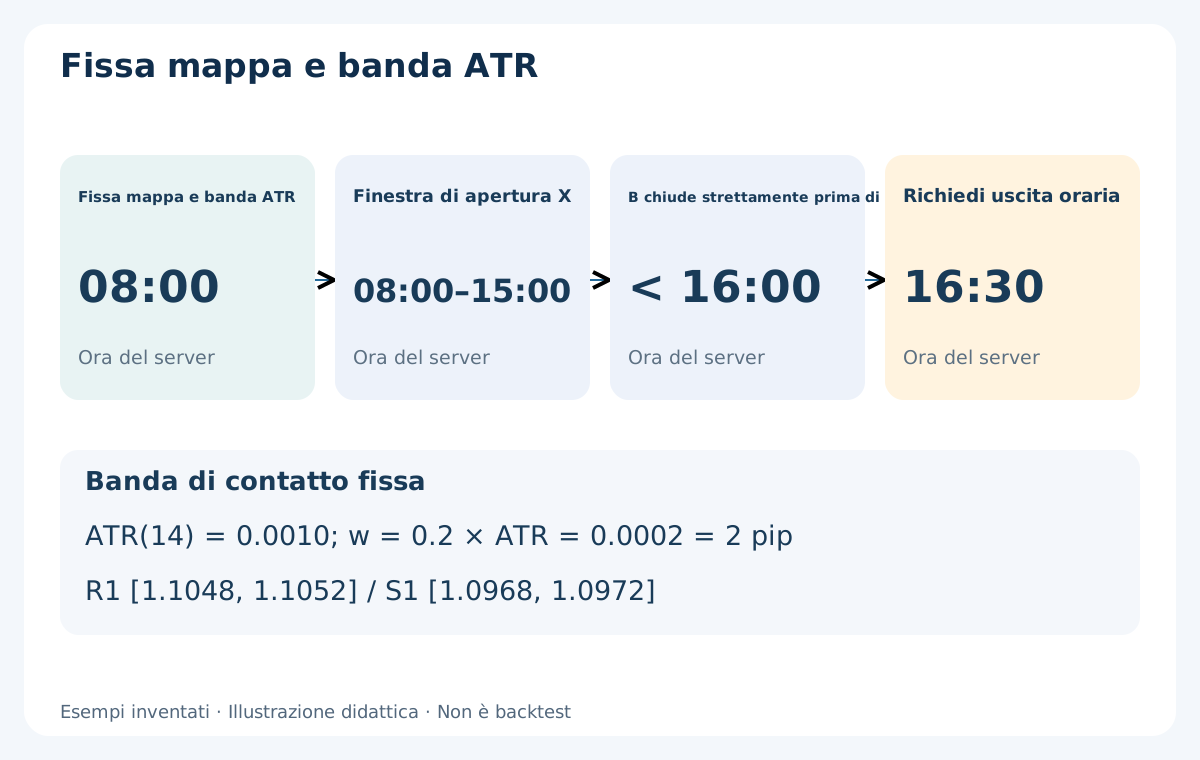
Alle 08:00 server salva mappa e ATR(14) delle M15 chiuse, inclusa quella aperta 07:45. Fissa semilarghezza w = 0.2 × ATR per il giorno. ATR = 0.0010 dà w = 0.0002 = 2 pip: R1 [1.1048, 1.1052], S1 [1.0968, 1.0972]. Tolleranza d’osservazione, non distanza dello stop. Servono ATR positivo inizializzato e storia completa; lettura fallita non equivale a zero.
Osserva X aperte da 08:00 a 15:00 incluse. A è il primo retest fra le 3 M15 chiuse successive a X; B segue A immediatamente e chiude strettamente prima di 16:00. Richiedi uscita residua 16:30. Orari arbitrari del server per ricerca, non ore universali di Londra. La chiusura nominale è utilizzabile solo quando dati successivi rendono disponibile la candela completata.
Fissa buffer b = 1 pip, spread massimo s = 2 pip, riserva avversa a = 1 pip, età quotazione massima 2 secondi, termine ingresso 5 secondi dalla chiusura prevista B. Rapporto netto prudente ≥ 1.5. Pip = 0.0001; point a cinque decimali = 0.00001. Verifica tick reale distinto da pip/point. Rifiuta quotazioni invalide o incrociate; 0 ≤ Ask − Bid ≤ s.
| Parametro | Valore base | Vincolo fisso |
|---|---|---|
| Mercato / fonte | EUR/USD · M15 Bid | D1 broker precedente chiuso |
| Semilarghezza | w = 0.2 × ATR(14) | 08:00; esempio 2 pip |
| Breakout / sessione | X apre 08:00–15:00 | B chiude prima di 16:00; richiesta 16:30 |
| Retest / conferma | A entro 3 candele dopo X | B subito dopo A |
| Buffer / spread / riserva | b = 1 · s = 2 · a = 1 pip | Rapporto netto prudente ≥ 1.5 |
| Età / termine | 2 secondi / 5 secondi | Solo prima quotazione successiva |
| Quota / budget | 1 ingresso eseguito · 0.5% | Arrotonda giù; perdita non garantita |
4. Primo tentativo di breakout e stati
Usa chiusura della candela 07:45 come stato iniziale alle 08:00. Se già > R1 + w, disabilita BUY per il giorno; se < S1 − w, disabilita SELL. Ogni direzione abilitata consuma la prima chiusura M15 strettamente oltre bordo nella finestra X, anche se poi non è idonea. Chiusure successive esterne non creano tentativi.
BUY: P < chiusura precedente < R1 − w, poi X.close > R1 + w. SELL: S1 + w < chiusura precedente < P, poi X.close < S1 − w. Uguaglianza, chiusura precedente nella banda o predecessore assente falliscono. Rifiuta gap BUY X.open > R1 + w o SELL X.open < S1 − w. Annulla BUY se X.low ≤ S1 − w, SELL se X.high ≥ R1 + w; OHLC non prova ordine intrabar.
Estensione massima: X.close − (R1 + w) ≤ ATR per BUY, (S1 − w) − X.close ≤ ATR per SELL. Obiettivo non ancora visitato: X.high < R2 − b o X.low > S2 + b. Stati: osservazione, breakout, primo ritorno, conferma, quotazione o annullamento. Massimo un ingresso eseguito al giorno broker e una posizione della strategia aperta.
5. BUY: retest successivo R1 e conferma distinta
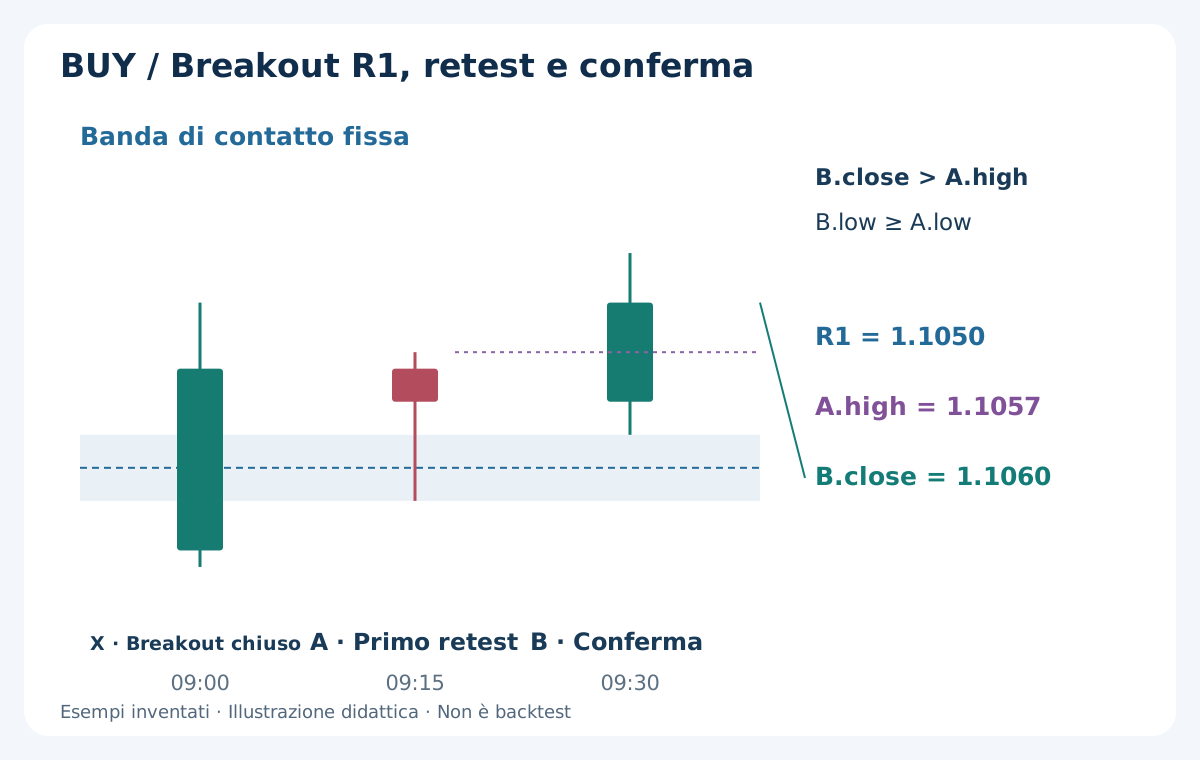
Dopo X valida controlla soltanto le 3 M15 chiuse successive. Prima candela il cui [minimo, massimo] interseca banda R1 è A. Chiusura precedente > R1 + w; A.low ≥ R1 − w, A.close > R1 + w. Minimo uguale al bordo lontano ammesso, chiusura uguale al superiore no. Il minimo precedente di X non può essere A.
Dalla candela dopo X, ogni minimo completato < R1 − w annulla anche se chiude recuperando. Anche gap interamente sotto banda annulla. Prima dell’ingresso, massimo ≥ R2 − b annulla perché obiettivo già raggiunto. Primo contatto invalido non si sostituisce con A migliore e non riavvia il conto di 3 candele.
B immediatamente dopo A: B.close > A.high, B.low ≥ A.low, B.high < R2 − b. high, low, close indicano massimo, minimo, chiusura. Minimo uguale permesso, chiusura uguale ad A.high respinta. Nuovo minimo annulla senza spostare stop. Prima quotazione successiva: Bid > A.high e Ask ≤ B.close + s, oltre ai controlli comuni.
6. SELL: retest di S1 dal basso e protezione Ask
Dopo X ribassista valida, A è prima intersezione di banda fra le 3 M15 successive chiuse. Chiusura precedente < S1 − w; A.high ≤ S1 + w, A.close < S1 − w. Massimo uguale al bordo lontano ammesso, chiusura uguale all’inferiore no. Da candela dopo X, ogni massimo > S1 + w annulla, incluso gap oltre banda.
Minimo pre-ingresso ≤ S2 + b annulla. B immediata: B.close < A.low, B.high ≤ A.high, B.low > S2 + b. Non sostituire A o modificarne estremo dopo B. Prima quotazione: Bid < A.low e Bid ≥ B.close − s, con termine, età, spread, costi e volume validi.
SELL market entra Bid. Stop Ask fisso A.high + b + s; obiettivo Ask S2 + b + s. s = 2 pip è riserva fissa, non massimo Ask storico osservato. Con spread costante 2 pip, obiettivo corrisponde a Bid S2 + b, prima di S2. Allargamento successivo cambia corrispondenza o attiva stop short con Bid sotto il livello Ask. Conserva evidenza dei due lati.
7. Distingui termine di retest e di conferma
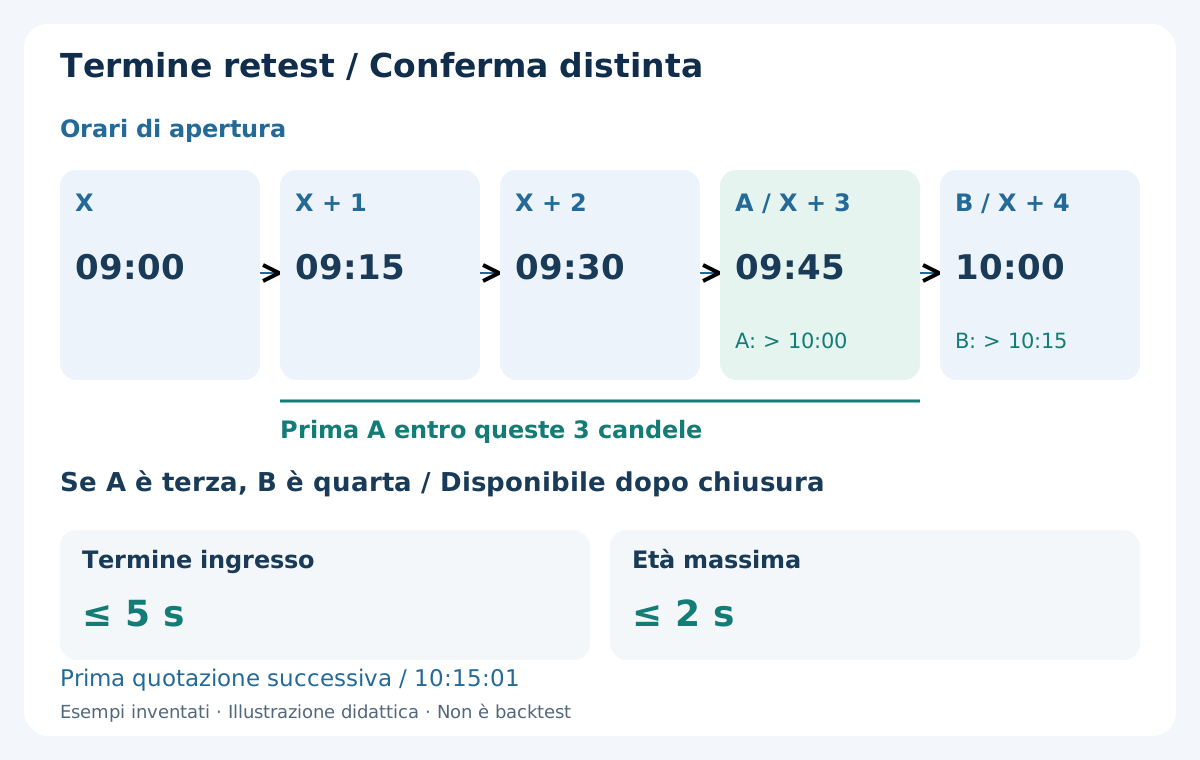
X apre 09:00 e diventa nota dopo 09:15. Tre candidati A aprono 09:15, 09:30, 09:45 e diventano noti dopo 09:30, 09:45, 10:00. Se A è terza, B apre 10:00 ed è nota dopo 10:15. B può essere quarta dopo X: limite 3 riguarda A, non l’intera sequenza.
Senza contatto entro chiusura del terzo candidato annulla senza inseguire. Se fine sessione o dati mancanti impediscono osservazione completa, registra scadenza sessione o storia incompleta, non assenza di retest pienamente osservata. B sempre prima di 16:00; esattamente 16:00 fallisce. X aperta 15:15 avrebbe prima B possibile chiusa 16:00: perciò finestra X termina 15:00.
Con B disponibile valuta solo prima istantanea Bid/Ask ricevuta: entro 5 secondi dal termine previsto ed età massima 2 secondi. Usa timestamp simbolo e ricezione sincronizzata; respingi futuro o assenza di ora. Aggiornamento orologio di altro simbolo non prova freschezza. Non aspettare seconda quotazione migliore. Priorità: dati/sessione, bordo lontano/obiettivo visitato, A invalida/scaduta, B invalida, quota usata, quotazione/costi/volume. B assente, rifiuto o risposta ignota non autorizzano fill storico al prezzo X; riconcilia ticket prima di reinviare.
8. BUY completo: X, A e B prima del prossimo Ask
R1 = 1.1050, R2 = 1.1090, P = 1.1010, w = 0.0002; chiusura precedente 1.1045. X 09:00: apertura 1.1045, massimo 1.1060, minimo 1.1044, chiusura 1.1056; nota dopo 09:15. A 09:15: apertura 1.1056, massimo 1.1057, minimo 1.1048, chiusura 1.1054. Primo ritorno successivo sul bordo lontano esatto ammesso.
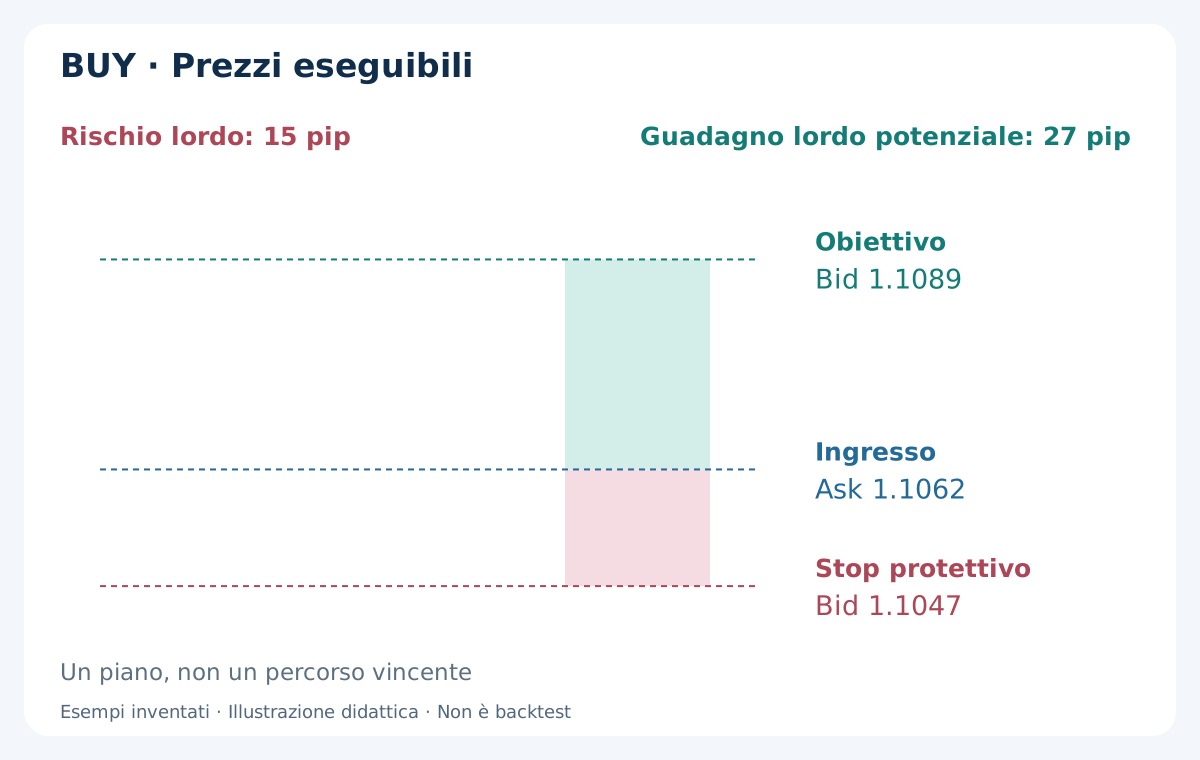
B 09:30: apertura 1.1054, massimo 1.1063, minimo 1.1052, chiusura 1.1060; conferma dopo 09:45. Supponi prima quotazione fresca 09:45:01 Bid 1.1060 / Ask 1.1062 e BUY eseguito Ask 1.1062 con protezione accettata. Bid > A.high; Ask = B.close + s, uguaglianza ammessa. Nessun fill al precedente close X o minimo A.
Stop Bid A.low − b = 1.1047; obiettivo Bid R2 − b = 1.1089. Rischio lordo 15 pip, guadagno lordo potenziale 27, rapporto 1.8. Grafico di piano, non percorso vincente. In continuazione perdente separata, Bid può arrivare 1.1046 e stop eseguito lì anziché 1.1047: perdita di prezzo 16 pip. Ordine protettivo non garantisce prezzo richiesto.
9. SELL completo: sequenza speculare indipendente
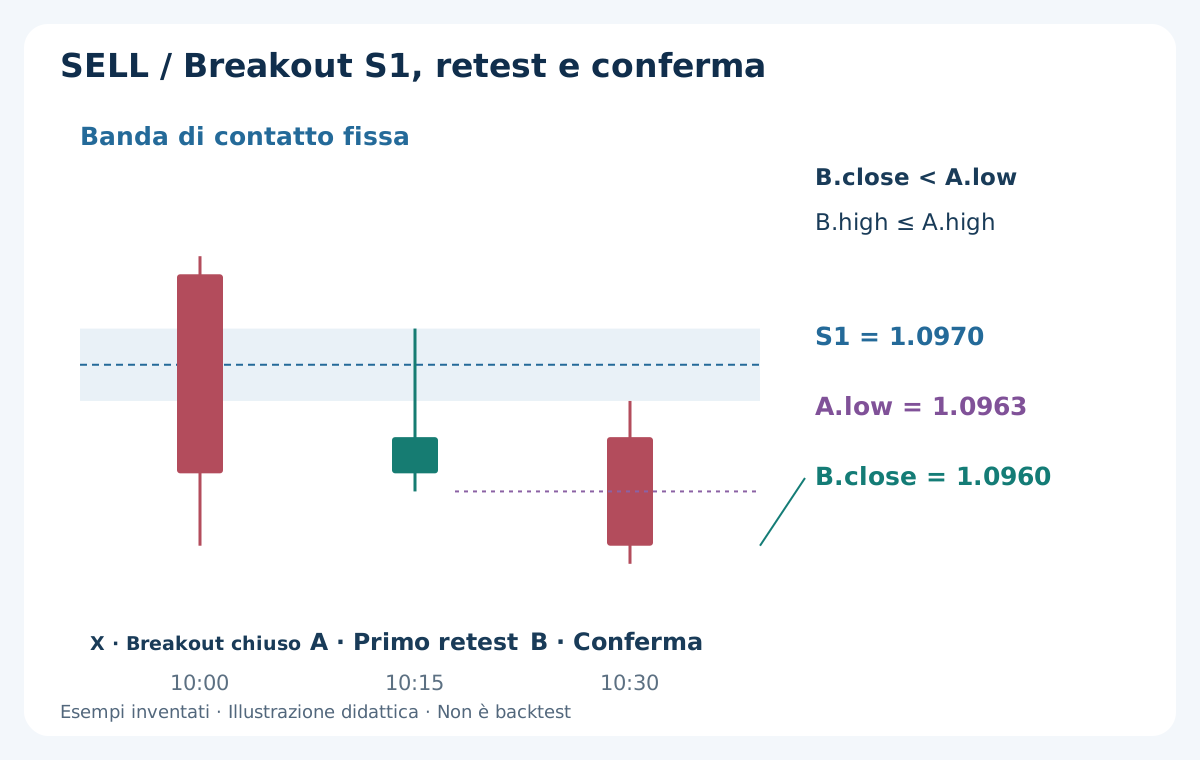
Scenario distinto, non secondo ingresso del giorno BUY. S1 = 1.0970, S2 = 1.0930, P = 1.1010, w = 0.0002; chiusura precedente 1.0975. X 10:00: apertura 1.0975, massimo 1.0976, minimo 1.0960, chiusura 1.0964. A 10:15: apertura 1.0964, massimo 1.0972, minimo 1.0963, chiusura 1.0966. Massimo uguale al bordo lontano permesso.
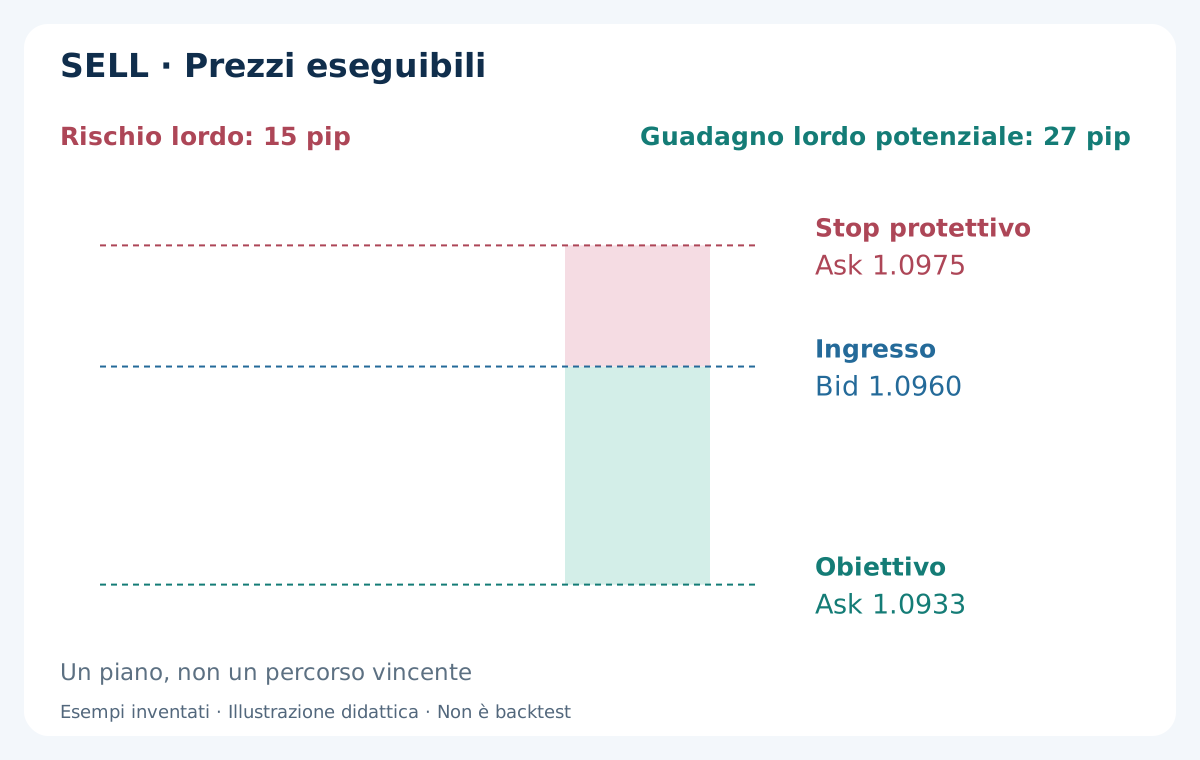
B 10:30: apertura 1.0966, massimo 1.0968, minimo 1.0959, chiusura 1.0960. Prima quotazione ipotizzata 10:45:01 Bid 1.0960 / Ask 1.0962; SELL Bid 1.0960 dopo conferma. A nota dopo 10:30, B dopo 10:45. Vecchio massimo A non è stop successivo all’ingresso.
Stop Ask = 1.0972 + 0.0001 + 0.0002 = 1.0975; obiettivo Ask = 1.0930 + 0.0001 + 0.0002 = 1.0933. Rischio 15 pip, guadagno lordo potenziale 27, rapporto 1.8. Spread costante 2 pip implica Bid 1.0973 e 1.0931. Un tocco Bid non prova uscita Ask; vedi guida ai tipi di ordini.
10. Obiettivo fisso sul pivot successivo e ostacoli
BUY: target Bid R2 − b, stop Bid A.low − b. SELL: target Ask S2 + b + s, stop Ask A.high + b + s. Riferimenti Traditional fissi, non ricalcolati col giorno corrente. Arrotonda stop allontanandolo dall’ingresso e obiettivo avvicinandolo sulla griglia tick; ricalcola rischio e spazio.
Ostacoli base: H/L D1 precedenti e griglia di numeri tondi ogni 100 pip ancorata a zero, senza metà/quarti. Salta se un riferimento è strettamente fra Bid attuale e R2 − b BUY oppure S2 + b SELL. Nessuno nei due esempi. Salva lista prima di 08:00. Ulteriori zone swing o mezzi livelli definiscono altra versione, non aggiunte dopo perdita.
Le guide a supporto/resistenza e numeri tondi distinguono riferimenti. Linee sovrapposte non sono voti probabilistici indipendenti. Target già toccato, X troppo estesa o primo retest invalido restano annullamenti anche se dopo il prezzo prosegue.
11. Applica costi e riserva avversa prima dell’ordine
r è distanza eseguibile allo stop e g al target, in pip. Converti commissione completa in c pip col valore reale in valuta del conto. Richiedi (g − a − c) / (r + a + c) ≥ 1.5, termini positivi. a = 1 pip copre una differenza avversa d’ingresso o uscita; spread già nei prezzi eseguibili, senza sottrarlo ancora.
Con r = 15, g = 27, commissione USD 7/lotto standard e USD 10/pip, c = 0.7. Lordo 1.8 diventa 26.3/15.7 ≈ 1.68 dopo commissione a fill invariati. Piano prudente: (27 − 1 − 0.7) / (15 + 1 + 0.7) = 25.3/16.7 ≈ 1.51. Margine ridotto su 1.5, non prova di vantaggio robusto.
Variante BUY separata: B.close = 1.1061, prima quotazione Bid 1.1061 / Ask 1.1063. Spread e scostamento entro 2 pip, ma stesse uscite danno r = 16, g = 26: 24.3/17.7 ≈ 1.37; salta. Quotazione successiva migliore non riattiva. Spread iniziale 3 pip fallirebbe prima quel filtro; un solo motivo principale, senza doppio conteggio.
12. Dimensiona in valuta del conto e rispetta il passo
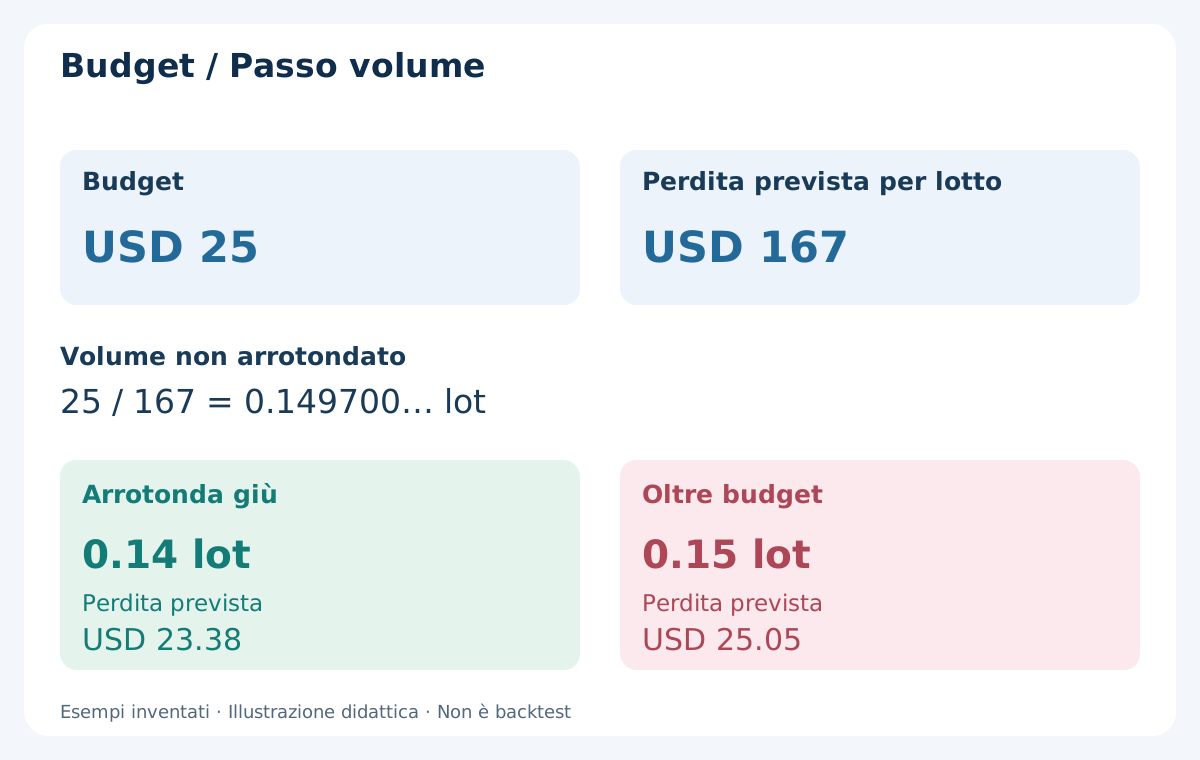
Equity USD 5000, budget 0.5%: USD 25. Assumi EUR/USD, lotto standard 100000 EUR, USD 10/pip/lotto, commissione completa USD 7/lotto. Stop 15 pip più riserva 1: perdita prevista per lotto (15 + 1) × 10 + 7 = USD 167. Volume grezzo 25/167 = 0.149700… lot.
Passo 0.01: arrotonda giù a 0.14 lot, perdita prevista USD 23.38. 0.15 dà USD 25.05 e supera budget. Con fill illustrati invariati: stop lordo USD 21 + USD 0.98 = USD 21.98; target lordo potenziale USD 37.80 − USD 0.98 = USD 36.82. Importi condizionati, non rendimenti osservati.
Controlla contratto, tick value in valuta di deposito, conversione, limiti e margine. Valuta quotata USD non significa conto USD. Minimo volume oltre budget: salta. Slippage, gap e conversioni possono superare riserva. Vedi dimensionamento posizione e costi di trading. Budget non garantisce perdita massima.
13. Riconcilia esecuzione, uscite fisse e blocco giornaliero
Prima verifica permessi, tick, stop minimo, volume e margine. MQL4 MODE_TICKSIZE è in points: moltiplica per Point per distanza di prezzo. MODE_STOPLEVEL = 0 può comportare vincoli dinamici. Stop/target devono essere accettati con apertura; altrimenti salta, senza aprire volutamente scoperto o allargare stop per evitare rifiuto.
Dopo fill riconcilia entrata reale, protezione e distanze. Riduci a residua dello scostamento avverso d’ingresso già realizzato, minimo zero, senza duplicarla. Protezione assente, soglia 1.5 fallita o budget superato: richiedi chiusura immediata secondo eccezione e conserva esito reale. Risposte incerte vanno riconciliate per ticket prima di reinvio; timeout può avere già eseguito.
Uscite fisse: niente mediazioni in perdita, parziali, trailing, break-even automatico o inversioni. Se aperta, richiedi chiusura market 16:30 e registra fill o errore. Un ingresso eseguito consuma quota, persistente ai riavvii. Reset solo nuovo giorno confermato senza vecchie posizioni/risposte irrisolte. Altri EA/strategie richiedono limite di esposizione globale dichiarato, non presunta indipendenza.
14. Testa disponibilità ed esecuzione, non il disegno finito
Ricostruisci D1, ATR 08:00, stato iniziale, prime X/A con informazioni allora disponibili. Estremi finali del giorno o bande ridisegnate introducono futuro. Separa X/A/B chiuse: stoppino X non è retest successivo; A terza non permette ingresso prima della chiusura di B quarta.
OHLC M15 classifica molti segnali ma non prova età prima quotazione, finestra 5 secondi, uscite Ask o ordine di due uscite nella stessa candela. Usa tick Bid/Ask ordinati e registri broker. Segnala storie mancanti e uscite ambigue senza ipotizzare target prima. Includi spread variabile, commissioni, rifiuti, fill avversi e uscita temporale.
Separa sviluppo, fuori campione cronologico e osservazione forward. Conserva ogni feed, fattore ATR, scadenza, orario e soglia provata, non solo combinazione migliore. Pubblica aspettativa netta, drawdown, conteggi e sensibilità ai costi. La guida al backtest MT4 spiega limiti; frequenza di reazione o numerosità minima non prova profitti futuri.
15. Non trasformare annullamenti e dati mancanti in percentuali di successo
Registra giorno/scarto UTC, D1 H/L/C e tempi, cinque pivot, ATR 08:00, bande, chiusure iniziali/precedenti, prima X, candidati A, OHLC/disponibilità A/B. Aggiungi motivo, prima quotazione/ora/età/spread, uscite arrotondate, r/g/c/a, rapporto, budget, volume e risposte/fill. Una schermata integra senza sostituire il registro.
Registro inventato su vari giorni: 12 tentativi completi = 2 X invalide + 2 senza retest nella finestra completa + 2 A invalide + 2 B invalide/scadute + 1 scarto quotazione/costi + 3 ingressi eseguiti. Fra i 3: 1 target, 1 stop, 1 uscita oraria. 3/12 = 25% è frequenza d’esecuzione, non tasso di successo; 1/3 target non è un tasso validato. Uscita oraria può essere positiva o negativa netta.
Altre 2 storie prive di tick necessari restano separate, non assenza di retest né performance risolta. Pubblica mancanze e sensibilità. Primo motivo d’annullamento più flag secondari, senza contare doppio. Correzioni che cambiano regole richiedono versione nuova e ripetizione del campione interessato.
16. Revisione pratica prima di attivare l’esperimento
Prima di 08:00 controlla calendario, D1 e contratto. Alle 08:00 fissa livelli, ATR, bande, ostacoli, parametri, stato e budget. Consuma primo breakout, accetta solo primo ritorno entro 3 candele e B immediata prima della scadenza. Prima di inviare verifica prima quotazione, età, 5 secondi, tick, costi, protezione, volume, margine e quota libera.
Dopo ingresso riconcilia fill/protezione, applica eccezione se necessaria e mantieni uscite fisse e richiesta 16:30. Conserva annullamenti, scarti, rifiuti, perdite, uscite orarie e incompleti. Obiettivo: decisioni riproducibili che possano scartare ipotesi non redditizie.
Le tre guide spiegano riferimenti; la strategia di rimbalzo S1/R1 prova direzione diversa. Separa identificativi e rischi. Camarilla richiederà livelli e invalidazione propri, senza mescolarli al breakout Traditional dopo i risultati.
Domande frequenti
Cos’è una strategia di breakout e retest dei pivot?
Verifica continuazione dopo breakout chiuso R1/S1, primo ritorno successivo e conferma immediata separata. Traditional giornaliero, segnali M15 Bid, scadenza, obiettivi fissi e costi definiscono ricerca, non redditività dimostrata.
X può essere anche il proprio retest?
No. X deve prima chiudere. A è prima intersezione fra le 3 M15 chiuse successive. Lo stoppino X precede la conoscenza del breakout. B segue immediatamente A.
Anche B deve finire entro tre candele?
Il limite 3 riguarda A. Se A è terza, B può essere quarta, purché chiuda prima di 16:00. Esattamente 16:00 fallisce. A assente/invalida non viene sostituita.
Dove sono stop e obiettivo?
BUY entra Ask, stop Bid A.low − b, target Bid R2 − b. SELL entra Bid, stop Ask A.high + b + s, target Ask S2 + b + s. b = 1 pip, s = 2 pip. Riserva non ricostruisce Ask storico né garantisce prezzo.
Perché saltare con rapporto lordo oltre 1.5?
Serve (g − a − c) / (r + a + c) ≥ 1.5. Variante BUY: rischio 16 pip, beneficio potenziale 26, rapporto previsto circa 1.37. Rapporto grafico lordo non prova spazio eseguibile sufficiente.
Il retest è più sicuro o redditizio del breakout diretto?
Non è dimostrato. Attendere può perdere continuazioni, peggiorare fill o precedere perdite. Esempi e registro di 12 tentativi inventati; 2 storie incomplete separate. Confronta alternative fisse con quote realistiche, costi, fuori campione e forward. Budget 0.5% non garantisce perdita massima.
Fonti e note di esecuzione
Documentazione per verificare formule Traditional, dati ed esecuzione Bid/Ask. Regole X/A/B, scadenza, parametri, prezzi e registro sono esercizi originali inventati; le fonti non validano redditività.
Contenuto didattico. Prezzi, operazioni e conteggi inventati. Forex comporta rischio; stop e budget non garantiscono perdita massima.