

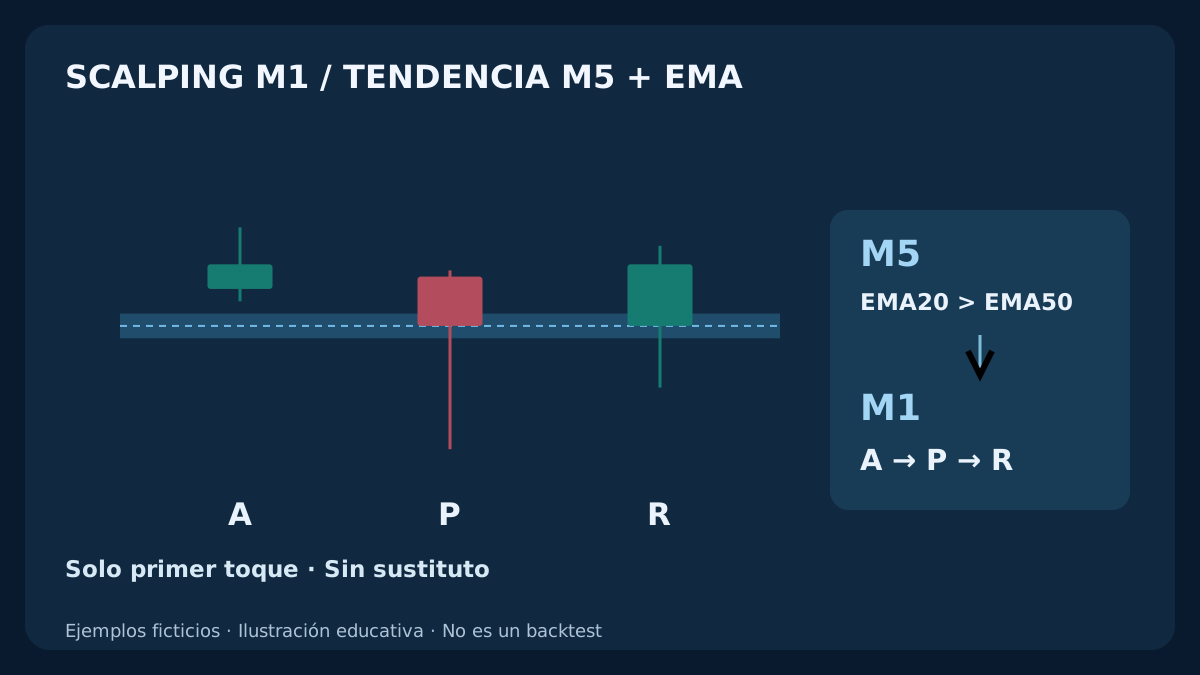
Tocar una EMA no basta. Esta plantilla de investigación separa la tendencia M5 cerrada, una referencia M1 fijada, el primer retroceso y una reacción posterior ya cerrada. Revisa el momento de entrada, los lados ejecutables, los límites fijos y el coste completo antes de interpretar el resultado.
1. Qué propone esta estrategia de scalping de 1 minuto
Esta estrategia Forex de 1 minuto es una plantilla de investigación: una tendencia M5 cerrada fija la dirección, el primer retroceso M1 alcanza una referencia EMA congelada y una reacción M1 distinta ya cerrada confirma. M1 identifica el gráfico de señales, no promete cerrar cada posición en un minuto. Esta versión prevé solicitar la salida cinco minutos después de la ejecución real, cuando exista una cotización ejecutable.
La hipótesis es que una pausa breve dentro de una dirección establecida puede dar paso a la continuación. Es una idea que comprobar, no una ventaja demostrada. Los períodos EMA, bandas, costes y tiempos se explicitan para poder reproducir o rechazar el método. Son elecciones ilustrativas, no parámetros optimizados, mediciones de un bróker ni una recomendación para una cuenta concreta.
Todos los precios, valores de indicadores, ejecuciones y resultados monetarios son ficticios. No se presenta un backtest rentable. La guía de scalping M1 frente a M5 explica la sensibilidad de objetivos cortos a la ejecución. Aquí importa que toda la secuencia respete disponibilidad de información, lados de cotización, costes y cancelaciones.
2. Define instrumento, reloj y parámetros de investigación
El ejemplo usa EUR/USD con 1 pip = 0.0001, point de cinco decimales de 0.00001 y tick de precio de 0.00001. Usa velas Bid en ambos gráficos, EMA de cierres y ningún desplazamiento horizontal. La ventana de investigación es 09:00–11:00 UTC: una definición fija de muestra, no las mejores horas universales. Verifica la conversión histórica del horario del bróker a UTC.
El contexto usa EMA20 y EMA50 en M5, y la referencia EMA20 en M1. La banda queda a 0.2 pip a cada lado; el margen del stop es 0.3 pip y el objetivo está a 8 pips del cierre de reacción. Se exige spread máximo 0.9 pip, antigüedad documentada máxima de 2 segundos y solicitud antes de transcurrir 10 segundos desde el cierre nominal de R. La reserva de entrada adversa es 0.2 pip y la distancia máxima prevista al cierre de R, 1.5 pips. Comisión completa 0.6 pip, reserva de salida futura 0.4 pip y ratio neto mínimo de beneficio/riesgo 1.1. Son entradas de prueba, no umbrales universales de seguridad.
Mantén una posición como máximo y un único candidato por bloque M5. No hay promediado de pérdidas, grid ni segunda entrada para reparar resultados. Guarda contrato, fuente y parámetros antes del test. La guía de pares, sesiones y filtros de costes explica por qué no trasladar las mismas cifras entre símbolos o cuentas.
| Parámetro | Valor ilustrativo | Interpretación |
|---|---|---|
| Contexto | M5 EMA20 / EMA50 | Solo velas cerradas; bloque hasta el siguiente límite M5 |
| Referencia | M1 EMA20(A) ± 0.2 pip | Fija tras A; primer P y R cerrada inmediata |
| Entrada | 0.9 pip / 2 segundos / 10 segundos / 1.5 pips | Spread, antigüedad, plazo exclusivo y distancia prevista máximos |
| Límites BUY | P.low − 0.3 pip / R.close + 8 pips | Stop y objetivo Bid fijos; las restricciones pueden cancelar |
| Costes | 0.2 / 0.6 / 0.4 pip; ratio neto ≥ 1.1 | Reserva de entrada / comisión / reserva futura; sin duplicar |
| Exposición y salida | 1 posición; 5 minutos desde fill | Sin grid ni segundo candidato; salir requiere cotización ejecutable |
3. Lee la tendencia M5 cerrada y fija su bloque
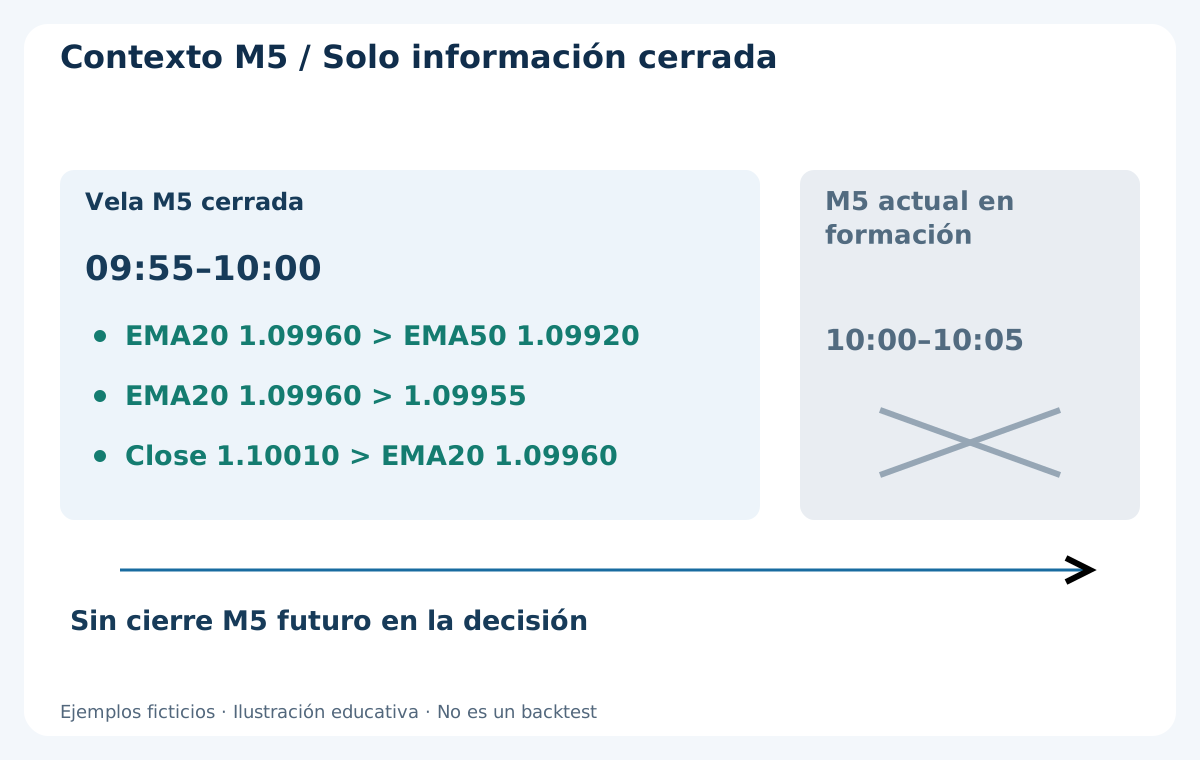
Al observar un nuevo límite M5, examina la vela recién terminada. BUY exige EMA20 por encima de EMA50, EMA20 por encima de su valor en la anterior M5 cerrada y cierre por encima de EMA20. SELL invierte las tres desigualdades. La igualdad o un dato ausente dejan sin contexto. No uses la M5 en formación para reforzar una lectura débil.
En el ejemplo BUY, la M5 09:55–10:00 cierra en 1.10010; EMA20 vale 1.09960, su valor cerrado anterior 1.09955 y EMA50 1.09920. Se cumplen las tres condiciones. Son valores supuestos de un historial ya inicializado, no EMAs calculadas a partir de las pocas velas dibujadas. La M5 10:00–10:05 sigue formándose y no puede aportar su cierre futuro.
El bloque va de 10:00 hasta antes de 10:05. Actívalo solo sin posiciones y con observación continua válida; si reinicias a mitad, espera un límite nuevo. En el siguiente límite caduca todo candidato sin ejecutar aunque siga la dirección. Una posición existente conserva protección y reloj originales: una nueva M5 no extiende la señal ni cierra automáticamente la operación.
4. Activa una vez y congela la referencia EMA de M1
Busca la primera M1 cerrada A que abra desde el inicio del bloque y cuyo rango Bid completo quede en el lado de tendencia de su propia banda EMA20 cerrada. BUY exige A.low estrictamente mayor que EMA20(A) + 0.2 pip; SELL exige A.high menor que EMA20(A) − 0.2 pip. A activa la búsqueda, no es entrada.
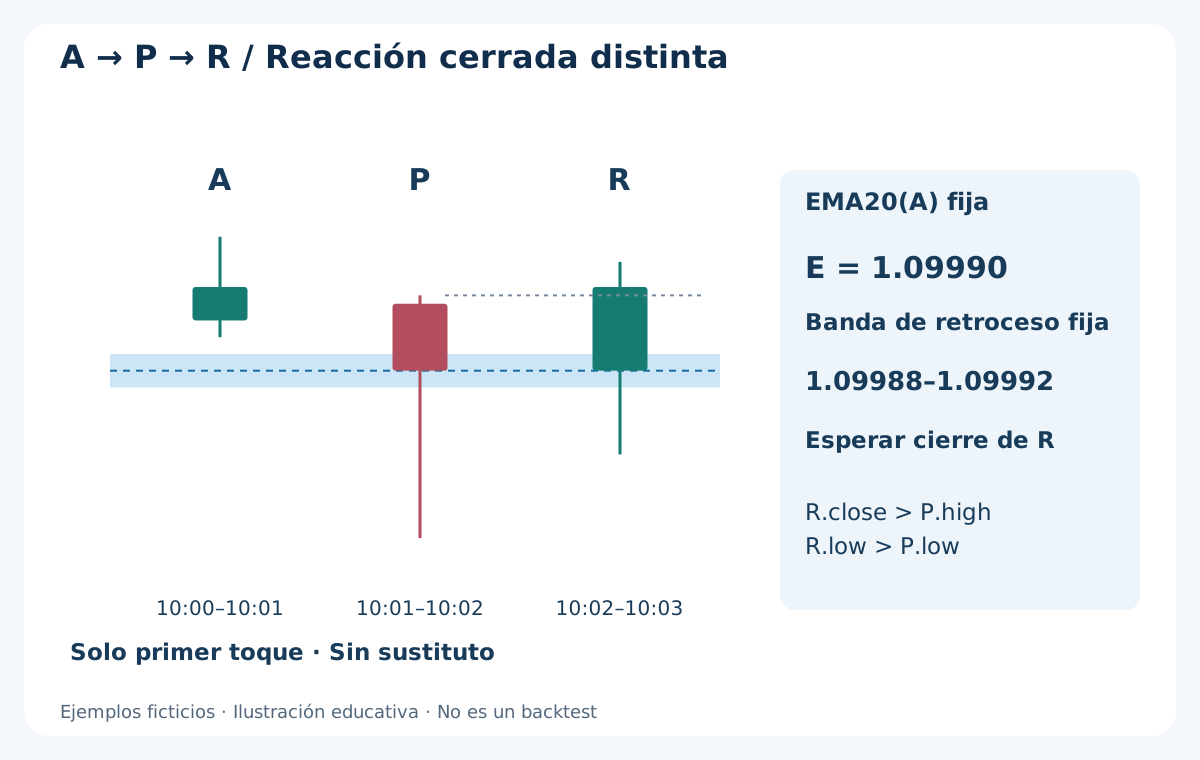
Cuando A esté cerrada y observable, fija E = EMA20(A). No deslices la banda con EMAs posteriores para validar un retroceso perdido. En BUY, E es 1.09990 y la banda 1.09988–1.09992. A ocupa 10:00–10:01 con Open 1.09996, High 1.10006, Low 1.09994 y Close 1.10000. Su mínimo supera el borde superior y activa el bloque.
Solo velas M1 cerradas posteriores pueden ser el retroceso. La primera cotización observada después del límite permite conocer la vela anterior; su marca de tiempo no prueba conocimiento previo del cierre. La estrategia general de medias móviles trata tendencia y retroceso en otro ámbito. Aquí una referencia fija, el primer toque y la caducidad breve evitan reinterpretar señales a conveniencia.
5. El primer retroceso P necesita una reacción R distinta
P es la primera M1 posterior cerrada cuyo rango Bid se solapa con la banda: mínimo menor o igual al borde superior y máximo mayor o igual al inferior. BUY requiere cierre al menos en el borde inferior; SELL, como máximo en el superior. Si el primer toque incumple, consume la oportunidad. Una vela BUY completamente bajo la banda o SELL completamente sobre ella cancela también sin solapamiento; no la ignores para elegir otra mejor.
En BUY, la M1 inmediatamente siguiente R debe ser alcista, cerrar estrictamente sobre P.high y el borde superior, y mantener su mínimo sobre P.low. En SELL debe ser bajista, cerrar bajo P.low y el borde inferior, y mantener su máximo bajo P.high. La igualdad falla cada comparación estricta. R debe abrir exactamente un minuto después de P; un minuto ausente no se reemplaza por la siguiente vela disponible.
P ficticia 10:01–10:02 tiene Open 1.09998, High 1.09999, Low 1.09970 y Close 1.09990. R 10:02–10:03 tiene Open 1.09990, High 1.10003, Low 1.09980 y Close 1.10000. P toca y cierra dentro; R cumple las cuatro condiciones. Ni una mecha, ni P sola, ni una recuperación posterior tras fallar R autorizan entrada.
6. La entrada se decide con una cotización nueva
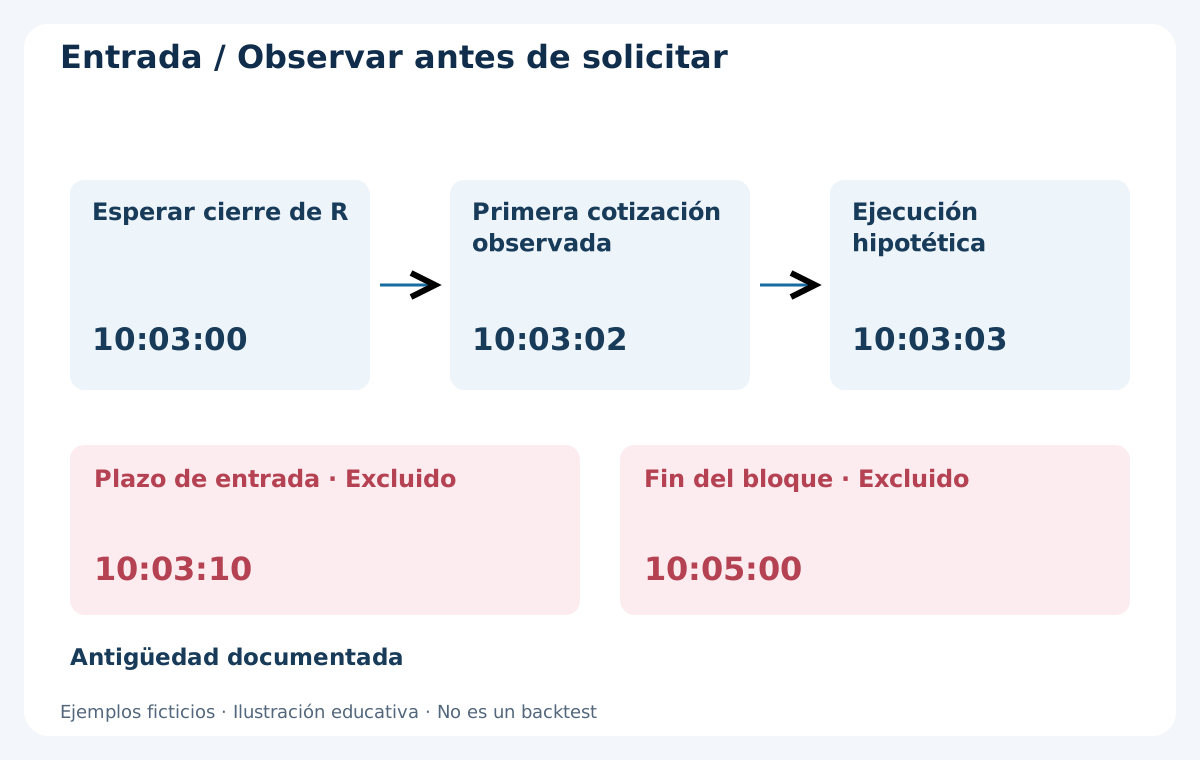
Evalúa únicamente la primera cotización observada del símbolo después de cerrar R. Si falta un Bid/Ask emparejado válido, cancela por falta de datos. Debe llegar antes del fin del bloque y del cierre nominal de R más 10 segundos, dentro de la ventana de estudio. En el límite o después, cancela. Su antigüedad máxima es 2 segundos según una medición documentada; recepción local y hora del servidor responden a preguntas distintas, por lo que no debes restar relojes ajenos.
En BUY, el Bid actual debe seguir sobre P.high y el borde superior; en SELL, bajo P.low y el inferior. Stop y objetivo no deben haberse cruzado en su lado ejecutable. Si la primera cotización falla spread, frescura, distancia, costes, margen o restricciones, cancela en vez de esperar otra atractiva. Un candidato permite como máximo una solicitud, no reintentos ilimitados.
R cierra nominalmente a 10:03:00, la primera cotización llega a 10:03:02 y la ejecución hipotética a 10:03:03. Una solicitud a 10:03:10 ya es tardía, y a 10:05:00 queda fuera del bloque anterior. Son ejemplos de orden, no latencia medida. La guía de deslizamiento y latencia explica por qué una confirmación ausente no autoriza duplicar órdenes.
7. Fija la protección y calcula precios previstos antes de enviar
BUY fija stop Bid en P.low − 0.3 pip y objetivo Bid en R.close + 8 pips. SELL fija stop Ask en P.high + 0.3 pip y objetivo Ask en R.close − 8 pips. Ambos gráficos de señal siguen siendo Bid; recalcula distancias SELL, pues reflejar el dibujo no iguala la economía. Comprueba incrementos y distancias mínimas. Si esos niveles exactos no son legales, rechaza sin ampliar stop ni mover objetivo para forzar aceptación.
La entrada prevista E* es Ask actual + 0.2 pip en BUY, o Bid actual − 0.2 pip en SELL. La distancia direccional es E* − R.close o R.close − E*, respectivamente; debe quedar entre cero y 1.5 pips inclusive. La reserva es una hipótesis de planificación, no un precio máximo garantizado. Ni la solicitud ni su campo de deslizamiento sustituyen verificar el precio real.
Desde E*, calcula distancia al stop y al objetivo. Añade 0.6 pip de comisión y 0.4 pip de reserva de salida a la pérdida y réstalos del beneficio potencial. Exige distancias positivas y beneficio neto / pérdida neta al menos 1.1 antes de dimensionar. Adjunta protección a la solicitud solo si el proceso documentado de la cuenta lo permite. No sustituyas silenciosamente por entrada desprotegida. Un fill fuera del plan es una excepción de ejecución: aplica salida y conciliación predefinidas, contando su coste.
8. BUY completo: señal, cotizaciones y límites ejecutables
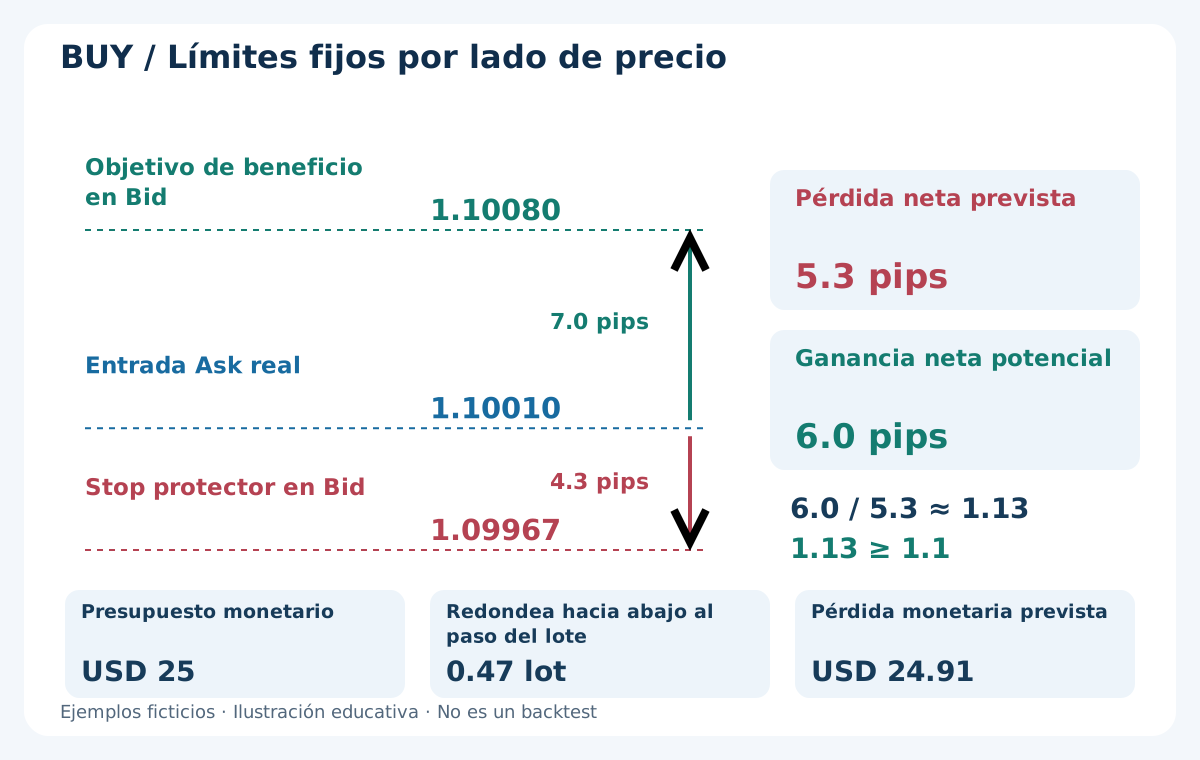
Usa M5 y A/P/R anteriores. Supón frescura documentada, protección legal y margen suficiente para el volumen calculado. La cotización es Bid 1.10000 / Ask 1.10008: spread 0.8 pip y Bid aún sobre P.high 1.09999. E* es 1.10010. Supón BUY realmente ejecutado en 1.10010, incorporando spread y desviación adversa de entrada. Stop Bid 1.09967 y objetivo Bid 1.10080 quedan fijados por las velas anteriores.
Riesgo bruto: (1.10010 − 1.09967) / 0.0001 = 4.3 pips; beneficio bruto potencial: (1.10080 − 1.10010) / 0.0001 = 7.0 pips. Pérdida prevista completa: 4.3 + 0.6 + 0.4 = 5.3 pips; beneficio neto potencial: 7.0 − 0.6 − 0.4 = 6.0 pips. El ratio 6.0 / 5.3 ≈ 1.13 supera el filtro ilustrativo 1.1.
El stop está bajo la entrada Ask real y el objetivo arriba. La asimetría es intencionada: el objetivo parte del cierre Bid, pero la entrada usa Ask con desviación adversa. No vuelvas a restar spread ni reserva de entrada de esas distancias reales. Gaps, cierres rechazados o problemas de ejecución pueden superar la reserva futura; no son resultados garantizados.
9. Un precio posterior puede fallar aunque pasen spread y distancia
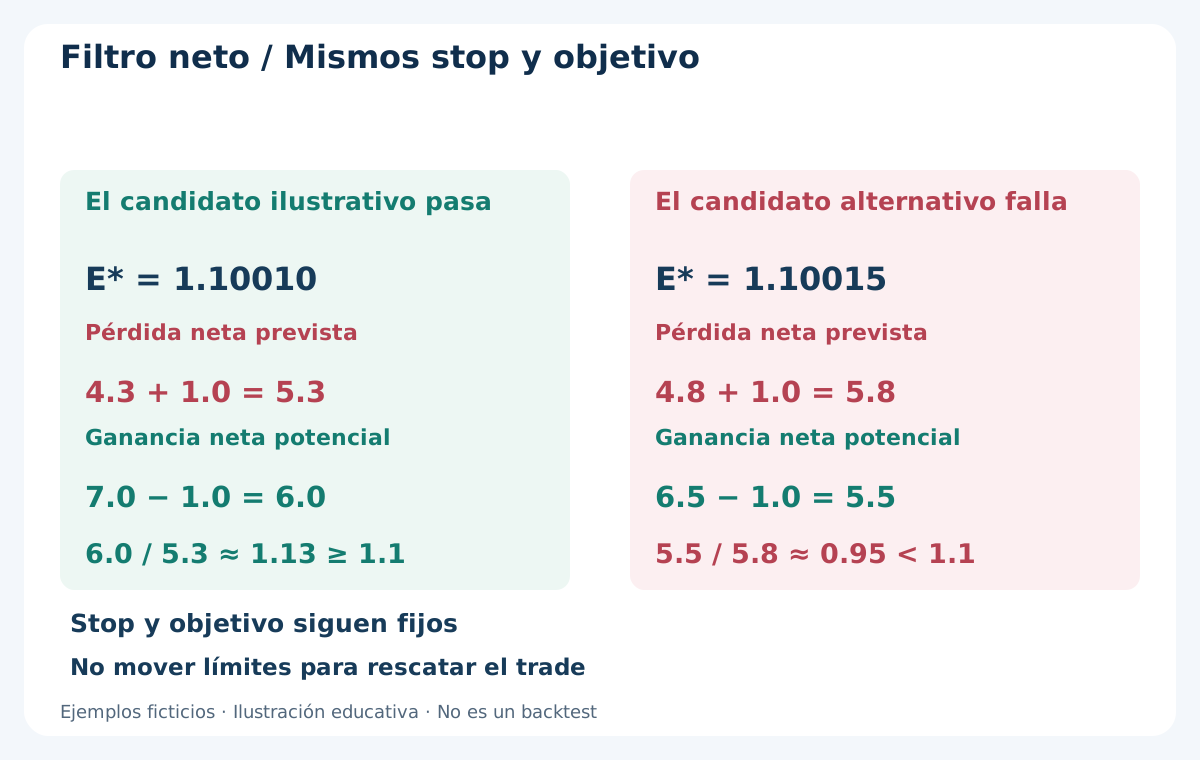
Mantén velas, stop y objetivo, pero supón como primera cotización alternativa Bid 1.10005 / Ask 1.10013. Spread sigue en 0.8 pip. E* pasa a 1.10015, exactamente 1.5 pips sobre R.close, de modo que spread y distancia máxima pasan. Son escenarios ficticios alternativos, no permiso para un segundo intento tras fallar el primero.
El riesgo bruto sería 4.8 pips y el beneficio bruto 6.5 pips. Con los mismos 1.0 pip de comisión y reserva futura, pérdida prevista 5.8 pips y beneficio neto 5.5 pips. El ratio 5.5 / 5.8 ≈ 0.95 incumple 1.1. Rechaza sin alargar objetivo, acercar stop ni rebajar umbral para salvar el resultado.
Pequeñas diferencias importan con un objetivo corto y fijo. Un spread mayor también altera elegibilidad sin cambiar el patrón. Separa precio, spread, desviación inicial, reserva futura y cargos contabilizados. La guía de spreads, comisiones y swaps diferencia el cálculo desde un movimiento de referencia del resultado ya incorporado a precios reales.
10. Dimensiona con la pérdida completa y redondea hacia abajo
Para este BUY, un lote estándar EUR/USD es EUR 100000 y un pip USD 10 en cuenta USD. Los 5.3 pips previstos son USD 53 por lote. Con presupuesto ilustrativo USD 25 y paso 0.01, 25 / 53 ≈ 0.4717 lote se redondea abajo a 0.47 lote. La pérdida prevista es 0.47 × 53 = USD 24.91, no todo el presupuesto nominal.
Al mismo volumen, el importe conservador del objetivo es 0.47 × 6.0 × 10 = USD 28.20. Son cálculos didácticos, no beneficios verificados ni un tamaño recomendado. Comprueba volumen mínimo y máximo, margen libre y valor real del contrato. Si el redondeo queda bajo el mínimo, omite: redondear arriba para participar cambia el plan de riesgo.
Con otra moneda o contrato, convierte bien el valor del pip. USD 10 no vale para todos los símbolos. Tarifas por ticket o comisiones mínimas pueden no escalar linealmente; incorpora el esquema real. La guía de tamaño de posición explica el cálculo general. Ni presupuesto ni stop garantizan la pérdida máxima realizada.
11. SELL entra en Bid y sale en Ask
SELL invierte las desigualdades M5 cerradas. Activa con A.high bajo el borde inferior; toma el primer P solapado que cierre como máximo en el superior y exige R bajista inmediatamente posterior bajo P.low y el borde inferior, con R.high bajo P.high. El primer Bid de decisión debe mantener la ruptura bajista. La confirmación sigue siendo una vela Bid cerrada; ejecución y protección usan los lados correctos.
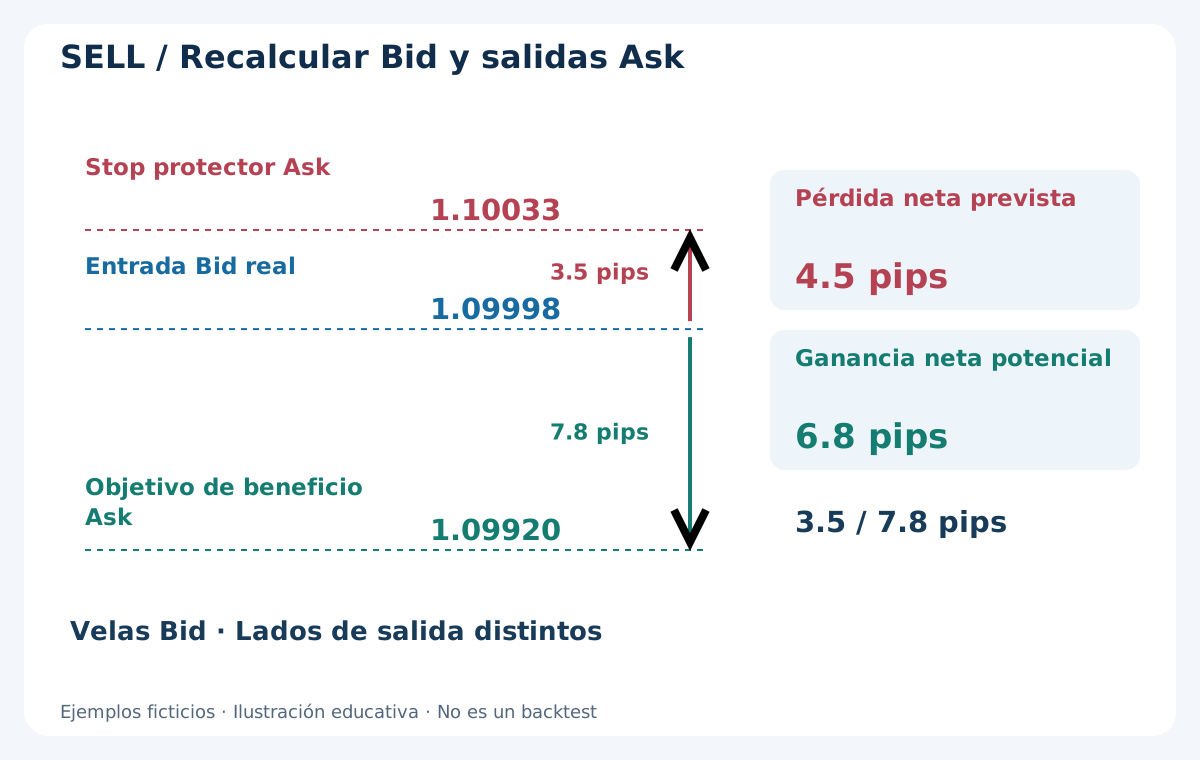
En otro SELL ficticio, E = 1.10015 y banda 1.10013–1.10017. Supón A.high 1.10012, P.low 1.10010, P.high 1.10030 y P.close 1.10015. R abre en 1.10015, cierra en 1.10000 y tiene máximo 1.10020. Cumple las pruebas. Con Bid 1.10000 / Ask 1.10008, entrada prevista 1.09998; supón ejecución real igual. Stop Ask 1.10033 y objetivo Ask 1.09920.
Riesgo bruto 3.5 pips y beneficio bruto potencial 7.8 pips. Comisión 0.6 pip y reserva futura 0.4 pip dan pérdida prevista 4.5 pips y beneficio neto potencial 6.8 pips. La diferencia respecto a BUY no es un error: la referencia es Bid y las salidas protectoras SELL son Ask. Recalcula margen y volumen sin copiar lote ni importes de BUY.
12. El reloj de permanencia empieza en el fill real
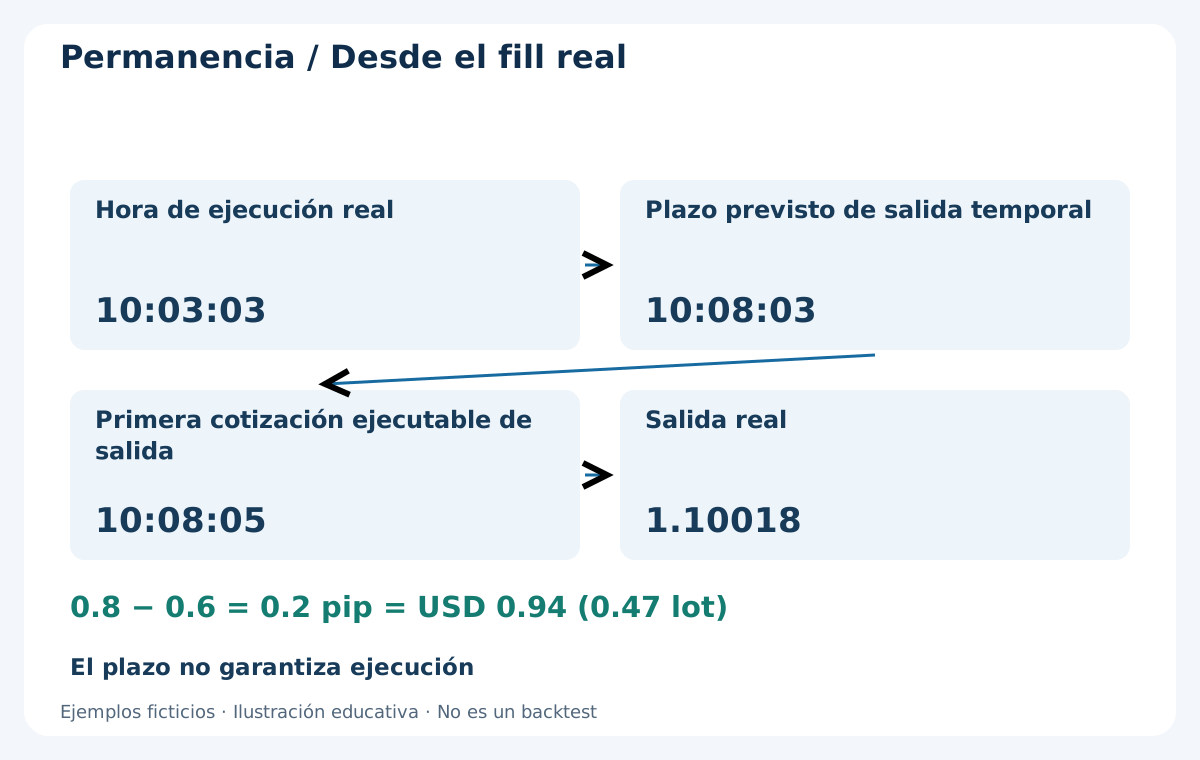
Conserva stop y objetivo originales: no hay trailing, movimiento a break-even ni cierre parcial. Solicita salida temporal en la primera cotización ejecutable al alcanzar cinco minutos desde el fill real, salvo cierre previo. Si se activó protección, concilia el estado antes de intentar cerrar otra vez. Conserva orden de eventos cuando actualización y confirmación comparten hora.
Un fill a 10:03:03 fija vencimiento previsto 10:08:03. Si no llega cotización hasta 10:08:05, no finjas salida anterior. Supón primer Bid 1.10020 y cierre BUY real 1.10018. Ganancia de precio 0.8 pip, neto 0.2 pip tras comisión 0.6 pip, o USD 0.94 con 0.47 lote. No deduzcas otra vez la reserva de planificación no utilizada.
Cinco minutos es un límite solicitado, no garantía ante desconexión, gap o cierre incierto. Las posiciones necesitan protocolo incluso después de terminar la ventana de entradas. Un bloque que empieza con posición abierta queda inhabilitado entero aunque cierre a mitad; así no se transforma el método en reentrada inmediata tras cada salida.
13. La cancelación también forma parte de la estrategia
Cancela el bloque sin ejecutar tras primer toque inválido, reacción inmediata fallida, minuto ausente, caducidad, primer filtro de cotización fallido o solicitud enviada. No hay P sustituto ni segunda solicitud en ese bloque. Sin A o P válidos, el bloque simplemente termina sin candidato. Conserva motivos distintos; muestran debilidades distintas y no deben fusionarse en un “sin operación” inexplicado.
Si el estado es incierto, resuélvelo contra la cuenta antes de actuar. Un fill confirmado fuera del plan es excepción: conserva protección disponible y solicita salida ordenada en la primera cotización utilizable bajo el protocolo, sin reabrir. Incluye resultados y costes. El aborto puede perder más que la reserva; no lo borres por no seguir la ruta prevista.
No reconstruyas señales perdidas tras reiniciar a mitad. Si faltan observación continua, conversión UTC o historial del indicador, clasifica la evidencia y omite según el protocolo fijo. Añadir noticias, nueva sesión, trailing o segunda oportunidad crea una versión distinta que necesita evaluación. No introduzcas cambios operativos a escondidas tras una operación incómoda.
14. Dónde puede fallar la hipótesis del retroceso EMA
La EMA suaviza precios, no obliga al mercado a rebotar. En lateralidad una banda estrecha recibe muchos toques y una tendencia cerrada puede revertir de inmediato. La regla del primer retroceso quita discreción, pero no demuestra que el primero sea mejor económicamente que los siguientes. Comprueba esa proposición.
Objetivos cortos pueden quedar dominados por costes, rechazos y selección adversa. Un cierre aparente más allá de P aún puede ofrecer un precio inaceptable. Spread, antigüedad y latencia pueden empeorar juntos. Una resta fija no reproduce todos los cambios de elegibilidad o estado: estresa la secuencia completa y conserva candidatos rechazados además de operaciones ejecutadas.
No hay mejor pareja EMA, tasa de acierto ni cantidad universal que hagan fiable esta plantilla. Una ilustración correcta demuestra coherencia interna. Compara fallos entre episodios independientes, equity drawdown y riesgo abierto, separando error de código e hipótesis débil. Un resultado hermoso tras muchas búsquedas puede seguir siendo ruido de selección.
15. Backtest de la secuencia fija antes de interpretar resultados
Reproduce bloque M5, A, E fija, primer P, R inmediata, primera cotización, costes previstos, volumen, solicitud, fill real y salida. Registra la información disponible en cada paso. Mantén inicialización suficiente documentada y comprueba valores cerrados contra el terminal. El desplazamiento visual de EMA no es el índice del búfer para recuperar datos pasados.
Every tick estándar no certifica Bid/Ask históricos registrados ni latencia realista. Un test de barras no resuelve toda secuencia de stop/objetivo, precio obsoleto o excepción. Marcas históricas no prueban antigüedad de recepción local. Si no puedes probar un filtro, declara el límite en vez de marcarlo aprobado. La guía de backtest de scalping MT4 detalla la auditoría.
Separa cronológicamente desarrollo, validación, test histórico intacto y forward. Cuenta todas las variantes, no solo la mejor. Informa bloques, candidatos, rechazos, solicitudes, ejecuciones, resultados cerrados y exposición con denominadores correctos. Une resultados netos, drawdown y excepciones: la calidad de modelado no es probabilidad de éxito futuro.
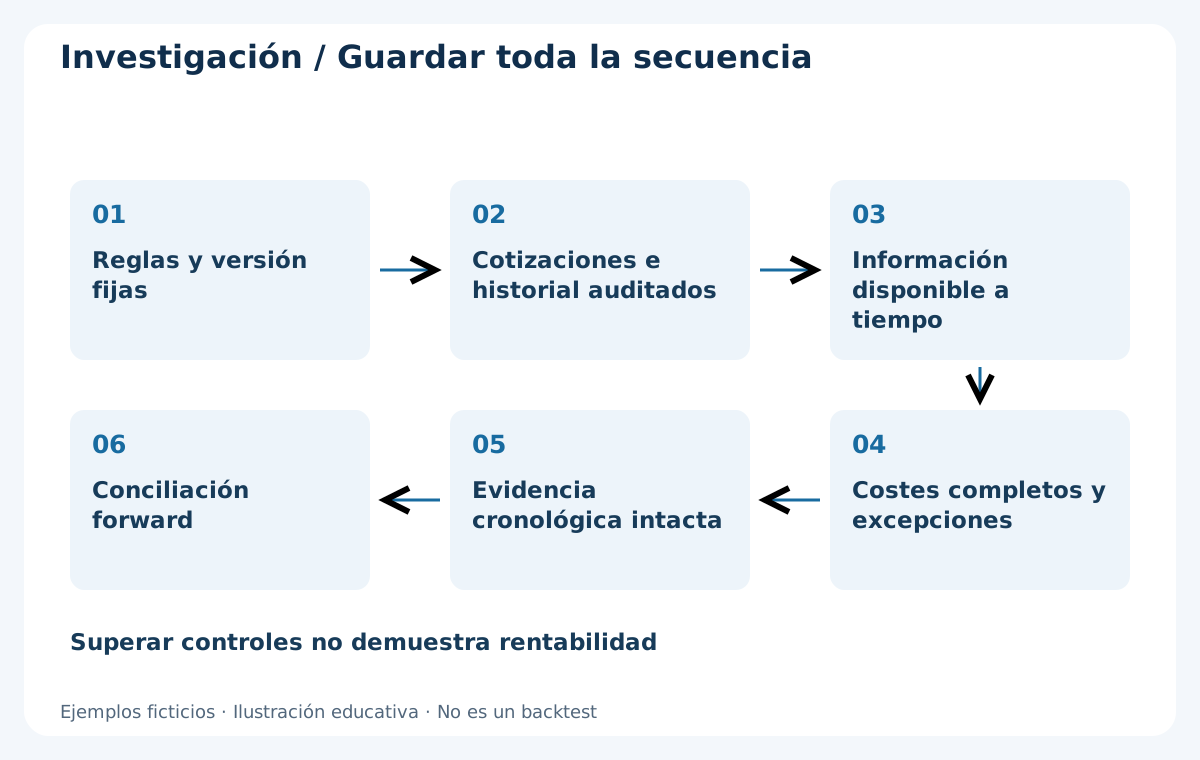
16. Revisión final antes de observar en forward
Un expediente reproducible guarda versión, datos, horarios, configuración de indicadores, parámetros completos, diario y reportes originales. Vincula cada candidato con A/P/R y cotización exactos, incluidas cancelaciones. Comprueba que E no se deslizó, que ningún cierre M5 futuro entró y que stop y objetivo quedaron fijos. Separa diagramas educativos de historia verificada.
El forward debe evaluar primero fidelidad y diferencias de ejecución con parámetros congelados. Demo prueba mucho, sin garantizar igual liquidez real. Conserva desconexiones, protección rechazada, cobros extraños y estados inciertos; no subas volumen para impresionar. El protocolo de validación forward estructura observación, conciliación y revisión.
La conclusión honesta puede pedir otro test, reconocer pruebas insuficientes o rechazar la idea. No exige proclamar un sistema ganador. Solo está lista para investigar cuando reloj, primera oportunidad, precio admitido, plan neto y fallos se siguen sin reparaciones discrecionales. Los resultados comerciales de un EA necesitan pruebas originales propias, no se deducen de estos ejemplos ficticios.
Preguntas frecuentes
¿Scalping de 1 minuto significa que cada operación dura un minuto?
No. M1 define la vela de señal. Esta versión solicita salida cinco minutos tras el fill real en la primera cotización ejecutable disponible. Desconexiones, gaps o estados inciertos pueden prolongarla; stop u objetivo pueden cerrarla antes.
¿EMA20 y EMA50 son los mejores parámetros?
No se afirma optimalidad. Son entradas explícitas de investigación. Mantén consistentes índices de velas cerradas, precio aplicado y desplazamiento visual; cuenta alternativas. Un ajuste bonito tras una búsqueda amplia no es evidencia independiente de ventaja.
¿Una mecha en la EMA permite entrar ya?
No. A activa la banda fija; el primer P válido la toca; después la R inmediata cerrada confirma la dirección. Solo se evalúa la primera cotización tras R con tiempo, spread, frescura, precio y costes.
¿Por qué rechazar una cotización que cumple el spread?
No es el único filtro. Una entrada posterior puede reducir beneficio y aumentar riesgo con límites fijos. Debe pasar el ratio neto completo. No rescates al candidato moviendo stop u objetivo.
¿Descontar otra vez spread y reserva de entrada del fill real?
No. Los precios reales ya reflejan lados y desviaciones realizadas. Incluye comisión y financiación separadas cuando correspondan sin duplicar. La reserva prevista no es un cargo extra sobre un libro real completo.
¿Esto es un backtest rentable o recomendación de EA?
No. Precios, indicadores, fills e importes son ficticios y enseñan reglas y contabilidad. Un EA necesita pruebas propias de implementación, origen de datos, reportes originales y forward bajo condiciones documentadas.
Fuentes y notas de investigación
Las referencias oficiales MetaQuotes describen iMA y los lados Bid/Ask de las operaciones. Se comprobaron también índices, restricciones y límites del testador. Reglas y números son especificaciones ficticias originales de investigación, no parámetros avalados por MetaQuotes, resultados de bróker ni un backtest rentable ejecutado.
Plantilla educativa de investigación. Parámetros, precios, indicadores, fills e importes son ficticios, no resultados verificados. Forex implica riesgo. Stop, reserva, presupuesto y backtest no garantizan resultados futuros ni pérdida máxima.