

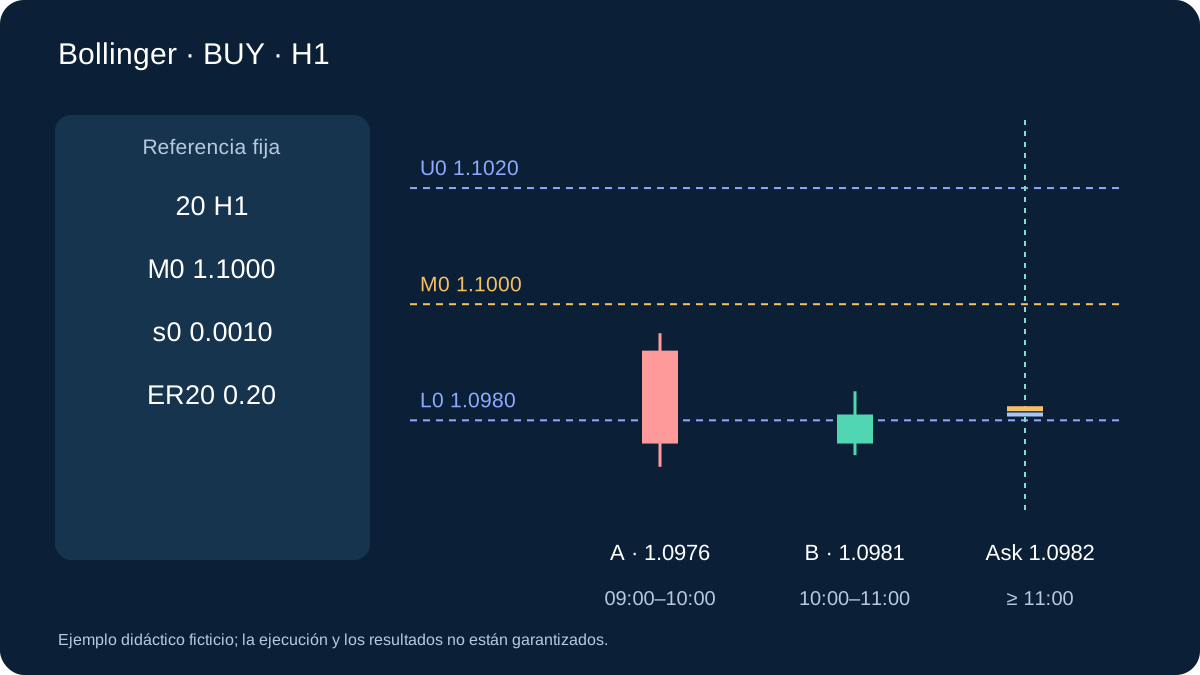
Cerrar fuera de una banda describe un precio, no obliga a revertir. Esta regla educativa prueba una hipótesis más limitada: tras una ventana de baja eficiencia direccional, una excursión y su retorno inmediato pueden dejar recorrido hacia una media fija. Es distinta del breakout por compresión; no se afirma rentabilidad ni parámetros óptimos.
1. Fija la información anterior a la excursión
Usa OHLC Bid H1 normales de un símbolo. Antes de abrir la posible vela A, calcula SMA M0 y desviación estándar poblacional s0 con los 20 cierres anteriores; fija L0 = M0 − 2s0 y U0 = M0 + 2s0, sin desplazamiento visual. Si falta información o s0 es cero, omite.
El cálculo excluye A y la confirmación B y no cambia durante el candidato ni la operación. Las bandas móviles posteriores no modifican sus niveles. El multiplicador 2 es un parámetro elegido; no demuestra normalidad ni que el 95% de los precios futuros permanecerá dentro.
Consulta el gráfico de velas: OHLC normal, tiempos y Bid/Ask.
M0 = Σ(close_i) / 20; s0 = sqrt(Σ(close_i − M0)² / 20); L0 = M0 − 2s0; U0 = M0 + 2s02. Preparar el gráfico y entender la hipótesis
Usa EURUSD H1, velas Bid normales, pip 0.0001 y una fuente consistente. En MT4 añade Bollinger Bands con período 20, desviación 2, desplazamiento 0 y Close. Sirve para comprobar el cálculo, pero sus líneas móviles no son los niveles fijos de decisión. Guarda M0, L0 y U0 con datos disponibles antes de abrir A y dibújalos o almacénalos aparte. ER es un cálculo adicional, no una salida de Bollinger.
El retorno a la media es una hipótesis. ER bajo indica poco avance neto respecto al recorrido anterior, no mide spread, liquidez futura ni probabilidad de giro. A identifica la excursión y B aporta evidencia posterior de recuperación. Esperar puede evitar excursiones sin confirmar, pero encarecer la entrada o perder un giro rápido. El filtro de cotización comprueba ese coste de esperar.
3. Filtro de régimen definido de antemano
Antes de A calcula ER20: cambio absoluto en 20 intervalos dividido entre la suma de cambios absolutos cierre a cierre, usando 21 cierres completos. Exige denominador positivo y ER20 ≤ 0.30. Mide eficiencia del recorrido, no garantiza un rango futuro.
Solo prepara candidatos sin posición. Tras una excursión A espera 20 nuevas velas H1 completas antes de otra, haya o no ejecución. Son parámetros de investigación ilustrativos. No elimines pérdidas reclasificando el régimen después; prueba sensibilidad en entrenamiento y conserva intacta la validación.
ER20 = abs(C[t] − C[t−20]) / Σ(k=t−19…t) abs(C[k] − C[k−1]); t = bar immediately before A4. BUY: A y la B inmediatamente siguiente
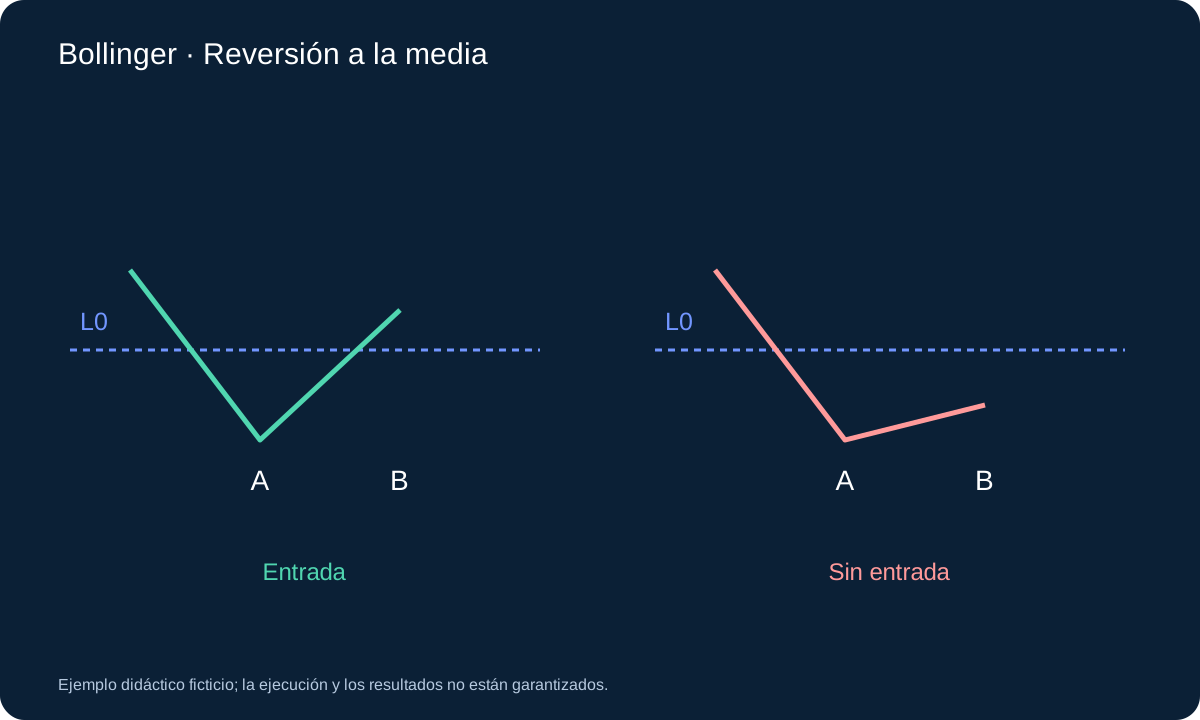
A debe cerrar estrictamente bajo L0; todavía no se entra. Solo la siguiente H1, B, puede confirmar: cierre estrictamente sobre L0 y bajo M0, además de CloseB > OpenB. Una mecha dentro no basta; la igualdad en un límite estricto no pasa.
Si B falla, caduca el candidato. Stop fijo en min(LowA, LowB) − 0.10s0 y objetivo Bid M0. Tras cerrar B se evalúa únicamente la primera cotización disponible. No sustituyas una vela incompleta ni esperes después un precio más cómodo.
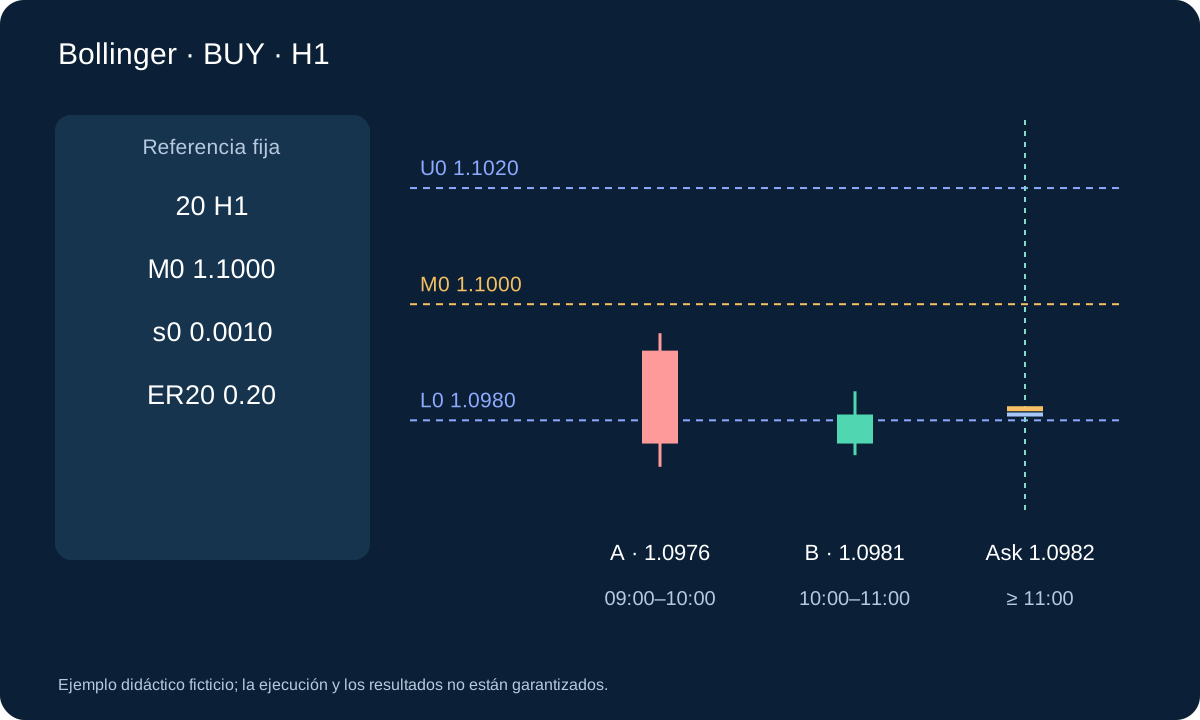
5. Hacer reproducible el reloj de información
Si A ocupa 09:00–10:00 del servidor, guarda a las 09:00 la referencia de velas ya cerradas. A las 10:00 evalúa A sin recalcularla con su cierre. B es 10:00–11:00; solo a las 11:00 conoces su cierre y puedes evaluar la primera cotización posterior. La recuperación de 11:00–12:00 no reemplaza una B fallida. Shift 0 de MT4 sigue abierto y no confirma esta regla.
Con entrada en la primera cotización de 11:00–12:00, esa es la vela de tenencia 1. Su cierre completa 1 y a las 17:00 termina 6; la siguiente cotización solicita salida si sigue abierta. Es un contador de velas, no seis horas exactas entre ejecuciones. La pausa cuenta A+1 a A+20; una nueva A empieza como pronto en A+21, sin posición ni candidato. Procesa primero el candidato existente, incluso si falla en esa vela.
6. SELL es el reflejo explícito
SELL requiere CloseA > U0. La B siguiente debe ser bajista y cerrar bajo U0 pero sobre M0. Stop max(HighA, HighB) + 0.10s0 y objetivo fijo M0. Las señales son Bid, pero las salidas SELL usan Ask: los máximos Bid no reconstruyen la trayectoria del stop Ask.
BUY entra en Ask y sale en Bid; SELL entra en Bid y sale en Ask. En la primera cotización exige distancia de stop y recorrido positivos, spread ≤ 15% de la distancia ejecutable al stop y recorrido objetivo ≥ 1.20 veces esa distancia. Si falla, termina el candidato sin perseguir otra cotización.
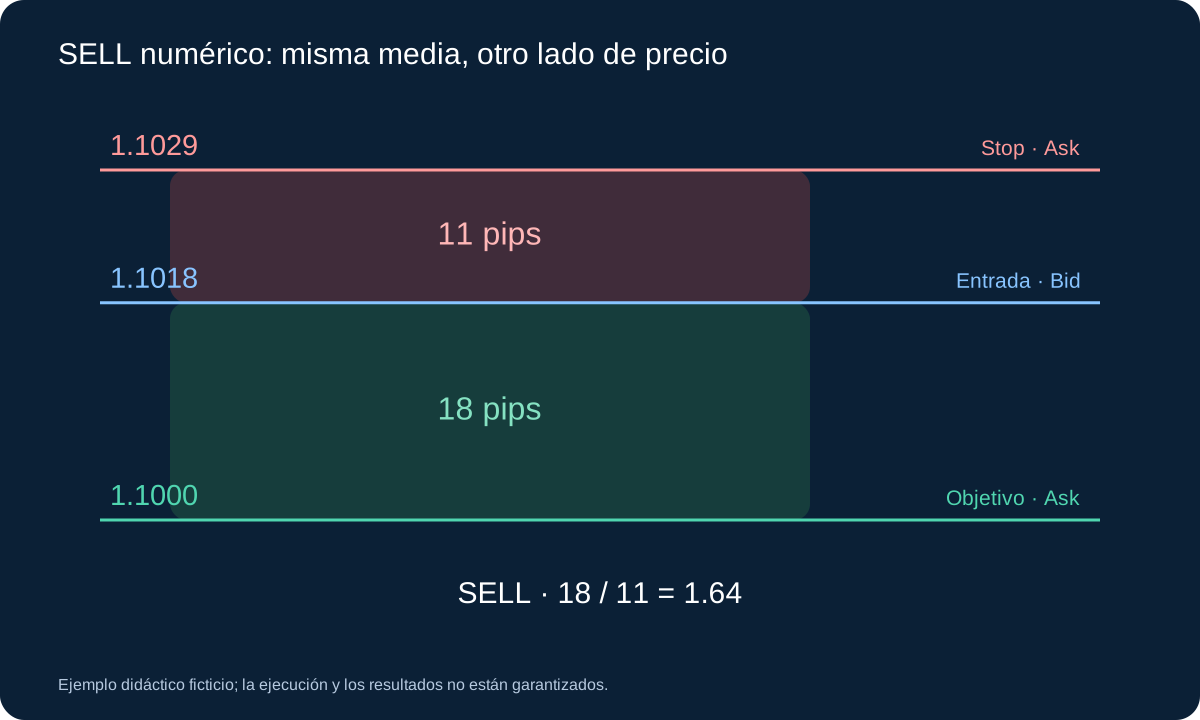
spread / executable_stop_distance ≤ 0.15; target_room / executable_stop_distance ≥ 1.207. SELL numérico: misma media, otro lado de precio
Con M0 1.1000, s0 0.0010, U0 1.1020 y ER20 0.20, A cierra 1.1024 y alcanza máximo 1.1028. La siguiente B abre 1.1024, cierra 1.1019 y tiene máximo 1.1026: bajista, debajo de U0 y encima de M0. Stop = 1.1028 + 0.0001 = 1.1029. Primera cotización Bid/Ask 1.1018/1.1019: entrada SELL en Bid 1.1018 y objetivo Ask fijo 1.1000.
Riesgo 11 pips, objetivo 18, ratio ≈ 1.64 y spread 1/11 ≈ 9.1%. Con presupuesto USD 50, valor USD 10 por pip, comisión USD 7 y margen de 2 pips, 0.36 lotes estiman pérdida USD 49.32 y ganancia neta al objetivo exacto USD 62.28 antes de otros cargos. El nivel de salida debe alcanzarlo Ask. El ejemplo verifica números, no igualdad de rendimiento entre compra y venta.
8. Fija volumen, salidas y duración
Dimensiona con distancia ejecutable al stop, valor del pip en moneda de cuenta, comisión completa y reserva de deslizamiento dentro de un presupuesto prefijado. Redondea hacia abajo al paso del bróker; omite si el mínimo excede el presupuesto. Comprueba tick, margen, restricciones y aceptación real del servidor.
No cambies stop ni media objetivo: sin promediar pérdidas, añadir, trasladar a equilibrio ni trailing. Cierra el resto en la primera cotización tras seis velas H1 completas de tenencia si no salió antes; la vela de entrada cuenta como 1. La protección del servidor opera independientemente. No hay pérdida máxima garantizada.
9. Comprobar límites sin reparar la señal
| Observación BUY | Decisión | Motivo |
|---|---|---|
| Cierre A = L0 | Sin candidato | A debe cerrar estrictamente fuera |
| Cierre B = L0 | Vence | No retorna estrictamente dentro |
| Cierre B = M0 | Vence | Ya alcanza la media objetivo |
| Retorno solo en A+2 | Vence | Solo A+1 puede ser B |
| ER20 = 0.31 | Sin candidato | Supera 0.30 |
| Ratio inicial = 1.19 | Omitir entrada | Inferior a 1.20 |
Datos H1 necesarios ausentes o no consecutivos cancelan el candidato pendiente. No inventes velas en huecos; reanuda con una ventana nueva completa. Con una posición abierta, concilia protección y salida local vencida en la siguiente cotización disponible. La desconexión no elimina la posición. Ante un envío incierto, consulta el estado antes de repetirlo.
10. BUY ilustrativa y entrada tardía rechazada
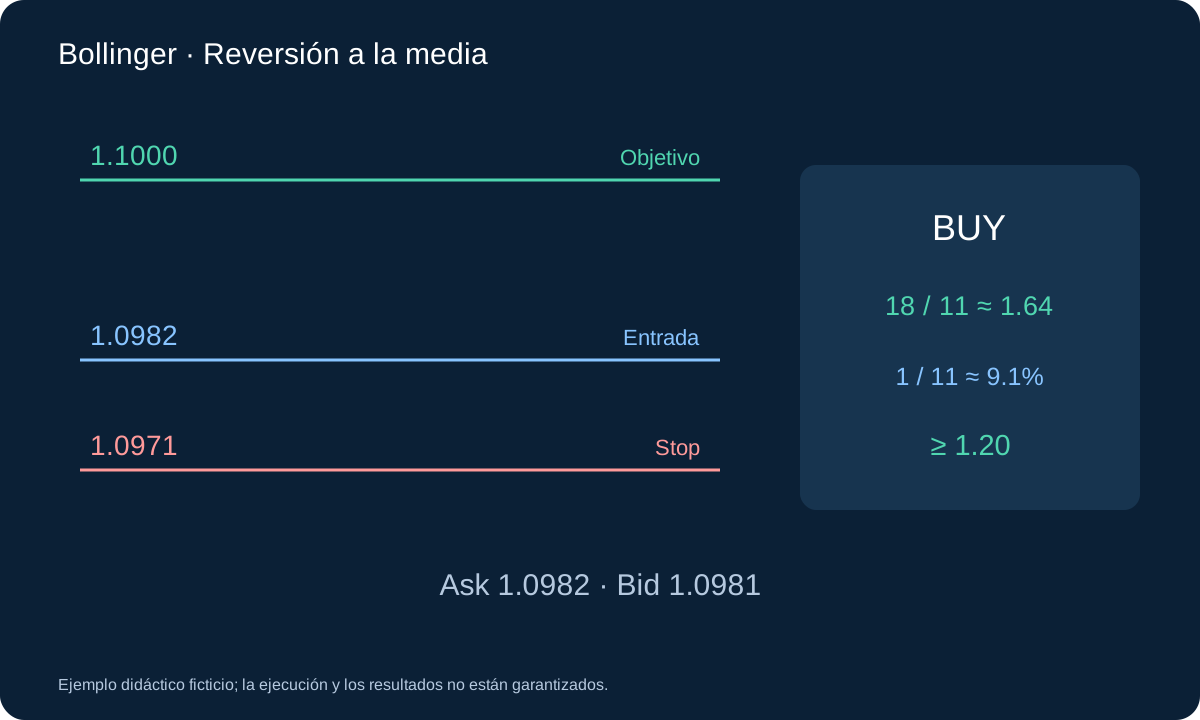
Supón M0 1.1000, s0 0.0010, L0 1.0980, U0 1.1020 y ER20 0.20. A cierra 1.0976, mínimo 1.0972; B abre 1.0976, cierra 1.0981 y mínimo 1.0974. Stop 1.0972 − 0.0001 = 1.0971; objetivo fijo 1.1000.
Primera Bid/Ask 1.0981/1.0982: riesgo BUY 11 pips y recorrido 18, ratio 1.64; spread 1/11, aproximadamente 9.1%. Pasa ambos filtros. Con primera Ask alternativa 1.0986, riesgo 15 y beneficio 14, ratio 0.93: falla 1.20 y se rechaza aunque exista la señal.
11. Del ejemplo al presupuesto de pérdida
Solo para ilustrar: cuenta USD, 100,000 EUR por lote, USD 10 por pip y lote, presupuesto USD 50. Comisión completa USD 7 por lote y deslizamiento adverso de stop 2 pips. Pérdida estimada por lote: 11 × 10 + 7 + 20 = USD 137. Con paso 0.01, 0.36 lotes estiman USD 49.32.
Con objetivo exacto de 18 pips, beneficio bruto USD 64.80 menos comisión USD 2.52 deja USD 62.28 antes de swap u otros cargos. Son supuestos, no resultados de rendimiento ni techo de pérdida. Convierte pip si cambia la moneda de cuenta y reconcilia ejecuciones reales.
floor((50 / 137) / 0.01) × 0.01 = 0.36 lot; 0.36 × 137 = 49.32 USD12. Incluye los fracasos en la prueba
Una tendencia persistente puede mantener el precio fuera y volver poco útil la media anterior. Expansión, gaps, spread y retrasos pueden invalidar el recorrido disponible. Registra candidatos rechazados, stops, salidas por tiempo y datos ausentes, no solo retornos limpios a la media.
Prueba entrenamiento cronológico y validación intacta con ticks Bid/Ask y costes. OHLC no da el orden cuando una vela toca stop y objetivo; usa ticks adecuados o regla conservadora documentada. Contrasta implementación y especificación, examina drawdown y sensibilidad y después realiza forward sin cambiar tras cada pérdida.
13. Diseñar una comparación que pueda refutar la idea
Registra candidatos antes de calcular una curva de operaciones: referencia, ER, tiempos A/B, primera cotización, filtros, tamaño, protección aceptada y salida neta. Distingue confirmación fallida de señal válida rechazada por costes. Así separas hipótesis de precio, economía de entrada e implementación. Conserva también entradas no ejecutadas y datos ausentes.
En entrenamiento puedes comparar por separado referencias fijas y móviles o retirar ER. Cada variante cuenta como ensayo; no elijas el ganador operación por operación. Fija una especificación antes de validación intacta. Informa neto, drawdown, peores pérdidas, muestra, duración, sensibilidad a costes e incertidumbre. La prueba forward verifica secuencia y conciliación; no garantiza beneficio.
Preguntas
¿Por qué no recalcular las bandas con B?
Sería otra estrategia. Aquí el nivel se fija antes de A para que las observaciones posteriores no lo modifiquen retrospectivamente. Las bandas móviles pueden mostrarse como contexto.
¿Basta tocar la banda para comprar?
No. Exige cierre exterior, la siguiente vela cerrada de retorno, régimen previo y precios ejecutables aceptables. Cumplir todo tampoco demuestra esperanza positiva.
Fuentes y alcance
MetaQuotes documenta Bollinger e iBands. La referencia fija, ER, tiempos, colchón y salidas son una especificación educativa propia, no valores predeterminados ni parámetros rentables verificados.
Ejemplo didáctico ficticio; la ejecución y los resultados no están garantizados.