

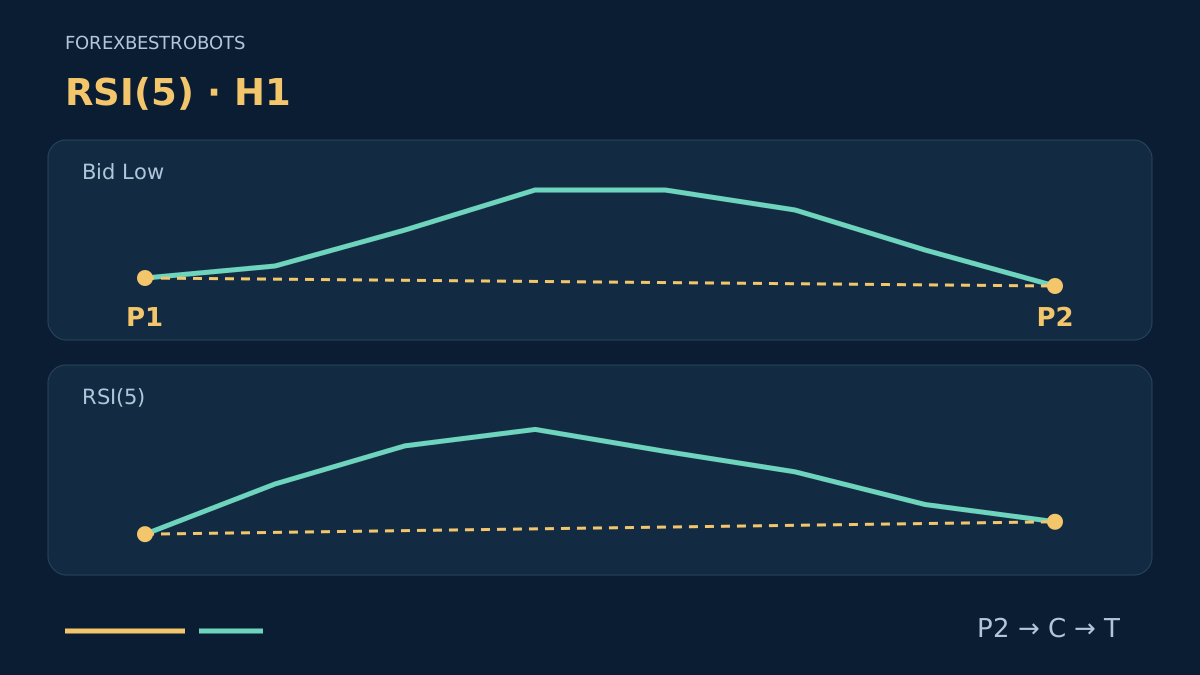
Une divergence peut rester visible alors que le prix continue dans le sens opposé. Ce modèle pédagogique de retournement distingue donc la comparaison prix–RSI, le moment où les pivots sont confirmés et une cassure ultérieure du prix. Chaque étape possède une définition fixe ; aucune ne démontre à elle seule un avantage rentable.
Contrairement à la stratégie RSI failure swing, ce modèle compare le RSI relevé aux pivots du prix, et non une succession d’oscillations du RSI. Il étudie aussi une hypothèse différente de la continuation du momentum avec ROC. Ici, « retournement » désigne l’hypothèse directionnelle, pas un changement établi de la tendance générale.
1. Fixer les règles avant de sélectionner les exemples
Utilisez les bougies Bid H1 d’EURUSD et RSI(5) sur Close avec lissage de Wilder. La période courte, les ailes strictes de 2 bougies, l’écart de 3–12 bougies entre pivots et la fenêtre de déclenchement de 4 bougies sont des choix pédagogiques explicites. Ce ne sont ni des réglages optimisés ni des recommandations pour le réel.
Ne gérez qu’un épisode actif par symbole, uniquement sans position ouverte. Consignez chronologiquement tous les pivots hauts et bas confirmés, même pendant un épisode ou une position. Ces observations ne peuvent alors ni remplacer les niveaux figés ni lancer un nouvel épisode.
Après une annulation, une expiration, un signal consommé ou une clôture de position, ne réarmez pas sur la même bougie terminée. Un pivot nouvellement confirmé plus tard peut former une nouvelle paire avec le pivot immédiatement précédent de son type. Si les deux directions remplissent simultanément les conditions à l’état inactif, écartez-les toutes deux et conservez leurs pivots enregistrés.
2. Confirmer les pivots du prix avant de relever le RSI
Un pivot bas P a un plus bas Bid strictement inférieur aux plus bas des 2 bougies précédentes et des 2 suivantes. Les cinq doivent être terminées. Un pivot haut dépasse strictement les quatre plus hauts comparés. Toute égalité sur l’extrême comparé disqualifie le pivot ; c’est notre convention stricte, pas une affirmation sur toutes les implémentations de Fractals.
Relevez le RSI sur la bougie du pivot de prix elle-même. Ne cherchez pas un creux ou un sommet RSI voisin. Les valeurs relevées ne doivent pas nécessairement être des pivots RSI indépendants. Associez les creux confirmés consécutifs pour BUY et les sommets confirmés consécutifs pour SELL ; n’omettez jamais un pivot intermédiaire pour améliorer le dessin.
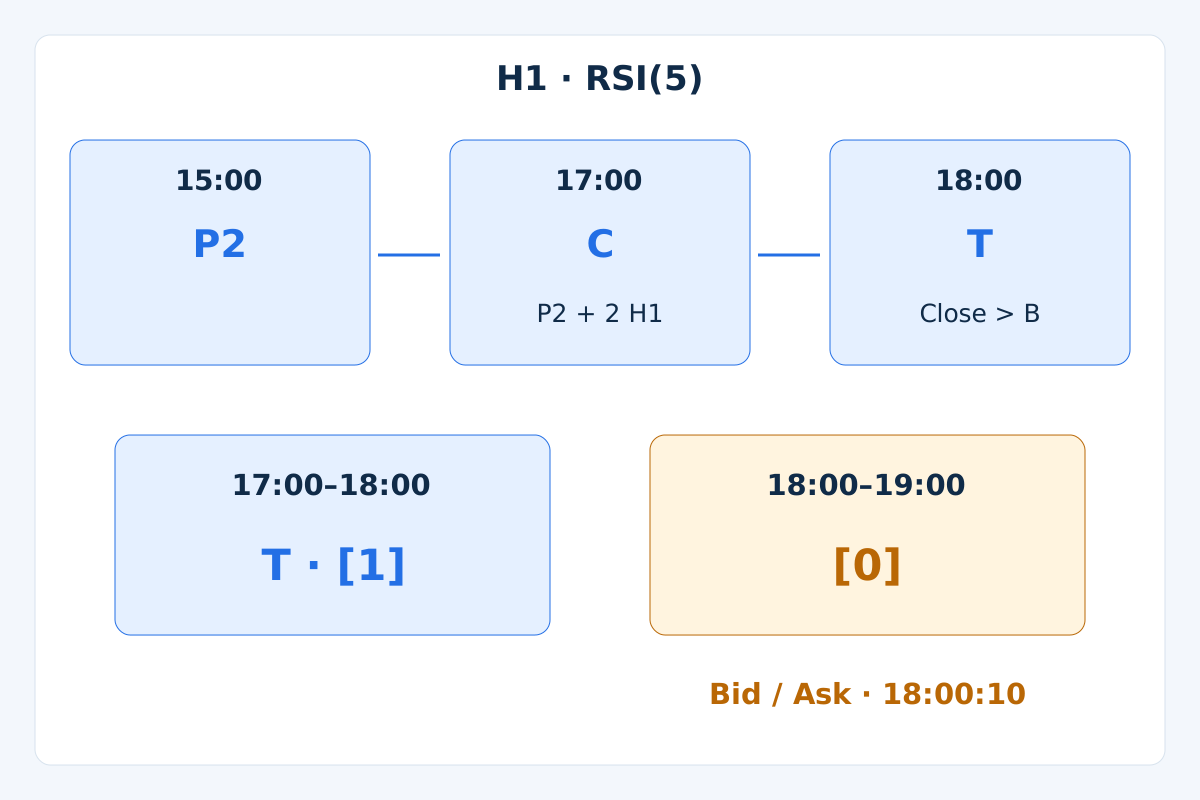
P n’est connu qu’après la clôture de la bougie P+2. Au début de la suivante, une fois les données prêtes, P est au décalage MT4 3, la dernière bougie terminée au décalage 1, et celle en formation au décalage 0. Les horodatages MT4 indiquent les ouvertures ; l’exemple ci-dessous étiquette les clôtures.
Des données OHLC ou RSI nécessaires manquantes annulent l’épisode actif et disqualifient la comparaison concernée. Ne remplacez pas les absences par zéro et ne raccordez pas des segments séparés par des bougies manquantes. Utilisez des prix positifs et des valeurs non arrondies. Le guide de la divergence du momentum explique la différence entre heure du pivot et heure de confirmation.
3. Former la paire BUY et figer ses niveaux
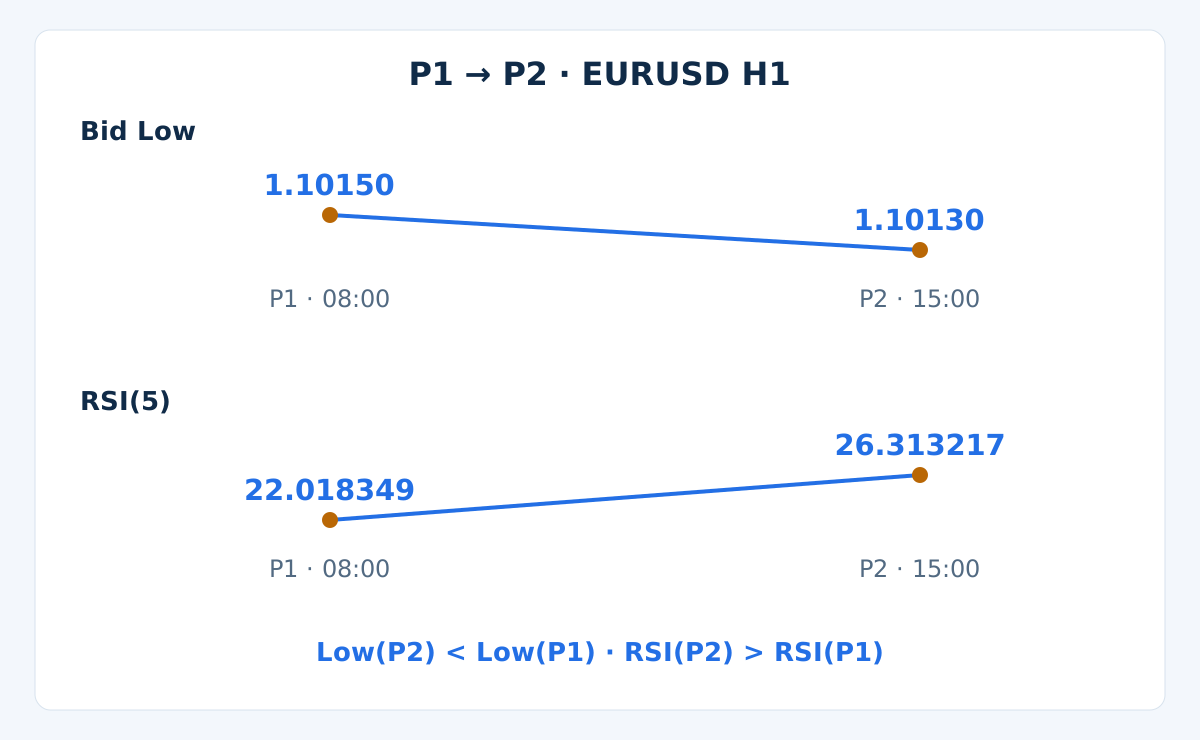
P1 et P2 sont des creux de prix confirmés consécutifs, P2 étant le plus récent, séparés de 3–12 bougies en indices, bornes incluses. Exigez Low(P2) < Low(P1) et RSI(P2) > RSI(P1). Une égalité de prix ou de RSI échoue. Cette version n’ajoute ni seuil de survente, ni nouveau croisement RSI, ni filtre d’unité de temps supérieure.
En C, clôture qui confirme P2, figez B = max High(j), P1 < j < P2 : le plus haut Bid maximal strictement entre les deux bougies pivots, sans inclure celles-ci. Figez aussi F = Low(P2) − 1 pip. Aucun niveau ne peut évoluer pendant l’épisode.
Avant d’armer, vérifiez chaque bougie terminée après P2 jusqu’à C inclus. Si une clôture Bid était déjà > B, rejetez la paire comme trop tardive selon cette spécification. Une mèche au-dessus de B ou une clôture exactement sur B ne la rejette pas. C ne peut pas lui-même déclencher le signal.
4. Attendre la première cassure ultérieure du prix
Examinez seulement les 4 bougies H1 terminées après C, quatrième comprise. Sur chacune, un plus bas Bid ≤ F annule avant toute recherche de signal, même si la bougie clôture au-dessus de B. La première clôture > B est T ; l’égalité prolonge l’attente. Sans signal à la quatrième clôture, l’épisode expire.
Un nouveau pivot ou une divergence plus marquée ne remet pas le compteur à zéro et ne modifie ni B ni F. Il n’y a ni ordre en attente sur B ni entrée intrabougie. Le modèle exige une cassure ultérieure en clôture, pas un second signal RSI. Une hausse ou une baisse du RSI après formation de la paire ne l’annule pas à elle seule.
Consommez T une seule fois, que la cotation soit acceptée ou rejetée. Les cassures ultérieures ne peuvent pas réactiver l’épisode. Confirmation et entrée sont distinctes : T se trouve au décalage 1 quand la bougie H1 suivante commence ; la cotation exécutable vient ensuite.
5. Fixer les sorties BUY avant d’observer la cotation
Le SL de BUY est le plancher Bid fixe F. À la clôture de T, définissez TP = Close(T) + 2 × (Close(T) − F). Figez les deux prix avant d’évaluer la cotation. Éloigner l’objectif pour justifier une entrée moins favorable change le modèle.
Sortez de toute la position à la première exécution du SL ou du TP. Sinon, demandez une sortie au marché à la première cotation disponible après la clôture de 8 bougies H1 suivant T. Il n’y a ni stop suiveur, ni sortie partielle, ni renforcement pour moyenner, ni sortie ultérieure fondée sur le RSI.
L’objectif est une règle géométrique, pas une destination attendue. Gaps, glissement et absence de cotations peuvent entraîner une perte supérieure au plan. Si un autre obstacle laisse trop peu de place, passez votre tour ou définissez un filtre séparé à valider ; ne modifiez pas discrètement ces sorties.
6. Définir SELL en distinguant Bid et Ask
Utilisez des pivots hauts confirmés consécutifs P1 et P2 avec le même écart de 3–12 bougies. Exigez High(P2) > High(P1) et RSI(P2) < RSI(P1). Figez B = min Low(j), P1 < j < P2 et le plafond Bid U = High(P2) + 1 pip.
Rejetez si une clôture Bid après P2 jusqu’à C inclus était déjà < B. Pendant les 4 bougies suivantes, un plus haut Bid ≥ U annule en priorité. La première clôture < B est T ; l’égalité maintient l’attente. Conservez les mêmes règles d’expiration, d’usage unique et de non-réutilisation de bougie.
Les sorties SELL s’exécutent sur Ask. Définissez SL = High(P2) + 3 pips, soit le tampon structurel de 1 pip et une provision de spread de 2 pips. À la clôture de T, figez TP = Close(T) − 2 × (SL − Close(T)). Gardez les mêmes sorties complètes et temporelles.
Le plafond Bid annule une configuration en attente ; le SL Ask protège un SELL ouvert. Ils interviennent à des étapes différentes. La provision ne reconstitue pas les plus hauts Ask historiques, et un spread futur plus large peut déclencher le stop plus tôt. Testez séparément les deux côtés de cotation.
7. Filtrer la première cotation et le budget de risque
Évaluez la première cotation fraîche avec données prêtes dans les 60 secondes suivant la clôture de T. BUY utilise Ask ; SELL utilise Bid. Exigez des prix positifs, Ask ≥ Bid et un spread ≤ 2 pips. BUY exige SL < Bid et Ask < TP ; SELL exige TP < Bid et Ask < SL. Sans cotation à temps, aucune opération.
Exigez un gain potentiel net estimé / perte prévue au stop ≥ 1.5. Incluez dans les deux estimations la commission aller-retour et une provision défavorable de 1 pip à l’entrée et de 1 pip à la sortie. Les côtés Bid/Ask réels intègrent déjà le spread ; ne le comptez pas deux fois. Un échec de la première cotation consomme la paire.
Limitez le nouveau risque prévu à 0.5% des fonds propres actuels et le risque prévu cumulé aux stops à 1%. Convertissez la perte par lot dans la devise du compte, arrondissez le volume à la baisse au pas du courtier, puis vérifiez volume minimal, marge, autorisations et distances de stops. Les positions corrélées partagent le budget global.
Ces limites ne plafonnent pas toutes les pertes réalisées. Vérifiez taille du contrat, valeur et taille du tick sans supposer une valeur universelle du pip. Sur une cotation EURUSD à 5 décimales, 1 pip vaut 10 points courtier. Le guide de gestion du risque détaille le dimensionnement.
8. Reproduire la séquence synthétique de confirmation
Le tableau reprend les 17 premières bougies inventées du guide de divergence, puis une dix-huitième bougie explicitement alternative. La dix-huitième bougie baissière de ce guide appartient à un scénario d’échec distinct. Ici, une variante haussière illustre le déclenchement ; aucune branche n’est une preuve de marché. Les horaires indiquent les clôtures H1 sur une même horloge serveur supposée.
| Heure de clôture H1 | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid | RSI(5) |
|---|---|---|---|---|---|
01:00 | 1.10500 | 1.10530 | 1.10470 | 1.10500 | — |
02:00 | 1.10500 | 1.10630 | 1.10470 | 1.10600 | — |
03:00 | 1.10600 | 1.10630 | 1.10520 | 1.10550 | — |
04:00 | 1.10550 | 1.10630 | 1.10520 | 1.10600 | — |
05:00 | 1.10600 | 1.10630 | 1.10420 | 1.10450 | — |
06:00 | 1.10450 | 1.10480 | 1.10370 | 1.10400 | 37.500000 |
07:00 | 1.10400 | 1.10430 | 1.10270 | 1.10300 | 28.571429 |
08:00 | 1.10300 | 1.10330 | 1.10150 | 1.10200 | 22.018349 |
09:00 | 1.10200 | 1.10330 | 1.10180 | 1.10300 | 39.393939 |
10:00 | 1.10300 | 1.10430 | 1.10270 | 1.10400 | 52.596724 |
11:00 | 1.10400 | 1.10480 | 1.10370 | 1.10450 | 58.277409 |
12:00 | 1.10450 | 1.10480 | 1.10370 | 1.10400 | 50.684966 |
13:00 | 1.10400 | 1.10430 | 1.10320 | 1.10350 | 43.586797 |
14:00 | 1.10350 | 1.10380 | 1.10220 | 1.10250 | 32.283835 |
15:00 | 1.10250 | 1.10280 | 1.10130 | 1.10180 | 26.313217 |
16:00 | 1.10180 | 1.10310 | 1.10160 | 1.10280 | 44.606922 |
17:00 | 1.10280 | 1.10380 | 1.10250 | 1.10350 | 54.492519 |
18:00 | 1.10350 | 1.10520 | 1.10320 | 1.10490 | 68.532123 |
Initialisez le gain moyen G et la perte moyenne en valeur absolue L avec les 5 premières variations de clôture : à 06:00, G = 0.0003 et L = 0.0005 donnent un RSI de 37.5. Appliquez ensuite A(t) = (4 × A(t−1) + x(t)) / 5 à chaque moyenne, x(t) étant le gain courant ou la perte courante en valeur absolue ; RSI = 100 × G / (G + L). Si G + L est nul, le RSI est indisponible dans ce modèle ; G seul nul donne 0, L seul nul donne 100.
P1 clôture à 08:00 : plus bas 1.10150, RSI 22.018349, confirmé après 10:00. P2 clôture à 15:00 : plus bas inférieur 1.10130, RSI relevé supérieur 26.313217, confirmé en C à 17:00. L’écart est de 7 bougies ; aucun pivot bas intermédiaire ne remplit la règle.
En C, figez B = 1.10480 et F = 1.10120. Aucune bougie de confirmation à droite n’a clôturé au-dessus de B. En T à 18:00, le plus bas 1.10320 reste au-dessus de F et la clôture 1.10490 dépasse B. T est la première bougie admissible. Le RSI affiché utilise 6 décimales ; les décisions conservent la précision complète.
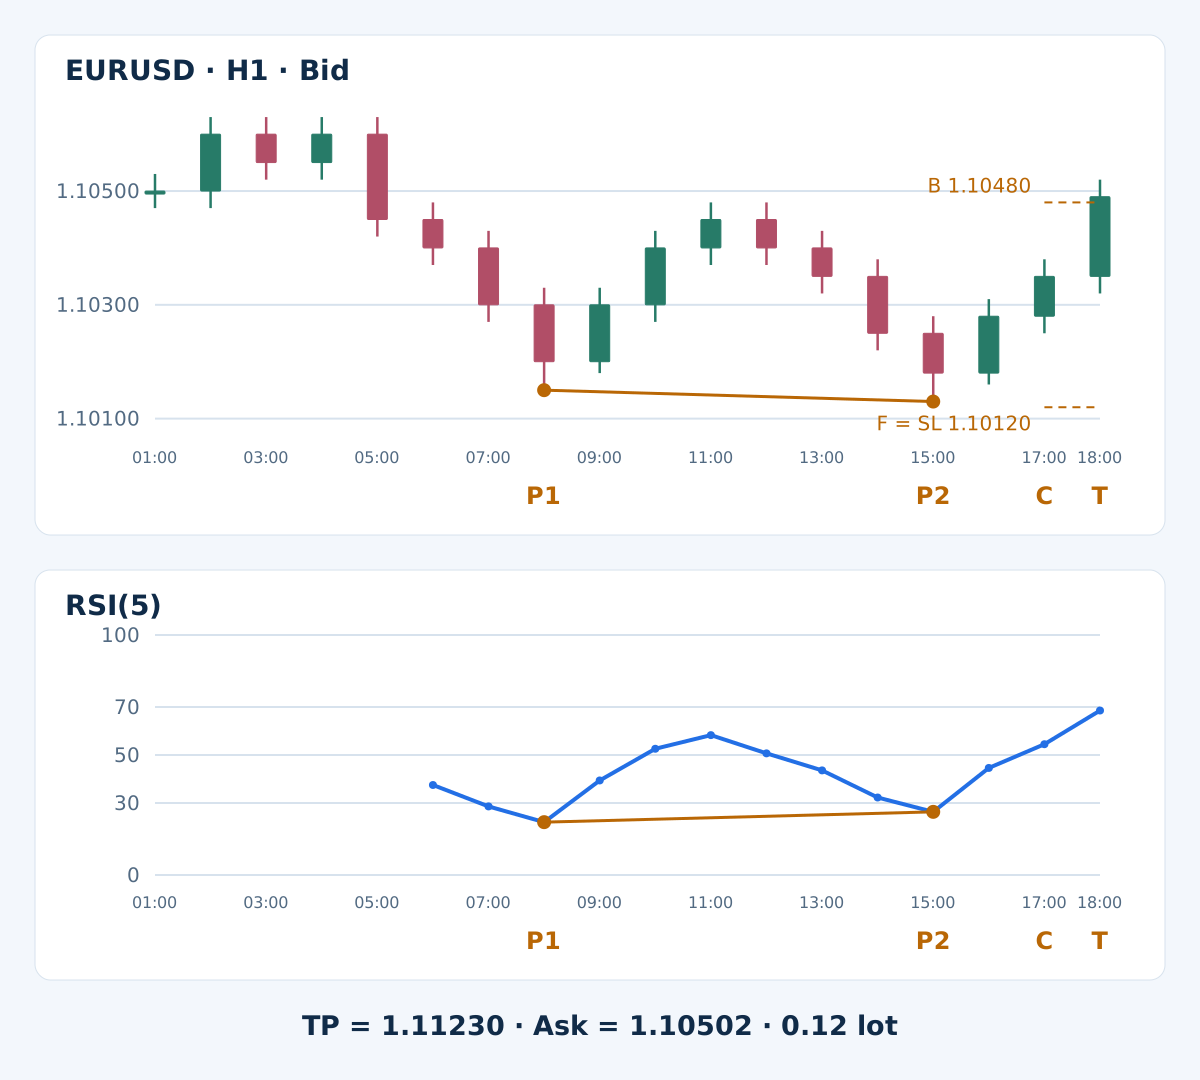
Le SL de BUY est 1.10120 et le TP 1.11230. Si l’entrée est exécutée et qu’aucune sortie de prix ne survient, la sortie temporelle devient exigible à 02:00 le lendemain. La trajectoire fournie s’arrête à T ; elle n’apporte ni exécution confirmée, ni cours ultérieurs, ni rendement réalisé. Un terminal avec un historique d’initialisation différent peut produire d’autres valeurs RSI ; alignez cette initialisation avant comparaison.
9. Calculer l’admissibilité de la cotation après coûts
Supposez un compte USD avec $10,000 de fonds propres, 100,000 EUR par lot, 1 pip égal à 0.0001, une valeur de pip de $10 par lot et un pas de volume de 0.01. La première cotation disponible à 18:00:10 est Bid 1.10490 / Ask 1.10502 : 1.2 pip. Supposez $7 de commission aller-retour par lot, aucun financement ici et les provisions défavorables indiquées.
| Contrôle | Calcul | Résultat |
|---|---|---|
| Budget de risque | 10000 × 0.005 | $50 |
| Perte estimée par lot, coûts compris | ((1.10502 − 1.10120) / 0.0001 + 2) × 10 + 7 | $409 |
| Gain potentiel par lot après coûts | ((1.11230 − 1.10502) / 0.0001 − 2) × 10 − 7 | $701 |
| Gain net / perte prévue | 701 / 409 | 1.713936 |
| Volume arrondi à la baisse au pas autorisé | floor((50 / 409) / 0.01) × 0.01 | 0.12 |
| Perte prévue au stop pour ce volume | 0.12 × 409 | $49.08 |
Cette cotation satisfait le ratio. Une première cotation alternative Bid 1.10550 / Ask 1.10562 conserve un spread de 1.2 pip, mais porte la perte à $469 et le gain potentiel à $641 par lot : 641 / 469 = 1.366738, inférieur à 1.5. Rejetez cet épisode au lieu de déplacer son objectif.
L’exemple à 0.12 lot suppose un budget global restant suffisant et des conditions courtier valides. La perte prévue est $49.08 ; c’est une estimation, pas un maximum garanti. Un autre contrat, une autre devise de compte ou un autre calendrier de financement exige un nouveau calcul.
10. Conserver les échecs sans redessiner la paire
- Extrême de pivot égal, relevé manquant ou paire sélectionnée non consécutive : comparaison invalide.
- Cassure du prix avant C ou sur C : rejeter la paire sans entrée rétrospective.
- Plancher ou plafond d’invalidation touché, donnée manquante ou fenêtre expirée : aucune entrée.
- Cotation tardive, coûts excessifs ou filtre d’exposition non satisfait : consommer le signal et consigner l’opération écartée.
Une tendance peut se prolonger malgré plusieurs divergences ; une cassure du prix peut ensuite échouer aussi. Attendre la confirmation supprime une entrée précoce indisponible à l’époque, mais peut dégrader le ratio rendement/risque ultérieur. La condition de prix supplémentaire ne prouve ni information indépendante ni meilleure espérance.
Cette version n’exclut ni annonces ni séances. Annonces, rollover, gaps et élargissement du spread restent des risques à consigner. Testez toute exclusion ajoutée comme une version distincte et explicite, opérations manquées comprises. Le guide pour combiner les indicateurs de momentum explique pourquoi des transformations liées du prix peuvent répéter la même information.
11. Préserver la chronologie et l’état des ordres en validation
Consignez les heures d’ouverture des deux bougies pivots, leurs clôtures de confirmation, les relevés RSI, B, F ou U, l’échéance et l’état consommé. Traitez chaque bougie terminée une seule fois et actualisez les pivots même lorsqu’aucun nouvel épisode n’est autorisé. Un redémarrage doit rétablir le même état, pas choisir une meilleure paire sur le graphique achevé.
Distinguez signaux analytiques, demandes d’ordres et positions confirmées. Un rejet connu ne donne lieu à aucun nouvel essai dans cet épisode. Une réponse incertaine exige un rapprochement des ordres ouverts et de l’historique avant une autre demande. Consignez exécutions et exposition réelles ; n’éloignez pas SL et n’augmentez pas la taille pour masquer un dépassement. Il s’agit d’une spécification, pas d’un code EA testé.
Rejouez égalités, espacement des pivots, confirmation à droite, cassures précoces, priorité au contact de la limite et expiration. Vérifiez SELL en miroir avec sorties Ask. Si les deux sorties figurent dans une même bougie OHLC, utilisez l’ordre des ticks ou signalez l’ambiguïté et l’hypothèse prudente « SL d’abord ».
Évaluez le modèle entier après spread, commission, financement et exécutions défavorables. Séparez développement et évaluation ultérieure, conservez chaque variante essayée, puis observez les données entrantes en forward-test. Présentez nombre de transactions, drawdown, exposition et incertitude. Le guide du backtesting MT4 couvre la démarche générale ; aucun taux de réussite ni rendement n’est établi ici.
12. Questions sur la stratégie de divergence RSI
Le second pivot du prix autorise-t-il une entrée ?
Non. P2 exige d’abord deux bougies terminées à sa droite. La paire est évaluée en C ; le modèle attend ensuite une cassure stricte pendant les 4 bougies suivantes. La cotation réelle n’est évaluée qu’après la clôture du signal.
Le RSI doit-il lui-même former deux pivots ?
Non. Cette convention relève le RSI sur les deux bougies pivots du prix sélectionnées. Associer indépendamment des pivots RSI constituerait un autre modèle avec d’autres règles d’alignement et de confirmation.
Puis-je choisir à la place un ancien pivot de prix plus net ?
Non. Utilisez des pivots confirmés consécutifs du même type et l’écart prescrit de 3–12 bougies. Un pivot intermédiaire ne peut pas être supprimé parce qu’une comparaison plus éloignée paraît plus forte.
Et si le prix casse le niveau pendant la confirmation de P2 ?
Une clôture stricte au-delà de B après P2 jusqu’à C inclus rejette la paire. Ne placez pas une entrée antérieure sur P2 et ne réutilisez pas C comme T. Une mèche au-delà de B seule n’est pas l’événement de clôture requis.
Divergence et cassure du prix prouvent-elles un retournement ?
Non. Les deux dérivent des prix de marché et peuvent échouer dans une tendance qui se poursuit. Elles définissent une hypothèse observable dont la valeur de trading doit être évaluée après coûts sur des données séparées.
L’exemple synthétique démontre-t-il une opération rentable ?
Non. Il s’arrête au signal et à un calcul illustratif de cotation. Aucune exécution confirmée ni issue de sortie n’est fournie. La dix-huitième bougie alternative est explicitement inventée, pas une preuve sélectionnée de performance de marché.
13. Référence technique et portée
La référence officielle RSI de MetaTrader 4 explique le RSI et la divergence. Les pivots stricts, relevés alignés sur le prix, initialisation, séquence de déclenchement et limites de risque sont ici nos conventions pédagogiques. Ce ne sont pas des paramètres de trading cautionnés par l’éditeur.
Le Forex et le trading à effet de levier présentent des risques importants. Cette stratégie est pédagogique et ne constitue pas un conseil en investissement. Les résultats passés ou simulés ne garantissent pas les performances futures.