

ダイバージェンスが残っていても、価格がその見立てに反して進み続けることはあります。この学習用の反転モデルでは、価格とRSIの比較、ピボットが確定する時点、その後の価格ブレイクを分けて定義します。各段階のルールは固定されており、どの段階もそれだけで収益上の優位性を証明するものではありません。
RSIフェイラースイング戦略と異なり、このモデルはRSI自体の山谷の並びではなく、価格ピボットの足に対応するRSIを比較します。ROCによるモメンタム継続戦略とも異なる仮説です。ここでいう「反転」は売買方向の仮説を指し、大きなトレンドの転換が成立したことを意味しません。
1. 例を選ぶ前に基本仕様を固定する
EURUSDのH1・Bid足と、終値を使うワイルダー平滑化のRSI(5)を用います。短い期間、左右それぞれ2本の厳密なピボット判定、3–12本のピボット間隔、4本の発動待ち期間は、明示的な学習用の設定です。最適化済みの設定でも、実運用の推奨値でもありません。
通貨ペアごとに有効な監視サイクルは一つまでとし、ポジションがないときだけ開始します。サイクル中や保有中も含め、確定した高値・安値ピボットをすべて時系列で記録します。その間に現れたピボットで固定水準を置き換えたり、別のサイクルを始めたりしてはいけません。
取消し、期限切れ、シグナルの使用済み化、またはポジション決済が起きた同じ確定足では、次のサイクルを開始しません。後の足で新たに確定したピボットは、同種の直前ピボットと新しいペアを作れます。待機状態で両方向の条件が同時に成立したら、両方を見送り、ピボットの記録は残します。
2. 価格ピボットを確定してからRSIを読み取る
安値ピボットPのBid安値は、直前2本と直後2本の安値すべてを厳密に下回る必要があります。対象の五本はすべて確定足です。高値ピボットは比較対象の四つの高値すべてを厳密に上回ります。同値の比較対象があれば、そのピボットは不成立です。これは本モデルの厳密な定義であり、すべてのFractals実装の挙動を述べたものではありません。
RSIは価格ピボットそのものの足で読み取ります。近くのRSIの安値や高値を探してはいけません。読み取るRSI自体が独立したピボットである必要はありません。BUYには連続して確定した安値、SELLには連続して確定した高値を組み合わせます。見栄えをよくするために途中のピボットを飛ばしてはいけません。
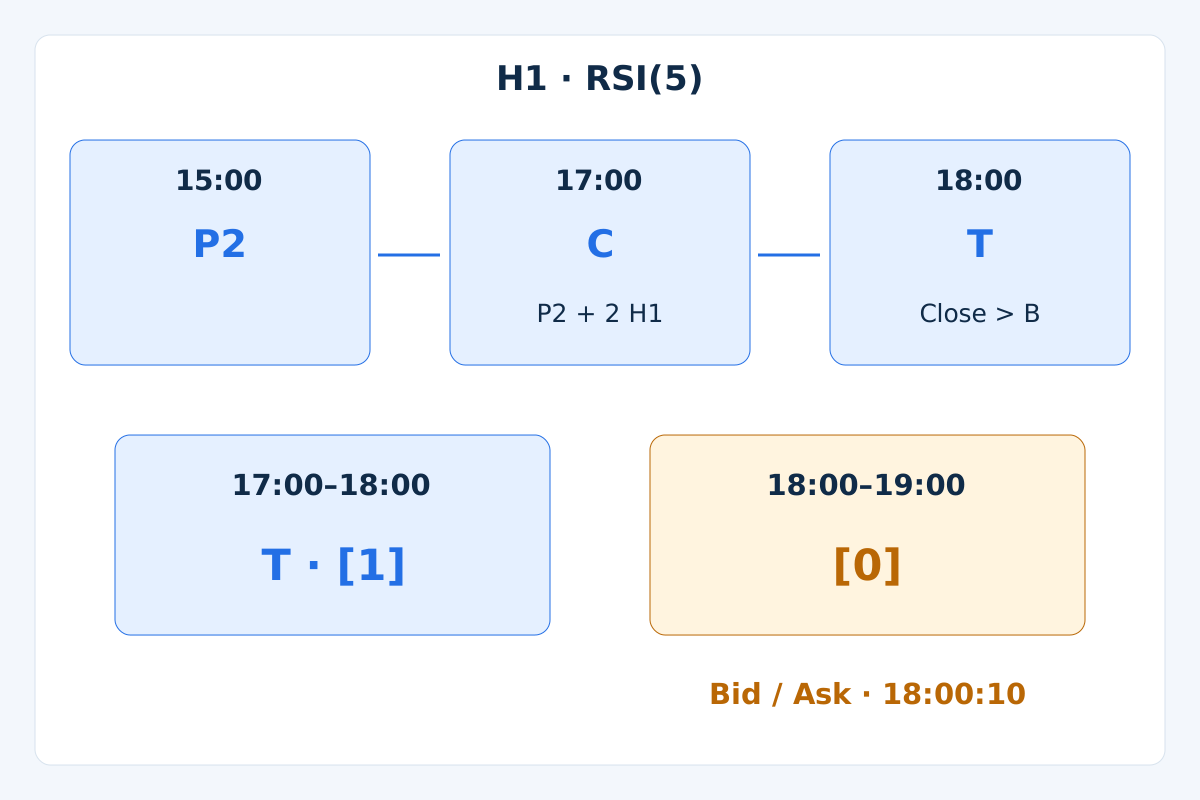
Pが分かるのはP+2の足が終了した後です。次の足が始まり、データがそろった時点では、PはMT4のシフト3、直近の確定足はシフト1、形成中の足はシフト0です。MT4の時刻は足の開始を表しますが、下の例では終了時刻を表示しています。
必要なOHLCまたはRSIが欠けていれば、有効なサイクルを取り消し、該当する比較を無効とします。欠損をゼロで埋めたり、存在しない足をまたいでつなげたりしません。価格は正の値とし、丸め前の数値で比較します。モメンタム・ダイバージェンスのガイドでは、ピボットの発生時刻と確定時刻が異なる理由を説明しています。
3. BUYのペアを作り、価格水準を固定する
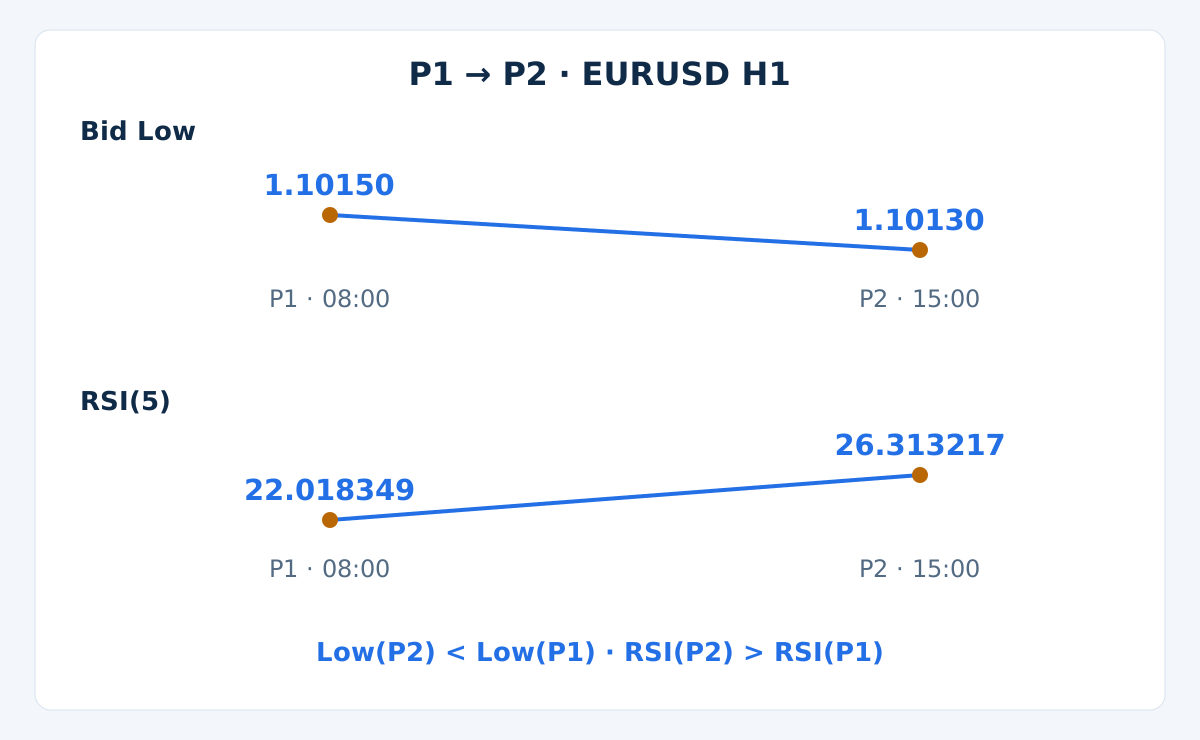
P1とP2を連続して確定した価格の安値ピボットとし、P2を後のものとします。インデックス間隔は両端を含む3–12本です。Low(P2) < Low(P1)かつRSI(P2) > RSI(P1)を求めます。価格またはRSIが同値なら不成立です。基本仕様には売られ過ぎの閾値、RSIの再クロス、上位時間足のフィルターを加えません。
P2を確定させる足の終了Cで、B = max High(j), P1 < j < P2を固定します。これは両ピボットの足を除き、その間にあるBid高値の最大値です。F = Low(P2) − 1 pipも固定します。サイクル中はどちらも動かしません。
監視を開始する前に、P2の後からCまで、Cを含むすべての確定足を調べます。すでにBid終値が> Bとなった足があれば、この仕様では遅すぎるとしてペアを棄却します。Bを上回るヒゲやBと同値の終値だけでは棄却しません。Cそのものを発動足にはできません。
4. その後の最初の価格ブレイクを待つ
Cの後に確定するH1足を、四本目を含む次の4本だけ調べます。各足でBid安値が≤ Fなら、終値がBを上回っていてもシグナル確認より先に取り消します。最初に終値が> Bとなる足がTです。同値なら待機を続けます。四本目の終了までに発動しなければ期限切れです。
新しいピボットや強まったダイバージェンスが現れても、期限を延ばしたりBやFを変更したりしません。Bに指値・逆指値の待機注文を置くことも、足の途中で入ることもありません。必要なのは後の終値による価格ブレイクであり、第二のRSIシグナルではありません。ペア形成後のRSIの上下だけで取り消すこともしません。
気配値を採用しても棄却しても、Tは一度で使用済みとなります。後のブレイクでサイクルを復活させてはいけません。確認とエントリーは別のイベントです。次のH1足が始まるとTはシフト1となり、その後に約定可能な気配値を確認します。
5. 気配値を見る前にBUYの決済水準を決める
BUYのSLは固定したBid下限Fです。Tの終了時にTP = Close(T) + 2 × (Close(T) − F)を設定します。気配値を評価する前に両方の価格を固定します。不利なエントリーを正当化するために目標を遠ざけると、別のモデルになります。
SLまたはTPが最初に約定した時点で全量を決済します。どちらも起きなければ、Tの後のH1足が8本確定した後、最初の利用可能な気配値で成行決済を要求します。トレーリングストップ、部分決済、ナンピン、後のRSIによる決済は使いません。
目標は幾何学的なルールであり、到達を予測するものではありません。窓開け、スリッページ、気配値の不在により、計画より大きな損失が生じることがあります。別の障害水準までの余地が不足するなら見送るか、独立したフィルターを定義して検証します。決済ルールを暗黙に変更してはいけません。
6. BidとAskを区別してSELLを定義する
同じ3–12本の間隔で、連続して確定した高値ピボットP1とP2を使います。High(P2) > High(P1)かつRSI(P2) < RSI(P1)を求めます。B = min Low(j), P1 < j < P2と、Bid上限U = High(P2) + 1 pipを固定します。
P2の後からCまで、Cを含む確定足ですでにBid終値が< Bとなっていれば棄却します。その後の4本では、Bid高値が≥ Uなら最優先で取り消します。最初に終値が< Bとなる足がTで、同値なら待機を続けます。有効期限、一度だけの使用、同じ足の再利用禁止は同じです。
SELLの決済はAskで行われます。SL = High(P2) + 3 pipsとし、構造上の余裕1pipとスプレッドの想定余裕2pipsを合わせます。Tの終了時にTP = Close(T) − 2 × (SL − Close(T))を固定します。全量決済と時間決済はBUYと同じです。
Bid上限は待機中のパターンを取り消す水準、AskのSLは保有中のSELLを保護する水準で、使う段階が異なります。想定余裕から過去のAsk高値を再現できるわけではなく、後のスプレッド拡大でSLが早く作動することもあります。価格の両側を分けて検証してください。
7. 最初の気配値とリスク予算を確認する
T終了後60秒以内で、データがそろった最初の新しい気配値を評価します。BUYはAsk、SELLはBidを使います。正の価格、Ask ≥ Bid、スプレッド≤ 2pipsを求めます。BUYはSL < BidとAsk < TP、SELLはTP < BidとAsk < SLが必要です。時間内に気配値がなければ取引しません。
推定純利益余地/計画ストップ損失が≥ 1.5であることを求めます。両方の推定に往復手数料と、エントリー時1pip、決済時1pipの不利な約定余裕を含めます。実際のBid・Askを使う時点でスプレッドは反映済みなので、二重に差し引きません。最初の気配値が不適格なら、そのペアは使用済みです。
新規の計画リスクを現在の有効証拠金の0.5%まで、ポートフォリオ全体の計画ストップリスクを1%までに制限します。ロット当たりの損失を口座通貨に換算し、ブローカーの取引単位刻みに切り下げます。最小数量、必要証拠金、取引許可、ストップ距離も確認します。相関のあるポジションも同じ総予算に含めます。
これらの上限が、実際のすべての損失を抑えられるわけではありません。pip価値を一律と考えず、契約数量、ティック価値、ティックサイズを確認します。小数点以下5桁のEURUSDでは、1pipはブローカーの10ポイントです。リスク管理ガイドで数量計算全体を説明しています。
8. 架空の確認シーケンスを再計算する
表はダイバージェンスのガイドで使った最初の17本の架空足に、明示的な別分岐の十八本目を加えています。そのガイドの下落する十八本目は、別の失敗シナリオです。ここでは上昇する別分岐で発動ルールを説明しており、どちらも実際の市場を示す証拠ではありません。時刻は同じ仮定上のサーバー時計によるH1終了時刻です。
| H1終了時刻 | Bid始値 | Bid高値 | Bid安値 | Bid終値 | RSI(5) |
|---|---|---|---|---|---|
01:00 | 1.10500 | 1.10530 | 1.10470 | 1.10500 | — |
02:00 | 1.10500 | 1.10630 | 1.10470 | 1.10600 | — |
03:00 | 1.10600 | 1.10630 | 1.10520 | 1.10550 | — |
04:00 | 1.10550 | 1.10630 | 1.10520 | 1.10600 | — |
05:00 | 1.10600 | 1.10630 | 1.10420 | 1.10450 | — |
06:00 | 1.10450 | 1.10480 | 1.10370 | 1.10400 | 37.500000 |
07:00 | 1.10400 | 1.10430 | 1.10270 | 1.10300 | 28.571429 |
08:00 | 1.10300 | 1.10330 | 1.10150 | 1.10200 | 22.018349 |
09:00 | 1.10200 | 1.10330 | 1.10180 | 1.10300 | 39.393939 |
10:00 | 1.10300 | 1.10430 | 1.10270 | 1.10400 | 52.596724 |
11:00 | 1.10400 | 1.10480 | 1.10370 | 1.10450 | 58.277409 |
12:00 | 1.10450 | 1.10480 | 1.10370 | 1.10400 | 50.684966 |
13:00 | 1.10400 | 1.10430 | 1.10320 | 1.10350 | 43.586797 |
14:00 | 1.10350 | 1.10380 | 1.10220 | 1.10250 | 32.283835 |
15:00 | 1.10250 | 1.10280 | 1.10130 | 1.10180 | 26.313217 |
16:00 | 1.10180 | 1.10310 | 1.10160 | 1.10280 | 44.606922 |
17:00 | 1.10280 | 1.10380 | 1.10250 | 1.10350 | 54.492519 |
18:00 | 1.10350 | 1.10520 | 1.10320 | 1.10490 | 68.532123 |
最初の5回の終値変化から平均上昇幅Gと平均下落幅Lを初期化します。06:00ではG = 0.0003、L = 0.0005で、RSIは37.5です。以後は各平均にA(t) = (4 × A(t−1) + x(t)) / 5を適用し、x(t)を当期の上昇幅または下落幅とします。RSI = 100 × G / (G + L)です。G + Lがゼロなら、本モデルではRSIを利用不可とします。Gだけがゼロなら0、Lだけがゼロなら100です。
P1は08:00に終了し、安値1.10150、RSI22.018349で、10:00の終了後に確定します。P2は15:00に終了し、より低い安値1.10130、より高いRSI26.313217を持ち、Cの17:00に確定します。間隔は7本で、その間に条件を満たす安値ピボットはありません。
CでB = 1.10480とF = 1.10120を固定します。右側の確認足はどちらもBを上回って終了していません。Tの18:00では安値1.10320がFより上にとどまり、終値1.10490がBを超えます。Tは最初の判定対象足です。RSI表示は小数点以下6桁ですが、判断には丸め前の値を使います。
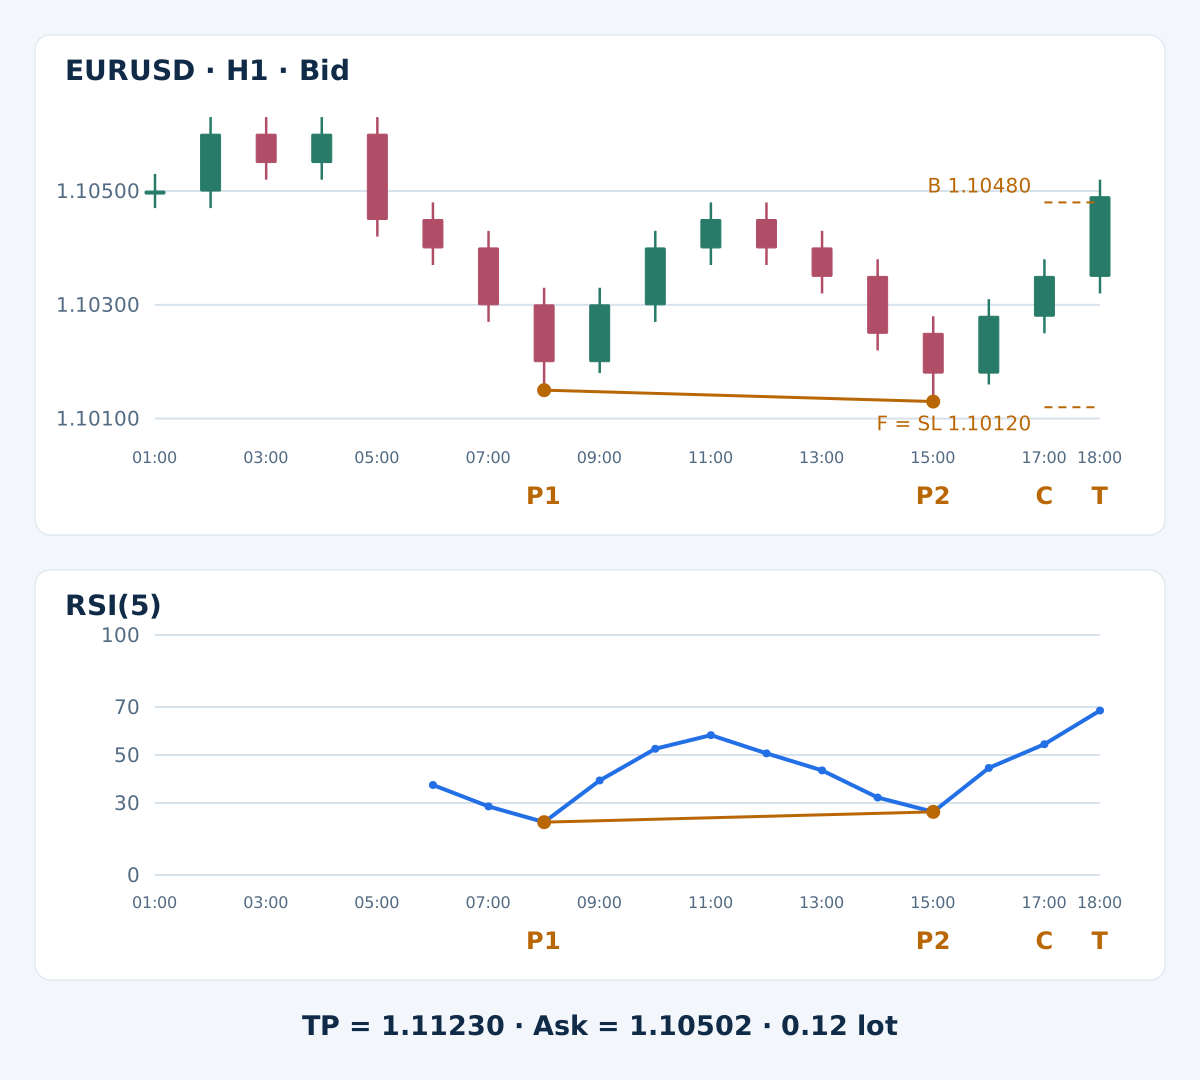
BUYのSLは1.10120、TPは1.11230です。エントリーが約定し、価格による決済がなければ、翌日の02:00に時間決済の期限を迎えます。提示した価格列はTで終わっており、約定確認、その後の価格、実現損益はありません。端末の初期計算に用いる履歴が違えばRSIも異なる場合があるため、比較前に初期化条件を合わせます。
9. コストを含めて気配値の適否を計算する
有効証拠金$10,000のUSD口座、ロット当たり100,000EUR、1pipを0.0001、pip価値をロット当たり$10、数量刻みを0.01と仮定します。18:00:10の最初の利用可能な気配値はBid1.10490/Ask1.10502で、スプレッドは1.2pipsです。往復手数料はロット当たり$7、この例では保有コストなしとし、前述の不利な約定余裕を加えます。
| 確認項目 | 計算 | 結果 |
|---|---|---|
| リスク予算 | 10000 × 0.005 | $50 |
| コスト込みのロット当たり推定損失 | ((1.10502 − 1.10120) / 0.0001 + 2) × 10 + 7 | $409 |
| コスト控除後のロット当たり利益余地 | ((1.11230 − 1.10502) / 0.0001 − 2) × 10 − 7 | $701 |
| 純利益余地/計画損失 | 701 / 409 | 1.713936 |
| 数量刻みに切り下げたロット数 | floor((50 / 409) / 0.01) × 0.01 | 0.12 |
| その数量での計画ストップ損失 | 0.12 × 409 | $49.08 |
この気配値は比率の条件を満たします。別の最初の気配値がBid1.10550/Ask1.10562なら、スプレッドは同じ1.2pipsでも、ロット当たりの損失は$469、利益余地は$641です。641 / 469 = 1.366738で1.5を下回るため、目標を動かすのではなく、そのサイクルを棄却します。
0.12ロットの例は、ポートフォリオの残り予算とブローカー条件に問題がないと仮定しています。計画損失$49.08は推定値であり、保証された最大損失ではありません。契約、口座通貨、保有コストの適用日程が変われば、計算し直す必要があります。
10. ペアを描き直さず失敗を記録する
- 同値のピボット極値、欠損したRSI、連続していないペアの選択:有効な比較にならない。
- 確認Cより前、またはCでの価格ブレイク:過去に遡るエントリーを置かず、ペアを棄却する。
- 無効化の下限・上限への接触、必要データの欠損、有効期限切れ:エントリーしない。
- 気配値の遅延、過大なコスト、エクスポージャー条件の不成立:シグナルを使用済みにし、見送りを記録する。
複数のダイバージェンスが出てもトレンドが続くことがあり、その後の価格ブレイクも失敗し得ます。確認を待てば、その時点では利用できなかった早いエントリーを除けますが、後の利益余地とリスクの比率が悪化する場合があります。価格条件を増やしただけでは、独立した情報や期待値の改善は証明できません。
基本仕様にはニュースや取引時間帯の除外を加えていません。ニュース、ロールオーバー、窓開け、スプレッド拡大は記録すべきリスクとして残ります。除外を追加するなら、見逃した取引も含め、別の明示的な仕様として検証します。モメンタム指標の組み合わせガイドでは、関連する価格変換が同じ情報を繰り返す理由を説明しています。
11. 検証では時系列と注文状態を保つ
両ピボット足の開始時刻、確認足の終了時刻、RSI、B、FまたはU、期限、使用済み状態を記録します。各確定足は一度だけ処理し、新しいサイクルを開始できない間もピボット記録は更新します。再起動時には同じ状態を復元し、完成したチャートから都合のよいペアを選び直してはいけません。
分析上のシグナル、発注要求、確認済みポジションを区別します。明確に拒否された注文は、そのサイクルでは再試行しません。応答が不確かなら、次の要求前に保有注文と履歴を照合します。実際の約定とエクスポージャーを記録し、逸脱を隠すためにSLを広げたり数量を増やしたりしません。これは仕様であり、動作検証済みのEAソースコードではありません。
同値、ピボット間隔、右側の確認、早すぎるブレイク、境界接触の優先、期限切れを時系列で再現します。SELLはAsk決済を使って別途確認します。同じOHLC足に両決済水準が含まれるなら、ティック順を使うか、順序不明と明示して保守的なSL先行を報告します。
スプレッド、手数料、保有コスト、不利な約定を含めてモデル全体を評価します。開発と後の評価を分け、試した全設定を残し、その後に新たに届くデータでフォワード検証します。取引数、ドローダウン、エクスポージャー、不確実性も示します。MT4バックテストガイドで全体の手順を説明していますが、ここでは勝率や収益率は示されていません。
12. RSIダイバージェンス戦略のよくある質問
第二の価格ピボットが出たらエントリーできますか?
いいえ。まずP2の右側に確定足が二本必要です。ペアをCで評価し、その後の4本の中で厳密な価格ブレイクを待ちます。実際の気配値を評価するのは、そのシグナル足が終了した後です。
RSI自体にも二つのピボットが必要ですか?
いいえ。この定義では選んだ二つの価格ピボットの足でRSIを読み取ります。RSIのピボットを独立に対応付けるなら、位置合わせと確定のルールが異なる別モデルになります。
代わりに、より明瞭な古い価格ピボットを使えますか?
いいえ。同種の連続した確定ピボットを、指定の3–12本の間隔で使います。離れた点との比較のほうが強く見えるという理由で、途中のピボットを捨ててはいけません。
P2の確定を待つ間に価格が水準を超えたらどうしますか?
P2の後からCまで、Cを含む終値がBを厳密に超えていれば、ペアを棄却します。P2に遡って入ったり、CをTとして使い直したりしません。ヒゲだけがBを超えても、このルールが求める終値のイベントにはなりません。
ダイバージェンスと価格ブレイクがそろえば反転は証明されますか?
いいえ。どちらも市場価格から得られ、トレンド継続中に失敗する可能性があります。観測できる仮説を定めるものであり、その取引上の価値は別のデータでコストを含めて評価する必要があります。
架空の例は利益の出た取引を示していますか?
いいえ。シグナルと気配値の計算例で終わっており、約定確認も決済結果もありません。別分岐の十八本目は明示的に作った架空の足で、市場の運用成績を選び出した証拠ではありません。
13. 技術資料と適用範囲
公式のMetaTrader 4 RSIリファレンスはRSIとダイバージェンスを説明しています。ここで用いた厳密なピボット、価格に対応するRSIの読み取り、初期化、発動の順序、リスク上限は本記事の学習用の定義です。提供元が推奨する売買パラメーターではありません。
FXとレバレッジ取引には大きなリスクがあります。この戦略は学習用であり、投資助言ではありません。過去またはシミュレーションの結果は将来の成績を保証しません。