

Clôturer hors d’une bande décrit une observation, sans imposer un retournement. Cette règle pédagogique teste une hypothèse plus étroite : après un parcours peu directionnel, un écart et son retour immédiat peuvent laisser de la place vers une moyenne fixe. Elle diffère du breakout de compression ; aucune rentabilité ni optimisation n’est démontrée.
1. Figer les informations avant l’écart
Utilisez des OHLC Bid H1 ordinaires sur un symbole. Avant l’ouverture d’une éventuelle A, calculez SMA M0 et écart-type de population s0 sur les 20 clôtures précédentes. Figez L0 = M0 − 2s0 et U0 = M0 + 2s0, sans décalage d’affichage. Données manquantes ou s0 nul : pas de candidat.
A et confirmation B sont exclues. La référence reste fixe pendant le candidat et le trade. Les bandes glissantes ultérieures ne changent ni seuil ni cible. Le multiplicateur 2 est un paramètre choisi, pas une preuve de normalité ni de maintien de 95% des futurs prix dans les bandes.
Lire le guide des bougies ordinaires, horodatages et Bid/Ask.
M0 = Σ(close_i) / 20; s0 = sqrt(Σ(close_i − M0)² / 20); L0 = M0 − 2s0; U0 = M0 + 2s02. Préparer le graphique et comprendre l’hypothèse
Cette spécification utilise EURUSD H1, bougies Bid ordinaires, pip 0.0001 et une source cohérente. Dans MT4 : Bollinger Bands, période 20, écart 2, décalage 0, Close. L’indicateur normal sert au contrôle du calcul, mais ses courbes mobiles ne sont pas les références figées. Enregistrez M0, L0 et U0 avant l’ouverture de A et tracez-les séparément. ER est un calcul supplémentaire, pas une sortie de Bollinger.
Le retour à la moyenne reste une hypothèse. Un ER faible traduit peu de progression nette par rapport au trajet passé, sans mesurer spread, liquidité future ou probabilité de retournement. A identifie l’écart ; B fournit une observation de reprise ultérieure. Attendre peut éliminer des excursions non confirmées mais renchérir l’entrée ou manquer une reprise rapide. Le filtre du premier cours mesure ce compromis.
3. Un filtre de régime annoncé
Avant A, ER20 est le changement absolu sur 20 intervalles divisé par la somme des changements absolus entre clôtures ; 21 clôtures complètes sont nécessaires. Exigez un dénominateur positif et ER20 ≤ 0.30. L’efficacité du parcours ne garantit pas un futur range.
N’armez qu’à plat. Après une excursion A, attendez 20 nouvelles H1 complètes avant un autre candidat, exécuté ou non. Paramètres pédagogiques à tester : ne retirez pas des pertes en requalifiant ensuite le régime. Étudiez les réglages voisins en entraînement et gardez la validation intacte.
ER20 = abs(C[t] − C[t−20]) / Σ(k=t−19…t) abs(C[k] − C[k−1]); t = bar immediately before A4. BUY : A puis uniquement la B suivante
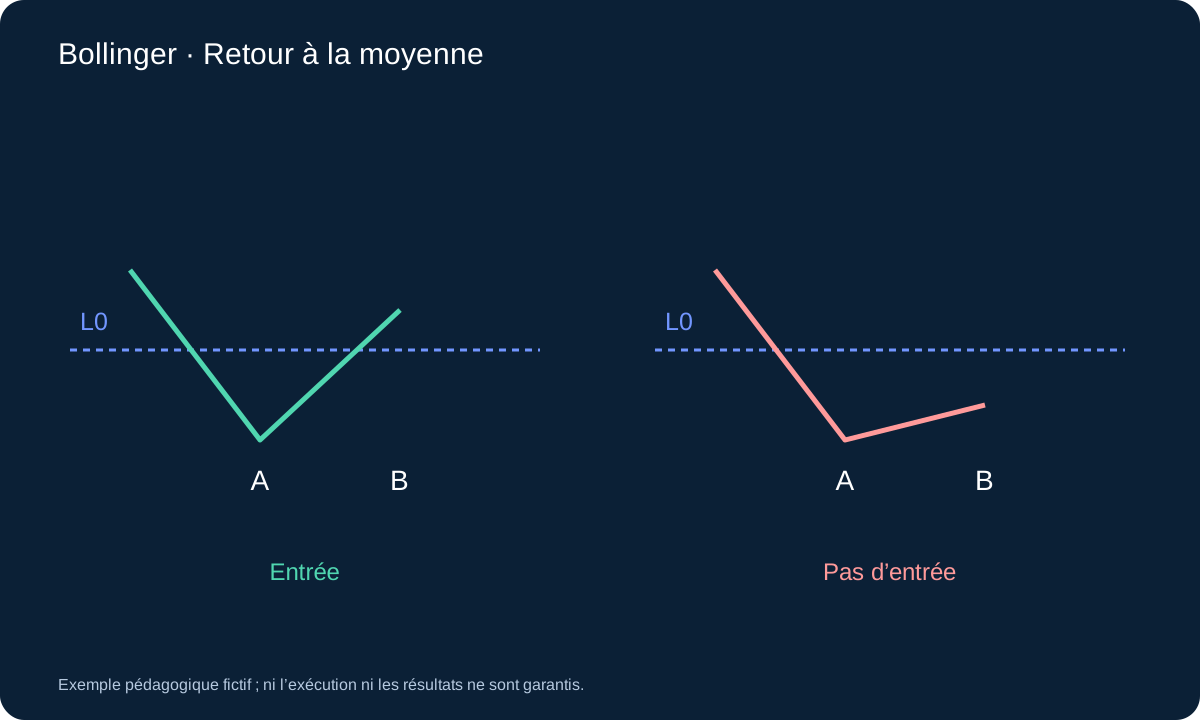
A doit clôturer strictement sous L0 ; aucune entrée encore. La prochaine H1, B, doit clôturer strictement au-dessus de L0 et sous M0, avec CloseB > OpenB. Une mèche ne suffit pas et l’égalité sur un seuil strict échoue.
Si B échoue, le candidat expire. Stop fixe min(LowA, LowB) − 0.10s0, objectif Bid fixe M0. Après clôture B, seule la première cotation disponible est évaluée. Ni bougie inachevée ni prix ultérieur plus commode ne remplacent cette règle.
5. Rendre l’horloge de décision reproductible
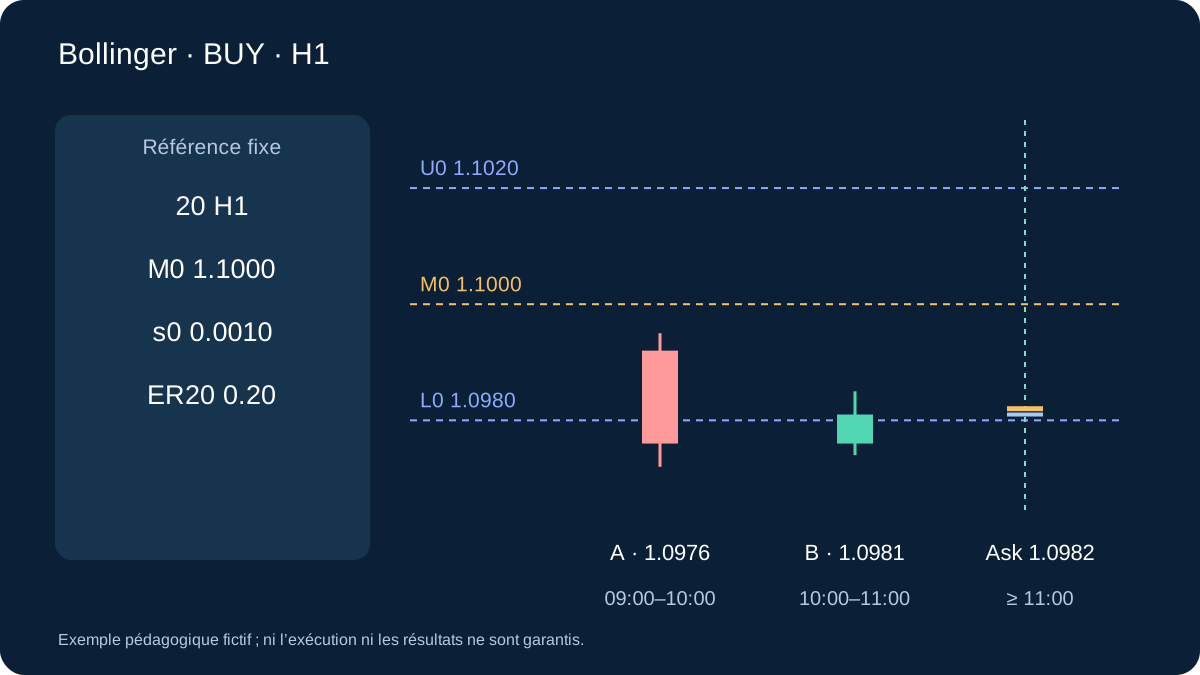
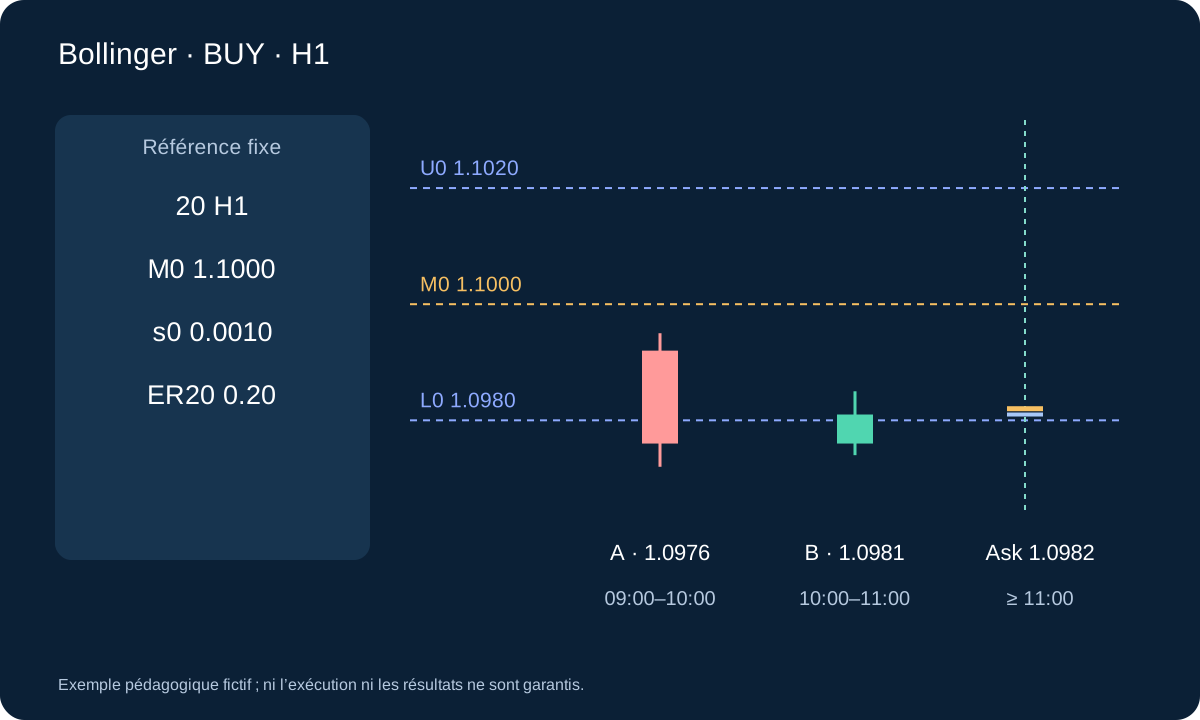
A va par exemple de 09:00 à 10:00 serveur. À 09:00, sauvegardez la référence des bougies déjà clôturées. À 10:00, évaluez A sans recalculer cette référence avec sa clôture. B couvre 10:00–11:00. Son cours final n’est connu qu’à 11:00 ; le premier cours suivant devient alors éligible. Une reprise sur 11:00–12:00 ne remplace pas B. Le shift 0 de MT4 est inachevé et ne confirme pas la règle.
Une entrée au premier cours de 11:00–12:00 fait de cette bougie la détention 1. Sa clôture termine le compte 1 ; à 17:00 se termine 6, puis le prochain cours demande la sortie si nécessaire. C’est un compteur de bougies, pas six heures exactes entre exécutions. Le délai compte A+1 à A+20 ; une nouvelle A commence au plus tôt à A+21, sans position ni candidat. Traitez d’abord le candidat existant, même s’il échoue sur cette bougie.
6. Le SELL miroir explicite
SELL exige CloseA > U0. La B suivante est baissière et clôture sous U0 mais au-dessus de M0. Stop max(HighA, HighB) + 0.10s0 et cible M0. Signaux en Bid, sorties SELL en Ask : les hauts Bid ne reconstruisent pas le trajet du stop Ask.
BUY entre à Ask et sort à Bid ; SELL fait l’inverse. Au premier cours, distance au stop et espace vers la cible doivent être positifs. Spread ≤ 15% de la distance initiale exécutable, espace cible ≥ 1.20 fois cette distance. Un refus termine le candidat sans attendre un autre cours.
spread / executable_stop_distance ≤ 0.15; target_room / executable_stop_distance ≥ 1.207. SELL chiffré : même moyenne, autre côté de cotation
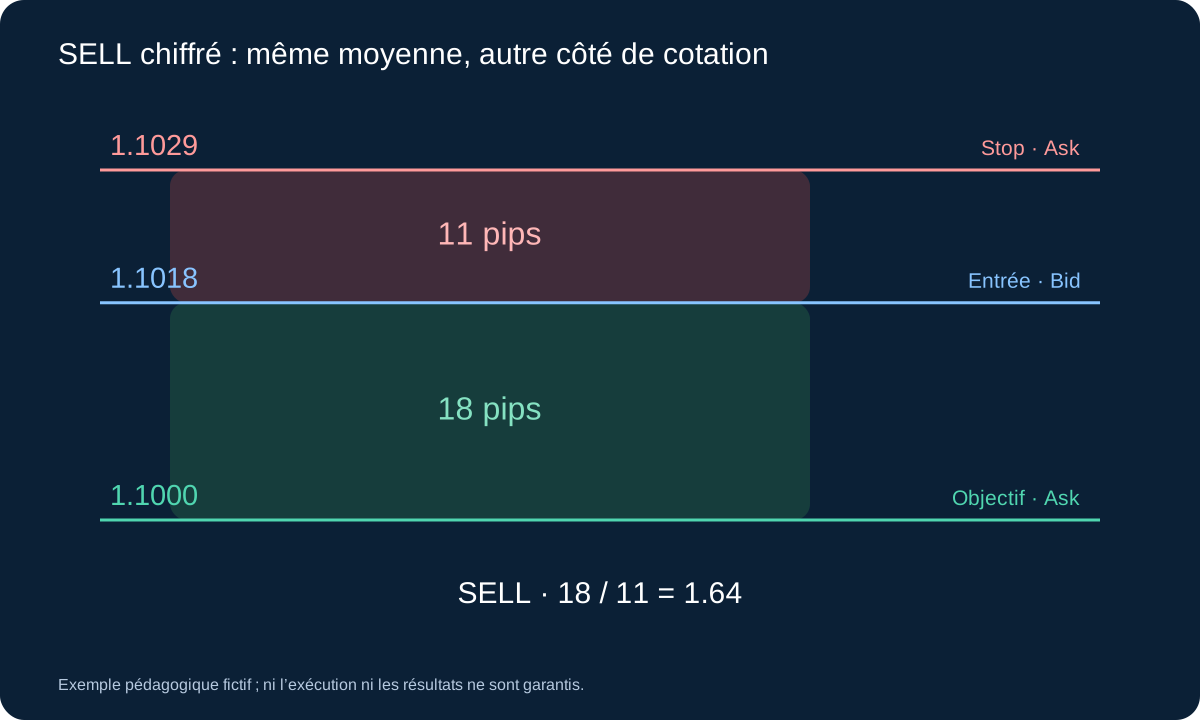
M0 1.1000, s0 0.0010, U0 1.1020, ER20 0.20. A clôture 1.1024 avec plus haut 1.1028. La B suivante ouvre 1.1024, clôture 1.1019 et monte à 1.1026 : baissière, sous U0 et au-dessus de M0. Stop = 1.1028 + 0.0001 = 1.1029. Premier Bid/Ask 1.1018/1.1019 : entrée SELL Bid 1.1018, cible Ask fixe 1.1000.
Risque 11 pips, objectif distant de 18, ratio ≈ 1.64 et spread 1/11 ≈ 9.1%. Avec budget USD 50, pip USD 10, commission USD 7 et provision de 2 pips, 0.36 lot estime USD 49.32 de perte et USD 62.28 de gain net à la cible exacte avant autres frais. Ask doit atteindre la sortie. Ce miroir vérifie les chiffres, sans établir des performances identiques entre achat et vente.
8. Fixer volume, sorties et durée
Dimensionnez avec distance exécutable, valeur du pip en devise du compte, commission complète et provision de glissement dans le budget choisi. Arrondissez au pas inférieur ; si le minimum dépasse le budget, passez. Vérifiez tick, marge, restrictions et acceptation réelle.
Stop et cible moyenne restent fixes : ni renforcement, moyenne à la baisse, seuil de rentabilité ni trailing. Fermez le solde au premier cours après six H1 complètes de détention ; la bougie d’entrée compte comme 1. La protection serveur agit indépendamment. Aucune perte maximale n’est garantie.
9. Contrôler les limites sans réparer le signal
| Observation BUY | Décision | Motif |
|---|---|---|
| Clôture A = L0 | Pas de candidat | Clôture strictement dehors requise |
| Clôture B = L0 | Expiration | Pas de retour strictement dedans |
| Clôture B = M0 | Expiration | Moyenne cible déjà atteinte |
| Retour seulement A+2 | Expiration | Seule A+1 peut être B |
| ER20 = 0.31 | Pas de candidat | Au-delà de 0.30 |
| Ratio initial = 1.19 | Pas d’entrée | Sous 1.20 |
Des données H1 nécessaires manquantes ou non consécutives annulent un candidat en attente. Ne créez pas de bougies dans une lacune ; attendez une nouvelle fenêtre complète. Pour une position ouverte, rapprochez protection et sortie locale en retard au prochain cours disponible. Une coupure ne supprime pas la position. Après envoi incertain, consultez le compte avant de répéter.
10. BUY fictif et cours tardif refusé
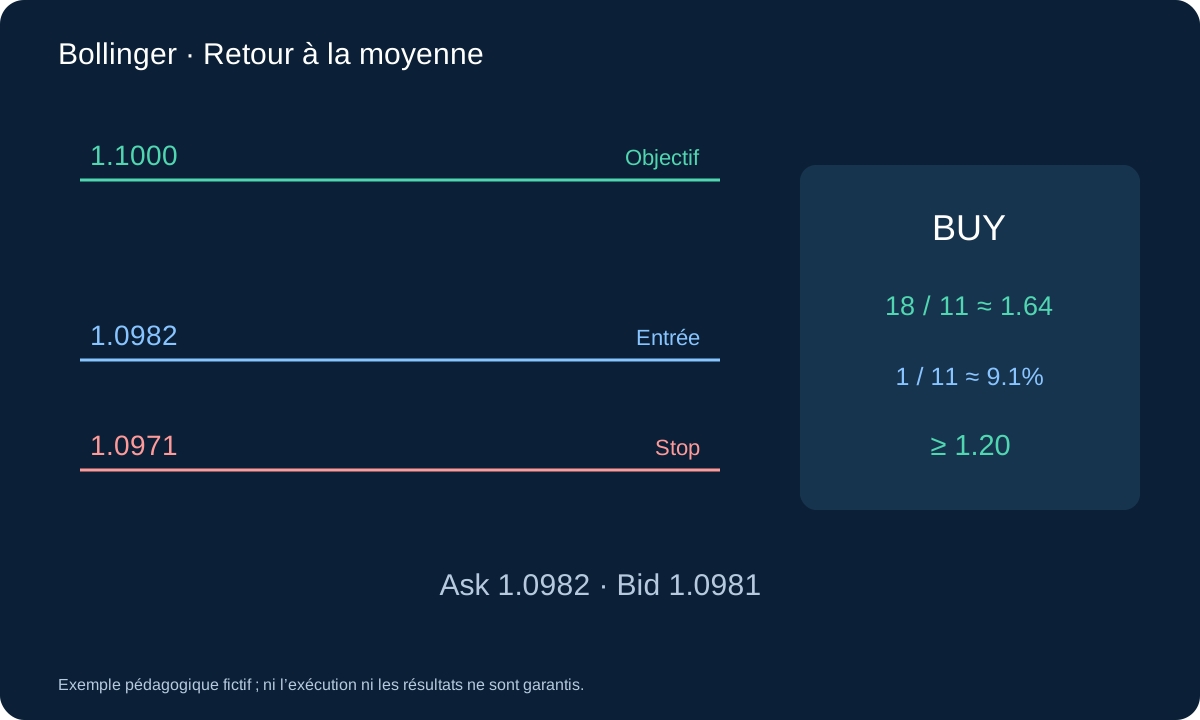
Supposons M0 1.1000, s0 0.0010, L0 1.0980, U0 1.1020, ER20 0.20. A clôture 1.0976, bas 1.0972 ; B ouvre 1.0976, clôture 1.0981, bas 1.0974. Stop 1.0972 − 0.0001 = 1.0971, cible fixe 1.1000.
Premier Bid/Ask 1.0981/1.0982 : risque 11 pips, espace 18, ratio 1.64 ; spread 1/11 ≈ 9.1%. Les filtres passent. Premier Ask alternatif 1.0986 : risque 15, gain potentiel 14, ratio 0.93, inférieur à 1.20. Refus malgré le même signal.
11. Passer au budget de perte
Illustration : compte USD, 100,000 EUR par lot, USD 10 par pip et lot, budget USD 50. Commission complète USD 7 et glissement défavorable au stop 2 pips par lot donnent 11 × 10 + 7 + 20 = USD 137 de perte estimée par lot. Au pas 0.01, 0.36 lot estime USD 49.32.
Un objectif exécuté exactement à 18 pips donne USD 64.80 bruts moins USD 2.52 de commission, soit USD 62.28 avant swap et autres frais. Ce ne sont ni performances ni plafonds de perte. Convertissez si la devise du compte diffère et réconciliez les exécutions réelles.
floor((50 / 137) / 0.01) × 0.01 = 0.36 lot; 0.36 × 137 = 49.32 USD12. Tester aussi les échecs
Une tendance persistante peut maintenir le prix dehors et rendre l’ancienne moyenne inutile. Expansion, gaps, spread et retards changent l’économie d’entrée. Rapportez refus, stops, sorties temporelles et données absentes plutôt que les seuls beaux retours.
Entraînement chronologique puis validation intacte, ticks Bid/Ask et coûts réalistes. OHLC ne donne pas l’ordre si stop et cible sont touchés ; utilisez ticks adaptés ou règle conservatrice documentée. Vérifiez conformité au protocole, drawdown et sensibilité, puis testez en forward sans retoucher après chaque perte.
13. Construire une comparaison susceptible de réfuter l’idée
Tenez un registre des candidats avant la courbe des trades : référence, ER, horaires A/B, premier cours, filtres, volume, protection acceptée et sortie nette. Séparez confirmation ratée et signal valide rejeté pour coût. Cela distingue hypothèse de prix, économie d’entrée et mise en œuvre. Conservez aussi les cas inexécutés ou incomplets.
Sur entraînement, comparez séparément références fixes et mobiles ou retrait de ER. Chaque variante compte comme essai ; ne retenez pas le gagnant pour chaque trade. Figez une spécification avant validation intacte. Rapportez net, drawdown, pertes extrêmes, effectif, durée, sensibilité aux frais et incertitude. La validation forward vérifie la séquence et le rapprochement, sans promettre de profit.
Questions
Pourquoi ne pas recalculer avec B ?
Ce serait une autre stratégie. Le seuil est figé avant A pour éviter un déplacement rétrospectif. Des bandes glissantes peuvent rester affichées à titre de contexte.
Un contact avec la bande suffit-il ?
Non. Il faut clôture extérieure, B immédiate, régime préalable et prix exécutables acceptables. Même toutes les conditions ne prouvent pas une espérance positive.
Sources et portée
MetaQuotes définit Bollinger et iBands. Référence figée, ER, séquence, marge de stop et sorties sont notre spécification pédagogique, non des valeurs par défaut ou des paramètres rentables vérifiés.
Exemple pédagogique fictif ; ni l’exécution ni les résultats ne sont garantis.