

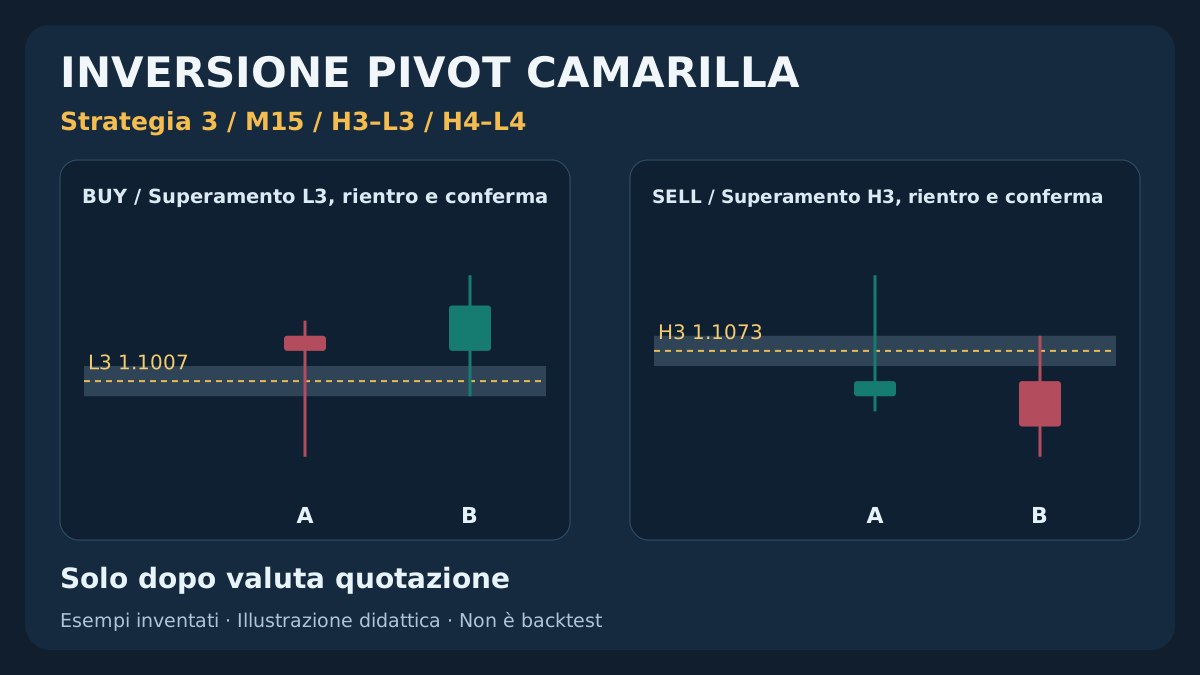
I livelli Camarilla sono riferimenti aritmetici, non inviti a operare contro ogni tocco. Si verifica un’inversione precisa: primo contatto L3/H3, superamento, chiusura di rientro e conferma separata prima di valutare la prima quotazione nuova. H4/L4 annullano nuovi ingressi del giorno; non sono automaticamente stop o istruzioni di inversione. Filtro iniziale, tempi, uscite eseguibili e budget con costi sono prestabiliti. Prezzi, operazioni e conteggi sono inventati, senza redditività dimostrata.
1. Quale ipotesi verifica l’inversione Camarilla
Si studia se la prima escursione fuori L3/H3 fallisce e torna alla chiusura giornaliera precedente C. Una formula non identifica liquidità nascosta o un punto statisticamente affidabile. Un rifiuto può precedere una perdita. Filtro iniziale e limite esterno restringono l’esperimento senza provare un mercato laterale.
Base EUR/USD, M15 Bid chiuse e D1 Bid completato dello stesso broker. H3/L3 indicano famiglia Camarilla superiore/inferiore; alcune piattaforme usano R3/S3 e R4/S4 per H4/L4. H qui indica famiglia superiore, non massimo del giorno precedente. Salva equivalenze, periodo e feed senza presumere indicatori identici.
Terza strategia del gruppo. Il rimbalzo Traditional S1/R1 e il breakout e retest R1/S1 hanno mappe e ipotesi diverse. Non mescolare entrate/stops né passare a breakout dopo un’inversione fallita senza definire e testare altra versione.
2. Calcola livelli da un range giornaliero completato
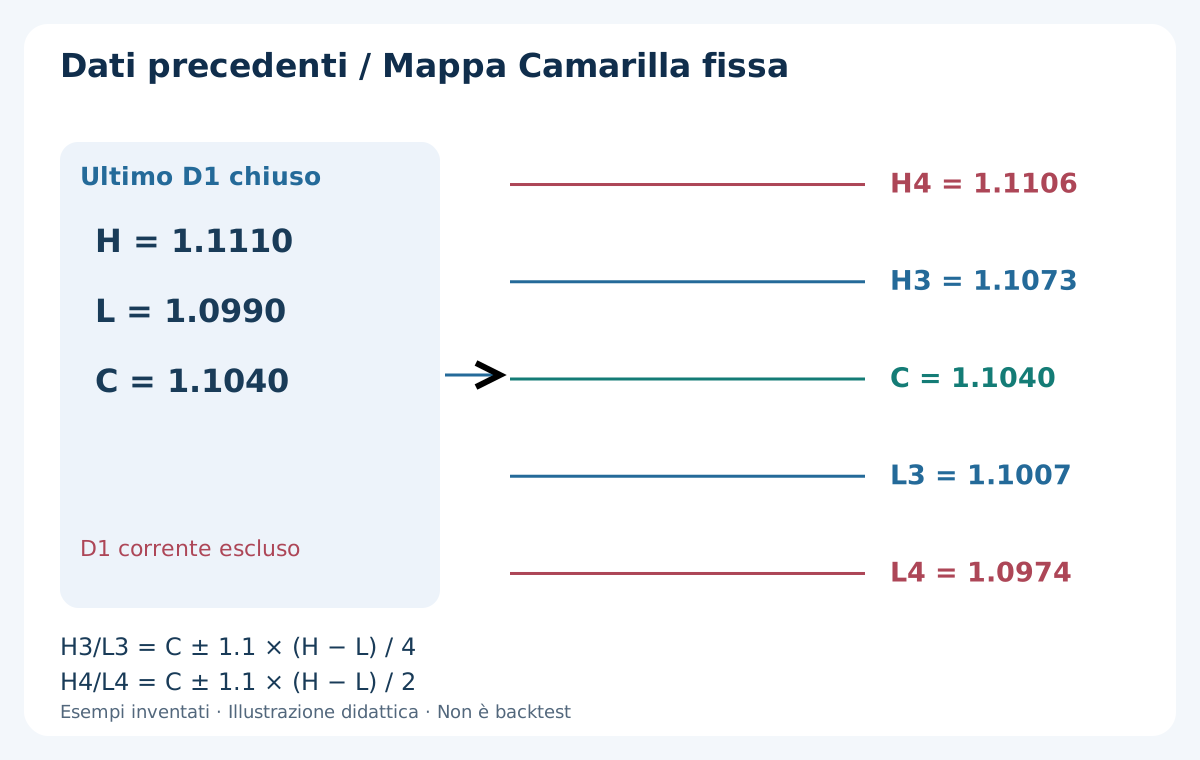
Salva massimo H, minimo L, chiusura C, confini temporali e fonte dell’ultimo D1 chiuso. R = H − L. H3 = C + 1.1 × R / 4, L3 = C − 1.1 × R / 4, H4 = C + 1.1 × R / 2, L4 = C − 1.1 × R / 2. Richiedi H > L, L ≤ C ≤ H, prezzi positivi validi. Escludi D1 corrente; precisione nei confronti, arrotondamento ordini separato.
Giorno inventato H = 1.1110, L = 1.0990, C = 1.1040: R = 0.0120, cioè 120 pip; 1.1 × R = 0.0132. H3 = 1.1073, L3 = 1.1007, H4 = 1.1106, L4 = 1.0974. Interni distano 33 pip da C, esterni 66. Target su C, non P Traditional, che qui sarebbe circa 1.1046667.
Conserva calendario broker e scarto UTC datato. D1 domenicale/festivo breve o senza barre previste: salta giorno corrente, senza prendere D1 vecchio o unire dati dopo esito. Fissa mappa 08:00 server. La guida a formule e fusi spiega effetti del confine giornaliero.
3. Fissa filtro iniziale, orari e unità
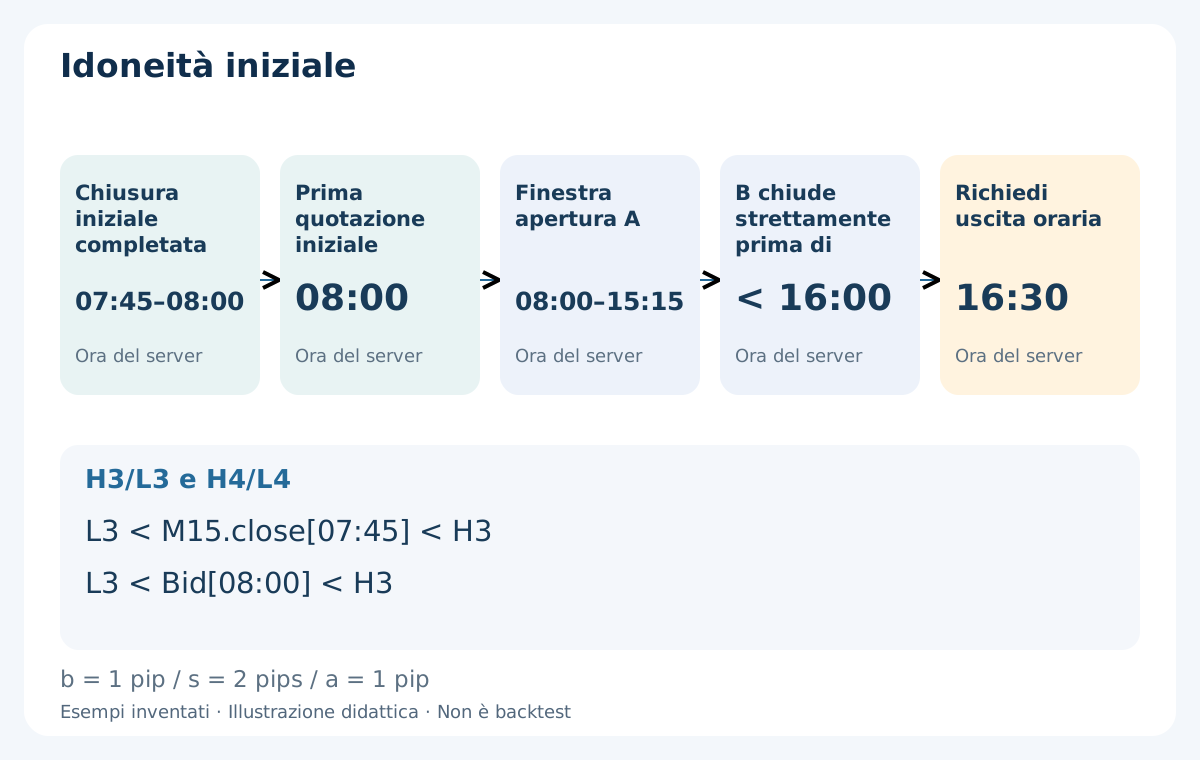
Alle 08:00 salva chiusura della candela M15 aperta alle 07:45, ora completata e valuta prima quotazione ricevuta del simbolo. Chiusura e Bid nuovo strettamente tra L3/H3; uguaglianza fallisce. Ricezione entro 5 secondi da 08:00, età massima 2 secondi e spread valido. Fallimento o snapshot assente disabilita intera giornata; ritorno interno successivo non riattiva.
Osserva A aperte 08:00–15:15 incluse. B immediatamente dopo deve chiudere strettamente prima di 16:00; esattamente 16:00 fallisce. Richiedi uscita residua 16:30. Orari arbitrari di ricerca del server, non universali di Londra. Chiusura prevista utilizzabile solo con dati successivi che rendano completa la candela. I tempi M15 indicano apertura. Nessun ATR corrente o range in sviluppo sposta i livelli.
Fissa buffer b = 1 pip, spread massimo s = 2 pip, riserva avversa a = 1 pip, età massima 2 secondi, termine ingresso 5 secondi dalla chiusura prevista B. Rapporto netto prudente ≥ 1.5. EUR/USD: 1 pip = 0.0001, point a cinque decimali = 0.00001; tick effettivo separato. Rifiuta prezzi incrociati/invalidi; 0 ≤ Ask − Bid ≤ s.
| Parametro | Valore base | Vincolo fisso |
|---|---|---|
| Mercato / fonte | EUR/USD · M15 Bid | Ultimo D1 chiuso broker |
| Filtro iniziale | Chiusura 07:45 + primo Bid 08:00 | Entrambi strettamente entro L3/H3 |
| Contatto / sessione | A apre 08:00–15:15 | B prima 16:00; richiesta 16:30 |
| Limite esterno | Qualsiasi tocco Bid L4/H4 | Disabilita entrate del giorno |
| Buffer / spread / riserva | b = 1 · s = 2 · a = 1 pip | Rapporto netto prudente ≥ 1.5 |
| Età / termine | 2 secondi / 5 secondi | Solo prima quotazione successiva |
| Quota / budget | 1 ingresso eseguito · 0.5% | Arrotonda giù; perdita non garantita |
4. Consuma primo contatto interno e conserva stato
Dopo apertura idonea, prima M15 chiusa nella finestra A con low ≤ L3 consuma BUY, prima con high ≥ H3 consuma SELL. Semplice tocco senza superamento sufficiente consuma comunque. Nessuna A successiva più bella. Un tentativo per direzione, massimo una posizione aperta e un ingresso eseguito al giorno broker.
BUY richiede chiusura precedente e A.open strettamente tra L3 e C − b; SELL tra C + b e H3. Predecessore assente, uguaglianza o gap esterno all’intervallo falliscono. Salto esterno non è rifiuto osservato dall’interno. Candela che tocca entrambi gli interni fallisce entrambe le direzioni; OHLC non prova ordine dei contatti.
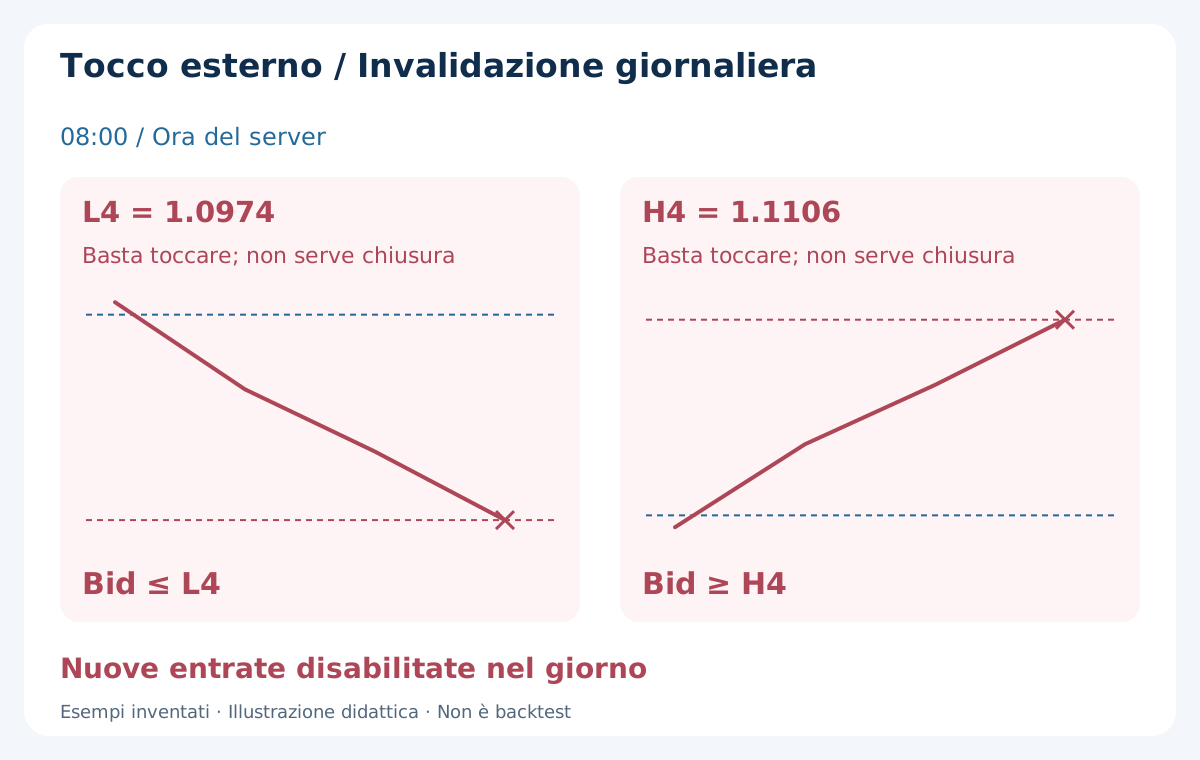
Monitora Bid da 08:00. Qualsiasi Bid ≤ L4 o ≥ H4 disabilita nuove entrate per resto del giorno, anche se recupera subito. Estremi chiusi provano violazione passata; live reagisce al primo tick senza attendere chiusura. Stato persistente ai riavvii, prioritario su A/B/quotazione. Senza tick completi non si prova assenza di tocco esterno.
5. BUY: supera L3, rientra con A, conferma con B
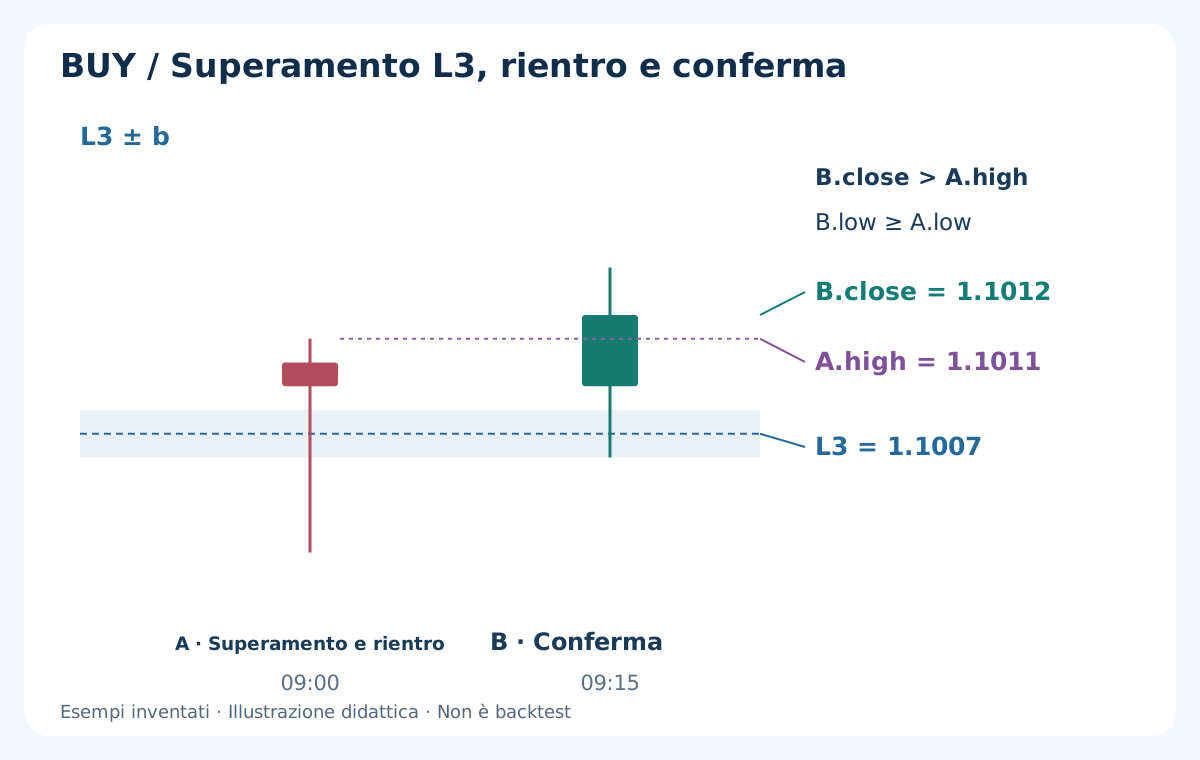
Primo contatto BUY: A.low ≤ L3 − b, A.close > L3 + b, A.high < C − b, A.low − b > L4. Superamento uguale a L3 − b ammesso; chiusura uguale a L3 + b no. high, low, close indicano massimo, minimo, chiusura. Lo stoppino non autorizza fill al minimo; rientro noto solo dopo chiusura A.
B immediata: B.close > A.high, B.low ≥ A.low, B.high < C − b. Minimo uguale permesso, chiusura uguale A.high no. Minimo nuovo annulla, non sposta stop. Da apertura A a ingresso, massimo Bid ≥ C − b annulla per target già visitato. Visita precedente A non conta in questo controllo.
Dopo B solo prima quotazione nuova: Bid > A.high e Ask ≤ B.close + s, più età, termine, spread, costi e volume. BUY market entra Ask. Stop Bid fisso A.low − b, target Bid C − b. Stop volutamente più vicino di L4: limite giornaliero e ordine protettivo hanno funzioni diverse.
6. SELL: supera H3 e protegge lato Ask
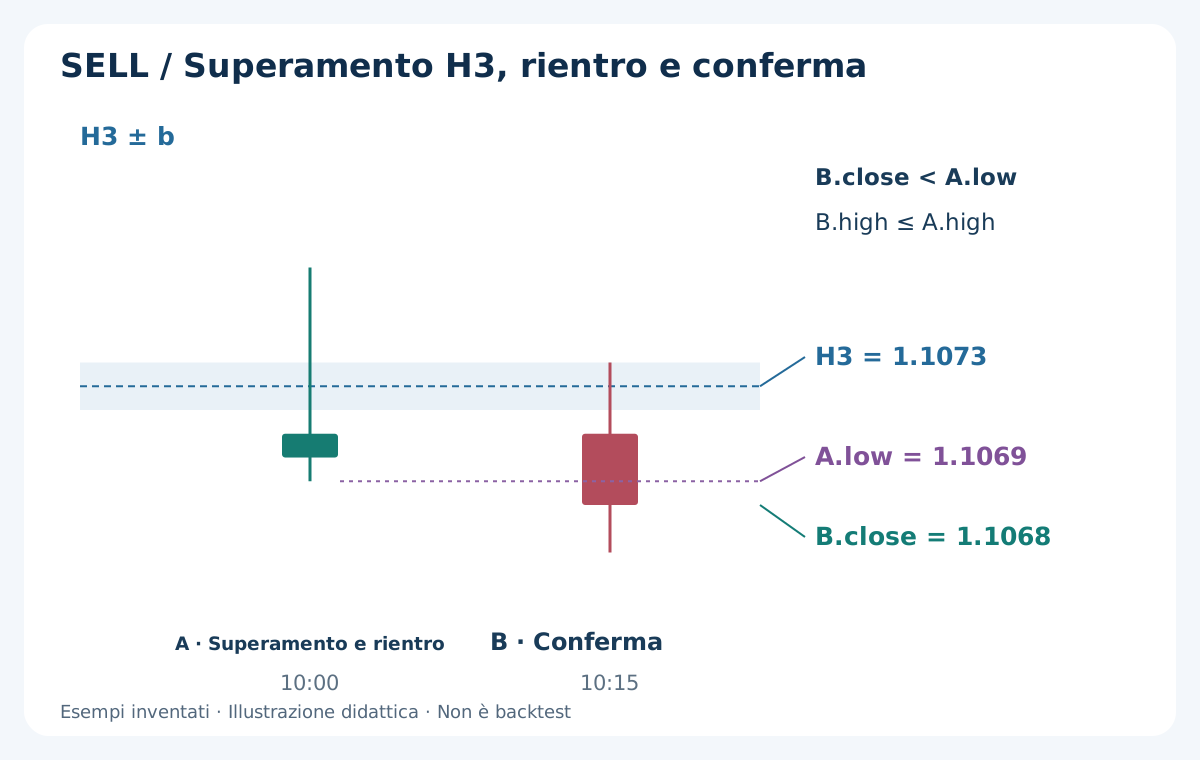
Primo contatto SELL: A.high ≥ H3 + b, A.close < H3 − b, A.low > C + b, A.high + b < H4. Superamento uguale H3 + b ammesso, chiusura uguale H3 − b no. B immediata: B.close < A.low, B.high ≤ A.high, B.low > C + b. Non sostituire A, ritardare B o ridisegnare estremi.
Da apertura A a ingresso, minimo Bid ≤ C + b annulla per target visitato. Prima quotazione dopo B: Bid < A.low e Bid ≥ B.close − s, controlli comuni inclusi. SELL market entra Bid. Stop Ask A.high + b + s, target Ask C + b + s fissi. Nessun ingresso ipotizzato al vecchio tocco H3.
s = 2 pip è riserva fissa, non massimo Ask storico osservato. Con spread costante 2 pip target equivale Bid C + b prima di C, stop Bid A.high + b. Spread più largo cambia rapporto o attiva stop short senza tocco Bid della linea Ask. Conserva evidenza reale; vedi tipi di ordini.
7. Invalidazione esterna e stop sono distinti
H4/L4 annullano su tocco, non solo chiusura oltre. Gap che appare a Bid 1.0974 o meno disabilita anche senza tick esatto L4. Massimo H4 1.1106 stesso effetto. Rientro non ripristina permesso. Filtro verificabile, non prova di trend o ordine automatico di breakout.
Stop BUY dell’esempio Bid 1.1001 è sopra L4 1.0974. Sostituirlo con L4 − b = 1.0973 aumenta rischio da 13 a 41 pip con beneficio potenziale sempre 25. Specifica diversa che qui fallisce costi. Non stringere stop di stoppino largo per fabbricare rapporto; candidato invalido si salta.
Priorità: dati/apertura/sessione, tocco esterno, entrambi interni o A invalida, B invalida/scaduta, quota usata, poi prima quotazione/prezzo/costi/volume e accettazione broker. Prima dopo B soltanto, entro 5 secondi, età massima 2. Timestamp del simbolo e ricezione sincronizzata; rifiuta futuro o tempo assente. Orologio di altro simbolo Market Watch non prova freschezza. Risposta ignota richiede riconciliare ticket prima di reinvio.
8. BUY completo prima dell’ingresso Ask
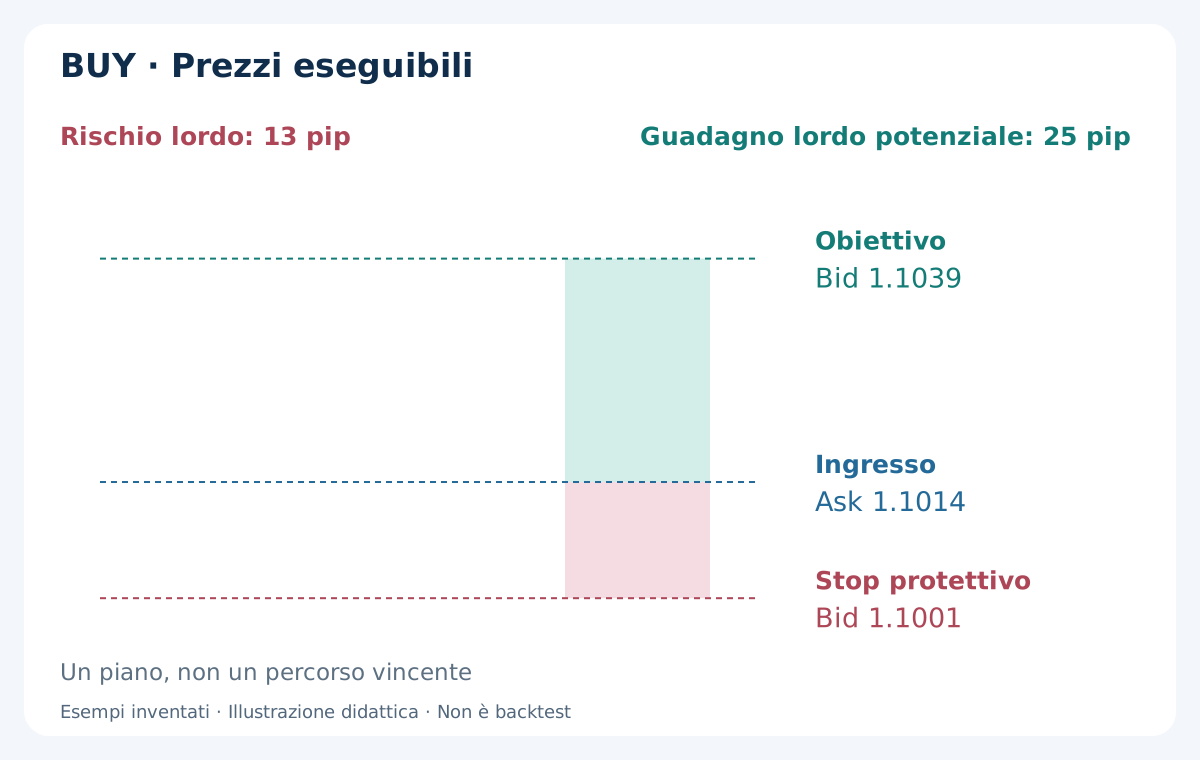
C = 1.1040, L3 = 1.1007, L4 = 1.0974. Supponi chiusura 07:45 e primo Bid 08:00 a 1.1040, interni, senza candidato o tocco esterno precedente. Chiusura precedente A 1.1012. A 09:00: apertura 1.1010, massimo 1.1011, minimo 1.1002, chiusura 1.1009. Superamento/rientro noti dopo 09:15, non al minimo.
B 09:15: apertura 1.1009, massimo 1.1014, minimo 1.1006, chiusura 1.1012. Conferma dopo 09:30. Prima quotazione fresca ipotizzata 09:30:01 Bid 1.1012 / Ask 1.1014, BUY Ask 1.1014 con protezione accettata. Bid > A.high, Ask = B.close + s ammesso. Ingresso dopo due chiusure, non su L3 o precedente attraversamento di B.
Stop Bid 1.1002 − 0.0001 = 1.1001; target Bid 1.1040 − 0.0001 = 1.1039. Rischio lordo 13 pip, guadagno lordo potenziale 25, rapporto ≈ 1.92. Piano senza percorso vincente futuro. In perdita separata Bid salta 1.0999 e stop esegue lì invece di 1.1001: perdita prezzo 15 pip. Prezzo e perdita massima non garantiti.
9. SELL indipendente con uscite Ask
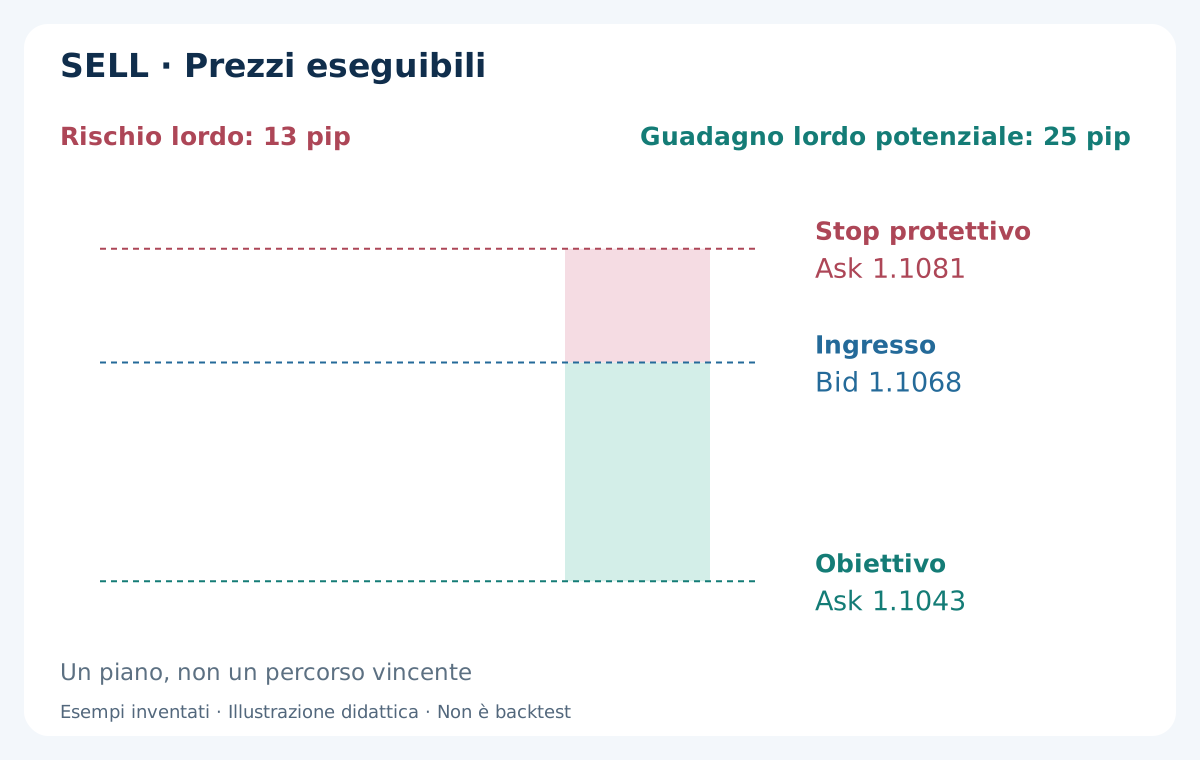
Scenario diverso, non secondo ingresso del giorno BUY. C = 1.1040, H3 = 1.1073, H4 = 1.1106, apertura valida e nessun contatto SELL/esterno precedente. Chiusura precedente 1.1068. A 10:00: apertura 1.1070, massimo 1.1078, minimo 1.1069, chiusura 1.1071. Supera H3 + b e rientra sotto H3 − b.
B 10:15: apertura 1.1071, massimo 1.1074, minimo 1.1066, chiusura 1.1068. A nota dopo 10:15, B dopo 10:30. Prima quotazione fresca ipotizzata 10:30:01 Bid 1.1068 / Ask 1.1070, SELL Bid 1.1068. Massimo precedente A non è stop dopo ingresso; niente fill al vecchio tocco H3.
Stop Ask 1.1078 + 0.0001 + 0.0002 = 1.1081; target Ask 1.1040 + 0.0001 + 0.0002 = 1.1043. Rischio 13 pip, guadagno lordo potenziale 25. Spread costante 2 pip: Bid 1.1079 e 1.1041. Ask target precede arrivo Bid a C; singolo tocco Bid non prova fill Ask reale.
10. C fisso e ostacoli dichiarati
BUY target Bid C − b, SELL Ask C + b + s. C è chiusura precedente, non punto medio corrente, P Traditional o media adattiva. Stop A accettati fissi. Arrotonda stop lontano dall’ingresso e target verso ingresso al tick reale; ricalcola distanze/costi/volume. Salta se stop BUY arrotondato non supera L4 o equivalente Bid a spread fisso dello stop SELL non è sotto H4.
Ostacoli base: H/L D1 precedenti e numeri tondi ogni 100 pip ancorati a zero, senza metà/quarti. Salta riferimento strettamente tra Bid corrente e BUY C − b o SELL C + b, estremi esclusi. Nessuno negli esempi. Salva prima di 08:00. Zone swing, esclusioni notizie o parziali sono nuove specifiche, non riparazioni dopo perdita.
Guide a supporto/resistenza e numeri tondi spiegano riferimenti. Linee vicine non danno voti probabilistici indipendenti. Visita target da A, invalidazione esterna da 08:00. Confondere finestre annullerebbe erroneamente apertura vicino C prima di ogni tentativo.
11. Controlla rapporto netto prima della richiesta
r è distanza stop eseguibile, g distanza target in pip. Converti commissione completa in c pip col valore reale in valuta conto. Richiedi (g − a − c) / (r + a + c) ≥ 1.5 con termini positivi. a = 1 pip copre una differenza avversa d’ingresso o uscita, non entrambe. Spread già nei prezzi eseguibili, non sottrarlo ancora.
r = 13, g = 25, commissione USD 7/lotto standard e USD 10/pip danno c = 0.7. Lordo 25/13 ≈ 1.92 diventa 24.3/13.7 ≈ 1.77 dopo commissione a fill uguali. Piano prudente: (25 − 1 − 0.7) / (13 + 1 + 0.7) = 23.3/14.7 ≈ 1.59. Sensibilità, non prova di vantaggio sfruttabile.
Variante BUY: B.close = 1.1013, primo Bid 1.1013 / Ask 1.1015. Spread/scostamento entro 2 pip, ma uscite originali danno r = 14, g = 24: 22.3/15.7 ≈ 1.42, salta. Non attendere seconda più economica né spostare C. Spread iniziale 3 pip fallirebbe prima; un motivo principale più flag, senza doppio conteggio.
12. Dimensiona in valuta conto e arrotonda in basso
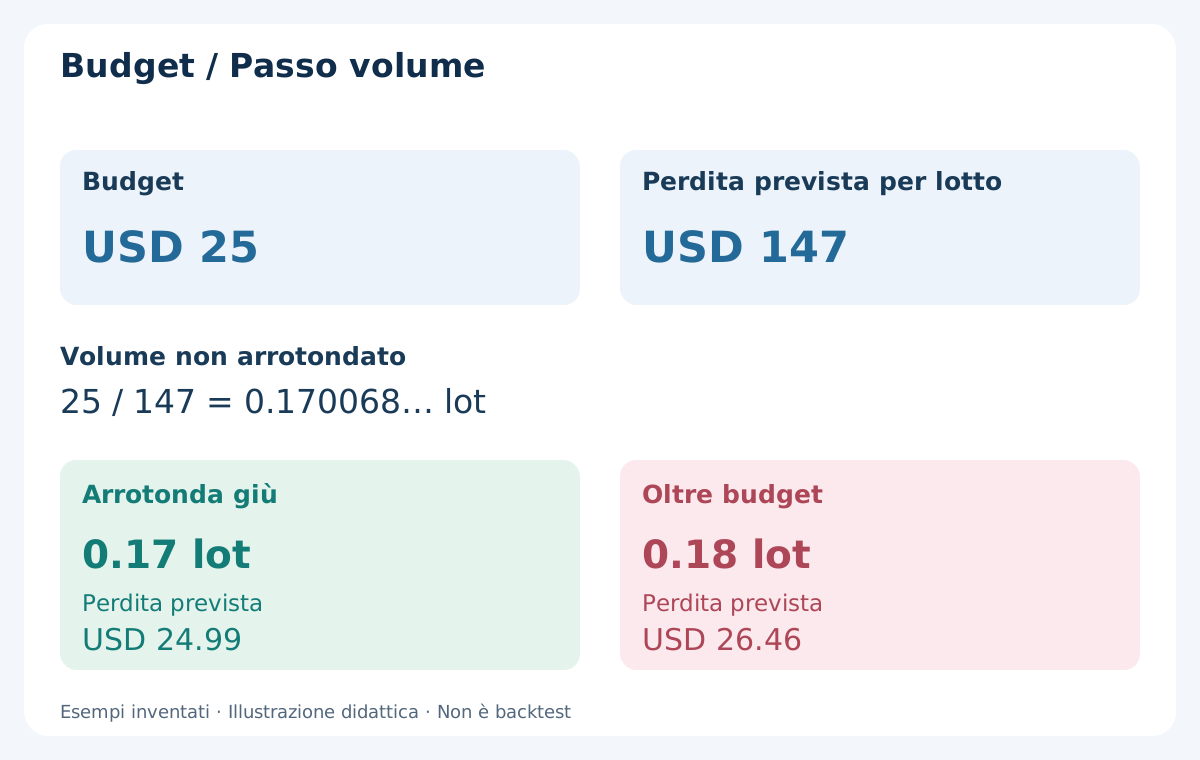
Equity USD 5000, budget 0.5%: USD 25. Assumi EUR/USD, lotto standard 100000 EUR, USD 10/pip/lotto, commissione completa USD 7/lotto. Stop 13 pip più riserva 1: perdita prevista per lotto (13 + 1) × 10 + 7 = USD 147. Volume grezzo 25/147 = 0.170068… lot.
Passo 0.01: scendi a 0.17 lot, perdita prevista USD 24.99. 0.18 dà USD 26.46 oltre budget. Fill illustrati invariati: stop lordo USD 22.10 + USD 1.19 = USD 23.29. Target lordo potenziale USD 42.50 − USD 1.19 = USD 41.31. Fill perdente separato 15 pip costa USD 26.69 con commissione, oltre budget.
Importi condizionati, non rendimenti. Controlla contratto, tick value in valuta conto, conversione, limiti e margine. Quotazione USD non implica conto USD. Volume minimo oltre budget: salta. Vedi dimensionamento e costi di trading. Gap, slippage e conversione superano riserve; budget non garantisce perdita massima.
13. Riconcilia protezione, uscite e blocco giornaliero
Prima verifica permessi, tick, stop minimo, volume e margine. MQL4 MODE_TICKSIZE è in points: moltiplica Point per incremento prezzo. MODE_STOPLEVEL = 0 può avere vincoli dinamici. Stop/target accettati con apertura richiesti; altrimenti salta senza aprire volutamente scoperto o allargare stop contro rifiuto.
Dopo fill riconcilia entrata vera, protezione e distanze. Riduci a restante dello scostamento avverso d’ingresso già avvenuto, minimo zero, senza doppia riserva. Protezione assente, soglia 1.5 fallita o perdita oltre budget: chiedi chiusura immediata secondo eccezione e conserva esito reale. Timeout può avere già eseguito; confronta ticket prima di reinvio.
Uscite fisse: niente mediazioni in perdita, parziali, trailing, break-even automatico o ordine breakout opposto. Chiedi chiusura 16:30 se aperta, registra fill o errore. Un ingresso consuma quota anche perdente e persiste ai riavvii. Reset solo nuovo giorno confermato senza posizione vecchia/irrisolta. Tocco esterno dopo non cancella perdita precedente; altri EA richiedono limite globale distinto.
14. Testa ciò che era conoscibile in ogni momento
Ricostruisci D1, mappa 08:00, chiusura 07:45, prima quotazione, stato esterno, primo contatto e A/B coi dati allora disponibili. Estremi finali o indicatore ridisegnato introducono futuro. A/B diverse e chiuse: minimo A non autorizza fill prima del rientro noto, B tardiva non sostituisce immediata invalida.
OHLC M15 non prova età quotazione, termine 5 secondi, uscite Ask o ordine di due uscite nella candela. Usa tick Bid/Ask ordinati e registri broker. Tick mancanti impediscono anche prova di nessun tocco esterno. Segna incompleti/ambigui senza ipotizzare percorso favorevole. Includi spread variabile, commissioni, rifiuti, fill avversi e tempo di uscita.
Separa sviluppo, fuori campione cronologico e forward. Conserva ogni feed, filtro iniziale, buffer, orario, target e soglia, non solo migliore. Pubblica aspettativa netta, drawdown, fill, annullamenti e sensibilità. La guida al backtest MT4 spiega limiti; reazione alta, bella figura o campione minimo non prova redditività futura.
15. Separa denominatori di tentativi, giorni ed esiti
Registra giorno/UTC, D1 H/L/C e tempi, quattro Camarilla, C, chiusura/quote iniziali e filtro. Primo contatto per direzione, tick esterni, OHLC/disponibilità A/B, motivo, prima quotazione dopo B/età/spread, uscite arrotondate, r/g/c/a, rapporto, budget, volume, risposte/fill. Immagine integra senza sostituire registro.
Registro inventato: 14 tentativi completi dopo apertura valida = 3 A invalide + 2 B invalide/scadute + 2 annullamenti esterni preingresso + 2 scarti quotazione/costi + 1 rifiuto broker certo senza fill + 4 fill. Nei 4: 2 target, 1 stop, 1 uscita oraria. 4/14 ≈ 28.57% è frequenza d’esecuzione, non successo. Due target su 4, cioè 50%, non è tasso validato; mancano rendimenti netti orari.
A parte 3 giorni con filtro iniziale fallito e altri 2 storici candidati incompleti. Giorni e tentativi sono unità diverse; non sommarli per inventare denominatore o considerare lacune come nessun contatto. Primo motivo e flag aggiuntivi senza doppio conteggio. Pubblica mancanze e sensibilità. Cambi regola richiedono nuova versione e ripetizione campione, non storia riscritta vincente.
16. Revisione pratica prima dell’attivazione
Prima di 08:00 controlla calendario, D1, contratto, budget. Alle 08:00 fissa mappa/ostacoli, verifica chiusura 07:45 e prima quotazione tempestiva. Se idoneo monitora esterni e consuma primo interno per direzione. Esigi A e B immediata prima di 16:00. Prima invio: primo prezzo, età 2 secondi, termine 5, protezione arrotondata, spazio, costi, volume, margine e quota.
Dopo ingresso riconcilia fill/protezione, applica eccezione se serve, conserva uscite e richiesta 16:30. Registra annullamenti, scarti, rifiuti, perdite, uscite orarie, giorni disabilitati e incompleti. Decisione riproducibile per respingere ipotesi non redditizia, non trasformare ogni inversione fallita in breakout vincente a posteriori.
Tre specifiche: rimbalzo Traditional, breakout e retest Traditional e inversione Camarilla. Tre guide spiegano riferimenti. Confronta versioni fisse ed esposizione globale, non scegliere spiegazione vincente dopo il percorso.
Domande frequenti
Che cosa verifica l’inversione Camarilla H3/L3?
Primo superamento interno, rientro A chiuso e B immediata verso chiusura precedente C. Apertura, invalidazione H4/L4, tempi, costi e rischio sono definiti. Esempi non provano redditività.
Come si calcolano i livelli?
R = H − L dal D1 precedente chiuso. H3/L3 = C ± 1.1 × R / 4, H4/L4 = C ± 1.1 × R / 2. Anche R3/S3 e R4/S4. Feed/confine fissi; D1 attuale escluso.
Stop obbligatorio a H4/L4?
No. Tocco Bid esterno da 08:00 disabilita nuove entrate del giorno. Stop BUY A.low − b, stop Ask SELL A.high + b + s. Sostituire stop 13 pip con L4 − b crea 41 pip di rischio per 25 potenziali: specifica diversa.
Posso entrare al tocco o aspettare seconda quotazione?
Non qui. A rientra, B immediata conferma prima di 16:00. Solo prima nuova quotazione in 5 secondi, età massima 2. Fallimento iniziale o primo contatto invalido non si ripara dopo.
Perché può fallire il filtro costi dopo conferma?
Serve (g − a − c) / (r + a + c) ≥ 1.5. Variante BUY con rischio 14 pip e guadagno potenziale 24 dà ≈ 1.42 con commissione/riserva. Rapporto lordo non basta; non spostare C o stop.
È più sicura del breakout pivot?
Non dimostrato. Esempi, registro 14 tentativi, 3 giorni iniziali esclusi e 2 storici incompleti inventati. Prova alternative fisse con Bid/Ask realistici, costi, fuori campione e forward. Budget 0.5% e stop non garantiscono perdita massima.
Fonti e note di esecuzione
Documentazione per formule Camarilla, dati completati e Bid/Ask. Apertura, A/B, annullamento H4/L4, parametri, prezzi e registro sono esercizi originali inventati; fonti non validano redditività.
Contenuto didattico. Prezzi, operazioni e conteggi inventati. Forex comporta rischio; stop e budget non garantiscono perdita massima.