

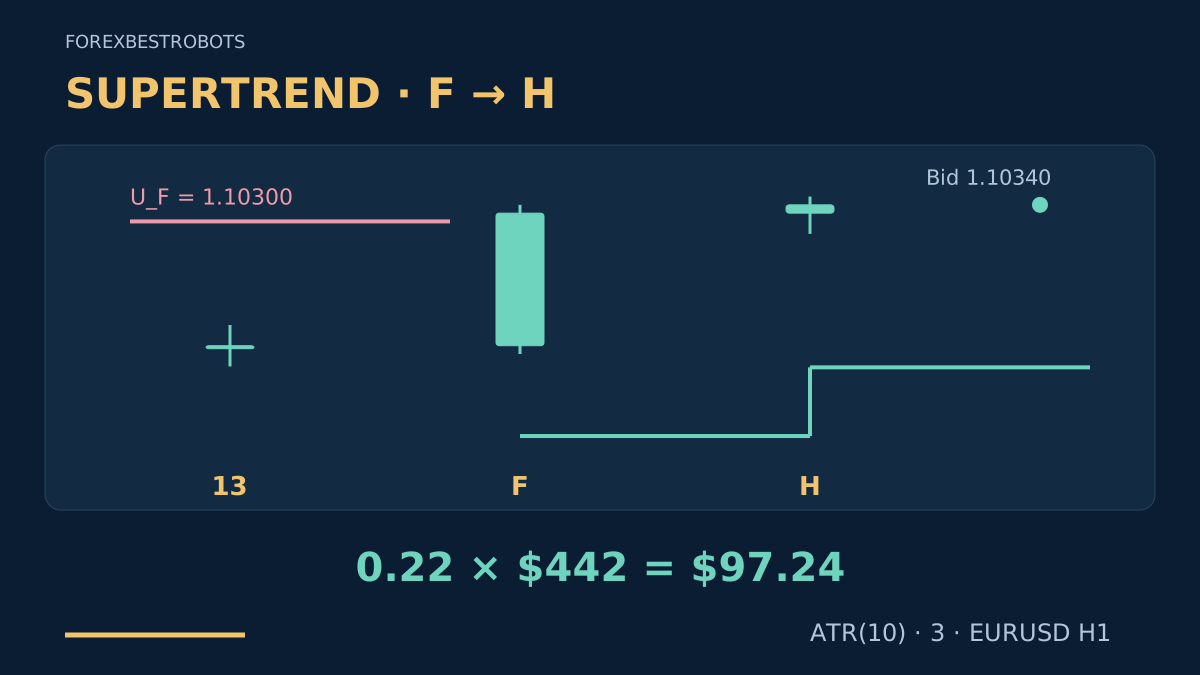
Supertrend combina l’ampiezza recente dei prezzi con uno stato direzionale memorizzato. Il passaggio della linea sotto il prezzo suggerisce una possibile fase rialzista; questo modello attende un’altra candela completa prima di considerare BUY. La sequenza è semplice: cambio a candela chiusa, conferma immediata e una sola decisione di esecuzione.
È un modello di ricerca definito dall’autore, non un sistema dalla redditività dimostrata né una raccomandazione di parametri. UP e DOWN sono stati di calcolo, non la prova di un trend duraturo. Per riprodurlo contano l’inizializzazione esatta e i lati Bid/Ask.
1. Comprendi il contributo della linea
ATR modifica la distanza delle bande al variare della volatilità recente. Le bande ricorsive conservano informazioni precedenti: un semplice canale costruito sul punto medio più ATR non basta a riprodurre Supertrend. Mercati incerti possono generare ripetuti falsi cambi e anche un segnale chiuso può perdere.
La strategia di rientro nel Keltner cerca un ritorno verso un centro fisso. Questo modello segue un cambio di direzione confermato. La strategia di continuazione con Parabolic SAR usa un altro calcolo e una diversa sequenza d’ingresso. Regole differenti non dimostrano un vantaggio né esposizioni indipendenti in portafoglio.
2. Definisci prima indicatore e dati
Usa candele Bid EURUSD H1 valide e consecutive, registrando l’ora del server del broker. Imposta periodo ATR 10 e moltiplicatore 3. Qui ATR segue una ricorrenza di Wilder, inizializzata con la media aritmetica dei primi 10 True Range. Richiedi ATR positivo e bande pronte; la sezione facoltativa definisce l’intero calcolo.
Sulla prima candela con ATR inizializzato, imposta entrambe le bande finali dalle rispettive bande di base e lo stato DOWN. L’inizializzazione non vale come cambio di direzione. Richiedi almeno tre stati opposti già definiti prima di un nuovo cambio. La convenzione iniziale non dimostra un trend ribassista del mercato.
Un pip vale 0.00010; il tick negoziabile dell’esempio è 0.00001. Mantieni piena precisione nel calcolo. Registra inizio dello storico e inizializzazione e verificane la sensibilità prima del test. La guida ATR spiega smoothing e unità, mentre il confronto della volatilità chiarisce le differenze tra indicatori.
3. Individua il cambio F a candela chiusa
Per BUY servono almeno tre stati DOWN consecutivi prima di F; F deve poi chiudere in UP con corpo rialzista. Per SELL servono tre stati UP, poi una F ribassista che chiuda in DOWN. Usa lo stato precedente memorizzato e la banda finale corrente; l’uguaglianza non cambia direzione.
Salva A_F = ATR(F) e la linea attiva ST_F alla chiusura di F. Il suo intervallo massimo-minimo deve essere positivo e non superare 3 × A_F. Mantieni A_F fisso per i margini di questo setup. L’indicatore continua invece ad aggiornarsi con le successive candele chiuse.
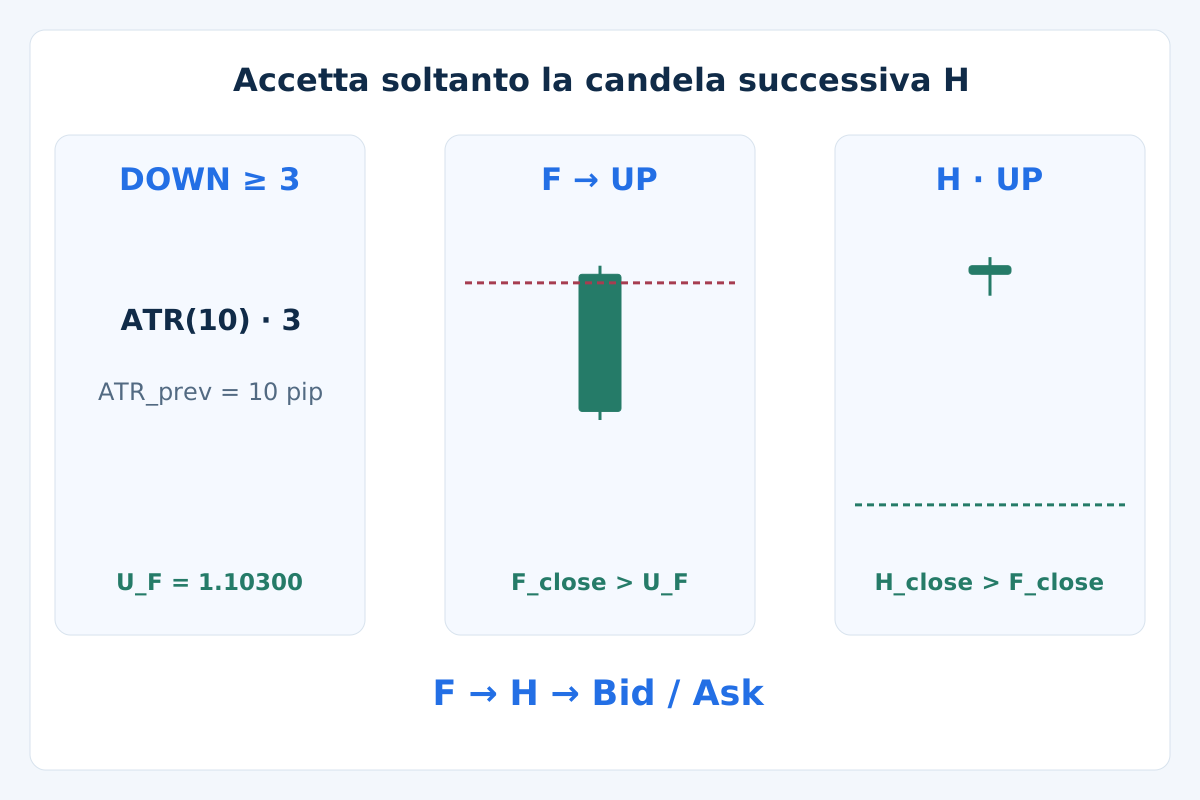
4. Accetta soltanto la candela successiva H
BUY richiede H ancora in UP, H_close > H_open, H_close > F_close e H_low > ST_F. SELL richiede H ancora in DOWN, H_close < H_open, H_close < F_close e H_high < ST_F. L’intervallo positivo di H non deve superare 2 × A_F.
I limiti sono stretti. Un’ombra, una candela aperta o una chiusura senza progresso non sostituiscono la conferma richiesta. Se H immediatamente successiva fallisce, scarta il cambio; una candela più tarda non lo recupera. Consenti al massimo un setup in valutazione o una posizione aperta per simbolo.
In parole semplici, la nuova direzione deve resistere alla sua prima candela completa e avanzare un po’ in chiusura. È un filtro da testare, non la garanzia che attendere migliori i risultati. L’esempio usa la linea alla chiusura di H per pianificare la protezione; durante F e H non esisteva alcun ordine.
5. Decidi una sola volta sulla prima quotazione
Valuta una volta la prima quotazione negoziabile ricevuta dopo H. Deve arrivare entro 15 secondi dalla chiusura di H e avere un’età massima di 2 secondi secondo orologi sincronizzati e registrati. Richiedi Bid < Ask e spread non superiore né a 2 pip né a 0.2 × A_F. Un controllo fallito termina il setup.
Richiedi abs(Bid − H_close) ≤ 0.25 × A_F. Bid deve restare sopra F_close per BUY o sotto per SELL. Verifica griglia dei tick, autorizzazioni, distanze minime e margine libero. Non attendere una seconda quotazione più conveniente e non ritentare un cambio scartato.
BUY entra ad Ask; SELL a Bid. Stima perdita e ricavo potenziale all’obiettivo sui lati di uscita eseguibili descritti sotto. Lo spread già presente in queste distanze si conta una sola volta. La guida ai costi spiega perché aggiungerlo ancora duplicherà lo stesso costo.
6. Fissa la protezione e definisci le uscite anticipate
Dalla linea attiva di H, fissa per BUY S = ST_H − 0.1 × A_F, arrotondando al tick valido inferiore. Per SELL usa S = ST_H + 0.1 × A_F, arrotondando verso l’alto. Richiedi H_low > S per BUY o H_high < S per SELL. Sono filtri del setup, non esecuzioni storiche.
Fissa l’obiettivo BUY T = H_close + 2 × (H_close − S); SELL usa T = H_close − 2 × (S − H_close). Se necessario, arrotonda l’obiettivo verso H_close e ricalcola. BUY usa stop Bid S e obiettivo Bid T. SELL usa i livelli fissi SL_Ask = S + 2 pips e TP_Ask = T + 2 pips. Il margine prestabilito non prevede lo spread futuro né sostituisce i dati Ask.
Stabilisci stop e obiettivo validi con l’ordine iniziale; altrimenti non aprire. Restano fissi mentre l’indicatore si aggiorna. Dopo uno stato opposto chiuso, oppure 8 candele H1 complete contando quella d’ingresso, richiedi la chiusura al successivo Bid eseguibile per BUY o Ask per SELL. Le precedenti esecuzioni protettive reali hanno priorità. Non sono previsti trailing, ampliamento, uscita parziale o operazione opposta automatica.
7. Segui l’esempio BUY inventato
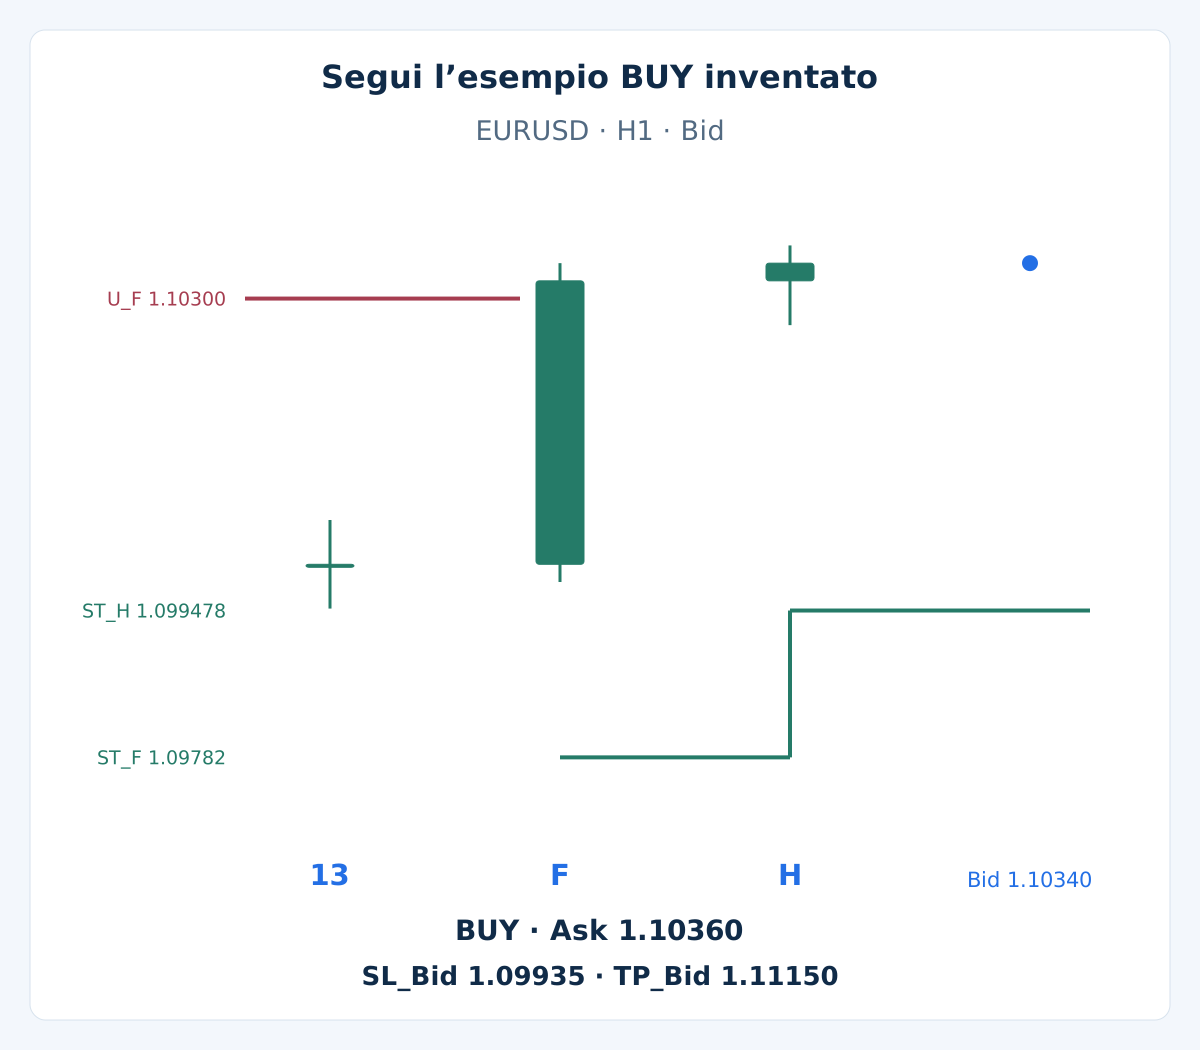
La preparazione facoltativa produce una banda superiore mantenuta a 1.10300. F chiude sopra a 1.10320 e passa da DOWN a UP. Il suo ATR è A_F = 0.00126, cioè 12.6 pip, e ST_F = 1.09782. L’intervallo di 36 pip resta sotto 3 × 12.6 = 37.8 pips.
| Candela | Apertura Bid | Massimo Bid | Minimo Bid | Chiusura Bid |
|---|---|---|---|---|
F |
1.10000 |
1.10340 |
1.09980 |
1.10320 |
H |
1.10320 |
1.10360 |
1.10270 |
1.10340 |
H è rialzista e chiude sopra la chiusura di F, con il minimo sopra ST_F. Il suo ATR si aggiorna a 0.001224 e la linea attiva a ST_H = 1.099478. Lo stop non arrotondato è 1.099478 − 0.000126 = 1.099352; l’arrotondamento verso l’esterno dà S = 1.09935. L’obiettivo è T = 1.11150.
Supponi che la prima quotazione tempestiva sia Bid 1.10340 / Ask 1.10360, con dati contrattuali validi, margine sufficiente e nessuna esclusione di calendario. Lo spread è 2 pip, entro entrambi i limiti, e Bid coincide con la chiusura di H. BUY entra ad Ask 1.10360. La linea può salire dopo, ma lo stop Bid iniziale resta a 1.09935. Non viene fornito un risultato futuro.
8. Calcola costo e dimensione prima dell’ingresso
Supponi un conto USD, un lotto da 100,000 EUR, V = $10 per pip per lotto, margine aggiuntivo totale per esecuzione sfavorevole s = 1 pip, commissione di apertura e chiusura c = $7 per lotto e riserva di finanziamento f = $0. Le commissioni sono lineari e senza minimo. Altri contratti o valute richiedono una nuova stima.
| Grandezza prevista | Calcolo | Risultato |
|---|---|---|
| Distanza dallo stop | (1.10360 − 1.09935) / 0.00010 | 42.5 pip |
| Distanza dall’obiettivo | (1.11150 − 1.10360) / 0.00010 | 79 pip |
| Perdita stimata per lotto | (42.5 + 1) × $10 + $7 | $442 |
| Guadagno netto potenziale per lotto | (79 − 1) × $10 − $7 | $773 |
| Rapporto al netto dei costi | $773 / $442 | ≈1.75 — supera la soglia 1.50 |
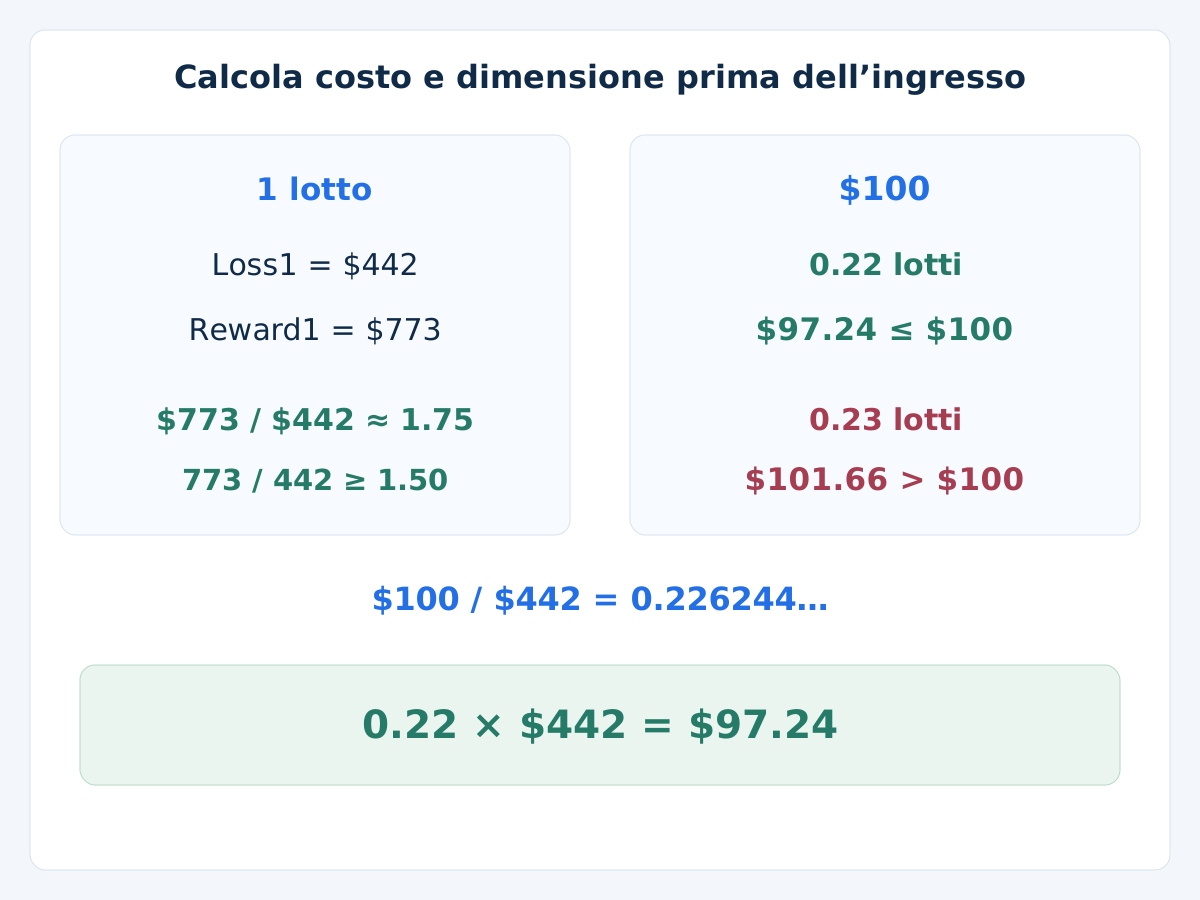
In generale usa Loss1 = (dSL + s) × V + c + f e Reward1 = (dTP − s) × V − c − f. Richiedi entrambi positivi e Reward1 / Loss1 ≥ 1.50 senza arrotondare. Con un budget illustrativo di $100 su $10,000 di patrimonio, $100 / $442 = 0.226244… lotti. Minimo e passo di 0.01 consentono 0.22 lotti, con perdita stimata 0.22 × $442 = $97.24. Arrotondare a 0.23 darebbe $101.66 e supererebbe il budget.
Il budget non è un rischio consigliato né un limite di perdita garantito. I $773 sono il guadagno netto condizionato all’esecuzione dell’obiettivo secondo le ipotesi, non rendimento atteso o profitto realizzato. Rinuncia se lotto minimo, margine o limiti di portafoglio non sono rispettati. La guida al dimensionamento con ATR spiega il processo più ampio.
9. Facoltativo: riproduci tutti gli input dell’indicatore
Mostra preparazione, inizializzazione ATR e regole ricorsive
Usa 13 candele H1 preparatorie identiche con gli OHLC sotto; la chiusura precedente è 1.10000. Ogni True Range vale 10 pip. Alla candela 10 inizializza ATR a 0.00100, banda superiore a 1.10300, inferiore a 1.09700 e stato DOWN. Le candele 10–13 forniscono quindi quattro stati DOWN definiti prima di F, la candela 14. H è la candela 15.
| Candele preparatorie | Apertura Bid | Massimo Bid | Minimo Bid | Chiusura Bid |
|---|---|---|---|---|
| 1–13 | 1.10000 |
1.10050 |
1.09950 |
1.10000 |
Definisci TR = max(High, Close_prev) − min(Low, Close_prev). Dopo l’inizializzazione usa A_t = (9 × A_prev + TR_t) / 10. Imposta mid_t = (High_t + Low_t) / 2, BU_t = mid_t + 3 × A_t e BL_t = mid_t − 3 × A_t. F produce così ATR 0.00126 e H 0.001224.
Imposta U_t = BU_t se BU_t < U_prev oppure Close_prev > U_prev; altrimenti mantieni U_prev. Imposta D_t = BL_t se BL_t > D_prev oppure Close_prev < D_prev; altrimenti mantieni D_prev. Calcola le bande finali prima di valutare la chiusura attuale.
Dallo stato precedente DOWN passa a UP solo con Close_t > U_t. Da UP passa a DOWN solo con Close_t < D_t; l’uguaglianza conserva la direzione. La linea attiva è D_t in UP e U_t in DOWN. Usa stati espliciti e piena precisione. La banda superiore di H si reimposta a 1.106822, mentre l’inferiore attiva diventa 1.099478. Riproduci regole e inizializzazione prima di confrontare le implementazioni delle piattaforme.
10. Esplicita cancellazioni e limiti di calendario
Scarta ore mancanti, OHLC invalidi, ATR nullo, bande non pronte, F/H fallite o una prima quotazione respinta. Per esempio, Bid 1.10372 / Ask 1.10392 dista 3.2 pip sopra la chiusura di H e supera 0.25 × 12.6 = 3.15 pips. Scartala anche se gli altri controlli passano. Non spostare i vecchi livelli per recuperare il setup.
Non entrare se una notizia programmata ad alto impatto per una delle valute, il rollover del broker o la chiusura del mercato cade nella finestra prevista di 8 candele. Dichiara calendario, categorie d’impatto e conversione dell’ora server prima del test. Senza copertura del calendario il filtro resta non verificato; gli imprevisti rimangono possibili.
Dopo rifiuto o uscita, richiedi una candela H1 completa senza setup in valutazione, poi un nuovo cambio valido con i suoi tre stati opposti precedenti. Limita separatamente l’esposizione totale del conto. Gap, costi ed esecuzioni peggiori possono superare la stima; consulta la guida alla gestione del rischio.
11. Verifica cronologia e protezione accettata
Riproduci le candele chiuse in ordine e salva prima quotazione e ogni motivo di rifiuto. Dopo ogni esecuzione, riconcilia ingresso effettivo, stop/obiettivo accettati ed esposizione secondo il modello registrato dei costi residui. Protezione mancante o budget superato bloccano nuove entrate e richiedono chiusura alla successiva quotazione eseguibile. Controlla il ticket prima di riprovare; una richiesta d’uscita non è un’esecuzione.
Usa tick Bid/Ask reali per le uscite di prezzo e la quotazione successiva a uno stato opposto chiuso o al limite temporale. Se una candela OHLC può toccare entrambe le uscite, l’ordine interno è sconosciuto. Usa dati più fini o segnala il caso come irrisolto con una convenzione prudente dichiarata; non attribuire l’ordine favorevole e non creare Ask con spread costante.
Conserva tutte le varianti provate, separa sviluppo e valutazione successiva, poi svolgi un forward test. Confronta falsi cambi, ingressi ritardati, costi, drawdown e posizioni correlate. Controlla la sensibilità a inizio storico, inizializzazione, periodo ATR e moltiplicatore. La guida al backtesting MT4 spiega la validazione; l’aritmetica sintetica non dimostra redditività.
12. Domande su questa strategia Supertrend
Una linea verde significa che devo comprare subito?
Il modello richiede un cambio a candela chiusa dopo il contesto di stati precedenti, poi la conferma immediatamente successiva e tutti i controlli di esecuzione e rischio. Un cambio di colore intrabar non basta. Anche un setup valido può perdere.
Lo stop iniziale del broker segue la linea Supertrend?
Qui resta fisso. La linea si aggiorna e uno stato opposto chiuso può richiedere un’uscita anticipata. Una strategia che muove lo stop del broker richiede altre regole di modifica e test separati.
Una candela forte successiva può sostituire una H fallita?
No. Solo la candela immediatamente seguente può confermare questo cambio. Un nuovo setup richiede il proprio contesto di stati precedenti, la pausa e un nuovo cambio; non può riutilizzare il segnale scartato.
Perché precisare smoothing e inizializzazione ATR?
Inizializzazioni o smoothing diversi possono modificare bande e momenti di cambio. Il modello dichiara media iniziale, ricorrenza di Wilder, direzione di partenza e confronti stretti per riprodurre l’esempio. Nome o colori dell’indicatore da soli non bastano.
Il rapporto 1.75 dell’esempio prevede un profitto?
No. È la visualizzazione arrotondata del guadagno netto potenziale all’obiettivo diviso per la perdita stimata allo stop, secondo le ipotesi. Il filtro usa i valori non arrotondati. Uscite anticipate per segnale o tempo ed esecuzione reale possono produrre risultati diversi.
Un cambio di direzione può invertire automaticamente una posizione?
Questo modello chiede prima la chiusura e riconcilia il ticket effettivo. Non presume mai che un ordine opposto chiuda in sicurezza una posizione esistente. Una nuova entrata richiede un setup valido distinto e tutti i controlli del conto.
13. Riferimento tecnico e ambito
Il riferimento ufficiale Supertrend di TradingView descrive le bande ricorsive basate su ATR e i cambi di direzione. Conferma, conversione Bid/Ask, protezione fissa, filtro dei costi e gestione della posizione sono la nostra variante di ricerca dichiarata, non impostazioni predefinite o un sistema redditizio approvato dalla fonte.
Forex e trading a leva comportano rischi considerevoli. Questa strategia ha finalità educative e non è consulenza d’investimento. Risultati passati o simulati non garantiscono le prestazioni future.