

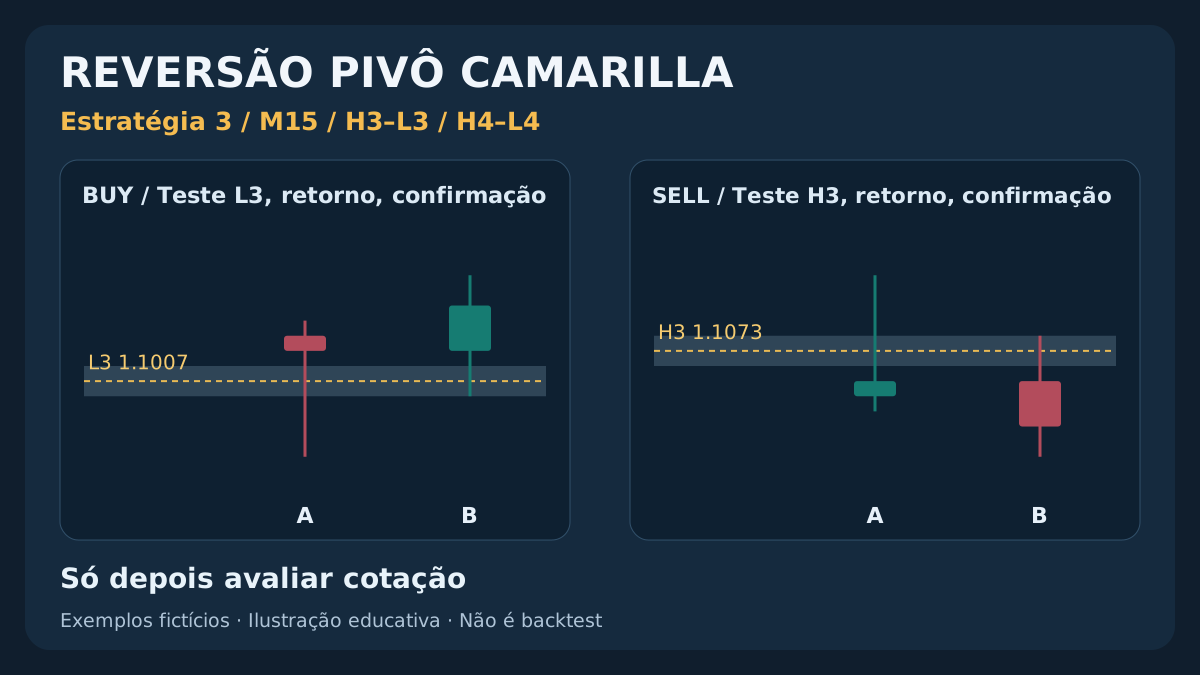
Níveis Camarilla são referências aritméticas, não ordens para operar contra todo toque. Testamos uma reversão específica: primeiro contato L3/H3, avanço além do nível, fechamento de volta para dentro e confirmação separada antes da primeira cotação nova. H4/L4 cancelam novas entradas no dia; não são automaticamente o stop nem uma ordem de inverter posição. Elegibilidade inicial, horários, saídas executáveis e orçamento com custos ficam definidos. Todos os preços, negócios e números são fictícios, sem lucratividade demonstrada.
1. Qual hipótese a reversão Camarilla testa
A hipótese é que a primeira excursão fora de L3/H3 falha e retorna ao fechamento diário anterior C. Fórmula não identifica liquidez oculta ou reversão estatisticamente confiável. Rejeição visível pode anteceder perda. Filtro inicial e limite externo restringem o experimento sem provar mercado lateral.
Base EUR/USD, M15 Bid fechados e D1 Bid completo da mesma corretora. H3/L3 indicam famílias Camarilla superior/inferior; outras plataformas usam R3/S3 e R4/S4 para H4/L4. H aqui é família superior, não máxima diária anterior. Salve equivalência, período e feed sem presumir indicadores idênticos.
Terceira estratégia do grupo. O repique Traditional S1/R1 e o rompimento e reteste R1/S1 têm mapas e hipóteses diferentes. Não misture entradas/stops ou mude para rompimento após falhar reversão sem definir e testar outra versão.
2. Calcule níveis de uma amplitude diária encerrada
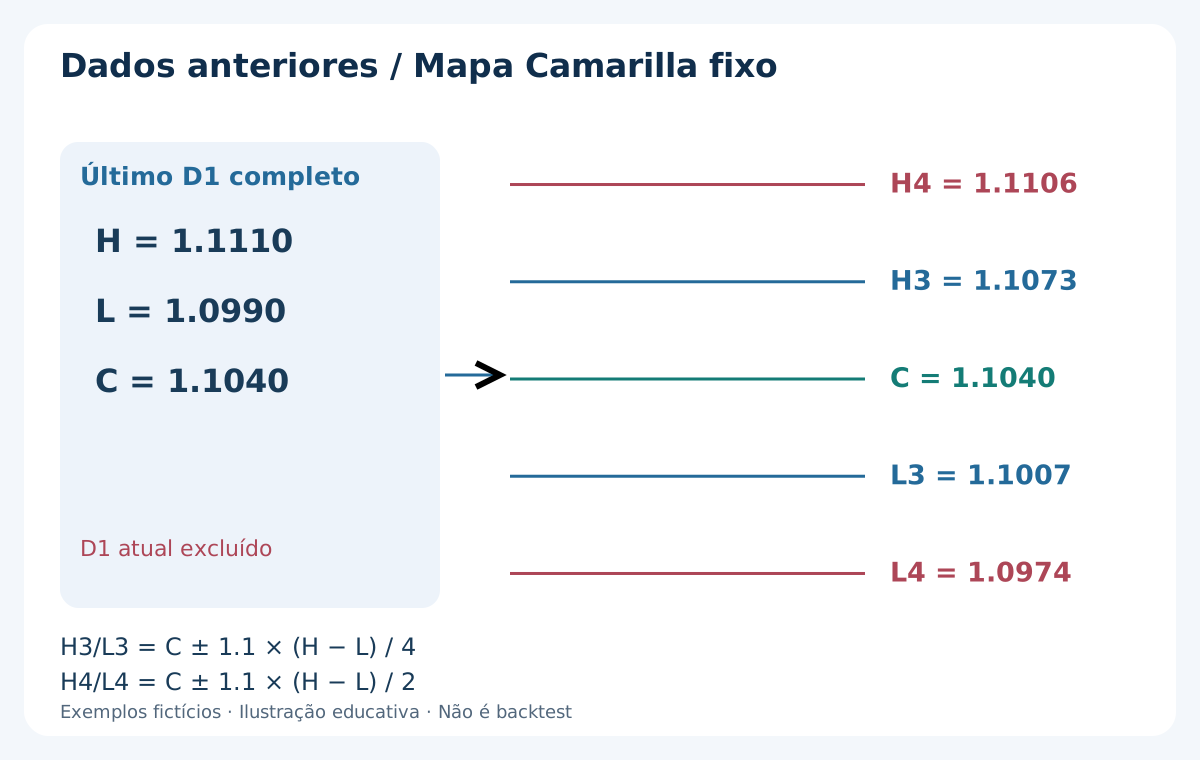
Salve máxima H, mínima L, fechamento C, limites de tempo e fonte do último D1 completo. R = H − L. H3 = C + 1.1 × R / 4, L3 = C − 1.1 × R / 4, H4 = C + 1.1 × R / 2, L4 = C − 1.1 × R / 2. Exija H > L, L ≤ C ≤ H e preços positivos válidos. Exclua D1 atual; mantenha precisão e arredonde ordens separadamente.
Dia fictício H = 1.1110, L = 1.0990, C = 1.1040: R = 0.0120, ou 120 pips; 1.1 × R = 0.0132. H3 = 1.1073, L3 = 1.1007, H4 = 1.1106, L4 = 1.0974. Internos a 33 pips de C, externos a 66. C é referência do alvo, não P Traditional, que seria cerca de 1.1046667.
Guarde calendário da corretora e offset UTC da data. D1 de domingo/feriado abreviado ou incompleto: pule dia atual, sem selecionar um antigo silenciosamente ou unir dados depois do resultado. Fixe mapa 08:00 servidor. O guia de fórmulas e fusos explica mudanças conforme corte diário.
3. Fixe elegibilidade inicial, horários e unidades
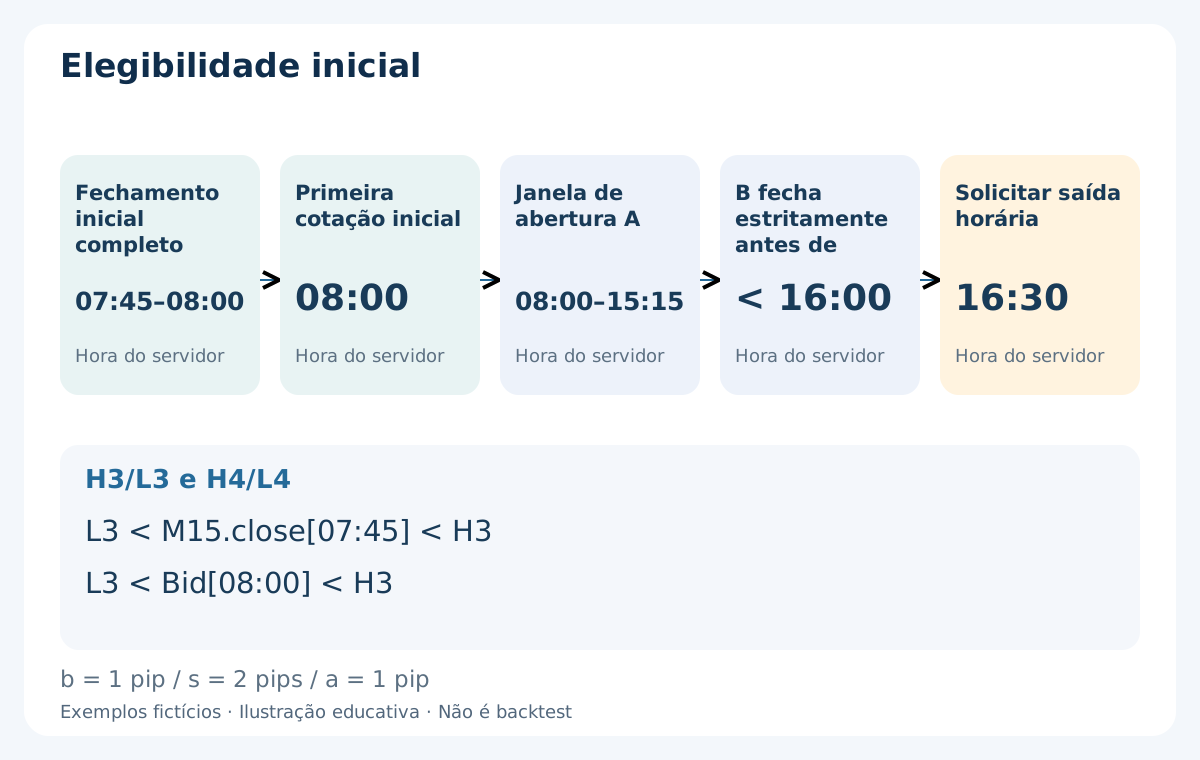
Às 08:00 salve fechamento do candle M15 aberto às 07:45, já encerrado e examine primeira cotação recebida do símbolo. Fechamento e novo Bid estritamente entre L3/H3; igualdade falha. Chegada até 5 segundos de 08:00, idade máxima 2 segundos, spread válido. Falha ou snapshot ausente desabilita todo o dia; retorno posterior para dentro não reativa.
Observe A abertos 08:00–15:15 inclusive. B vem imediatamente depois e fecha estritamente antes de 16:00; exatamente 16:00 falha. Solicite saída restante 16:30. Horas arbitrárias de pesquisa do servidor, não universais de Londres. Fechamento previsto só serve com dados seguintes que disponibilizem candle completo. Horários M15 indicam abertura. ATR atual ou amplitude em formação não mudam níveis.
Fixe buffer b = 1 pip, spread máximo s = 2 pips, reserva adversa a = 1 pip, idade máxima 2 segundos e prazo de entrada 5 segundos do fechamento previsto B. Relação líquida conservadora ≥ 1.5. EUR/USD: 1 pip = 0.0001, point de cinco casas = 0.00001; tick real verificado à parte. Rejeite cotação inválida/cruzada; 0 ≤ Ask − Bid ≤ s.
| Parâmetro | Valor base | Regra fixa |
|---|---|---|
| Mercado / fonte | EUR/USD · M15 Bid | D1 anterior completo da corretora |
| Elegibilidade inicial | Fechamento 07:45 + primeiro Bid 08:00 | Ambos estritamente dentro L3/H3 |
| Contato / sessão | A abre 08:00–15:15 | B antes de 16:00; solicitação 16:30 |
| Limite externo | Qualquer toque Bid L4/H4 | Desabilitar entradas do dia |
| Buffer / spread / reserva | b = 1 · s = 2 · a = 1 pip | Relação líquida conservadora ≥ 1.5 |
| Idade / prazo | 2 segundos / 5 segundos | Só primeira cotação posterior |
| Cota / orçamento | 1 entrada executada · 0.5% | Arredondar abaixo; perda não garantida |
4. Consuma primeiro contato interno e preserve estado
Após abertura elegível, primeiro M15 fechado na janela A com low ≤ L3 consome BUY; primeiro com high ≥ H3 consome SELL. Toque simples sem avanço suficiente também consome. Rejeição posterior mais bonita não substitui. Uma tentativa por direção, mas só uma posição aberta e uma entrada executada por dia da corretora.
BUY exige fechamento anterior e A.open estritamente entre L3 e C − b; SELL entre C + b e H3. Predecessor ausente, igualdade ou gap fora do intervalo falham. Salto externo não é rejeição observada desde dentro. Candle que toca ambos internos falha nas duas direções; OHLC não prova ordem dos contatos.
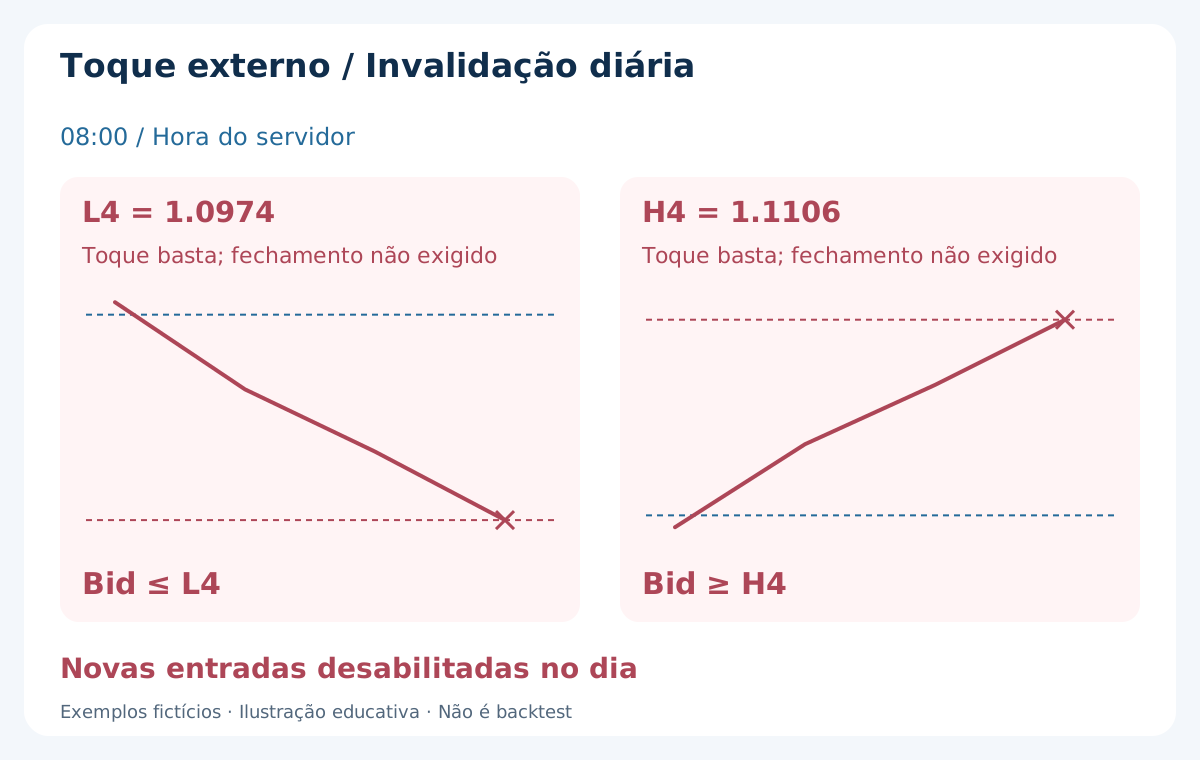
Monitore Bid desde 08:00. Qualquer Bid ≤ L4 ou ≥ H4 desabilita novas entradas até fim do dia mesmo com recuperação imediata. Extremos fechados provam violação passada; ao vivo reaja ao primeiro tick sem esperar fechamento. Preserve bloqueio após reinício. Tem prioridade sobre A/B/cotação; sem cobertura tick não se prova ausência de toque externo.
5. BUY: teste abaixo de L3, retorne em A, confirme em B
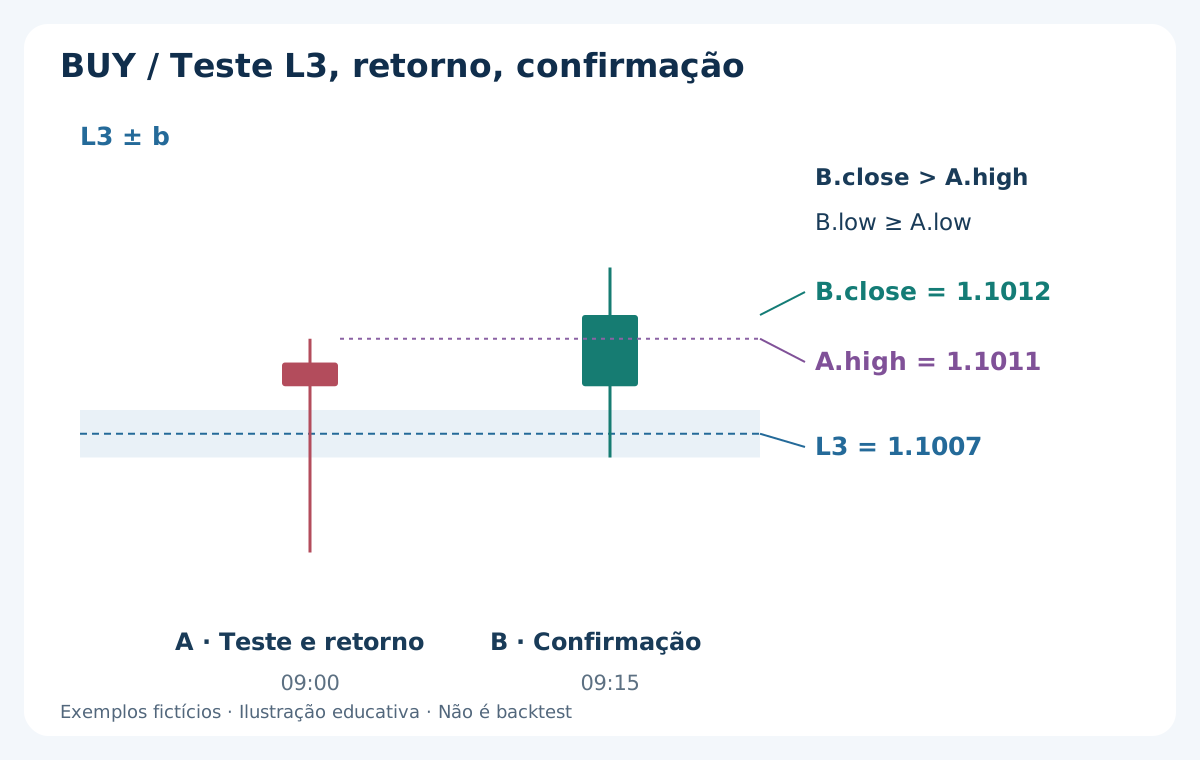
Primeiro contato BUY: A.low ≤ L3 − b, A.close > L3 + b, A.high < C − b e A.low − b > L4. Teste exatamente L3 − b permitido; fechamento igual L3 + b não. high, low, close significam máxima, mínima e fechamento. Pavio não justifica fill na mínima: retorno só é conhecido depois de A fechar.
B imediata: B.close > A.high, B.low ≥ A.low, B.high < C − b. Mínima igual permitida, fechamento igual A.high não. Nova mínima cancela sem mover stop. Da abertura A até entrada, máxima Bid ≥ C − b cancela por alvo já visitado. Visita anterior a A não faz parte desse teste.
Depois de B somente primeira cotação nova: Bid > A.high e Ask ≤ B.close + s, com idade, prazo, spread, custos e volume válidos. BUY market entra Ask. Stop Bid fixo A.low − b e alvo Bid C − b. Stop deliberadamente mais próximo que L4: limite diário e ordem protetora têm funções diferentes.
6. SELL: teste acima de H3 e proteja no Ask
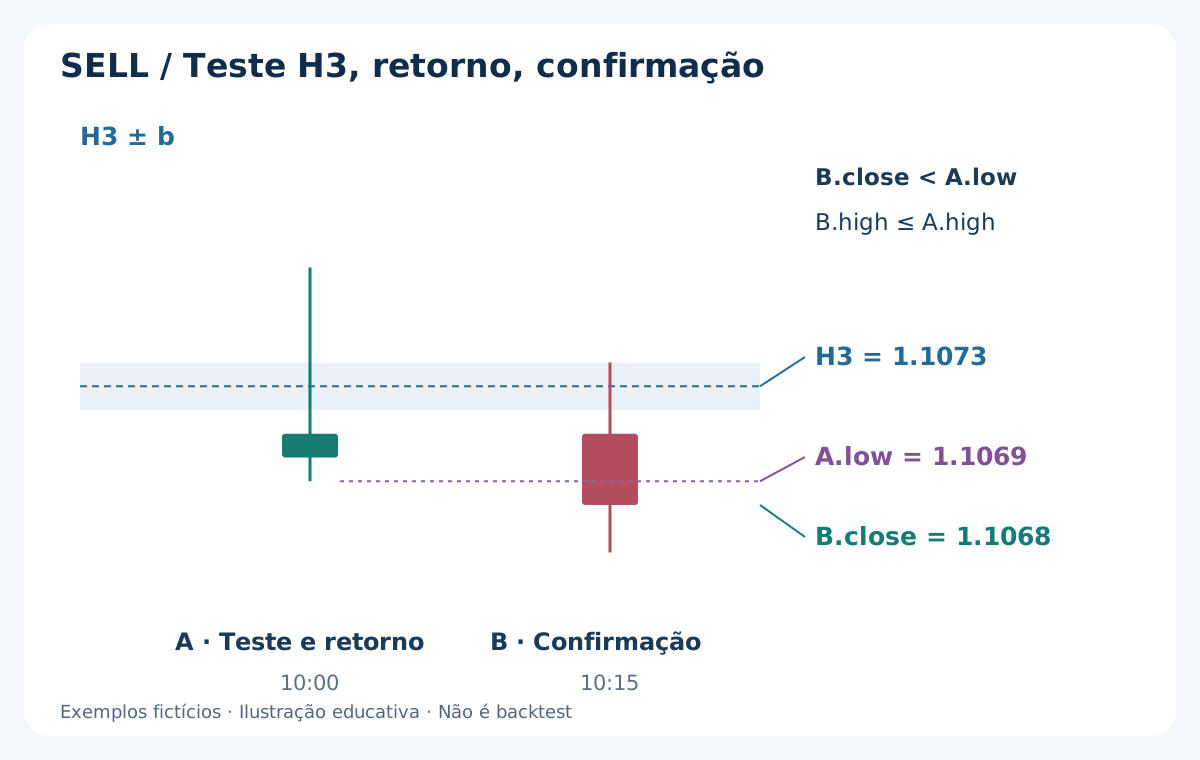
Primeiro contato SELL: A.high ≥ H3 + b, A.close < H3 − b, A.low > C + b, A.high + b < H4. Teste igual H3 + b permitido, fechamento igual H3 − b não. B imediata: B.close < A.low, B.high ≤ A.high, B.low > C + b. Não substitua A, atrase B ou redesenhe extremo.
Da abertura A até entrada, mínima Bid ≤ C + b cancela por alvo visitado. Primeira cotação após B: Bid < A.low e Bid ≥ B.close − s, controles comuns incluídos. SELL market entra Bid. Stop Ask A.high + b + s, alvo Ask C + b + s fixos. Nenhuma entrada suposta no toque anterior H3.
s = 2 pips é reserva fixa, não máxima Ask histórica observada. Spread constante 2 pips: alvo equivale Bid C + b antes de C, stop Bid A.high + b. Alargamento posterior muda equivalência ou dispara stop short sem Bid tocar linha Ask. Guarde evidência real; veja tipos de ordens.
7. Separe invalidação externa e stop protetor
H4/L4 cancelam por toque, não só fechamento externo. Gap aparecendo Bid 1.0974 ou menor desabilita mesmo sem tick exato L4. Máxima H4 1.1106 também. Retorno interno não devolve permissão. Filtro testável, não prova de tendência ou entrada automática de rompimento.
Stop BUY do exemplo Bid 1.1001 está acima L4 1.0974. Trocar por L4 − b = 1.0973 aumenta risco de 13 para 41 pips com potencial inalterado 25. Outra especificação, falhando custos aqui. Tampouco aperte stop de pavio largo para fabricar relação; pule candidato inválido.
Prioridade: dados/abertura/sessão, toque externo, ambos internos ou A inválido, B inválido/expirado, cota usada, depois primeira cotação/preço/custos/volume e aceitação. Só primeira após B, em 5 segundos, idade máxima 2. Timestamp do símbolo e recebimento sincronizado; rejeite futuro/sem hora. Relógio de outro símbolo Market Watch não prova frescor. Resposta incerta exige conciliação por ticket antes de reenvio.
8. BUY completo antes da entrada Ask
C = 1.1040, L3 = 1.1007, L4 = 1.0974. Suponha fechamento 07:45 e primeiro Bid 08:00 a 1.1040, internos, sem candidato/toque externo anterior. Fechamento anterior A 1.1012. A 09:00: abertura 1.1010, máxima 1.1011, mínima 1.1002, fechamento 1.1009. Teste/retorno conhecidos após 09:15, não na mínima.
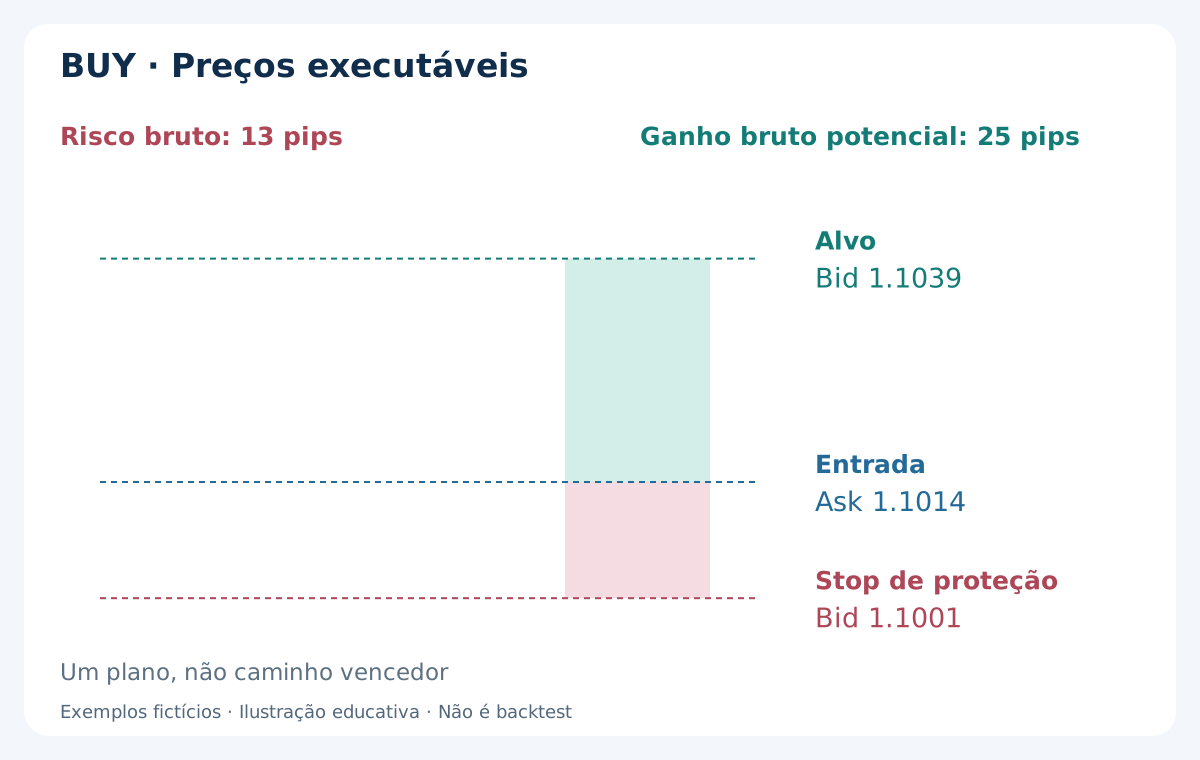
B 09:15: abertura 1.1009, máxima 1.1014, mínima 1.1006, fechamento 1.1012. Confirmação após 09:30. Primeira cotação nova suposta 09:30:01 Bid 1.1012 / Ask 1.1014, BUY Ask 1.1014 com proteção aceita. Bid > A.high, Ask = B.close + s permitido. Entrada após dois fechamentos, não em L3 ou cruzamento anterior de B.
Stop Bid 1.1002 − 0.0001 = 1.1001; alvo Bid 1.1040 − 0.0001 = 1.1039. Risco bruto 13 pips, ganho bruto potencial 25, relação ≈ 1.92. Plano sem caminho vencedor futuro. Continuação perdedora separada: Bid salta 1.0999 e stop executa ali em vez de 1.1001, perda de preço 15 pips. Proteção não garante preço nem perda máxima.
9. SELL independente com saídas Ask
Cenário separado, não segunda entrada do dia BUY. C = 1.1040, H3 = 1.1073, H4 = 1.1106, abertura válida sem contato SELL/externo anterior. Fechamento anterior 1.1068. A 10:00: abertura 1.1070, máxima 1.1078, mínima 1.1069, fechamento 1.1071. Testa acima H3 + b e retorna sob H3 − b.
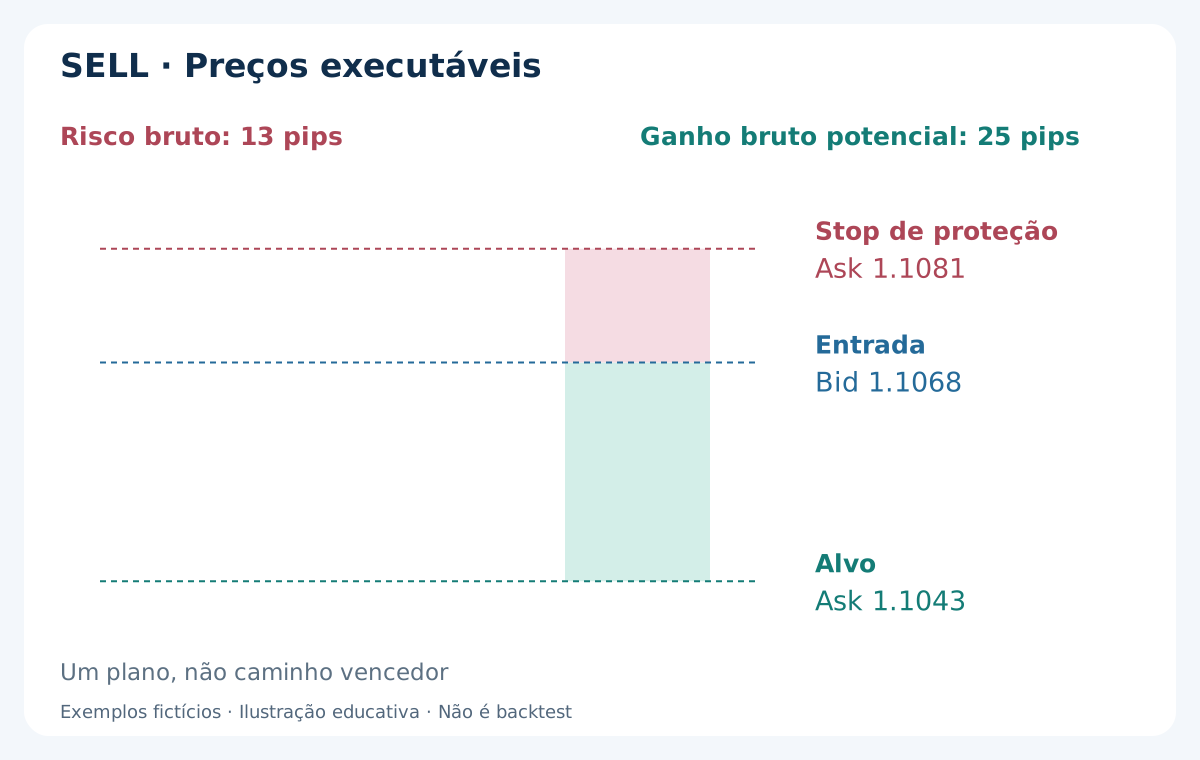
B 10:15: abertura 1.1071, máxima 1.1074, mínima 1.1066, fechamento 1.1068. A conhecido após 10:15, B após 10:30. Primeira cotação nova suposta 10:30:01 Bid 1.1068 / Ask 1.1070, SELL Bid 1.1068. Máxima A anterior não é stop após entrada; nenhum fill no toque H3 antigo.
Stop Ask 1.1078 + 0.0001 + 0.0002 = 1.1081; alvo Ask 1.1040 + 0.0001 + 0.0002 = 1.1043. Risco 13 pips, ganho bruto potencial 25. Spread constante 2 pips: Bid 1.1079 e 1.1041. Alvo Ask vem antes de Bid atingir C; toque Bid isolado não prova fill Ask.
10. C fixo e mapa de obstáculos declarado
BUY alvo Bid C − b, SELL Ask C + b + s. C é fechamento anterior, não ponto médio atual, P Traditional ou média adaptativa. Stops A aceitos ficam fixos. Arredonde stop afastando da entrada, alvo aproximando ao tick real; recalcule distâncias/custos/volume. Pule se stop BUY arredondado não ficar acima L4 ou equivalente Bid a spread fixo do stop SELL não ficar abaixo H4.
Obstáculos base: H/L D1 anteriores e números redondos cada 100 pips ancorados em zero, sem metades/quartos. Pule referência estritamente entre Bid atual e BUY C − b ou SELL C + b, sem extremos. Nenhuma nos exemplos. Salve antes de 08:00. Swing extra, exclusão de notícias ou parciais exigem outra especificação, não reparação após perda.
Guias de suporte/resistência e números redondos explicam referências. Linhas próximas não são votos probabilísticos independentes. Alvo visitado desde A; invalidação externa desde 08:00. Misturar janelas cancelaria indevidamente abertura perto C antes da primeira tentativa.
11. Verifique custos antes da primeira solicitação
r é distância executável ao stop, g ao alvo em pips. Converta comissão completa a c pips com valor real na moeda da conta. Exija (g − a − c) / (r + a + c) ≥ 1.5, termos positivos. a = 1 pip cobre uma diferença adversa de entrada ou saída, não ambas. Spread já nos preços, sem nova dedução.
r = 13, g = 25, comissão USD 7/lote padrão e USD 10/pip dão c = 0.7. Bruto 25/13 ≈ 1.92 vira 24.3/13.7 ≈ 1.77 após comissão com mesmos fills. Plano conservador: (25 − 1 − 0.7) / (13 + 1 + 0.7) = 23.3/14.7 ≈ 1.59. Sensibilidade, não prova de vantagem explorável.
Variante BUY: B.close = 1.1013, primeiro Bid 1.1013 / Ask 1.1015. Spread/deslocamento passam 2 pips, mas saídas originais dão r = 14, g = 24: 22.3/15.7 ≈ 1.42, pule. Não espere segunda mais barata nem mova C. Spread inicial 3 pips falha primeiro; um motivo principal e flags extras sem duplicar descartes.
12. Dimensione na moeda da conta e arredonde abaixo
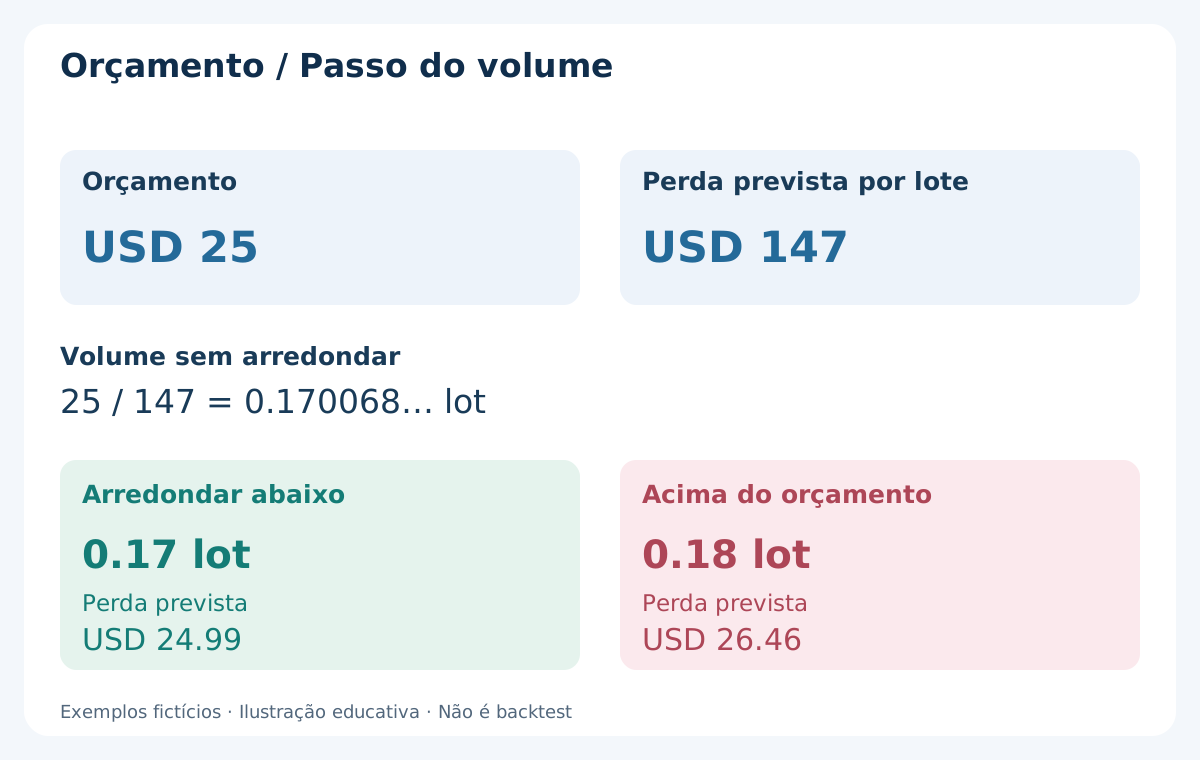
Patrimônio líquido USD 5000, orçamento 0.5%: USD 25. Assuma EUR/USD, lote padrão 100000 EUR, USD 10/pip/lote, comissão completa USD 7/lote. Stop 13 pips mais reserva 1: perda prevista por lote (13 + 1) × 10 + 7 = USD 147. Volume bruto 25/147 = 0.170068… lot.
Passo 0.01: 0.17 lot arredondado abaixo, perda prevista USD 24.99. 0.18 dá USD 26.46 além do orçamento. Fills ilustrados iguais: stop bruto USD 22.10 + USD 1.19 = USD 23.29. Alvo bruto potencial USD 42.50 − USD 1.19 = USD 41.31. Fill perdedor separado de 15 pips custaria USD 26.69 após comissão, acima do plano.
Valores condicionais, não retornos. Verifique contrato, tick value em moeda da conta, conversão, limites e margem. Cotação USD não implica conta USD. Volume mínimo acima orçamento: pule. Veja tamanho da posição e custos de negociação. Gaps, slippage e conversão podem superar reservas; orçamento não garante perda máxima.
13. Concilie proteção, saídas e trava diária
Antes confira permissão, tick, distância mínima, volume e margem. MQL4 MODE_TICKSIZE usa points: multiplique por Point para incremento de preço. MODE_STOPLEVEL = 0 pode envolver restrições dinâmicas. Stop/alvo aceitos com abertura exigidos; caso contrário pule, sem abrir intencionalmente desprotegido ou alargar stop para evitar rejeição.
Depois do fill concilie entrada real, proteção e distâncias. Reduza a restante pelo desvio adverso de entrada já realizado, mínimo zero, sem reserva dupla. Proteção ausente, limite 1.5 falho ou orçamento excedido: solicite fechamento imediato pela exceção e guarde resultado real. Timeout pode já ter executado; confira tickets antes de novo envio.
Saídas fixas: sem preço médio em perdas, parciais, trailing, break-even automático ou ordem de rompimento oposta. Solicite fechamento 16:30 se aberta, registre fill/falha. Entrada consome cota mesmo perdedora, preservada no reinício. Reset só novo dia confirmado sem posição antiga/pendente. Toque externo posterior não apaga perda anterior; outros EAs precisam limite global de exposição separado.
14. Teste informação disponível em cada decisão
Reconstrua D1, mapa 08:00, fechamento 07:45, primeira cotação, estado externo, contato inicial e A/B com dados de então. Extremos finais ou indicador redesenhado usam futuro. A/B são distintos e fechados; mínima A não autoriza fill antes do retorno conhecido, B tardio não substitui imediato inválido.
OHLC M15 não prova idade da cotação, prazo 5 segundos, saídas Ask ou ordem de duas saídas no candle. Use ticks Bid/Ask ordenados e registros da corretora. Dados ausentes também impedem provar ausência de toque externo. Marque incompletos/ambíguos sem supor caminho favorável. Inclua spread variável, comissão, rejeições, fills adversos e saídas horárias.
Separe desenvolvimento, fora da amostra cronológico e forward. Preserve todos os feeds, filtros iniciais, buffers, horas, alvos e limites testados, não só melhor. Publique expectativa líquida, drawdown, fills, cancelamentos e sensibilidade. O guia de backtest MT4 explica limites; reação alta, padrão bonito ou amostra mínima não prova lucro futuro.
15. Separe denominadores de tentativas, dias e resultados
Registre dia/UTC, D1 H/L/C e limites, quatro Camarilla, C, fechamento/cotação inicial e filtro. Primeiro contato por direção, ticks externos, OHLC/disponibilidade A/B, motivo, primeira cotação após B/idade/spread, saídas arredondadas, r/g/c/a, relação, orçamento, volume, resposta e fills. Imagem complementa registro.
Registro fictício: 14 tentativas completas após abertura válida = 3 A inválidos + 2 B inválidos/expirados + 2 cancelamentos externos pré-entrada + 2 descartes cotação/custos + 1 rejeição broker certa sem fill + 4 fills. Entre 4: 2 alvos, 1 stop, 1 saída horária. 4/14 ≈ 28.57% é frequência de execução, não acerto. Dois alvos de 4, 50%, também não é taxa validada; faltam retornos líquidos horários.
A parte, 3 dias com filtro inicial falho e 2 históricos candidatos incompletos. Dias e tentativas são unidades distintas; não some para inventar denominador nem trate lacunas como ausência de contato. Primeiro motivo mais flags, sem duplicar. Publique faltantes/sensibilidade. Mudança de regra exige versão nova e repetir amostra afetada, não reescrever histórico lucrativo.
16. Revisão prática antes de ativar
Antes de 08:00 confira calendário, D1, contrato, orçamento. Às 08:00 fixe mapa/obstáculos, cheque fechamento 07:45 e primeira cotação pontual. Se elegível, monitore externos e consuma primeiro interno por direção. Exija A e B imediato antes de 16:00. Antes de enviar: primeiro preço, idade 2 segundos, prazo 5, proteção arredondada, espaço, custos, volume, margem e cota.
Após entrar concilie fill/proteção, aplique exceção se preciso, mantenha saídas e pedido 16:30. Inclua cancelamentos, descartes, rejeições, perdas, saídas horárias, dias desabilitados e incompletos. Decisão reproduzível deve poder rejeitar hipótese não lucrativa, não converter toda reversão falha em rompimento vencedor depois.
Três especificações: repique Traditional, rompimento e reteste Traditional e reversão Camarilla. Três guias explicam referências. Compare versões fixas/exposição global sem escolher explicação vencedora após conhecer trajetória.
Perguntas frequentes
O que testa a reversão Camarilla H3/L3?
Primeiro teste além do interno, retorno A fechado e B imediato rumo ao fechamento anterior C. Abertura, invalidação H4/L4, tempos, custos e risco definidos. Exemplos não demonstram lucro.
Como calcular os níveis?
R = H − L do D1 anterior completo. H3/L3 = C ± 1.1 × R / 4, H4/L4 = C ± 1.1 × R / 2. Também R3/S3 e R4/S4. Feed/corte fixos; D1 atual excluído.
Invalidação H4/L4 significa stop lá?
Não. Toque Bid externo desde 08:00 desabilita novas entradas do dia. Stop BUY A.low − b; stop Ask SELL A.high + b + s. Substituir stop 13 pips por L4 − b gera risco 41 para potencial 25: outra especificação.
Posso entrar no toque ou esperar segunda cotação?
Não aqui. A retorna, B imediato confirma antes de 16:00. Só primeira cotação nova em 5 segundos, idade máxima 2. Falha inicial ou primeiro contato inválido não se repara depois.
Por que pode falhar custos após confirmar?
Exige-se (g − a − c) / (r + a + c) ≥ 1.5. Variante BUY com risco 14 pips e potencial 24 dá ≈ 1.42 após comissão/reserva. Gráfico bruto não basta; não mova C ou stop.
É mais segura que rompimento de pivô?
Não demonstrado. Exemplos, 14 tentativas, 3 dias iniciais bloqueados e 2 históricos incompletos são fictícios. Teste alternativas fixas com Bid/Ask realistas, custos, fora da amostra e forward. Orçamento 0.5% e stop não garantem perda máxima.
Fontes e notas de execução
Documentação verifica fórmulas Camarilla, dados completos e Bid/Ask. Abertura, A/B, cancelamento H4/L4, parâmetros, preços e registro são exercícios fictícios originais; fontes não validam lucro.
Conteúdo educativo. Preços, operações e contagens fictícios. Forex envolve risco; stops e orçamentos não garantem perda máxima.