

Fechar fora de uma banda descreve um preço, não obriga a reverter. Esta regra didática testa uma hipótese limitada: após um percurso pouco direcional, uma excursão e retorno imediato podem deixar espaço até uma média fixa. Difere do breakout por compressão; não afirma lucro nem parâmetros ótimos.
1. Congele a informação anterior à excursão
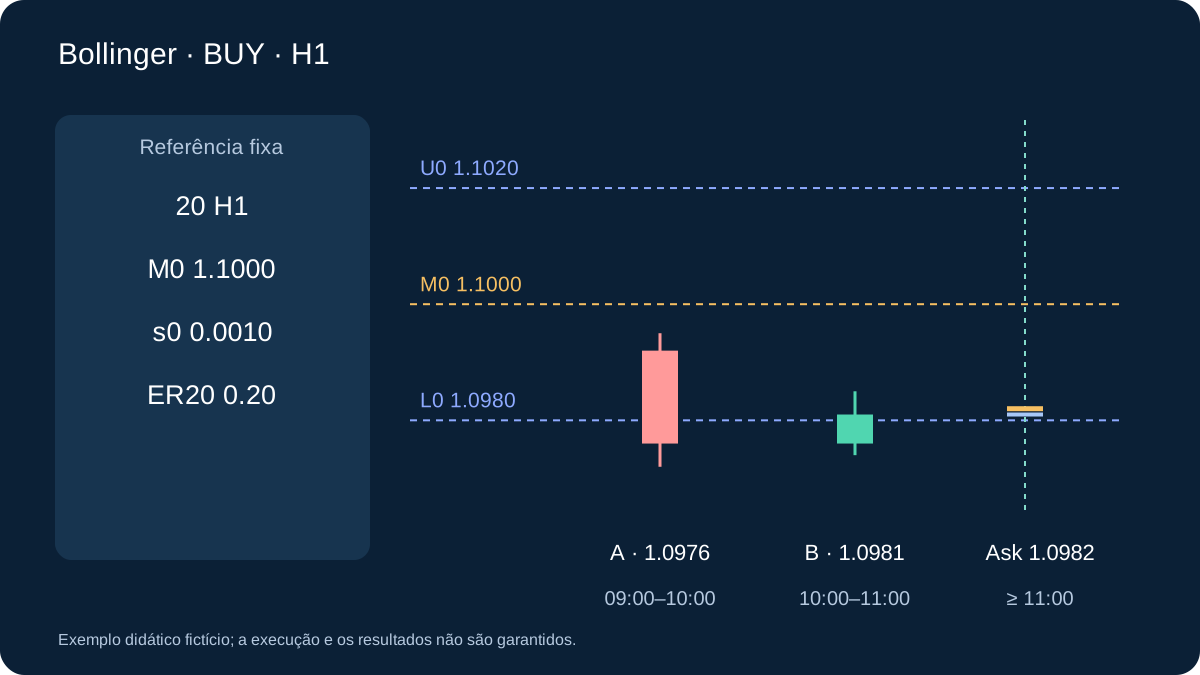
Use OHLC Bid H1 comuns de um símbolo. Antes de abrir a possível A, calcule SMA M0 e desvio-padrão populacional s0 nos 20 fechamentos anteriores. Fixe L0 = M0 − 2s0 e U0 = M0 + 2s0, sem deslocamento visual. Dados ausentes ou s0 zero: descarte.
A e confirmação B ficam fora do cálculo. A referência não muda durante candidato e operação. Bandas móveis posteriores não alteram limiar ou alvo. Multiplicador 2 é escolha de parâmetro, não prova de normalidade ou de que 95% dos preços futuros ficarão dentro.
Leia o guia de velas comuns, horários e Bid/Ask.
M0 = Σ(close_i) / 20; s0 = sqrt(Σ(close_i − M0)² / 20); L0 = M0 − 2s0; U0 = M0 + 2s02. Prepare o gráfico e entenda a hipótese
Use EURUSD H1, velas Bid comuns, pip 0.0001 e um feed consistente. No MT4: Bollinger Bands, período 20, desvio 2, deslocamento 0 e Close. O indicador normal ajuda a conferir a conta, mas suas linhas móveis não são os níveis congelados. Registre M0, L0 e U0 antes de A abrir e marque ou armazene separadamente. ER é cálculo adicional, não saída de Bollinger.
Voltar à média é uma hipótese. ER baixo indica pouco avanço líquido frente ao percurso anterior, não spread, liquidez futura ou chance de reversão. A identifica a excursão; B traz evidência posterior de recuperação. Esperar pode evitar excursões sem confirmação, mas encarecer a entrada ou perder uma recuperação rápida. O filtro da primeira cotação avalia esse custo de esperar.
3. Filtro de regime anunciado antes
Antes de A, ER20 é a mudança absoluta em 20 intervalos dividida pela soma das mudanças absolutas entre fechamentos; exige 21 fechamentos completos. Denominador positivo e ER20 ≤ 0.30 são necessários. Eficiência do percurso não garante uma faixa futura.
Prepare candidatos apenas sem posição. Após A, espere 20 novas H1 completas antes de outra, tenha preenchido ou não. São escolhas ilustrativas de pesquisa. Não elimine perdas reclassificando depois o regime; teste vizinhos no treinamento e mantenha validação intocada.
ER20 = abs(C[t] − C[t−20]) / Σ(k=t−19…t) abs(C[k] − C[k−1]); t = bar immediately before A4. BUY: A e somente a B seguinte
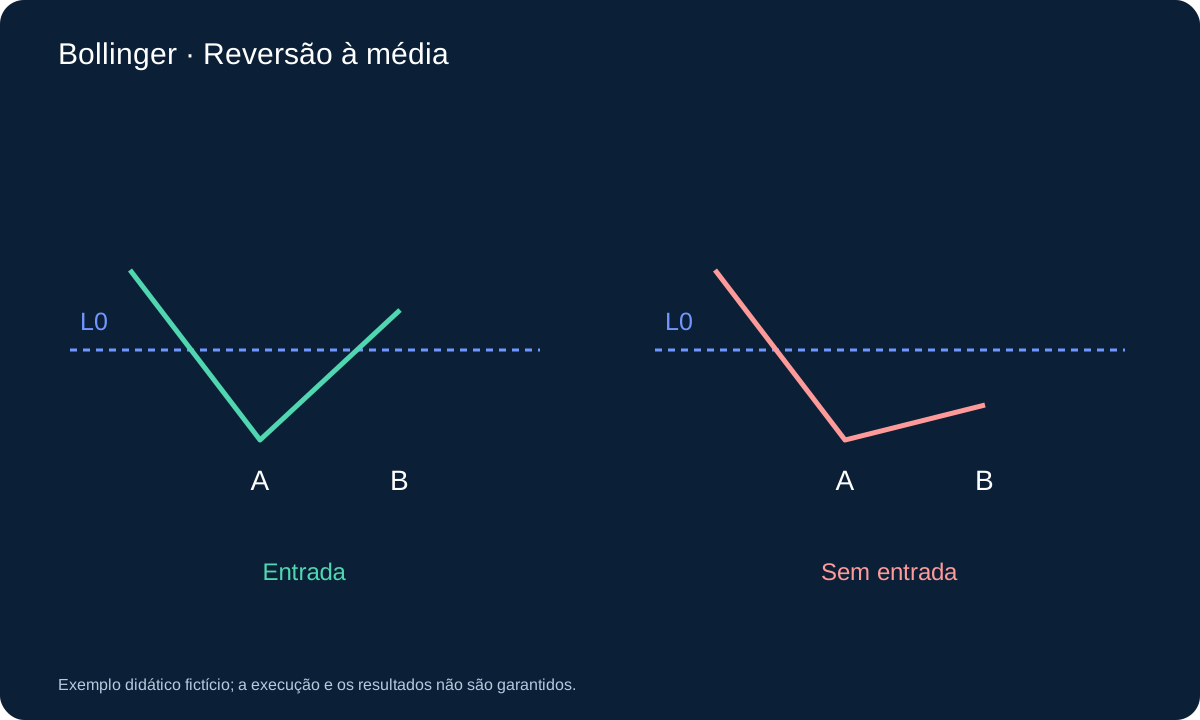
A precisa fechar estritamente abaixo de L0; ainda não há entrada. Apenas a próxima H1 B confirma: fecha acima de L0, abaixo de M0 e com CloseB > OpenB. Pavio dentro não basta; igualdade em limite estrito não passa.
Se B falhar, o candidato expira. Stop fixo min(LowA, LowB) − 0.10s0, alvo Bid fixo M0. Após fechar B, avalie somente a primeira cotação disponível. Não substitua vela incompleta nem espere um preço posterior mais conveniente.
5. Torne reproduzível o relógio da informação
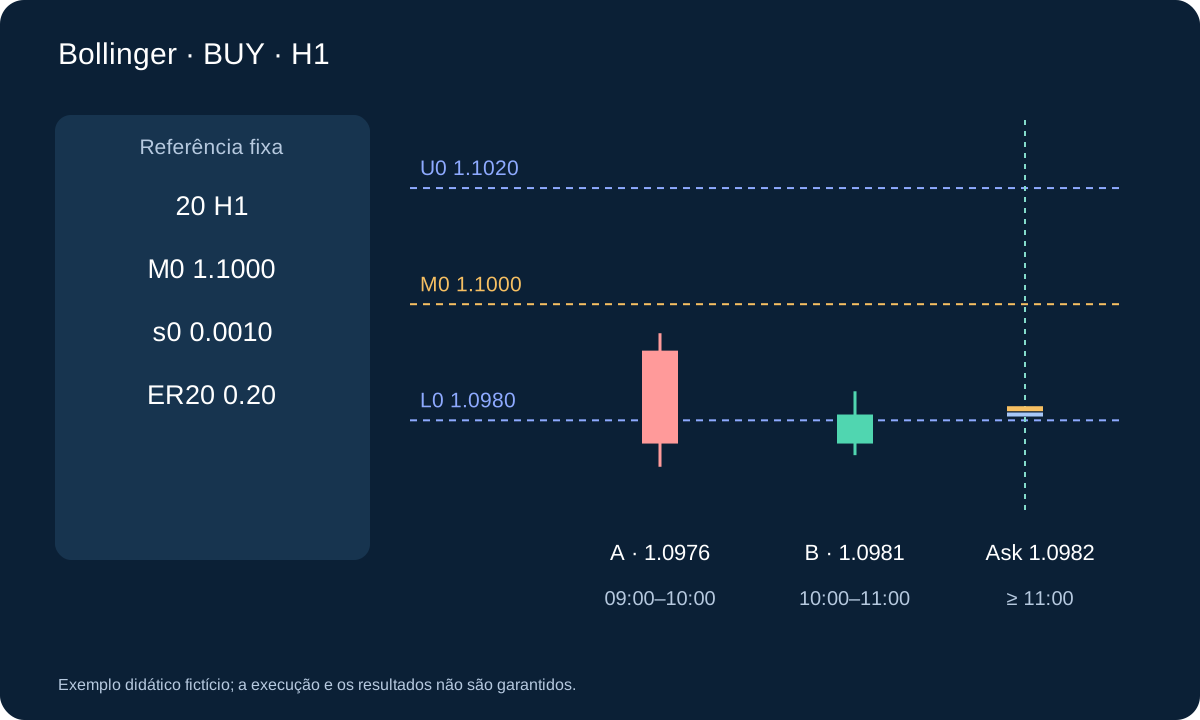
A pode cobrir 09:00–10:00 do servidor. Às 09:00, salve a referência de velas já fechadas. Às 10:00, avalie A sem recalcular com seu fechamento. B é 10:00–11:00; somente às 11:00 seu fechamento está disponível e a primeira cotação seguinte pode ser avaliada. Recuperação em 11:00–12:00 não substitui B falha. Shift 0 do MT4 está aberto e não confirma a regra.
Se entrar na primeira cotação de 11:00–12:00, essa é a vela de duração 1. Seu fechamento completa 1; às 17:00 completa 6 e a próxima cotação solicita saída se ainda aberta. É contagem de velas, não seis horas exatas entre fills. A pausa conta A+1 até A+20; nova A só a partir de A+21, sem posição ou candidato. Processe o candidato existente primeiro, mesmo na vela em que falha.
6. SELL é o espelho explícito
SELL exige CloseA > U0. A próxima B precisa ser baixista, fechar abaixo de U0 e acima de M0. Stop max(HighA, HighB) + 0.10s0 e alvo M0. Sinais são Bid; SELL sai por Ask. Máximas Bid não reconstroem o caminho do stop Ask.
BUY entra no Ask e sai no Bid; SELL faz o contrário. Na primeira cotação, distância stop e espaço alvo devem ser positivos. Spread ≤ 15% da distância executável ao stop e espaço alvo ≥ 1.20 vezes essa distância. Se falhar, encerre o candidato sem perseguir cotação posterior.
spread / executable_stop_distance ≤ 0.15; target_room / executable_stop_distance ≥ 1.207. SELL numérico: mesma média, outro lado da cotação
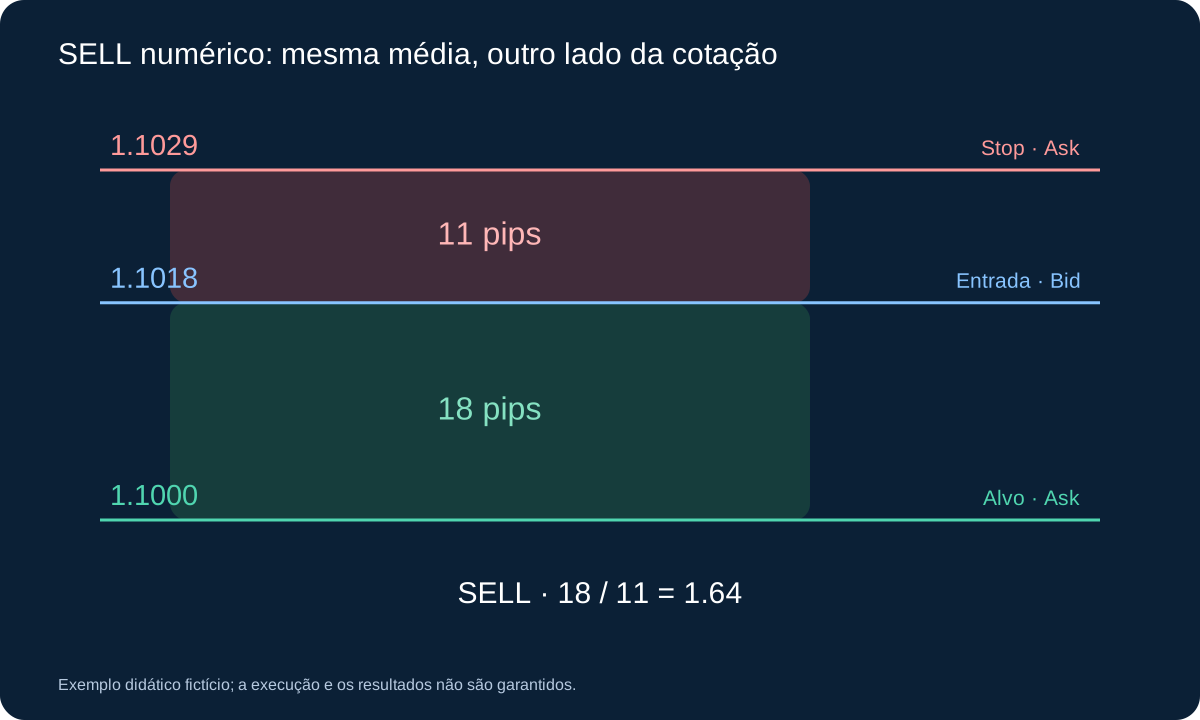
M0 1.1000, s0 0.0010, U0 1.1020, ER20 0.20. A fecha 1.1024 com máxima 1.1028. B seguinte abre 1.1024, fecha 1.1019 e tem máxima 1.1026: baixista, abaixo de U0 e acima de M0. Stop = 1.1028 + 0.0001 = 1.1029. Primeiro Bid/Ask 1.1018/1.1019: SELL no Bid 1.1018, alvo Ask fixo 1.1000.
Risco 11 pips, espaço 18, relação ≈ 1.64 e spread 1/11 ≈ 9.1%. Com orçamento USD 50, pip USD 10, comissão USD 7 e reserva de 2 pips, 0.36 lote estima perda USD 49.32 e ganho líquido USD 62.28 no alvo exato antes de outros custos. Ask deve atingir a saída. O espelho confere a conta, não demonstra desempenho igual em BUY e SELL.
8. Fixe tamanho, saídas e duração
Dimensione com distância executável, valor pip na moeda da conta, comissão completa e reserva slippage dentro do orçamento. Arredonde para baixo; descarte se lote mínimo exceder o orçamento. Confira tick, margem, restrições e aceitação real do servidor.
Mantenha stop e alvo da média fixos: sem preço médio, acréscimo, equilíbrio ou trailing. Feche o restante na primeira cotação após seis H1 completas de permanência; a vela de entrada conta como 1. Proteção do servidor funciona independentemente. Não há perda máxima garantida.
9. Confira limites sem consertar o sinal
| Observação BUY | Decisão | Motivo |
|---|---|---|
| Fechamento A = L0 | Sem candidato | A deve fechar estritamente fora |
| Fechamento B = L0 | Expira | Sem retorno estrito para dentro |
| Fechamento B = M0 | Expira | Média alvo já alcançada |
| Retorno só em A+2 | Expira | Só A+1 pode ser B |
| ER20 = 0.31 | Sem candidato | Acima de 0.30 |
| Relação inicial = 1.19 | Não entrar | Abaixo de 1.20 |
Dados H1 necessários ausentes ou não consecutivos cancelam o candidato. Não invente velas nas lacunas; retome após uma janela nova completa. Para posição aberta, concilie proteção e saída local atrasada na próxima cotação. Desconexão não elimina a posição. Em envio incerto, consulte a conta antes de repetir.
10. BUY ilustrativo e preço tardio rejeitado
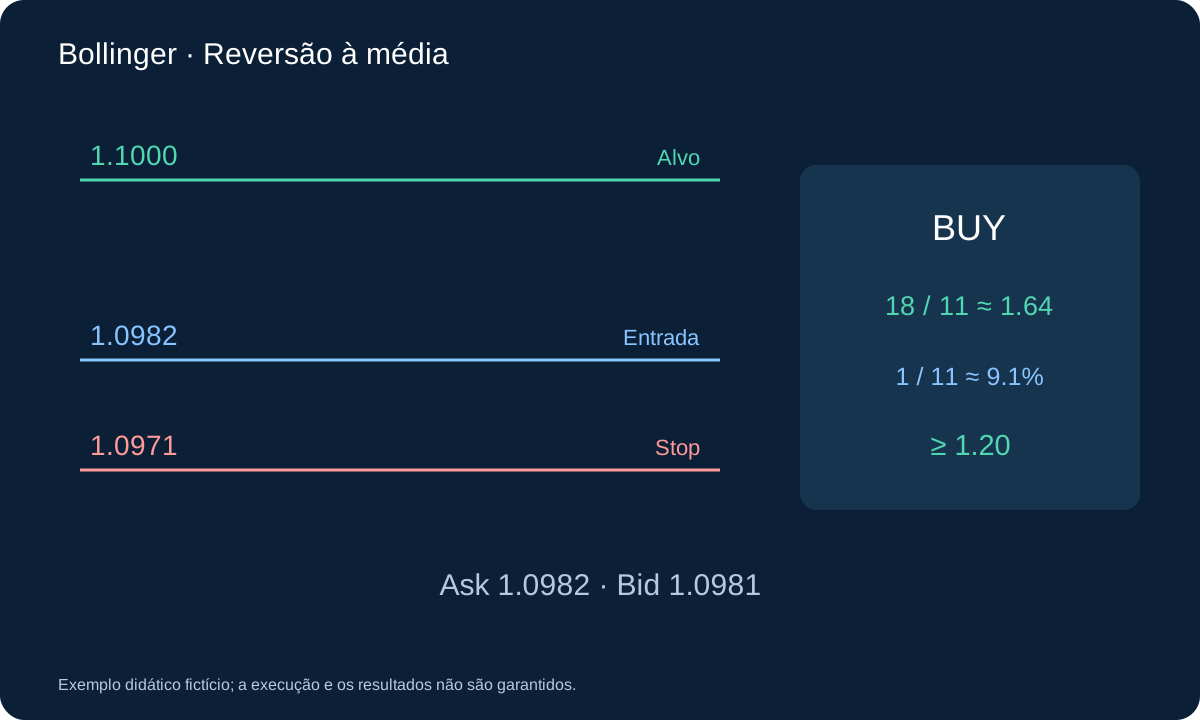
Suponha M0 1.1000, s0 0.0010, L0 1.0980, U0 1.1020 e ER20 0.20. A fecha 1.0976, mínima 1.0972; B abre 1.0976, fecha 1.0981, mínima 1.0974. Stop 1.0972 − 0.0001 = 1.0971 e alvo fixo 1.1000.
Primeira Bid/Ask 1.0981/1.0982: risco 11 pips, espaço 18, relação 1.64; spread 1/11 ≈ 9.1%. Passa ambos. Primeira Ask alternativa 1.0986: risco 15 e ganho 14, relação 0.93, menor que 1.20. Rejeite apesar do mesmo sinal de vela.
11. Converta em orçamento de perda
Exemplo: conta USD, 100,000 EUR por lote, USD 10 por pip e lote, orçamento USD 50. Comissão completa USD 7 e slippage stop adverso 2 pips por lote: 11 × 10 + 7 + 20 = USD 137 de perda estimada por lote. No passo 0.01, 0.36 lote estima USD 49.32.
Alvo exato de 18 pips gera USD 64.80 brutos menos USD 2.52 de comissão = USD 62.28 antes de swap e encargos. Não são desempenho nem teto de perda. Converta o pip em outra moeda de conta e reconcilie execuções reais.
floor((50 / 137) / 0.01) × 0.01 = 0.36 lot; 0.36 × 137 = 49.32 USD12. Inclua os fracassos no teste
Uma tendência persistente pode manter preço fora e tornar a média antiga inútil. Expansão, gaps, spread e atraso mudam a economia da entrada. Registre rejeitados, stops, saídas por tempo e dados ausentes, não apenas retornos bonitos.
Treinamento cronológico e validação intocada com ticks Bid/Ask e custos realistas. OHLC não dá a ordem quando stop e alvo são tocados; use ticks adequados ou regra conservadora documentada. Confira implementação, drawdown e sensibilidade, depois forward sem alterar após cada perda.
13. Planeje uma comparação que possa refutar a hipótese
Mantenha registro de candidatos antes da curva de trades: referência, ER, horários A/B, primeira cotação, filtros, tamanho, proteção aceita e saída líquida. Separe confirmação falha de sinal válido rejeitado por custos. Assim distingue hipótese, economia da entrada e implementação. Preserve não executados e dados ausentes.
No treinamento, compare separadamente referências fixas e móveis ou retirada de ER. Cada variante conta como tentativa; não escolha a vencedora trade a trade. Trave uma especificação antes da validação intocada. Informe líquido, drawdown, piores perdas, contagem, duração, custos e incerteza. O forward verifica sequência e conciliação, sem garantir lucro.
Perguntas
Por que não recalcular bandas com B?
Seria outra estratégia. Aqui a referência é fixada antes de A para não mudar retrospectivamente. Bandas móveis podem continuar como contexto visual.
Tocar a banda basta para comprar?
Não. Exige fechamento externo, B imediata, regime prévio e execução aceitável. Cumprir tudo não comprova expectativa positiva.
Fontes e escopo
A MetaQuotes define Bollinger e iBands. Referência fixa, ER, sequência, reserva e saídas são especificação didática própria, não padrões do fabricante ou parâmetros lucrativos verificados.
Exemplo didático fictício; a execução e os resultados não são garantidos.