

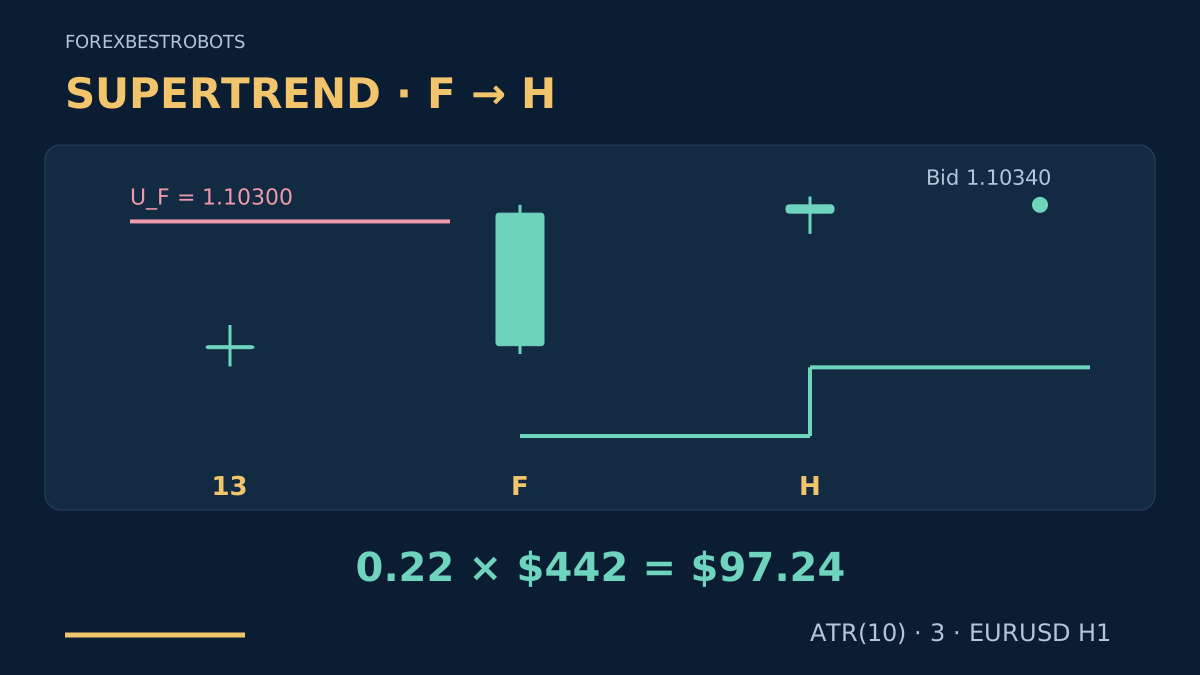
Supertrend combina a amplitude recente dos preços com um estado de direção armazenado. A passagem da linha para baixo do preço sugere uma possível fase de alta; este modelo espera mais um candle completo antes de considerar BUY. A sequência é simples: mudança no fechamento, confirmação imediata e uma única decisão de execução.
Este é um modelo de pesquisa definido pelo autor, não um sistema com lucratividade demonstrada nem uma recomendação de parâmetros. UP e DOWN são estados do cálculo, não prova de uma tendência duradoura. A inicialização exata e os lados Bid/Ask importam para reproduzi-lo.
1. Entenda o papel da linha
O ATR altera a distância das bandas conforme muda a volatilidade recente. As bandas recursivas preservam informações anteriores; portanto, um canal simples de ponto médio mais ATR não reproduz Supertrend. Mercados sem direção podem gerar repetidas mudanças falsas, e um sinal fechado ainda pode perder.
A estratégia de retorno ao Keltner busca a volta a um centro fixo. Este modelo acompanha uma mudança de direção confirmada. A estratégia de continuação com Parabolic SAR usa outro cálculo e outra sequência de entrada. Regras diferentes não demonstram vantagem nem independência entre exposições da carteira.
2. Defina primeiro o indicador e os dados
Use candles Bid EURUSD H1 válidos e consecutivos, registrando o horário do servidor da corretora. Defina período ATR 10 e multiplicador 3. Aqui, ATR usa a recorrência de Wilder, inicializada pela média aritmética dos primeiros 10 True Ranges. Exija ATR positivo e bandas prontas; a seção opcional define todo o cálculo.
No primeiro candle com ATR inicializado, obtenha ambas as bandas finais a partir das bandas básicas e defina o estado DOWN. Não trate a inicialização como mudança de direção. Exija ao menos três estados opostos já definidos antes de uma nova mudança. A convenção inicial não demonstra uma tendência de baixa no mercado.
Um pip equivale a 0.00010; o tick negociável ilustrativo é 0.00001. Preserve a precisão completa no indicador. Registre início do histórico e inicialização e verifique a sensibilidade ao histórico antes dos testes. O guia de ATR explica suavização e unidades; a comparação de volatilidade mostra as diferenças entre indicadores.
3. Identifique a mudança F no fechamento
Para BUY, exija ao menos três estados DOWN consecutivos antes de F; F deve então fechar em UP, com corpo de alta. Para SELL, exija três estados UP, seguidos de F de baixa fechando em DOWN. Use o estado anterior armazenado e a banda final atual; igualdade não muda a direção.
Salve A_F = ATR(F) e a linha ativa ST_F no fechamento de F. Exija amplitude máxima-mínima positiva em F, sem superar 3 × A_F. Mantenha A_F fixo para as margens desse setup. O indicador continua se atualizando com os próximos candles fechados.
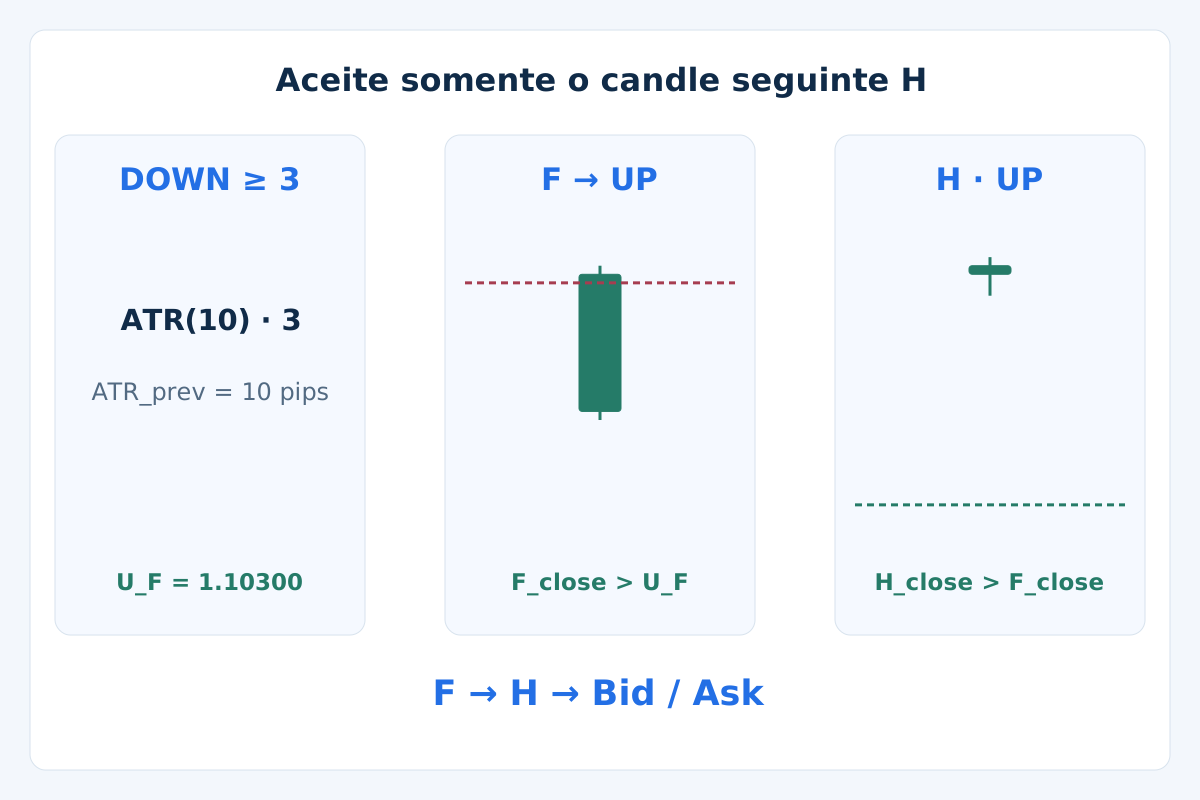
4. Aceite somente o candle seguinte H
BUY exige H ainda em UP, H_close > H_open, H_close > F_close e H_low > ST_F. SELL exige H ainda em DOWN, H_close < H_open, H_close < F_close e H_high < ST_F. A amplitude positiva de H não pode exceder 2 × A_F.
Os limites são estritos. Um pavio, um candle aberto ou um fechamento sem avanço não substituem a confirmação exigida. Se H imediatamente seguinte falhar, descarte essa mudança; um candle posterior não a recupera. Permita no máximo um setup em avaliação ou uma posição aberta por símbolo.
Em termos simples, a nova direção precisa sobreviver ao primeiro candle completo e avançar um pouco no fechamento. É um filtro a testar, não uma garantia de que esperar melhora resultados. O exemplo usa a linha no fechamento de H para planejar a proteção; nenhuma ordem existia durante F ou H.
5. Decida uma vez sobre a primeira cotação
Avalie uma única vez a primeira cotação negociável recebida após H. Ela deve chegar em até 15 segundos do fechamento de H e ter no máximo 2 segundos de idade, conforme relógios sincronizados e registrados. Exija Bid < Ask e spread não superior nem a 2 pips nem a 0.2 × A_F. Qualquer falha encerra o setup.
Exija abs(Bid − H_close) ≤ 0.25 × A_F. Bid deve continuar acima de F_close para BUY ou abaixo para SELL. Valide os ticks, as permissões, as distâncias mínimas e a margem livre. Não espere uma segunda cotação mais favorável nem tente novamente uma mudança rejeitada.
BUY entra em Ask; SELL, em Bid. Estime perda e valor potencial no alvo pelos lados de saída executáveis definidos abaixo. O spread já presente nessas distâncias entra uma única vez. O guia de custos de negociação explica por que somá-lo novamente duplicaria o mesmo custo.
6. Fixe a proteção e defina saídas antecipadas
A partir da linha ativa de H, defina para BUY S = ST_H − 0.1 × A_F, arredondando para baixo ao tick válido. Para SELL, use S = ST_H + 0.1 × A_F, arredondando para cima. Exija H_low > S para BUY ou H_high < S para SELL. São filtros do setup, não execuções históricas.
Fixe o alvo de referência BUY em T = H_close + 2 × (H_close − S); SELL usa T = H_close − 2 × (S − H_close). Se necessário, arredonde o alvo na direção de H_close e recalcule. BUY usa stop Bid S e alvo Bid T. SELL usa os níveis fixos SL_Ask = S + 2 pips e TP_Ask = T + 2 pips. Esse acréscimo predefinido não prevê o spread futuro nem substitui dados Ask.
Estabeleça stop e alvo válidos junto com a ordem inicial; caso contrário, não abra. Eles permanecem fixos enquanto o indicador se atualiza. Após um estado oposto confirmado no fechamento, ou 8 candles H1 completos contando o de entrada, solicite o fechamento no próximo Bid executável para BUY ou Ask para SELL. Execuções protetoras reais anteriores têm prioridade. Não há trailing, alargamento, saída parcial nem operação oposta automática.
7. Acompanhe o exemplo BUY fictício
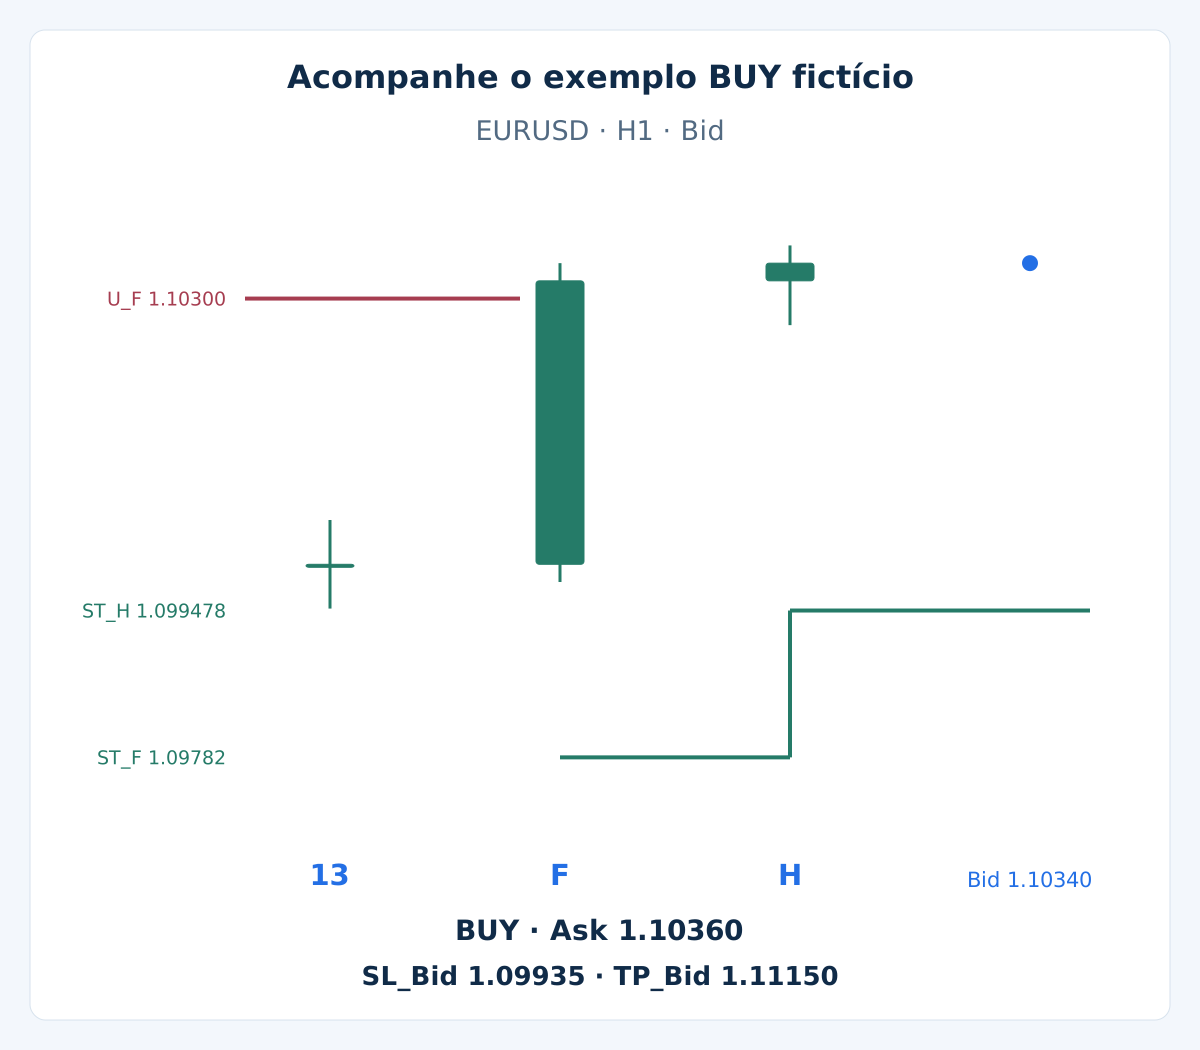
A preparação opcional produz uma banda superior mantida em 1.10300. F fecha acima dela, em 1.10320, mudando de DOWN para UP. Seu ATR é A_F = 0.00126, ou 12.6 pips, e ST_F = 1.09782. A amplitude de 36 pips fica abaixo de 3 × 12.6 = 37.8 pips.
| Candle | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid |
|---|---|---|---|---|
F |
1.10000 |
1.10340 |
1.09980 |
1.10320 |
H |
1.10320 |
1.10360 |
1.10270 |
1.10340 |
H é de alta e fecha acima do fechamento de F, com mínima acima de ST_F. Seu ATR se atualiza para 0.001224 e a linha ativa para ST_H = 1.099478. O stop bruto é 1.099478 − 0.000126 = 1.099352; o arredondamento para fora resulta em S = 1.09935. O alvo é T = 1.11150.
Suponha que a primeira cotação dentro do prazo seja Bid 1.10340 / Ask 1.10360, com dados contratuais válidos, margem suficiente e nenhuma exclusão de calendário. O spread é de 2 pips, dentro de ambos os limites, e Bid coincide com o fechamento de H. BUY entra em Ask 1.10360. A linha pode subir depois, mas o stop Bid inicial fica em 1.09935. Nenhum resultado futuro é apresentado.
8. Calcule custo e tamanho antes da entrada
Suponha conta USD, lote de 100,000 EUR, V = $10 por pip por lote, reserva adicional total para execução adversa s = 1 pip, comissão de abertura e fechamento c = $7 por lote e reserva de financiamento f = $0. Os custos são lineares, sem cobrança mínima. Outros contratos ou moedas exigem nova estimativa.
| Grandeza planejada | Cálculo | Resultado |
|---|---|---|
| Distância até o stop | (1.10360 − 1.09935) / 0.00010 | 42.5 pips |
| Distância até o alvo | (1.11150 − 1.10360) / 0.00010 | 79 pips |
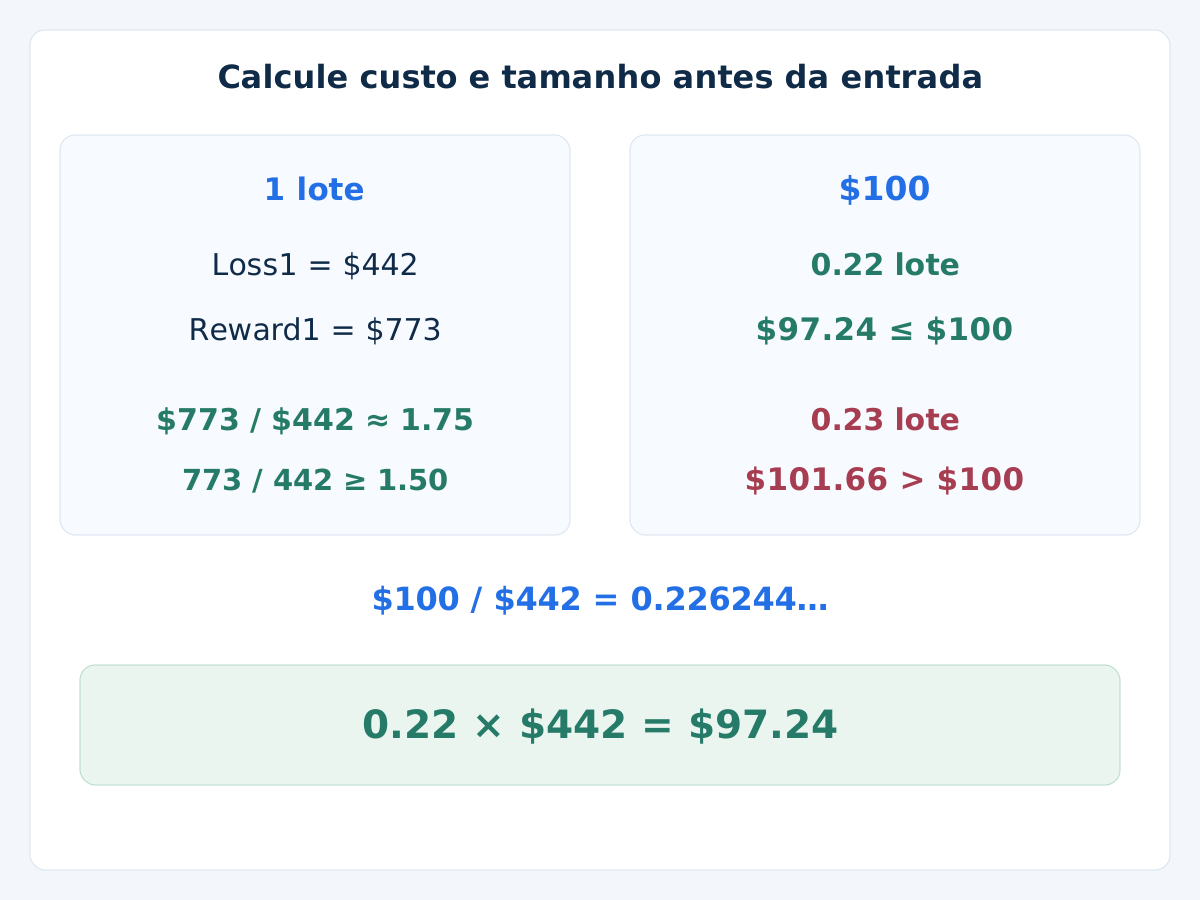
| Perda estimada por lote | (42.5 + 1) × $10 + $7 | $442 |
| Ganho líquido potencial por lote | (79 − 1) × $10 − $7 | $773 |
| Relação após custos | $773 / $442 | ≈1.75 — atende ao limite de 1.50 |
Em geral, use Loss1 = (dSL + s) × V + c + f e Reward1 = (dTP − s) × V − c − f. Exija ambos positivos e Reward1 / Loss1 ≥ 1.50 sem arredondamento. Com orçamento ilustrativo de $100 sobre patrimônio de $10,000, $100 / $442 = 0.226244… lotes. Mínimo e incremento de 0.01 permitem 0.22 lotes, estimando 0.22 × $442 = $97.24 de perda. Arredondar para 0.23 daria $101.66 e excederia o orçamento.
O orçamento não é um risco recomendado nem um limite de perda garantido. Os $773 são ganho líquido condicionado ao alvo ser executado sob as hipóteses, não retorno esperado nem lucro realizado. Descarte se lote mínimo, margem ou limites da carteira falharem. O guia de dimensionamento com ATR explica o processo completo.
9. Opcional: reproduza todas as entradas do indicador
Mostrar preparação, inicialização ATR e regras recursivas das bandas
Use 13 candles H1 preparatórios idênticos com o OHLC abaixo; o fechamento anterior é 1.10000. Cada True Range vale 10 pips. No candle 10, inicialize ATR em 0.00100, banda superior em 1.10300, inferior em 1.09700 e estado DOWN. Os candles 10–13 fornecem, assim, quatro estados DOWN definidos antes de F, o candle 14. H é o candle 15.
| Candles preparatórios | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid |
|---|---|---|---|---|
| 1–13 | 1.10000 |
1.10050 |
1.09950 |
1.10000 |
Defina TR = max(High, Close_prev) − min(Low, Close_prev). Após a inicialização, use A_t = (9 × A_prev + TR_t) / 10. Defina mid_t = (High_t + Low_t) / 2, BU_t = mid_t + 3 × A_t e BL_t = mid_t − 3 × A_t. Assim, F produz ATR de 0.00126 e H de 0.001224.
Defina U_t = BU_t se BU_t < U_prev ou Close_prev > U_prev; caso contrário, mantenha U_prev. Defina D_t = BL_t se BL_t > D_prev ou Close_prev < D_prev; caso contrário, mantenha D_prev. Calcule essas bandas finais antes de avaliar o fechamento atual.
Do estado anterior DOWN, mude para UP apenas se Close_t > U_t. Do estado anterior UP, mude para DOWN apenas se Close_t < D_t; a igualdade mantém a direção. A linha ativa é D_t em UP e U_t em DOWN. Use estados explícitos e precisão completa. A banda superior de H é redefinida para 1.106822, enquanto a inferior ativa passa a 1.099478. Reproduza essas regras e a inicialização antes de comparar implementações de plataformas.
10. Declare cancelamentos e limites de calendário
Rejeite horas faltantes, OHLC inválido, ATR zero, bandas não prontas, F/H inválidos ou primeira cotação reprovada. Por exemplo, Bid 1.10372 / Ask 1.10392 fica 3.2 pips acima do fechamento de H e supera 0.25 × 12.6 = 3.15 pips. Descarte mesmo que as outras verificações passem. Não mova os níveis antigos para salvar o setup.
Não entre se notícia programada de alto impacto para qualquer moeda, rollover da corretora ou fechamento de mercado ocorrer na janela planejada de 8 candles. Declare calendário, classificação de impacto e conversão de horário do servidor antes do teste. Sem cobertura do calendário, o filtro fica não verificado; surpresas continuam possíveis.
Após rejeição ou saída, exija um candle H1 completo sem setup em avaliação e depois uma nova mudança válida com seus três estados opostos anteriores. Limite a exposição total da conta separadamente. Gaps, taxas e execuções piores podem exceder a estimativa; consulte o guia de gestão de risco.
11. Valide a cronologia e a proteção aceita
Reproduza candles fechados em ordem e salve a primeira cotação e cada motivo de rejeição. Após qualquer execução, concilie entrada real, stop/alvo aceitos e exposição com o modelo registrado de custos restantes. Proteção ausente ou orçamento excedido bloqueiam novas entradas e solicitam fechamento na próxima cotação executável. Concilie o ticket antes de tentar novamente; pedir saída não é execução.
Use ticks Bid/Ask reais nas saídas por preço e na próxima cotação após um estado oposto confirmado no fechamento ou limite de tempo. Se um candle OHLC puder tocar ambas as saídas, a ordem interna é desconhecida. Use dados mais detalhados ou marque como não resolvido com uma convenção conservadora declarada; não atribua ordem favorável nem fabrique Ask com spread constante.
Mantenha todas as variantes testadas, separe desenvolvimento e avaliação posterior e faça forward test. Compare falsas mudanças, entradas atrasadas, custos, drawdown e posições correlacionadas. Verifique a sensibilidade ao início do histórico, à inicialização, ao período ATR e ao multiplicador. O guia de backtesting MT4 explica a validação; a aritmética sintética não demonstra lucratividade.
12. Perguntas sobre esta estratégia Supertrend
Uma linha verde significa que devo comprar imediatamente?
O modelo exige uma mudança confirmada no fechamento após o contexto de estados anteriores, depois a confirmação imediatamente seguinte e todas as verificações de execução e risco. Uma troca de cor intrabar não basta. Um setup válido ainda pode perder.
O stop inicial da corretora acompanha a linha Supertrend?
Aqui ele fica fixo. A linha continua se atualizando e um estado oposto confirmado no fechamento pode solicitar saída antecipada. Uma estratégia que mova o stop da corretora precisa de outras regras de alteração e testes separados.
Um candle forte posterior pode substituir H reprovado?
Não. Somente o candle imediatamente seguinte pode confirmar essa mudança. Um novo setup precisa de contexto próprio de estados anteriores, intervalo e nova mudança; não pode reutilizar o sinal rejeitado.
Por que especificar suavização e inicialização do ATR?
Inicializações ou suavizações diferentes podem mudar bandas e momentos de mudança de estado. O modelo declara média inicial, recorrência de Wilder, direção inicial e comparações estritas para reproduzir o exemplo. Nome ou cores do indicador não bastam.
A relação 1.75 do exemplo prevê lucro?
Não. É a exibição arredondada do ganho líquido potencial no alvo dividido pela perda estimada no stop sob as hipóteses. O filtro usa valores não arredondados. Saídas antecipadas por sinal ou tempo e a execução real podem produzir outros resultados.
Uma mudança de direção pode inverter automaticamente uma posição?
O modelo solicita o fechamento primeiro e concilia o ticket real. Nunca supõe que uma ordem oposta feche com segurança uma posição existente. Uma nova entrada precisa de outro setup válido e de todas as verificações da conta.
13. Referência técnica e escopo
A referência oficial de Supertrend da TradingView descreve as bandas recursivas baseadas em ATR e as mudanças de direção. Confirmação, conversão Bid/Ask, proteção fixa, filtro de custos e gestão da operação são nossa variante de pesquisa declarada, não padrões da plataforma nem um sistema lucrativo endossado pela fonte.
Forex e operações alavancadas envolvem riscos substanciais. Esta estratégia é educativa, não recomendação de investimento. Resultados passados ou simulados não garantem desempenho futuro.