
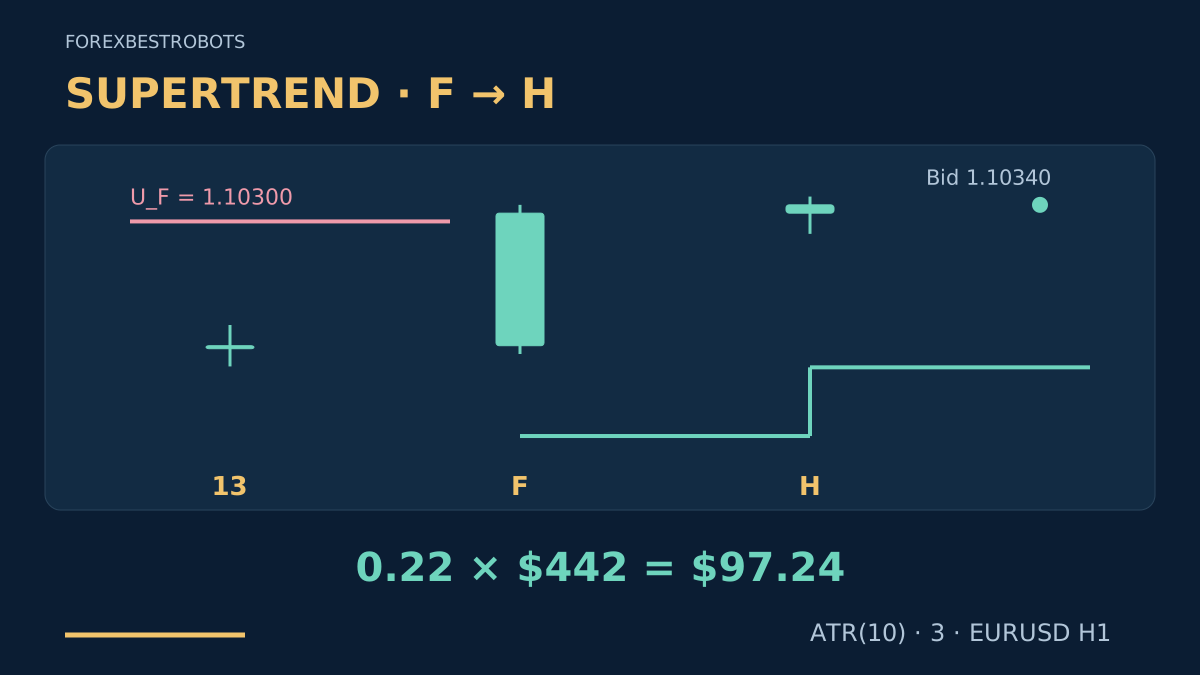
Supertrend รวมช่วงการแกว่งของราคาล่าสุดกับสถานะทิศทางที่บันทึกไว้ เมื่อเส้นย้ายลงมาอยู่ใต้ราคา อาจเป็นสัญญาณของช่วงขาขึ้น แต่โมเดลนี้รออีกแท่งให้ปิดสมบูรณ์ก่อนพิจารณา BUY ลำดับเข้าใจง่ายคือ เปลี่ยนทิศเมื่อแท่งปิด ยืนยันด้วยแท่งถัดไปทันที แล้วตัดสินใจส่งคำสั่งเพียงครั้งเดียว
นี่คือโมเดลตั้งต้นสำหรับวิจัยที่ผู้เขียนกำหนด ไม่ใช่ระบบที่พิสูจน์แล้วว่าทำกำไรหรือคำแนะนำค่าพารามิเตอร์ UP และ DOWN เป็นสถานะจากการคำนวณ ไม่ใช่หลักฐานว่าแนวโน้มจะยั่งยืน การกำหนดค่าเริ่มต้นและเลือกฝั่ง Bid/Ask ให้ถูกต้องมีผลต่อการทำซ้ำ
1. เข้าใจบทบาทของเส้น
ATR ปรับระยะของกรอบตามความผันผวนล่าสุด กรอบแบบเวียนซ้ำเก็บข้อมูลก่อนหน้าไว้ จึงไม่อาจสร้าง Supertrend ซ้ำด้วยกรอบที่นำกึ่งกลางแท่งมาบวกและลบ ATR อย่างเดียว ตลาดที่แกว่งไปมาอาจเกิดการเปลี่ยนทิศหลอกซ้ำ ๆ และแม้สัญญาณยืนยันเมื่อแท่งปิดแล้วก็ยังขาดทุนได้
กลยุทธ์กลับเข้า Keltner มองหาการกลับสู่จุดกึ่งกลางที่ตรึงไว้ โมเดลนี้ติดตามการเปลี่ยนทิศที่ยืนยันแล้ว ส่วนกลยุทธ์ตามแนวโน้มด้วย Parabolic SAR ใช้การคำนวณและลำดับเข้าต่างกัน กฎที่ต่างกันไม่ได้พิสูจน์ความได้เปรียบหรือความเป็นอิสระของความเสี่ยงในพอร์ต
2. กำหนดอินดิเคเตอร์และข้อมูลก่อน
ใช้แท่ง Bid ของ EURUSD H1 ที่ถูกต้องและต่อเนื่อง พร้อมบันทึกเวลาของเซิร์ฟเวอร์โบรกเกอร์ ตั้งช่วง ATR เป็น 10 และตัวคูณเป็น 3 ที่นี่ ATR ใช้สูตรเวียนซ้ำของ Wilder โดยเริ่มจากค่าเฉลี่ยเลขคณิตของ True Range 10 ค่าแรก ต้องมี ATR มากกว่าศูนย์และกรอบพร้อมคำนวณ ส่วนเสริมให้วิธีคำนวณครบถ้วน
ในแท่งแรกที่ได้ค่าเริ่มต้น ATR ให้ตั้งกรอบสุดท้ายทั้งสองจากกรอบพื้นฐาน และตั้งสถานะ DOWN การเริ่มต้นไม่นับเป็นการเปลี่ยนทิศ ต้องมีสถานะตรงข้ามที่คำนวณได้แล้วอย่างน้อยสามแท่งก่อนการเปลี่ยนครั้งใหม่ ข้อตกลงค่าเริ่มต้นนี้เองไม่ได้พิสูจน์ว่าตลาดเป็นขาลง
หนึ่งปิ๊ปเท่ากับ 0.00010 ส่วนขั้นราคาที่ซื้อขายได้ในตัวอย่างคือ 0.00001 รักษาความละเอียดเต็มภายในอินดิเคเตอร์ บันทึกจุดเริ่มข้อมูลย้อนหลังและวิธีตั้งค่าเริ่มต้น แล้วตรวจความไวต่อประวัติข้อมูลก่อนทดสอบ คู่มือ ATR อธิบายการปรับเรียบและหน่วย ส่วนการเปรียบเทียบความผันผวน อธิบายความต่างของอินดิเคเตอร์
3. ระบุแท่งเปลี่ยนทิศ F ที่ปิดแล้ว
สำหรับ BUY ต้องมี DOWN ต่อเนื่องอย่างน้อยสามแท่งก่อน F แล้ว F ต้องมีลำตัวขาขึ้นและปิดใน UP สำหรับ SELL ต้องมี UP สามแท่ง แล้วตามด้วย F ขาลงที่ปิดใน DOWN ใช้สถานะก่อนหน้าที่บันทึกไว้กับกรอบสุดท้ายปัจจุบัน ค่าเท่ากันไม่เปลี่ยนทิศ
บันทึก A_F = ATR(F) และเส้นที่ใช้งาน ST_F เมื่อ F ปิด ช่วงสูงสุดถึงต่ำสุดของ F ต้องเป็นบวกและไม่เกิน 3 × A_F ตรึง A_F ไว้สำหรับระยะเผื่อของสัญญาณนี้ ส่วนอินดิเคเตอร์เองยังอัปเดตด้วยแท่งที่ปิดแล้วในภายหลัง
4. รับเฉพาะแท่งถัดไป H
BUY ต้องมี H ยังเป็น UP พร้อม H_close > H_open, H_close > F_close และ H_low > ST_F SELL ต้องมี H ยังเป็น DOWN พร้อม H_close < H_open, H_close < F_close และ H_high < ST_F ช่วงบวกของ H ต้องไม่เกิน 2 × A_F
ขอบเขตเป็นเงื่อนไขแบบเคร่งครัด ไส้เทียน แท่งที่ยังไม่ปิด หรือราคาปิดที่ไม่คืบหน้า ใช้แทนการยืนยันไม่ได้ หาก H ที่ตามมาทันทีไม่ผ่าน ให้ทิ้งการเปลี่ยนทิศนี้ แท่งที่มาทีหลังใช้แก้ไม่ได้ อนุญาตสัญญาณรอเข้าหรือสถานะเปิดได้มากที่สุดเพียงชุดเดียวต่อสัญลักษณ์
พูดให้ง่ายคือ ทิศใหม่ต้องอยู่รอดตลอดแท่งสมบูรณ์แรก และราคาปิดต้องคืบหน้าไปบ้าง นี่เป็นตัวกรองที่ต้องทดสอบ ไม่ใช่การรับประกันว่ารอแล้วผลจะดีขึ้น ตัวอย่างใช้เส้นเมื่อ H ปิดเพื่อวางแผนการป้องกัน ระหว่าง F และ H ยังไม่มีคำสั่งซื้อขาย
5. ตัดสินใจครั้งเดียวจากราคาคู่แรก
ประเมินเพียงครั้งเดียวจากราคาคู่แรกที่รับมาหลัง H และสามารถซื้อขายได้ ราคาต้องมาถึงภายใน 15 วินาทีหลัง H ปิด และมีอายุไม่เกิน 2 วินาทีตามนาฬิกาที่ซิงก์เวลาและบันทึกไว้ ต้องมี Bid < Ask และสเปรดไม่เกินทั้ง 2 ปิ๊ปและ 0.2 × A_F หากไม่ผ่านให้จบการพิจารณาสัญญาณ
กำหนดให้ abs(Bid − H_close) ≤ 0.25 × A_F Bid ต้องยังเหนือ F_close สำหรับ BUY หรือต่ำกว่าสำหรับ SELL ตรวจขั้นราคา สิทธิ์ซื้อขาย ระยะ Stop และมาร์จินคงเหลือ อย่ารอราคาคู่ที่สองที่ดีกว่า หรือส่งซ้ำจากการเปลี่ยนทิศที่ถูกปฏิเสธ
BUY เข้าที่ Ask และ SELL เข้าที่ Bid ประมาณขาดทุนและมูลค่าที่อาจได้เมื่อถึงเป้าหมายจากฝั่งราคาที่ปิดได้จริงตามด้านล่าง สเปรดที่อยู่ในระยะราคาแล้วให้นับเพียงครั้งเดียว คู่มือต้นทุนซื้อขาย อธิบายว่าทำไมการบวกซ้ำจึงนับต้นทุนเดิมสองครั้ง
6. ตรึงระดับป้องกันและกำหนดการออกก่อนเวลา
จากเส้นที่ใช้งานของ H กำหนด BUY เป็น S = ST_H − 0.1 × A_F แล้วปัดลงตามขั้นราคาที่ถูกต้อง สำหรับ SELL ใช้ S = ST_H + 0.1 × A_F แล้วปัดขึ้น ต้องมี H_low > S สำหรับ BUY หรือ H_high < S สำหรับ SELL นี่เป็นการกรองสัญญาณ ไม่ใช่การจำลองการจับคู่คำสั่งในอดีต
ตรึงเป้าหมายอ้างอิง BUY ที่ T = H_close + 2 × (H_close − S) ส่วน SELL ใช้ T = H_close − 2 × (S − H_close) หากจำเป็นให้ปัดเป้าหมายเข้าหา H_close แล้วคำนวณใหม่ BUY ใช้ Stop ฝั่ง Bid ที่ S และเป้าหมาย Bid ที่ T ส่วน SELL ใช้ค่าคงที่ SL_Ask = S + 2 pips และ TP_Ask = T + 2 pips ส่วนเผื่อที่กำหนดล่วงหน้านี้ไม่ใช่การทำนายสเปรดอนาคตหรือสิ่งแทนข้อมูล Ask
ต้องตั้ง Stop และเป้าหมายที่ถูกต้องพร้อมคำสั่งเริ่มต้น มิฉะนั้นไม่เปิดสถานะ ตรึงทั้งสองไว้แม้อินดิเคเตอร์อัปเดต เมื่อสถานะตรงข้ามยืนยันที่แท่งปิด หรือครบ 8 แท่ง H1 โดยนับแท่งเข้าเป็นแท่งแรก ให้ขอปิดที่ราคาถัดไปที่ซื้อขายได้ ใช้ Bid สำหรับ BUY และ Ask สำหรับ SELL การปิดด้วยคำสั่งป้องกันที่เกิดขึ้นจริงก่อนหน้าย่อมมาก่อน ไม่รวม Trailing การขยาย Stop การปิดบางส่วน หรือการเปิดฝั่งตรงข้ามอัตโนมัติ
7. ไล่ดูตัวอย่าง BUY สมมติ
ข้อมูลเตรียมในส่วนเสริมให้กรอบบนที่คงมาจากก่อนหน้าที่ 1.10300 F ปิดเหนือกรอบที่ 1.10320 และเปลี่ยนจาก DOWN เป็น UP มี ATR เท่ากับ A_F = 0.00126 หรือ 12.6 ปิ๊ป และ ST_F = 1.09782 ช่วง 36 ปิ๊ปต่ำกว่า 3 × 12.6 = 37.8 ปิ๊ป
| แท่ง | Bid เปิด | Bid สูงสุด | Bid ต่ำสุด | Bid ปิด |
|---|---|---|---|---|
F |
1.10000 |
1.10340 |
1.09980 |
1.10320 |
H |
1.10320 |
1.10360 |
1.10270 |
1.10340 |
H เป็นขาขึ้นและปิดเหนือราคาปิด F โดยราคาต่ำสุดอยู่เหนือ ST_F ATR ของ H อัปเดตเป็น 0.001224 และเส้นที่ใช้งานเป็น ST_H = 1.099478 Stop ก่อนปัดคือ 1.099478 − 0.000126 = 1.099352 เมื่อปัดออกด้านนอกจะได้ S = 1.09935 เป้าหมายคือ T = 1.11150
สมมติราคาคู่แรกที่มาทันเวลาคือ Bid 1.10340 / Ask 1.10360 โดยข้อมูลสัญญาถูกต้อง มาร์จินเพียงพอ และไม่มีข้อห้ามจากปฏิทิน สเปรด 2 ปิ๊ปอยู่ในทั้งสองขอบเขต และ Bid เท่ากับราคาปิด H เข้า BUY ที่ Ask 1.10360 แม้เส้นอาจสูงขึ้นภายหลัง Stop Bid เริ่มต้นยังอยู่ที่ 1.09935 ตัวอย่างไม่ได้ให้ผลการเทรดในอนาคต
8. คำนวณต้นทุนและขนาดก่อนเข้า
สมมติบัญชี USD ขนาดล็อต 100,000 EUR, V = $10 ต่อปิ๊ปต่อล็อต ค่าเผื่อราคาจับคู่ที่เสียเปรียบเพิ่มเติมรวม s = 1 ปิ๊ป คอมมิชชันเปิดและปิดรวม c = $7 ต่อล็อต และเงินเผื่อต้นทุนถือครอง f = $0 ค่าธรรมเนียมแปรตามขนาดแบบเชิงเส้นและไม่มีขั้นต่ำ สัญญาหรือสกุลเงินอื่นต้องประมาณใหม่
| รายการวางแผน | การคำนวณ | ผลลัพธ์ |
|---|---|---|
| ระยะถึง Stop | (1.10360 − 1.09935) / 0.00010 | 42.5 ปิ๊ป |
| ระยะถึงเป้าหมาย | (1.11150 − 1.10360) / 0.00010 | 79 ปิ๊ป |
| ขาดทุนประมาณต่อล็อต | (42.5 + 1) × $10 + $7 | $442 |
| ผลตอบแทนสุทธิที่อาจได้ต่อล็อต | (79 − 1) × $10 − $7 | $773 |
| อัตราส่วนหลังต้นทุน | $773 / $442 | ≈1.75 — ผ่านเกณฑ์ 1.50 |
โดยทั่วไปใช้ Loss1 = (dSL + s) × V + c + f และ Reward1 = (dTP − s) × V − c − f ทั้งสองต้องเป็นบวก และต้องมี Reward1 / Loss1 ≥ 1.50 โดยไม่ปัดค่า ด้วยงบตัวอย่าง $100 บนอิควิตี้ $10,000 จะได้ $100 / $442 = 0.226244… ล็อต หากขั้นต่ำและขั้นเพิ่มเป็น 0.01 จะใช้ได้ 0.22 ล็อต และประมาณขาดทุน 0.22 × $442 = $97.24 การปัดขึ้นเป็น 0.23 ให้ $101.66 ซึ่งเกินงบ
งบนี้ไม่ใช่จำนวนความเสี่ยงที่แนะนำหรือขอบเขตขาดทุนที่รับประกัน $773 คือผลตอบแทนสุทธิแบบมีเงื่อนไขหากปิดที่ราคาเป้าหมายได้ตามสมมติฐาน ไม่ใช่ผลตอบแทนคาดหวังหรือกำไรที่เกิดขึ้นแล้ว หากล็อตขั้นต่ำ มาร์จิน หรือข้อจำกัดพอร์ตไม่ผ่านให้ข้าม คู่มือขนาดสถานะด้วย ATR อธิบายกระบวนการโดยรวม
9. ส่วนเสริม: ทำซ้ำข้อมูลอินดิเคเตอร์ทั้งหมด
แสดงแท่งเตรียม ค่าเริ่มต้น ATR และกฎกรอบแบบเวียนซ้ำ
ใช้แท่งเตรียม H1 จำนวน 13 แท่งที่มี OHLC เหมือนตาราง โดยราคาปิดก่อนแท่งแรกคือ 1.10000 ทุก True Range เท่ากับ 10 ปิ๊ป ที่แท่ง 10 เริ่ม ATR ที่ 0.00100 กรอบบน 1.10300 กรอบล่าง 1.09700 และสถานะ DOWN ดังนั้นแท่ง 10–13 ให้ DOWN ที่คำนวณได้สี่แท่งก่อน F ซึ่งเป็นแท่ง 14 ส่วน H คือแท่ง 15
| แท่งเตรียม | Bid เปิด | Bid สูงสุด | Bid ต่ำสุด | Bid ปิด |
|---|---|---|---|---|
| 1–13 | 1.10000 |
1.10050 |
1.09950 |
1.10000 |
กำหนด TR = max(High, Close_prev) − min(Low, Close_prev) หลังค่าเริ่มต้นใช้ A_t = (9 × A_prev + TR_t) / 10 ตั้ง mid_t = (High_t + Low_t) / 2, BU_t = mid_t + 3 × A_t และ BL_t = mid_t − 3 × A_t จึงได้ ATR ของ F เป็น 0.00126 และของ H เป็น 0.001224
ตั้ง U_t = BU_t หาก BU_t < U_prev หรือ Close_prev > U_prev มิฉะนั้นคง U_prev ตั้ง D_t = BL_t หาก BL_t > D_prev หรือ Close_prev < D_prev มิฉะนั้นคง D_prev คำนวณกรอบสุดท้ายเหล่านี้ก่อนประเมินราคาปิดปัจจุบัน
จากสถานะก่อนหน้า DOWN เปลี่ยนเป็น UP เฉพาะเมื่อ Close_t > U_t จาก UP เปลี่ยนเป็น DOWN เฉพาะเมื่อ Close_t < D_t หากเท่ากันให้คงทิศ เส้นที่ใช้งานคือ D_t ใน UP และ U_t ใน DOWN ใช้ชื่อสถานะชัดเจนและความละเอียดเต็ม กรอบบนของ H ตั้งใหม่เป็น 1.106822 ขณะที่กรอบล่างที่ใช้งานเป็น 1.099478 ต้องตรงทั้งกฎและค่าเริ่มต้นก่อนเทียบอินดิเคเตอร์ของแต่ละแพลตฟอร์ม
10. ระบุการยกเลิกและขอบเขตปฏิทิน
ปฏิเสธชั่วโมงที่หายไป OHLC ผิด ATR ศูนย์ กรอบไม่พร้อม F/H ไม่ผ่าน หรือราคาคู่แรกไม่ผ่าน เช่น Bid 1.10372 / Ask 1.10392 อยู่เหนือราคาปิด H จำนวน 3.2 ปิ๊ป และเกิน 0.25 × 12.6 = 3.15 ปิ๊ป ให้ทิ้งแม้การตรวจอื่นผ่าน อย่าขยับระดับเก่าเพื่อช่วยให้สัญญาณผ่าน
ไม่เข้าเมื่อข่าวสำคัญตามกำหนดของสกุลเงินใดสกุลหนึ่ง โรลโอเวอร์ของโบรกเกอร์ หรือการปิดตลาด อยู่ในช่วงถือที่วางแผนไว้ 8 แท่ง ระบุปฏิทิน ระดับผลกระทบ และการแปลงเวลาเซิร์ฟเวอร์ก่อนทดสอบ หากข้อมูลปฏิทินขาดช่วง ตัวกรองนี้ยังไม่ผ่านการตรวจสอบ และยังมีเหตุการณ์ไม่คาดคิดได้
หลังถูกปฏิเสธหรือออก ให้รอ H1 ปิดเต็มแท่งโดยไม่มีสัญญาณรอเข้า แล้วจึงรอการเปลี่ยนทิศใหม่ที่ผ่านเงื่อนไขและมีสถานะตรงข้ามสามแท่งก่อนหน้า จำกัดความเสี่ยงรวมของบัญชีแยกต่างหาก Gap ค่าธรรมเนียม และราคาจับคู่ที่แย่กว่าอาจทำให้เกินประมาณการ ดูคู่มือบริหารความเสี่ยง
11. ตรวจลำดับเวลาและการป้องกันที่โบรกเกอร์รับแล้ว
จำลองแท่งที่ปิดแล้วตามลำดับ เก็บราคาคู่แรกและเหตุผลปฏิเสธทุกครั้ง หลังเกิดการจับคู่ ให้ตรวจราคาเข้าจริง Stop/เป้าหมายที่รับแล้ว และความเสี่ยงกับแบบจำลองต้นทุนคงเหลือที่บันทึกไว้ หากขาดการป้องกันหรือเกินงบ ให้ระงับการเข้าใหม่และขอปิดที่ราคาถัดไปที่ทำได้ ตรวจหมายเลขและสถานะคำสั่งก่อนลองใหม่ คำขอปิดยังไม่ใช่การปิดสำเร็จ
ใช้ข้อมูล Tick Bid/Ask จริงสำหรับการออกตามราคาและราคาคู่ถัดไปหลังสถานะตรงข้ามปิดหรือครบเวลา หากแท่ง OHLC อาจแตะระดับออกทั้งสอง ลำดับภายในแท่งจะไม่ทราบ ต้องใช้ข้อมูลละเอียดขึ้นหรือระบุว่ายังตัดสินไม่ได้พร้อมหลักเกณฑ์อนุรักษนิยมที่กำหนดไว้ อย่าเลือกลำดับที่ได้เปรียบหรือสร้าง Ask ด้วยสเปรดคงที่
เก็บทุกแบบที่ทดสอบ แยกการพัฒนาจากการประเมินภายหลัง และทำ Forward Test เปรียบเทียบสัญญาณเปลี่ยนทิศหลอก การเข้าล่าช้า ต้นทุน Drawdown และสถานะที่สัมพันธ์กัน ตรวจความไวต่อจุดเริ่มข้อมูล ค่าเริ่มต้น ช่วง ATR และตัวคูณ คู่มือ Backtest MT4 อธิบายการตรวจสอบ การคำนวณจากข้อมูลสมมติไม่ได้พิสูจน์กำไร
12. คำถามเกี่ยวกับกลยุทธ์ Supertrend นี้
เส้นเป็นสีเขียวแปลว่าควรซื้อทันทีหรือไม่?
โมเดลนี้ต้องมีการเปลี่ยนทิศที่ยืนยันเมื่อแท่งปิดหลังสถานะก่อนหน้าตามกฎ แล้วมีแท่งถัดไปยืนยันทันที พร้อมผ่านการตรวจการส่งคำสั่งและความเสี่ยงทั้งหมด การเปลี่ยนสีภายในแท่งยังไม่พอ แม้สัญญาณถูกต้องก็ขาดทุนได้
Stop เริ่มต้นที่โบรกเกอร์จะตามเส้น Supertrend หรือไม่?
ที่นี่คงที่ เส้นยังอัปเดตและสถานะตรงข้ามที่ยืนยันเมื่อแท่งปิดอาจขอออกก่อนกำหนด กลยุทธ์ที่เลื่อน Stop ของโบรกเกอร์ต้องมีกฎแก้ไขต่างหากและทดสอบแยกกัน
แท่งแข็งแรงที่มาทีหลังใช้แทน H ที่ไม่ผ่านได้หรือไม่?
ไม่ได้ เฉพาะแท่งที่ตามมาทันทีเท่านั้นที่ยืนยันการเปลี่ยนทิศนี้ได้ สัญญาณใหม่ต้องมีสถานะก่อนหน้าของตนเอง ช่วงพัก และการเปลี่ยนทิศใหม่ ไม่ใช้สัญญาณที่ถูกปฏิเสธซ้ำ
ทำไมต้องระบุการปรับเรียบและค่าเริ่มต้น ATR?
ค่าเริ่มต้นหรือวิธีปรับเรียบต่างกันอาจทำให้กรอบและจังหวะเปลี่ยนทิศต่างกัน โมเดลนี้ระบุค่าเฉลี่ยเริ่มต้น สูตรเวียนซ้ำของ Wilder ทิศเริ่มต้น และการเปรียบเทียบแบบเคร่งครัดเพื่อทำซ้ำตัวอย่าง ชื่อหรือสีอินดิเคเตอร์อย่างเดียวไม่พอ
อัตราส่วน 1.75 ในตัวอย่างเป็นการทำนายกำไรหรือไม่?
ไม่ใช่ เป็นค่าที่ปัดเพื่อแสดงผลของผลตอบแทนสุทธิที่อาจได้เมื่อถึงเป้าหมาย หารด้วยขาดทุนประมาณที่ Stop ตามสมมติฐาน เกณฑ์ใช้ค่าที่ยังไม่ปัด การออกก่อนเพราะสัญญาณหรือเวลาและการจับคู่จริงอาจให้ผลต่างออกไป
การเปลี่ยนทิศสามารถกลับสถานะเปิดโดยอัตโนมัติได้หรือไม่?
โมเดลนี้ขอปิดก่อนแล้วตรวจสถานะคำสั่งจริง ไม่สมมติว่าคำสั่งฝั่งตรงข้ามจะปิดสถานะเดิมได้อย่างปลอดภัย การเข้าใหม่ต้องมีสัญญาณที่ผ่านเงื่อนไขแยกกัน และผ่านการตรวจบัญชีทั้งหมด
13. เอกสารเทคนิคและขอบเขต
เอกสาร Supertrend อย่างเป็นทางการของ TradingView อธิบายกรอบแบบเวียนซ้ำที่อิง ATR และการเปลี่ยนทิศ ส่วนการยืนยัน การแปลงฝั่งราคา การป้องกันคงที่ เกณฑ์ต้นทุน และการจัดการสถานะในหน้านี้เป็นรูปแบบวิจัยที่เราระบุ ไม่ใช่ค่าเริ่มต้นของแพลตฟอร์มหรือระบบทำกำไรที่แหล่งอ้างอิงรับรอง
Forex และการซื้อขายด้วยเลเวอเรจมีความเสี่ยงสูง กลยุทธ์นี้ใช้เพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน ผลในอดีตหรือผลจำลองไม่รับประกันผลงานในอนาคต