
价格低点抬高而RSI读数降低,可能描述上涨趋势中的回调,但并不允许在低点直接入场。本原创模型等待价格拐点确认,保留趋势检查,并且只评估随后一次收盘突破及其后的第一笔报价。
1. 先定义延续,再寻找形态
本模型中,BUY的隐藏背离是两根相同价格拐点K线上,Bid低点抬高而RSI降低。SELL要求Bid高点降低而RSI升高。这些是研究趋势延续的几何关系;另一篇经典背离反转策略研究相反的价格与RSI关系。
RSI与EMA都由价格转换而来,二者一致并非独立证据,也不是已证实的优势。下列阈值定义一套原创研究规则。所有历史价格和报价均为虚构;计划合格不表示订单已经成交或利润已经测量。
2. 固定数据、计算方式与可用历史
采用EURUSD H1的Bid OHLC、1 pip=0.0001、Wilder平滑的RSI(14,Close)以及EMA(50,Close)。用最初十四次收盘变化初始化平均涨幅和平均跌幅绝对值,之后应用A(k)=(13×A(k−1)+x(k))/14和RSI=100×G/(G+L)。两项平均值都为零时,本参考计算显示五十,但拒绝将该样本用于选取形态。
用最初五十个收盘价的均值初始化EMA,然后应用EMA(k)=(2×Close(k)+49×EMA(k−1))/51。按零起始索引,它最早出现在k49,五根K线斜率最早在k54可用。缺失K线、过时数据或必需数值不可用,会拒绝相关决策。初始化与经纪商数据源可能不同,不假定与平台完全一致。
3. 等待右侧两根K线结束后确认严格拐点
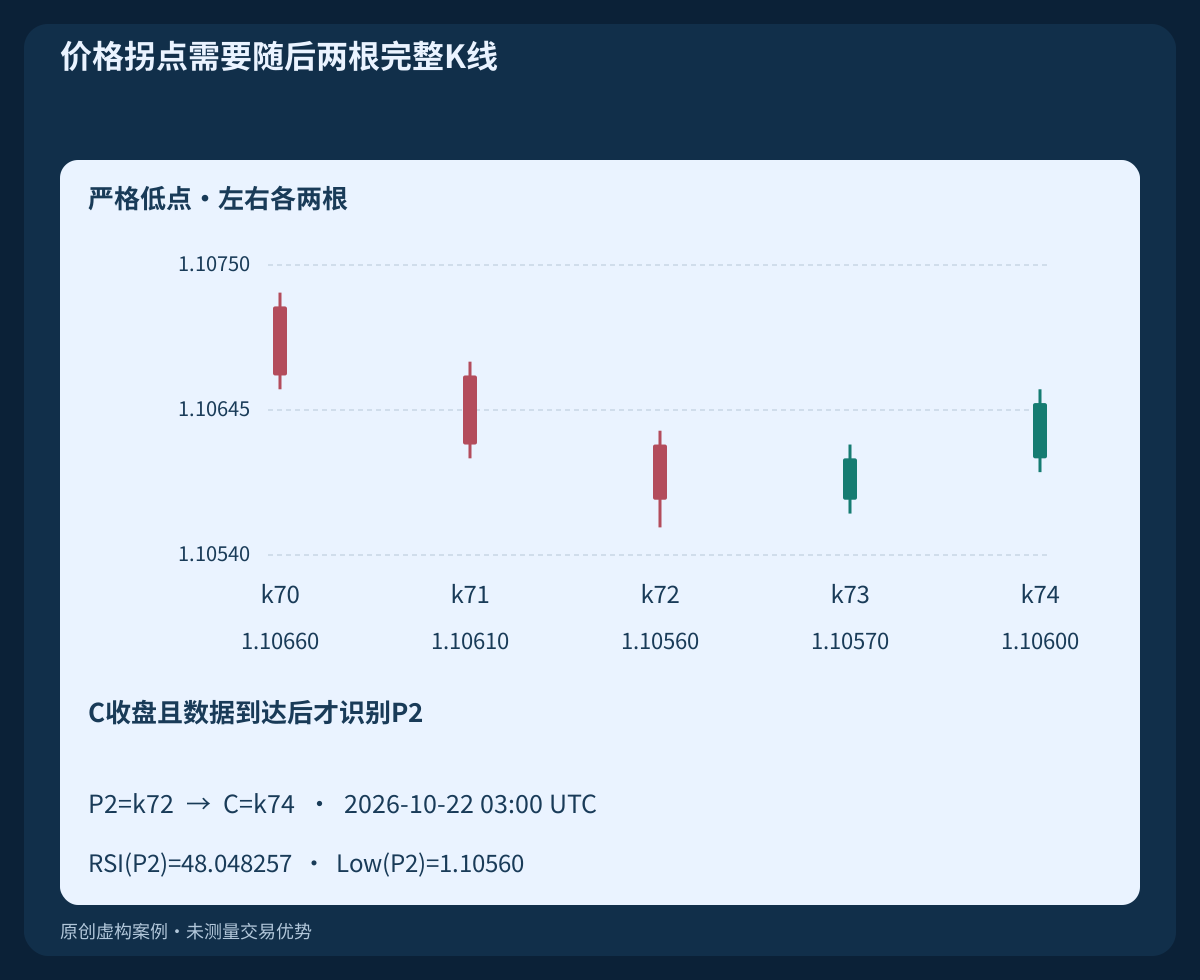
P处低点必须严格低于P−2, P−1, P+1, P+2的所有低点;高点则必须严格高于对应四个高点。相等不合格。只有C=P+2收盘且所需数据到达后,P才可被识别。画在P处的标记不代表P当时已有可执行决策。
按时间记录高低两类拐点。P2是该类型最新确认的拐点,P1是紧邻其前的同类型拐点。不得跳过中间拐点来拼出背离。在P1和P2本身的K线上读取RSI,不要求这些读数同时是振荡指标独立拐点。
4. 组成相邻的隐藏背离配对
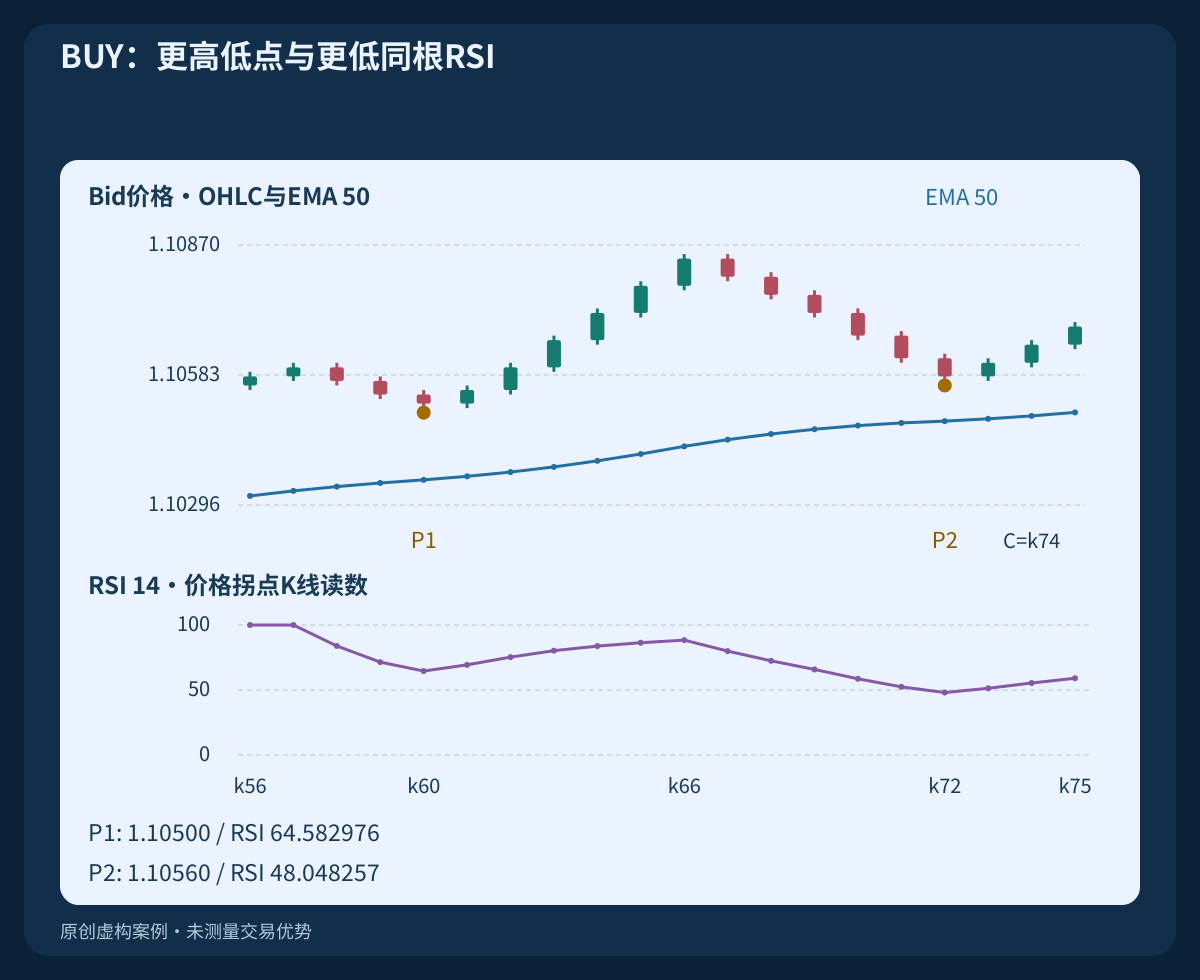
要求间隔为5≤P2−P1≤20根K线,包含边界。BUY需要Low(P2)>Low(P1)和RSI(P2)<RSI(P1);SELL需要High(P2)<High(P1)和RSI(P2)>RSI(P1)。价格或RSI相等均拒绝配对,不另设超卖、超买或中线交叉条件。
构造的BUY案例中,P1为k60,低点1.10500,RSI为64.582976;P2为k72,低点1.10560,RSI为48.048257。显示值经过舍入,仅用于说明;所有规则比较均使用未舍入值。直到k74才知道这组配对。
5. 在三个固定观察点通过趋势检查
在P1−1, P2−1, C各时点,BUY要求Close(t)>EMA50(t) AND EMA50(t)>EMA50(t−5)。SELL将两个严格不等式反向。三个观察点都必须使用各自当时的历史值通过检查。这些观察点属于本模型,不是趋势的通用定义。
被拒绝的配对不会因EMA后来改善而恢复。更好看的RSI或之后有利的报价都不能修补原始条件。稍后新确认的相邻配对应作为独立事件评估,原先的失败仍须保留在研究记录中。
6. 固定突破位与三根K线窗口
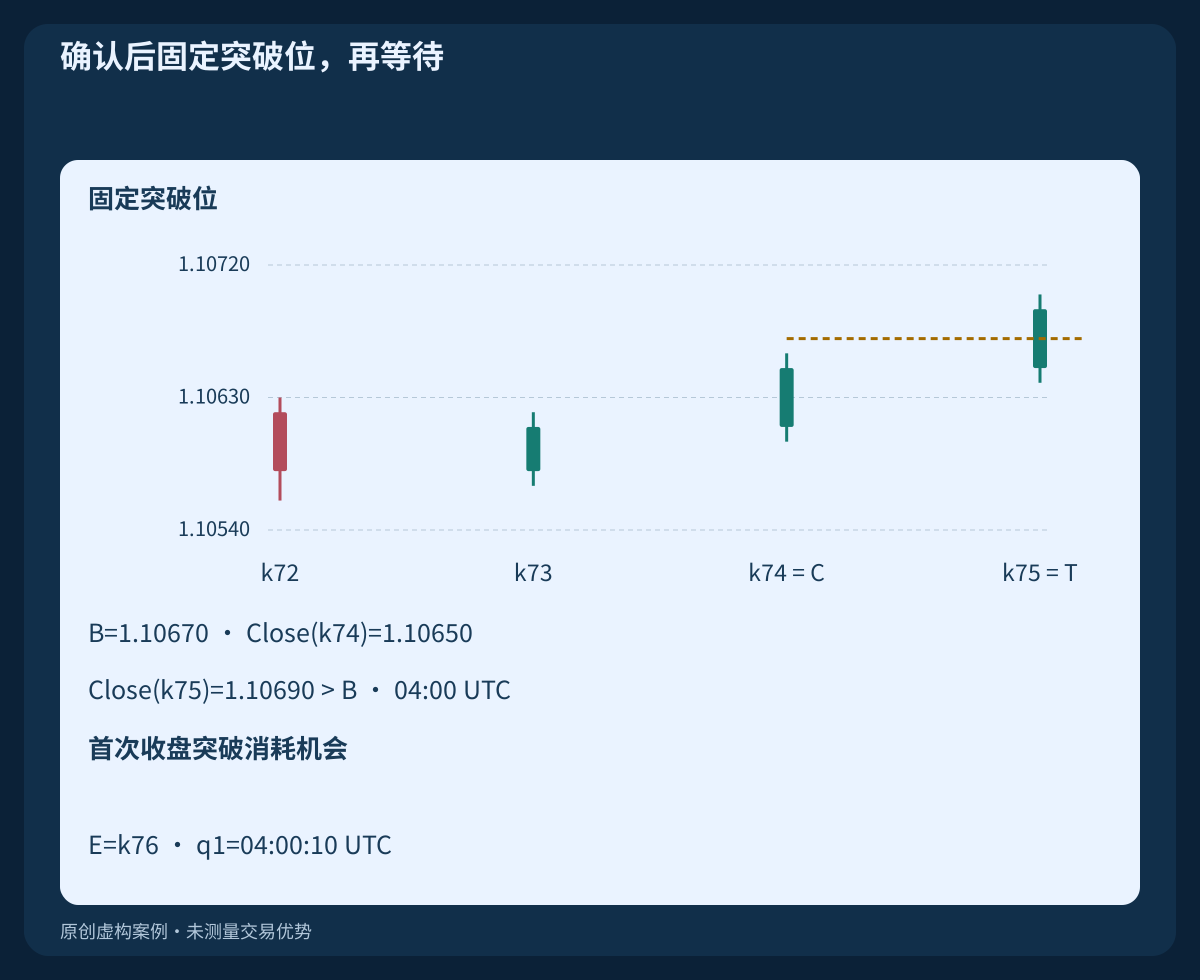
确认时点C,BUY固定B=max High(P2…C)+1 pip,SELL固定B=min Low(P2…C)−1 pip,均包含两端。只有C+1, C+2, C+3可以触发;C本身不能触发。水位和期限保持不变,不随之后的K线移动。
BUY例中C为k74,收盘边界为2026-10-22 03:00 UTC。P2至C的最高价是1.10660,因此B=1.10670。最后允许触发的K线为k77。到其收盘仍无突破即到期,之后突破不能重新开启同一配对。
7. 先按保守原则取消,再检查突破
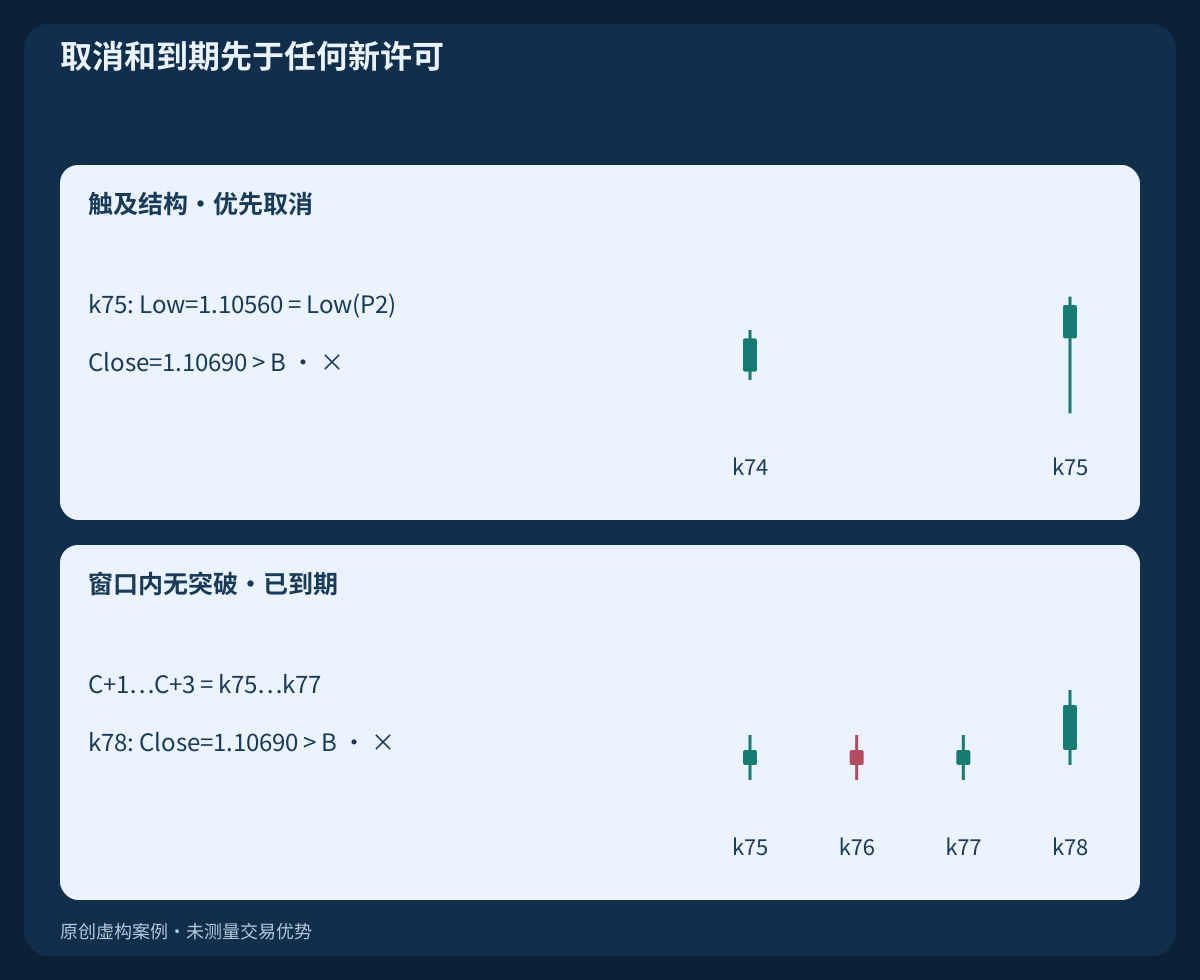
等待期间,BUY若Low(t)≤Low(P2)则取消,SELL若High(t)≥High(P2)则取消。当前已收盘K线未通过趋势条件也取消。这些判断先于同根K线的价格触发,因为OHLC不能说明K线内事件的先后顺序。
同侧新价格拐点确认时,先替换等待中的旧配对,再考虑该根K线是否能触发旧配对。只评估新相邻配对;若合格,其窗口从下一根开始,否则保持空闲。单独出现反侧拐点不会重置旧配对。必需数据缺失导致取消,而非延长期限。
8. 只消耗一次新的收盘突破
BUY仅在Close(t−1)≤B AND Close(t)>B时触发,SELL使用Close(t−1)≥B AND Close(t)<B。相等继续等待;影线穿越或持续处于水位外侧,不算新的已收盘交叉。第一个有效事件T消耗该次机会,无论报价是否获准或订单请求结果如何。
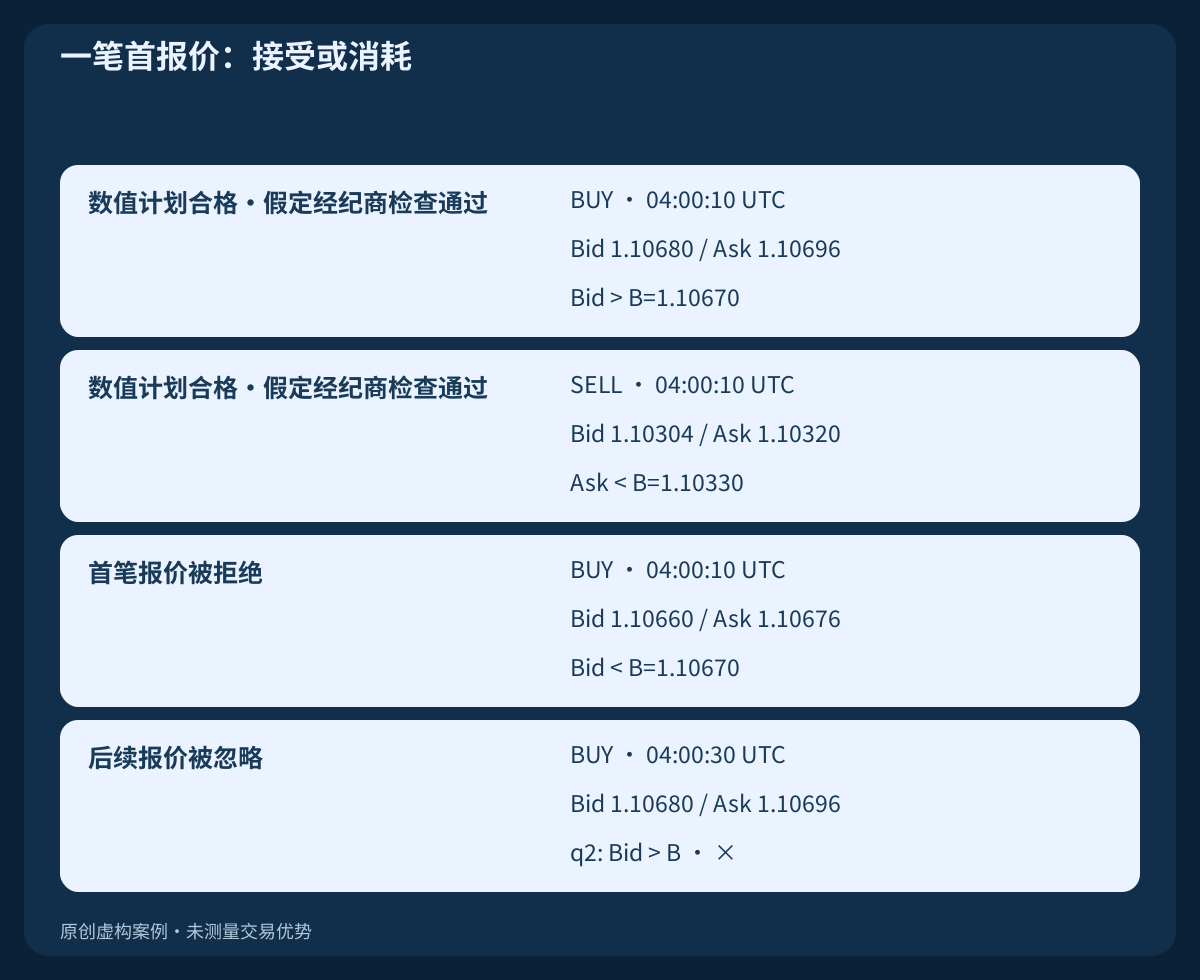
在紧接着的H1 K线中,已收盘数据就绪后,只评估第一笔可用报价,且必须在预定T收盘边界后60 seconds内。第一笔不合格就不能等更好的报价。首笔报价迟到或缺失也结束机会。名义边界时间不证明数据或可成交价格已经存在。
9. 在正确的报价侧检查第一笔报价
要求价格为正、Ask≥Bid、点差≤2.0 pips。报价时BUY须Bid_entry>B,SELL须Ask_entry<B。不利位移限制为BUY的Ask_entry−CloseBid(T)≤2 pips和SELL的CloseBid(T)−Bid_entry≤2 pips。即使位移有利,也必须通过其他全部条件。
按下文计算止损后要求6≤R≤25 pips。单次市价请求前核对合约、可交易数量、保证金、交易权限与经纪商最小距离。拒绝即消耗机会。重新报价、错误或不确定响应只允许核对订单状态,绝不允许自动再发第二笔入场请求。
10. 按真实价格侧固定退出计划
BUY以Ask入场,设置SL_Bid=Low(P2)−1 pip、R=(Ask_entry−SL_Bid)/pip和TP_Bid=Ask_entry+2R×pip。SELL以Bid入场,固定入场点差s_entry=Ask_entry−Bid_entry,再设置SL_Ask=High(P2)+1 pip+s_entry、R=(SL_Ask−Bid_entry)/pip和TP_Ask=Bid_entry−2R×pip。
在请求前按已评估报价固定这些绝对价格,之后成交滑点不改变它们。不追踪止损、不摊低成本、不部分退出。首次保护执行即退出,否则在包含入场K线的十二根H1 K线完成后请求全部市价平仓。入场K线E的时间退出边界为Close(E+11)。执行仍须等待可交易报价。SELL的点差换算固定在入场时,未来点差变化可能使Ask止损对应另一个Bid水位。
11. 计入成本并向下取整数量
采用计划风险预算0.5% of equity。仅供示例,净值$10,000、预算$50、每点价值$10 per pip per lot、往返佣金$7 per lot、数量步长0.01 lot。入场和退出总不利滑点预留0.4+0.6=1 pip,此处假定融资成本为零。
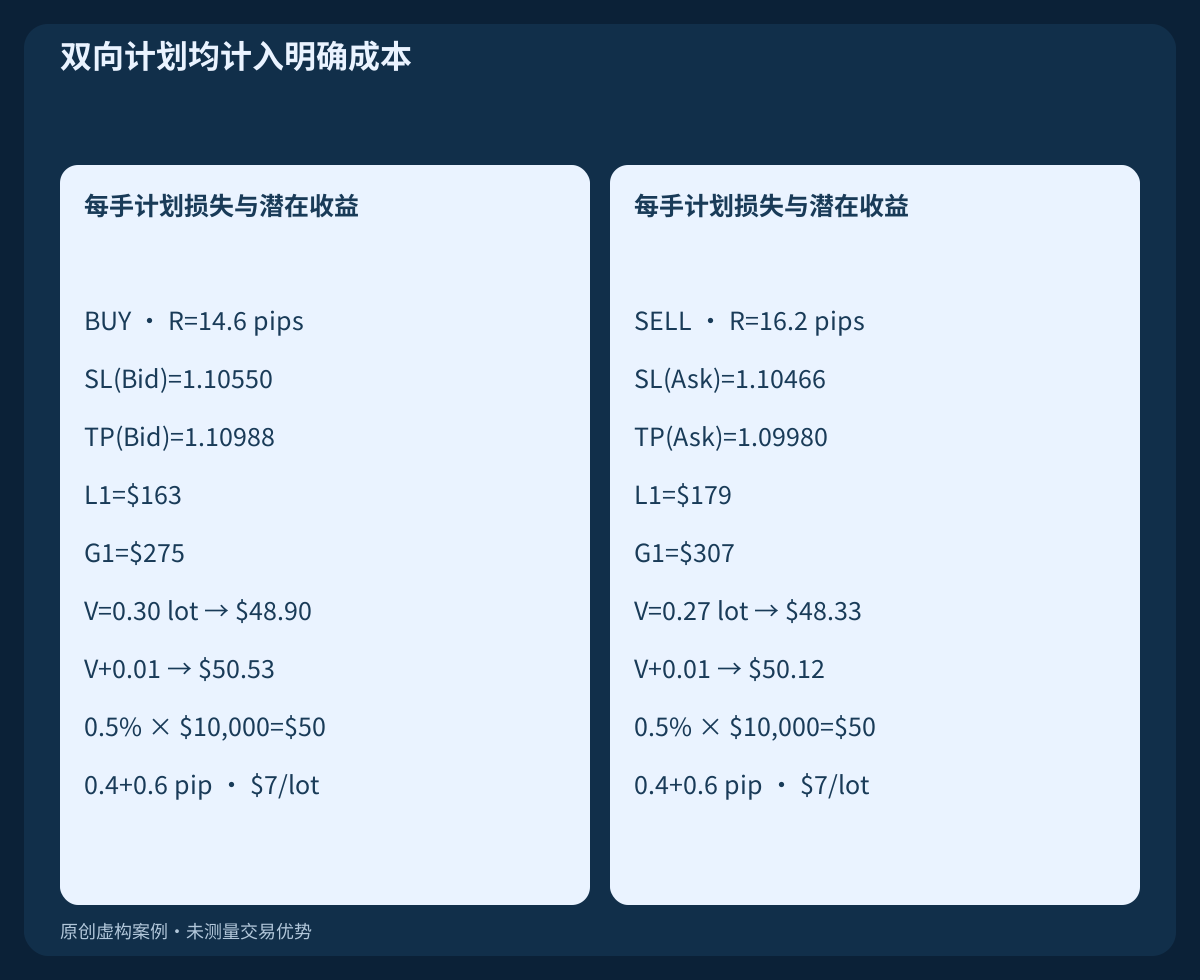
每手估计损失为(R+1)×10+7,扣除这些成本的潜在收益为(2R−1)×10−7。将floor((50/loss_per_lot)/0.01)×0.01向下取整,再检查最小/最大数量及保证金。最小数量若超预算则拒绝。报价侧已经包含点差,不得重复扣除。计划风险并不保证实际损失上限。
12. 复现BUY时间线与报价计划
原创序列的第零根K线在2026-10-19 00:00 UTC开盘,之后为连续H1 K线。T为k75,Bid收盘价1.10690,收盘边界2026-10-22 04:00 UTC。假设首笔报价及数据于04:00:10 UTC到达:Bid1.10680、Ask1.10696。这不是回到P2入场,也不是在名义边界瞬间成交。
点差1.6 pips,不利位移0.6 pip,止损1.10550,风险R=14.6 pips,目标1.10988。每手损失与潜在收益为$163 / $275。数量0.30 lot的计划损失为$48.90;下一个步长会达到$50.53。若仍持仓,时间退出边界为2026-10-22 16:00 UTC。不声称存在后续市场路径或成交。
13. 镜像SELL并保留Ask保护侧
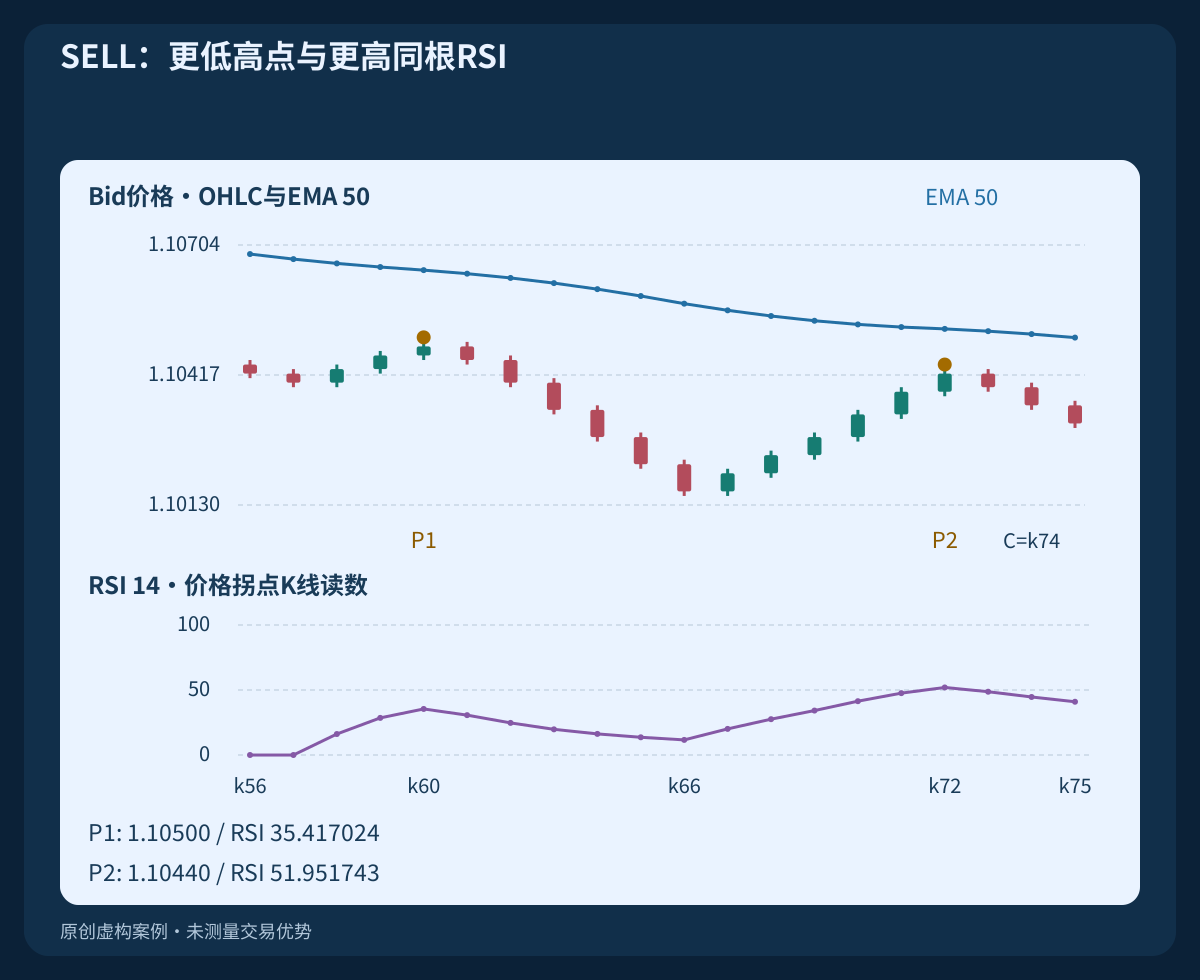
独立SELL序列将全部BUY Bid价格围绕1.10500反射,并交换高低价。P1/P2高点为1.10500 / 1.10440,RSI为35.417024 / 51.951743。固定突破位1.10330,T收盘1.10310。确认、窗口和时间规则完全相同。
假设首笔Bid/Ask为1.10304 / 1.10320。入场点差1.6 pips,固定Ask止损1.10466,所以R=16.2 pips,Ask目标1.09980。每手估计损失/潜在收益$179 / $307。数量0.27 lot计划$48.33,下一步长则为$50.12。名义两R目标并非成本后的两R净收益。
14. 保留失败序列与已消耗机会
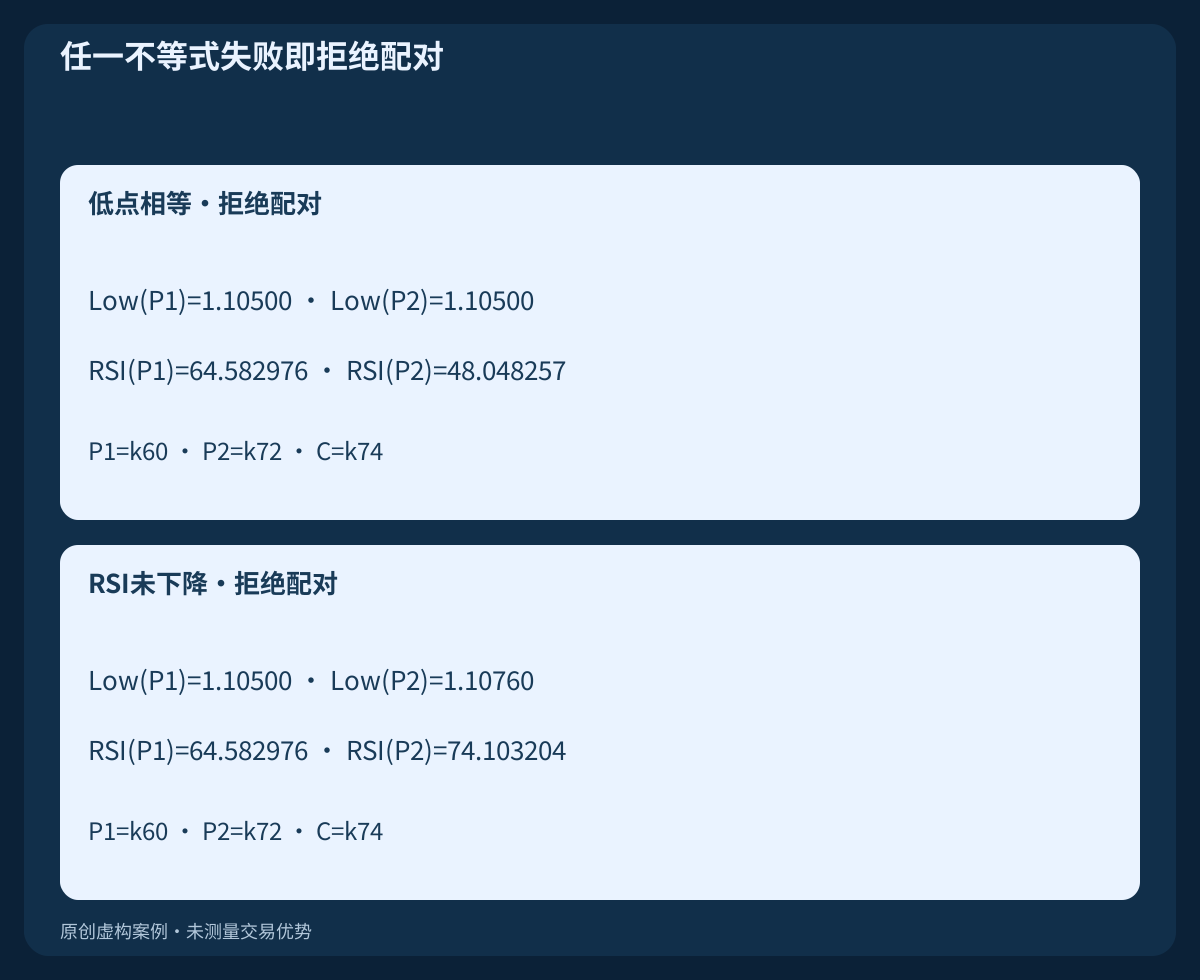
CSV包含价格相等、RSI不下降,以及同根K线触及结构又收于B之上的案例。它们各自条件失败,之后好看的K线不能修复。另一序列在k77无突破到期,k78收于B上方仍然太迟。
报价拒绝例中,04:00:10 UTC的第一笔假设Bid/Ask为1.10660 / 1.10676。Bid低于BUY突破位,因此即使点差可接受也拒绝。之后04:00:30 UTC的1.10680 / 1.10696被忽略。规则选第一笔报价,不是等到第一笔最终合格的报价。
15. 下载完整的因果计算
第一份CSV包含七组独立虚构OHLC历史、完整预热、RSI/EMA,以及只在确认行出现的拐点识别标记。第二份记录状态转移与假设报价计划。下表摘录合格BUY序列;更早的指标空单元格表示历史不足,并非零。
在C时,当C所在K线为MT4偏移一,P2偏移三:iRSI(NULL,PERIOD_H1,14,PRICE_CLOSE,3)。当前已收盘EMA调用iMA(NULL,PERIOD_H1,50,0,MODE_EMA,PRICE_CLOSE,1),五根前对应偏移六。固定拐点时间戳和值,因为P2偏移之后会改变。偏移零仍在形成;MT4时间戳指开盘,并非本例标注的收盘边界。
下载七组虚构H1 OHLC、RSI 14、EMA 50及因果拐点识别数据(CSV)
| 索引 | UTC收盘边界 | Bid最低 | Bid最高 | Bid收盘 | RSI 14 | EMA 50 |
|---|---|---|---|---|---|---|
| 60 | 2026-10-21 13:00:00 UTC | 1.10500 | 1.10550 | 1.10520 | 64.582976 | 1.103516 |
| 62 | 2026-10-21 15:00:00 UTC | 1.10540 | 1.10610 | 1.10600 | 75.298122 | 1.103689 |
| 71 | 2026-10-22 00:00:00 UTC | 1.10610 | 1.10680 | 1.10620 | 52.419176 | 1.104773 |
| 72 | 2026-10-22 01:00:00 UTC | 1.10560 | 1.10630 | 1.10580 | 48.048257 | 1.104813 |
| 73 | 2026-10-22 02:00:00 UTC | 1.10570 | 1.10620 | 1.10610 | 51.326358 | 1.104864 |
| 74 | 2026-10-22 03:00:00 UTC | 1.10600 | 1.10660 | 1.10650 | 55.370000 | 1.104928 |
| 75 | 2026-10-22 04:00:00 UTC | 1.10640 | 1.10700 | 1.10690 | 59.035019 | 1.105005 |
16. 先验证状态机,再谈表现
每个品种最多一笔持仓,持仓或不确定请求活跃期间不得启动新机会。继续记录拐点,恢复空仓后也只有稍后新确认的配对可启动。若相反方向候选同时合格,跳过两者。已取消或到期机会不得同根重启,前述新拐点替代是明确例外。
测试因果前缀、相等、缺失数据、窗口端点、首笔报价拒绝及双侧保护。仅靠Bid OHLC不能重建Ask成交或确定两退出均触及时的顺序,应标为歧义并取得tick。研究需经纪商历史、真实成本、拒绝信号和样本外测试。这些构造只证明规则可复现,不证明胜率,也不构成投入真实资金的理由。
常见问题
隐藏背离和经典背离有什么区别?
这里BUY结合低点抬高和RSI降低,SELL结合高点降低和RSI升高。经典反转背离采用相反关系。两者都不能证明下一次价格方向。
第二低点一出现就能入场吗?
不能。右侧两根完整K线必须先确认价格拐点,然后配对和趋势条件才允许后续收盘突破窗口及一次报价检查。事后绘制的标记不是提前信号。
RSI本身需要形成两个独立拐点吗?
不需要。本规则读取两根已确认价格拐点K线的RSI。搜索附近振荡指标极值会改变模型及信息可用的时刻。
更好的后续报价可以恢复机会吗?
不能。首笔报价只评估一次。后续点差改善、趋势恢复或重复突破都不能重启该配对。之后新确认的相邻配对必须独立合格。
两R目标意味着净收益两倍风险吗?
不是。它只是毛价格几何。佣金、滑点、融资和成交会改变净收益及实际损失,目标成交和计划风险上限均不保证。
这些规则和参数做过回测吗?
没有。OHLC和报价是原创教学构造,只验证计算与时间顺序。RSI周期、EMA长度、拐点间距、缓冲和期限仍是未经验证的研究选择。
来源与研究说明
一手资料支持RSI/EMA定义、正负反转几何、平台索引和订单价格约束。本配对规则、EMA观察点、突破位、期限、阈值、报价筛选、退出和合成案例均为原创研究规则,资料不验证其交易表现。
教学策略假设。七组构造历史及假设报价;没有实际订单、经纪商回测、已测优势或保证结果。