

Ein höheres Kurstief bei niedrigerem RSI kann einen Rücksetzer im Aufwärtstrend beschreiben. Daraus folgt kein Einstieg am Tief. Dieses eigenständige Modell wartet auf bestätigte Kurspivots, hält die Trendbedingungen fest und erlaubt einen späteren Schlusskursausbruch mit genau einer Kursprüfung.
1. Fortsetzung vor der Mustersuche definieren
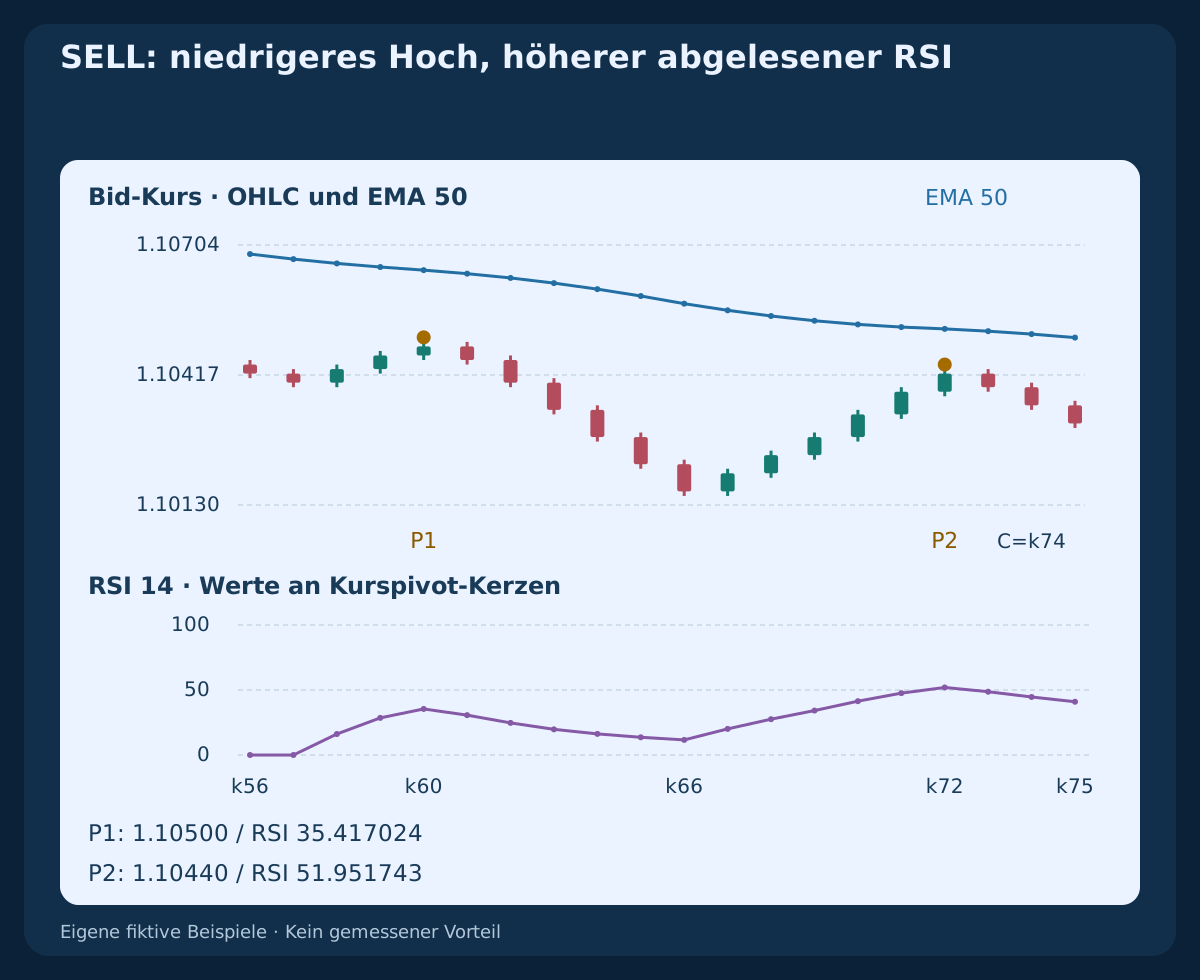
Für BUY bedeutet versteckte Divergenz hier ein höheres Bid-Tief mit niedrigerem RSI an denselben beiden Kurspivot-Kerzen. SELL benötigt ein niedrigeres Bid-Hoch mit höherem RSI. Das sind Fortsetzungsgeometrien; die separate klassische Divergenzstrategie untersucht die entgegengesetzte Beziehung für Umkehr.
RSI und EMA verarbeiten beide Kurse. Ihre Übereinstimmung ist weder unabhängige Evidenz noch ein nachgewiesener Vorteil. Die folgenden Schwellen definieren eine eigene Forschungsspezifikation. Sämtliche Kursreihen und Quotes sind fiktiv; ein zulässiger Plan belegt weder eine Orderausführung noch gemessenen Gewinn.
2. Daten, Berechnung und verfügbare Historie festlegen
Verwendet werden Bid-OHLC für EURUSD H1, 1 pip=0.0001, RSI(14,Close) mit Wilder-Glättung und EMA(50,Close). Mittlere Gewinne und Verlustbeträge mit den ersten vierzehn Schlusskursänderungen initialisieren, danach A(k)=(13×A(k−1)+x(k))/14 und RSI=100×G/(G+L) verwenden. Sind beide Mittel null, zeigt diese Referenz fünfzig, lehnt die Stichprobe aber zur Musterauswahl ab.
Die EMA mit den ersten fünfzig Schlusskursen starten und mit EMA(k)=(2×Close(k)+49×EMA(k−1))/51 fortschreiben. Bei nullbasierten Indizes existiert sie erstmals bei k49, ihre Fünf-Kerzen-Steigung bei k54. Fehlende Kerzen, veraltete Daten oder nicht verfügbare Pflichtwerte verwerfen die betroffene Entscheidung. Initialisierung und Brokerdaten können abweichen; exakte Plattformgleichheit wird nicht unterstellt.
3. Strenge Pivots erst nach zwei rechten Kerzen erkennen
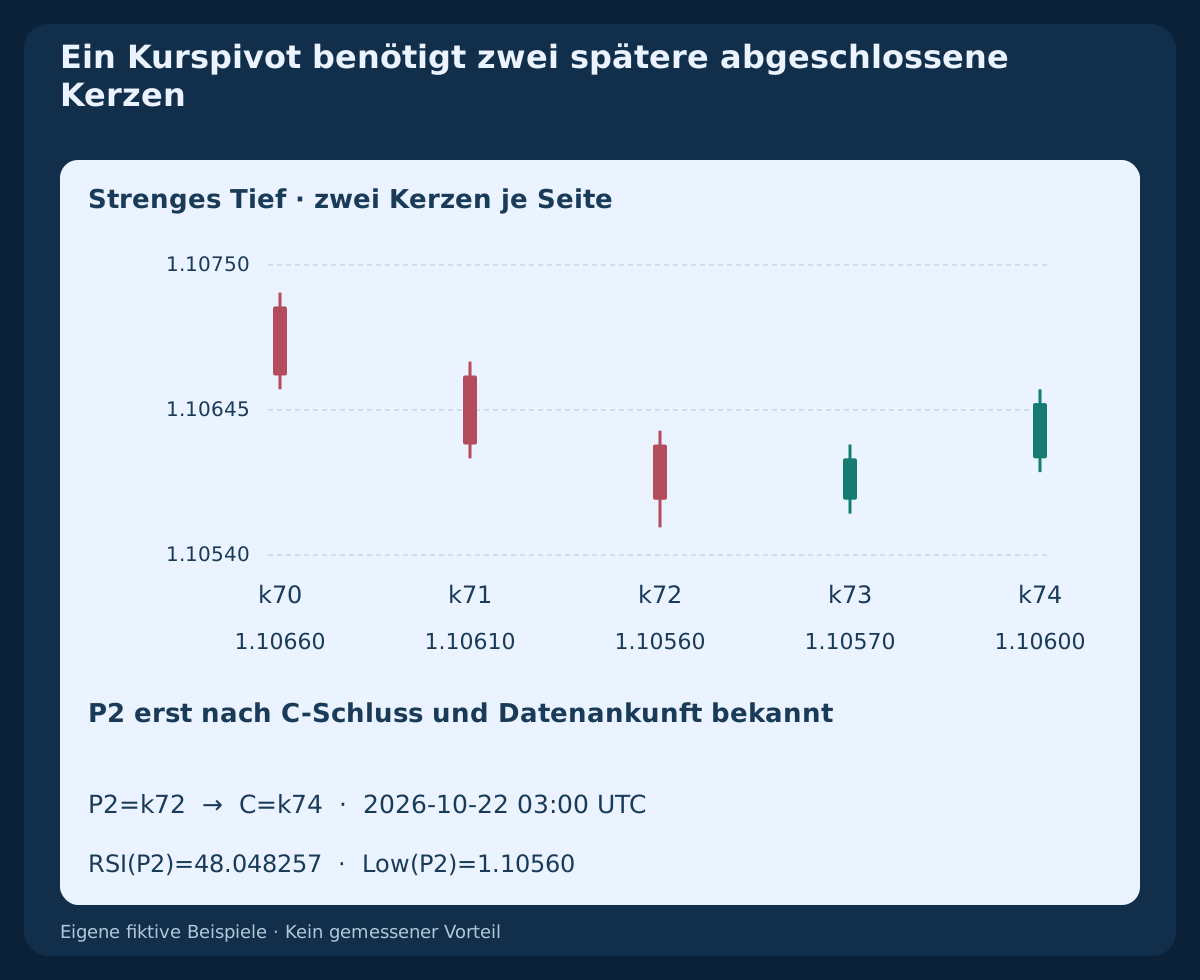
Ein Tief bei P muss strikt unter den Tiefs von P−2, P−1, P+1, P+2 liegen; ein Hoch strikt über allen vier Hochs. Gleichheit scheidet aus. P wird erst nach Schluss von C=P+2 und Eingang der nötigen Daten erkennbar. Eine bei P eingezeichnete Markierung war bei P noch keine verfügbare Entscheidung.
Beide Pivotarten chronologisch protokollieren. P2 ist der neueste bestätigte Pivot seiner Art, P1 der unmittelbar vorherige derselben Art. Keinen dazwischenliegenden Pivot überspringen, um Divergenz zu erzeugen. RSI direkt an P1 und P2 ablesen; diese Werte müssen keine eigenständigen Oszillatorpivots sein.
4. Ein benachbartes Paar versteckter Divergenz bilden
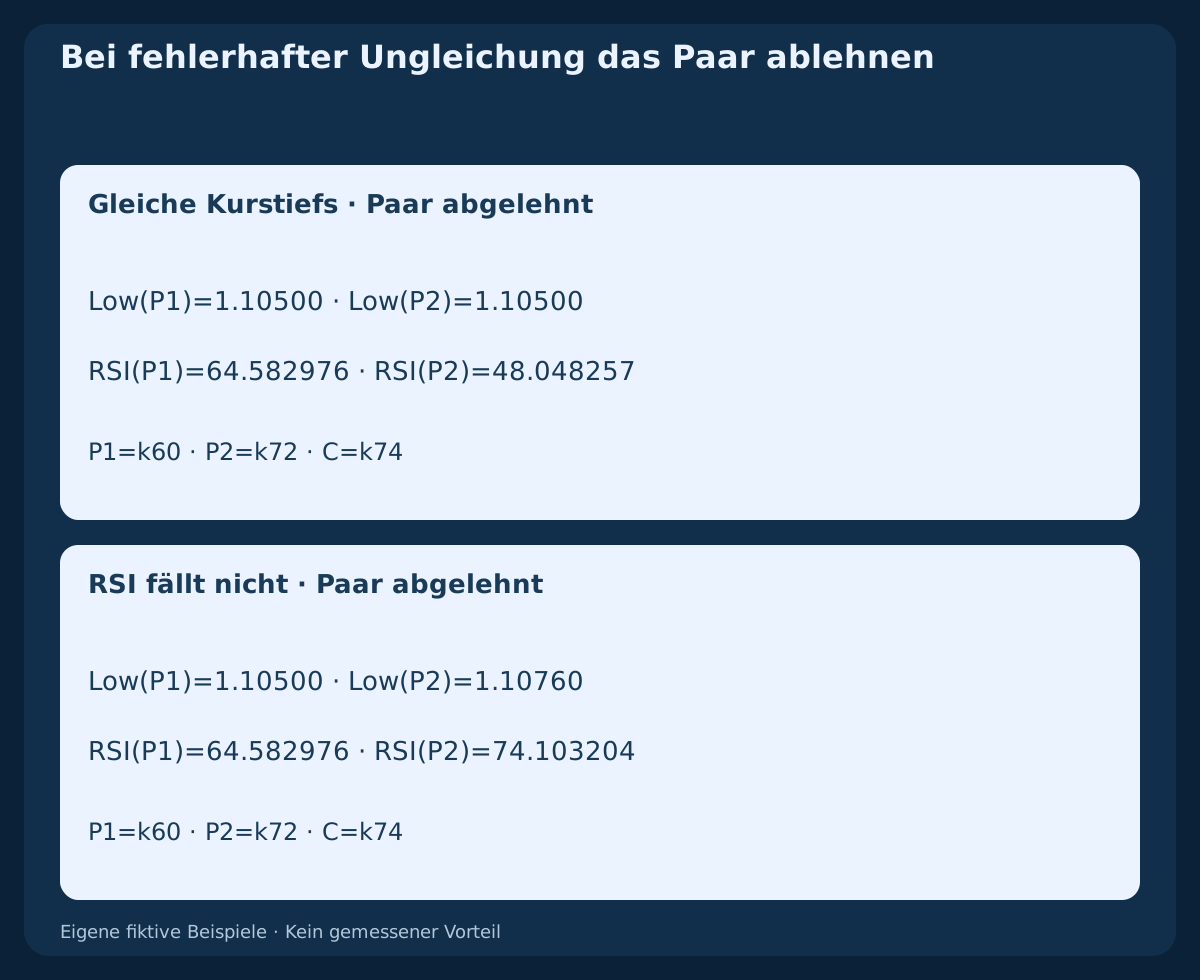
Es gelten einschließlich der Grenzen 5≤P2−P1≤20 Kerzen. BUY verlangt Low(P2)>Low(P1) und RSI(P2)<RSI(P1), SELL High(P2)<High(P1) und RSI(P2)>RSI(P1). Preis- oder RSI-Gleichheit verwirft das Paar. Eine zusätzliche Überverkauft-, Überkauft- oder Mittellinienkreuzung ist nicht erforderlich.
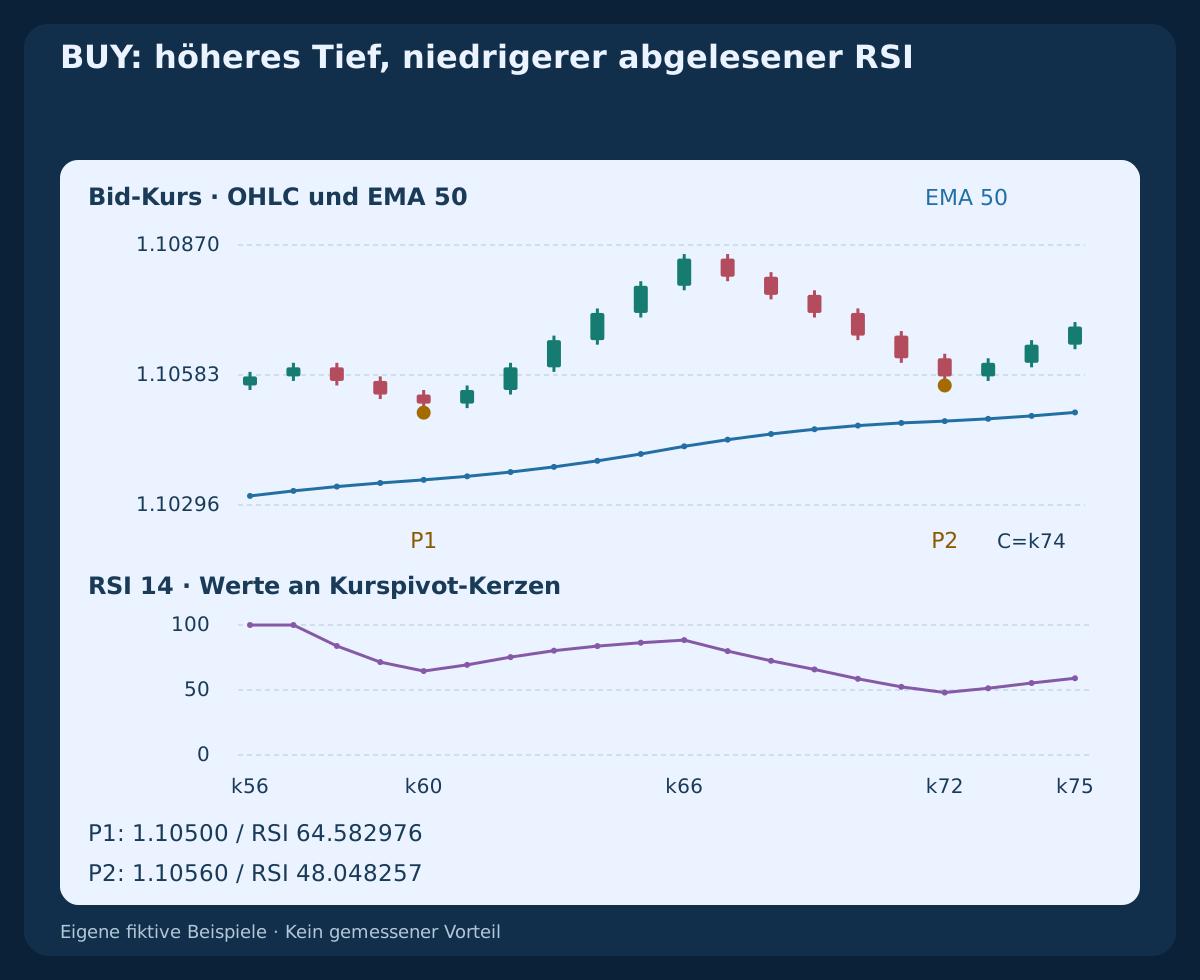
Im konstruierten BUY-Fall ist P1 k60 mit Tief 1.10500 und RSI 64.582976; P2 ist k72 mit Tief 1.10560 und RSI 48.048257. Gerundete Werte verdeutlichen die Beziehung; sämtliche Regelvergleiche erfolgen ungerundet. Das Paar ist erst bei k74 bekannt.
5. Den Trendfilter an drei festen Zeitpunkten erfüllen
An jedem Zeitpunkt P1−1, P2−1, C benötigt BUY Close(t)>EMA50(t) AND EMA50(t)>EMA50(t−5). SELL kehrt beide strengen Ungleichungen um. Alle drei Prüfungen müssen mit ihren jeweils damaligen Werten bestehen. Diese Kontrollpunkte gehören zu unserem Modell und sind keine allgemeingültige Trenddefinition.
Ein abgelehntes Paar bleibt abgelehnt, auch wenn sich die EMA später verbessert. Weder ein günstigerer RSI noch ein später besserer Quote repariert die ursprünglichen Filter. Ein später neu bestätigtes benachbartes Paar separat bewerten und den Fehlschlag im Forschungsprotokoll behalten.
6. Ausbruchsniveau und Drei-Kerzen-Fenster einfrieren
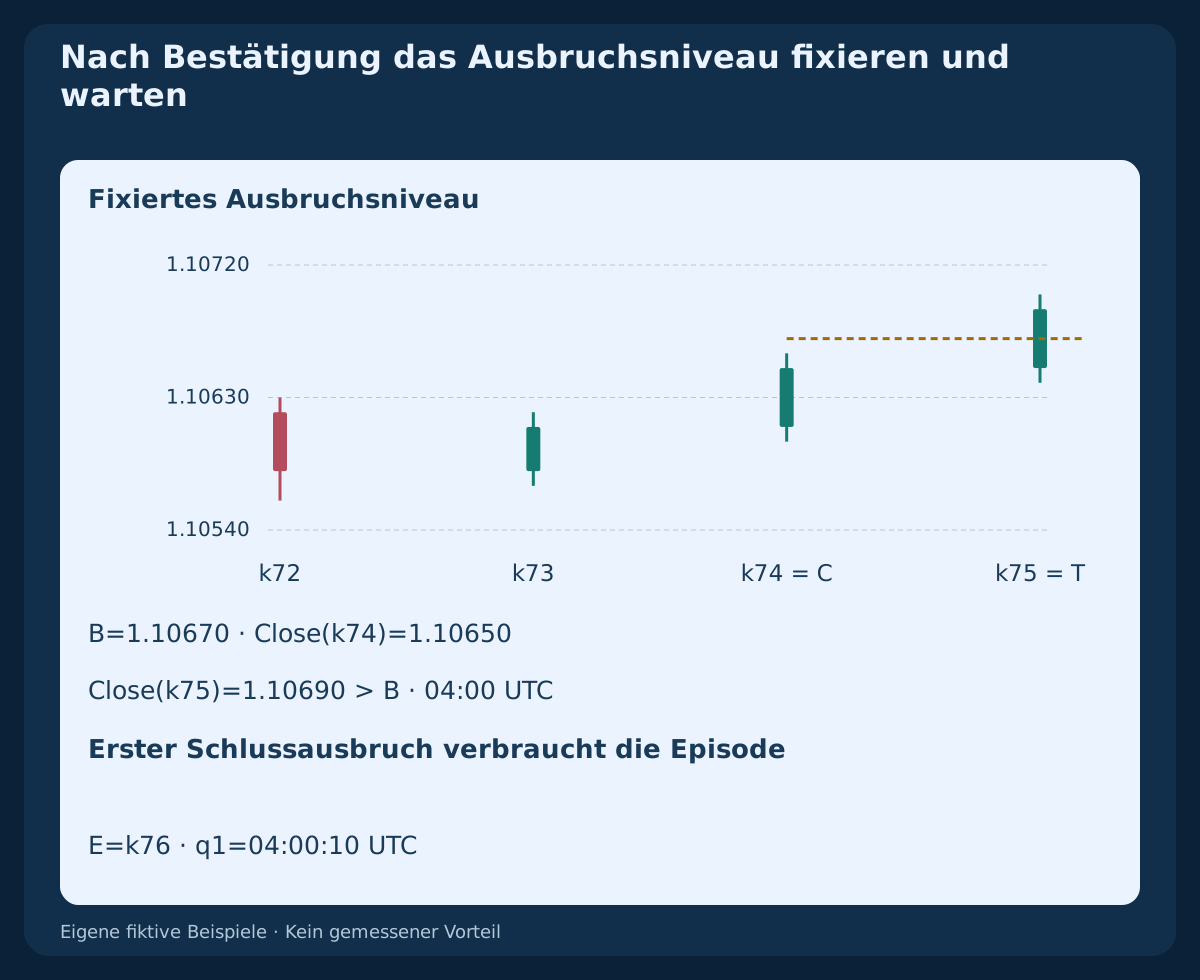
Bei Bestätigung C fixiert BUY B=max High(P2…C)+1 pip, SELL B=min Low(P2…C)−1 pip, jeweils mit beiden Endpunkten. Nur C+1, C+2, C+3 dürfen auslösen. C selbst kann nach dieser Regel nicht auslösen. Niveau und Frist bleiben fest und folgen keiner späteren Kerze.
Im BUY-Beispiel ist C k74, mit Schlusszeitgrenze 2026-10-22 03:00 UTC. Das höchste Hoch von P2 bis C beträgt 1.10660, somit B=1.10670. Letzte zulässige Signalkerze ist k77. Ohne Ausbruch verfällt das Paar bei deren Schluss; ein späterer Ausbruch reaktiviert es nicht.
7. Vor der Ausbruchsprüfung vorsichtig abbrechen
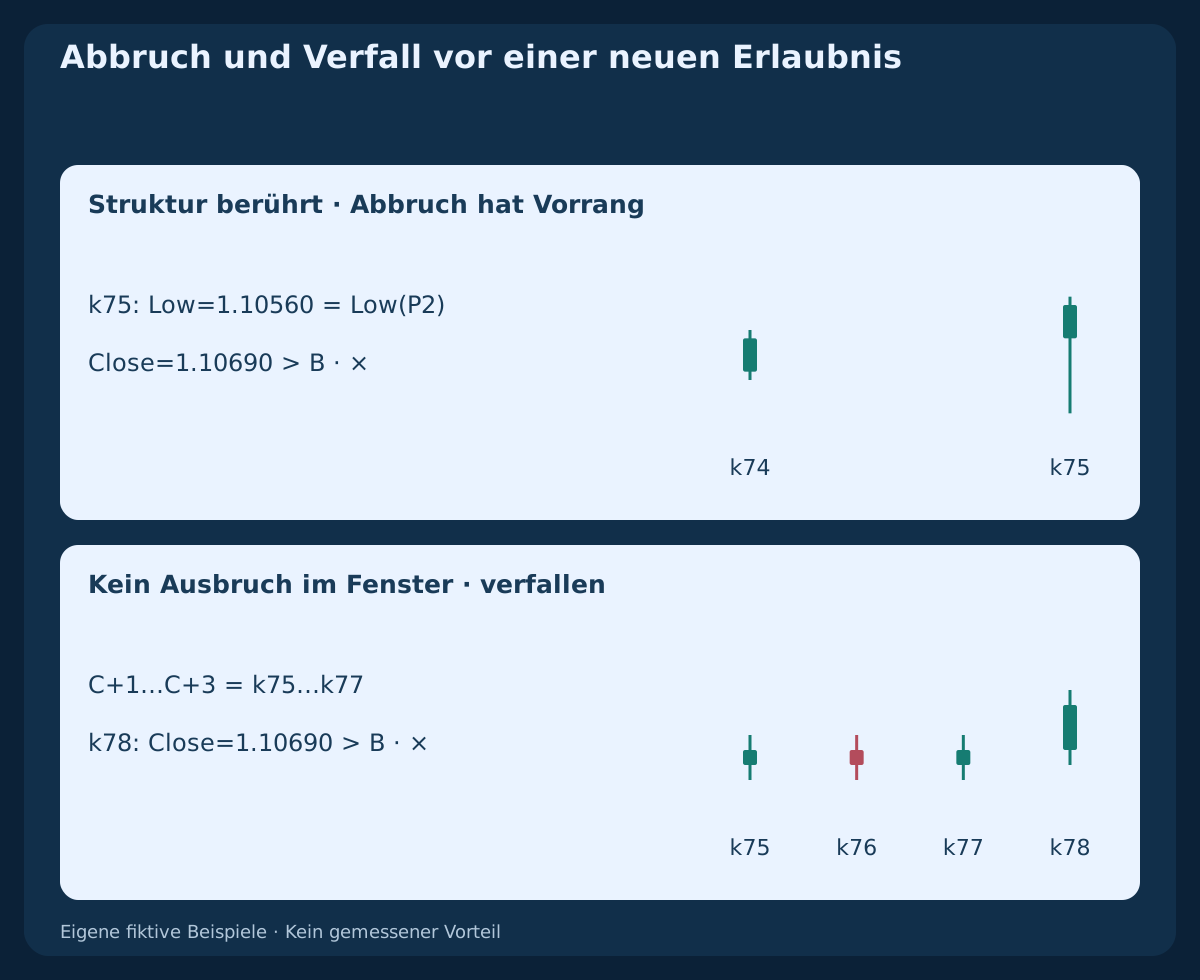
Während des Wartens verwirft BUY bei Low(t)≤Low(P2), SELL bei High(t)≥High(P2). Auch ein nicht bestandener aktueller Schlusskerzen-Trendfilter beendet das Muster. Diese Bedingungen vor einem Kurssignal derselben Kerze prüfen: OHLC verrät die Reihenfolge innerhalb der Kerze nicht.
Ein neu bestätigter Kurspivot derselben Seite ersetzt das wartende Paar, bevor diese Kerze es auslösen könnte. Nur das neue benachbarte Paar prüfen; bei Eignung beginnt dessen Fenster mit der nächsten Kerze. Andernfalls inaktiv bleiben. Ein Pivot der Gegenseite allein setzt nichts zurück. Fehlende Pflichtdaten führen zum Abbruch statt zur Fristverlängerung.
8. Genau einen neuen Schlusskursausbruch verbrauchen
BUY löst nur mit Close(t−1)≤B AND Close(t)>B aus; SELL verwendet Close(t−1)≥B AND Close(t)<B. Gleichheit wartet; ein Docht oder fortgesetzter Zustand außerhalb ist keine neue bestätigte Kreuzung. Das erste gültige Ereignis T verbraucht die Episode unabhängig von Kursannahme oder Orderergebnis.
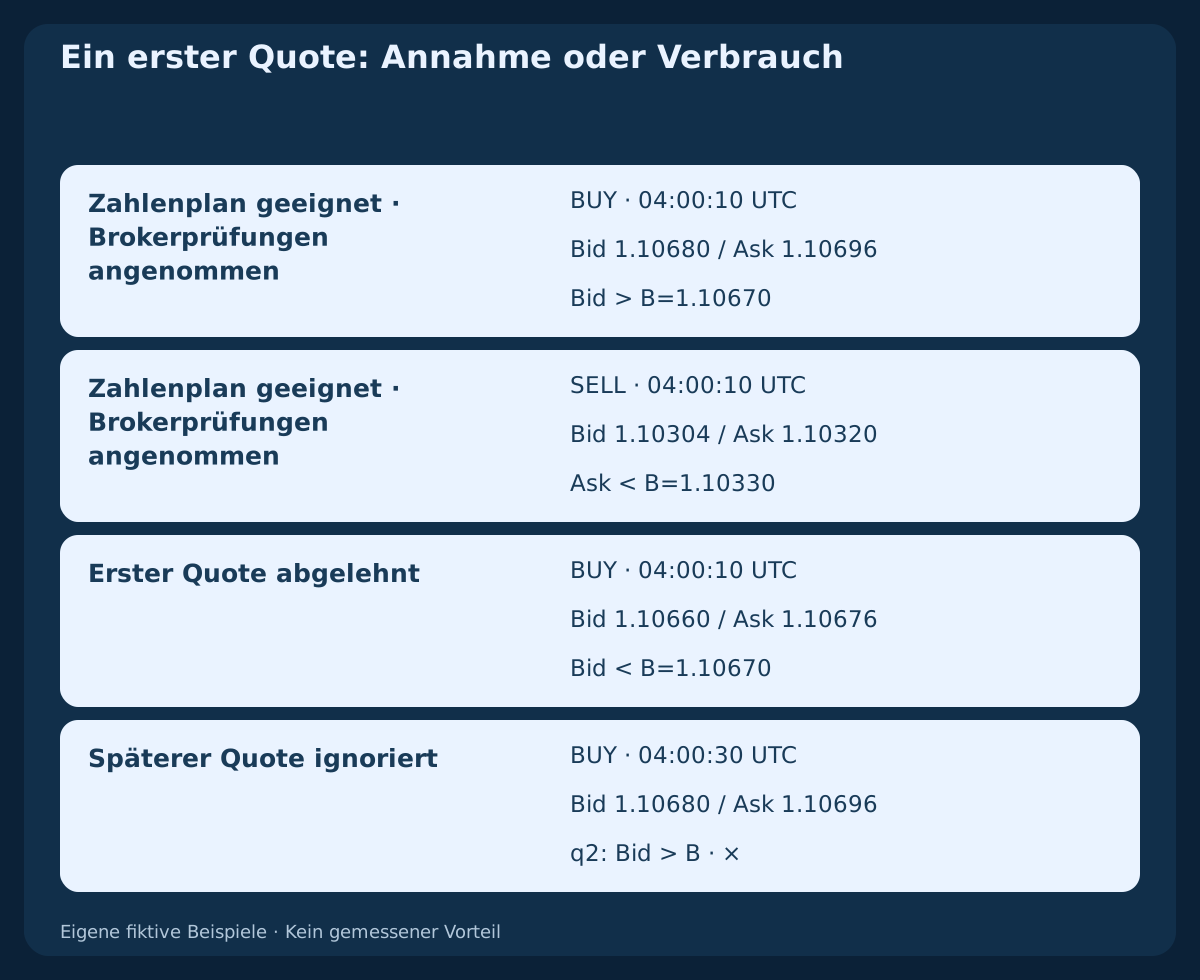
Nur den ersten verfügbaren Quote in der unmittelbar folgenden H1-Kerze prüfen, sobald die abgeschlossenen Daten bereitstehen, spätestens 60 seconds nach der geplanten T-Schlussgrenze. Scheitert dieser Quote, nicht auf einen besseren warten. Ein verspäteter oder fehlender erster Quote beendet die Episode. Die nominelle Grenze beweist weder Datenankunft noch Ausführbarkeit.
9. Den ersten Quote auf der richtigen Kursseite prüfen
Positive Kurse, Ask≥Bid und Spread ≤2.0 pips verlangen. Am Quote braucht BUY Bid_entry>B, SELL Ask_entry<B. Nachteilige Abweichung auf Ask_entry−CloseBid(T)≤2 pips für BUY und CloseBid(T)−Bid_entry≤2 pips für SELL begrenzen. Auch eine günstige Abweichung muss alle anderen Filter bestehen.
Nach der Stopberechnung gilt 6≤R≤25 pips. Vor genau einer Marktorderanfrage Kontrakt, zulässiges Volumen, Margin, Handelsfreigaben und Broker-Mindestabstände prüfen. Ablehnung verbraucht die Episode. Requote, Fehler oder unklare Antwort erlauben einen Statusabgleich, niemals automatisch einen zweiten Einstiegsauftrag.
10. Ausgänge nach den tatsächlichen Einstiegsseiten fixieren
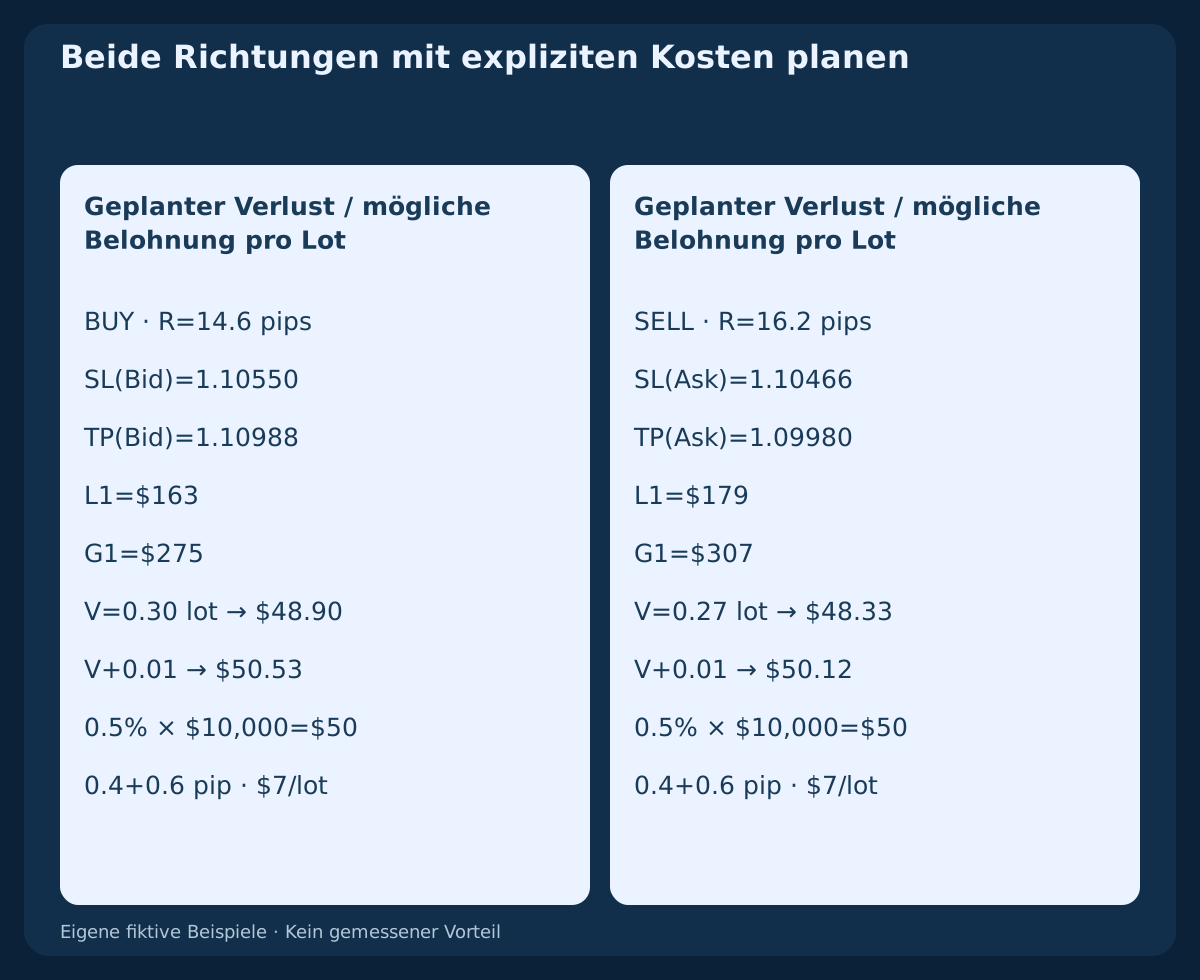
BUY steigt zum Ask ein und setzt SL_Bid=Low(P2)−1 pip, R=(Ask_entry−SL_Bid)/pip und TP_Bid=Ask_entry+2R×pip. SELL steigt zum Bid ein, friert den Einstiegsspread s_entry=Ask_entry−Bid_entry ein und setzt SL_Ask=High(P2)+1 pip+s_entry, R=(SL_Ask−Bid_entry)/pip und TP_Ask=Bid_entry−2R×pip.
Diese absoluten Preise am geprüften Quote vor der Anfrage fixieren; spätere Ausführungsslippage verschiebt sie nicht. Kein Trailing, Nachkaufen oder Teilausstieg. Bei der ersten Schutzausführung aussteigen; sonst vollständigen Marktausstieg nach zwölf abgeschlossenen H1-Kerzen einschließlich der Einstiegskerze anfordern. Für Einstiegskerze E liegt die Zeitgrenze bei Close(E+11). Ausführung benötigt einen handelbaren Quote. Die SELL-Spreadumrechnung bleibt auf dem Einstiegswert; spätere Änderungen können den Ask-Stop bei anderem Bid auslösen.
11. Mit Kosten dimensionieren und Volumen abrunden
Geplantes Risikobudget 0.5% of equity verwenden. Nur für die Beispiele gelten Eigenkapital $10,000, Budget $50, Pipwert $10 per pip per lot, Roundturn-Kommission $7 per lot und Volumenschritt 0.01 lot. Nachteilige Slippage für Ein- und Ausstieg zusammen mit 0.4+0.6=1 pip ansetzen; Finanzierung wird hier mit null angenommen.
Geschätzter Verlust pro Lot: (R+1)×10+7; mögliche Belohnung nach diesen Kosten: (2R−1)×10−7. floor((50/loss_per_lot)/0.01)×0.01 abrunden, danach Broker-Mindest-/Höchstvolumen und Margin prüfen. Überschreitet das Mindestvolumen das Budget, ablehnen. Die Kursseiten enthalten den Spread bereits; nicht doppelt abziehen. Geplantes Risiko garantiert keine Verlustobergrenze.
12. BUY-Zeitfolge und Quote-Plan nachrechnen
Die ursprüngliche Reihe beginnt mit der Öffnung von Kerze null bei 2026-10-19 00:00 UTC, danach folgen lückenlose H1-Kerzen. T ist k75, Bid-Schluss 1.10690, mit Schlussgrenze 2026-10-22 04:00 UTC. Erster Quote und Datenankunft werden bei 04:00:10 UTC angenommen: Bid 1.10680, Ask 1.10696. Das ist kein rückdatierter Einstieg bei P2 oder exakt an der nominellen Grenze.
Spread 1.6 pips, nachteilige Abweichung 0.6 pip, Stop 1.10550, Risiko R=14.6 pips, Ziel 1.10988. Verlust und mögliche Belohnung pro Lot: $163 / $275. Volumen 0.30 lot plant Verlust $48.90; der nächste Schritt würde $50.53 planen. Bleibt die Position offen, gilt Zeitgrenze 2026-10-22 16:00 UTC. Es wird weder ein weiterer Marktverlauf noch eine Ausführung behauptet.
13. SELL spiegeln und Ask-Schutz erhalten
Die separate SELL-Reihe spiegelt sämtliche BUY-Bid-Kurse um 1.10500 und vertauscht Hochs und Tiefs. P1/P2-Hochs: 1.10500 / 1.10440, RSI-Werte: 35.417024 / 51.951743. Festes Ausbruchsniveau 1.10330, T-Schluss 1.10310. Dieselben Bestätigungs-, Fenster- und Zeitregeln gelten.
Angenommener erster Bid/Ask: 1.10304 / 1.10320. Einstiegsspread 1.6 pips, fester Ask-Stop 1.10466, somit R=16.2 pips und Ask-Ziel 1.09980. Geschätzter Verlust/mögliche Belohnung pro Lot: $179 / $307. Volumen 0.27 lot plant $48.33, der nächste Schritt $50.12. Ein nominelles Ziel bei zweifachem R liefert nach Kosten keine zweifache Nettobelohnung.
14. Fehlgeschlagene Reihen und verbrauchte Chancen behalten
Die CSV enthält Preisgleichheit, einen nicht fallenden RSI und eine Strukturberührung auf einer Kerze, die gleichzeitig über B schließt. Ihre Filter scheitern; eine spätere schöne Kerze repariert sie nicht. Eine andere Reihe verfällt ohne Ausbruch bei k77; der Schluss über B bei k78 kommt zu spät.
Im Quote-Ablehnungsfall beträgt der erste angenommene Bid/Ask bei 04:00:10 UTC 1.10660 / 1.10676. Der Bid liegt unter dem BUY-Ausbruch, deshalb trotz akzeptablem Spread ablehnen. Der spätere Quote bei 04:00:30 UTC, 1.10680 / 1.10696, wird ignoriert. Die Regel wählt den ersten Quote, nicht den ersten irgendwann passenden.
15. Die vollständige kausale Berechnung herunterladen
Die erste CSV enthält sieben getrennte fiktive OHLC-Reihen, komplette Vorlaufdaten, RSI/EMA und Pivot-Erkennungsmarken nur auf Bestätigungszeilen. Die zweite protokolliert Zustandswechsel und angenommene Quote-Pläne. Die Tabelle zeigt Auszüge des gültigen BUY-Falls; frühere leere Indikatorfelder bedeuten nicht verfügbare Historie, nicht null.
Wenn bei C die letzte geschlossene MT4-Kerze Shift eins hat, liegt P2 bei Shift drei: iRSI(NULL,PERIOD_H1,14,PRICE_CLOSE,3). Die aktuelle geschlossene EMA verwendet iMA(NULL,PERIOD_H1,50,0,MODE_EMA,PRICE_CLOSE,1), ihr Fünf-Kerzen-Vorgänger Shift sechs. Pivotzeitpunkte und Werte fixieren: P2s Shift ändert sich später. Shift null läuft noch; MT4-Zeitstempel bezeichnen Eröffnungen und nicht unsere Schlussgrenzen.
Sieben fiktive H1-OHLC-Reihen mit RSI 14, EMA 50 und kausaler Pivoterkennung herunterladen (CSV)
Entscheidungswechsel und angenommene Quote-Pläne herunterladen (CSV)
| Index | UTC-Schlussgrenze | Bid-Tief | Bid-Hoch | Bid-Schluss | RSI 14 | EMA 50 |
|---|---|---|---|---|---|---|
| 60 | 2026-10-21 13:00:00 UTC | 1.10500 | 1.10550 | 1.10520 | 64.582976 | 1.103516 |
| 62 | 2026-10-21 15:00:00 UTC | 1.10540 | 1.10610 | 1.10600 | 75.298122 | 1.103689 |
| 71 | 2026-10-22 00:00:00 UTC | 1.10610 | 1.10680 | 1.10620 | 52.419176 | 1.104773 |
| 72 | 2026-10-22 01:00:00 UTC | 1.10560 | 1.10630 | 1.10580 | 48.048257 | 1.104813 |
| 73 | 2026-10-22 02:00:00 UTC | 1.10570 | 1.10620 | 1.10610 | 51.326358 | 1.104864 |
| 74 | 2026-10-22 03:00:00 UTC | 1.10600 | 1.10660 | 1.10650 | 55.370000 | 1.104928 |
| 75 | 2026-10-22 04:00:00 UTC | 1.10640 | 1.10700 | 1.10690 | 59.035019 | 1.105005 |
16. Zustände vor Leistungsbehauptungen validieren
Höchstens eine Position pro Instrument und keine neuen Episoden bei offener Position oder unklarem Auftrag zulassen. Pivots weiter erfassen; nach dem Glattstellen darf nur ein später neu bestätigtes Paar aktivieren. Gleichzeitige Gegenkandidaten auslassen. Abgebrochene oder verfallene Episoden aktivieren nicht in derselben Kerze erneut; der neue ersetzende Pivot ist die ausdrücklich beschriebene Ausnahme.
Kausale Präfixe, Gleichstände, Datenlücken, Fenstergrenzen, erste Quote-Ablehnung und beide Schutzseiten testen. Bid-OHLC rekonstruiert weder Ask-Ausführung noch die Reihenfolge zweier berührter Ausgänge; Fälle als mehrdeutig markieren und Ticks beschaffen. Forschung benötigt Brokerhistorie, realistische Kosten, abgelehnte Signale und Tests außerhalb der Stichprobe. Die Konstruktionen belegen Nachvollziehbarkeit, keine Trefferquote oder Begründung für Echtgeldhandel.
Häufige Fragen
Was unterscheidet versteckte und klassische Divergenz?
Hier verbindet BUY höheres Kurstief mit niedrigerem RSI, SELL niedrigeres Kurshoch mit höherem RSI. Klassische Umkehrdivergenz verwendet die Gegenbeziehung. Keine Geometrie beweist die nächste Kursrichtung.
Darf ich beim ersten Auftauchen des zweiten Tiefs einsteigen?
Nein. Zuerst müssen zwei vollständige rechte Kerzen den Pivot bestätigen. Dann erlauben Paar- und Trendfilter ein späteres Schlussausbruchsfenster und eine Kursprüfung. Eine rückblickende Markierung ist kein frühes Signal.
Muss RSI zwei eigene Pivots bilden?
Nein. RSI wird auf den beiden bestätigten Kurspivot-Kerzen gelesen. Benachbarte Oszillatorextreme zu suchen verändert Modell und Verfügbarkeitszeitpunkt der Information.
Kann ein besserer Quote die Episode wiederbeleben?
Nein. Der erste Quote wird einmal geprüft. Später passender Spread, erholter Trend oder erneuter Ausbruch reaktivieren das Paar nicht. Ein später bestätigtes benachbartes Paar muss selbstständig bestehen.
Ergibt ein Ziel bei zwei R netto zwei zu eins?
Nein. Das beschreibt Bruttogeometrie. Kommission, Slippage, Finanzierung und Ausführung verändern Nettobelohnung und tatsächlichen Verlust. Zielausführung und Risikogrenze sind nicht garantiert.
Sind diese Regeln historisch getestet?
Nein. OHLC-Reihen und Quotes sind eigene Lehrkonstruktionen für Arithmetik und Zeitfolge. RSI-Periode, EMA-Länge, Pivotabstände, Puffer und Fristen bleiben unvalidierte Forschungsentscheidungen.
Quellen und Untersuchungshinweise
Primärquellen belegen RSI-/EMA-Definitionen, positive/negative Umkehrgeometrie, Plattformindizes und Kursbeschränkungen. Paarbildung, EMA-Kontrollen, Niveau, Fristen, Schwellen, Quote-Filter, Ausgänge und Konstruktionen sind eigene Forschungsregeln; ihre Handelsleistung wird dadurch nicht validiert.
Lehrhypothese einer Strategie. Sieben konstruierte Reihen und angenommene Quotes; keine ausgeführten Orders, Brokerbacktests, gemessenen Vorteile oder garantierten Ergebnisse.