

価格の安値が切り上がる一方でRSIの値が下がる形は、上昇トレンド中の押し目を表すことがあります。ただし、安値での売買を許可するものではありません。本独自モデルは価格ピボットの確定を待ち、トレンド条件を維持し、その後の終値ブレイク一回と最初の気配値一回だけを評価します。
1. 形を探す前に継続の意味を定める
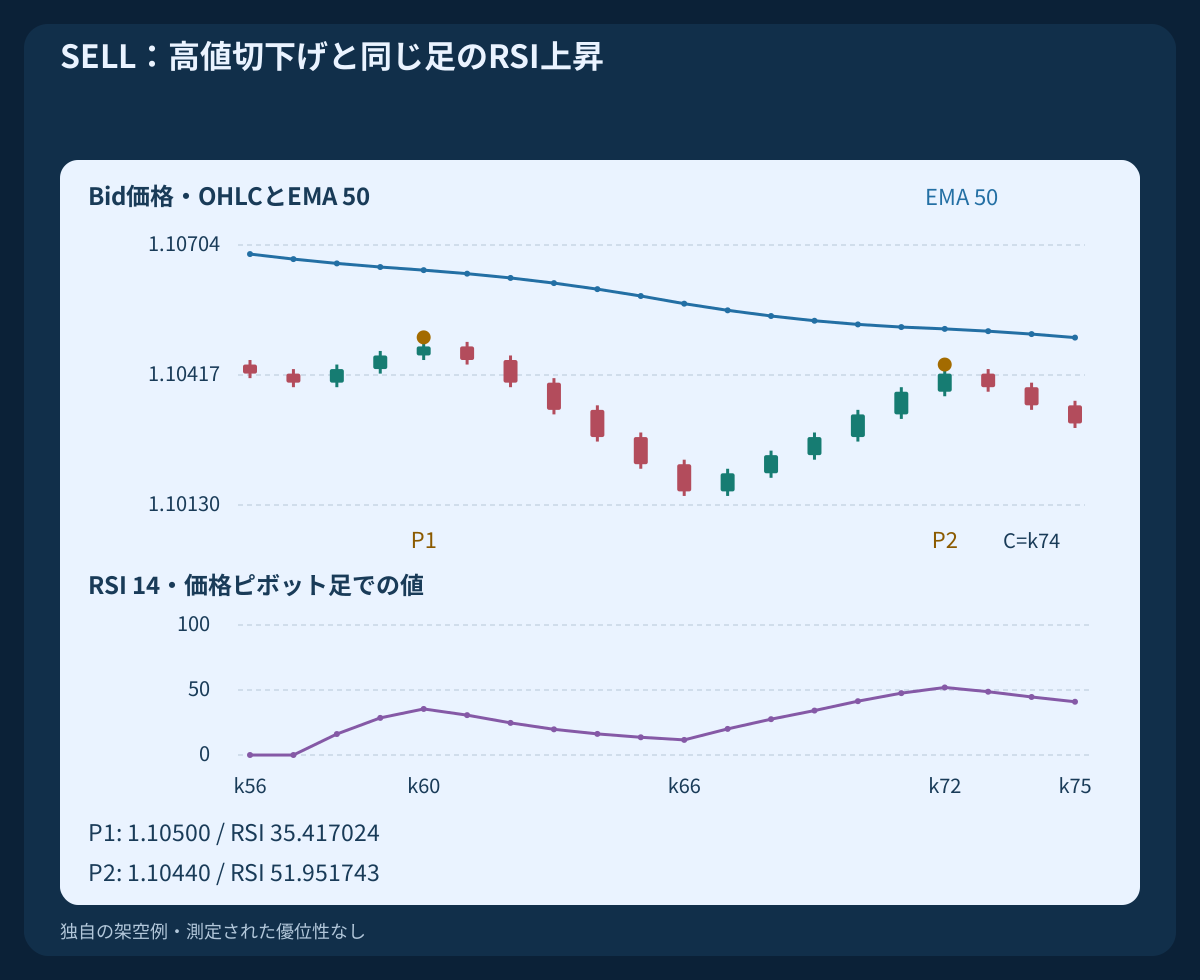
本モデルのBUYは、同じ二本の価格ピボット足で、Bid安値が切り上がりRSIが低下するヒドゥンダイバージェンスです。SELLはBid高値が切り下がりRSIが上昇する形です。いずれも継続を検討する幾何関係です。別の通常ダイバージェンス戦略では、反転について逆の価格とRSIの関係を扱います。
RSIとEMAはいずれも価格の変換です。一致しても独立した証拠や実証済みの優位性にはなりません。以下の閾値は独自の研究仕様を定義します。価格系列と気配値はすべて架空です。条件を満たす計画は、注文の約定や利益の測定を意味しません。
2. データ、計算、必要履歴を固定する
EURUSD H1のBid OHLC、1 pip=0.0001、Wilder平滑化のRSI(14,Close)、EMA(50,Close)を使います。最初の十四回の終値変化から平均上昇幅と平均下落幅を初期化し、その後はA(k)=(13×A(k−1)+x(k))/14とRSI=100×G/(G+L)を適用します。両平均がゼロの場合、この参照計算は五十を表示しますが、パターン選択にはその標本を使いません。
EMAは最初の五十終値の平均で初期化し、EMA(k)=(2×Close(k)+49×EMA(k−1))/51で更新します。ゼロ始まりの添字ではk49から存在し、五本前との傾きはk54から利用できます。欠損足、古いデータ、必要値の未取得は該当判断を不採用にします。初期化やブローカーの配信は異なり得るため、プラットフォームとの完全一致は仮定しません。
3. 右側二本の確定後に厳密なピボットを認識する
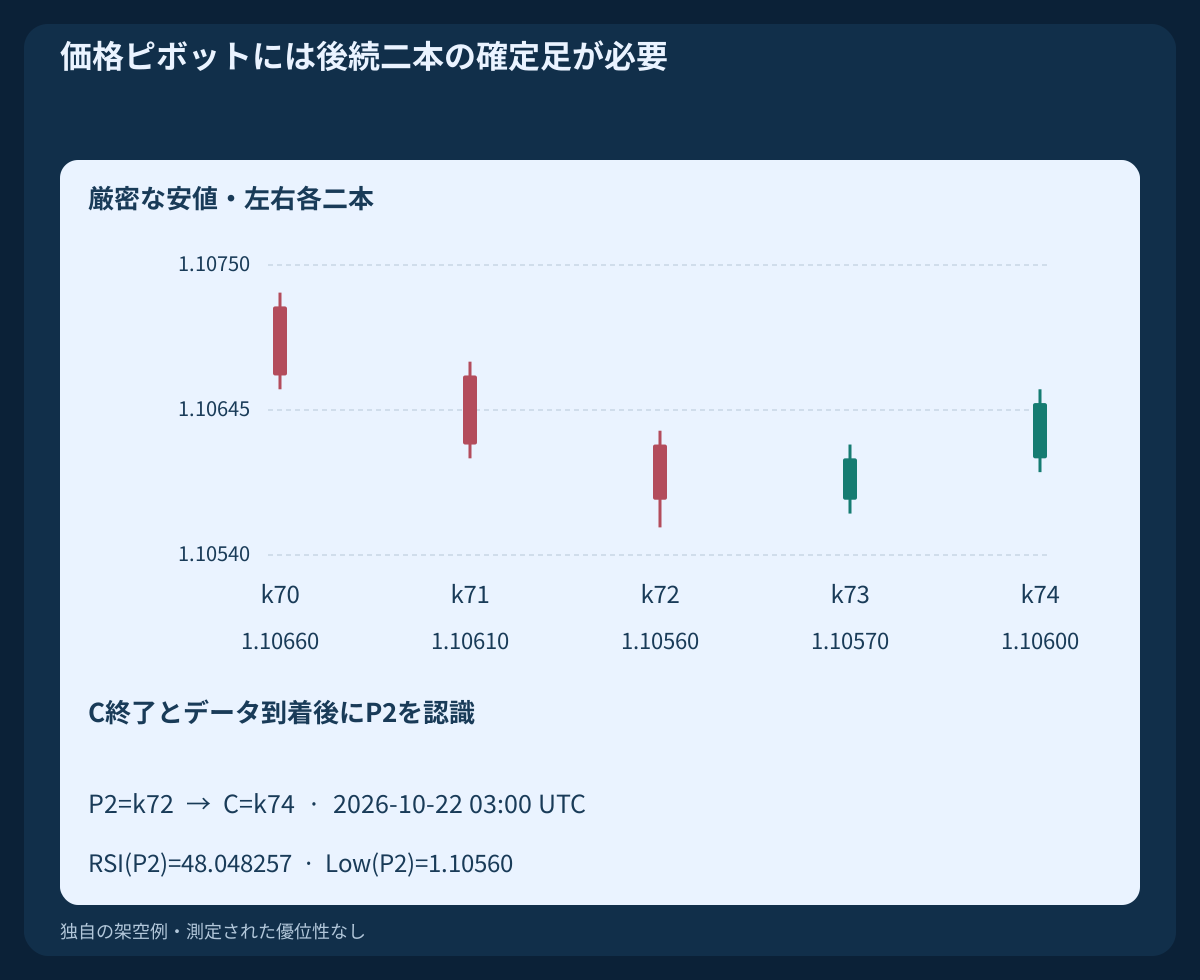
Pの安値はP−2, P−1, P+1, P+2の安値すべてより厳密に低く、高値ピボットは四本の高値すべてより高いことを要求します。同値は不合格です。Pが分かるのはC=P+2の足が終了し、必要データが届いてからです。Pに描かれた印は、P時点で可能だった判断ではありません。
高値・安値両方のピボットを時系列で記録します。P2は同種の最新確定ピボット、P1はその直前の同種ピボットです。途中のピボットを飛ばして形を作ってはいけません。RSIはP1とP2の足で読みます。RSI自体の独立した極値である必要はありません。
4. 連続するヒドゥンダイバージェンスの組を作る
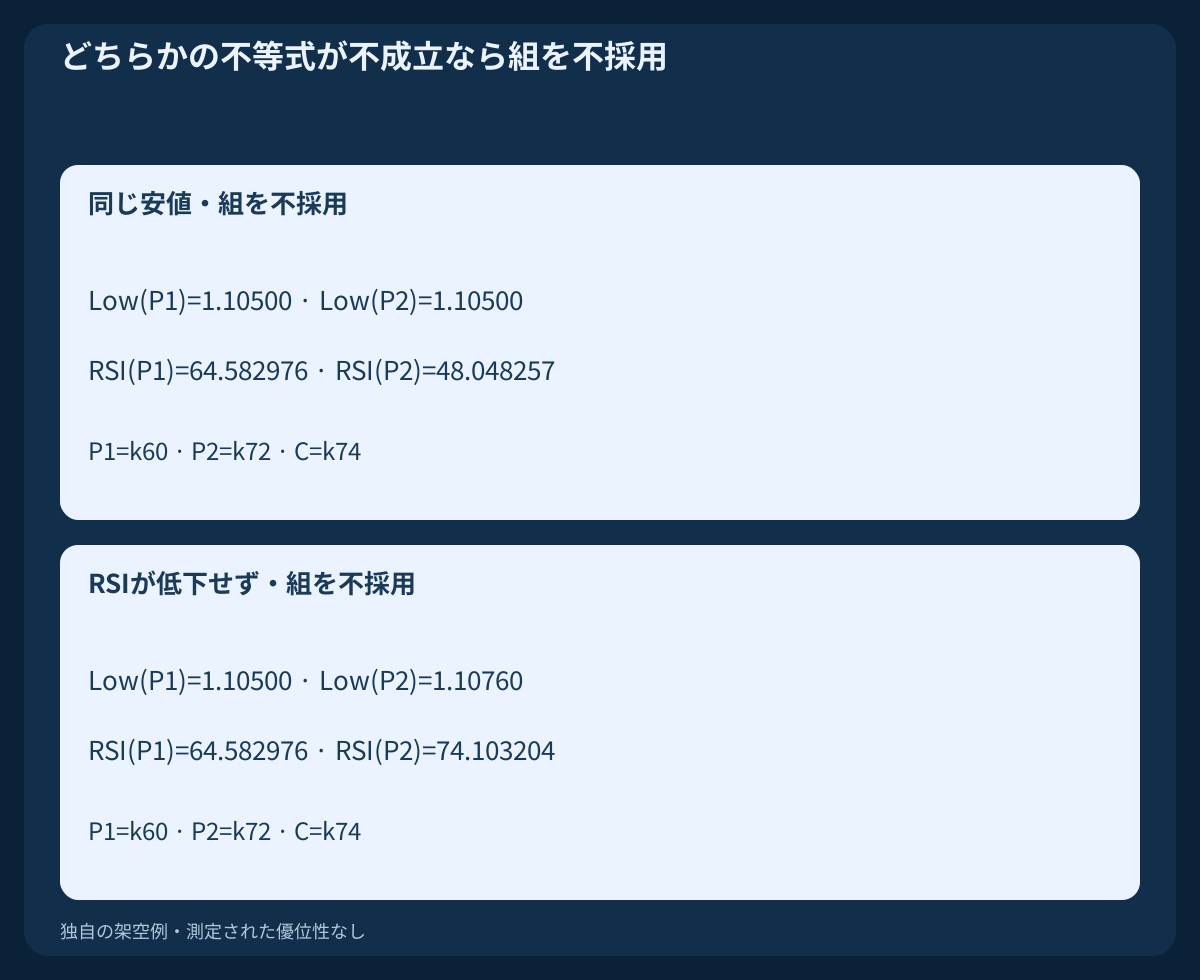
間隔は両端を含め5≤P2−P1≤20本です。BUYはLow(P2)>Low(P1)とRSI(P2)<RSI(P1)、SELLはHigh(P2)<High(P1)とRSI(P2)>RSI(P1)を要求します。価格またはRSIの同値は不採用です。別途の売られ過ぎ、買われ過ぎ、中央線クロスは要求しません。
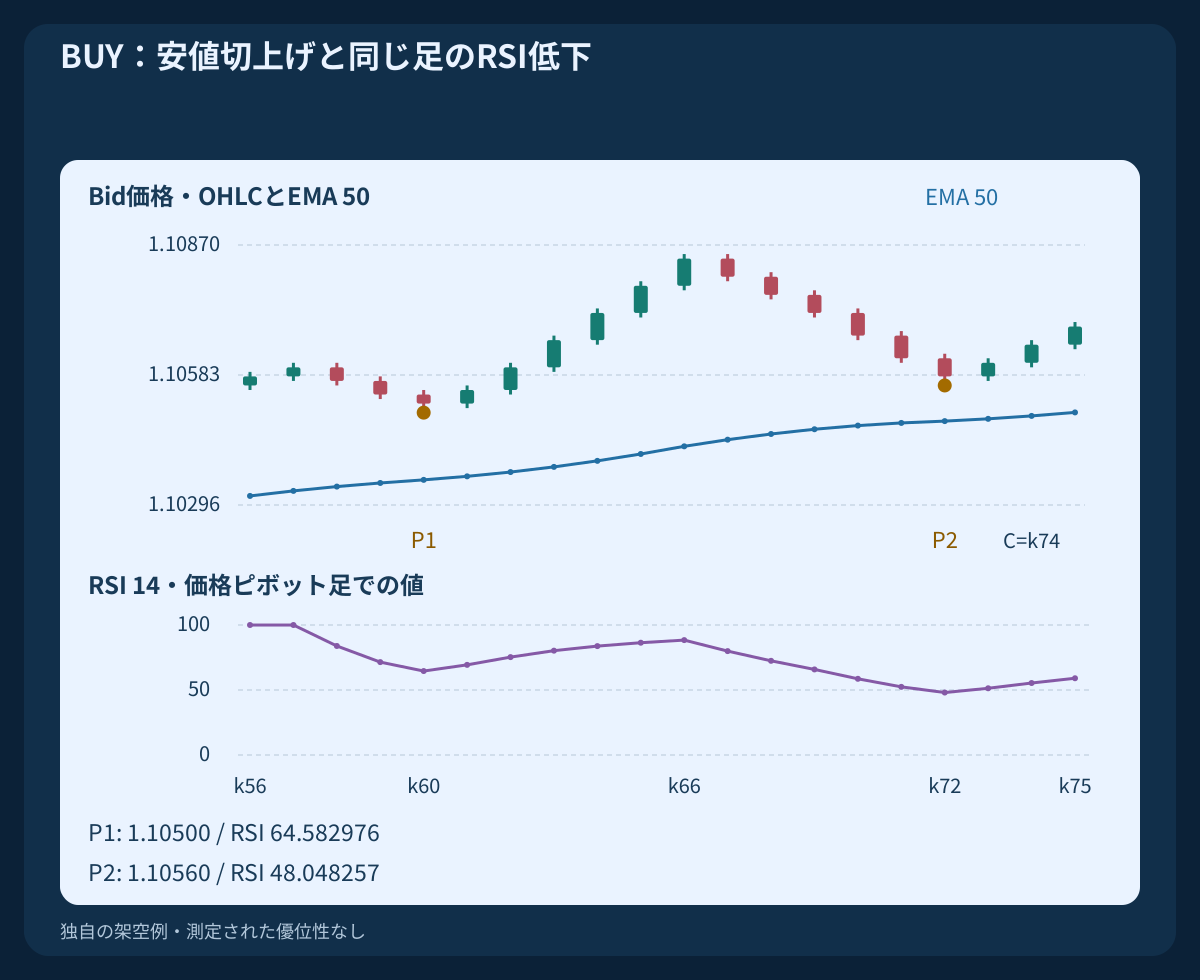
架空BUY例ではP1がk60、安値1.10500、RSI64.582976です。P2はk72、安値1.10560、RSI48.048257です。表示値は丸めていますが、規則の比較は丸め前で行います。この組が分かるのはk74です。
5. 固定した三時点でトレンド条件を満たす
P1−1, P2−1, Cの各時点で、BUYはClose(t)>EMA50(t) AND EMA50(t)>EMA50(t−5)を要求します。SELLは二つの厳密な不等号を逆にします。各時点固有の履歴値で三回とも合格する必要があります。これは本モデルの観測点であり、普遍的なトレンドの定義ではありません。
不採用になった組は、その後EMAが改善しても不採用のままです。RSIの改善や後の有利な気配値で元の条件を修復できません。後日新たに確定した連続ピボットの組は別エピソードとして評価し、失敗した組も記録に残します。
6. ブレイク水準と三本の期限を固定する
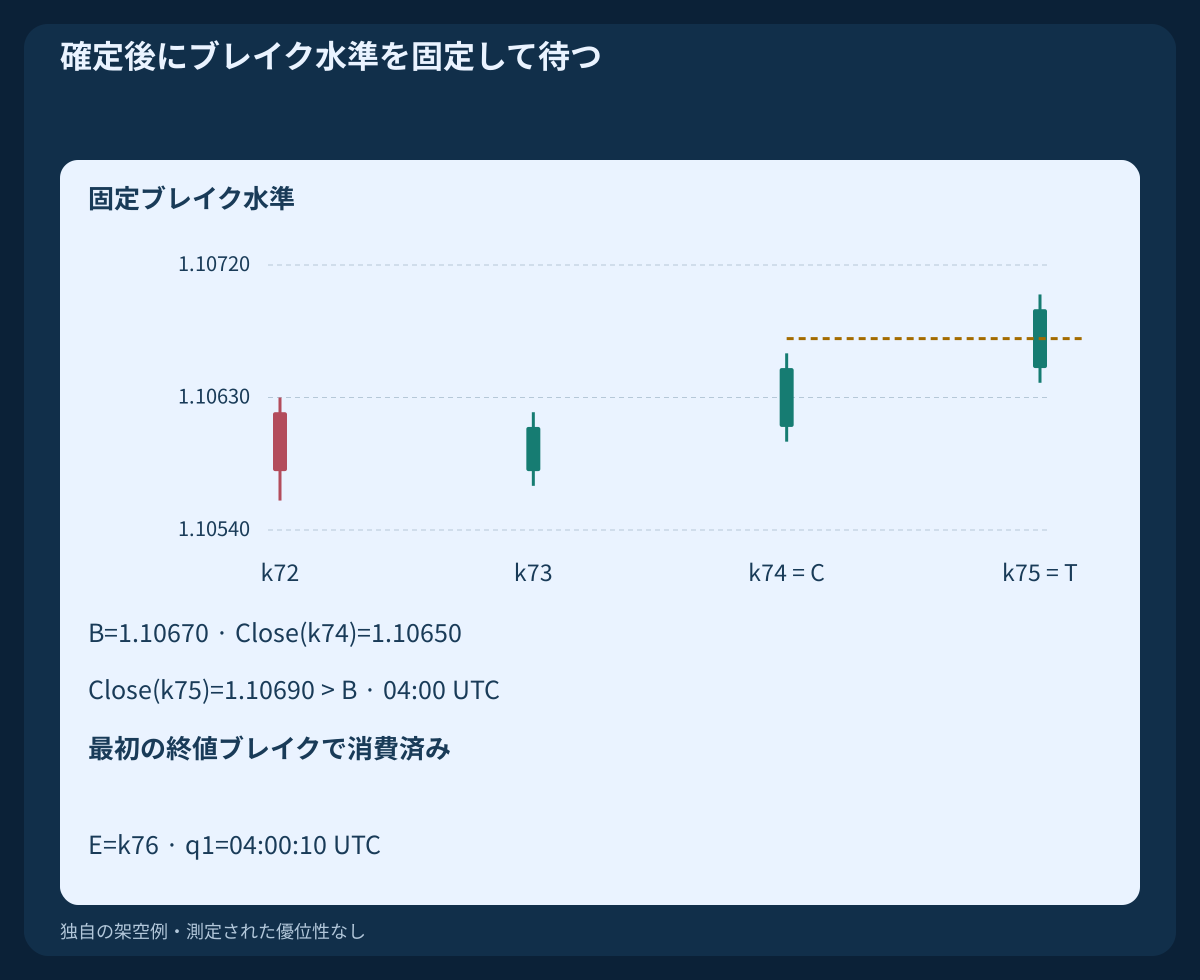
確定Cで、BUYはB=max High(P2…C)+1 pip、SELLはB=min Low(P2…C)−1 pipを両端込みで固定します。トリガーを認めるのはC+1, C+2, C+3だけです。C自身では発動できません。水準と期限を固定し、後の足に追随させません。
BUY例のCはk74で、終了境界時刻は2026-10-22 03:00 UTCです。P2からCまでの最高値は1.10660、したがってB=1.10670です。最後の許可足はk77です。そこまでブレイクがなければ終了時点で失効し、後のブレイクで同じ組を再開しません。
7. ブレイク判定より先に保守的な取消しを行う
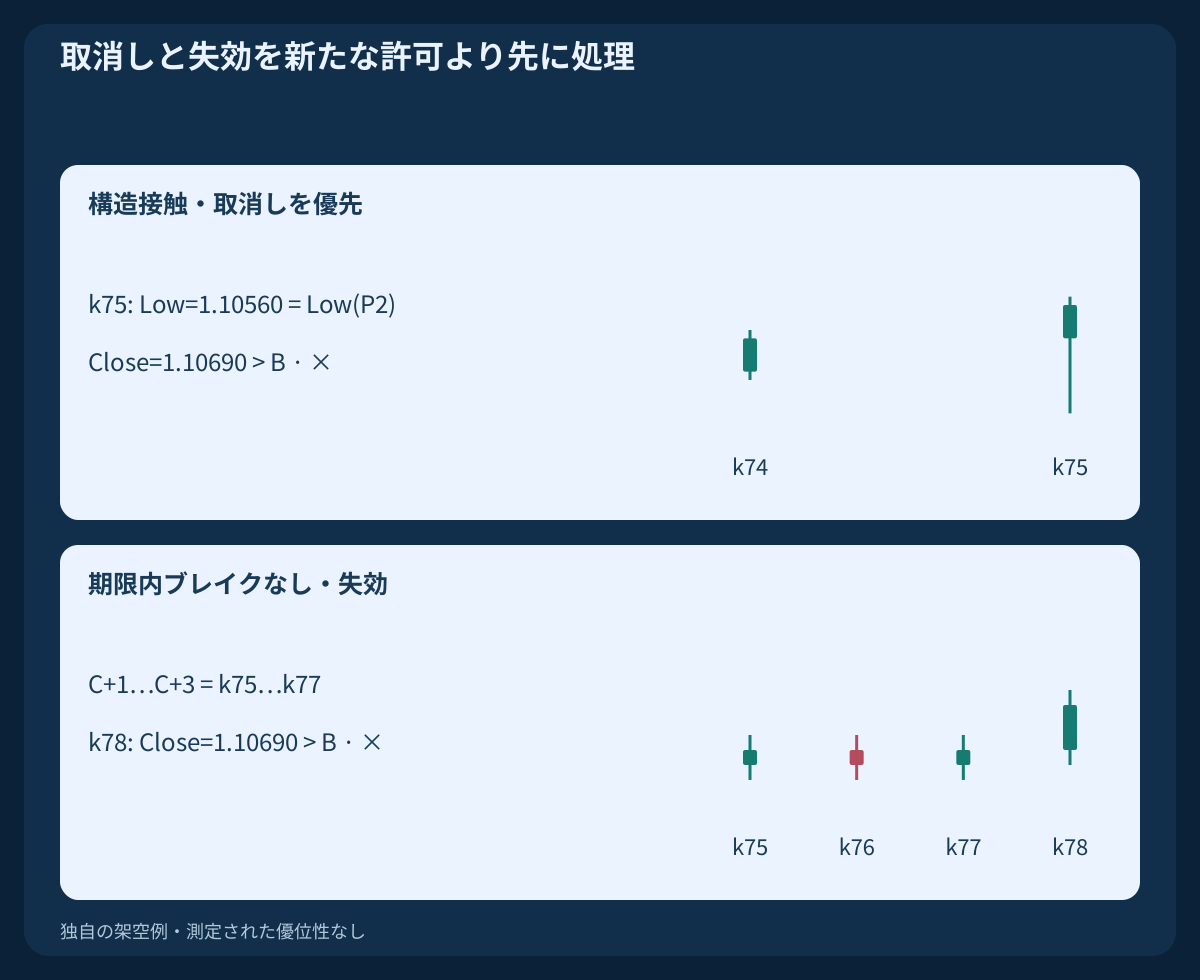
待機中、BUYはLow(t)≤Low(P2)、SELLはHigh(t)≥High(P2)で取消しです。現在の確定足でトレンド条件が不合格でも取消します。同じ足の価格トリガーより先に処理します。OHLCから足内の発生順序は分からないためです。
同じ側の新しい価格ピボットが確定したら、その足で旧組を発動させる前に置き換えます。新しい連続組だけを評価し、合格なら次の足から専用の期限を始めます。不合格なら待機なしです。反対側のピボットだけでは旧組をリセットしません。必要データの欠損は期限延長ではなく取消しです。
8. 最初の新しい終値ブレイクを一度だけ消費する
BUYはClose(t−1)≤B AND Close(t)>B、SELLはClose(t−1)≥B AND Close(t)<Bでのみ発動します。同値は待機です。ヒゲや既に水準外に居続ける状態は、新しい確定クロスではありません。最初の有効イベントTで、気配値の採否や注文結果にかかわらずエピソードを消費します。
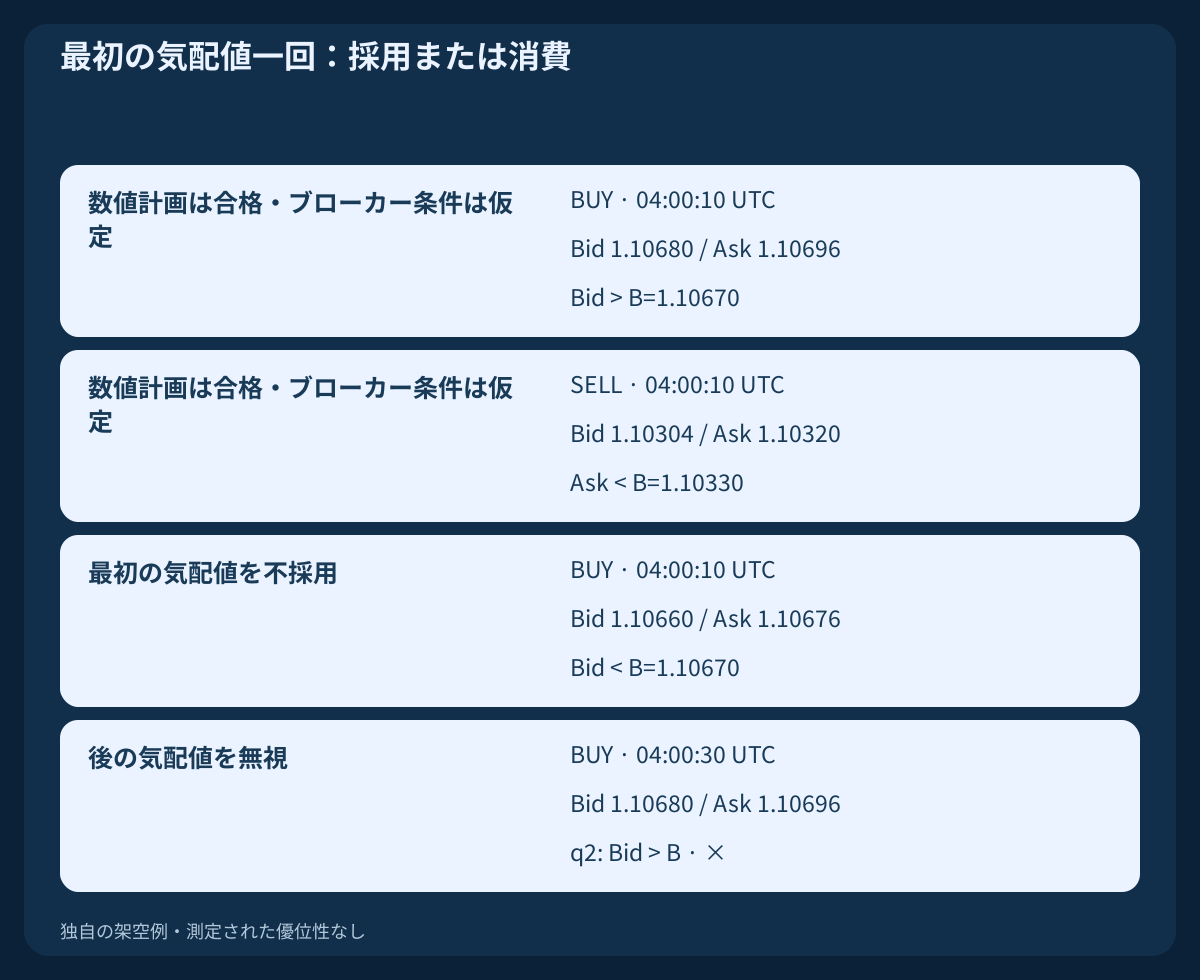
直後のH1足で、確定データが利用可能になってから最初に届く気配値だけを、予定T終了境界から60 seconds以内に評価します。最初が不合格なら改善を待ちません。最初の気配値が遅い、または届かない場合も終了です。予定時刻はデータや約定可能価格の存在を証明しません。
9. 最初の気配値を正しい価格側で確認する
正の価格、Ask≥Bid、スプレッド≤2.0 pipsを要求します。その気配値でBUYはBid_entry>B、SELLはAsk_entry<Bが必要です。不利な変位はBUYでAsk_entry−CloseBid(T)≤2 pips、SELLでCloseBid(T)−Bid_entry≤2 pips以内です。有利な変位でも、他のすべての条件が必要です。
以下のストップ計算後、6≤R≤25 pipsを要求します。一回の成行発注要求前に契約仕様、数量、証拠金、取引許可、ブローカーの最小距離を確認します。不採用なら消費済みです。リクオート、エラー、応答不明では状態照合を行い、自動で二回目の新規注文を送ってはいけません。
10. エントリーの価格側に合わせて決済水準を固定する
BUYはAskで入り、SL_Bid=Low(P2)−1 pip、R=(Ask_entry−SL_Bid)/pip、TP_Bid=Ask_entry+2R×pipを設定します。SELLはBidで入り、エントリー時スプレッドs_entry=Ask_entry−Bid_entryを固定し、SL_Ask=High(P2)+1 pip+s_entry、R=(SL_Ask−Bid_entry)/pip、TP_Ask=Bid_entry−2R×pipを設定します。
評価した気配値で発注前に絶対価格を固定し、後の約定スリッページで動かしません。追随、ナンピン、分割決済はしません。最初の保護注文約定で決済し、なければエントリー足を含む十二本のH1足終了後に全決済を要求します。足Eの時間決済境界はClose(E+11)です。実行は取引可能な気配値を待ちます。SELLのスプレッド換算は入口で固定され、後の変化でAskストップに対応するBid水準は変わり得ます。
11. 費用を含めて数量を切り下げる
予定リスク予算は0.5% of equityです。例だけの仮定として純資産$10,000、予算$50、pip価値$10 per pip per lot、往復手数料$7 per lot、数量刻み0.01 lotを使います。入口と出口の不利なスリッページ合計0.4+0.6=1 pipを見込み、ここでは資金調達費をゼロと仮定します。
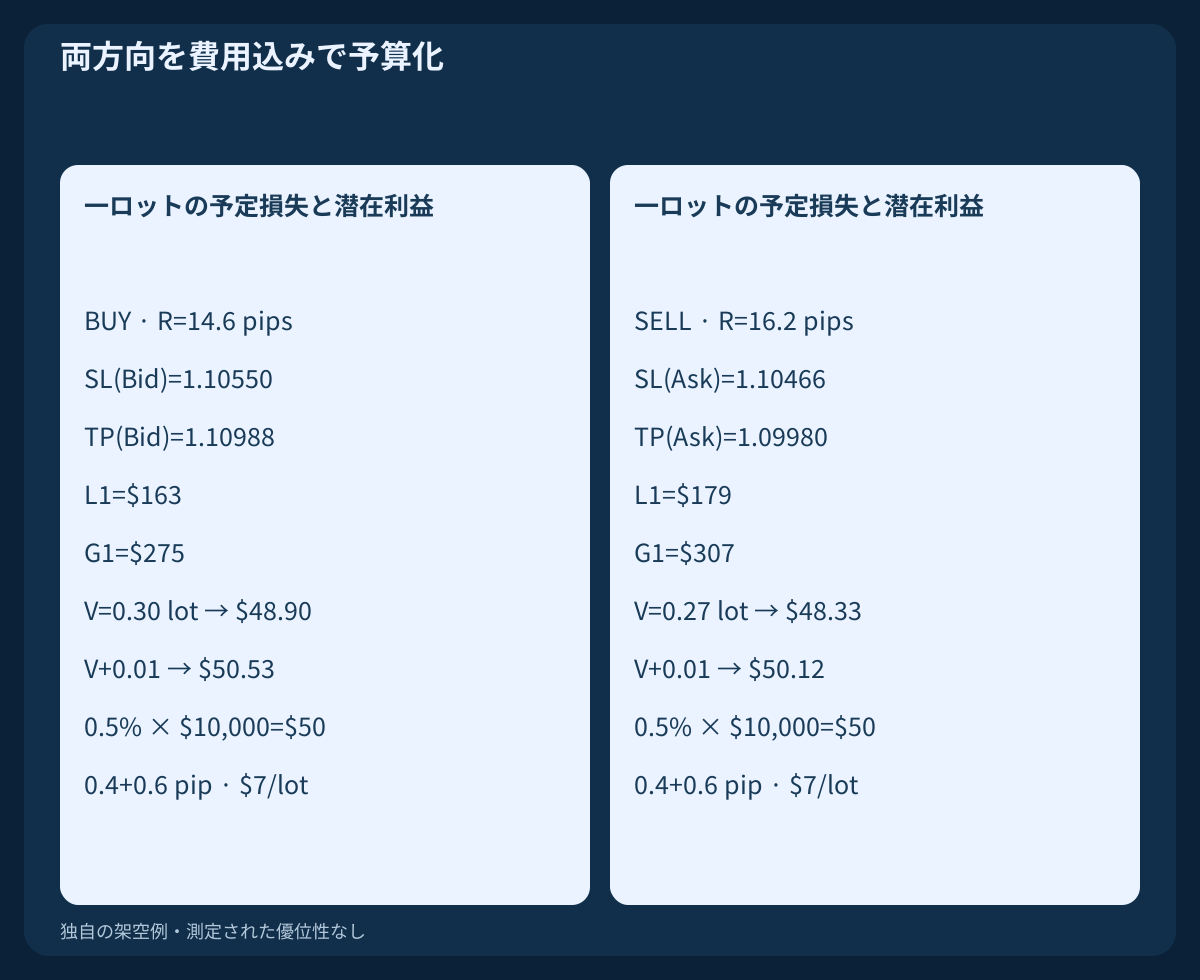
一ロットの推定損失は(R+1)×10+7、費用控除後の潜在利益は(2R−1)×10−7です。floor((50/loss_per_lot)/0.01)×0.01で切り下げ、最小・最大数量と証拠金を確認します。最小数量が予算を超えるなら不採用です。Bid/Ask側には既にスプレッドが含まれ、二重に差し引きません。予定リスクは損失上限の保証ではありません。
12. BUYの時間と気配値計画を再現する
元系列のゼロ足は2026-10-19 00:00 UTCに開始し、その後は連続H1足です。Tはk75、Bid終値1.10690、終了境界2026-10-22 04:00 UTCです。最初の気配値とデータ到着を04:00:10 UTC、Bid1.10680、Ask1.10696と仮定します。P2や予定境界時刻への遡及エントリーではありません。
スプレッド1.6 pips、不利な変位0.6 pip、ストップ1.10550、リスクR=14.6 pips、目標1.10988です。一ロットの損失・潜在利益は$163 / $275。数量0.30 lotで予定損失$48.90、次の刻みなら$50.53です。未決済なら時間決済境界は2026-10-22 16:00 UTCです。その後の価格経路や約定は主張しません。
13. SELLを反転構成しAsk保護を維持する
別のSELL系列は、BUYの全Bid価格を1.10500の周りに反転し、高値と安値を交換します。P1/P2高値は1.10500 / 1.10440、RSIは35.417024 / 51.951743です。固定ブレイク1.10330、T終値1.10310。確定、期限、時間規則は同じです。
最初のBid/Askを1.10304 / 1.10320と仮定します。入口スプレッド1.6 pips、固定Askストップ1.10466より、R=16.2 pips、Ask目標1.09980です。一ロットの推定損失・潜在利益は$179 / $307。数量0.27 lotで$48.33、次の刻みでは$50.12です。名目二Rの目標は、費用控除後の二R利益を意味しません。
14. 失敗系列と消費済みの機会を残す
CSVには価格同値、RSIが下がらない組、構造に接触し同時にBより上で閉じる足を含めています。各条件で不合格となり、後の見栄えの良い足で修復できません。別系列はブレイクなしにk77で失効し、k78のB超え終値は遅過ぎます。
気配値不採用例では、04:00:10 UTCの最初の想定Bid/Askは1.10660 / 1.10676です。BidがBUY水準を下回るので、スプレッドが許容内でも不採用です。その後04:00:30 UTCの1.10680 / 1.10696は無視します。選ぶのは最初の気配値であり、後から初めて合格した気配値ではありません。
15. 因果的な計算全体をダウンロードする
最初のCSVは、独立した七つの架空OHLC系列、初期化履歴全体、RSI/EMA、確定行にだけ付くピボット認識フラグを含みます。二つ目は状態遷移と想定気配値計画です。表は有効BUY系列の抜粋です。初期の空欄は履歴不足でありゼロではありません。
Cの足がMT4のシフト一なら、P2はシフト三です:iRSI(NULL,PERIOD_H1,14,PRICE_CLOSE,3)。直近確定EMAはiMA(NULL,PERIOD_H1,50,0,MODE_EMA,PRICE_CLOSE,1)、五本前はシフト六です。ピボットの時刻と値を固定してください。後の足ではP2のシフトが変わります。シフトゼロは形成中です。MT4時刻は始値時刻であり、本例の終了境界ではありません。
架空H1 OHLC七系列、RSI 14、EMA 50、因果的ピボット認識をダウンロード(CSV)
| 添字 | UTC終了境界 | Bid安値 | Bid高値 | Bid終値 | RSI 14 | EMA 50 |
|---|---|---|---|---|---|---|
| 60 | 2026-10-21 13:00:00 UTC | 1.10500 | 1.10550 | 1.10520 | 64.582976 | 1.103516 |
| 62 | 2026-10-21 15:00:00 UTC | 1.10540 | 1.10610 | 1.10600 | 75.298122 | 1.103689 |
| 71 | 2026-10-22 00:00:00 UTC | 1.10610 | 1.10680 | 1.10620 | 52.419176 | 1.104773 |
| 72 | 2026-10-22 01:00:00 UTC | 1.10560 | 1.10630 | 1.10580 | 48.048257 | 1.104813 |
| 73 | 2026-10-22 02:00:00 UTC | 1.10570 | 1.10620 | 1.10610 | 51.326358 | 1.104864 |
| 74 | 2026-10-22 03:00:00 UTC | 1.10600 | 1.10660 | 1.10650 | 55.370000 | 1.104928 |
| 75 | 2026-10-22 04:00:00 UTC | 1.10640 | 1.10700 | 1.10690 | 59.035019 | 1.105005 |
16. 成績を述べる前に状態遷移を検証する
一銘柄一ポジションまでとし、ポジションや結果不明の注文がある間は新エピソードを作りません。ピボット記録は継続し、フラット復帰後はさらに後で確定した新しい組だけを許可します。同時に対立候補が出たら両方を見送ります。取消し・失効した足で再起動せず、新ピボットへの置換だけが前述の明示的な例外です。
因果的な履歴の接頭部分、同値、欠損、期限端点、最初の気配値不採用、両保護価格側を検証します。Bid OHLCだけではAsk約定や両出口接触の順番を再現できず、曖昧と記録しティックが必要です。ブローカー履歴、現実的費用、不採用例、標本外検証が必要です。本構成は規則の再現性を示すだけで、勝率や実資金取引の根拠を示しません。
よくある質問
通常のダイバージェンスとは何が違いますか。
本モデルのBUYは安値切上げとRSI低下、SELLは高値切下げとRSI上昇を組み合わせます。通常の反転ダイバージェンスは逆の関係です。どちらも次の値動きを証明しません。
二つ目の安値が現れたら入れますか。
いいえ。右側二本の終了で価格ピボットを確定させ、組とトレンド条件を通過してから、後の終値ブレイク期限と一回の気配値評価に進みます。後から描く印は早期シグナルではありません。
RSI自体に独立した二つのピボットが必要ですか。
不要です。確定した二つの価格ピボット足のRSIを読みます。近傍のRSI極値を探すと、モデルも証拠が利用可能になる時刻も変わります。
後の良い気配値で不採用エピソードは復活しますか。
復活しません。最初の気配値を一度だけ評価します。後のスプレッド改善、トレンド回復、再ブレイクは同じ組を再開しません。後で確定した新たな連続組が独立に合格する必要があります。
二Rの目標なら純利益も二対一ですか。
いいえ。目標は費用前の価格幾何です。手数料、スリッページ、資金調達費、約定で純利益と実損失は変わり、目標約定も予定上限も保証されません。
規則や設定はバックテスト済みですか。
いいえ。価格系列と気配値は計算と時間順序を検証する独自の教材です。RSI期間、EMA長、間隔、余裕幅、期限は未検証の研究上の選択です。
出典と検証上の注記
一次資料はRSI/EMAの定義、正負のリバーサル形状、プラットフォームの添字と注文価格制約を支えます。組の選択、EMA観測点、ブレイク、期限、閾値、気配値条件、決済、架空系列は独自の研究規則であり、資料が運用成績を検証するものではありません。
教育用の戦略仮説。七つの構成系列と想定気配値であり、実際の注文、ブローカーバックテスト、測定された優位性、保証された結果はありません。