

Un creux de prix plus haut accompagné d’un RSI plus bas peut décrire un repli dans une tendance haussière. Il n’autorise pas une entrée au creux. Ce modèle original attend des pivots confirmés, maintient le filtre de tendance et admet une cassure ultérieure en clôture suivie d’une seule évaluation de cotation.
1. Définir la continuation avant de chercher une figure
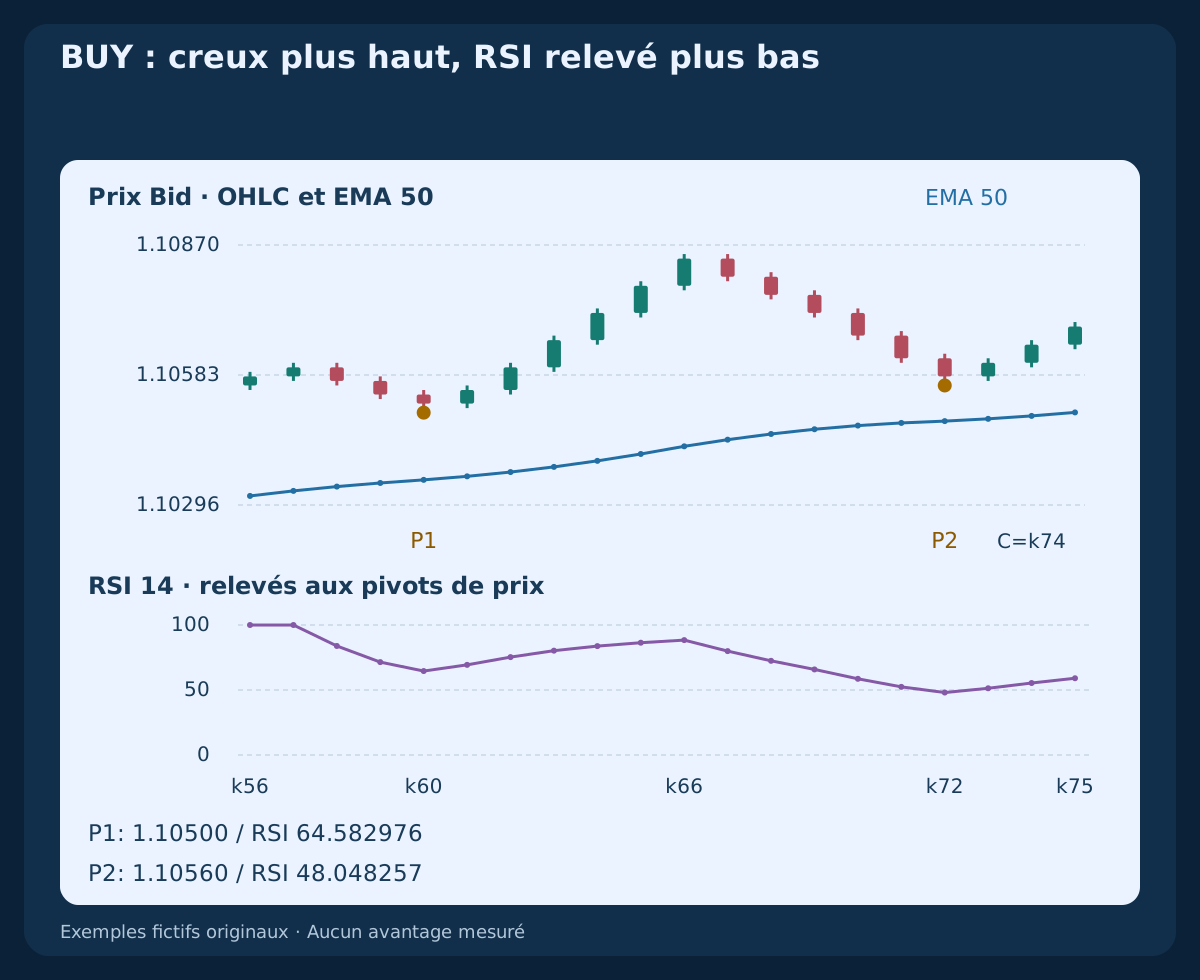
Pour BUY, la divergence cachée signifie ici un creux Bid plus haut et un RSI plus bas sur les mêmes deux bougies de pivot de prix. SELL exige un sommet Bid plus bas et un RSI plus haut. Ces géométries visent la continuation ; notre stratégie distincte de divergence classique étudie la relation opposée pour le retournement.
RSI et EMA transforment tous deux le prix. Leur accord n’est ni une preuve indépendante ni un avantage démontré. Les seuils suivants définissent une spécification originale de recherche. Tous les historiques et cotations sont fictifs ; un plan admissible ne signifie ni ordre exécuté ni bénéfice mesuré.
2. Fixer les données, calculs et historique disponible
Employer les OHLC Bid de EURUSD H1, 1 pip=0.0001, RSI(14,Close) avec lissage de Wilder et EMA(50,Close). Initialiser gains moyens et pertes moyennes en valeur absolue avec les quatorze premières variations de clôture ; appliquer ensuite A(k)=(13×A(k−1)+x(k))/14 et RSI=100×G/(G+L). Si les deux moyennes sont nulles, cette référence affiche cinquante mais rejette cet échantillon pour sélectionner une figure.
Initialiser l’EMA avec les cinquante premières clôtures, puis appliquer EMA(k)=(2×Close(k)+49×EMA(k−1))/51. En indexation à partir de zéro, elle existe en k49 ; sa pente sur cinq bougies existe en k54. Bougies manquantes, données périmées ou valeurs requises indisponibles rejettent la décision concernée. Initialisation et flux du courtier peuvent différer ; aucune parité exacte avec la plateforme n’est présumée.
3. Reconnaître les pivots stricts après deux bougies à droite
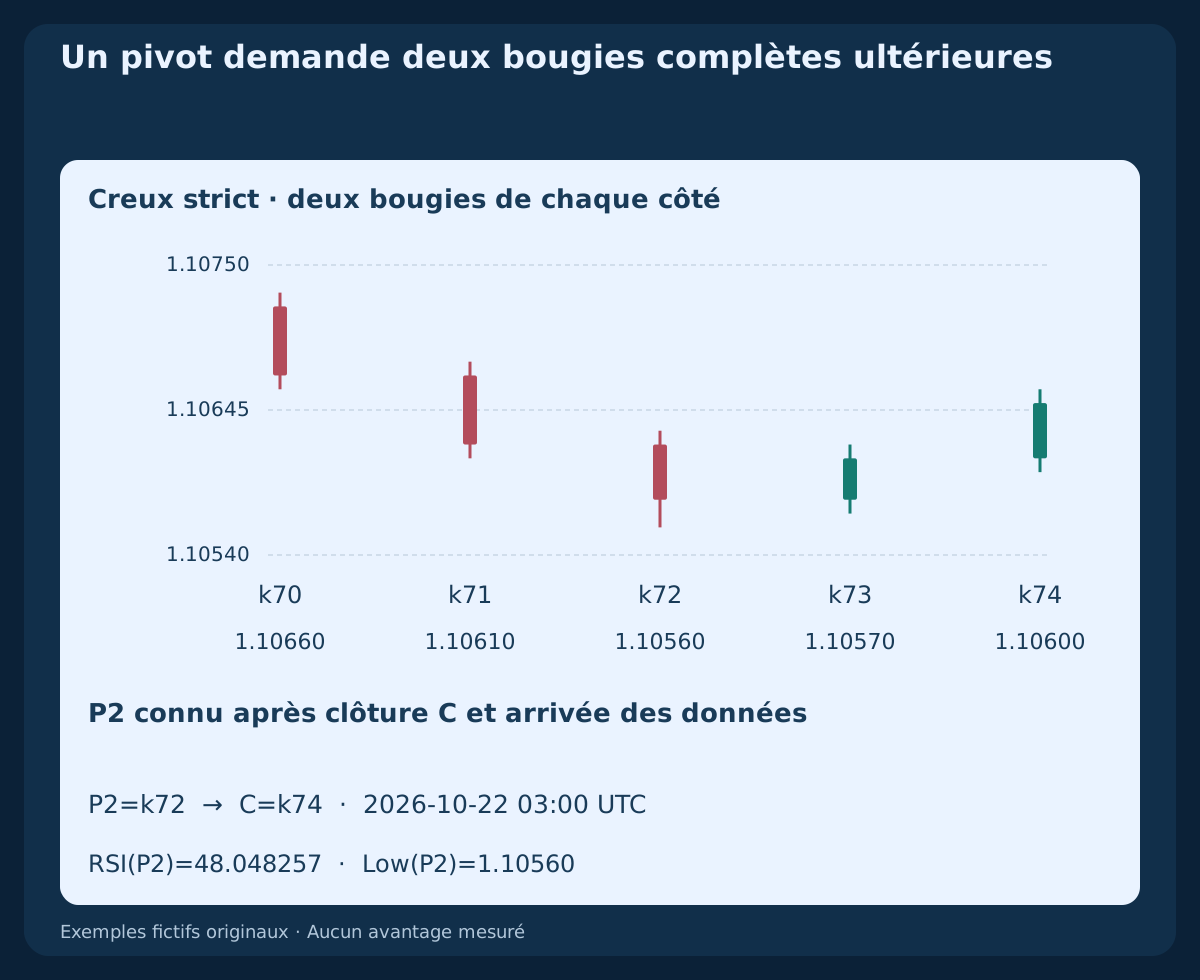
Un creux en P doit être strictement inférieur aux creux de P−2, P−1, P+1, P+2 ; un sommet, strictement supérieur aux quatre sommets. Toute égalité échoue. P n’est observable qu’après la clôture de C=P+2 et l’arrivée des données nécessaires. Un repère dessiné en P n’était pas une décision disponible en P.
Conserver l’historique chronologique des deux types. P2 est le dernier pivot confirmé de son type, P1 son prédécesseur immédiat du même type. Ne jamais sauter un pivot intermédiaire pour créer une divergence. Relever le RSI sur P1 et P2 ; ces valeurs ne doivent pas forcément être des pivots propres à l’oscillateur.
4. Former une paire consécutive de divergence cachée
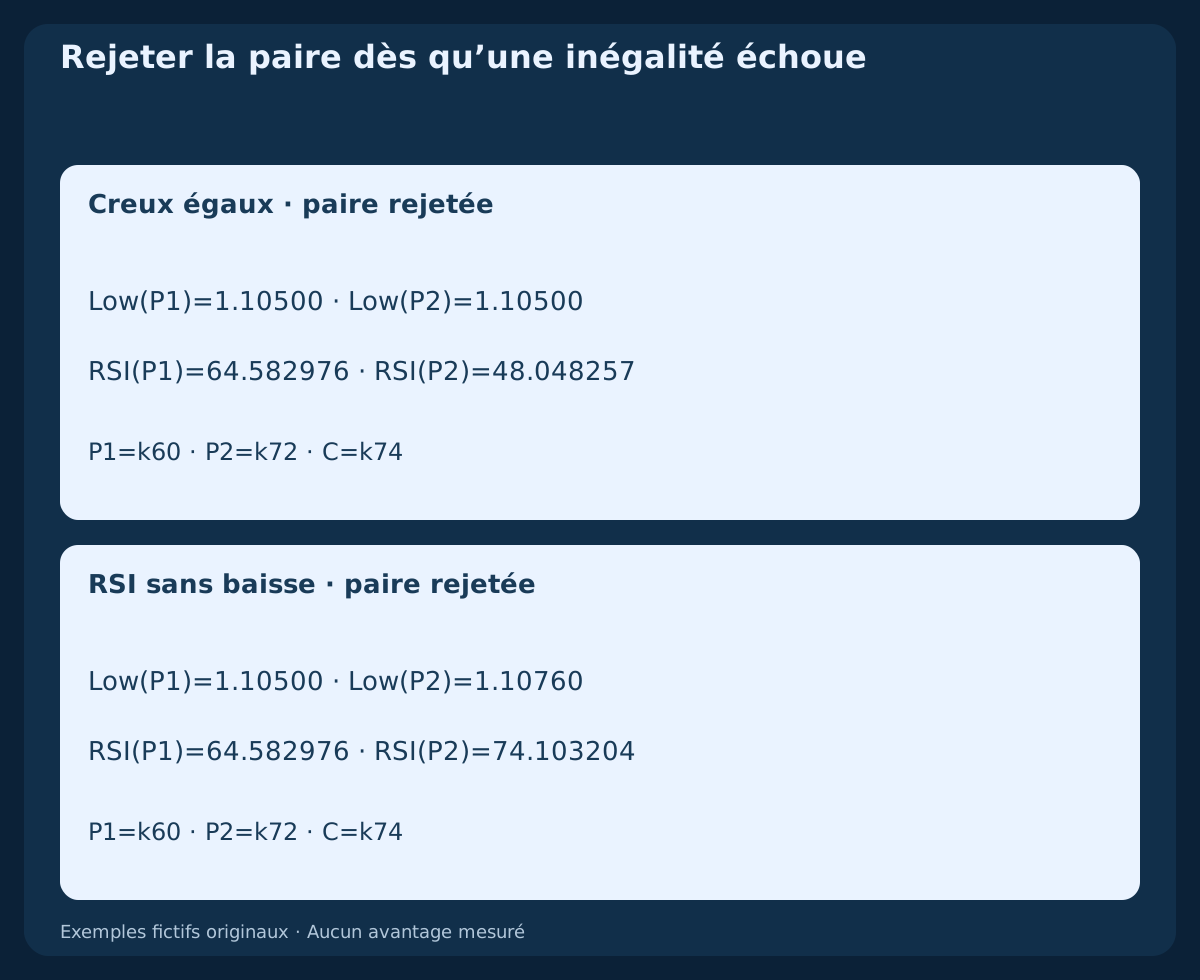
Exiger 5≤P2−P1≤20 bougies, bornes incluses. BUY demande Low(P2)>Low(P1) et RSI(P2)<RSI(P1). SELL demande High(P2)<High(P1) et RSI(P2)>RSI(P1). L’égalité du prix ou du RSI rejette la paire ; aucune condition supplémentaire de survente, surachat ou franchissement de médiane n’est imposée.
Dans le BUY construit, P1 est k60, creux 1.10500, RSI 64.582976 ; P2 est k72, creux 1.10560, RSI 48.048257. Ces valeurs arrondies illustrent la relation ; les règles comparent les valeurs non arrondies. La paire n’est connue qu’en k74.
5. Passer le filtre de tendance à trois observations fixes
À chacune de P1−1, P2−1, C, BUY exige Close(t)>EMA50(t) AND EMA50(t)>EMA50(t−5). SELL inverse les deux inégalités strictes. Les trois observations doivent réussir avec leurs valeurs historiques respectives. Ces contrôles appartiennent au modèle et ne constituent pas une définition universelle de tendance.
Une paire rejetée le reste même si l’EMA s’améliore ensuite. Ni un meilleur RSI ni une cotation ultérieure favorable ne réparent les filtres initiaux. Évaluer une nouvelle paire consécutive confirmée plus tard comme un épisode distinct et conserver l’échec dans le journal.
6. Figer le niveau et la fenêtre de trois bougies
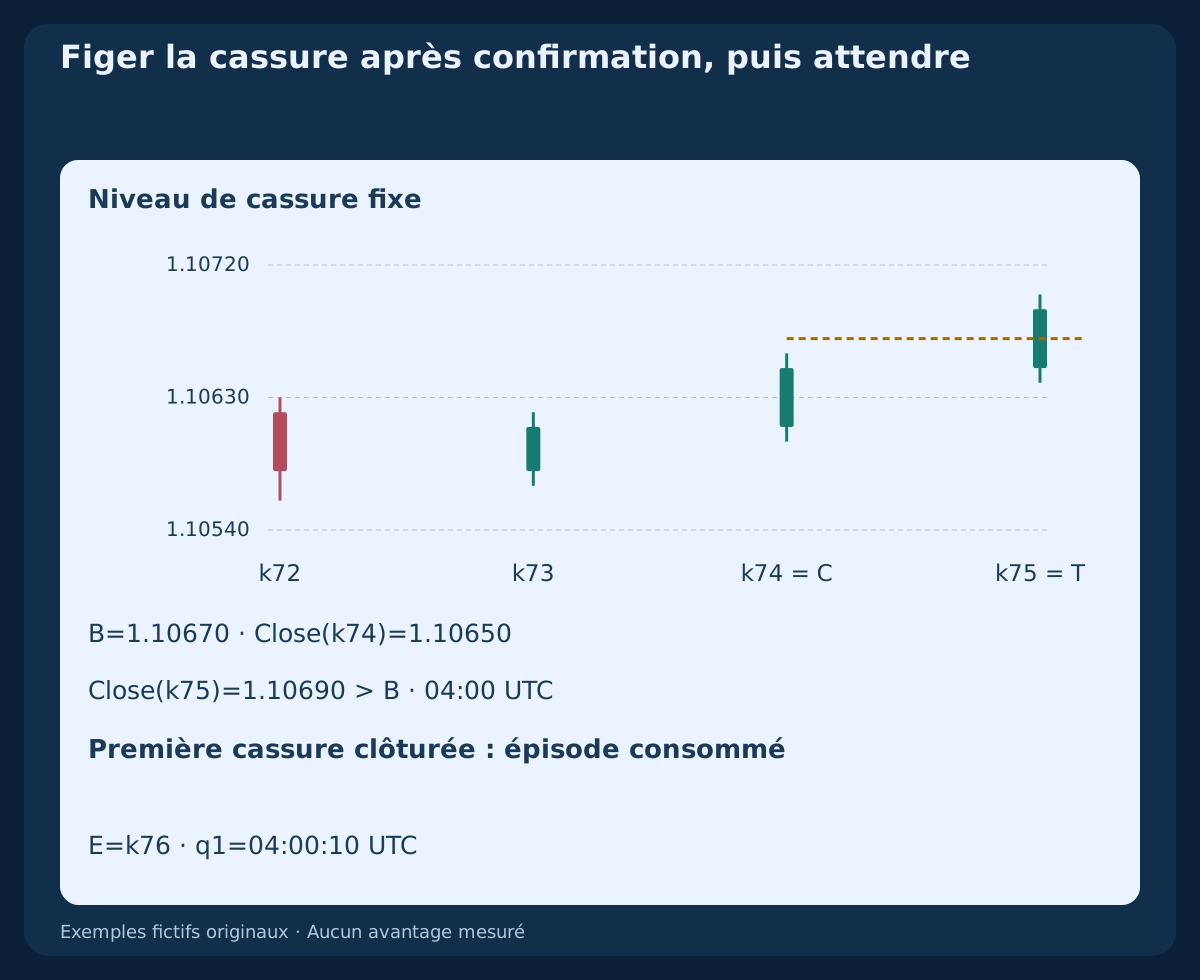
À la confirmation C, BUY fige B=max High(P2…C)+1 pip et SELL B=min Low(P2…C)−1 pip, les deux bornes comprises. Seules C+1, C+2, C+3 peuvent déclencher. C ne peut pas déclencher cette règle. Niveau et échéance restent fixes, sans suivre une bougie ultérieure.
Pour le BUY, C est k74, avec frontière de clôture 2026-10-22 03:00 UTC. Le plus haut de P2 à C vaut 1.10660, donc B=1.10670. La dernière bougie admissible est k77. Sans cassure, expiration à cette clôture ; une cassure ultérieure ne réactive pas la paire.
7. Annuler avant de tester la cassure
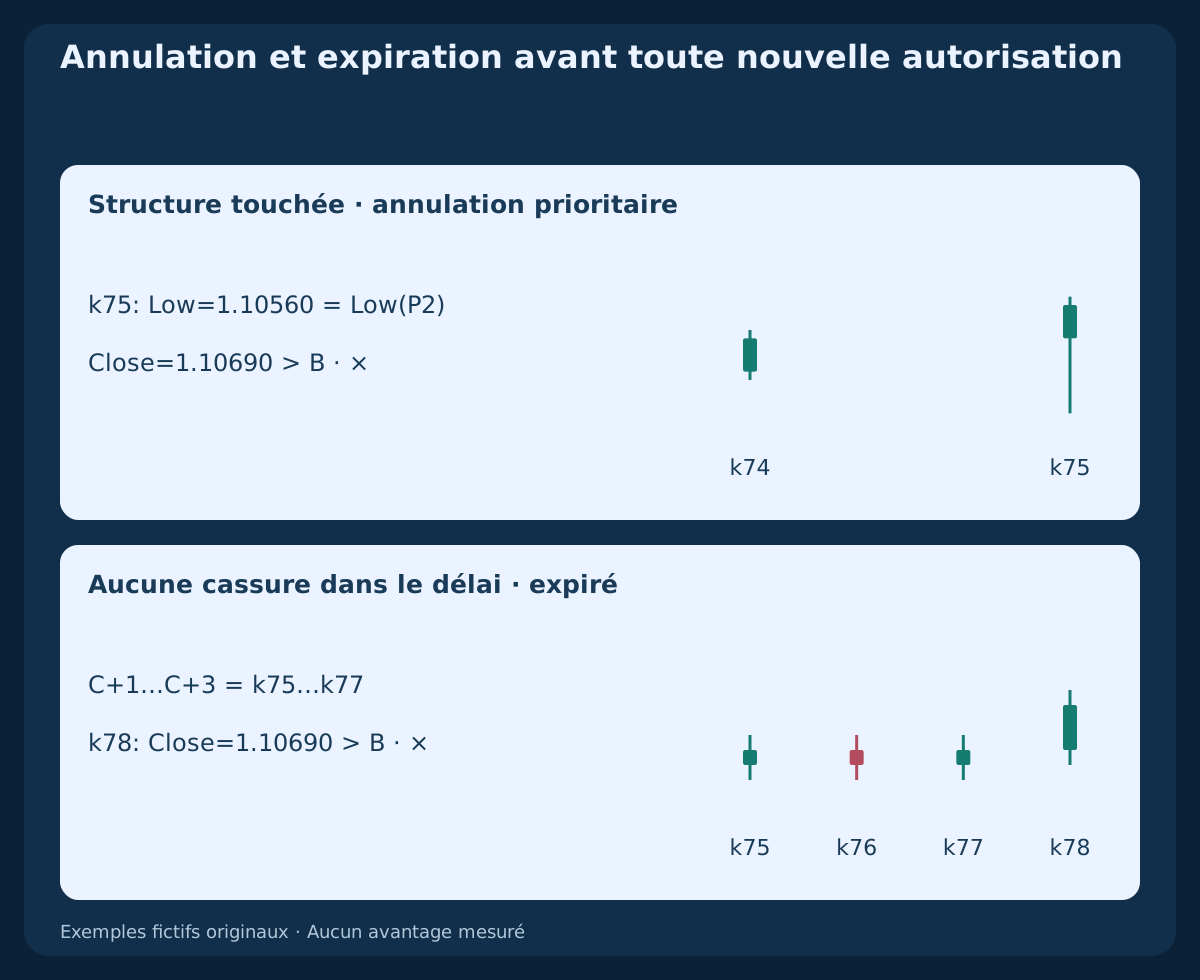
Pendant l’attente, BUY annule si Low(t)≤Low(P2), SELL si High(t)≥High(P2). Un échec du filtre de tendance sur la bougie actuellement clôturée annule aussi. Traiter ces conditions avant tout déclenchement sur cette même bougie : OHLC ne révèle pas l’ordre des événements intrabougie.
Un nouveau pivot de prix confirmé du même côté remplace la paire en attente avant que cette bougie puisse la déclencher. Évaluer uniquement la nouvelle paire consécutive ; si elle convient, sa fenêtre commence à la bougie suivante. Sinon, rester inactif. Un pivot opposé seul ne réinitialise rien. Des données requises absentes annulent au lieu de prolonger le délai.
8. Consommer une seule nouvelle cassure en clôture
BUY déclenche seulement sur Close(t−1)≤B AND Close(t)>B ; SELL utilise Close(t−1)≥B AND Close(t)<B. L’égalité attend ; une mèche ou un état durable hors du niveau ne constitue pas un nouveau franchissement clôturé. Le premier événement valide T consomme l’épisode, quelle que soit l’acceptation de la cotation ou l’issue de la demande.
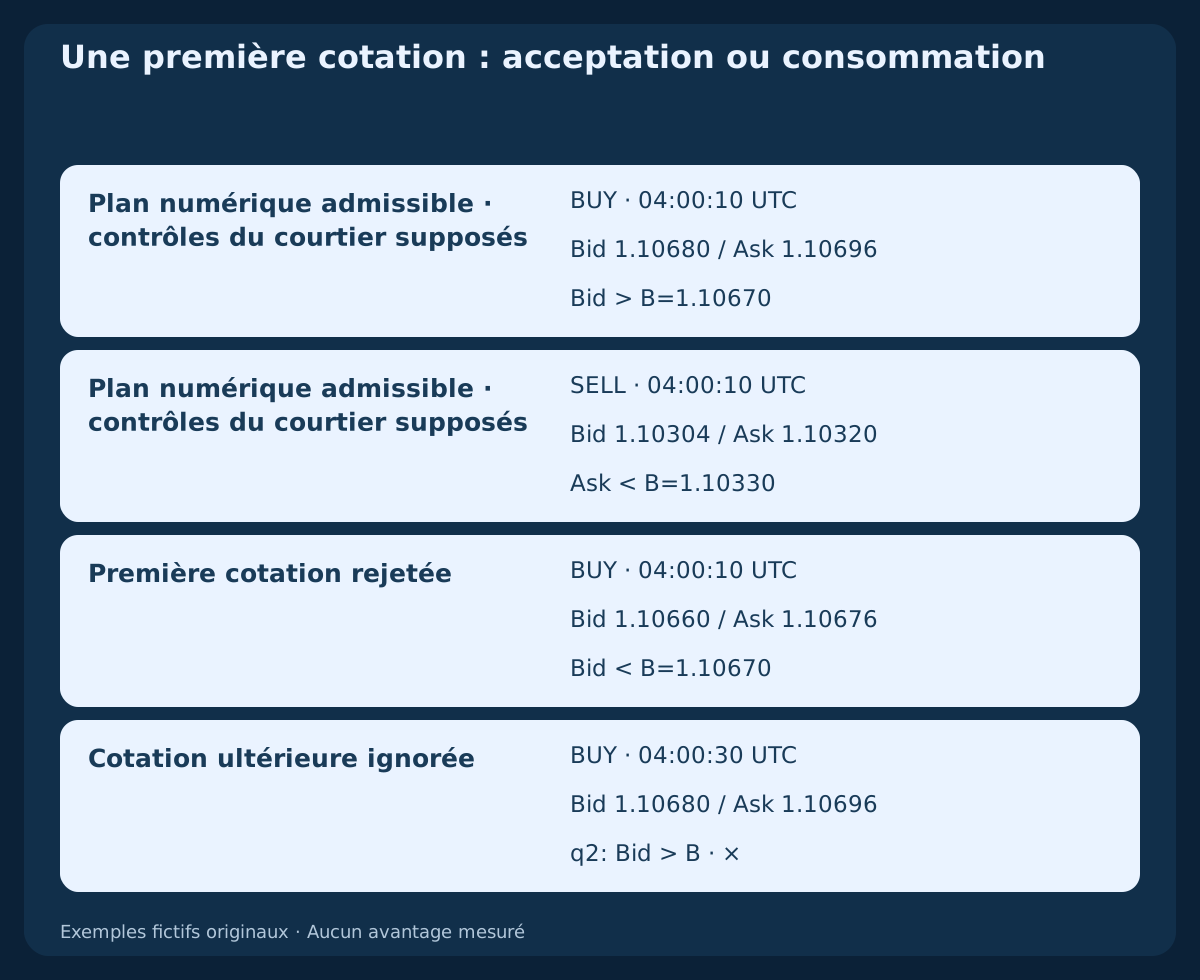
Évaluer uniquement la première cotation disponible dans la bougie H1 immédiatement suivante, une fois les données clôturées prêtes, au plus tard 60 seconds après la frontière prévue de T. Si elle échoue, ne pas en attendre une meilleure. Une première cotation tardive ou absente termine l’épisode. L’heure nominale ne prouve ni disponibilité des données ni prix exécutable.
9. Vérifier la première cotation du bon côté
Exiger des prix positifs, Ask≥Bid et un spread ≤2.0 pips. À cette cotation, BUY exige Bid_entry>B, SELL Ask_entry<B. Limiter l’écart défavorable à Ask_entry−CloseBid(T)≤2 pips pour BUY et CloseBid(T)−Bid_entry≤2 pips pour SELL. Un écart favorable doit aussi passer tous les autres contrôles.
Après calcul du stop, exiger 6≤R≤25 pips. Vérifier contrat, volume négociable, marge, autorisations et distances minimales du courtier avant une seule demande au marché. Un rejet consomme l’épisode. Recotation, erreur ou réponse incertaine autorisent une vérification de l’état, jamais une seconde entrée automatique.
10. Figer les sorties selon les côtés réels d’entrée
BUY entre à Ask et définit SL_Bid=Low(P2)−1 pip, R=(Ask_entry−SL_Bid)/pip et TP_Bid=Ask_entry+2R×pip. SELL entre à Bid, fige le spread d’entrée s_entry=Ask_entry−Bid_entry, puis définit SL_Ask=High(P2)+1 pip+s_entry, R=(SL_Ask−Bid_entry)/pip et TP_Ask=Bid_entry−2R×pip.
Figer ces prix absolus à la cotation évaluée avant la demande ; un glissement ultérieur à l’exécution ne les déplace pas. Ni stop suiveur, ni renforcement à la baisse, ni sortie partielle. Sortir à la première exécution de protection ; sinon demander la clôture totale après douze bougies H1 achevées, celle d’entrée comprise. Pour la bougie E, la frontière temporelle est Close(E+11). L’exécution attend une cotation négociable. La conversion de spread SELL reste celle de l’entrée ; les variations futures peuvent déclencher le stop Ask à un autre Bid.
11. Dimensionner avec les frais et arrondir à la baisse
Employer un budget de risque planifié 0.5% of equity. Pour les exemples seulement : fonds propres $10,000, budget $50, valeur du pip $10 per pip per lot, commission aller-retour $7 per lot, pas de volume 0.01 lot. Réserver un glissement défavorable total d’entrée et sortie 0.4+0.6=1 pip ; financement supposé nul ici.
Perte estimée par lot : (R+1)×10+7 ; gain potentiel après ces frais : (2R−1)×10−7. Arrondir floor((50/loss_per_lot)/0.01)×0.01 à la baisse puis vérifier volumes minimum/maximum et marge. Rejeter si le volume minimum dépasse le budget. Les côtés cotés incorporent déjà le spread ; ne pas le déduire deux fois. Le risque prévu n’est pas un plafond garanti de perte.
12. Reproduire l’horloge et le plan BUY
L’historique original commence par l’ouverture de la bougie zéro à 2026-10-19 00:00 UTC, puis des bougies H1 contiguës. T est k75, clôture Bid 1.10690, frontière de clôture 2026-10-22 04:00 UTC. Première cotation et arrivée des données supposées à 04:00:10 UTC : Bid 1.10680, Ask 1.10696. Ce n’est pas une entrée rétrospective en P2 ni exactement à la frontière nominale.
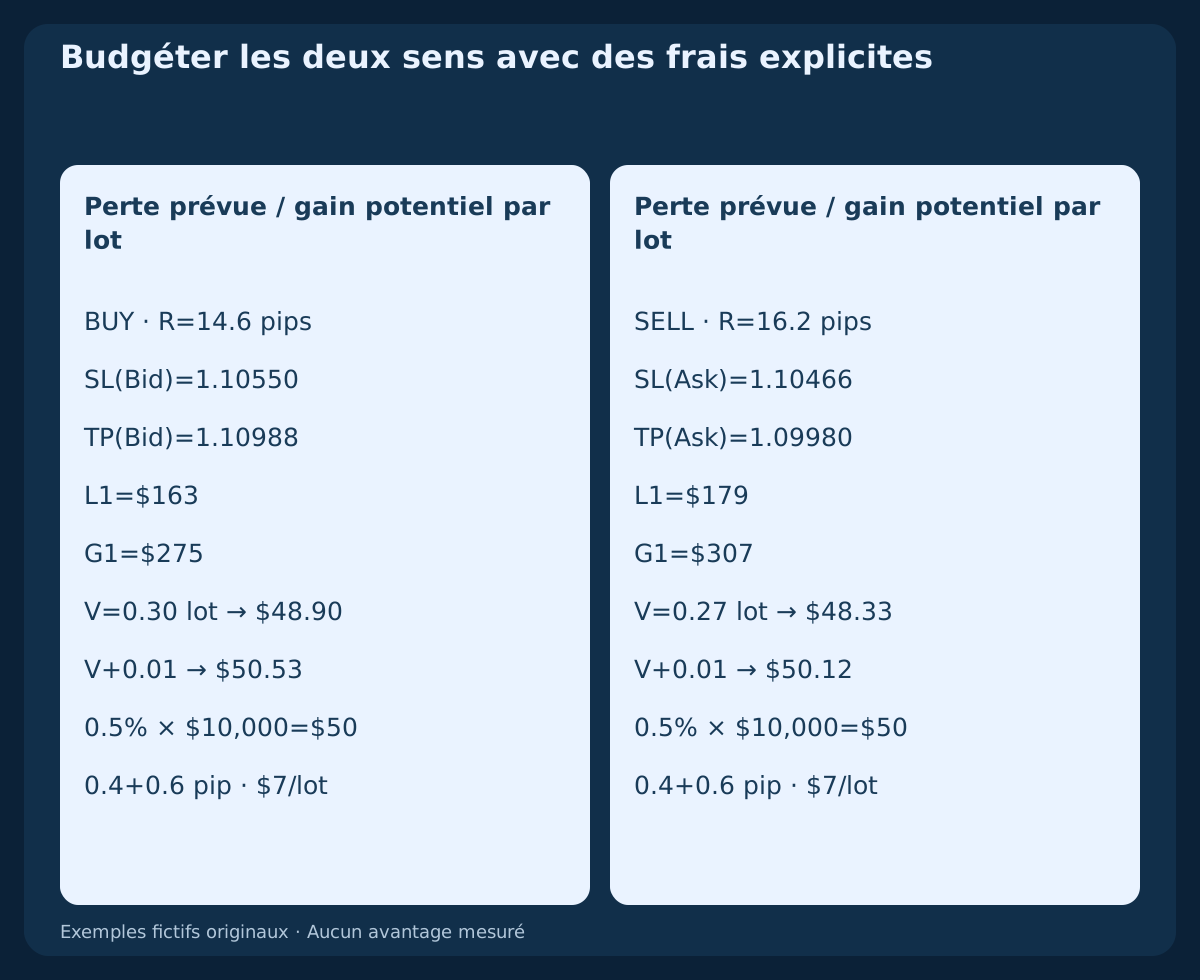
Spread 1.6 pips, écart défavorable 0.6 pip, stop 1.10550, risque R=14.6 pips, objectif 1.10988. Perte et gain potentiel par lot : $163 / $275. Volume 0.30 lot pour perte prévue $48.90 ; le pas suivant prévoirait $50.53. Si la position reste ouverte, frontière de sortie 2026-10-22 16:00 UTC. Aucune trajectoire ultérieure ni exécution n’est affirmée.
13. Refléter SELL en conservant la protection Ask
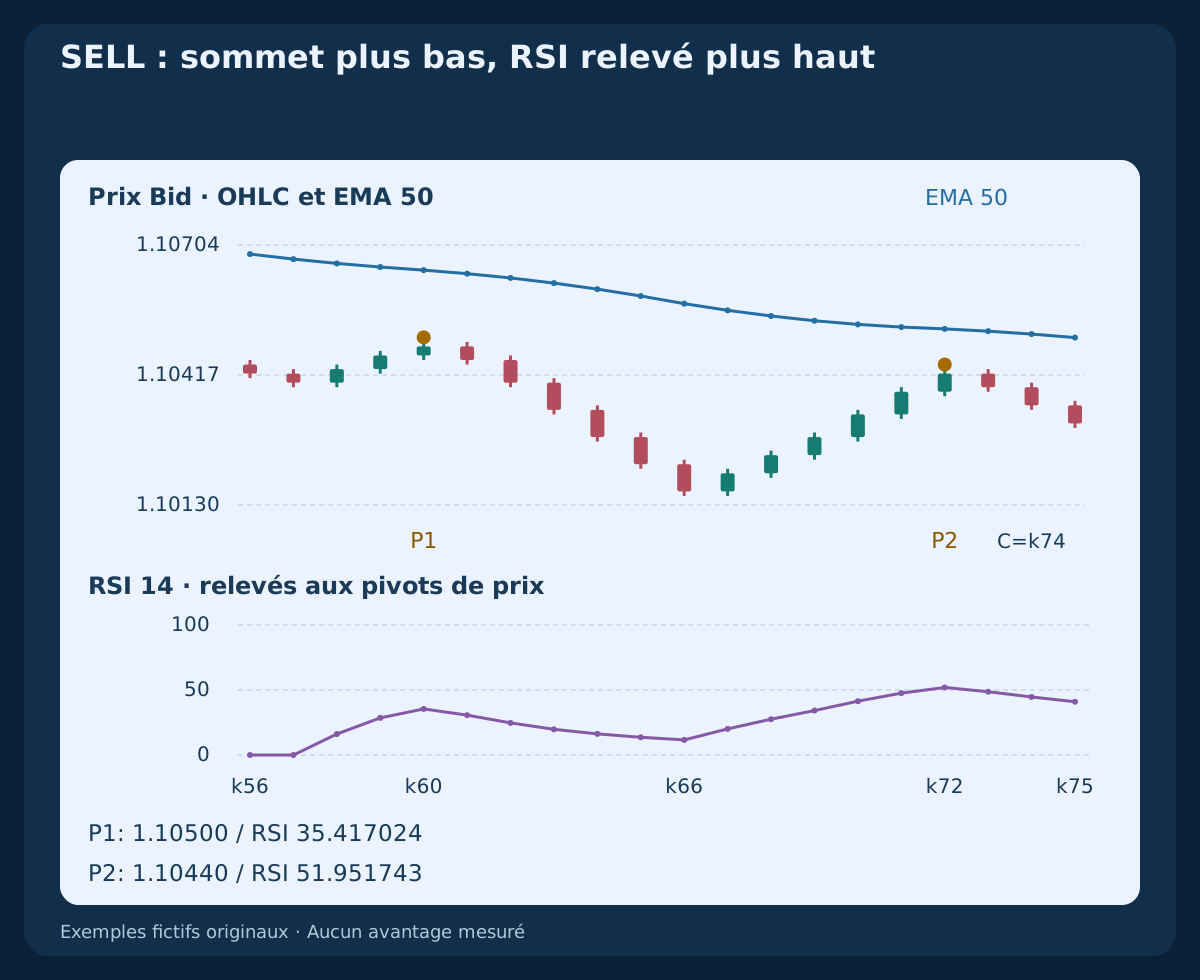
L’historique SELL indépendant reflète tous les prix Bid BUY autour de 1.10500, en échangeant hauts et bas. Sommets P1/P2 : 1.10500 / 1.10440 ; RSI : 35.417024 / 51.951743. Cassure fixe 1.10330, clôture T 1.10310. Les mêmes règles de confirmation, fenêtre et durée s’appliquent.
Premier Bid/Ask supposé 1.10304 / 1.10320. Spread d’entrée 1.6 pips, stop Ask fixe 1.10466, donc R=16.2 pips, objectif Ask 1.09980. Perte/gain potentiel estimés par lot $179 / $307. Volume 0.27 lot pour $48.33 ; le pas suivant donne $50.12. Un objectif nominal à deux R n’offre pas deux R de gain net après frais.
14. Conserver les échecs et occasions consommées
Le CSV contient une égalité de prix, un RSI qui ne baisse pas et un contact structurel sur une bougie clôturant aussi au-dessus de B. Leurs filtres échouent ; une jolie bougie ultérieure ne les répare pas. Un autre historique expire en k77 sans cassure ; la clôture au-dessus de B en k78 arrive trop tard.
Dans le rejet de cotation, le premier Bid/Ask supposé à 04:00:10 UTC vaut 1.10660 / 1.10676. Bid est sous le niveau BUY : rejeter malgré le spread admissible. La cotation ultérieure à 04:00:30 UTC, 1.10680 / 1.10696, est ignorée. La règle choisit la première cotation, pas la première qui finit par convenir.
15. Télécharger le calcul causal complet
Le premier CSV contient sept historiques OHLC fictifs distincts, tout le préchauffage, RSI/EMA et des marqueurs de reconnaissance uniquement aux lignes de confirmation. Le second donne transitions et plans de cotations supposées. Le tableau résume le BUY valide ; les cellules antérieures vides indiquent un historique indisponible, pas zéro.
À C, lorsque sa bougie est au shift un de MT4, P2 est au shift trois : iRSI(NULL,PERIOD_H1,14,PRICE_CLOSE,3). L’EMA de la dernière bougie clôturée utilise iMA(NULL,PERIOD_H1,50,0,MODE_EMA,PRICE_CLOSE,1) ; sa valeur cinq bougies avant est au shift six. Figer dates et valeurs des pivots : le shift de P2 change ensuite. Shift zéro est en formation ; les horodatages MT4 désignent les ouvertures, pas nos frontières de clôture.
Télécharger les transitions et plans de cotation supposés (CSV)
| Indice | Frontière de clôture UTC | Bas Bid | Haut Bid | Clôture Bid | RSI 14 | EMA 50 |
|---|---|---|---|---|---|---|
| 60 | 2026-10-21 13:00:00 UTC | 1.10500 | 1.10550 | 1.10520 | 64.582976 | 1.103516 |
| 62 | 2026-10-21 15:00:00 UTC | 1.10540 | 1.10610 | 1.10600 | 75.298122 | 1.103689 |
| 71 | 2026-10-22 00:00:00 UTC | 1.10610 | 1.10680 | 1.10620 | 52.419176 | 1.104773 |
| 72 | 2026-10-22 01:00:00 UTC | 1.10560 | 1.10630 | 1.10580 | 48.048257 | 1.104813 |
| 73 | 2026-10-22 02:00:00 UTC | 1.10570 | 1.10620 | 1.10610 | 51.326358 | 1.104864 |
| 74 | 2026-10-22 03:00:00 UTC | 1.10600 | 1.10660 | 1.10650 | 55.370000 | 1.104928 |
| 75 | 2026-10-22 04:00:00 UTC | 1.10640 | 1.10700 | 1.10690 | 59.035019 | 1.105005 |
16. Valider les états avant toute affirmation de performance
Une seule position par instrument, sans nouvel épisode pendant une position ou une demande incertaine. Continuer à enregistrer les pivots ; une fois sans position, seule une nouvelle paire confirmée plus tard peut s’activer. Ignorer les candidats opposés simultanés. Un épisode annulé ou expiré ne repart pas sur la même bougie ; le pivot remplaçant est l’exception explicite décrite.
Tester préfixes causaux, égalités, données manquantes, bornes de fenêtre, rejet de première cotation et deux côtés de protection. OHLC Bid ne reconstruit ni Ask ni l’ordre de deux sorties touchées ; marquer l’ambiguïté et obtenir des ticks. Il faut historique de courtier, coûts réalistes, signaux rejetés et tests hors échantillon. Les constructions vérifient la reproductibilité, pas un taux de réussite ni une raison de risquer de l’argent réel.
Questions fréquentes
Quelle différence avec la divergence classique ?
BUY associe ici creux plus haut et RSI plus bas ; SELL, sommet plus bas et RSI plus haut. La divergence classique de retournement emploie l’inverse. Aucune relation ne prouve le prochain mouvement.
Peut-on entrer dès l’apparition du second creux ?
Non. Deux bougies complètes à droite doivent d’abord confirmer le pivot. Les filtres autorisent ensuite une fenêtre ultérieure de cassure en clôture et une évaluation de cotation. Le repère rétrospectif n’est pas un signal anticipé.
Le RSI doit-il former deux pivots propres ?
Non. On le relève aux deux bougies de pivot de prix confirmées. Chercher des extrêmes proches de l’oscillateur change le modèle et la date de disponibilité de ses éléments.
Une meilleure cotation peut-elle réactiver l’épisode ?
Non. La première est évaluée une fois. Un spread ultérieur acceptable, un retour du filtre de tendance ou une nouvelle cassure ne réparent pas la paire. Une nouvelle paire consécutive doit se qualifier indépendamment.
Un objectif à deux R donne-t-il deux pour un net ?
Non. C’est une géométrie brute. Commission, glissement, financement et exécutions changent gain net et perte réalisée ; objectif et plafond prévu ne sont pas garantis.
Ces réglages ont-ils été testés historiquement ?
Non. Historiques et cotations sont des constructions pédagogiques pour vérifier arithmétique et chronologie. Périodes, longueur EMA, espacement, marges et délais restent des choix de recherche non validés.
Sources et notes de recherche
Les sources primaires étayent RSI/EMA, les géométries de retournement positif/négatif, les indices de plateforme et les contraintes de prix. Appariement précis, contrôles EMA, cassure, délais, seuils, cotations, sorties et exemples sont des règles originales ; les sources ne valident pas leur performance.
Hypothèse pédagogique de stratégie. Sept historiques construits et cotations supposées ; aucun ordre exécuté, backtest de courtier, avantage mesuré ou résultat garanti.