

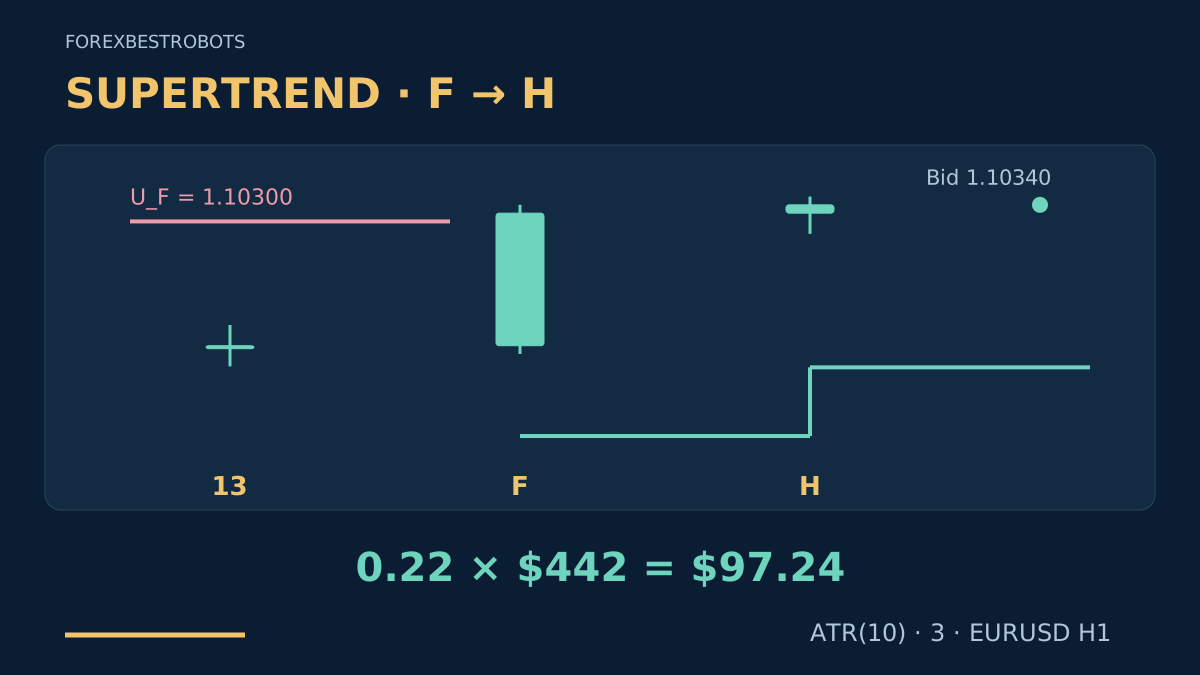
Supertrendは直近の値幅と、保存された方向の状態を組み合わせます。ラインが価格の下へ移ると上昇局面の可能性が示されますが、このモデルはさらに足が確定するまでBUYを検討しません。流れはシンプルです。確定足での転換、直後の維持確認、そして一度だけの執行判断です。
これは著者が定義した検証用モデルであり、収益性が確認されたシステムでも、推奨パラメーターでもありません。UPとDOWNは計算上の状態で、持続するトレンドの証明ではありません。再現には、正確な初期化とBid・Askの使い分けが重要です。
1. ラインの役割を理解する
ATRは直近の変動幅に応じてバンドの距離を変えます。再帰的なバンドには過去の情報が残るため、足の中値にATRを加減するだけのチャネルではSupertrendを再現できません。方向感の乏しい相場では誤った転換が続くことがあり、確定したシグナルでも損失は発生します。
ケルトナーチャネルへの再突入戦略は固定した中心への回帰を狙います。このモデルは確認された方向転換を追います。パラボリックSARの継続戦略は計算もエントリーの順序も異なります。ルールが異なることだけでは優位性やポートフォリオ内のエクスポージャーの独立性は証明されません。
2. 指標とデータを先に固定する
記録したブローカーのサーバー時刻に基づく、正常で連続したEURUSD H1のBid足を使います。ATR期間は10、乗数は3です。ここでは最初の10本のTrue Rangeの算術平均を初期値とする、Wilder式の再帰計算を使います。ATRが正で、バンドが計算済みであることを条件とします。完全な計算は任意の詳細欄で定義します。
ATRの初期値が得られる最初の足で、上下の最終バンドをそれぞれの基本バンドから初期化し、状態をDOWNにします。初期化そのものを転換とは数えません。新しい転換の前には、少なくとも3本の計算済みの反対状態が必要です。初期状態の取り決めは、市場の下降トレンドの証拠ではありません。
1ピップスは0.00010、例で使う取引可能なティックは0.00001です。指標内部では丸めずに精度を保ちます。履歴の開始位置と初期化を記録し、テスト前に履歴への感応度を確認します。平滑化と単位はATRガイド、指標の違いはボラティリティ指標の比較を参照してください。
3. 確定した転換足Fを特定する
BUYではFの前に少なくとも3本の連続したDOWN状態が必要で、その後Fが陽線かつUPで確定しなければなりません。SELLでは3本のUP状態の後、陰線のFがDOWNで確定します。保存された前の状態と現在の最終バンドを使い、等しい場合は方向を変えません。
Fの確定時にA_F = ATR(F)と有効ラインST_Fを保存します。Fの高値から安値までの幅は正で、3 × A_F以下とします。このセットアップの各余裕幅には固定したA_Fを使います。指標そのものは、その後の確定足で更新し続けます。
4. 直後の足Hだけを受け入れる
BUYではHが引き続きUPで、H_close > H_open、H_close > F_close、H_low > ST_Fを満たす必要があります。SELLではHが引き続きDOWNで、H_close < H_open、H_close < F_close、H_high < ST_Fが必要です。Hの正の値幅は2 × A_F以下とします。
境界は厳密です。ヒゲ、未確定足、前進のない終値では必要な確認を代替できません。直後のHが不成立なら、この転換を破棄します。後の足で救済しません。銘柄ごとに、評価中のセットアップまたは保有ポジションは最大1つです。
平易に言えば、新しい方向が最初の足の確定まで維持され、終値でも少し前進する必要があります。これは検証すべき選別条件で、待つと成績が改善する保証ではありません。例ではHの確定したラインから保護を計画します。FとHの間に注文は存在しません。
5. 最初の提示価格で一度だけ判断する
Hの後に最初に受信した取引可能な提示価格を一度だけ評価します。同期して記録した時刻で、H確定後15秒以内に届き、価格自体の経過時間が2秒以下であることが必要です。Bid < Askを満たし、スプレッドが2ピップスと0.2 × A_Fの両方を超えないようにします。不成立ならセットアップを終了します。
abs(Bid − H_close) ≤ 0.25 × A_Fを条件とします。BidはBUYならF_closeより上、SELLなら下に残る必要があります。価格刻み、取引権限、ストップ距離、余剰証拠金を確認します。より有利な2回目の提示価格を待たず、拒否された転換を再試行しません。
BUYはAsk、SELLはBidで入ります。損失と目標時の潜在的な受取額は、以下の執行可能な決済側で見積もります。距離にすでに含まれるスプレッドは一度だけ数えます。もう一度加えると同じコストを重複計上する理由は、取引コストガイドで説明しています。
6. 保護水準を固定し、早期決済を定義する
Hの有効ラインから、BUYではS = ST_H − 0.1 × A_Fとし、有効ティックへ切り下げます。SELLではS = ST_H + 0.1 × A_Fを使い、切り上げます。BUYはH_low > S、SELLはH_high < Sが必要です。これはセットアップの選別で、過去の約定を表しません。
BUYの基準目標をT = H_close + 2 × (H_close − S)に固定します。SELLはT = H_close − 2 × (S − H_close)です。必要なら目標をH_close側へ丸め、再計算します。BUYはBidのストップSと目標Tを使います。SELLは固定したSL_Ask = S + 2 pipsとTP_Ask = T + 2 pipsを使います。この事前の余裕幅は将来のスプレッド予測でも、Askデータの代用でもありません。
最初の注文で有効なストップと目標を設定できなければ、ポジションを開きません。指標が更新されても両水準は固定します。反対状態が確定した場合、またはエントリー足を含むH1の確定足が8本に達した場合、次の執行可能なBidでBUY、AskでSELLの決済を要求します。先に実際に約定した保護注文が優先されます。トレーリング、ストップ拡大、部分決済、自動の反対売買は含めません。
7. 架空のBUY例を順に確認する
任意の準備計算では、上側バンドが1.10300に引き継がれます。Fはその上の1.10320で確定し、DOWNからUPに変わります。ATRはA_F = 0.00126、つまり12.6ピップスで、ST_F = 1.09782です。36ピップスの値幅は3 × 12.6 = 37.8ピップスを下回ります。
| 足 | Bid始値 | Bid高値 | Bid安値 | Bid終値 |
|---|---|---|---|---|
F |
1.10000 |
1.10340 |
1.09980 |
1.10320 |
H |
1.10320 |
1.10360 |
1.10270 |
1.10340 |
Hは陽線でFの終値を上回って確定し、安値もST_Fより上です。HのATRは0.001224、有効ラインはST_H = 1.099478へ更新されます。丸め前のストップは1.099478 − 0.000126 = 1.099352で、外側への切り下げによりS = 1.09935となります。目標はT = 1.11150です。
最初の期限内の提示価格をBid 1.10340 / Ask 1.10360とし、正常な契約情報、十分な証拠金、カレンダーによる除外なしを仮定します。スプレッドは2ピップスで両上限内、BidはHの終値と同じです。BUYのエントリーはAsk 1.10360です。その後ラインが上がっても、初期Bidストップは1.09935のままです。将来の取引結果は示しません。
8. エントリー前にコストと数量を計算する
USD口座、100,000ユーロのロット、V = $10(ピップス・ロット当たり)、追加の不利な執行余裕の合計s = 1ピップス、往復手数料c = $7(ロット当たり)、資金調達費用の予備f = $0を仮定します。費用は数量に比例し、最低手数料はありません。契約や口座通貨が違えば見積もり直します。
| 計画上の項目 | 計算 | 結果 |
|---|---|---|
| ストップまでの距離 | (1.10360 − 1.09935) / 0.00010 | 42.5ピップス |
| 目標までの距離 | (1.11150 − 1.10360) / 0.00010 | 79ピップス |
| ロット当たりの損失見積額 | (42.5 + 1) × $10 + $7 | $442 |
| ロット当たりの潜在的な純利益 | (79 − 1) × $10 − $7 | $773 |
| コスト調整後の比率 | $773 / $442 | 約1.75 — 基準1.50を満たす |
一般式はLoss1 = (dSL + s) × V + c + fとReward1 = (dTP − s) × V − c − fです。両方が正で、丸めずにReward1 / Loss1 ≥ 1.50を満たす必要があります。例として有効証拠金$10,000に対し予算$100なら、$100 / $442 = 0.226244…ロットです。最低数量と刻みが0.01なら0.22ロットとなり、損失見積額は0.22 × $442 = $97.24です。0.23に切り上げると$101.66となり、予算を超えます。
この予算は推奨リスク額でも、保証された損失上限でもありません。$773は想定条件で目標が約定した場合の条件付き純利益で、期待リターンや実現利益ではありません。最低ロット、証拠金、ポートフォリオ上限を満たさなければ見送ります。手順全体はATRによる数量計算ガイドを参照してください。
9. 任意:指標の入力をすべて再現する
準備足、ATR初期値、再帰的なバンド規則を表示する
下表と同じOHLCを持つ13本のH1準備足を使います。その前の終値は1.10000です。各True Rangeは10ピップスです。足10でATRを0.00100、上側バンドを1.10300、下側を1.09700、状態をDOWNとして初期化します。したがって足10–13で4本のDOWN状態が定義され、Fは足14、Hは足15です。
| 準備足 | Bid始値 | Bid高値 | Bid安値 | Bid終値 |
|---|---|---|---|---|
| 1–13 | 1.10000 |
1.10050 |
1.09950 |
1.10000 |
TR = max(High, Close_prev) − min(Low, Close_prev)と定義します。初期化後はA_t = (9 × A_prev + TR_t) / 10です。mid_t = (High_t + Low_t) / 2、BU_t = mid_t + 3 × A_t、BL_t = mid_t − 3 × A_tとします。これによりFのATRは0.00126、Hは0.001224になります。
U_t = BU_tとする条件は、BU_t < U_prevまたはClose_prev > U_prevです。それ以外はU_prevを引き継ぎます。D_t = BL_tとする条件は、BL_t > D_prevまたはClose_prev < D_prevです。それ以外はD_prevを引き継ぎます。現在の終値を判定する前に、これらの最終バンドを計算します。
前がDOWNなら、Close_t > U_tの場合だけUPにします。前がUPなら、Close_t < D_tの場合だけDOWNにし、等しければ方向を維持します。有効ラインはUPでD_t、DOWNでU_tです。明確な状態ラベルと全精度を使います。Hの上側バンドは1.106822に更新され、有効な下側バンドは1.099478になります。プラットフォームの実装を比べる前に、この規則と初期値を一致させてください。
10. 取消条件とカレンダー制限を明確にする
時間の欠落、不正なOHLC、ATRゼロ、未計算バンド、F/Hの不成立、最初の提示価格の不合格を除外します。例えばBid 1.10372 / Ask 1.10392では、BidがH終値より3.2ピップス高く、0.25 × 12.6 = 3.15ピップスを超えます。ほかの条件を満たしていても見送ります。セットアップを救うために旧水準を動かしません。
予定する8本の保有期間内に、どちらかの通貨の重要指標、ブローカーのロールオーバー、市場休場がある場合は入りません。カレンダー、重要度区分、サーバー時刻への換算をテスト前に定めます。カレンダーの収録が不足すれば、このフィルターは未検証のままです。突発的な出来事も起こり得ます。
見送りや決済後は、評価中のセットアップを持たずにH1が一本完全に確定するのを待ちます。その後、新たな転換と、その前の3本の反対状態が必要です。口座全体のエクスポージャーには別の上限を設けます。窓開け、費用、不利な約定で見積もりを超える可能性があります。リスク管理ガイドを参照してください。
11. 時系列と受け付けられた保護注文を検証する
確定足を順に再生し、最初の提示価格と見送り理由をすべて保存します。約定後は、実際のエントリー、受け付けられたストップと目標、エクスポージャーを、記録した残存コストモデルと照合します。保護欠落や予算超過時は新規エントリーを止め、次の執行可能価格で決済を要求します。再試行前にチケットを照合します。決済要求は約定そのものではありません。
価格による決済と、反対状態の確定または時間制限後の次の価格には、実際のBid/Askティックを使います。OHLC足が両決済水準に届き得る場合、足の中の順序は不明です。細かいデータを使うか、未解決と記録して事前に定めた保守的な扱いを適用します。有利な順序を仮定したり、一定スプレッドでAskを作ったりしません。
試した全バリエーションを保存し、開発と後の評価を分離してフォワードテストを行います。誤った転換、遅れたエントリー、費用、ドローダウン、相関するポジションを比較します。履歴開始位置、初期値、ATR期間、乗数への感応度も確認します。検証はMT4バックテストガイドで説明しています。架空データの計算は収益性を示しません。
12. このSupertrend戦略に関する質問
ラインが緑になったら、すぐ買うべきですか?
このモデルでは、前の状態条件を満たした確定足の転換、その直後の維持確認、すべての執行・リスク条件が必要です。足の途中の色変化では足りません。成立したセットアップでも損失は発生します。
初期のブローカーストップはSupertrendラインを追いますか?
ここでは固定します。ラインは更新され、反対状態が確定すると早期決済を要求できます。ブローカーストップを追随させる戦略には、別の変更規則と個別の検証が必要です。
後の強い足で、不成立のHを置き換えられますか?
できません。この転換を確認できるのは直後の足だけです。新しいセットアップには独自の事前状態条件、待機期間、新しい転換が必要で、見送ったシグナルを再利用しません。
なぜATRの平滑化と初期化を指定するのですか?
初期値や平滑化が違うと、バンドや転換時点が変わる可能性があります。このモデルは平均による初期値、Wilder式の再帰、初期方向、厳密な比較を明示して再現可能にしています。指標名や色だけでは不十分です。
例の比率1.75は利益の予測ですか?
違います。想定条件での目標時の潜在的純利益を、ストップ時の損失見積額で割って丸めた表示です。判定には丸め前の数値を使います。シグナルや時間による早期決済、実際の執行では結果が異なります。
方向転換で保有ポジションを自動反転できますか?
このモデルは先に決済を要求し、実際のチケット状態を照合します。反対注文で既存ポジションが安全に閉じるとは仮定しません。新規エントリーには独立した有効セットアップと、口座の全確認が必要です。
13. 技術資料と適用範囲
TradingView公式のSupertrend解説は、ATRに基づく再帰的バンドと方向転換を説明しています。ここでの維持確認、価格側の換算、固定保護、コスト条件、取引管理は著者が定義した検証用バリエーションであり、標準設定や出典が収益性を保証するシステムではありません。
FXおよびレバレッジ取引には大きなリスクがあります。この戦略は学習用で、投資助言ではありません。過去やシミュレーションの成績は将来の結果を保証しません。