

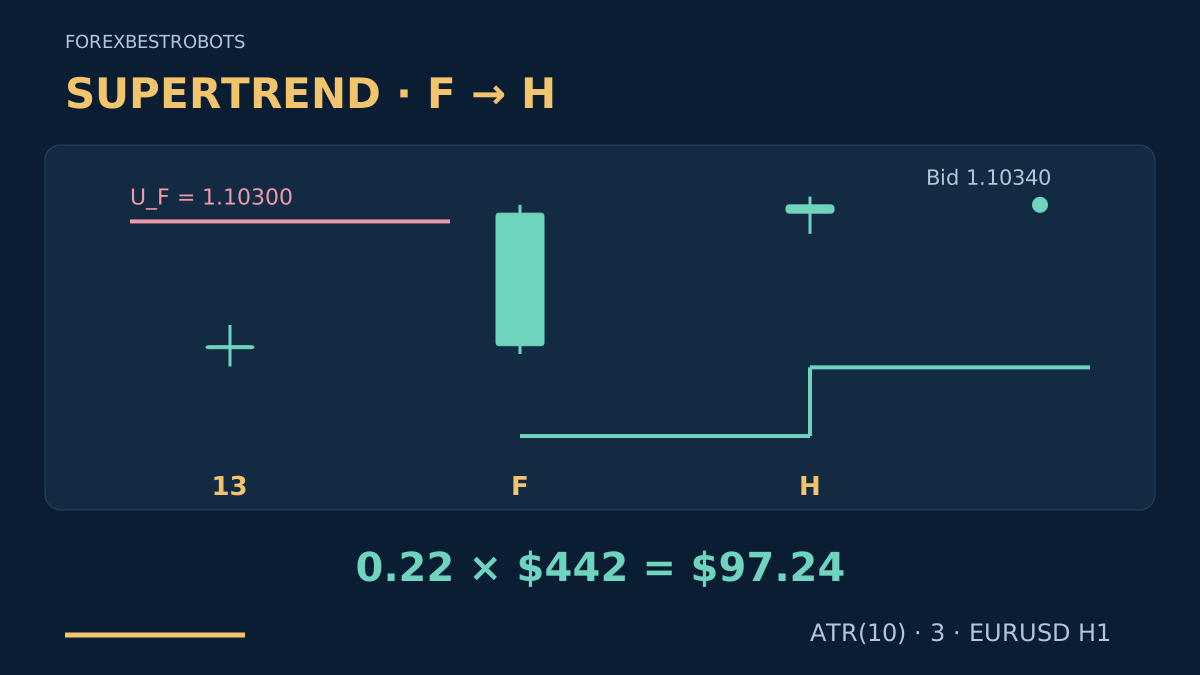
Supertrend associe l’amplitude récente des cours à un état de direction mémorisé. Une ligne passant sous les prix suggère une phase haussière possible ; ce modèle attend une bougie complète supplémentaire avant d’envisager BUY. La séquence est simple : basculement à la clôture, confirmation immédiate, puis une seule décision d’exécution.
Il s’agit d’un modèle de recherche défini par l’auteur, pas d’un système à la rentabilité démontrée ni d’une recommandation de paramètres. UP et DOWN sont des états de calcul, pas la preuve d’une tendance durable. L’initialisation exacte et les côtés Bid/Ask comptent pour le reproduire.
1. Comprendre l’apport de la ligne
L’ATR fait varier l’écartement des bandes avec la volatilité récente. Les bandes récursives conservent l’information antérieure : une simple enveloppe autour du milieu de la bougie, décalée d’un multiple d’ATR, ne reproduit pas Supertrend. Un marché hésitant peut multiplier les faux basculements, et un signal clôturé peut quand même perdre.
La stratégie de retour dans Keltner cherche un retour vers un centre figé. Ce modèle suit un changement de direction confirmé. La stratégie de continuation Parabolic SAR emploie un autre calcul et une autre séquence d’entrée. Des règles différentes ne démontrent ni avantage ni indépendance des expositions du portefeuille.
2. Fixer d’abord l’indicateur et les données
Utilisez des bougies Bid EURUSD H1 valides et consécutives, avec l’heure du serveur du courtier enregistrée. Fixez la période ATR à 10 et le multiplicateur à 3. Ici, l’ATR suit une récurrence de Wilder, amorcée par la moyenne arithmétique des 10 premiers True Ranges. Exigez un ATR positif et des bandes disponibles ; le calcul complet figure dans la partie facultative.
Sur la première bougie où l’ATR est amorcé, initialisez les deux bandes finales avec leurs bandes de base et l’état DOWN. L’initialisation n’est pas un basculement. Exigez au moins trois états opposés déjà définis avant un nouveau changement. Cette convention initiale ne prouve pas une tendance baissière du marché.
Un pip vaut 0.00010 ; le tick négociable supposé vaut 0.00001. Conservez la pleine précision dans l’indicateur. Enregistrez le début de l’historique et l’initialisation, puis vérifiez leur influence avant le test. Le guide ATR explique lissage et unités, et la comparaison de volatilité les différences entre indicateurs.
3. Repérer le basculement clôturé F
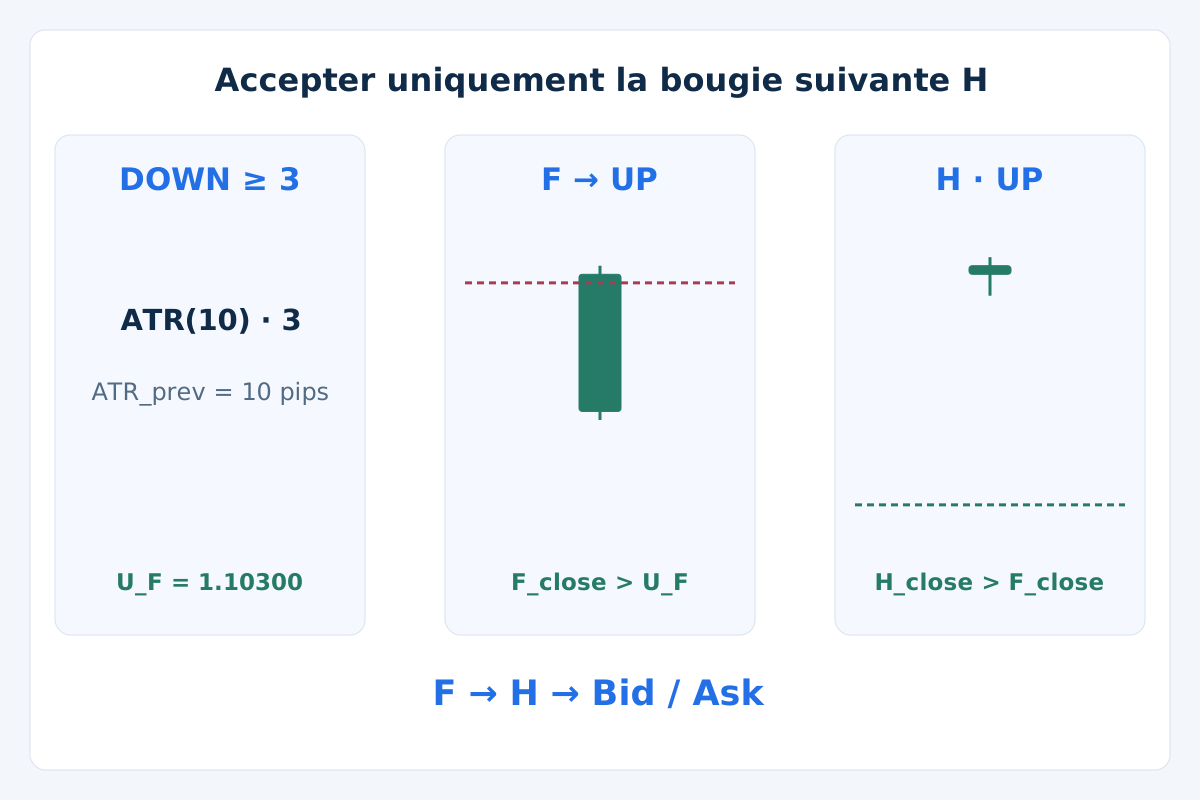
Pour BUY, exigez au moins trois états DOWN consécutifs avant F, puis une F à corps haussier clôturant en UP. Pour SELL, exigez trois états UP, puis une F baissière clôturant en DOWN. Utilisez l’état précédent mémorisé et la bande finale actuelle ; une égalité ne change pas la direction.
Enregistrez A_F = ATR(F) et la ligne active ST_F à la clôture de F. Son amplitude haut-bas doit être positive et ne pas dépasser 3 × A_F. Gardez A_F figé pour les marges de cette configuration. L’indicateur, lui, continue à se recalculer avec les bougies closes suivantes.
4. Accepter uniquement la bougie suivante H
BUY exige H encore en UP, H_close > H_open, H_close > F_close et H_low > ST_F. SELL exige H encore en DOWN, H_close < H_open, H_close < F_close et H_high < ST_F. L’amplitude positive de H ne doit pas dépasser 2 × A_F.
Ces limites sont strictes. Une mèche, une bougie ouverte ou une clôture sans progression ne remplacent pas la confirmation. Si H, immédiatement après F, échoue, abandonnez ce basculement ; une bougie plus tardive ne le répare pas. Autorisez au plus une configuration en cours d’évaluation ou une position ouverte par symbole.
En termes simples, la nouvelle direction doit tenir durant sa première bougie complète et progresser un peu à la clôture. C’est un filtre à tester, pas la garantie qu’attendre améliore les résultats. L’exemple utilise la ligne clôturée de H pour préparer la protection ; aucun ordre n’existait pendant F ou H.
5. Prendre une seule décision sur la première cotation
Évaluez une seule fois la première cotation négociable reçue après H. Elle doit arriver dans les 15 secondes suivant sa clôture et dater de 2 secondes au maximum selon des horloges synchronisées et enregistrées. Exigez Bid < Ask et un spread ne dépassant ni 2 pips ni 0.2 × A_F. Tout échec met fin à la configuration.
Exigez abs(Bid − H_close) ≤ 0.25 × A_F. Bid doit rester au-dessus de F_close pour BUY, ou en dessous pour SELL. Vérifiez les ticks, les autorisations, les distances minimales et la marge libre. N’attendez pas une deuxième cotation plus favorable et ne réessayez pas un basculement rejeté.
BUY entre à Ask ; SELL à Bid. Estimez la perte et le montant potentiel à l’objectif avec les côtés de sortie exécutables définis ci-dessous. Le spread déjà compris dans ces distances est compté une seule fois. Le guide des coûts explique pourquoi l’ajouter encore compterait deux fois le même coût.
6. Figer la protection et définir les sorties anticipées
À partir de la ligne active de H, posez pour BUY S = ST_H − 0.1 × A_F, arrondi au tick valide inférieur. Pour SELL, utilisez S = ST_H + 0.1 × A_F, arrondi au tick supérieur. Exigez H_low > S pour BUY ou H_high < S pour SELL. Ce sont des filtres de configuration, pas des exécutions historiques.
Figez l’objectif de référence BUY T = H_close + 2 × (H_close − S) ; SELL utilise T = H_close − 2 × (S − H_close). Arrondissez si nécessaire l’objectif vers H_close et recalculez. BUY emploie le stop Bid S et l’objectif Bid T. SELL utilise les niveaux fixes SL_Ask = S + 2 pips et TP_Ask = T + 2 pips. Cette marge prédéfinie ne prévoit pas le spread futur et ne remplace pas les données Ask.
Établissez un stop et un objectif valides avec l’ordre initial ; sinon, n’ouvrez pas. Gardez-les fixes pendant que l’indicateur évolue. Après un état opposé clôturé ou 8 bougies H1 complètes, bougie d’entrée comprise, demandez la clôture au prochain Bid exécutable pour BUY ou Ask pour SELL. Les exécutions protectrices réelles antérieures sont prioritaires. Aucun suivi du stop, élargissement, retrait partiel ou ordre opposé automatique n’est prévu.
7. Suivre l’exemple BUY fictif
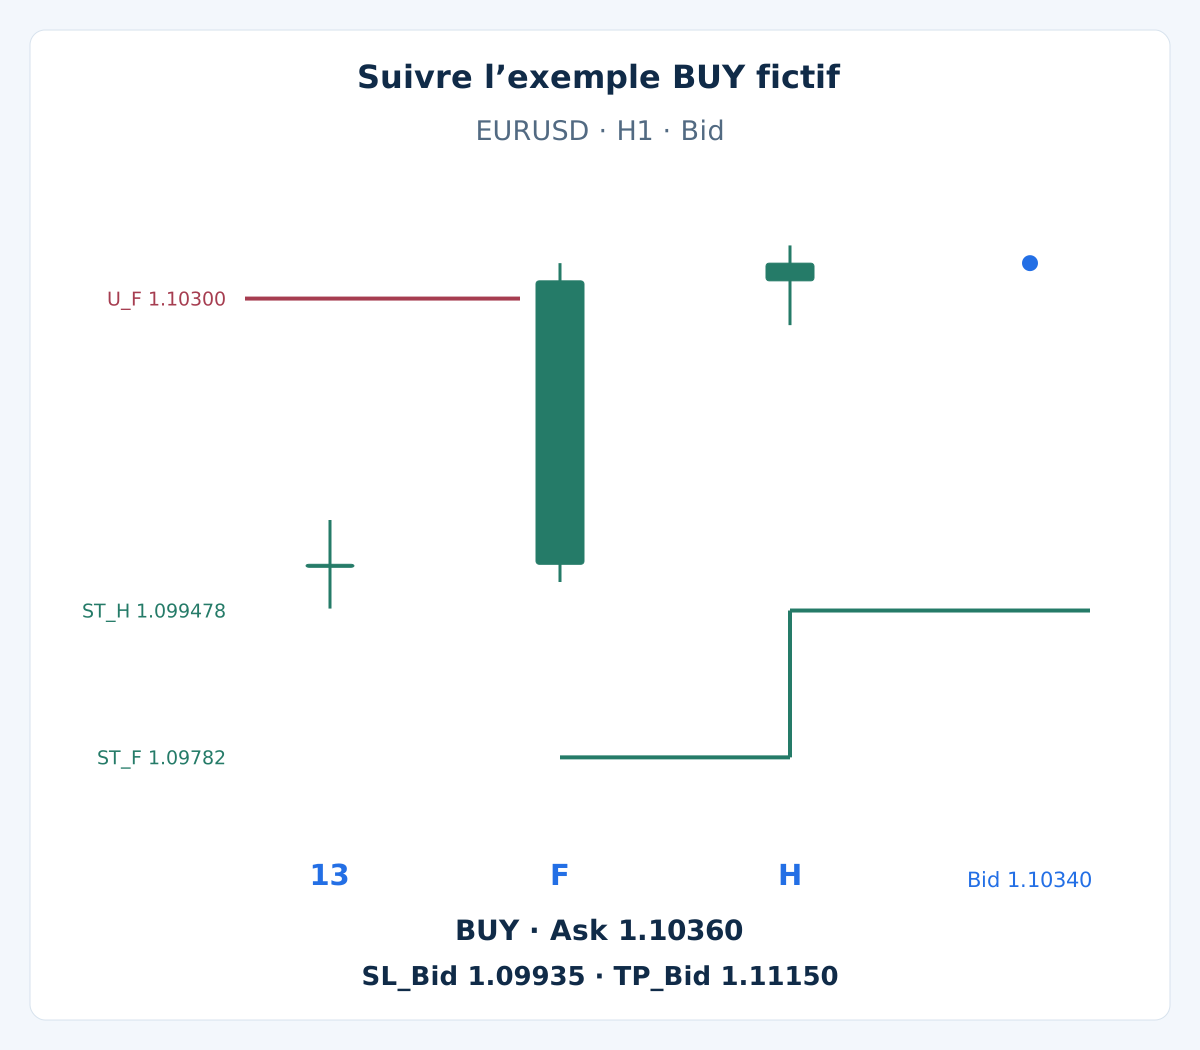
La préparation facultative donne une bande supérieure conservée à 1.10300. F clôture au-dessus, à 1.10320, et passe de DOWN à UP. Son ATR est A_F = 0.00126, soit 12.6 pips, et ST_F = 1.09782. Son amplitude de 36 pips reste sous 3 × 12.6 = 37.8 pips.
| Bougie | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid |
|---|---|---|---|---|
F |
1.10000 |
1.10340 |
1.09980 |
1.10320 |
H |
1.10320 |
1.10360 |
1.10270 |
1.10340 |
H est haussière et clôture au-dessus de F, avec son plus bas au-dessus de ST_F. Son ATR passe à 0.001224 et sa ligne active à ST_H = 1.099478. Le stop brut vaut 1.099478 − 0.000126 = 1.099352 ; l’arrondi vers l’extérieur donne S = 1.09935. L’objectif est T = 1.11150.
Supposons que la première cotation reçue à temps soit Bid 1.10340 / Ask 1.10360, avec des données contractuelles valides, assez de marge et aucune exclusion du calendrier. Le spread est de 2 pips, dans les deux limites, et Bid égale la clôture de H. BUY entre à Ask 1.10360. La ligne peut monter ensuite, mais le stop Bid initial reste à 1.09935. Aucun résultat futur n’est fourni.
8. Calculer coût et taille avant l’entrée
Supposez un compte USD, un lot de 100,000 EUR, V = $10 par pip et par lot, une réserve supplémentaire totale d’exécution défavorable s = 1 pip, une commission aller-retour c = $7 par lot et une réserve de financement f = $0. Les frais sont linéaires sans minimum. Un autre contrat ou une autre devise impose une nouvelle estimation.
| Grandeur prévue | Calcul | Résultat |
|---|---|---|
| Distance au stop | (1.10360 − 1.09935) / 0.00010 | 42.5 pips |
| Distance à l’objectif | (1.11150 − 1.10360) / 0.00010 | 79 pips |
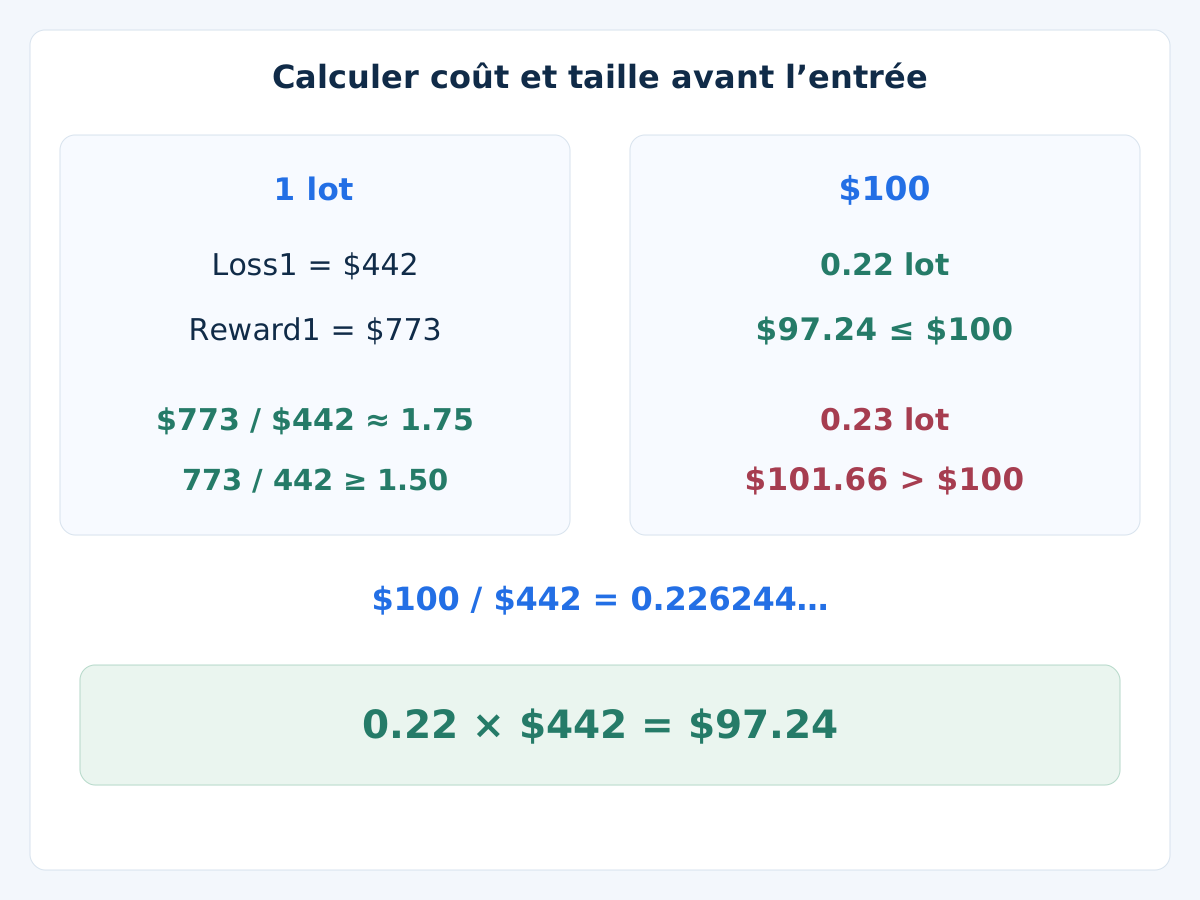
| Perte estimée par lot | (42.5 + 1) × $10 + $7 | $442 |
| Gain net potentiel par lot | (79 − 1) × $10 − $7 | $773 |
| Ratio après coûts | $773 / $442 | ≈1.75 — franchit le seuil de 1.50 |
En général, utilisez Loss1 = (dSL + s) × V + c + f et Reward1 = (dTP − s) × V − c − f. Exigez des valeurs positives et Reward1 / Loss1 ≥ 1.50 sans arrondi. Avec un budget illustratif de $100 pour $10,000 de fonds propres, $100 / $442 = 0.226244… lots. Un minimum et un pas de 0.01 autorisent 0.22 lot, soit 0.22 × $442 = $97.24 de perte estimée. Arrondir à 0.23 donnerait $101.66 et dépasserait le budget.
Le budget n’est ni un montant de risque conseillé ni une perte maximale garantie. Les $773 représentent un gain net conditionnel si l’objectif est exécuté selon les hypothèses, pas une espérance de rendement ou un gain réalisé. Renoncez si le lot minimal, la marge ou les limites de portefeuille ne conviennent pas. Le guide de dimensionnement avec ATR détaille la démarche.
9. Facultatif : reproduire toutes les entrées du calcul
Afficher la préparation, l’amorce ATR et les règles récursives
Utilisez 13 bougies H1 préparatoires identiques avec les OHLC ci-dessous ; la clôture précédente est 1.10000. Chaque True Range vaut 10 pips. À la bougie 10, initialisez ATR à 0.00100, la bande supérieure à 1.10300, l’inférieure à 1.09700 et l’état DOWN. Les bougies 10–13 donnent donc quatre états DOWN définis avant F, qui est la bougie 14. H est la bougie 15.
| Bougies préparatoires | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid |
|---|---|---|---|---|
| 1–13 | 1.10000 |
1.10050 |
1.09950 |
1.10000 |
Définissez TR = max(High, Close_prev) − min(Low, Close_prev). Après l’amorce, utilisez A_t = (9 × A_prev + TR_t) / 10. Posez mid_t = (High_t + Low_t) / 2, BU_t = mid_t + 3 × A_t et BL_t = mid_t − 3 × A_t. F donne ainsi un ATR de 0.00126 et H de 0.001224.
Posez U_t = BU_t si BU_t < U_prev ou Close_prev > U_prev ; sinon, conservez U_prev. Posez D_t = BL_t si BL_t > D_prev ou Close_prev < D_prev ; sinon, conservez D_prev. Calculez ces bandes finales avant d’évaluer la clôture actuelle.
Depuis DOWN, passez à UP seulement si Close_t > U_t. Depuis UP, passez à DOWN seulement si Close_t < D_t ; l’égalité conserve la direction. La ligne active est D_t en UP et U_t en DOWN. Utilisez des états explicites et la pleine précision. La bande supérieure de H se réinitialise à 1.106822, tandis que sa bande inférieure active devient 1.099478. Reproduisez ces règles et l’amorce avant de comparer une implémentation de plateforme.
10. Préciser annulations et limites du calendrier
Rejetez les heures manquantes, OHLC invalides, ATR nul, bandes indisponibles, F/H échouées ou première cotation refusée. Par exemple, Bid 1.10372 / Ask 1.10392 se trouve 3.2 pips au-dessus de la clôture de H et dépasse 0.25 × 12.6 = 3.15 pips. Rejetez-le même si les autres contrôles passent. Ne déplacez pas les anciens niveaux pour sauver la configuration.
N’entrez pas si une annonce programmée à fort impact pour l’une des devises, le rollover du courtier ou une fermeture du marché survient dans la fenêtre prévue de 8 bougies. Déclarez calendrier, catégories d’impact et conversion de l’heure serveur avant le test. Une couverture manquante laisse ce filtre non vérifié ; des surprises restent possibles.
Après rejet ou sortie, exigez une bougie H1 complète sans configuration en évaluation, puis un nouveau basculement valide avec ses trois états opposés antérieurs. Limitez séparément l’exposition totale du compte. Gaps, frais et exécutions défavorables peuvent dépasser l’estimation ; voir le guide de gestion du risque.
11. Valider la chronologie et la protection acceptée
Rejouez les bougies closes dans l’ordre et conservez la première cotation et chaque motif de rejet. Après toute exécution, rapprochez entrée réelle, stop/objectif acceptés et exposition avec le modèle enregistré de coûts restants. L’absence de protection ou le dépassement du budget bloque les nouvelles entrées et demande la clôture au prochain prix exécutable. Vérifiez le ticket avant toute nouvelle tentative ; une demande de sortie n’est pas une exécution.
Utilisez de vrais ticks Bid/Ask pour les sorties de prix et la cotation suivant un état opposé clôturé ou la limite de durée. Si une bougie OHLC peut toucher les deux sorties, leur ordre intrabougie est inconnu. Utilisez des données plus fines ou signalez un cas non résolu selon une convention prudente déclarée ; n’attribuez pas un ordre favorable et ne fabriquez pas Ask avec un spread constant.
Conservez toutes les variantes testées, séparez développement et évaluation ultérieure, puis effectuez un suivi en démo sur les nouvelles cotations. Comparez faux basculements, entrées retardées, coûts, drawdown et positions corrélées. Vérifiez la sensibilité au début d’historique, à l’amorce, à la période ATR et au multiplicateur. Le guide de backtesting MT4 explique la validation ; l’arithmétique synthétique ne démontre aucune rentabilité.
12. Questions sur cette stratégie Supertrend
Une ligne verte signifie-t-elle qu’il faut acheter immédiatement ?
Ce modèle exige un basculement clôturé après le contexte d’états antérieurs, puis la confirmation immédiatement suivante et tous les contrôles d’exécution et de risque. Un changement de couleur intrabougie ne suffit pas. Même une configuration valide peut perdre.
Le stop initial du courtier suit-il la ligne Supertrend ?
Ici, il reste fixe. La ligne évolue et un état opposé clôturé peut demander une sortie anticipée. Une stratégie qui déplace le stop du courtier exige d’autres règles de modification et des tests distincts.
Une bougie forte ultérieure peut-elle remplacer une H échouée ?
Non. Seule la bougie immédiatement suivante peut confirmer ce basculement. Une nouvelle configuration exige son propre contexte d’états antérieurs, son attente et un nouveau changement ; elle ne réutilise pas le signal rejeté.
Pourquoi préciser le lissage et l’initialisation de l’ATR ?
Des amorces ou lissages différents peuvent changer les bandes et les moments de basculement. Ce modèle déclare sa moyenne initiale, la récurrence de Wilder, le sens de départ et les comparaisons strictes pour reproduire l’exemple. Le nom ou les couleurs de l’indicateur ne suffisent pas.
Le ratio 1.75 de l’exemple prévoit-il un bénéfice ?
Non. C’est l’affichage arrondi du gain net potentiel à l’objectif divisé par la perte estimée au stop selon les hypothèses. Le filtre utilise les valeurs non arrondies. Une sortie anticipée par signal ou durée et l’exécution réelle peuvent produire d’autres résultats.
Un changement de direction peut-il inverser automatiquement une position ?
Ce modèle demande d’abord la clôture et vérifie le ticket réel. Il ne suppose jamais qu’un ordre opposé ferme sûrement une position existante. Toute nouvelle entrée exige une configuration valide distincte et tous les contrôles du compte.
13. Référence technique et portée
La référence officielle Supertrend de TradingView décrit les bandes récursives fondées sur l’ATR et les changements de direction. Confirmation, conversion Bid/Ask, protection fixe, filtre de coûts et gestion du trade constituent notre variante de recherche déclarée, pas un réglage par défaut ni un système rentable approuvé par la source.
Le Forex et le trading avec levier comportent des risques importants. Cette stratégie est pédagogique et ne constitue pas un conseil en investissement. Les résultats passés ou simulés ne garantissent pas les performances futures.