

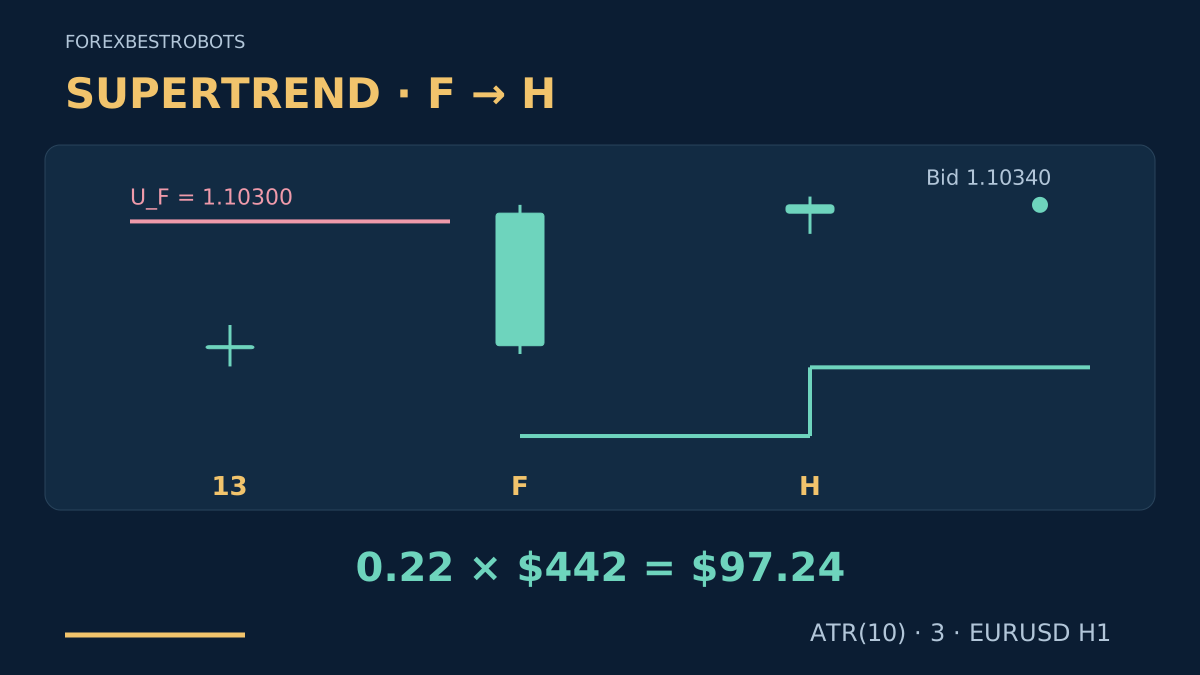
Supertrend combina el rango reciente del precio con un estado de dirección guardado. Que la línea pase por debajo del precio sugiere una posible fase alcista; este modelo espera otra vela completa antes de considerar BUY. La secuencia es sencilla: cambio al cierre, confirmación inmediata y una única decisión de ejecución.
Es un modelo de investigación definido por el autor, no un sistema cuya rentabilidad se haya demostrado ni una recomendación de parámetros. UP y DOWN son estados del cálculo, no pruebas de una tendencia duradera. La inicialización exacta y las caras Bid/Ask importan para reproducirlo.
1. Entiende qué aporta la línea
ATR modifica la distancia de las bandas cuando cambia la volatilidad reciente. Las bandas recursivas conservan información anterior, por lo que una envolvente de punto medio más ATR no basta para reproducir Supertrend. En mercados erráticos pueden aparecer cambios falsos repetidos, y una señal cerrada también puede perder.
La estrategia de reentrada en Keltner busca volver a un centro fijo. Este modelo sigue un cambio de dirección confirmado. La estrategia de continuación con Parabolic SAR emplea otro cálculo y otra secuencia de entrada. Unas reglas distintas no demuestran una ventaja ni una exposición independiente en cartera.
2. Define primero el indicador y los datos
Usa velas Bid de EURUSD H1 válidas y consecutivas, con el reloj del servidor del bróker registrado. Fija el período de ATR en 10 y el multiplicador en 3. Aquí ATR utiliza una recurrencia de Wilder, iniciada con la media aritmética de los primeros 10 rangos verdaderos. Exige ATR positivo y bandas disponibles; el apartado opcional define todo el cálculo.
En la primera vela con ATR inicializado, inicia ambas bandas finales a partir de sus bandas básicas y establece el estado DOWN. No cuentes la inicialización como un cambio de dirección. Exige al menos tres estados opuestos ya definidos antes de un cambio nuevo. La convención inicial no demuestra una tendencia bajista del mercado.
Un pip equivale a 0.00010; el tick negociable del ejemplo es 0.00001. Conserva toda la precisión dentro del indicador. Registra el inicio del histórico y la inicialización; comprueba su sensibilidad antes de probar. Consulta la guía de ATR sobre suavizado y unidades y la comparación de volatilidad sobre las diferencias entre indicadores.
3. Identifica la vela de cambio F cerrada
Para BUY, exige al menos tres estados DOWN consecutivos antes de F; F debe cerrar en UP con cuerpo alcista. Para SELL, exige tres estados UP y después una F bajista que cierre en DOWN. Usa el estado previo guardado y la banda final actual; la igualdad no cambia la dirección.
Guarda A_F = ATR(F) y la línea activa ST_F al cierre de F. Exige un rango máximo-mínimo positivo en F que no supere 3 × A_F. Mantén A_F fijo para los márgenes de esta configuración. El propio indicador sigue actualizándose con las velas completadas posteriores.
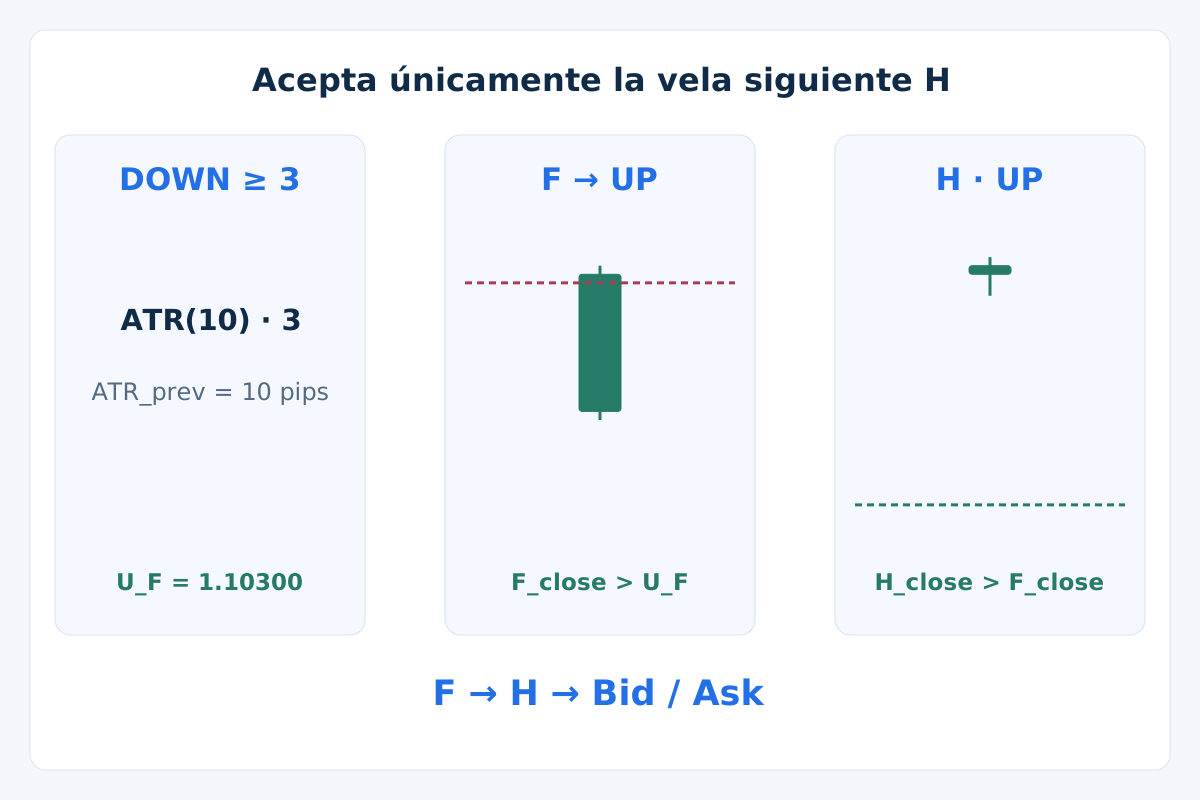
4. Acepta únicamente la vela siguiente H
BUY necesita H todavía en UP, H_close > H_open, H_close > F_close y H_low > ST_F. SELL necesita H todavía en DOWN, H_close < H_open, H_close < F_close y H_high < ST_F. El rango positivo de H no debe superar 2 × A_F.
Los límites son estrictos. Una mecha, una vela abierta o un cierre sin avance no sustituyen la confirmación exigida. Si falla la H inmediatamente posterior, descarta este cambio; una vela posterior no lo repara. Mantén como máximo una configuración en evaluación o una posición abierta por símbolo.
En términos sencillos, la nueva dirección debe sobrevivir a su primera vela completa y avanzar algo al cierre. Es un filtro que debe probarse, no una garantía de que esperar mejore los resultados. El ejemplo usa la línea al cierre de H para planificar la protección; no existía una orden durante F ni H.
5. Decide una sola vez con la primera cotización
Evalúa una vez la primera cotización negociable recibida tras H. Debe llegar dentro de los 15 segundos siguientes al cierre de H y tener como máximo 2 segundos de antigüedad según relojes sincronizados y registrados. Exige Bid < Ask y un spread que no supere ni 2 pips ni 0.2 × A_F. Cualquier fallo termina la configuración.
Exige abs(Bid − H_close) ≤ 0.25 × A_F. Bid debe seguir por encima de F_close para BUY o por debajo para SELL. Valida el escalón de precios, los permisos de operación, las distancias mínimas y el margen libre. No esperes una segunda cotización más favorable ni reintentes un cambio rechazado.
BUY entra a Ask; SELL entra a Bid. Estima la pérdida y el importe potencial al objetivo con las caras de salida ejecutables indicadas abajo. El spread que ya contienen esas distancias se incluye una sola vez. La guía de costes explica por qué añadirlo otra vez duplicaría ese mismo coste.
6. Fija la protección y define las salidas anticipadas
Desde la línea activa de H, establece para BUY S = ST_H − 0.1 × A_F, redondeando hacia abajo al tick válido. Para SELL usa S = ST_H + 0.1 × A_F, redondeando hacia arriba. Exige H_low > S para BUY o H_high < S para SELL. Son filtros de la configuración, no ejecuciones históricas.
Fija el objetivo de referencia BUY T = H_close + 2 × (H_close − S); SELL utiliza T = H_close − 2 × (S − H_close). Si hace falta, redondea el objetivo hacia H_close y recalcula. BUY usa stop Bid S y objetivo Bid T. SELL usa precios fijos SL_Ask = S + 2 pips y TP_Ask = T + 2 pips. Este margen predefinido no pronostica el spread futuro ni sustituye datos Ask.
Establece stop y objetivo válidos con la orden inicial; en caso contrario, no abras. Déjalos fijos mientras se actualiza el indicador. Tras un estado opuesto completado, o tras 8 velas H1 completas contando la de entrada, solicita el cierre al siguiente Bid ejecutable para BUY o Ask para SELL. Tienen prioridad las ejecuciones protectoras reales anteriores. No se incluyen trailing, ampliación del stop, salida parcial ni operación opuesta automática.
7. Sigue el ejemplo BUY inventado
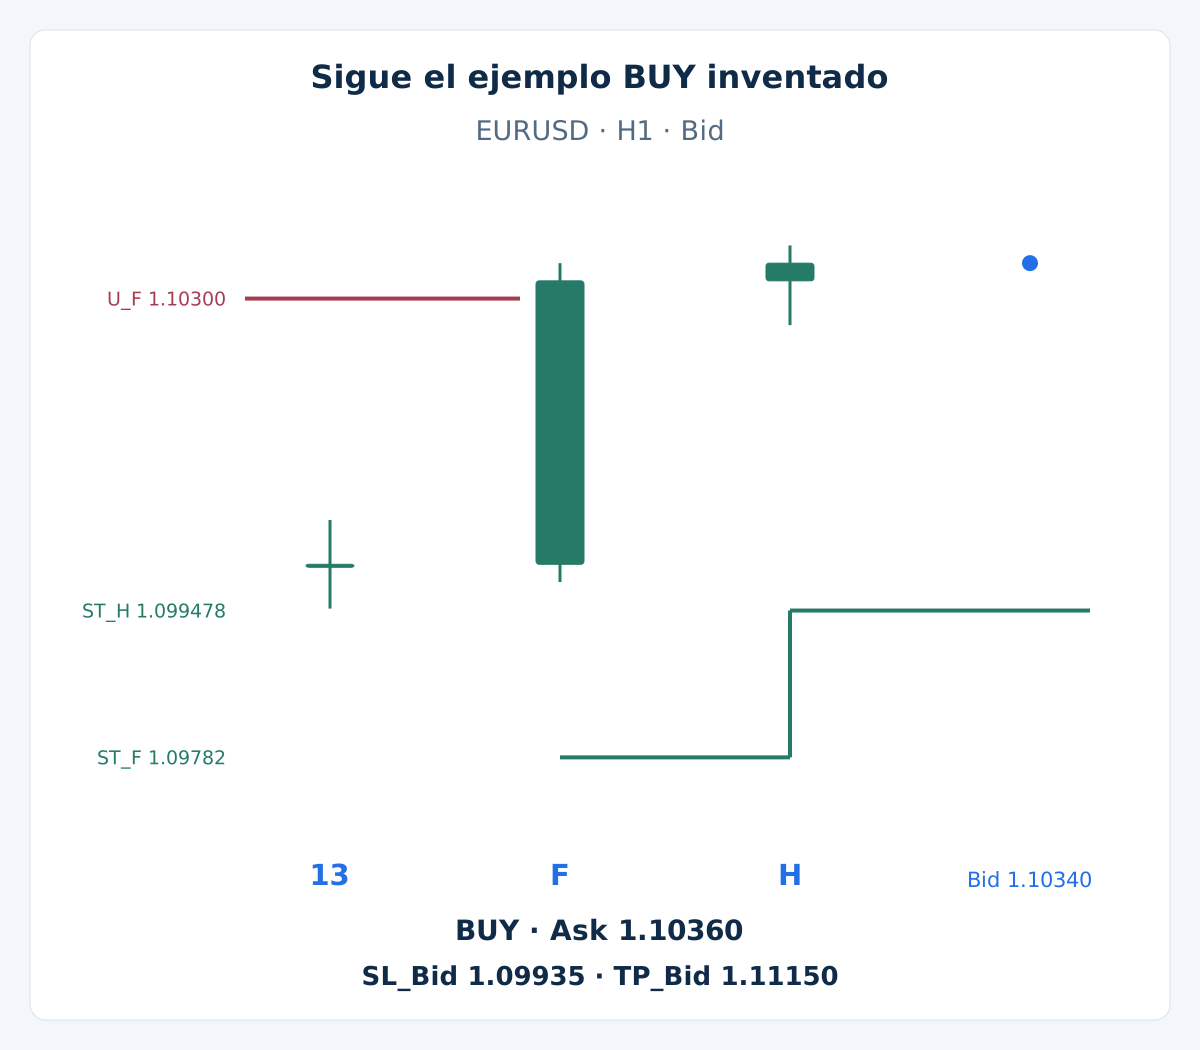
La preparación opcional produce una banda superior conservada en 1.10300. F cierra por encima, en 1.10320, y cambia de DOWN a UP. Su ATR es A_F = 0.00126, es decir, 12.6 pips, y ST_F = 1.09782. Su rango de 36 pips queda por debajo de 3 × 12.6 = 37.8 pips.
| Vela | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid |
|---|---|---|---|---|
F |
1.10000 |
1.10340 |
1.09980 |
1.10320 |
H |
1.10320 |
1.10360 |
1.10270 |
1.10340 |
H es alcista y cierra sobre el cierre de F, con su mínimo por encima de ST_F. Su ATR se actualiza a 0.001224 y la línea activa a ST_H = 1.099478. El stop sin ajustar es 1.099478 − 0.000126 = 1.099352; el redondeo hacia fuera da S = 1.09935. El objetivo es T = 1.11150.
Supón que la primera cotización dentro del plazo es Bid 1.10340 / Ask 1.10360, con datos contractuales válidos, margen suficiente y sin exclusión de calendario. El spread es de 2 pips, dentro de ambos límites, y Bid coincide con el cierre de H. La entrada BUY es Ask 1.10360. La línea puede subir después, pero el stop Bid inicial sigue en 1.09935. No se proporciona un resultado futuro.
8. Calcula el coste y el tamaño antes de entrar
Supón una cuenta en USD, un lote de 100,000 EUR, V = $10 por pip y lote, margen total adicional para ejecución adversa s = 1 pip, comisión de apertura y cierre c = $7 por lote y reserva de financiación f = $0. Las comisiones son lineales y no tienen cargo mínimo. Otros contratos o monedas necesitan una estimación nueva.
| Magnitud prevista | Cálculo | Resultado |
|---|---|---|
| Distancia al stop | (1.10360 − 1.09935) / 0.00010 | 42.5 pips |
| Distancia al objetivo | (1.11150 − 1.10360) / 0.00010 | 79 pips |
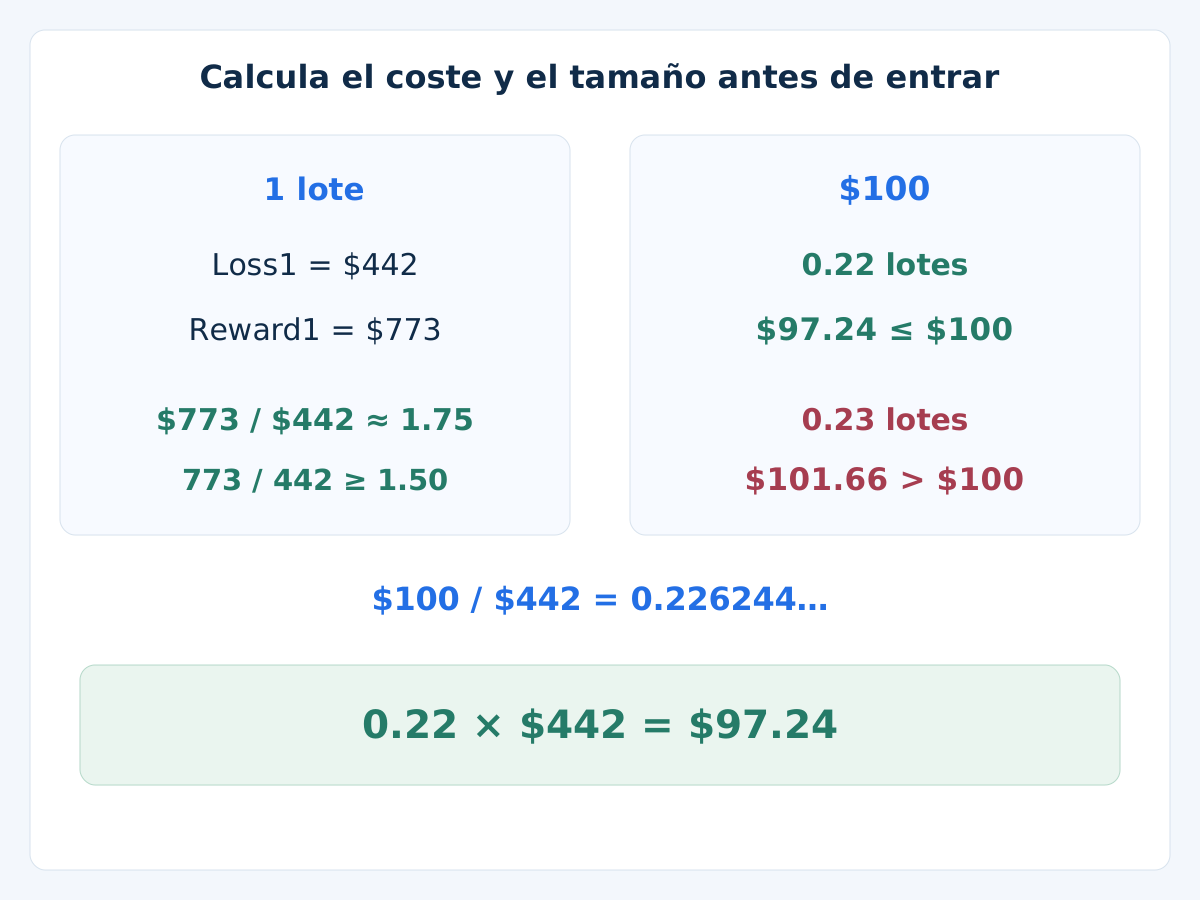
| Pérdida estimada por lote | (42.5 + 1) × $10 + $7 | $442 |
| Beneficio neto potencial por lote | (79 − 1) × $10 − $7 | $773 |
| Ratio ajustada por costes | $773 / $442 | ≈1.75 — supera el umbral de 1.50 |
En general, usa Loss1 = (dSL + s) × V + c + f y Reward1 = (dTP − s) × V − c − f. Exige valores positivos y Reward1 / Loss1 ≥ 1.50 sin redondear. Con un presupuesto ilustrativo de $100 sobre un patrimonio de $10,000, $100 / $442 = 0.226244… lotes. Un mínimo y un escalón de 0.01 permiten 0.22 lotes, con 0.22 × $442 = $97.24 de pérdida estimada. Redondear hacia arriba a 0.23 daría $101.66 y superaría el presupuesto.
El presupuesto no es un importe de riesgo recomendado ni un límite garantizado de pérdida. Los $773 son un beneficio neto condicionado a la ejecución del objetivo bajo los supuestos, no una rentabilidad esperada ni una ganancia realizada. Descarta si fallan el lote mínimo, el margen o los límites de cartera. La guía de tamaño con ATR explica el proceso completo.
9. Opcional: reproduce todos los datos del indicador
Mostrar preparación, semilla de ATR y reglas recursivas de bandas
Usa 13 velas H1 preparatorias idénticas con los OHLC de abajo; el cierre anterior es 1.10000. Cada rango verdadero es de 10 pips. En la vela 10, inicia ATR en 0.00100, la banda superior en 1.10300, la inferior en 1.09700 y el estado en DOWN. Las velas 10–13 aportan así cuatro estados DOWN definidos antes de F, la vela 14. H es la vela 15.
| Velas preparatorias | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid |
|---|---|---|---|---|
| 1–13 | 1.10000 |
1.10050 |
1.09950 |
1.10000 |
Define TR = max(High, Close_prev) − min(Low, Close_prev). Tras la semilla, utiliza A_t = (9 × A_prev + TR_t) / 10. Establece mid_t = (High_t + Low_t) / 2, BU_t = mid_t + 3 × A_t y BL_t = mid_t − 3 × A_t. F produce así un ATR de 0.00126 y H de 0.001224.
Establece U_t = BU_t si BU_t < U_prev o Close_prev > U_prev; en otro caso, conserva U_prev. Establece D_t = BL_t si BL_t > D_prev o Close_prev < D_prev; en otro caso, conserva D_prev. Calcula estas bandas finales antes de evaluar el cierre actual.
Desde DOWN previo, cambia a UP solo si Close_t > U_t. Desde UP previo, cambia a DOWN solo si Close_t < D_t; la igualdad conserva la dirección. La línea activa es D_t en UP y U_t en DOWN. Usa etiquetas de estado explícitas y toda la precisión. La banda superior de H se reinicia en 1.106822 y la inferior activa pasa a 1.099478. Iguala estas reglas y la semilla antes de comparar implementaciones de plataformas.
10. Explicita cancelaciones y límites de calendario
Rechaza horas ausentes, OHLC no válidos, ATR cero, bandas no preparadas, F/H fallidas o una primera cotización rechazada. Por ejemplo, Bid 1.10372 / Ask 1.10392 queda 3.2 pips por encima del cierre de H y supera 0.25 × 12.6 = 3.15 pips. Descártala aunque se cumplan otros controles. No muevas los niveles para rescatar una configuración.
No entres si una noticia programada de alto impacto para cualquiera de las monedas, el rollover del bróker o un cierre de mercado cae dentro de la ventana prevista de 8 velas. Declara el calendario, las categorías de impacto y la conversión horaria antes del test. Sin cobertura del calendario, el filtro queda sin verificar; aún pueden ocurrir sorpresas.
Tras un rechazo o una salida, exige una vela H1 completa sin configuración en evaluación y después un cambio nuevo válido con sus tres estados opuestos previos. Limita por separado la exposición total de la cuenta. Los gaps, las comisiones y peores ejecuciones pueden superar la estimación; consulta la guía de riesgo.
11. Valida la cronología y la protección aceptada
Reproduce las velas cerradas en orden y guarda la primera cotización y cada motivo de rechazo. Tras cualquier ejecución, concilia entrada real, stop/objetivo aceptados y exposición según el modelo registrado de costes restantes. La falta de protección o un exceso de presupuesto bloquea nuevas entradas y solicita el cierre al siguiente precio ejecutable. Concilia el ticket antes de reintentar; pedir el cierre no equivale a ejecutarlo.
Usa ticks Bid/Ask reales para las salidas de precio y la siguiente cotización tras un estado opuesto cerrado o el límite temporal. Si una vela OHLC puede tocar ambas salidas, se desconoce su orden interno. Usa datos más finos o marca el caso como no resuelto con una convención conservadora declarada; no asignes un orden favorable ni fabriques Ask con spread constante.
Conserva todas las variantes probadas, separa desarrollo y evaluación posterior y realiza forward testing. Compara falsos cambios, entradas tardías, costes, drawdown y posiciones correlacionadas. Comprueba la sensibilidad al inicio del histórico, la semilla, el período ATR y el multiplicador. La guía de backtesting en MT4 explica la validación; la aritmética sintética no demuestra rentabilidad.
12. Preguntas sobre esta estrategia Supertrend
¿Una línea verde significa que debo comprar de inmediato?
Este modelo exige un cambio al cierre tras el contexto de estados previos, luego la confirmación inmediata y todos los controles de ejecución y riesgo. Un cambio de color intravela es insuficiente. Una configuración válida también puede perder.
¿El stop inicial del bróker sigue la línea Supertrend?
Aquí queda fijo. La línea se actualiza y un estado opuesto cerrado puede solicitar una salida anticipada. Una estrategia que arrastre el stop del bróker necesita otras reglas de modificación y pruebas aparte.
¿Puede una vela fuerte posterior sustituir a una H fallida?
No. Solo la vela inmediatamente posterior puede confirmar este cambio. Una configuración nueva requiere su propio contexto de estados previos, espera y cambio nuevo; no puede reutilizar la señal rechazada.
¿Por qué especificar el suavizado y la inicialización de ATR?
Otras semillas o suavizados pueden cambiar bandas y momentos de giro. Este modelo declara la semilla media, la recurrencia de Wilder, la dirección inicial y las comparaciones estrictas para reproducir el ejemplo. El nombre o el color del indicador no bastan.
¿La ratio 1.75 del ejemplo es un pronóstico de beneficio?
No. Es la visualización redondeada del beneficio neto potencial al objetivo dividido por la pérdida estimada al stop bajo los supuestos. El filtro usa valores sin redondear. Las salidas anticipadas por señal o tiempo y la ejecución real pueden dar resultados diferentes.
¿Puede un cambio de dirección invertir automáticamente una posición?
Este modelo solicita primero el cierre y concilia el ticket real. Nunca presupone que una orden opuesta cierre con seguridad una posición existente. Una entrada nueva necesita otra configuración válida y todos los controles de cuenta.
13. Referencia técnica y alcance
La referencia oficial de Supertrend de TradingView describe las bandas recursivas basadas en ATR y los cambios de dirección. La confirmación, conversión Bid/Ask, protección fija, filtro de costes y gestión de la operación son nuestra variante de investigación declarada, no valores predeterminados ni un sistema rentable avalado por la fuente.
El Forex y el trading apalancado implican un riesgo considerable. Esta estrategia es educativa, no asesoramiento de inversión. Los resultados pasados o simulados no garantizan el rendimiento futuro.