

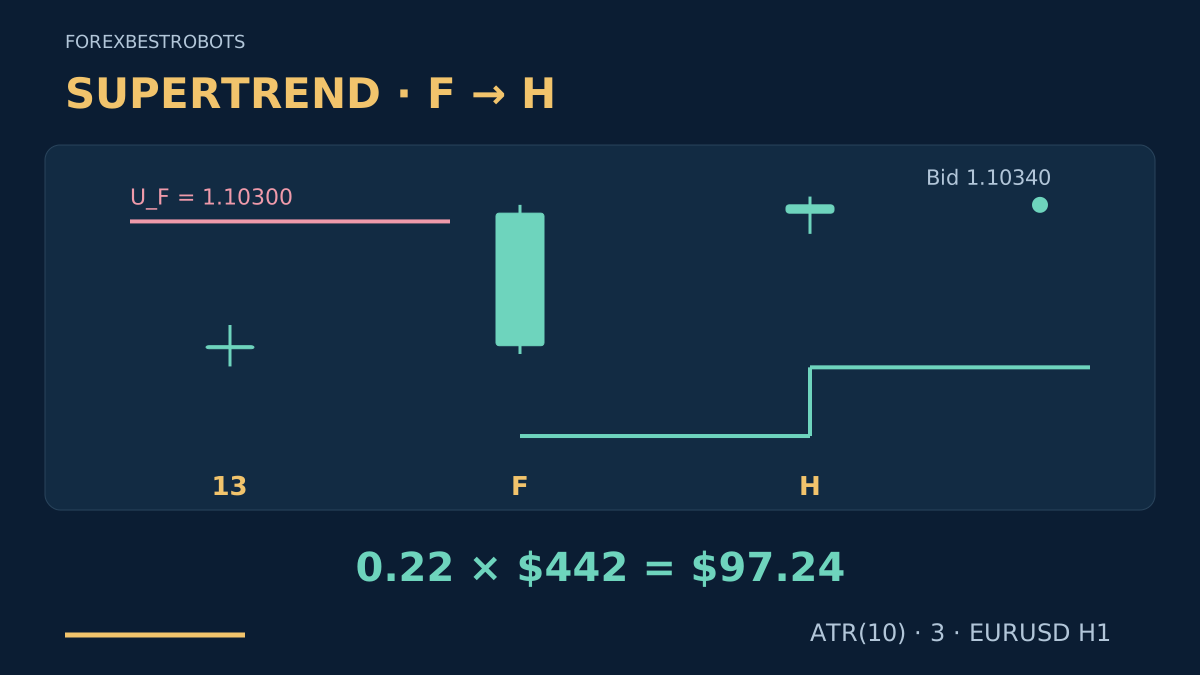
Supertrend verbindet die jüngste Kursspanne mit einem gespeicherten Richtungszustand. Wechselt die Linie unter den Kurs, deutet das auf eine mögliche Aufwärtsphase hin. Diese Variante wartet vor einem möglichen BUY auf eine weitere abgeschlossene Kerze. Die Folge ist einfach: abgeschlossener Wechsel, unmittelbare Bestätigung und eine einzige Ausführungsentscheidung.
Dies ist eine vom Autor definierte Forschungsvariante, kein nachgewiesen profitables System und keine Parameterempfehlung. UP und DOWN sind Rechenzustände, kein Beweis für einen dauerhaften Trend. Zur Reproduktion gehören die genaue Initialisierung und die richtigen Bid-/Ask-Seiten.
1. Verstehen, was die Linie beiträgt
ATR verändert den Bandabstand mit der jüngsten Volatilität. Die rekursiven Bänder behalten frühere Informationen; eine einfache Hülle aus Kursspannenmitte plus ATR reproduziert Supertrend daher nicht. Seitwärtsbewegungen können wiederholte Fehlwechsel erzeugen, und auch ein abgeschlossenes Signal kann verlieren.
Die Keltner-Reentry-Strategie sucht die Rückkehr zu einer festen Mitte. Dieses Modell folgt einem bestätigten Richtungswechsel. Die Parabolic-SAR-Fortsetzungsstrategie verwendet eine andere Berechnung und Einstiegsfolge. Unterschiedliche Regeln belegen weder einen Vorteil noch unabhängige Portfoliorisiken.
2. Indikator und Daten zuerst festlegen
Nutze gültige, aufeinanderfolgende EURUSD-H1-Bid-Kerzen mit dokumentierter Broker-Serverzeit. Setze die ATR-Länge auf 10 und den Multiplikator auf 3. Hier wird ATR nach Wilder rekursiv berechnet, mit dem arithmetischen Mittel der ersten 10 True Ranges als Startwert. ATR muss positiv und die Bänder müssen bereit sein; der optionale Teil definiert die ganze Berechnung.
Initialisiere bei der ersten ATR-Startkerze beide endgültigen Bänder aus ihren Basisbändern und setze den Zustand DOWN. Die Initialisierung gilt nicht als Richtungswechsel. Vor einem neuen Wechsel müssen mindestens drei bereits definierte Gegenzustände liegen. Der gewählte Anfangszustand beweist keinen Abwärtstrend des Marktes.
Ein Pip entspricht 0.00010; der beispielhafte handelbare Tick beträgt 0.00001. Behalte im Indikator volle Genauigkeit. Dokumentiere Historienbeginn und Initialisierung und prüfe deren Einfluss vor dem Test. Der ATR-Ratgeber erklärt Glättung und Einheiten, der Volatilitätsvergleich die Indikatorunterschiede.
3. Den abgeschlossenen Wechsel F erkennen
BUY verlangt mindestens drei aufeinanderfolgende DOWN-Zustände vor F; F muss mit bullischem Körper in UP schließen. SELL verlangt drei UP-Zustände und danach eine bärische F mit DOWN beim Schluss. Verwende den gespeicherten Vorzustand und das aktuelle endgültige Band; Gleichheit ändert die Richtung nicht.
Speichere beim Schluss von F A_F = ATR(F) und die aktive Linie ST_F. Die positive Hoch-Tief-Spanne von F darf höchstens 3 × A_F betragen. Halte A_F für die Abstände dieses Setups fest. Der Indikator selbst aktualisiert sich mit späteren abgeschlossenen Kerzen weiter.
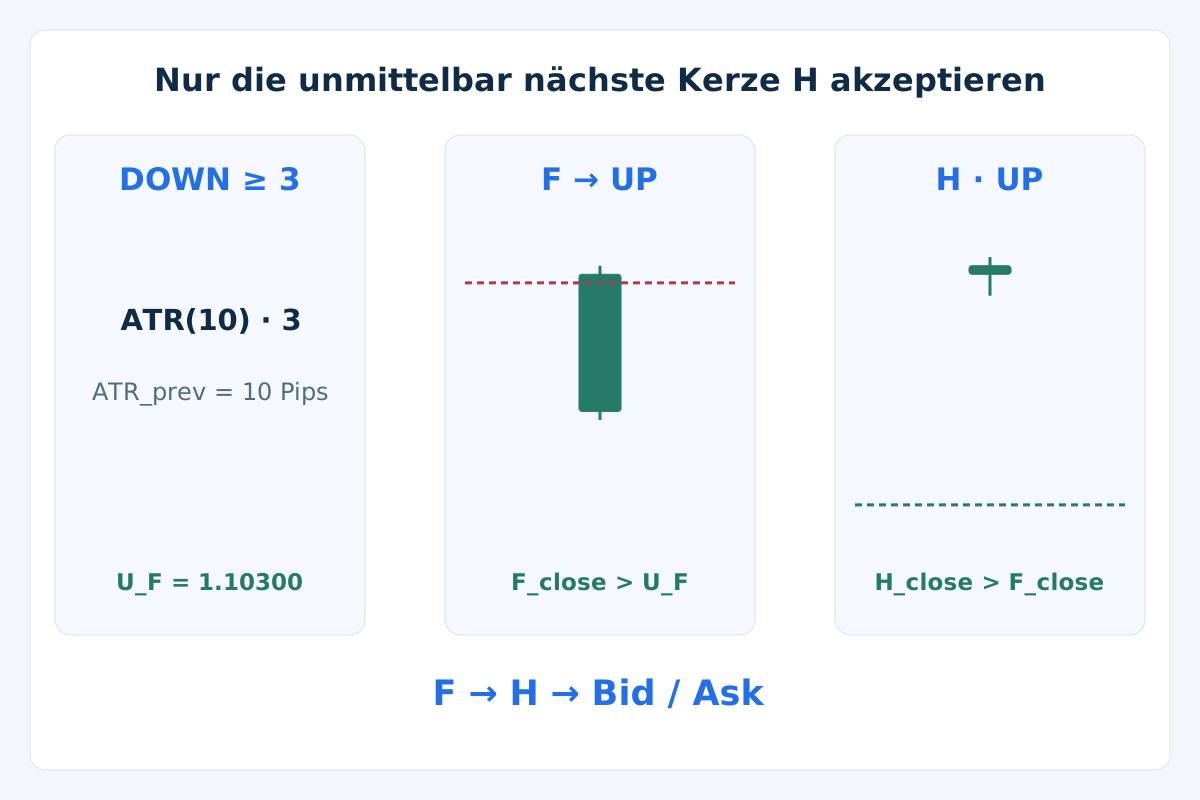
4. Nur die unmittelbar nächste Kerze H akzeptieren
BUY braucht H weiterhin in UP, H_close > H_open, H_close > F_close und H_low > ST_F. SELL braucht H weiterhin in DOWN, H_close < H_open, H_close < F_close und H_high < ST_F. Die positive H-Spanne darf 2 × A_F nicht überschreiten.
Die Grenzen sind strikt. Ein Docht, eine offene Kerze oder ein unveränderter Schluss ersetzen die Bestätigung nicht. Scheitert die unmittelbar folgende H, verfällt dieser Wechsel; eine spätere Kerze repariert ihn nicht. Pro Symbol ist höchstens ein Setup in Prüfung oder eine offene Position erlaubt.
Einfach gesagt muss die neue Richtung ihre erste volle Kerze überstehen und beim Schluss etwas vorankommen. Das ist ein zu prüfender Filter, keine Garantie besserer Ergebnisse durch Warten. Im Beispiel plant die bei H abgeschlossene Linie den Schutz; während F oder H bestand noch keine Order.
5. Das erste Kurspaar genau einmal prüfen
Bewerte das erste nach H empfangene handelbare Kurspaar einmal. Es muss innerhalb von 15 Sekunden nach H-Schluss eintreffen und anhand synchronisierter, dokumentierter Uhren höchstens 2 Sekunden alt sein. Verlange Bid < Ask und einen Spread, der weder 2 Pips noch 0.2 × A_F überschreitet. Ein Fehlschlag beendet das Setup.
Verlange abs(Bid − H_close) ≤ 0.25 × A_F. Bid muss für BUY über F_close, für SELL darunter bleiben. Prüfe Tickraster, Handelsberechtigung, Mindestabstände und freie Margin. Warte nicht auf ein günstigeres zweites Kurspaar und wiederhole keinen verworfenen Wechsel.
BUY eröffnet zum Ask, SELL zum Bid. Schätze Verlust und potenziellen Zielerlös mit den unten festgelegten ausführbaren Ausstiegsseiten. Bereits in diesen Abständen enthaltener Spread wird einmal gezählt. Der Handelskosten-Ratgeber erklärt, warum eine zusätzliche Spreadberechnung denselben Kostenpunkt verdoppelt.
6. Schutz festhalten und frühere Ausstiege definieren
Setze aus Hs aktiver Linie für BUY S = ST_H − 0.1 × A_F und runde auf einen gültigen Tick ab. Für SELL gilt S = ST_H + 0.1 × A_F, aufgerundet. Verlange für BUY H_low > S, für SELL H_high < S. Das sind Setupfilter, keine historischen Ausführungen.
Fixiere BUY-Referenzziel T = H_close + 2 × (H_close − S); SELL nutzt T = H_close − 2 × (S − H_close). Runde ein Ziel nötigenfalls zu H_close hin und berechne neu. BUY verwendet Bid-Stop S und Bid-Ziel T. SELL verwendet feste SL_Ask = S + 2 pips und TP_Ask = T + 2 pips. Dieser vorab bestimmte Aufschlag prognostiziert keinen künftigen Spread und ersetzt keine Ask-Daten.
Richte mit der Anfangsorder gültigen Stop und Ziel ein; andernfalls wird nicht eröffnet. Beide bleiben fest, während der Indikator weiterrechnet. Nach einem abgeschlossenen Gegenzustand oder 8 abgeschlossenen H1-Kerzen einschließlich der Einstiegskerze wird Schließung zum nächsten ausführbaren Bid für BUY bzw. Ask für SELL angefordert. Frühere tatsächliche Schutzausführungen haben Vorrang. Trailing, Ausweitung, Teilausstieg oder automatischer Gegentrade gehören nicht dazu.
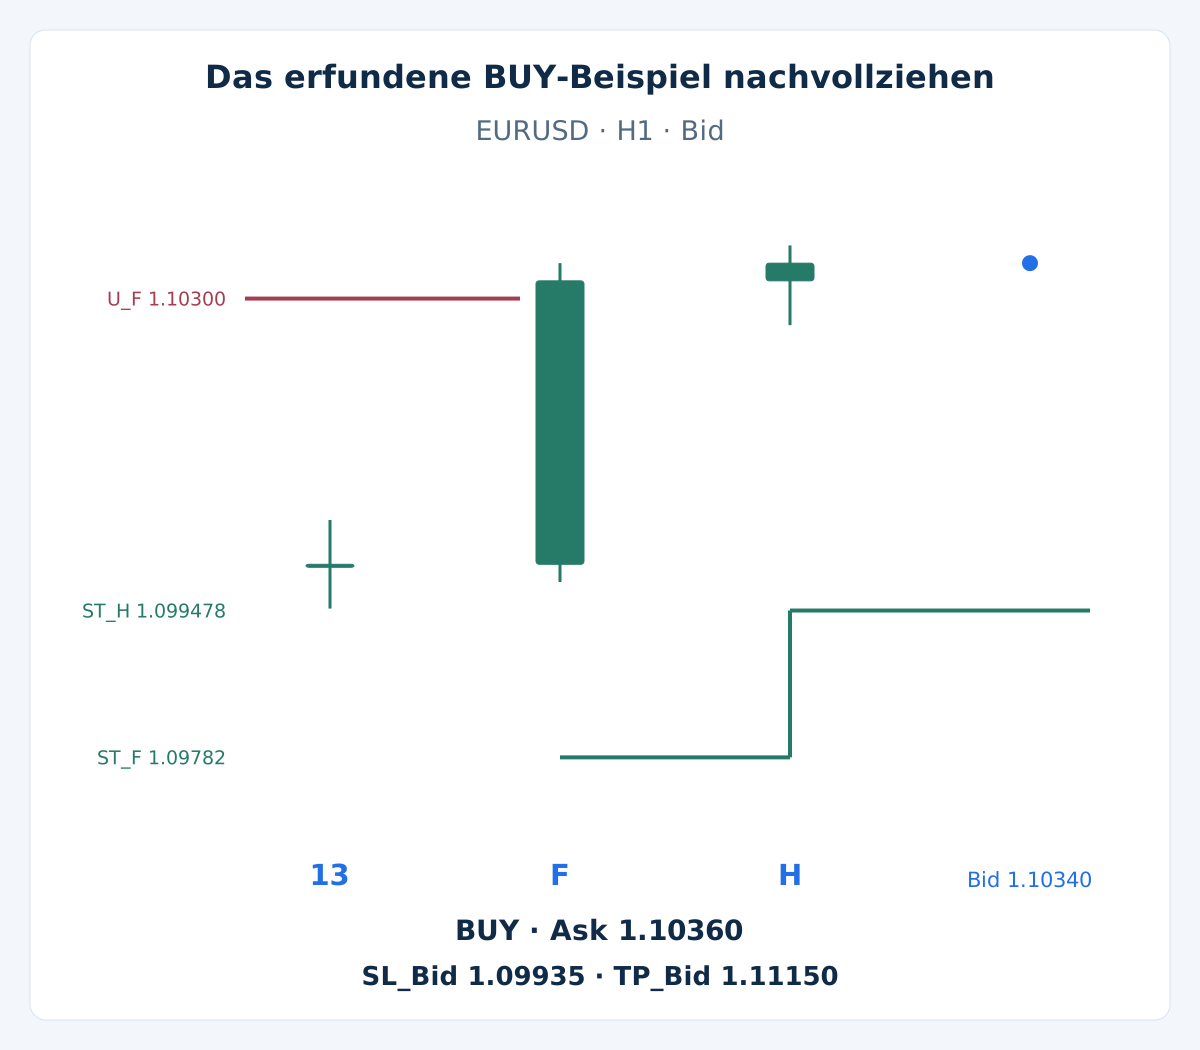
7. Das erfundene BUY-Beispiel nachvollziehen
Die optionale Vorbereitung ergibt ein fortgeführtes oberes Band von 1.10300. F schließt mit 1.10320 darüber und wechselt von DOWN zu UP. ATR beträgt A_F = 0.00126, also 12.6 Pips, und ST_F = 1.09782. Die Spanne von 36 Pips liegt unter 3 × 12.6 = 37.8 pips.
| Kerze | Bid-Eröffnung | Bid-Hoch | Bid-Tief | Bid-Schluss |
|---|---|---|---|---|
F |
1.10000 |
1.10340 |
1.09980 |
1.10320 |
H |
1.10320 |
1.10360 |
1.10270 |
1.10340 |
H ist bullisch, schließt über dem F-Schluss und hat ihr Tief oberhalb von ST_F. Hs ATR aktualisiert sich auf 0.001224 und die aktive Linie auf ST_H = 1.099478. Der rohe Stop beträgt 1.099478 − 0.000126 = 1.099352; nach außen abgerundet gilt S = 1.09935. Das Ziel lautet T = 1.11150.
Angenommen, das erste rechtzeitige Kurspaar ist Bid 1.10340 / Ask 1.10360, bei gültigen Kontraktdaten, genügend Margin und ohne Kalenderausschluss. Der Spread beträgt 2 Pips innerhalb beider Grenzen, und Bid entspricht Hs Schluss. BUY eröffnet zum Ask 1.10360. Die Linie kann später steigen, der anfängliche Bid-Stop bleibt bei 1.09935. Ein künftiger Trade-Ausgang wird nicht angegeben.
8. Kosten und Größe vor dem Einstieg berechnen
Angenommen werden ein USD-Konto, ein Lot über 100,000 EUR, V = $10 je Pip und Lot, eine gesamte zusätzliche Reserve für ungünstige Ausführung s = 1 Pip, die Kommission für Hin- und Rückgeschäft c = $7 je Lot und Finanzierungsreserve f = $0. Gebühren sind linear ohne Mindestbetrag. Andere Kontrakte oder Währungen verlangen eine neue Schätzung.
| Planungsgröße | Berechnung | Ergebnis |
|---|---|---|
| Stop-Abstand | (1.10360 − 1.09935) / 0.00010 | 42.5 Pips |
| Zielabstand | (1.11150 − 1.10360) / 0.00010 | 79 Pips |
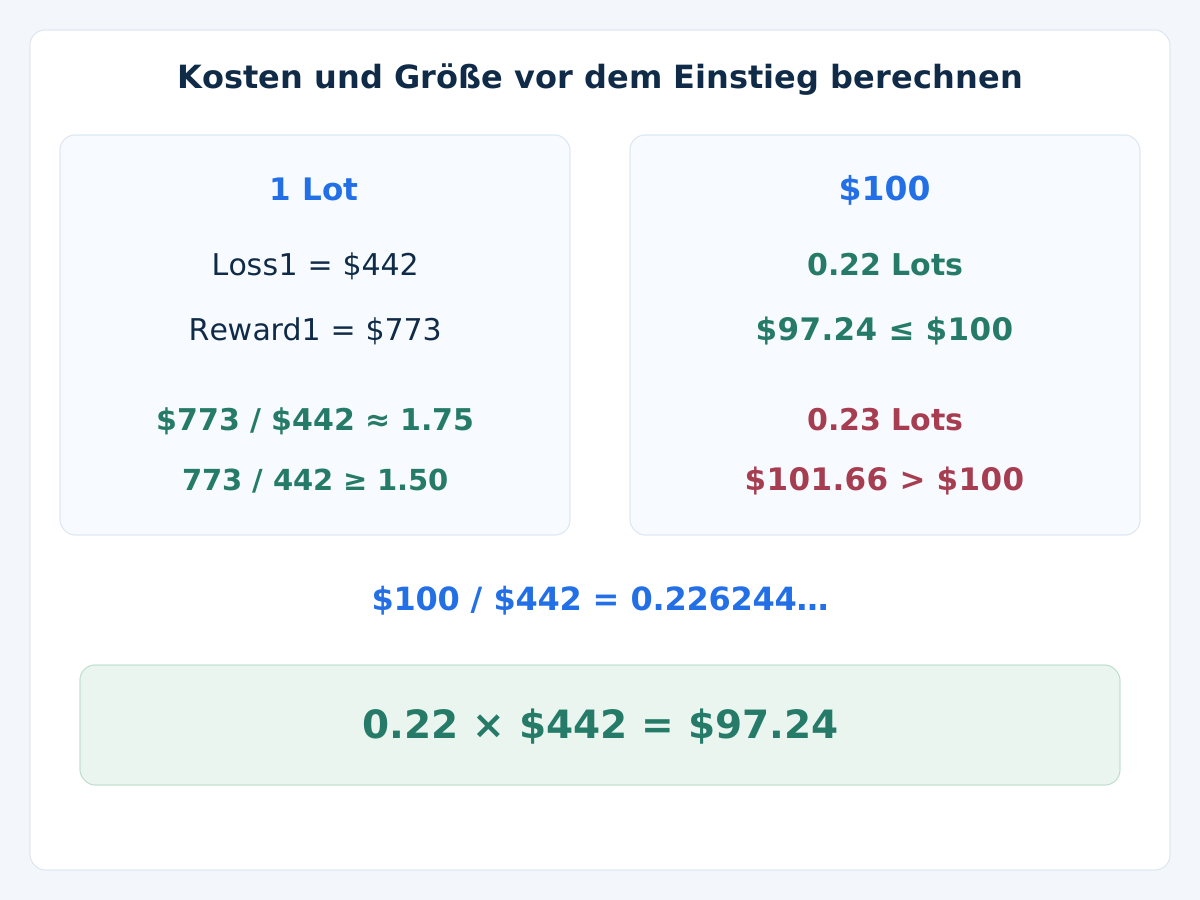
| Geschätzter Verlust je Lot | (42.5 + 1) × $10 + $7 | $442 |
| Potenzieller Nettoertrag je Lot | (79 − 1) × $10 − $7 | $773 |
| Kostenbereinigtes Verhältnis | $773 / $442 | ≈1.75 — besteht die 1.50-Grenze |
Allgemein gelten Loss1 = (dSL + s) × V + c + f und Reward1 = (dTP − s) × V − c − f. Beide müssen positiv sein; zusätzlich gilt ungerundet Reward1 / Loss1 ≥ 1.50. Bei beispielhaften $100 Budget auf $10,000 Eigenkapital ergibt sich $100 / $442 = 0.226244… Lots. Mindestgröße und Schrittweite 0.01 erlauben 0.22 Lots, mit geschätzten 0.22 × $442 = $97.24 Verlust. Aufrunden auf 0.23 ergäbe $101.66 und überschritte das Budget.
Das Budget ist weder empfohlener Risikobetrag noch garantierte Verlustgrenze. Die $773 sind bedingter Nettoertrag bei Zielausführung unter den Annahmen, kein erwarteter Ertrag oder realisierter Gewinn. Verzichte bei unpassendem Mindestlot, unzureichender Margin oder überschrittenen Portfoliogrenzen. Der ATR-Positionsgrößenratgeber behandelt das umfassendere Verfahren.
9. Optional: alle Indikatoreingaben reproduzieren
Vorbereitung, ATR-Startwert und rekursive Bandregeln anzeigen
Nutze 13 identische vorbereitende H1-Kerzen mit den folgenden OHLC; der vorherige Schluss beträgt 1.10000. Jede True Range beträgt 10 Pips. Initialisiere bei Kerze 10 ATR mit 0.00100, das obere Band mit 1.10300, das untere mit 1.09700 und Zustand DOWN. Kerzen 10–13 liefern damit vier definierte DOWN-Zustände vor F, also Kerze 14. H ist Kerze 15.
| Vorbereitungskerzen | Bid-Eröffnung | Bid-Hoch | Bid-Tief | Bid-Schluss |
|---|---|---|---|---|
| 1–13 | 1.10000 |
1.10050 |
1.09950 |
1.10000 |
Definiere TR = max(High, Close_prev) − min(Low, Close_prev). Nach dem Startwert gilt A_t = (9 × A_prev + TR_t) / 10. Setze mid_t = (High_t + Low_t) / 2, BU_t = mid_t + 3 × A_t und BL_t = mid_t − 3 × A_t. F ergibt so 0.00126 ATR, H 0.001224.
Setze U_t = BU_t, wenn BU_t < U_prev oder Close_prev > U_prev; sonst bleibt U_prev bestehen. Setze D_t = BL_t, wenn BL_t > D_prev oder Close_prev < D_prev; sonst bleibt D_prev bestehen. Berechne diese endgültigen Bänder vor der Bewertung des aktuellen Schlusses.
Aus vorherigem DOWN wird nur bei Close_t > U_t UP. Aus vorherigem UP wird nur bei Close_t < D_t DOWN; Gleichheit erhält die Richtung. Die aktive Linie ist in UP D_t, in DOWN U_t. Nutze ausdrückliche Zustandslabels und volle Genauigkeit. Hs oberes Band wird auf 1.106822 zurückgesetzt; die aktive Untergrenze wird 1.099478. Gleiche vor Plattformvergleichen diese Regeln und den Startwert ab.
10. Abbrüche und Kalendergrenzen festlegen
Verwirf fehlende Stunden, ungültige OHLC, ATR null, unbereite Bänder, gescheiterte F/H oder ein abgelehntes erstes Kurspaar. Beispielsweise liegt Bid 1.10372 / Ask 1.10392 um 3.2 Pips über Hs Schluss und überschreitet 0.25 × 12.6 = 3.15 pips. Verwirf es auch bei bestandenen anderen Prüfungen. Verschiebe alte Niveaus nicht zur Rettung des Setups.
Kein Einstieg, wenn angekündigte wichtige Nachrichten für eine der Währungen, Broker-Rollover oder Marktschluss in die geplante Haltezeit von 8 Kerzen fallen. Lege Kalender, Wirkungsklassen und Serverzeitumrechnung vor dem Test fest. Ohne Kalenderabdeckung bleibt dieser Filter ungeprüft; Überraschungen sind weiterhin möglich.
Nach Verwerfung oder Ausstieg muss eine volle H1-Kerze ohne Setup in Prüfung abgeschlossen sein; danach braucht es einen neuen gültigen Wechsel mit seinen drei vorherigen Gegenzuständen. Begrenze das gesamte Kontorisiko separat. Gaps, Gebühren und schlechtere Ausführung können die Schätzung überschreiten; siehe Risikomanagement-Ratgeber.
11. Chronologie und akzeptierten Schutz prüfen
Spiele abgeschlossene Kerzen in Reihenfolge ab und speichere erstes Kurspaar sowie jeden Ablehnungsgrund. Gleiche nach jeder Ausführung tatsächlichen Einstieg, akzeptierten Stop/Ziel und Exposure mit dem dokumentierten Modell verbleibender Kosten ab. Fehlender Schutz oder Budgetüberschreitung sperren neue Einstiege und fordern Schließung zum nächsten ausführbaren Kurs an. Prüfe den Ticketstatus vor einem neuen Versuch; eine Ausstiegsanforderung ist keine Ausführung.
Verwende echte Bid-/Ask-Ticks für Preisausstiege und das nächste Kurspaar nach abgeschlossenem Gegensignal oder Zeitlimit. Kann eine OHLC-Kerze beide Ausstiege berühren, ist die Reihenfolge unbekannt. Nutze feinere Daten oder markiere den Fall ungeklärt mit offengelegter konservativer Konvention; unterstelle keine günstige Reihenfolge und erzeuge Ask nicht mit konstantem Spread.
Bewahre alle getesteten Varianten auf, trenne Entwicklung von späterer Bewertung und teste vorwärts. Vergleiche Fehlwechsel, verspätete Einstiege, Kosten, Drawdown und korrelierte Positionen. Prüfe die Empfindlichkeit gegenüber Historienbeginn, Startwert, ATR-Länge und Multiplikator. Der MT4-Backtesting-Ratgeber erklärt die Validierung; die synthetische Rechnung beweist keine Profitabilität.
12. Fragen zu dieser Supertrend-Strategie
Bedeutet eine grüne Linie, dass ich sofort kaufen soll?
Diese Variante braucht einen abgeschlossenen Wechsel nach passendem Vorzustandskontext, danach die unmittelbar nächste Bestätigung und alle Ausführungs-/Risikoprüfungen. Ein Farbwechsel innerhalb der Kerze reicht nicht. Auch ein gültiges Setup kann verlieren.
Folgt der anfängliche Brokerstop der Supertrend-Linie?
Hier bleibt er fest. Die Linie aktualisiert sich weiter; ein abgeschlossener Gegenzustand kann einen frühen Ausstieg anfordern. Eine Strategie mit nachgezogenem Brokerstop benötigt andere Änderungsregeln und eigene Tests.
Kann eine spätere starke Kerze ein gescheitertes H ersetzen?
Nein. Nur die unmittelbar folgende Kerze darf diesen Wechsel bestätigen. Ein neues Setup benötigt eigenen Vorzustandskontext, Wartekerze und neuen Wechsel; es darf das verworfene Signal nicht wiederverwenden.
Warum ATR-Glättung und Initialisierung angeben?
Andere Startwerte oder Glättungen können Bänder und Wechselzeitpunkte verändern. Das Modell definiert Mittelwert-Start, Wilder-Rekursion, Anfangsrichtung und strikte Vergleiche zur Reproduktion. Indikatornamen oder Farben allein genügen nicht.
Ist das Beispielverhältnis 1.75 eine Gewinnprognose?
Nein. Es zeigt gerundet den potenziellen Nettozielertrag geteilt durch geschätzten Stopverlust unter den Annahmen. Der Filter nutzt ungerundete Werte. Frühere Signal-/Zeitausstiege und tatsächliche Ausführung können andere Ergebnisse erzeugen.
Darf ein Richtungswechsel eine offene Position automatisch umkehren?
Dieses Modell fordert zuerst Schließung an und gleicht den tatsächlichen Ticketstatus ab. Es nimmt nie an, eine Gegenorder schließe eine vorhandene Position sicher. Ein neuer Einstieg braucht ein getrenntes gültiges Setup und alle Kontoprüfungen.
13. Technische Referenz und Geltungsbereich
Die offizielle Supertrend-Referenz von TradingView beschreibt ATR-basierte rekursive Bänder und Richtungswechsel. Bestätigung, Kursseitenumrechnung, fester Schutz, Kostenfilter und Trade-Verwaltung sind unsere erklärte Forschungsvariante, keine Plattformvorgabe oder von der Quelle bestätigte profitable Methode.
Forex und gehebelter Handel bergen erhebliche Risiken. Diese Strategie dient der Bildung und ist keine Anlageberatung. Vergangene oder simulierte Ergebnisse garantieren keine künftige Wertentwicklung.