

Ein Trend kann weiterlaufen, während der Kurs nahe am äußeren Bollinger-Band bleibt. Daraus allein entsteht kein Einstieg. Dieses Modell erfasst zuerst drei Richtungsschlüsse, fixiert die abgeschlossene Referenz und erlaubt nur einen flachen Rücksetzer mit anschließendem zeitlich festgelegtem Ausbruch.
1. Eine Fortsetzung mit eigenem Einstiegsobjekt definieren
Diese eigene Hypothese folgt einer bereits bestehenden äußeren Bandzone, ohne Squeeze oder Rückkehr durch die Mitte zu verlangen. Das ältere H1-Bollinger/RSI-Modell kauft eine Rückeroberung des Mittelbands mit RSI. Hier bleibt der BUY-Rücksetzer über der fixierten Mitte und durchbricht anschließend ein vorheriges Kursniveau; SELL ist gespiegelt definiert. Es ändert sich mehr als der Zeitrahmen.
Verwendet werden fiktive EURUSD-H1-Bid-OHLC, Schlusskursbänder und ein USD-Konto mit 1 pip=0.0001. Grenzen, Puffer, Fristen und Kosten sind Forschungsannahmen, keine optimalen Einstellungen. Bandlage, Steigung und Kursrichtung verwenden dieselben Preise und liefern keine unabhängigen Beweise. Kein Beispiel ist eine reale Order oder ein gemessenes Handelsergebnis.
2. Bandreferenz berechnen und Einheiten trennen
Für zwanzig abgeschlossene Schlusskurse einschließlich des aktuellen gelten M=ΣClose/20, v=Σ(Close−M)²/20, U=M+2√v; L=M−2√v, W=U−L und b=(Close−L)/W. Der Varianznenner ist zwanzig, die Mitte ein einfacher Mittelwert und die Anzeigeverschiebung null. W ist eine Kursdistanz; b ist dimensionslos.
M und Bänder liegen erstmals bei k19 vor, der Drei-Balken-Steigungsvergleich bei k22. Mit verfügbarem vorherigem b kann dort auch der erste zulässige Ursprung entstehen. Fehlende Werte bleiben unverfügbar. Bei W gleich null ist b undefiniert und kein Ursprung möglich. Zwei Standardabweichungen garantieren keinen künftigen Einschlussanteil; tatsächliche Terminalhistorie vor einem Gleichheitsanspruch prüfen.
3. Eine frische Zonenphase beginnen und drei Schlüsse zählen
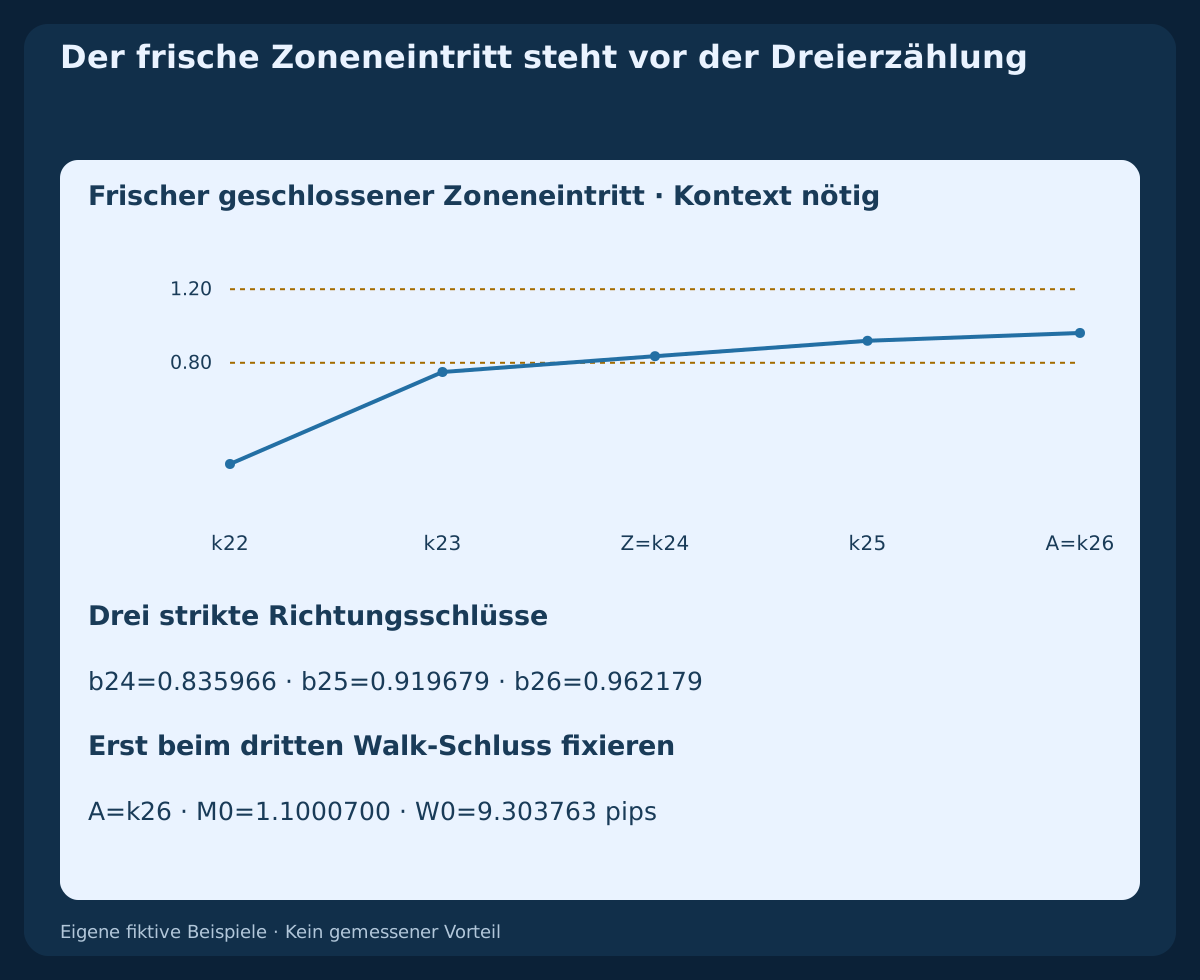
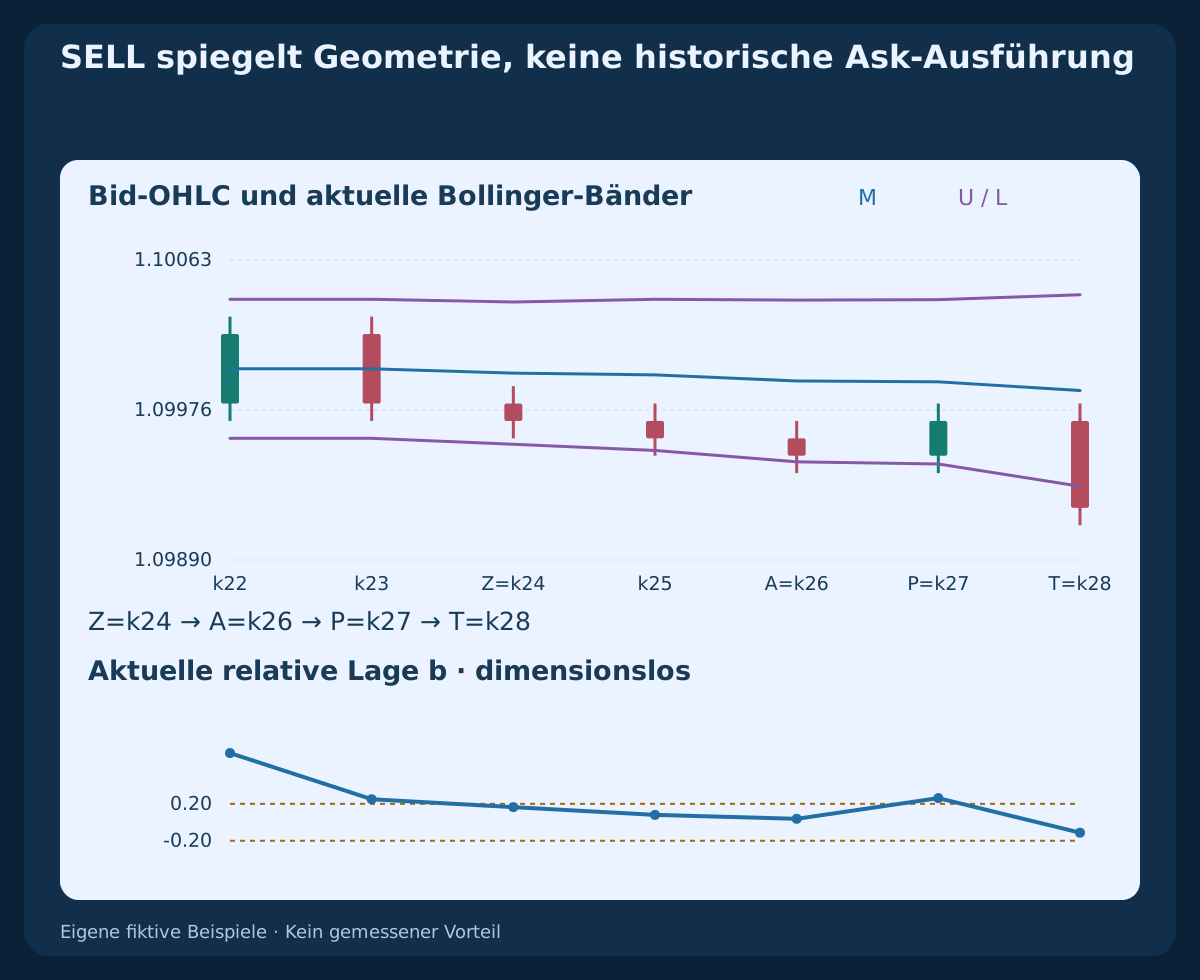
BUY-Ursprung Z verlangt b(Z−1)<0.80 AND 0.80≤b(Z)≤1.20, SELL b(Z−1)>0.20 AND −0.20≤b(Z)≤0.20. Beide abgeschlossenen b-Werte müssen vorliegen. Bei Z und den folgenden zwei Balken benötigt BUY außerdem Close(t)>Close(t−1) AND M(t)>M(t−3); SELL kehrt beide strikten Vergleiche um. Dies ist ein Eintritt in die definierte relative Zone, nicht zwingend ein Kreuzen des äußeren Bands.
Der Band-Walk umfasst Z, Z+1, A=Z+2. Jeder Schluss muss das inklusive b-Intervall seiner Richtung, die strikte Kursrichtung und die Steigung halten. Der erste Fehler verbraucht die Phase; danach kein bequemeres rollendes Dreierfenster suchen. Ein Bandkontakt allein bestätigt nichts, und ein fehlender Vorgänger erzeugt keinen künstlichen Übergang.
4. Den dritten Schluss vor dem einzigen Rücksetzer fixieren
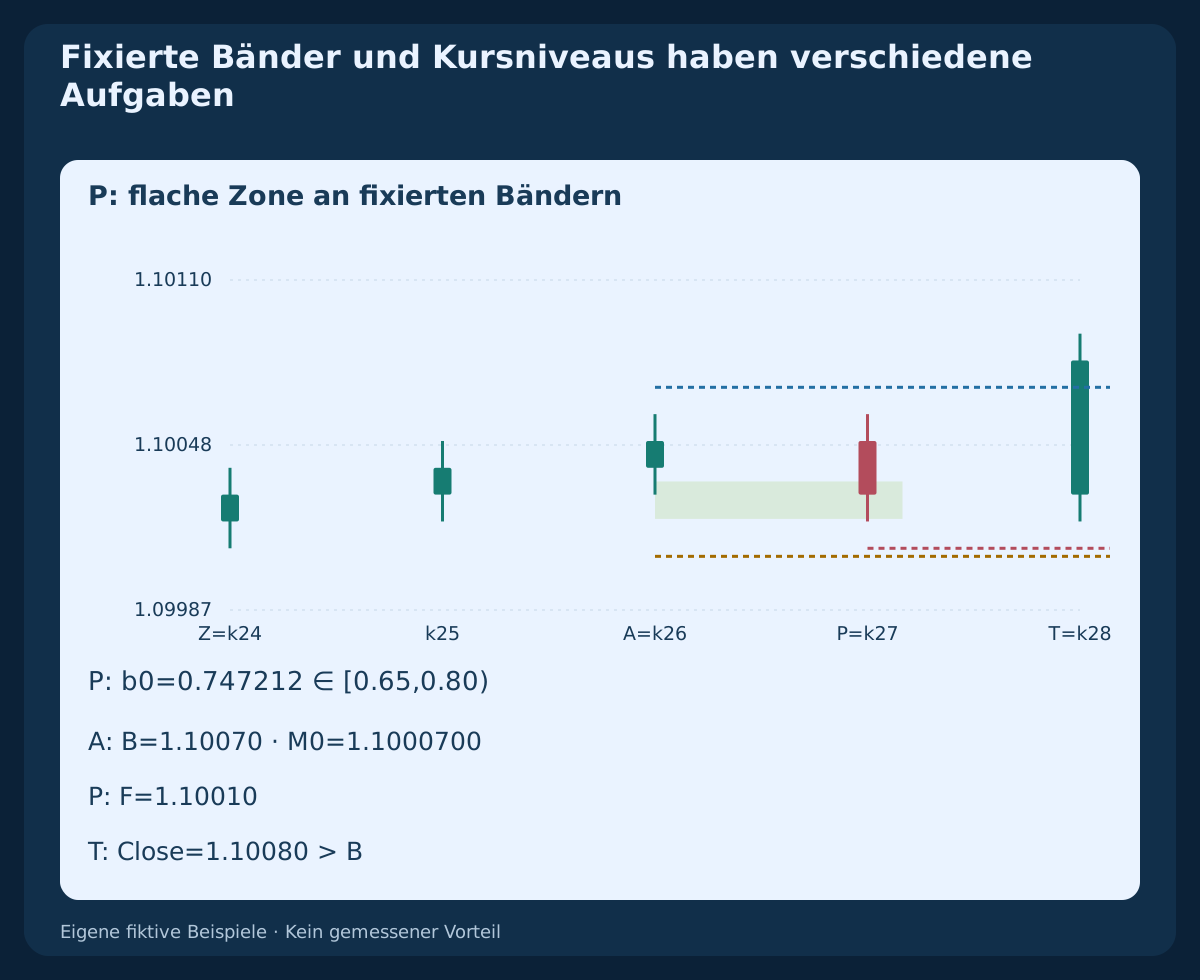
Bei A werden M0=M(A); W0=W(A); L0=L(A) eingefroren. BUY fixiert zusätzlich B=max High(Z…A)+1 pip, SELL B=min Low(Z…A)−1 pip. Beide Bereichsenden zählen mit. Erst bei A stehen diese Objekte fest; spätere Bandverbreiterung oder Hochs verändern Referenz und B nicht.
Der einzige Rücksetzerbalken ist P=A+1, der einzige Signalbalken T=P+1. BUY braucht Close(P)<Close(A), SELL Close(P)>Close(A). Ein gleicher Schluss, ein zusätzlicher Band-Walk-Balken oder späterer Rücksetzer ersetzt P nicht. Die gerichtete Mittelsteigung muss auch bei P und T gelten.
5. Den flachen Rücksetzer an fixierten Bändern messen
Definiere b0(P)=(Close(P)−L0)/W0. BUY verlangt 0.65≤b0(P)<0.80 AND Low(P)>M0, SELL 0.20<b0(P)≤0.35 AND High(P)<M0. Gleichheit mit der Mitte führt zur Ablehnung. Dieser einbalkige Rücksetzer erhält einen gerichteten Teil der alten Bandreferenz; er ist kein Mittelband-Durchbruch mit Rückeroberung.
Der gültige BUY hat die fixierte Lage 0.7472118087. In einer anderen Historie fällt der Kurs tatsächlich, aber das aktuelle bewegliche b beträgt 0.7942715681 und das eingefrorene b0 0.8117018458. Letzteres liegt zu hoch für das geforderte Rücksetzerintervall. Aktuelle Bänder stattdessen zu verwenden würde ein anderes Modell zulassen. Volle Werte vergleichen; gerundete Beschriftungen entscheiden keine Grenze.
6. Nur den unmittelbar nächsten Ausbruchsschluss zulassen
Bei T braucht BUY Close(T−1)≤B<Close(T) und 0.80≤b(T)≤1.20, SELL Close(T−1)≥B>Close(T) und −0.20≤b(T)≤0.20. Die gerichtete Drei-Balken-Steigung bleibt notwendig; alle benötigten Balken müssen vollständig und lückenlos vorliegen. Fixer Kurstest und Rückkehr zur Bandzone müssen auf demselben T erfolgen.
Docht, Gleichheit, ein Schluss ohne Überschreiten des Niveaus oder übermäßige b-Ausdehnung verwerfen den einzigen Versuch. Spätere Ausbrüche reparieren ihn nicht. Die b-Obergrenze ist eine Forschungswahl und keine Umkehrprognose. Fehlt T bei der ersten Beobachtung oder wird die unten definierte Erstkursfrist verpasst, verfällt die Gelegenheit ohne Ersatzbalken.
7. Schutz fixieren und zuerst abbrechen
Bei P fixiert BUY F=min Low(A…P)−1 pip, SELL V=max High(A…P)+1 pip, ausschließlich aus A und P. Vor jedem T-Signaltest BUY bei Low(T)≤F OR Low(T)≤M0 und SELL bei High(T)≥V OR High(T)≥M0 abbrechen. Ein Struktur- oder Kontakt mit der fixierten Mitte hat Vorrang, selbst wenn der Schluss sonst passend wäre.
Nach Verbrauch bleibt die Phase gesperrt, bis ein späterer abgeschlossener Kurs BUY mit Close≤M oder SELL mit Close≥M gegenüber seiner aktuellen Mitte zurücksetzt. Dieser Resetbalken schaltet nur künftige Ursprünge frei. Ein Abbruchbalken darf nicht zugleich zurücksetzen oder die Gegenseite aktivieren. Nach bestätigtem Ausstieg erneut einen späteren Reset verlangen; Ursprünge während Position oder ungeklärter Anfrage ignorieren.
8. SELL spiegeln, ohne historische Ask-Kurse zu erfinden
Die SELL-Konstruktion spiegelt jeden Bid-Preis gemäß price′=2.20000−price und tauscht Hoch und Tief. Bänder neu berechnen; die relative Lage wird b′=1−b. Auch das fixierte Rücksetzerintervall spiegelt sich. Fallende Mitte und abnehmende Schlüsse ersetzen den BUY-Kontext.
Die gespiegelte Bid-Obergrenze ist eine Strukturreferenz, kein beobachtetes Ask-Hoch. Der erste Spread übersetzt sie im Ausführungsmodell ausdrücklich auf die Ask-Seite. Spätere Spreadänderungen verschieben den zugehörigen Bid-Auslösepreis. Entgegengesetzte Charts garantieren daher weder gleiches ausführbares Risiko noch gleiche Leistung.
9. Den ersten Kurs nach dem einzigen Signal verbrauchen
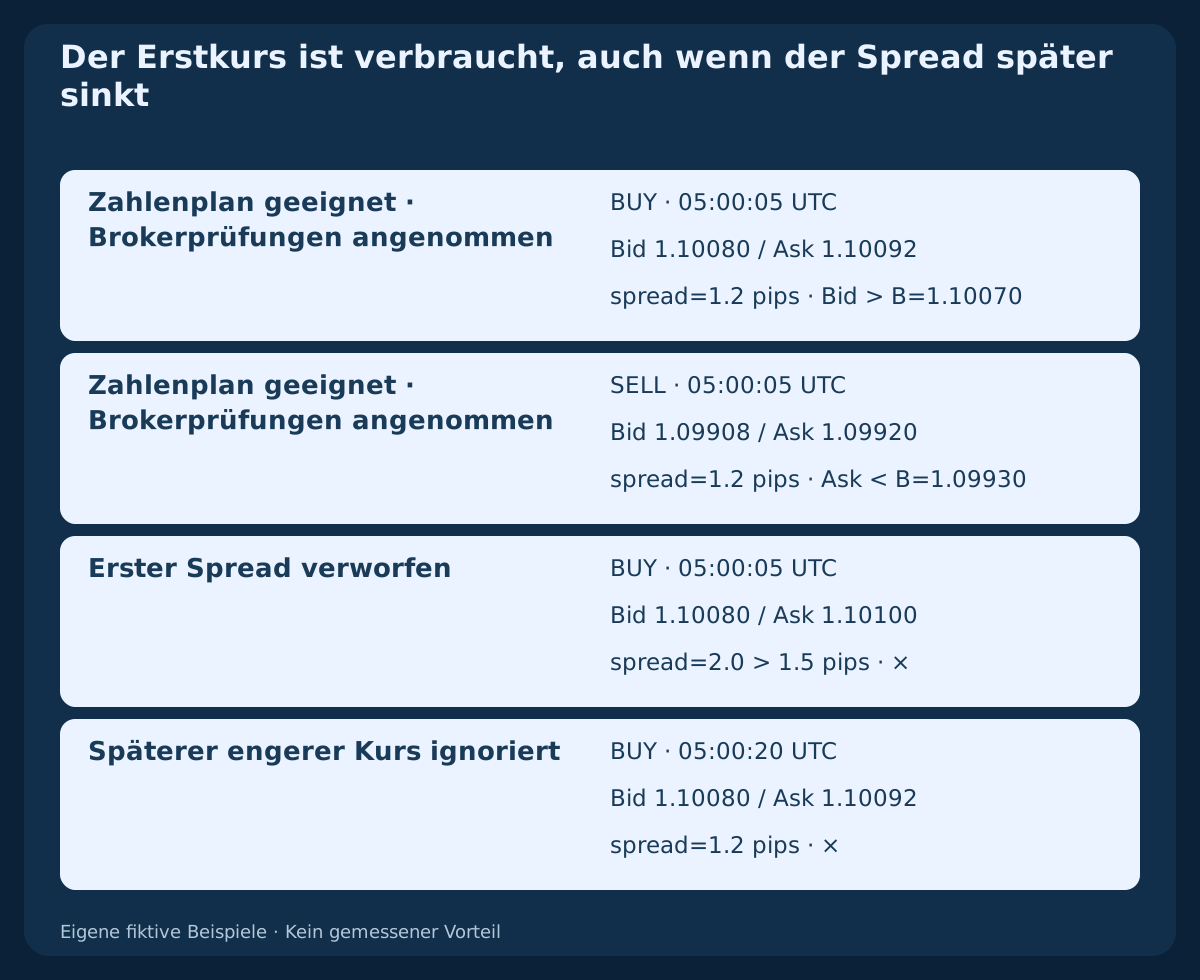
E ist der unmittelbar folgende H1-Balken. Sein erstes beobachtetes zweiseitiges Kursangebot muss mit vollständigen geschlossenen Daten innerhalb 0≤elapsed≤30 seconds nach der geplanten T-Schlussgrenze eintreffen. Fehlende Daten bei dieser ersten Beobachtung verbrauchen die Gelegenheit. Die Zeitgrenze beweist weder Datenankunft noch Handelbarkeit.
Positive Preise, Ask≥Bid, Spread ≤1.5 pips, BUY Bid_entry>B oder SELL Ask_entry<B verlangen. Die nachteilige Abweichung erfüllt BUY Ask_entry−CloseBid(T)≤2 pips beziehungsweise SELL CloseBid(T)−Bid_entry≤2 pips. Nach Übersetzung des Schutzes muss 6≤R≤25 pips gelten. Der Ausbruch ist strikt, die übrigen genannten Zahlenlimits schließen Gleichheit ein. Kein zweiter Versuch nach einem schlechten Erstkurs.
10. Ausführungsseitige Ausstiege und acht Balken festlegen
BUY steigt zum Ask ein mit SL_Bid=F, R=(Ask_entry−F)/pip und TP_Bid=Ask_entry+2R×pip. SELL steigt zum Bid ein, fixiert s_entry=Ask_entry−Bid_entry und verwendet SL_Ask=V+s_entry, R=(SL_Ask−Bid_entry)/pip und TP_Ask=Bid_entry−2R×pip. Absolute Preise vor der Anfrage einfrieren; spätere Fill-Slippage bewegt sie nicht.
Kein Trailing, Verbilligen oder Teilausstieg. Die erste Schutzausführung beendet die Position; sonst nach acht H1-Balken einschließlich E an Close(E+7) den vollständigen Ausstieg anfragen und am ersten handelbaren Folgeangebot ausführen. Neue Bänder ändern weder Frist noch Barrieren. Bid-OHLC rekonstruiert keine Ask-Ausführung oder Reihenfolge zweier im selben Balken berührter Ausstiege; Unklarheit erhalten und Ticks beschaffen.
11. Ein Kostenbudget auf handelbares Volumen abrunden
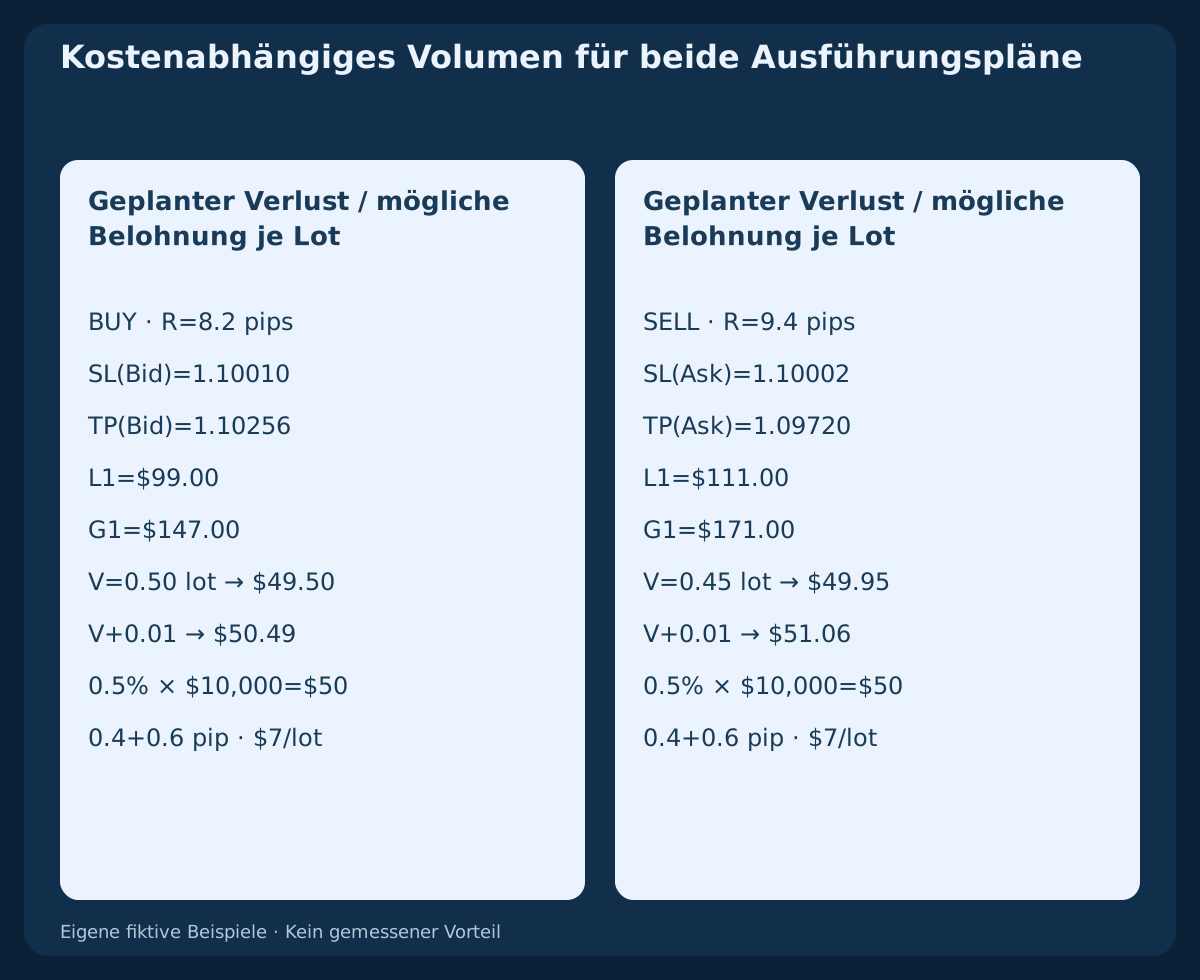
Das Beispielbudget beträgt 0.5% of equity: aus $10,000 werden $50. Angenommen sind $10 per pip per lot, Hin-und-zurück-Kommission $7 per lot, Volumenschritt 0.01 lot und nachteilige Ein-/Ausstiegsreserven 0.4+0.6=1 pip. Finanzierung wird nur hier mit null angesetzt. Tatsächlichen Kontrakt und Kontowährungsumrechnung prüfen.
Geschätzter Verlust je Lot ist (R+1)×10+7, potenzielle Belohnung nach denselben Kosten (2R−1)×10−7. Nutze floor((50/loss_per_lot)/0.01)×0.01. Ablehnen, wenn das Mindestlot das Budget übersteigt oder Raster, Stops, Margin oder Berechtigungen scheitern. Schutz niemals zur Erzwingung einer Annahme verbreitern. Ausführungsseiten enthalten den Spread bereits; nicht doppelt abziehen. Ein Planbudget ist keine garantierte Verlustobergrenze.
12. Die vollständige BUY-Uhr und Kalkulation nachbauen
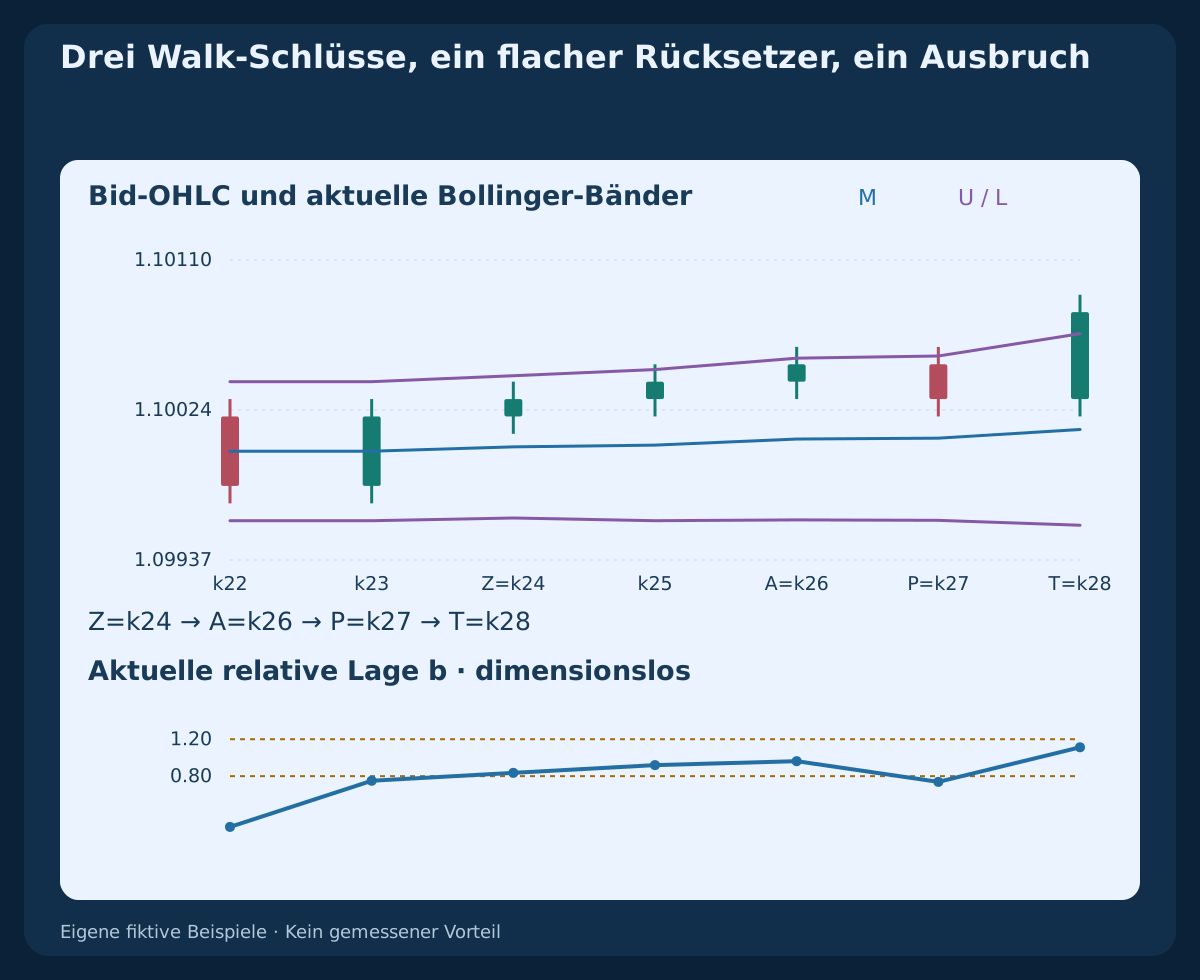
Balken null öffnet bei 2026-10-19 00:00 UTC. Ursprung Z=k24, dritter Walk-Schluss A=k26, Rücksetzer P=k27 und einziges Signal T=k28. Bei A M0=1.1000700 und W0=9.3037626797 pips sowie B=1.10070 fixieren; P bestimmt F=1.10010. Sein b0 liegt im verlangten Intervall.
T schließt bei 1.10080, Zeitgrenze 2026-10-20 05:00 UTC. Angenommen ist der erste Bid/Ask bei 05:00:05 UTC mit 1.10080 / 1.10092. Daraus folgen R=8.2 pips, Ziel 1.10256 und Verlust/Belohnung je Lot $99 / $147. 0.50 lot plant $49.50, der nächste Schritt $50.49. Die Zeitausstiegsgrenze wäre 2026-10-20 13:00 UTC. Eine spätere Ausführung oder ein Ergebnis wird nicht geliefert.
13. SELL auf seinen eigenen Kursseiten prüfen
SELL fixiert B=1.09930, M0=1.0999300 und Bid-Obergrenze V=1.09990. T schließt bei 1.09920. Der Rücksetzer steigt ohne Kontakt zur fixierten Mitte; nur der unmittelbar folgende Schluss unterschreitet B und bleibt in der relativen SELL-Zone.
Erster Bid/Ask angenommen 1.09908 / 1.09920, Spread 1.2 pips. Ask-Stop 1.10002 ergibt R=9.4 pips und Ask-Ziel 1.09720. Verlust/Belohnung je Lot $111 / $171; 0.45 lot plant $49.95, der nächste Volumenschritt $51.06. Der Zeitplan entspricht BUY. Ein Ziel von zweimal dem Bruttokursrisiko ist kein Nettogewinn in Höhe des doppelten geplanten Geldverlusts.
14. Gescheiterte Ersttests und getrennte Abbrüche erhalten
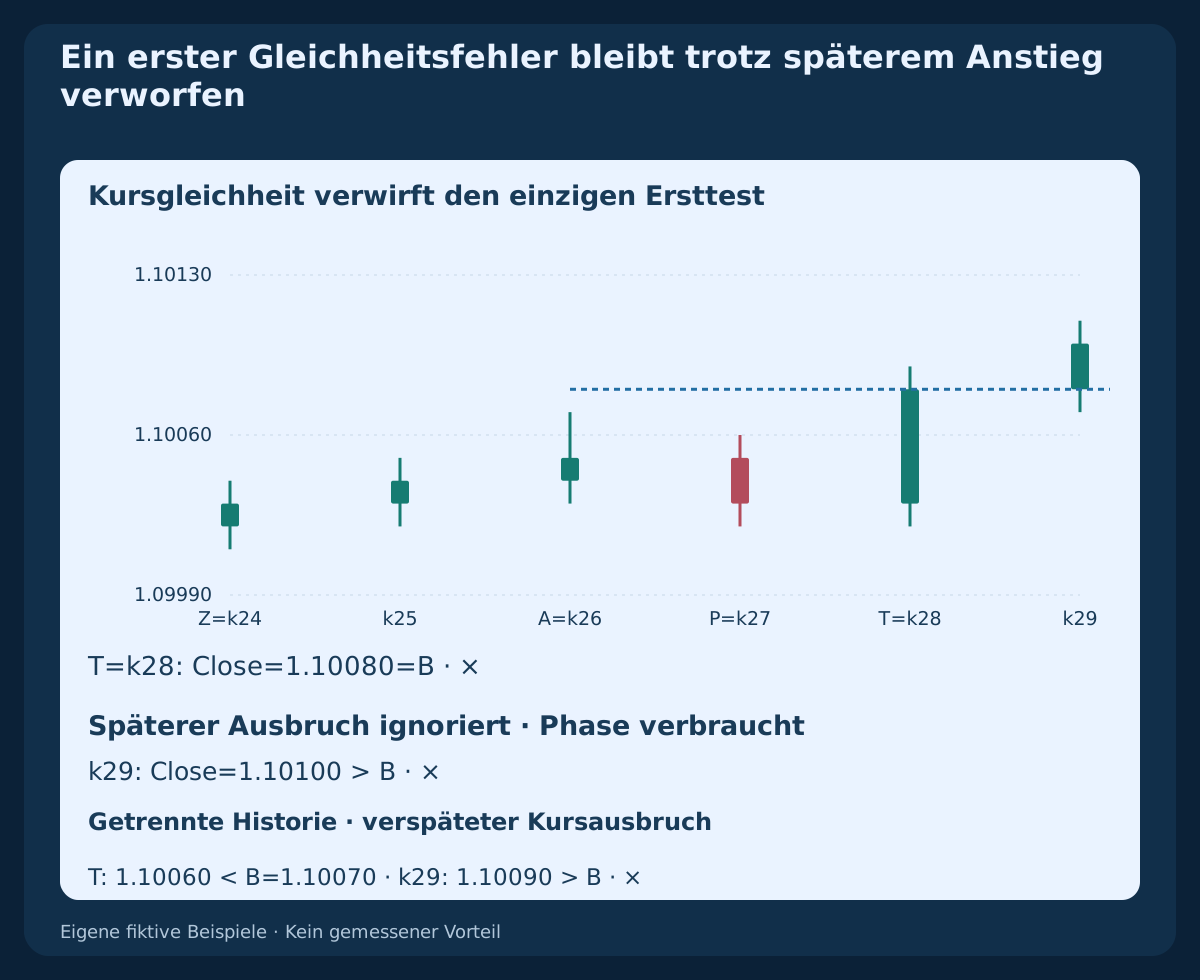
Im Gleichheitsfall fixiert ein früherer Docht B=1.10080. T schließt bei 1.10080 und scheitert; k29 mit Schluss 1.10100 wird ignoriert. Im eigenständigen Spätfall schließt T bei 1.10060 unter B=1.10070; der spätere 1.10090-Schluss besitzt kein altes Setup mehr.
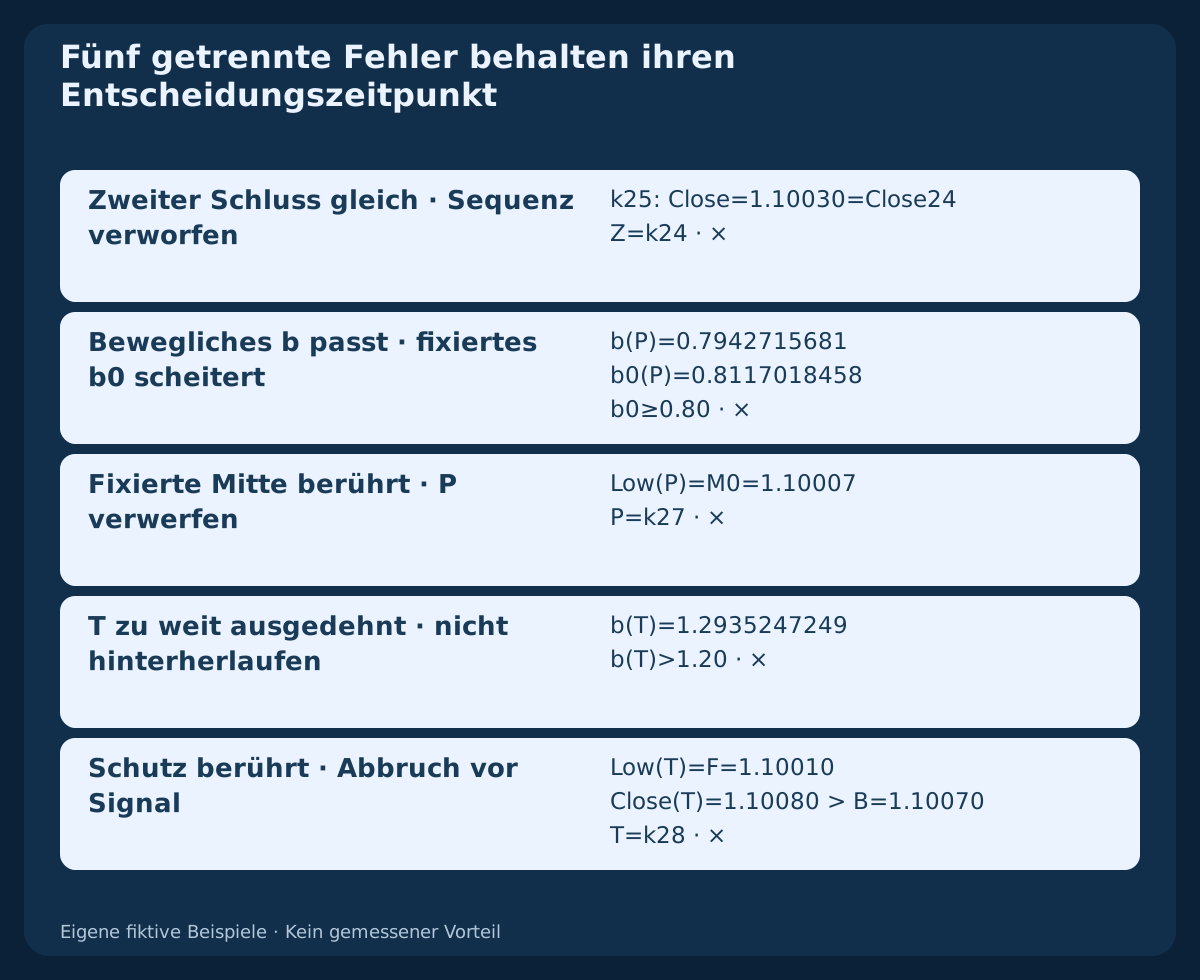
Weitere Historien isolieren gleichen zweiten Walk-Schluss, bewegliche Bandreferenz, Mittellinienkontakt bei P, überdehntes T mit b(T)=1.2935247249 und Schutzkontakt bei T. Der abgelehnte Erstkurs ist 1.10080 / 1.10100 bei 05:00:05 UTC, Spread 2.0 pips. Das spätere Angebot bei 05:00:20 UTC mit 1.10080 / 1.10092 bleibt ignoriert. Dies sind eigenständige Konstruktionen, keine nach dem Ausgang ausgewählten Alternativfills.
15. Gesamte Historie laden und geschlossene MT4-Puffer lesen
Die erste CSV enthält 10 histories / 292 bars, vollständigen Vorlauf, Populationsvarianz, Bänder, aktuelles b und zeitgerecht bekannte fixierte Objekte. Die zweite erfasst Entscheidungen und angenommene Kurse. Die Tabelle zeigt sechs BUY-Balken: W in Pips, in der CSV als Preisdifferenz. Leere Vorlaufzellen sind unverfügbar, nicht null. Es folgt keine erfundene Gewinnstrecke. UTC-Zeiten der Balkenereignisse sind geplante Schlussgrenzen; Kurszeiten sind gesondert angenommene Beobachtungen und keine Fills.
Ein abgeschlossenes oberes Band liefert iBands(NULL,PERIOD_H1,20,2,0,PRICE_CLOSE,MODE_UPPER,1). Mit identischen Eingaben MODE_MAIN oder MODE_LOWER für die anderen Linien wählen. Shift zwei bezeichnet den vorherigen abgeschlossenen Balken, null den entstehenden. Zeitstempel statt dauerhafter Shift-Nummern speichern. MT4-Zeiten kennzeichnen Öffnungen; hier kennzeichnet UTC geplante Schlüsse. Historische Zeitumrechnung und Terminalwerte verifizieren.
Zehn fiktive H1-OHLC-Historien mit Bollinger-Referenzen laden (CSV)
Entscheidungen und angenommene Kurspläne laden (CSV)
| Index | UTC-Schlussgrenze | Bid-Schluss | Mitte M | W (Pips) | Aktuelles b |
|---|---|---|---|---|---|
| 23 | 2026-10-20 00:00:00 UTC | 1.10020 | 1.1000000 | 8.000000 | 0.750000 |
| 24 | 2026-10-20 01:00:00 UTC | 1.10030 | 1.1000250 | 8.185353 | 0.835966 |
| 25 | 2026-10-20 02:00:00 UTC | 1.10040 | 1.1000350 | 8.697126 | 0.919679 |
| 26 | 2026-10-20 03:00:00 UTC | 1.10050 | 1.1000700 | 9.303763 | 0.962179 |
| 27 | 2026-10-20 04:00:00 UTC | 1.10030 | 1.1000750 | 9.455157 | 0.737965 |
| 28 | 2026-10-20 05:00:00 UTC | 1.10080 | 1.1001250 | 11.018167 | 1.112625 |
16. Risiko abgleichen und die fixierte Spezifikation testen
Höchstens eine eigene Position je Instrument und eine erste geschützte Marktanfrage je Gelegenheit. Ablehnung, Requote oder unklare Antwort erlauben keinen automatischen Neueinreichungsversuch. Tickets, Risiko und Schutz zuerst abgleichen. Fehlt einem bestätigten Fill der notwendige Schutz, kontrollierten Ausstieg versuchen und neue Einstiege bis zur Klärung sperren.
In der Algebra ist side für BUY +1 und für SELL −1. v0 ist die Varianz bei A; q0 ist side mal (Close(P) minus M0) und muss positiv sein. Die Referenz vermeidet gerundete Wurzeln in ihren Filtern. Für positives richtungsbereinigtes q=side×(Close−M) gelten Walk-Grenzen 36v≤25q²≤196v, für den fixierten Rücksetzer 9v0≤25q0²<36v0 mit entsprechend positivem q0. Grenzen, kausale Präfixe, Datenlücken, Resetpriorität, realistische Bid/Ask-Kosten und unbekannte Historie testen. Die Konstruktionen prüfen Regeln und Rechnung, keine Trefferquote, optimale Wahl oder Live-Reife.
Häufige Fragen
Bedeutet ein oberer Bandkontakt SELL?
Nein. Der Kurs kann am Außenband weiterlaufen. Erst frische Zone, drei Richtungsschlüsse, definierter fixierter Rücksetzer und der einzige nächste Kurstest bilden dieses Modell.
Werden die Rücksetzerbänder bei P neu berechnet?
Aktuelle Bänder existieren weiter, aber die Lage wird mit dem beim dritten Schluss fixierten unteren Band und seiner Breite geprüft. Gültiges aktuelles b ersetzt kein verworfenes b0.
Kann der Balken nach T eine Ausbruchsgleichheit reparieren?
Nein. Gleichheit verwirft den einzigen Test. Spätere Ausbrüche bleiben bis zu einem späteren Mittel-Reset und künftigem eigenständigem Ursprung unberücksichtigt.
Beginnt eine gescheiterte Sequenz mit den nächsten drei Balken neu?
Nein. Der erste Fehler verbraucht die Phase. Ohne den definierten Reset werden keine späteren rollenden Fenster ausgewählt.
Ist der SELL-Stop ein historisches Ask-Hoch?
Nein. Die abgeschlossene Bid-Obergrenze wird um den Einstiegsspread übersetzt. Der feste Ask-Stop ist eine Modellschwelle mit veränderlicher Beziehung zu Bid.
Beweisen die zehn Historien Profitabilität?
Nein. Es sind eigene fiktive Daten und angenommene Kurspläne ohne beobachtete Anfragen, Fills oder Ergebnisse. Grenzen und Fristen sind nicht empirisch validiert.
Quellen und Untersuchungshinweise
Primärquellen belegen Banddefinitionen, Band-Walk-Interpretation, MT4-Argumente, Öffnungszeiten und Ausführungsgrenzen. Exakte Phase, fixierter Rücksetzer, Ausbruch, Schutz, Fristen, Kosten und Daten sind eigene Hypothesen; die Quellen validieren deren Leistung nicht.
- John Bollinger: Kontakte, Band-Walk und Auslegungsgrenzen
- MetaTrader 4: einfache Mitte und Populationsabweichung
Bildungshypothese mit zehn fiktiven Historien und angenommenen Kursen; keine beobachteten Orders, kein Backtest, gemessener Vorteil oder garantiertes Ergebnis.