

Le cours peut rester près d’une bande de Bollinger extérieure pendant la poursuite d’une tendance. Ce constat ne suffit pas pour entrer. Le modèle observe trois clôtures directionnelles, fige la référence achevée et n’accepte qu’un repli peu profond suivi d’une cassure strictement programmée.
1. Définir une continuation avec un objet d’entrée distinct
Cette hypothèse originale suit une zone extérieure déjà établie sans exiger de compression ni de retour à travers la moyenne. L’ancien modèle H1 Bollinger/RSI achète une reconquête de la bande centrale avec RSI. Ici le repli BUY reste au-dessus d’une moyenne figée puis casse un niveau antérieur; SELL est aussi défini. Le changement dépasse le seul horizon temporel.
Utiliser des OHLC Bid EURUSD H1 fictifs, des bandes sur clôtures et un compte USD, avec 1 pip=0.0001. Seuils, marges, délais et coûts sont des choix de recherche non optimisés. Position, pente et direction réutilisent les mêmes prix et ne constituent pas des preuves indépendantes. Aucun exemple ne représente un ordre réel ou un résultat mesuré.
2. Calculer les bandes en séparant les unités
Sur vingt clôtures achevées, dont l’actuelle, calculer M=ΣClose/20, v=Σ(Close−M)²/20, U=M+2√v; L=M−2√v, W=U−L et b=(Close−L)/W. La variance est divisée par vingt, la moyenne est simple et le décalage d’affichage nul. W est une distance de prix; b est sans dimension.
M et les bandes existent à partir de k19, la comparaison de pente sur trois barres à partir de k22. Le premier départ éligible peut alors survenir si le b précédent existe. Une valeur absente reste indisponible. Si W est nul, b est indéfini et aucun départ ne peut être armé. Deux écarts-types ne garantissent pas un taux futur de confinement; vérifier l’historique réel du terminal avant d’affirmer l’identité numérique.
3. Démarrer un nouvel épisode puis compter trois clôtures
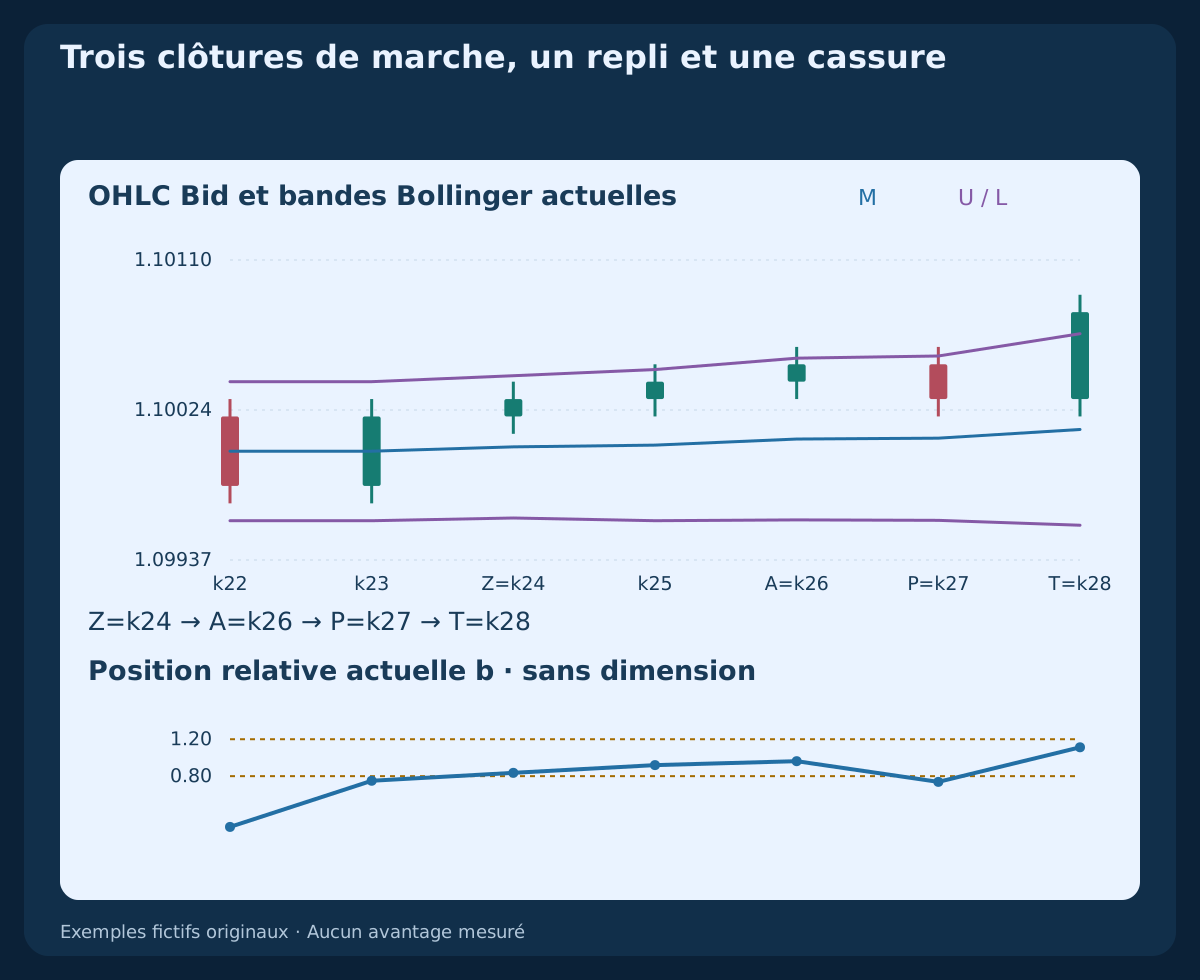
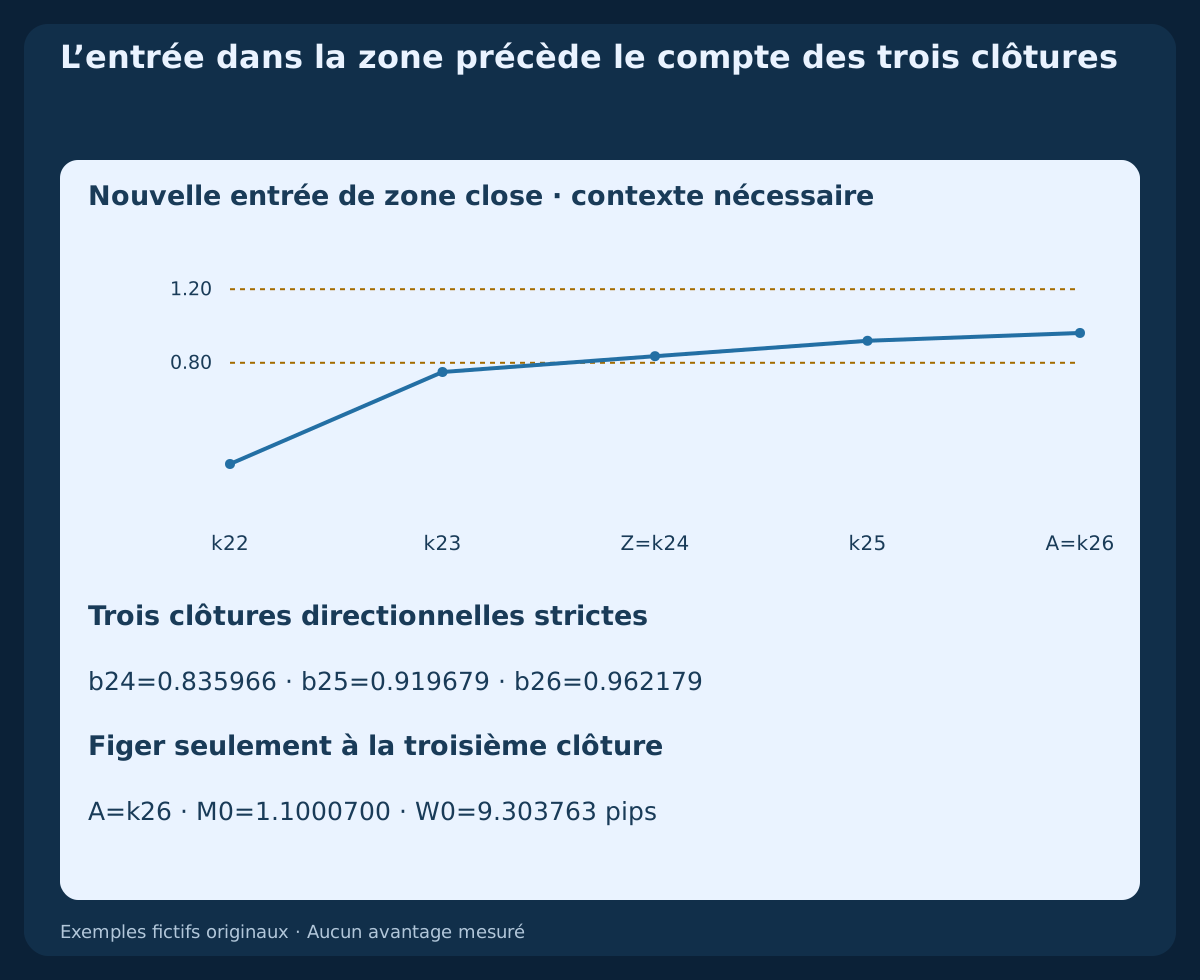
Le départ BUY Z demande b(Z−1)<0.80 AND 0.80≤b(Z)≤1.20; SELL demande b(Z−1)>0.20 AND −0.20≤b(Z)≤0.20. Les deux lectures achevées de b doivent exister. À Z et aux deux barres suivantes BUY exige aussi Close(t)>Close(t−1) AND M(t)>M(t−3); SELL inverse les deux comparaisons strictes. Il s’agit d’entrer dans une zone relative définie, pas nécessairement de traverser la bande extérieure.
La marche comprend Z, Z+1, A=Z+2. Chaque clôture garde l’intervalle inclusif de b propre au sens, la direction stricte du prix et la pente. Le premier échec consomme l’épisode; ne pas rechercher ensuite une fenêtre glissante de trois barres. Un contact seul ne confirme rien, et un prédécesseur absent ne crée pas un franchissement artificiel.
4. Figer la troisième clôture avant l’unique repli
À A figer M0=M(A); W0=W(A); L0=L(A). BUY fixe aussi B=max High(Z…A)+1 pip, SELL B=min Low(Z…A)−1 pip. Les deux extrémités du segment sont incluses. Ces objets ne sont déterminés qu’en A; l’élargissement des bandes et les nouveaux plus-hauts ne les déplacent pas.
L’unique barre de repli est P=A+1, suivie de l’unique barre de déclenchement T=P+1. BUY exige Close(P)<Close(A), SELL Close(P)>Close(A). Une clôture égale, une barre supplémentaire de marche ou un repli ultérieur ne remplace pas P. La pente directionnelle de la moyenne doit rester valide en P et T.
5. Mesurer le repli avec les bandes figées
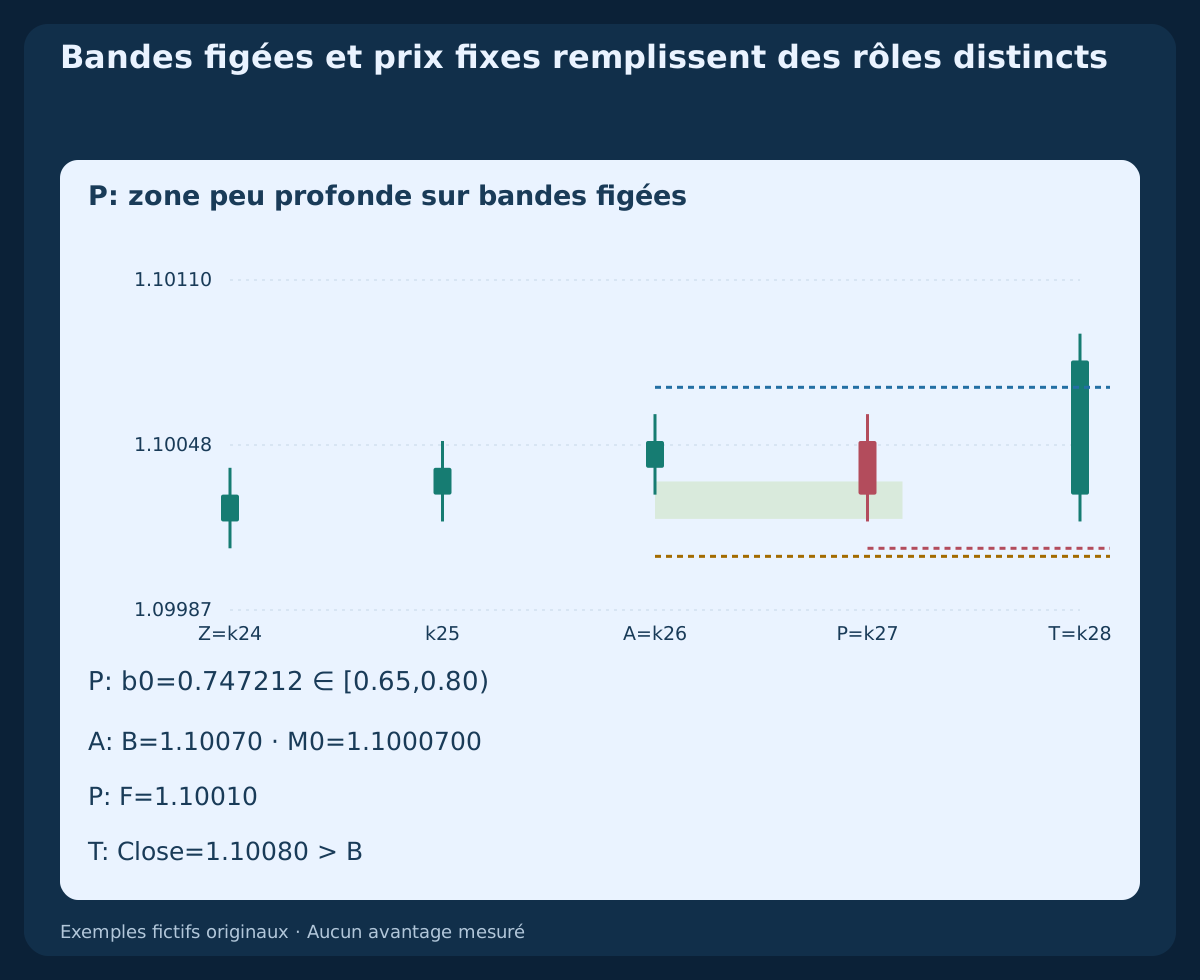
Définir b0(P)=(Close(P)−L0)/W0. BUY nécessite 0.65≤b0(P)<0.80 AND Low(P)>M0, SELL 0.20<b0(P)≤0.35 AND High(P)<M0. L’égalité avec la moyenne entraîne le rejet. Ce repli d’une barre conserve une portion directionnelle de l’ancienne référence; ce n’est pas une traversée puis reconquête de la bande centrale.
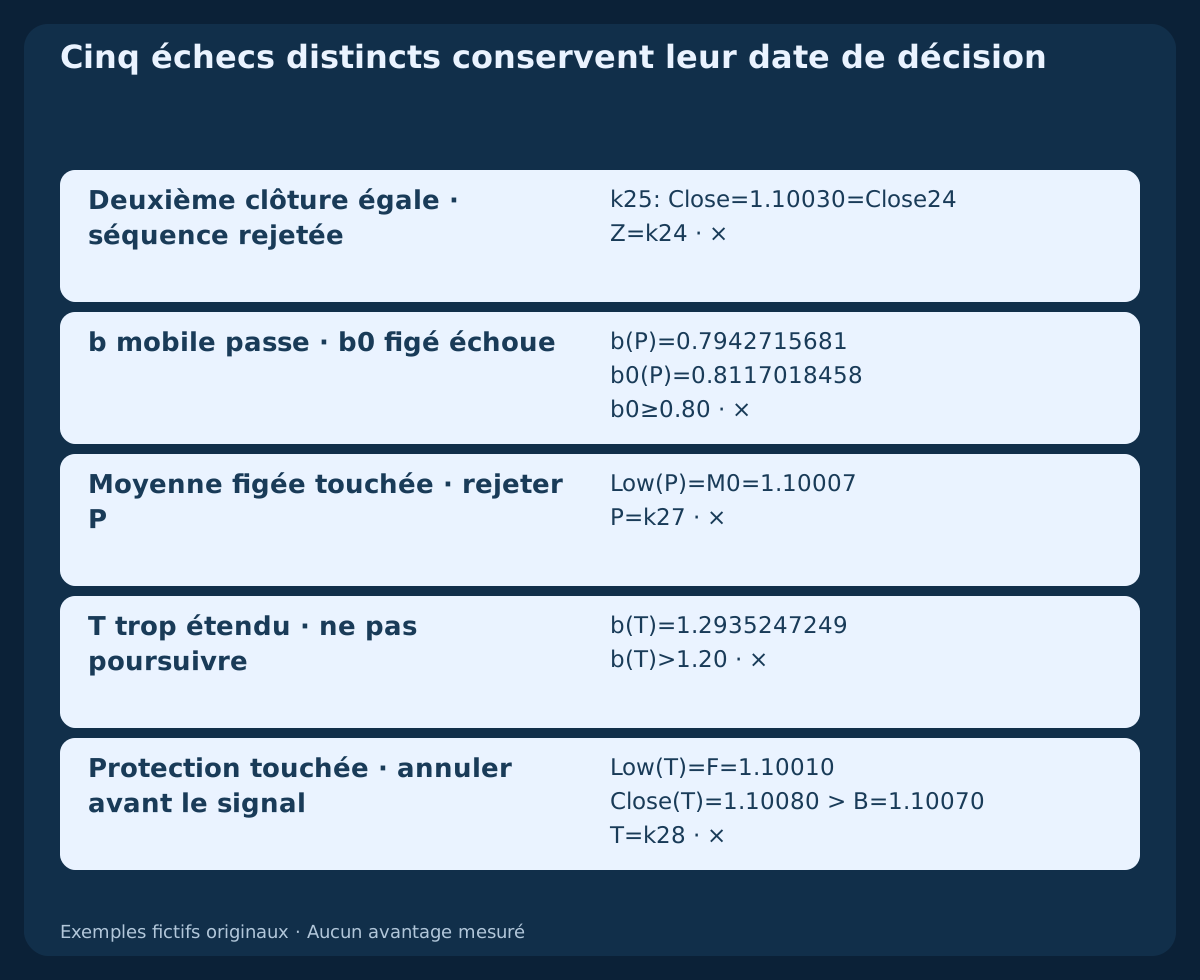
Le BUY valide possède la position figée 0.7472118087. Dans un autre historique le cours baisse réellement, mais b recalculé vaut 0.7942715681 et b0 figé 0.8117018458. Ce dernier reste trop haut pour l’intervalle de repli requis. Employer les bandes actuelles accepterait un autre modèle. Comparer les valeurs complètes; les étiquettes arrondies ne décident pas des seuils.
6. N’autoriser que la cassure à la clôture suivante
En T, BUY exige Close(T−1)≤B<Close(T) et 0.80≤b(T)≤1.20, SELL Close(T−1)≥B>Close(T) et −0.20≤b(T)≤0.20. La pente directionnelle sur trois barres doit encore passer, avec toutes les barres nécessaires closes et contiguës. Cassure fixe et retour dans la zone de marche doivent se produire sur ce même T.
Une mèche, une égalité, une clôture sans dépassement ou une extension excessive de b échoue à l’unique test. Une cassure ultérieure ne le répare pas. Le plafond de b est un choix expérimental, pas une prévision de retournement. Si T manque à la première observation ou si le délai de première cotation défini plus bas est dépassé, l’occasion expire sans autre barre de remplacement.
7. Figer la protection et annuler en priorité
En P figer BUY F=min Low(A…P)−1 pip ou SELL V=max High(A…P)+1 pip, sur A et P seulement. Avant le test de T annuler BUY si Low(T)≤F OR Low(T)≤M0, SELL si High(T)≥V OR High(T)≥M0. Un contact de structure ou de moyenne figée prime même lorsque la clôture satisferait autrement le signal.
Après consommation, verrouiller jusqu’à une clôture ultérieure réinitialisant BUY par Close≤M ou SELL par Close≥M, face à sa moyenne actuelle. La barre de réinitialisation autorise uniquement des départs futurs. Une barre d’annulation ne peut ni réinitialiser ni armer le sens opposé. Après une sortie vérifiée, exiger encore une réinitialisation ultérieure; ignorer les départs apparus en position ou pendant une demande non résolue.
8. Refléter SELL sans inventer les Ask historiques
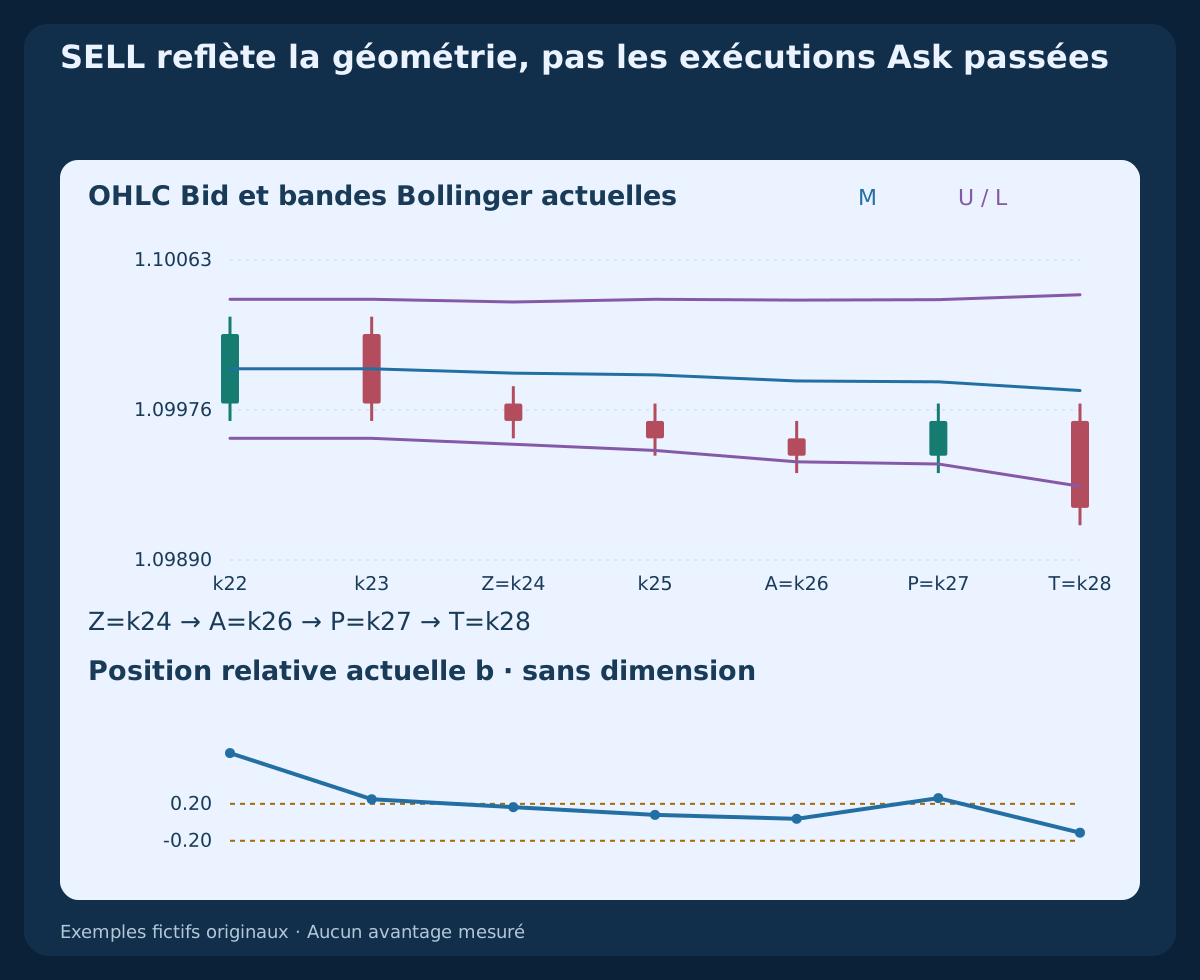
La construction SELL reflète tous les prix Bid par price′=2.20000−price et échange hauts et bas. Recalculer les bandes: la position devient b′=1−b. L’intervalle de repli figé se reflète également. Une moyenne descendante et des clôtures décroissantes remplacent le contexte BUY.
Le plafond Bid réfléchi est structurel, pas un plus-haut Ask observé. La section d’exécution le translate du spread initial selon une convention explicite. Les variations futures du spread peuvent modifier le Bid correspondant au déclenchement Ask. Des graphiques opposés ne promettent donc ni risque exécutable identique ni performance égale.
9. Consommer la première cotation après T
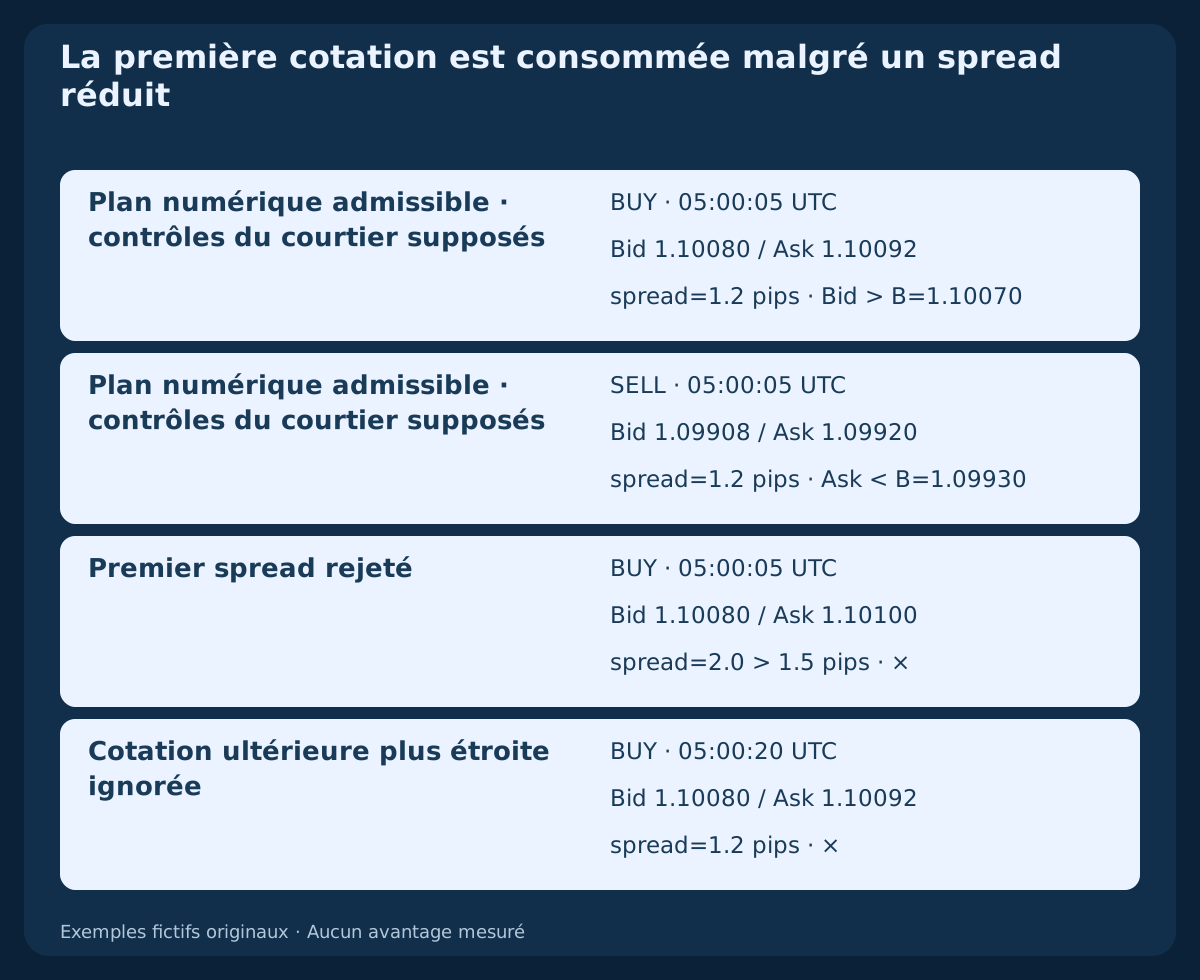
E est la barre H1 immédiatement suivante. Sa première cotation bilatérale observée doit arriver avec toutes les données closes disponibles dans 0≤elapsed≤30 seconds après la limite prévue de T. L’absence de données à cette première observation consomme l’occasion. Une frontière horaire ne prouve ni réception des données ni exécution.
Exiger des prix positifs, Ask≥Bid, un spread ≤1.5 pips, BUY Bid_entry>B ou SELL Ask_entry<B. Le déplacement défavorable doit respecter BUY Ask_entry−CloseBid(T)≤2 pips ou SELL CloseBid(T)−Bid_entry≤2 pips. Après conversion de protection, exiger 6≤R≤25 pips. La cassure est stricte; les autres bornes numériques indiquées sont inclusives. Une mauvaise première cotation ne permet pas de deuxième essai.
10. Fixer les sorties exécutables et huit barres de durée
BUY entre à Ask avec SL_Bid=F, R=(Ask_entry−F)/pip et TP_Bid=Ask_entry+2R×pip. SELL entre à Bid, fige s_entry=Ask_entry−Bid_entry et utilise SL_Ask=V+s_entry, R=(SL_Ask−Bid_entry)/pip et TP_Ask=Bid_entry−2R×pip. Fixer les prix absolus avant la demande; le glissement du fill ne les déplace pas.
Pas de trailing, de renforcement à la baisse ou de sortie partielle. Prendre la première exécution protectrice; sinon demander la clôture totale après huit H1, E compris, à Close(E+7), exécutée à la première cotation négociable suivante. Les nouvelles bandes ne déplacent ni délai ni barrières. Les OHLC Bid ne reconstituent pas Ask ni l’ordre de deux sorties touchées dans une barre: conserver l’ambiguïté et obtenir les ticks.
11. Dimensionner le plan après coûts
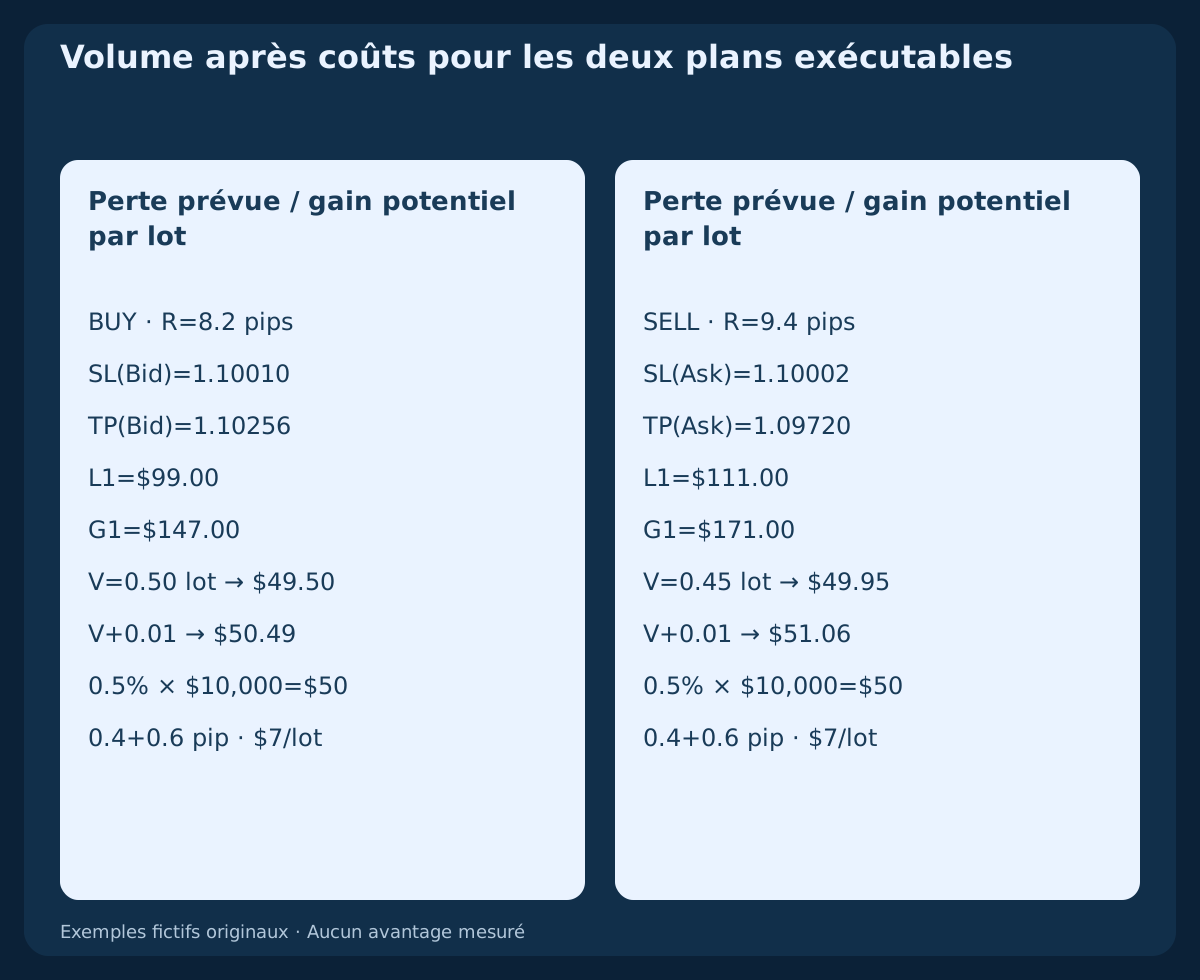
Le budget illustratif est 0.5% of equity: $10,000 donne $50. Supposer $10 per pip per lot, commission aller-retour $7 per lot, pas de volume 0.01 lot et réserves défavorables entrée/sortie 0.4+0.6=1 pip. Le financement est nul seulement ici. Vérifier le contrat réel et la conversion vers la devise du compte.
La perte estimée par lot est (R+1)×10+7, le gain potentiel après les mêmes coûts (2R−1)×10−7. Utiliser floor((50/loss_per_lot)/0.01)×0.01. Rejeter si le lot minimum dépasse le budget ou si grille, stops, marge ou autorisations échouent. Ne jamais élargir la protection pour forcer l’acceptation. Les côtés exécutables intègrent déjà le spread: ne pas le compter deux fois. Le budget prévu ne garantit pas la perte maximale.
12. Reproduire l’horloge et le plan BUY
La barre zéro ouvre à 2026-10-19 00:00 UTC. Le départ est Z=k24, la troisième clôture A=k26, le repli P=k27 et l’unique déclenchement T=k28. En A figer M0=1.1000700, W0=9.3037626797 pips et B=1.10070; P fixe F=1.10010. Son b0 appartient à l’intervalle exigé.
T clôture à 1.10080, limite 2026-10-20 05:00 UTC. Supposer la première cotation à 05:00:05 UTC, Bid/Ask 1.10080 / 1.10092. On obtient R=8.2 pips, objectif 1.10256, perte/gain potentiel par lot $99 / $147. 0.50 lot prévoit $49.50; le pas suivant $50.49. La limite de sortie temporelle serait 2026-10-20 13:00 UTC. Aucun fill ou résultat ultérieur n’est fourni.
13. Vérifier SELL sur ses propres côtés
SELL fige B=1.09930, M0=1.0999300 et plafond Bid V=1.09990. T clôture à 1.09920. Le repli monte sans toucher la moyenne figée, puis seule la clôture suivante casse le seuil inférieur tout en restant dans la zone SELL.
Supposer Bid/Ask 1.09908 / 1.09920, spread 1.2 pips. Le stop Ask 1.10002 donne R=9.4 pips et objectif Ask 1.09720. Perte/gain potentiel par lot $111 / $171; 0.45 lot prévoit $49.95, contre $51.06 au pas supérieur. L’horloge correspond à BUY. Un objectif à deux fois le risque brut ne représente pas un gain net égal au double de la perte monétaire prévue.
14. Conserver les premières cassures rejetées
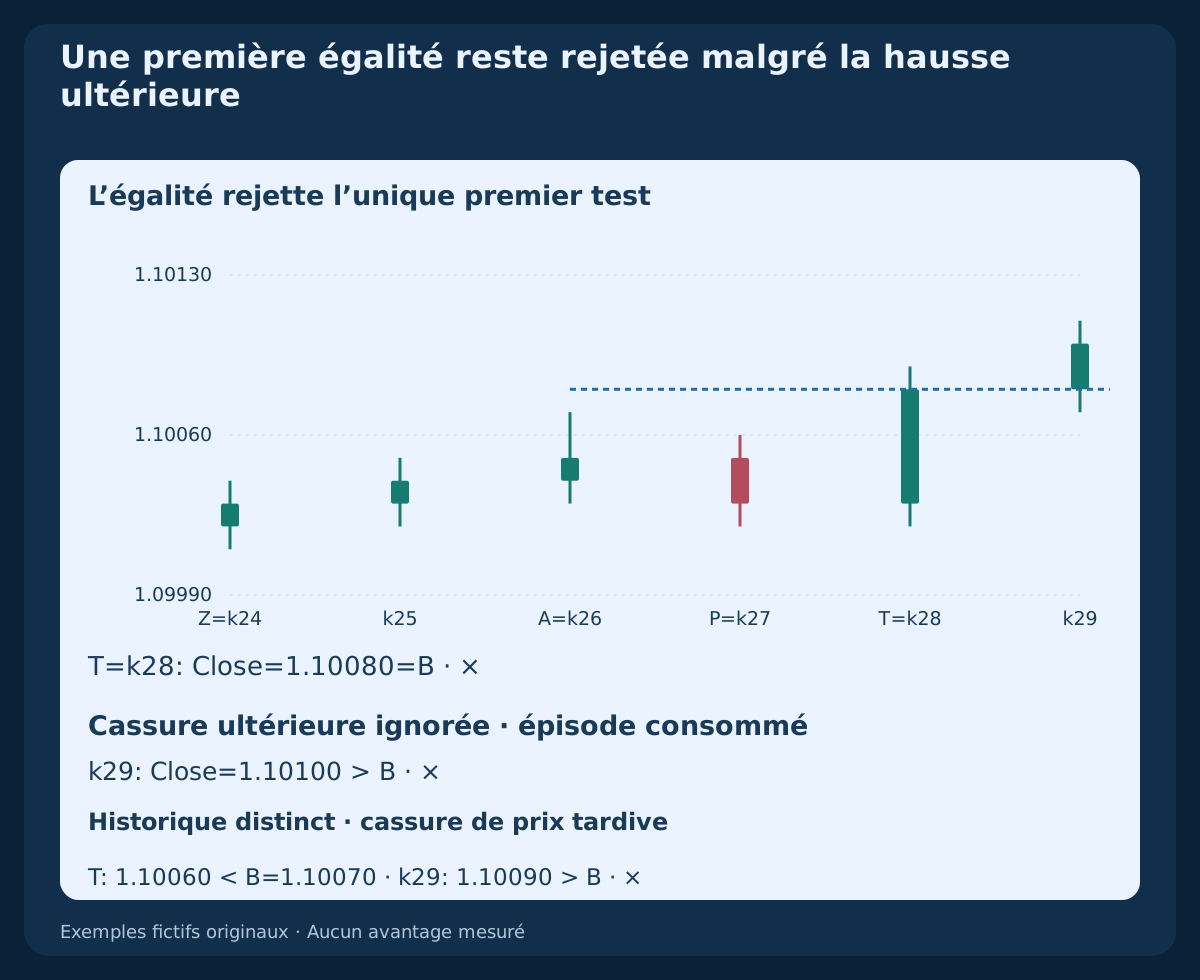
Dans l’historique d’égalité, une mèche antérieure fixe B=1.10080. T clôture à 1.10080 et échoue; k29 clôturant à 1.10100 est ignoré. Dans l’historique indépendant de cassure tardive, T clôture à 1.10060 sous B=1.10070; la clôture ultérieure 1.10090 n’a plus d’ancien montage à compléter.
D’autres historiques isolent une deuxième clôture égale, des bandes mobiles substituées, un contact central en P, une extension T excessive b(T)=1.2935247249 et un contact protecteur en T. La première cotation rejetée suppose 1.10080 / 1.10100 à 05:00:05 UTC, spread 2.0 pips. La cotation ultérieure de 05:00:20 UTC, 1.10080 / 1.10092, est ignorée. Ce sont des constructions distinctes, pas des fills alternatifs choisis après le résultat.
15. Télécharger l’historique et lire les tampons MT4 clos
Le premier CSV fournit 10 histories / 292 bars, tout le préchauffage, variance de population, bandes, b courant et champs figés au moment où ils deviennent connus. Le second consigne décisions et cotations supposées. La table montre six barres BUY; W y est en pips, tandis que les CSV utilisent des distances de prix. Une cellule vide est indisponible, pas zéro. Aucune trajectoire gagnante future n’est ajoutée. Les heures UTC des événements de barre sont des limites de clôture prévues; celles des cotations sont des observations supposées distinctes, pas des exécutions.
La bande supérieure close peut être lue par iBands(NULL,PERIOD_H1,20,2,0,PRICE_CLOSE,MODE_UPPER,1). Choisir MODE_MAIN ou MODE_LOWER avec les mêmes entrées pour les autres lignes. Le décalage deux est la précédente barre close; zéro se forme encore. Stocker les horodatages, pas des numéros de décalage permanents. MT4 identifie les ouvertures; ici UTC indique les clôtures prévues. Vérifier conversion historique et valeurs du terminal.
Télécharger dix historiques OHLC H1 fictifs et références Bollinger (CSV)
Télécharger décisions et plans de cotation supposés (CSV)
| Indice | Limite de clôture UTC | Clôture Bid | Moyenne M | W (pips) | b courant |
|---|---|---|---|---|---|
| 23 | 2026-10-20 00:00:00 UTC | 1.10020 | 1.1000000 | 8.000000 | 0.750000 |
| 24 | 2026-10-20 01:00:00 UTC | 1.10030 | 1.1000250 | 8.185353 | 0.835966 |
| 25 | 2026-10-20 02:00:00 UTC | 1.10040 | 1.1000350 | 8.697126 | 0.919679 |
| 26 | 2026-10-20 03:00:00 UTC | 1.10050 | 1.1000700 | 9.303763 | 0.962179 |
| 27 | 2026-10-20 04:00:00 UTC | 1.10030 | 1.1000750 | 9.455157 | 0.737965 |
| 28 | 2026-10-20 05:00:00 UTC | 1.10080 | 1.1001250 | 11.018167 | 1.112625 |
16. Réconcilier le risque puis tester la spécification
Autoriser au plus une position propre par instrument et une demande initiale de marché protégée par occasion. Rejet, requote ou réponse incertaine n’autorisent pas de renvoi automatique. Réconcilier tickets, exposition et protection avant un nouveau risque; si un fill vérifié manque de protection, tenter une clôture contrôlée et bloquer les entrées jusqu’à résolution.
Dans les formules, side vaut +1 pour BUY et −1 pour SELL. v0 est la variance en A; q0 vaut side multiplié par (Close(P) moins M0) et doit être positif. La référence évite les racines arrondies dans ses tests. Pour q=side×(Close−M) positif ajusté au sens, la marche exige 36v≤25q²≤196v et le repli figé 9v0≤25q0²<36v0, avec q0 positif correspondant. Tester limites, préfixes causaux, données absentes, priorité de réinitialisation, coûts Bid/Ask réalistes et historique inédit. Les constructions établissent règles et calculs, pas taux de réussite, optimum ou aptitude au réel.
Questions fréquentes
Un contact supérieur signifie-t-il SELL?
Non. Le cours peut continuer près de la bande extérieure. Il faut un épisode neuf, trois clôtures directionnelles, le repli figé défini et l’unique test suivant; un contact seul n’est pas une entrée.
Recalcule-t-on les bandes du repli en P?
Les bandes actuelles existent toujours, mais la position du repli utilise la borne inférieure et la largeur figées à la troisième clôture. Un b courant valide ne remplace pas un b0 rejeté.
La barre après T peut-elle réparer une égalité?
Non. L’égalité échoue à l’unique test. Une cassure ultérieure est ignorée jusqu’à une réinitialisation centrale puis un nouveau départ indépendant.
Une marche échouée recommence-t-elle avec trois autres barres?
Non. Le premier échec consomme l’épisode. Aucune fenêtre glissante ultérieure n’est sélectionnée avant la réinitialisation requise.
Le stop SELL est-il un plus-haut Ask historique?
Non. Le plafond Bid achevé est translaté du spread d’entrée. Le seuil Ask fixe est un choix du modèle dont la relation à Bid varie avec le spread.
Les dix historiques démontrent-ils la rentabilité?
Non. Ce sont des données fictives originales et des plans supposés, sans demandes, fills ou résultats observés. Seuils et délais restent non validés.
Sources et notes de recherche
Les sources primaires étayent définitions, marche des bandes, paramètres MT4, heures d’ouverture et contraintes exécutables. Épisode, repli figé, cassure, protection, délais, coûts et données sont des hypothèses originales dont les sources ne valident pas la performance.
- John Bollinger: contacts, marche et limites d’interprétation
- MetaTrader 4: moyenne simple et écart-type de population
Hypothèse éducative: dix historiques fictifs et cotations supposées; aucun ordre observé, backtest, avantage mesuré ou résultat garanti.