

Ein Schluss außerhalb eines Bandes beschreibt eine Beobachtung, keinen Zwang zur Umkehr. Diese Lehrregel prüft eine engere Hypothese: Nach einem wenig gerichteten Verlauf können Ausflug und sofortige Rückkehr Spielraum zum festen Mittelwert schaffen. Sie unterscheidet sich vom Squeeze-Breakout; Profitabilität und optimale Einstellungen werden nicht behauptet.
1. Die Daten vor dem Ausflug einfrieren
Nutzen Sie normale H1-Bid-OHLC eines Symbols. Vor Öffnung einer möglichen Kerze A werden aus den vorherigen 20 abgeschlossenen Schlusskursen SMA M0 und Populationsstandardabweichung s0 berechnet. L0 = M0 − 2s0 und U0 = M0 + 2s0 bleiben fest, ohne Anzeigeverschiebung. Fehlende Daten oder s0 null: überspringen.
A und Bestätigung B sind ausgeschlossen. Der Snapshot bleibt während Kandidat und Trade unverändert. Später rollende Bänder verändern keine Entscheidungsmarke. Faktor 2 ist eine Wahl, kein Nachweis normalverteilter Kurse oder dafür, dass 95% zukünftiger Preise im Band bleiben.
Weiterlesen zu gewöhnlichen OHLC-Kerzen, Zeitstempeln und Bid/Ask.
M0 = Σ(close_i) / 20; s0 = sqrt(Σ(close_i − M0)² / 20); L0 = M0 − 2s0; U0 = M0 + 2s02. Chart einrichten und die Hypothese verstehen
EURUSD H1, gewöhnliche Bid-Kerzen, Pipgröße 0.0001 und ein einheitlicher Feed gelten für diese Spezifikation. Bollinger Bands in MT4: Periode 20, Abweichung 2, Verschiebung 0, Close. Der normale Indikator dient zur Rechenkontrolle; seine laufenden Linien sind keine eingefrorenen Entscheidungswerte. M0, L0 und U0 vor Öffnung von A aus verfügbaren Daten speichern und separat markieren. ER wird zusätzlich berechnet und gehört nicht zur Bollinger-Ausgabe.
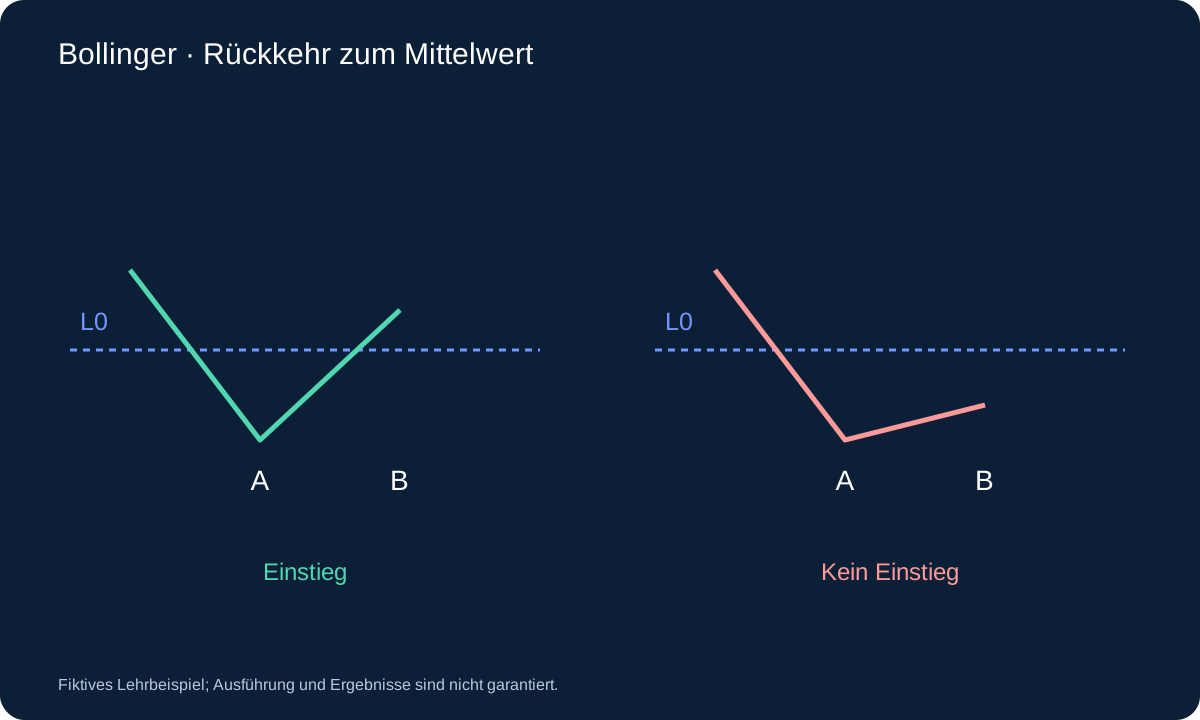
Rückkehr zum Mittelwert bleibt eine Hypothese. Niedriger ER bedeutet wenig Nettofortschritt relativ zum vorherigen Kursweg, misst aber weder Spread noch künftige Liquidität oder Umkehrwahrscheinlichkeit. A zeigt die Abweichung, B spätere Rückkehrbeobachtung. Warten kann unbestätigte Abweichungen aussortieren, aber den Einstieg verteuern oder eine schnelle Wende verpassen. Die Kursprüfung bewertet diesen Preis des Wartens.
3. Ein vorab festgelegter Regimefilter
ER20 vor A ist die absolute Veränderung über 20 Intervalle geteilt durch die Summe der absoluten Schlusskursänderungen; dafür werden 21 abgeschlossene Kurse benötigt. Nenner positiv und ER20 ≤ 0.30 sind erforderlich. Pfadeffizienz beweist keine kommende Seitwärtsphase.
Neue Kandidaten nur ohne Position. Nach Ausflug A müssen 20 neue vollständige H1-Kerzen vergehen, auch ohne Ausführung. Die Parameter sind Forschungsbeispiele. Verluste nicht durch spätere Regimeumdeutung entfernen; Nachbarwerte im Training prüfen und Validierung unberührt lassen.
ER20 = abs(C[t] − C[t−20]) / Σ(k=t−19…t) abs(C[k] − C[k−1]); t = bar immediately before A4. BUY: A und nur die direkte Folgekerze B
A muss strikt unter L0 schließen; dort erfolgt noch kein Einstieg. Nur die nächste H1-Kerze B bestätigt: Schluss strikt über L0 und unter M0 sowie CloseB > OpenB. Ein Docht genügt nicht; Gleichheit an einer strikten Grenze gilt nicht.
Scheitert B, verfällt der Kandidat. Fester Stop min(LowA, LowB) − 0.10s0 und festes Bid-Ziel M0. Erst nach B-Schluss wird ausschließlich der erste verfügbare Kurs geprüft. Keine unfertige Kerze und kein später günstigerer Einstieg ersetzen diese Reihenfolge.
5. Den Informationszeitpunkt reproduzierbar machen
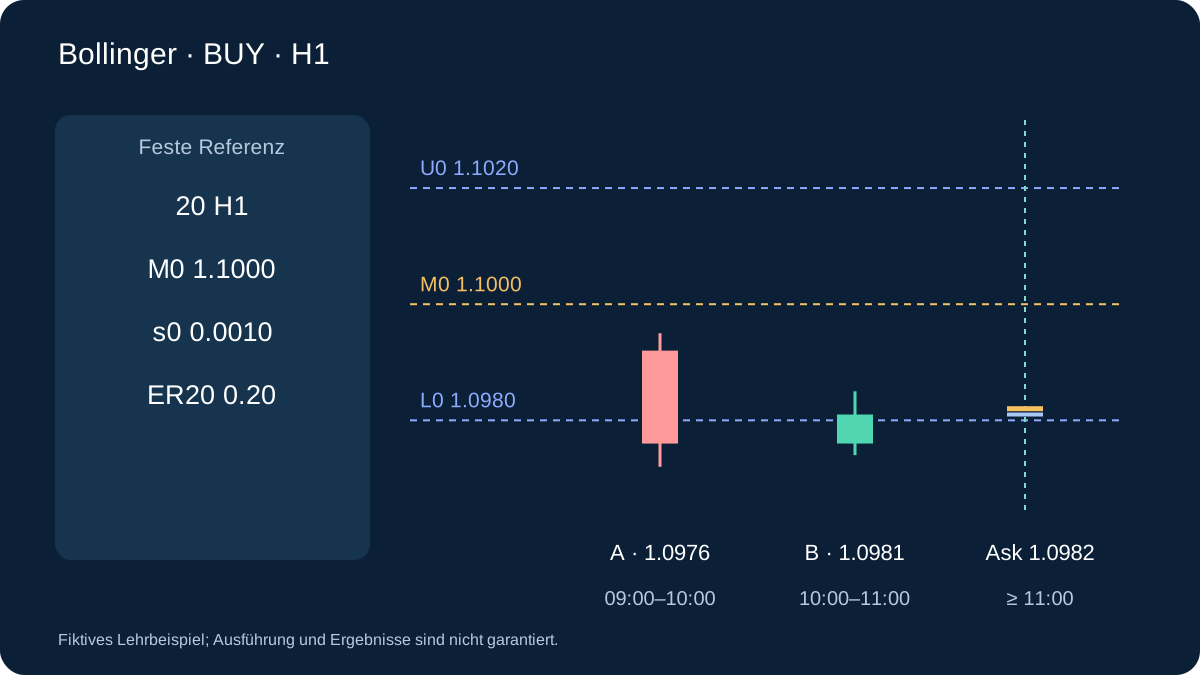
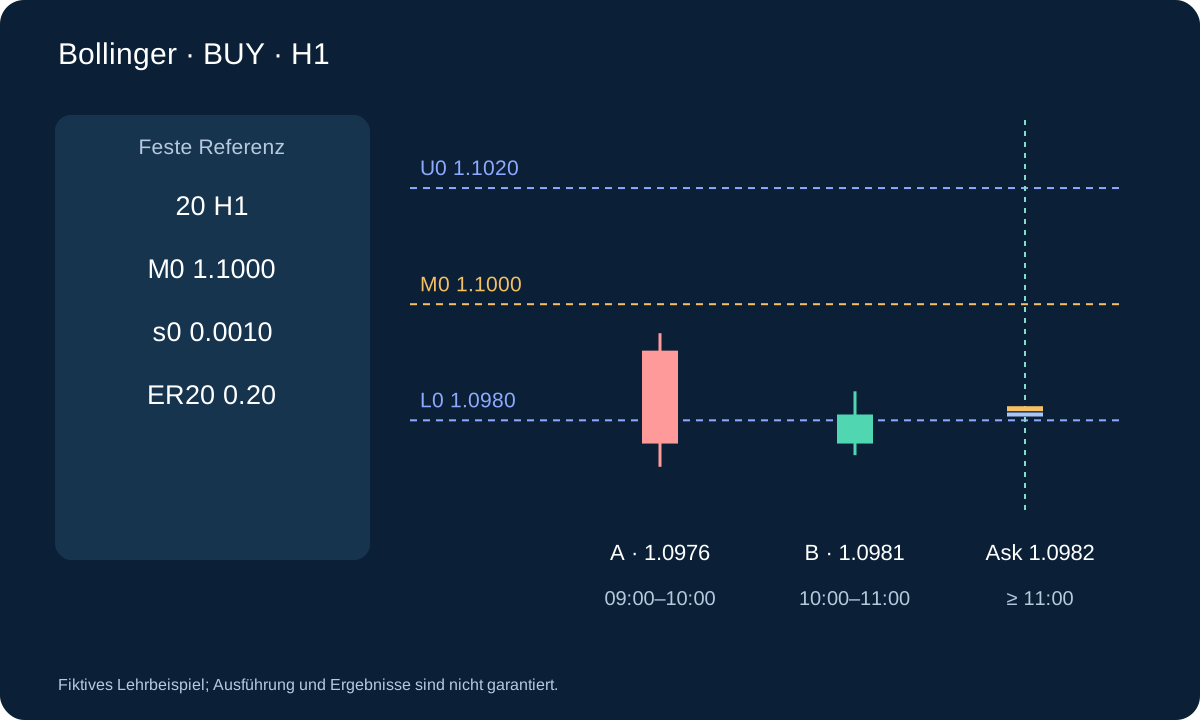
A laufe 09:00–10:00 Serverzeit. Um 09:00 die Referenz aus fertigen Kerzen sichern. Um 10:00 A prüfen, ohne die Referenz mit dessen Schluss neu zu berechnen. B läuft 10:00–11:00. Erst um 11:00 ist B abgeschlossen und der erste folgende Kurs prüfbar. Eine Rückkehr auf 11:00–12:00 ersetzt keine gescheiterte B. MT4-Shift 0 ist unfertig und liefert diese Bestätigung nicht.
Einstieg auf dem ersten Kurs von 11:00–12:00 macht diese Kerze zu Haltekerze 1. Ihr Schluss vollendet Zähler 1, um 17:00 endet 6; der nächste Kurs fordert gegebenenfalls den Ausstieg an. Das zählt Chartkerzen, nicht exakt sechs Stunden zwischen Fills. Die Pause zählt A+1 bis A+20; frühestens A+21 darf neu beginnen, sofern flat und ohne Kandidaten. Bestehende Kandidaten zuerst verarbeiten, auch auf ihrem Fehlerbalken.
6. SELL ausdrücklich spiegeln
SELL benötigt CloseA > U0. Die nächste B ist fallend und schließt unter U0, aber über M0. Stop max(HighA, HighB) + 0.10s0, Ziel M0. Signale bleiben Bid-basiert, SELL-Ausstiege verwenden Ask; Bid-Hochs rekonstruieren keinen Ask-Stopverlauf.
BUY eröffnet zum Ask und schließt zum Bid, SELL umgekehrt. Beim ersten Kurs müssen Stopabstand und Zielraum positiv sein. Spread höchstens 15% des ausführbaren Anfangsstopabstands, Zielraum mindestens 1.20-mal dieser Abstand. Scheitert die Prüfung, endet der Kandidat ohne späteren Ersatzkurs.
spread / executable_stop_distance ≤ 0.15; target_room / executable_stop_distance ≥ 1.207. SELL-Beispiel: gleicher Mittelwert, andere Kursseite
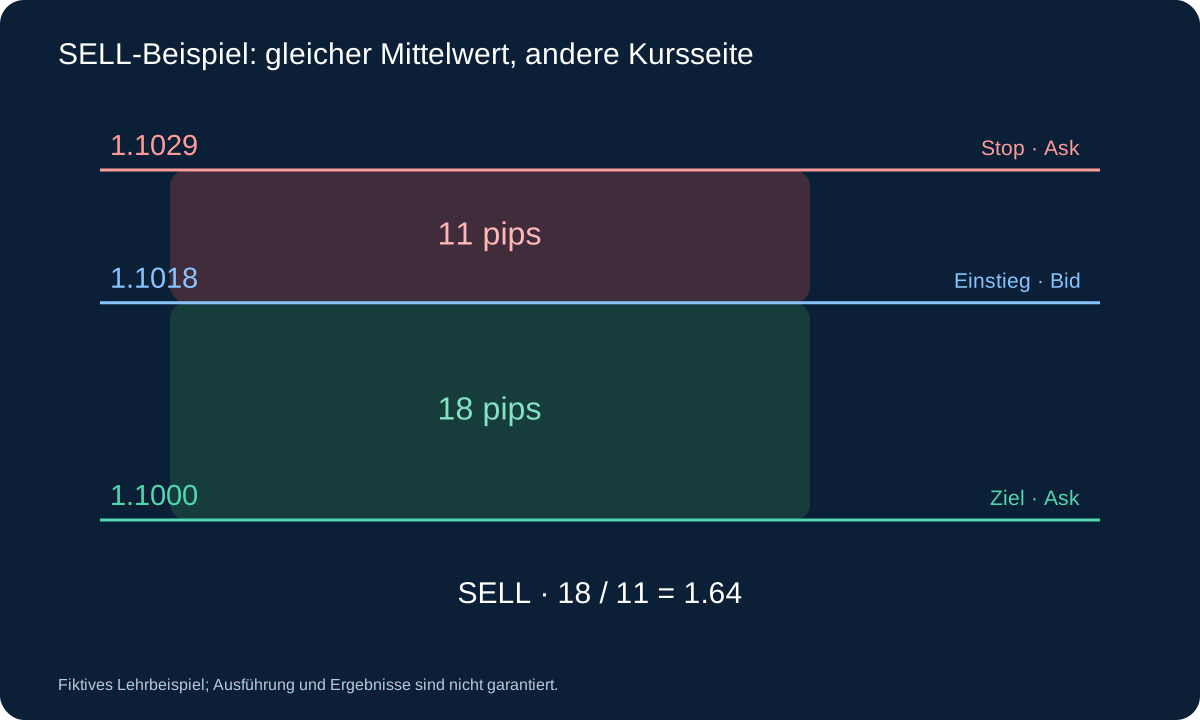
M0 1.1000, s0 0.0010, U0 1.1020, ER20 0.20. A schließt 1.1024 mit Hoch 1.1028. Die nächste B eröffnet 1.1024, schließt 1.1019 und hat Hoch 1.1026: bärisch, unter U0 und über M0. Stop = 1.1028 + 0.0001 = 1.1029. Erster Bid/Ask 1.1018/1.1019 ergibt SELL-Einstieg Bid 1.1018 und festes Ask-Ziel 1.1000.
Risiko 11 Pips, Zielraum 18, Verhältnis etwa 1.64, Spreadanteil 1/11 ≈ 9.1%. Mit USD 50 Budget, Pipwert USD 10, USD 7 Provision und 2 Pips Stopzuschlag schätzen 0.36 Lot USD 49.32 Verlust und bei exaktem Ziel USD 62.28 Nettogewinn vor weiteren Kosten. Ask muss die Ausstiegsmarke erreichen. Das prüft die Rechnung, nicht gleiche BUY-/SELL-Renditen.
8. Größe, Ausstiege und Haltezeit festlegen
Berechnen Sie Lots mit ausführbarem Stopabstand, Pipwert in Kontowährung, Gesamtkommission und Slippage-Puffer innerhalb des Budgets. Auf Lotschritt abrunden; überschreitet Mindestlot das Budget, auslassen. Tickraster, Margin, Restriktionen und Serverannahme prüfen.
Stop und Mittelwertziel bleiben fest: kein Nachkaufen, Aufstocken, Einstand oder Trailing. Rest spätestens zum ersten Kurs nach sechs vollständigen H1-Haltekerzen schließen; Einstiegsbalken zählt als 1. Serverstop wirkt unabhängig von der Zeitlogik. Ein maximaler Verlust ist nicht garantiert.
9. Grenzfälle prüfen statt Signale reparieren
| BUY-Beobachtung | Entscheidung | Grund |
|---|---|---|
| A-Schluss = L0 | Kein Kandidat | A muss strikt außerhalb schließen |
| B-Schluss = L0 | Verfall | Nicht strikt innen |
| B-Schluss = M0 | Verfall | Zielmittelwert schon erreicht |
| Rückkehr erst A+2 | Verfall | Nur A+1 kann B sein |
| ER20 = 0.31 | Kein Kandidat | Über 0.30 |
| Erstes Verhältnis = 1.19 | Nicht einsteigen | Unter 1.20 |
Fehlende oder nicht aufeinanderfolgende erforderliche H1-Daten beenden wartende Kandidaten. Keine Kerzen über Lücken erfinden; erst mit frischem vollständigem Fenster fortsetzen. Bei offener Position Schutz und überfälligen lokalen Ausstieg am nächsten Kurs abgleichen. Ein Verbindungsabbruch löscht die Position nicht. Nach unklarer Anfrage vor erneutem Senden den Kontostatus lesen.
10. BUY-Beispiel und abgelehnter später Kurs
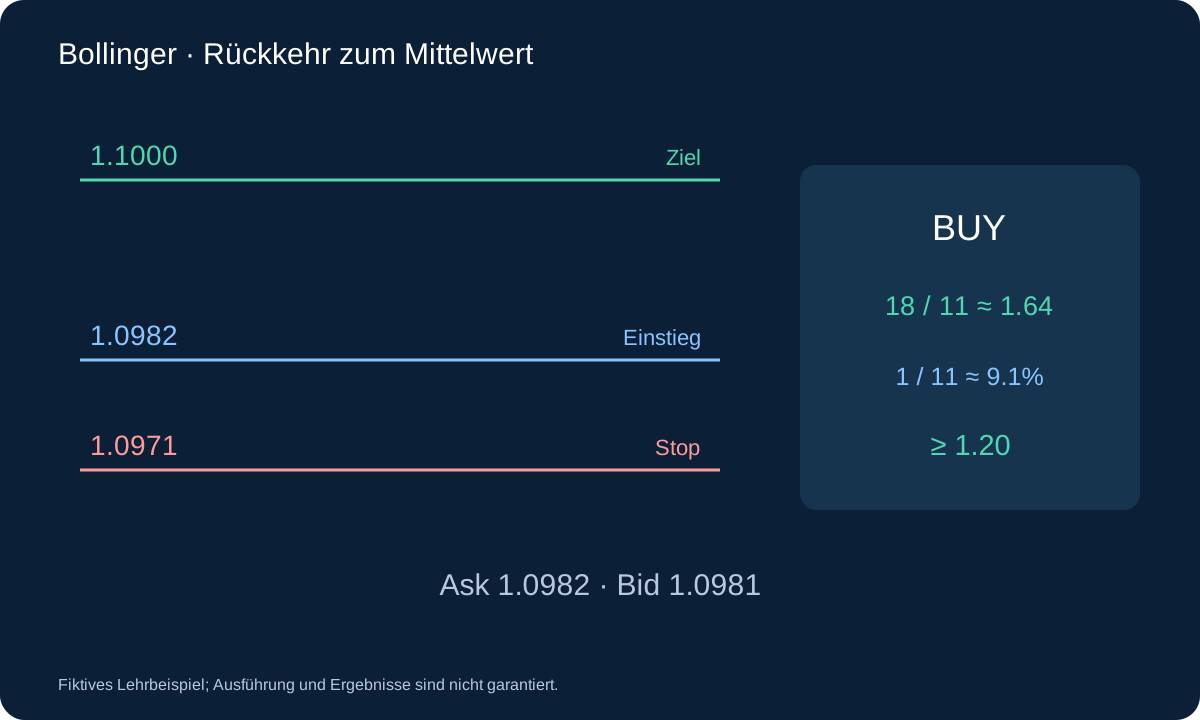
Annahmen: M0 1.1000, s0 0.0010, L0 1.0980, U0 1.1020, ER20 0.20. A schließt 1.0976, Tief 1.0972; B eröffnet 1.0976, schließt 1.0981, Tief 1.0974. Stop 1.0972 − 0.0001 = 1.0971, festes Ziel 1.1000.
Erster Bid/Ask 1.0981/1.0982: 11 Pips Risiko, 18 Zielraum, Verhältnis 1.64; Spread 1/11 ≈ 9.1%. Beide Filter bestehen. Alternativer erster Ask 1.0986 ergibt 15 Risiko und 14 Gewinnraum, Verhältnis 0.93: unter 1.20, daher Ablehnung trotz gleichem Kerzensignal.
11. Das Verlustbudget berechnen
Nur beispielhaft: USD-Konto, 100,000 EUR je Lot, USD 10 je Pip und Lot, USD 50 Budget. USD 7 Gesamtkommission und 2 Pips nachteilige Stop-Slippage je Lot ergeben 11 × 10 + 7 + 20 = USD 137 Verlustschätzung je Lot. Bei Schritt 0.01 liefern 0.36 Lots USD 49.32.
Bei exakt 18 Pips Zielgewinn sind es USD 64.80 brutto minus USD 2.52 Kommission = USD 62.28 vor Swap und weiteren Kosten. Keine Performancewerte oder Verlustobergrenzen. Andere Kontowährung erfordert Umrechnung; tatsächliche Ausführungen anschließend abgleichen.
floor((50 / 137) / 0.01) × 0.01 = 0.36 lot; 0.36 × 137 = 49.32 USD12. Fehlerfälle gehören zur Prüfung
Ein anhaltender Trend kann außerhalb bleiben und den alten Mittelwert unbrauchbar machen. Expansion, Gaps, Spread und verspätete Kurse ändern die Einstiegskalkulation. Erfassen Sie Ablehnungen, Stops, Zeitausstiege und fehlende Daten statt nur schöner Mittelwertrückkehr.
Testen Sie chronologisches Training und unberührte Validierung mit Bid/Ask-Ticks und Kosten. OHLC klärt bei Stop und Ziel in einer Kerze nicht die Reihenfolge; passende Ticks oder konservative Regel nutzen. Implementierung gegen Spezifikation prüfen, Drawdown und Sensitivität untersuchen, dann unverändert vorwärts testen.
13. Einen widerlegbaren Vergleich planen
Kandidatenbuch vor der Trade-Equity führen: Referenz, ER, A/B-Zeiten, erster Kurs, Prüfungen, Volumen, bestätigter Schutz und Nettoausstieg. Fehlende Bestätigung von gültigem, wegen Kosten verworfenem Signal trennen. So werden Kurshypothese, Einstiegskosten und Umsetzung unterscheidbar. Ungefüllte und unvollständige Fälle behalten.
Im Training lassen sich feste gegen laufende Referenzen oder eine Variante ohne ER separat vergleichen. Jede zählt als Versuch; nicht pro Trade nachträglich den Gewinner wählen. Vor unberührter Validierung eine Spezifikation fixieren. Nettoergebnis, Drawdown, größte Verluste, Anzahl, Haltedauer, Kostenempfindlichkeit und Unsicherheit berichten. Forward-Validierung prüft Ablauf und Abgleich, garantiert aber keinen Gewinn.
Fragen
Warum keine auf B neu berechneten Bänder?
Das wäre eine andere Strategie. Diese Regel friert die Referenz vor A ein, damit spätere Preise die Schwelle nicht rückwirkend verändern. Rollende Bänder dürfen Kontext bleiben.
Reicht eine Bandberührung zum Kauf?
Nein. Außenschluss, direkte Bestätigung, vorheriges Regime und passende Ausführung sind erforderlich. Selbst alle Bedingungen beweisen keinen positiven Erwartungswert.
Quellen und Geltungsbereich
MetaQuotes definiert Bollinger und iBands. Fester Snapshot, ER, Zeitfolge, Puffer und Ausstiege sind eigene Lehrspezifikationen, keine Herstellerstandards oder nachgewiesen profitablen Parameter.
Fiktives Lehrbeispiel; Ausführung und Ergebnisse sind nicht garantiert.